رمزارز و ریاضیات: آیا شکست دادن بازار ممکن است؟
جیم سایمونز نشان داد که ریاضیات میتواند مزیتهای معاملاتی را شناسایی کند؛ کوانتهای امروزی این ایدهها را به دادههای آنچین، مدلها و محدودیتهایی منتقل میکنند که در آنها هیچ فرمولی پیروزی را تضمین نمیکند.
زبانهای دیگر: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
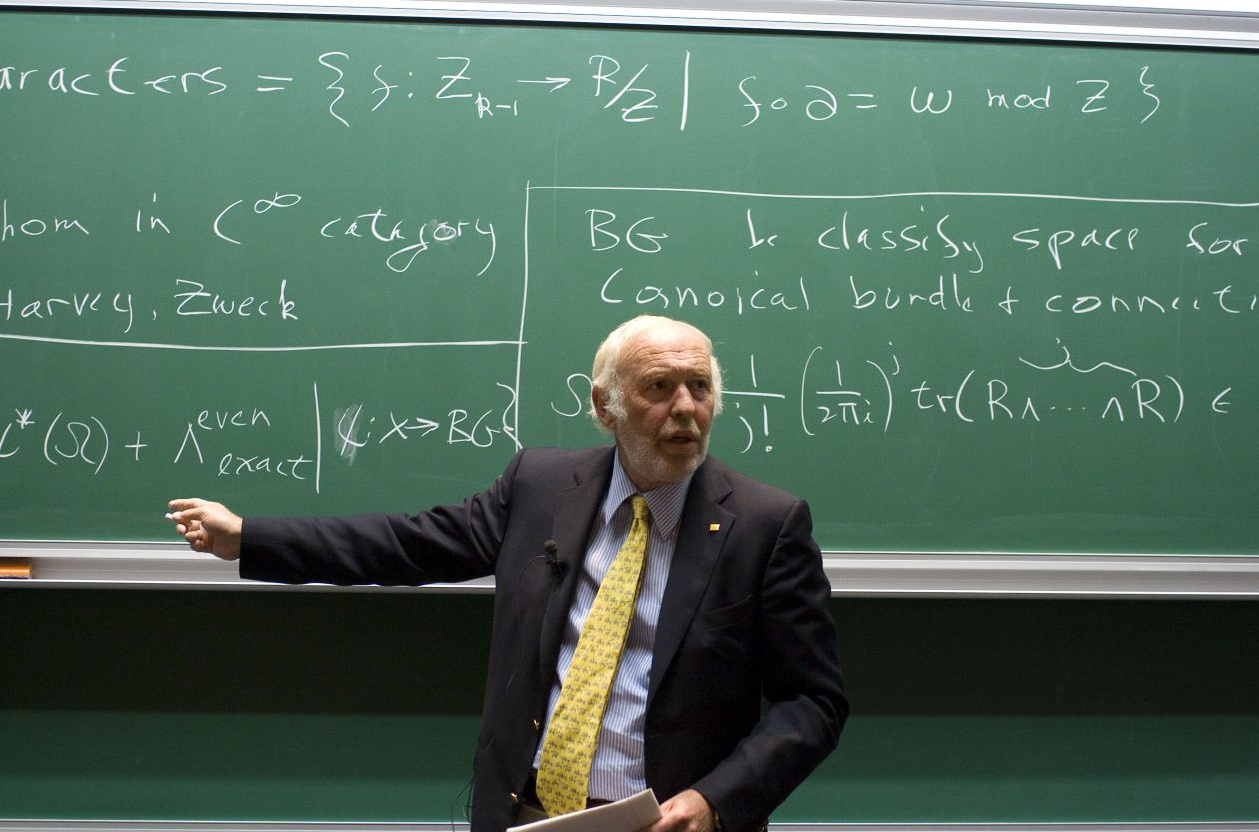
فهرست مطالب
داستان جیم سایمونز، داستان فردی نیست که صرفاً پول مدیریت میکند، هرچند او یکی از موفقترین مدیران سرمایه در جهان است. این حکایت مردی است که به دنیای پرتلاطم و ناآرام والاستریت نگریست و در آن نه آشفتگی، بلکه نظم را دید؛ نظمی ریاضی در قالب الگوهایی مرموز و زیبا. سایمونز، ریاضیدان نامدار و رمزگشای سابق آژانس امنیت ملی آمریکا (NSA)، صندوق پوشش ریسک «رنسانس تکنولوژی» (Renaissance Technologies) را در سال ۱۹۸۲ تأسیس کرد.
صندوق شاخص آن، یعنی «مدالیون فاند» (Medallion Fund) که بسیار محرمانه بود، بعدها به عنوان سودآورترین صندوق تاریخ شناخته شد و به مدت سه دهه، بازده سالانه خیرهکننده و میانگین بیش از ۶۰ درصد را به ثبت رساند. در حالی که دیگران به شهود، غریزه و تحلیلهای استاندارد خود تکیه میکردند، سایمونز و ارتش دکترهای ریاضی، فیزیک و آمار او تنها به دو چیز اعتماد داشتند: خودِ دادهها — نجواهای الکترونیکی والاستریت که در کامپیوترهای آنها بازتولید میشد — و مدلهایی که برای تفسیر آنها ساخته بودند. مردی که کد والاستریت را شکست؛ او «پادشاه کوانت» (Quant King) بود. با این حال، آنچه رنسانس را متمایز میکرد، فرهنگ آن بود؛ فرهنگی که بیشتر به دپارتمان ریاضی یک دانشگاه شباهت داشت تا یک شرکت والاستریتی پرزرقوبرق.
سایمونز فضایی آکنده از همکاری سطح بالا و کنجکاوی ایجاد کرد و به استخدام کارشناسانی شهرت داشت که تجربه اندکی در حوزه مالی داشتند یا اصلاً تجربهای نداشتند. او معتقد بود بهترین ایدهها زمانی پدید میآیند که با نگاهی تازه و فارغ از پیشفرضهای رایج والاستریت وارد بازار شوید. این سبک غیرمتعارف نتیجهبخش بود؛ و به آنها اجازه داد تا سالها در زمینههایی چون آربیتراژ آماری و معاملات فرکانس بالا (HFT)، روشهایی بسیار فراتر از استانداردهای معمول صنعت توسعه دهند.
زندگینامه خود سایمونز نیز شباهت چندانی به غولهای والاستریت نداشت. او مدتها پیش از آنکه در دنیای سرمایهگذاری انقلاب به پا کند، یک چهره دانشگاهی بسیار معتبر بود. دستاوردهای او در هندسه و توپولوژی به کشف «فرم چرن-سایمونز» (Chern-Simons form) منجر شد که بعدها به عنوان یک آبجکت ریاضی پیچیده و بااهمیت در نظریه ریسمان و نظریه میدانهای کوانتومی شناخته شد.
این توانایی برای تفکر انتزاعی و چندبعدی او را متمایز میکرد. او بازار را نه به عنوان مجموعهای از شرکتهای مجزا، بلکه به عنوان یک سیستم پویا میدید که توسط اصول بنیادین، مانند یک نیروی فیزیکی، هدایت میشود. او به سرمایهگذاری به چشم یک مسئله علمی نگاه میکرد؛ گویی میتوان آن را با جمعآوری دادههای کافی و بهکارگیری الگوریتمهای مناسب برای جداسازی سیگنال از نویز حل کرد.تیم او حجم عظیمی از دادهها را، از قیمتهای تاریخی سهام گرفته تا الگوهای آبوهوایی، جمعآوری میکرد تا به دنبال هرگونه اثر پیشبینیپذیر و غیرتصادفی برای انجام معامله بگردد. آنها الگوریتمهای پیچیدهای ساختند که میتوانستند معاملات را بهطور خودکار انجام دهند تا از ناکارآمدیهای بسیار ناچیز و گذرایی سود ببرند که چشم انسان هرگز قادر به دیدنشان نبود. آنها جهت بازار را در بلندمدت پیشبینی نمیکردند؛ بلکه صرفاً مزیتهای کوچک و قابلاطمینانی را مییافتند و سپس میلیونها بار از آنها بهرهبرداری میکردند.
این رویکرد همچنین به شدت به دادههای پاک و زیرساختهای قوی متکی بود؛ موضوعاتی که صندوقهای سنتی عمدتاً به طور جدی با کمبود آنها مواجه بودند. باور کلیدی این بود که با دادههای کافی، الگوهای ظریفی که رفتارهای مصرفکننده را پیشبینی میکنند پدیدار خواهند شد؛ و این الگوها ممکن است بسیار کوچک باشند، اما اگر در مقیاس بزرگ مورد استفاده قرار گیرند، همچنان میتوانند به سودهای کلانی منجر شوند.
یک استراتژی قدیمی، اما با مرزی جدید
البته دنیای مالی امروز با دنیایی که سایمونز مدتها پیش فتح کرد، کاملاً متفاوت است. بازارها سریعتر، جهانیتر و به مراتب پیچیدهتر شدهاند. فرصتهای سهلالوصولِ ناشی از ناکارآمدی که صندوق مدالیون (Medallion Fund) از آنها بهره میبرد، مدتهاست که از بازار حذف شدهاند و توسط انبوهی از معاملهگران کمی (Quantitative Traders) که راه سایمونز را دنبال کردند، از طریق آربیتراژ از بین رفتهاند.
مدلهای اولیه او، اگر امروز رونمایی میشدند، ممکن بود در برابر معاملات الگوریتمی پرشتاب و سرسامآور امروزی، قدیمی یا بیربط به نظر برسند.
با این حال، اگر این موضوع را دلیلی برای نادیده گرفتن میراث او بدانیم، کاملاً درس اشتباهی گرفتهایم. نبوغ واقعی در هیچ مدل خاصی نبود، بلکه در رویکرد بنیادی نهفته بود: اینکه بازارها، هر بازاری، حتی آنهایی که کاملاً کارا به نظر میرسند، پر از شکافها و درزها هستند. «ایده این است که لنز ریاضیاتی چنان دقیقی ساخته شود که بتوان آنها را مشاهده کرد.»و اکنون، همین رویکرد در جدیدترین و پیشروترین مرز مالی به کار گرفته میشود: رمزارزها. با نوسانات بسیار بالا، تحولات سریع و این واقعیت که این حوزه ذاتاً دیجیتال است (و تنها صرافیهای متمرکز در آن حکم فضاهای محصور را دارند)، اقتصاددانان کریپتو را بهشت خود میدانند. این دنیایی مبتنی بر داده است که در آن تمام تراکنشها در یک دفتر کل عمومی تغییرناپذیر ثبت میشوند. این امر، معدنی غنی را برای کاوش در اختیار ریاضیدانان و دانشمندان داده قرار میدهد.
این دادههای درونزنجیرهای (on-chain) شامل حجم تراکنشها، موجودی کیف پولها، فعالیت قراردادهای هوشمند و کارمزدهای شبکه است که دیدگاهی شفاف و لحظهای از سازوکارهای درونی بازار ارائه میدهد. این موضوع با انبوهی از دادههای برون «این موضوع شامل یافتن ناکارآمدیهای ساختاری است، خواه در قیمتگذاری مشتقات باشد، خواه در جریان سرمایه بین صرافیها یا حتی مکانیسمهای بنیادی سیستم تراکنش یک بلاکچین.» جستجو برای «آلفا» از تالارهای معاملاتی والاستریت به دنیای غیرمتمرکز بلاکچین منتقل شده است.
زرادخانه ریاضی مدرن
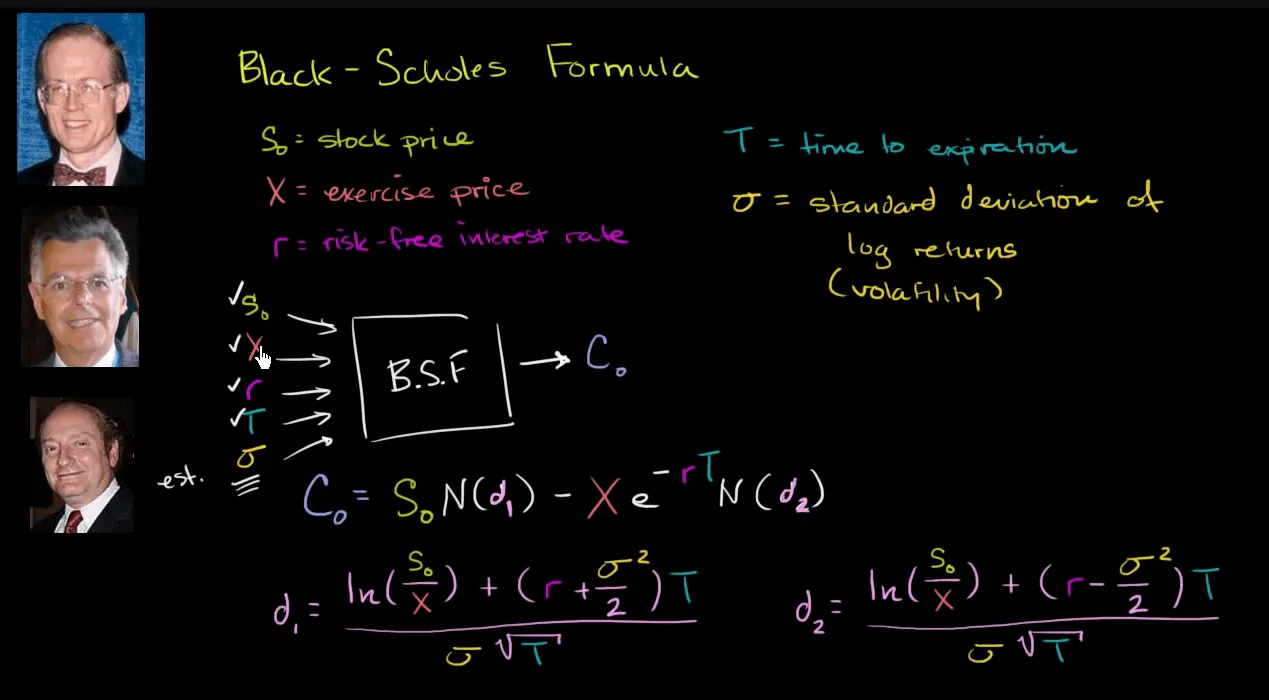
برای کمک به پیمودن این چشمانداز جدید، کوانتهای امروزی به زرادخانهای گسترده و پیشرفته از مدلهای ریاضی مجهز شدهاند که روشهای مختلفی را برای قالببندی و درک آنچه در بازارها رخ میدهد، ارائه میدهند. این مدلها از نسخههای اصلاحشده نظریههای مالی کلاسیک تا مدلهای کاملاً جدیدی را شامل میشوند که برای رسیدگی به ویژگیهای خاص و منحصربهفرد داراییهای دیجیتال طراحی شدهاند. یکی از ابتداییترین ایدهها که از امور مالی سنتی نشأت گرفته، مدل «بلک-شولز» (Black-Scholes) است. این مدل در اصل فرمولی برای محاسبه قیمت مشتقات است.
این مدل بر مجموعهای از فرضهای ایدهآل استوار است: بازارها کاملاً کارا هستند، قیمت داراییها از یک «گشت تصادفی» قابلپیشبینی به نام «حرکت براونی هندسی» پیروی میکند و نوسانپذیری ثابت است. و اگرچه بازار کریپتو فاصله زیادی با شرایط ایدهآل دارد، اما بلک-شولز همچنان یک مبنای فکری ضروری است که باید قیمتگذاری اختیارهای معامله خود را در این دنیای نوظهورِ مشتقات کریپتو با آن مقایسه کنیم. اما فرضهای سختگیرانه آن اغلب در سرزمین رمزارزها با شکست مواجه میشوند؛ جایی که نوسانپذیری به شکلی مشهور مهارگسیخته است و رویدادهای «دمپهن» (Fat-tailed) — یعنی نوسانات شدید قیمتی — به وفور رخ میدهند.
برای غلبه بر این محدودیتها، کوانتها اغلب از روشهای پیچیدهتری استفاده میکنند. یکی از این دستهها، «مدلهای پرش نوسان تصادفی» (Stochastic Volatility Jump Models) نامیده میشود. این مدلها در پاسخ به ناکارآمدی مدل بلک-شولز پدید آمدهاند.
آنها دو واقعیت کلیدی بازار را تشخیص میدهند: اینکه نوسانپذیری ثابت نیست، بلکه با گذشت زمان به شکلی تصادفی (استوکاستیک) تغییر میکند؛ و اینکه قیمتها ممکن است دچار جهشها یا نوسانات ناگهانی و بزرگی شوند (برای مثال به دلیل انتشار اخبار مهم یا لیکوئید شدنها). این مدلها با استفاده از عبارات ریاضی برای لحاظ کردن نوسانپذیری متغیر و همچنین جهشهای قیمتی قابلتوجه، دیدگاهی واقعبینانهتر (هرچند پیچیده) از دینامیک قیمت داراییها ارائه میدهند و ممکن است در دنیای پرتلاطم کریپتو بسیار ارزشمند باشند.مجموعه دیگری از این ابزارها، روشهای مونتکارلو هستند. برخلاف یک معادله واحد و زیبا مانند بلک-شولز، مونتکارلو یک رویکرد مبتنی بر قدرت محاسباتی مستقیم است. این روش با انجام هزاران، اگر نگوییم میلیونها، شبیهسازی تصادفی از مسیر آینده بازار بر اساس ورودیهای اولیه مانند قیمت امروز و معیاری از نوسانپذیری تخمینی عمل میکند.
یک معاملهگر با بررسی کل توزیع این نتایج شبیهسازیشده، میتواند به یک شهود احتمالی درباره ارزش یک مشتقهی اختیار معامله یا میزان ریسک موجود در یک پورتفوی دست یابد. این انعطافپذیری در دنیای کریپتو بسیار ارزشمند است؛ جایی که داراییها اغلب فاقد سوابق تاریخی طولانیمدت مورد نیاز مدلهای سنتیتر هستند و مشتقات پیچیده و وابسته به مسیر بهطور فزایندهای در آن رواج دارند.
این دقیقاً همان جایی است که دیدگاههای مدرنتر در ساختاربندی پورتفوی، مانند نظریه پورتفوی استوکاستیک (SPT)، وارد عمل میشوند. SPT که توسط ای. رابرت فرنهولز فرموله شده است، بیشتر جنبه توصیفی دارد تا تجویزی. این نظریه با این فرض که بازارها کاملاً کارا هستند شروع نمیشود؛ بلکه بر اساس رفتار فرضی قیمتهای واقعی و قابلمشاهده بازار به عنوان فرآیندهای تصادفی زمان-پیوسته عمل میکند. این در تضاد با نظریه کلاسیک سبد سهام (پورتفولیو) است که در آن سرمایهگذار، ارزش مورد انتظار بازدههای دورهای و سطح ثابتی از واریانس را به حداقل میرساند.
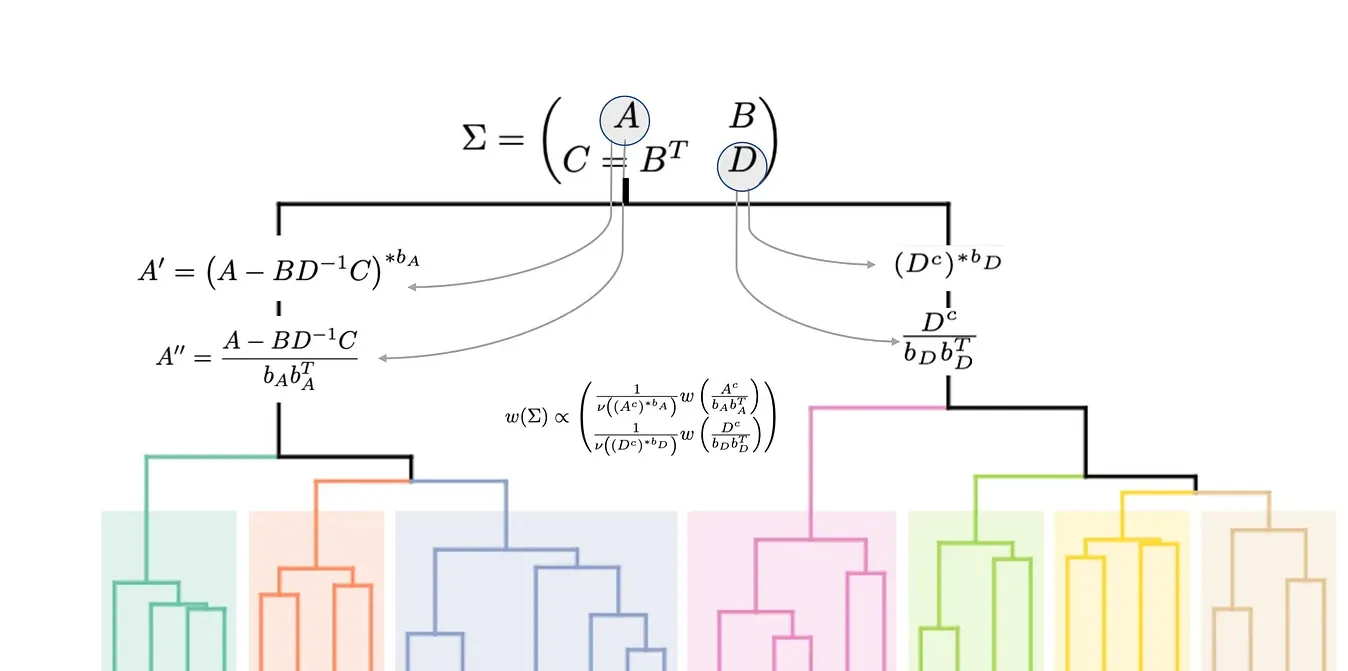
این امر به نوبه خود اجازه میدهد تا دقیقاً همان استراتژیهایی به کار گرفته شوند که به دنبال کسب عملکردی بهتر از کل بازار هستند؛ نه از طریق پیشبینی جهت حرکت بازار، بلکه با بازتعادل دورهای سبد سهام خود برای بهرهگیری از نرخهای رشد متغیر اجزای تشکیلدهنده آن. این یک رویکرد دقیقتر است که با تعدد و عدم همبستگی مشاهدهشده در دنیای کریپتو سازگاری بهتری دارد.
این موارد با موج دومی از روشها که برای عصر دیجیتال طراحی شدهاند، تکمیل میشوند. در اتاقهای تحلیل نمودار، قیمتهای کریپتو با استفاده از روشهای وامگرفته از چارچوبهای بیزی مدلسازی میشوند تا با آنها مانند ذراتی تحت یک پتانسیل غیرخطی پویا رفتار شود. ایده کلیدی پشت آمار بیزی در عین سادگی، زیباست: شما یک باور پیشین درباره چیزی دارید و سپس با جمعآوری شواهد جدید، آن باور را بهروزرسانی میکنید. در دنیای پرشتاب کریپتو، این مفهومی قدرتمند است. یک مدل بیزی قادر است با ورود دادههای جدید قیمت، حجم معاملات یا حتی معیارهای سنجش احساسات در رسانههای اجتماعی، پیشبینیهای خود را بهطور مداوم بهروزرسانی کند و به آن اجازه میدهد تا برخلاف مدلهای ایستاتر، با تغییر شرایط بازار بهصورت آنی واکنش نشان دهد.
ابزار قدرتمند دیگر، مدل مارکوف پنهان (HMM) است. یک HMM فرض میکند که بازار میتواند در «رژیمها» یا حالات پنهان مختلفی باشد؛ برای مثال، حالت «بازار صعودی» (Bull Run) با بازدهی بالا و نوسان کم، رژیم «بازار خرسی» با بازدهی منفی و نوسان بالا، یا رژیم تثبیت جانبی (روند خنثی). این مدل قیمت را بررسی کرده و سعی میکند تشخیص دهد بازار در چه حالتی قرار دارد و محتملترین حالت بعدی آن چیست.
در بازاری که به اندازه کریپتو مستعد نوسانات پاندولی و سریع احساسات است، جایی که جو بازار میتواند به صورت ساعتی از سرخوشی به هراس تغییر کند، مدلهای پنهان مارکوف (HMMs) ابزارهایی هستند که میتوانند این تغییرات رژیم را روشن کرده و معاملهگران را با مهارتهایی آشنا کنند که به آنها اجازه میدهد خود را بر این اساس تطبیق دهند.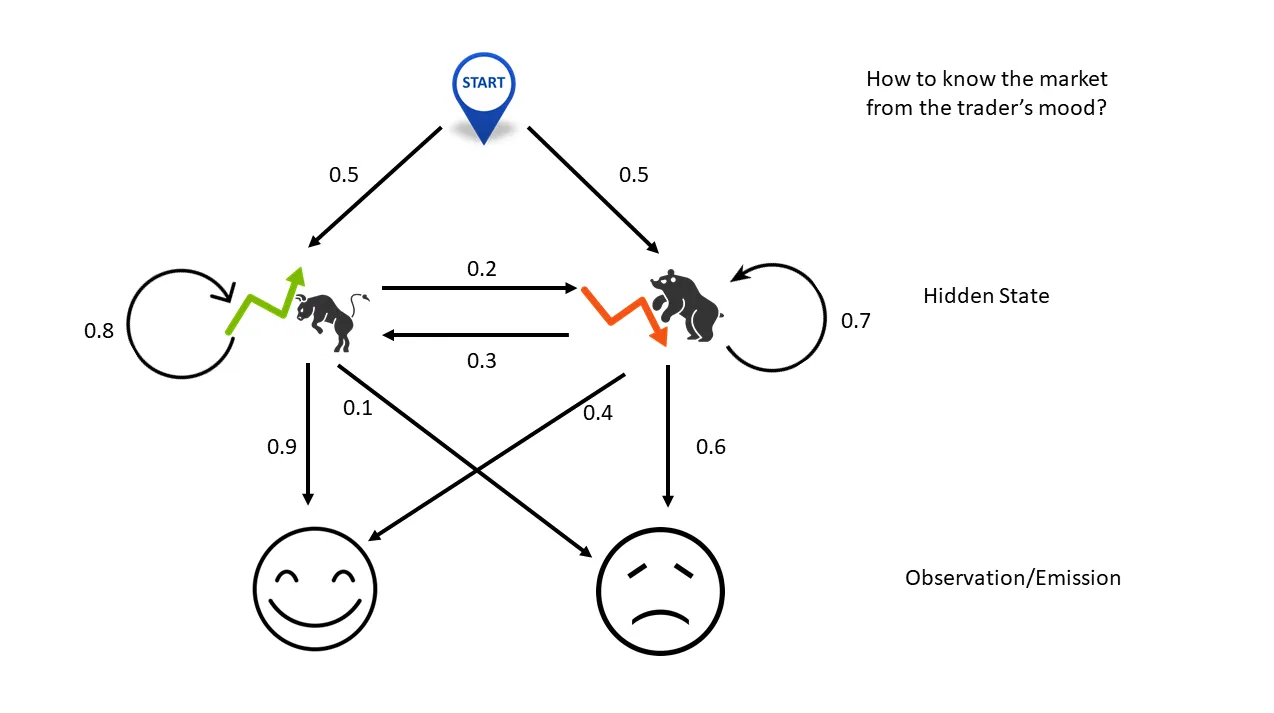
در نهایت، مدلهای خودرگرسیون برداری (VAR) به رمزگشایی از شبکه پیچیده روابط بین ارزهای دیجیتال مختلف کمک میکنند. در بازاری با هزاران توکن بههمپیوسته، بررسی هر یک از آنها به تنهایی و در انزوا، سادهلوحانه خواهد بود. مدل VAR با در نظر گرفتن داراییهای متعدد به عنوان یک سیستم، به این موضوع میپردازد. این مدل میتواند بررسی کند که چگونه یک شوک قیمتی در یک دارایی بزرگ مانند اتریوم، در کل اکوسیستم موج میزند و بر قیمت دهها توکن دیگر در اکوسیستمهای دیفای (DeFi) و انافتی (NFT) تأثیر میگذارد. این مدل شبکه علی و اثرات سرایتی در بازار را ترسیم میکند، نشان میدهد کدام کوینها پیشرو هستند و کدامها دنبالهرو، و در نهایت دیدگاه کاملتری از ریسک و فرصتهای سیستماتیک ارائه میدهد.
قدرت و چالشهای یک بازار کدنویسیشده
استفاده از این مدلهای ریاضی پیشرفته برای مطالعه بازارهای کریپتو نویدبخش است، اما خالی از خطر هم نیست. مزایا روشن است: یک نقشه راه دادهمحور در مسیری که در غیر این صورت، قلمرویی به شدت سفتهبازانه محسوب میشود. اما هر تحلیلگر کمی (Quant) نیز میداند که مدلهای آنها انتزاعی از واقعیت است و تکیه بیش از حد به آنها میتواند منجر به نابودی شود. به عبارتی، در اینجا نیاز به ایجاد یک تعادل است: مزایای بالقوه باید در برابر ویژگیهای نامطلوب ذاتی صندوقهای کمی سنجیده شوند تا به سرنوشت دیگران دچار نشوند.
مزایا و معایب اصلی در ادامه خلاصه شدهاند:
۱. مزایا: در مورد مزیتها، این امکان وجود دارد که از حجم عظیمی از دادهها، سیگنالهای معناداری استخراج کنیم.
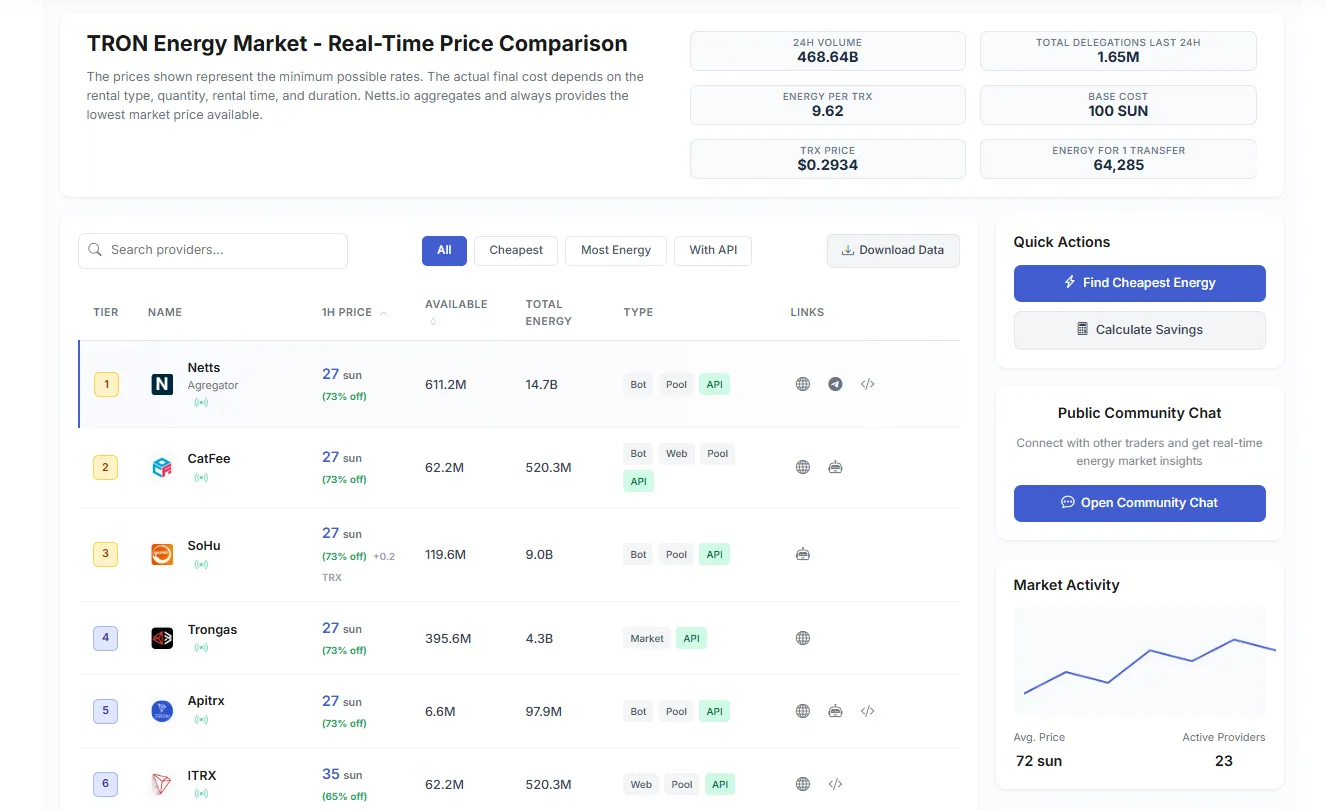
مدلهای کمی میتوانند همبستگیها و الگوهای ظریفی را در اقیانوسی از هزاران دارایی و میلیونها معامله شناسایی کنند که هیچ انسانی هرگز قادر به انجام آن نیست. این امر به نوبه خود منجر به رویکردی منضبطتر و روشمندتر در مدیریت ریسک میشود که در آن ضررها قابل اندازهگیری و مدیریت هستند. از سوی دیگر، این مدلها موتور محرک معاملات الگوریتمی هستند؛ آنها اجرای خودکار استراتژیها را با سرعتی فراهم میکنند که میتوان از فرصتهایی به کوتاهی چند میلیثانیه بهره برد. این قدرت «رصد» در زیربخشهای پیچیدهای مانند بازار انرژی در شبکه TRON حیاتی است – جایی که نرخها و مقادیر موجودی با سرعت برقآسا تغییر میکنند. پایبندی به یک روش سیستماتیک، ترس و طمع را از معاملات حذف میکند که نتیجه آن اجرای باثباتتر معاملات خواهد بود.۲. معایب: بزرگترین ریسک، «ریسک مدل» است. هر مدلی تنها به اندازه فرضیاتی که بر اساس آنها فرموله شده، کارآمد است. زمانی که آن فرضیات نادرست باشند یا شرایط بازار به گونهای تغییر کند که مدل برای تطبیق با آن طراحی نشده باشد، میتواند با شکستی فاجعهبار مواجه شود. پروندههای LTCM باید به عنوان درسهایی همیشگی باقی بمانند تا نشان دهند که چگونه طمع کوتاهمدت میتواند همه چیز را برای همگان نابود کند. کیفیت دادههای ورودی یکی دیگر از نقاط ضعف کلیدی است؛ دادههای ناقص یا «آلوده» میتوانند منجر به تصمیمی اشتباه و خطای معاملاتی پرهزینه شوند. در نهایت، مدلهای عددی در پیشبینی رویدادهای «قوی سیاه» بسیار ضعیف هستند. حملات ناگهانی نهادهای نظارتی، هکهای گسترده صرافیها یا پیشرفتهای تکنولوژیک پیشبینینشده، اتفاقاتی هستند که خارج از الگوهای آماری دادههای تاریخی قرار میگیرند و میتوانند حتی پیشرفتهترین مدلها را یکشبه منسوخ کنند.
این مدلها در نهایت ابزار هستند، نه گوی بلورین پیشگویی. آنها به سرمایهگذاران چیزی را ارائه میدهند که میتوان آن را یک «مزیت احتمالی» نامید، یا راهی برای اینکه در معاملات متعدد، کفه ترازو را به شکلی جزئی به نفع خود سنگین کنند. بهترین شرکتهای کوانت (کمی) از آنها به عنوان منبعی برای حقیقت مطلق استفاده نمیکنند، بلکه آنها را راهی برای درک و مقابله با عدم قطعیت ذاتی بازارها میدانند. آنها مدام در حال اصلاح مدلها، تنظیم دقیق و گاهی کنار گذاشتن آنها با تغییر بازار هستند؛ آنها میدانند که «نقشه، خودِ سرزمین نیست». تعامل بسیار پویای سیستمهایی مانند بازار اجاره انرژی در شبکه TRON نمونهای از این انطباق است، چرا که ارائهدهندگان جدید و مکانیسمهای قیمتگذاری مدام محیط را تغییر میدهند. یک شرکت کوانت موفق، همانقدر که یک شرکت پیشبینی است، یک شرکت مدیریت ریسک نیز هست.
در جستجوی سایمونز بعدی
داستان جیم سایمونز و صندوق مدالیون (Medallion Fund) فراتر از ثروتهای باورنکردنی است که ایجاد کرده است: این حکایتِ شیوهای متفاوت از تفکر است. او ثابت کرد که حتی در حرفهای که تحت تأثیر احساسات و شهود انسانی است، یک روش تجربی و استوار میتواند پیروز شود. او نشان داد که در پسِ هیاهو و آشفتگی بازارها، منطقی ریاضی در نحوه حرکت قیمتها نهفته است که اگرچه همیشه به پیشبینیهای دقیق ختم نمیشود، اما میتواند فرصتهایی مستدل برای سرمایهگذاری ایجاد کند. میراث او بر دنیای مالی سایه افکنده است؛ نقدی عینی بر سیستم و یادآوری این نکته که کدِ بازار واقعاً قابل رمزگشایی است. او آنچه را که دستیافتنی بود بازتعریف کرد و پارادایم «انتخابکنندگان ستاره سهام» در مقابل «تیمهای گمنام دانشمندان» را تغییر داد.
در حالی که گروه جدیدی از افراد مستعد خود را وقف مرزهای دیجیتال یعنی ارزهای دیجیتال میکنند، بحث بر سر این نیست که آیا کسی موفقیت او را تکرار خواهد کرد یا خیر، بلکه بحث بر سر زمان آن است. بازار کریپتو که پذیرای علم داده جسورانه، کاملاً دیجیتال و همیشه بیدار است، شاید محیطی ایدهآل برای یک انقلاب کوانت در قرن بیست و یکم باشد. ابزارها پیشرفتهتر شدهاند، دادهها فراوانترند و فرصتها برای کشف و بهرهبرداری از ناکارآمدیها در همه جا وجود دارد.
این عرصهای است که در آن نوآوری و آزمایشهای ریاضی پاداشهای هنگفتی به همراه دارند.اما «سایمونز» بعدی کار دشواری در پیش خواهد داشت. رقابت نیز بسیار شدیدتر شده است؛ صدها صندوق کوانت (کمی)، کوچک و بزرگ، بازارهای کریپتو را برای یافتن «آلفا» زیر و رو میکنند. خودِ بازار نیز بازتابی است؛ هرچه معاملهگران کوانت بیشتری از یک ناکارآمدی بهرهبرداری کنند، آن فرصتها تمایل به ناپدید شدن پیدا میکنند. این یک رقابت تسلیحاتی بیپایان است که نیازمند مدلهای هرچه پیچیدهتر و زمانهای اجرای سریعتر و سریعتر است. این سفری پرمخاطره و مملو از چالشهای عظیم در طول مسیر است، اما اگر قرار باشد چیزی از جیم سایمونز بیاموزیم، این است که شاید، فقط شاید، شما هم بتوانید بازار را شکست دهید — البته اگر نبوغ ریاضی کافی و قدرت پردازش محاسباتی لازم را در اختیار داشته باشید. اینجاست که Netts Energy Market میتواند به شما کمک کند تا دقیقاً در زمانی که نیاز دارید، قیمت مناسبی برای انرژی (Energy) پیدا کنید: