暗号資産と数学:市場に勝つことは可能か?
ジム・シモンズは、数学が市場の優位性(エッジ)を見出せることを示した。今日のクオンツは、その着想をオンチェーンデータや、いかなる数式も勝利を保証しないモデルと限界の世界へと移植している。
他の言語: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어Bahasa IndonesiaDeutschTagalog
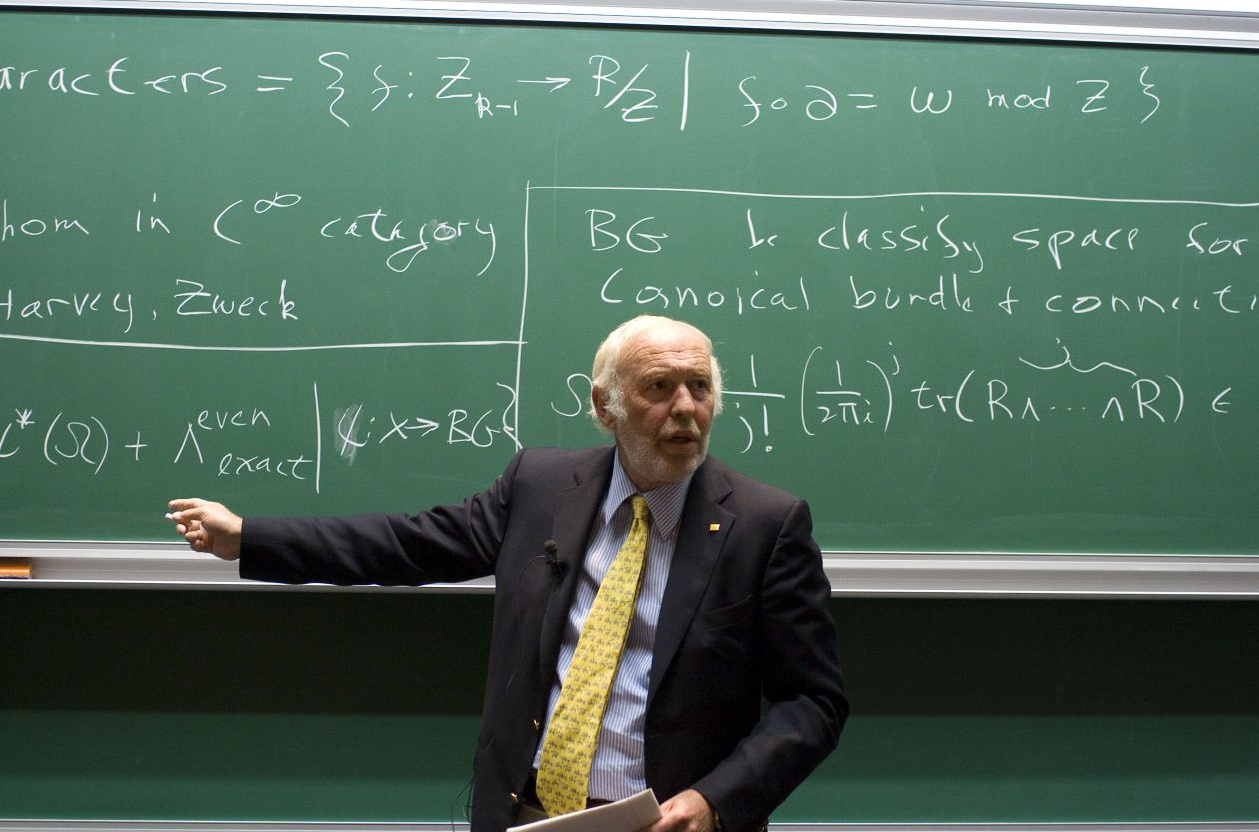
ジム・シモンズの物語は、単なる資金運用者の物語ではない。たとえ彼が世界で最も成功したマネーマネージャーの一人であったとしてもだ。それは、蠢き、不安定なウォール街の世界を凝視し、そこに混沌ではなく秩序を見出した男の物語である。それは、神秘的で美しいパターンという形をとった数学的秩序だった。著名な数学者であり、元NSA(国家安全保障局)の暗号解読者でもあったシモンズは、1982年にヘッジファンド、ルネサンス・テクノロジーズを設立した。
同社の旗艦ファンドであり、秘密のベールに包まれた「メダリオン・ファンド」は、後に史上最も収益性の高いファンドとして浮上し、30年間にわたり平均年利60%以上という驚異的なリターンを叩き出すことになる。他者が直感や度胸、標準的な分析を信じる一方で、シモンズと数学、物理学、統計学の博士号(PhD)を持つ彼の軍団が信じたのは、たった二つのことだけだった。それは、コンピュータ上に再現されたウォール街からの電子的な囁きである「データそのもの」と、それを解釈するために彼らが構築した「モデル」である。ウォール街のコードを解読した男、彼は「クオンツの帝王(Quant King)」であった。しかし、ルネサンスを際立たせていたのは、その文化だった。それは、派手なウォール街の企業というよりも、大学の数学科に近いものだった。
シモンズは、高度なコラボレーションと好奇心に満ちた雰囲気を醸成し、金融業界での経験がほとんどない専門家を雇用したことで知られている。彼は、ウォール街の先入観にとらわれない新しい視点で市場に臨むことで、最高のアイデアが生まれると考えていた。この型破りなスタイルは功を奏した。それにより、彼らは統計的裁定取引(スタティスティカル・アービトラージ)や高頻度取引において、長年にわたり業界の常識を遥かに超える手法を開発することができたのである。
シモンズ自身の経歴は、ウォール街の巨頭のそれとは程遠いものだった。投資の世界に革命を起こすずっと前、彼は高く評価される学者であった。幾何学とトポロジー(位相幾何学)における彼の貢献は、後に弦理論や量子場理論において重要な複素数学的対象と見なされる「チャーン・シモンズ形式」の発見に寄与することとなった。
この抽象的かつ多次元的な思考能力こそが、彼を際立たせていました。彼は市場を個々の企業の集合体としてではなく、物理的な力のような根本的な原理に支配された動的なシステムとして捉えていたのです。彼は投資を科学的な問題として扱い、十分なデータを収集して適切なアルゴリズムを適用し、シグナルとノイズを分けることで解決できると考えていました。彼のチームは、過去の株価から気象パターンに至るまで膨大なデータを収集し、取引に利用できる予測可能で非ランダムな事象を探し出しました。彼らは、人間の目には決して見えないような微細で一瞬の非効率性から利益を得るために、自動で取引を行う洗練されたアルゴリズムを構築したのです。彼らは市場の長期的な方向性を予測したのではなく、わずかではあるが信頼性の高い「エッジ(優位性)」を見つけ出し、それを何百万回と繰り返すことで利益を積み上げました。
このアプローチは、クリーンなデータと強固なインフラに大きく依存していましたが、これらは伝統的なファンドが概して著しく欠いていた要素でした。十分なデータがあれば、消費者行動を予測する微かなパターンが浮かび上がる。そして、それらのパターンは非常に小さなものであっても、大規模にレバレッジをかければ莫大な利益につながるというのが、彼らの核心的な信念でした。
古い戦略、しかし新たなフロンティアへ
もちろん、今日の金融界はサイモンズがかつて攻略した世界とは別物です。市場はより高速化し、グローバル化し、無限に複雑化しています。メダリオン・ファンドが手にした「低いところにある果実」のような非効率性は、サイモンズの後に続いた大勢のクオンツ・トレーダーによる裁定取引によって、とっくの昔に市場から消え去っています。
彼の初期のモデルが今日公開されたとしても、現代の猛烈な勢いで行われるアルゴリズム取引の前では、古めかしく、通用しないものに見えるかもしれません。」 しかし、それを理由に彼の功績を否定するのは、完全に誤った教訓となるだろう。真の天才性は特定のモデルにあるのではなく、その基本的なアプローチにあった。つまり、あらゆる市場は、たとえ完全に効率的であるように見えても、亀裂や継ぎ目に満ちているということだ。「その狙いは、それらを観察できるほど鋭い数学的なレンズを構築することにある」。
そして今、この同じアプローチが、最新かつ最も先鋭的な金融のフロンティアである暗号資産に適用されている。極めて高いボラティリティ、急速な発展、そして(中央集権型取引所という「囲い込まれた庭」のみが存在する)デジタルネイティブであるという事実により、経済学者にとって暗号資産は天国のような場所となっている。それは、すべての取引が改ざん不可能な公開台帳に記録される、データに基づいた世界だ。これは数学者やデータサイエンティストにとって、探索すべき豊かな鉱脈となっている。
このオンチェーンデータは、取引量、ウォレット残高、スマートコントラクトの活動、ネットワーク手数料で構成され、市場の内部構造を透明かつリアルタイムに可視化する。これに加えて、取引所のオーダーブックの深さや、TwitterやRedditといったプラットフォーム上でのソーシャルメディア・センチメントによる、騒がしく時に混沌とした影響など、膨大なオフチェーンデータが組み合わさる。その作業は困難を極めるが、原理は明快だ。
その目的は、来年ビットコインが史上最高値を更新するかどうかを予測することではなく、日々の市場の混乱の中に潜む、利用可能な微細なパターンを見つけ出すことにある。 「それは、デリバティブの価格設定、取引所間の資本のフロー、あるいはブロックチェーンのトランザクションシステムの根本的なメカニズムに至るまで、どのような構造的な非効率性が存在するかを見つけ出すことです。」アルファの追求は、ウォール街のトレーディングフロアから、ブロックチェーンという分散型の世界へと舞台を移しました。
現代の数学的武器
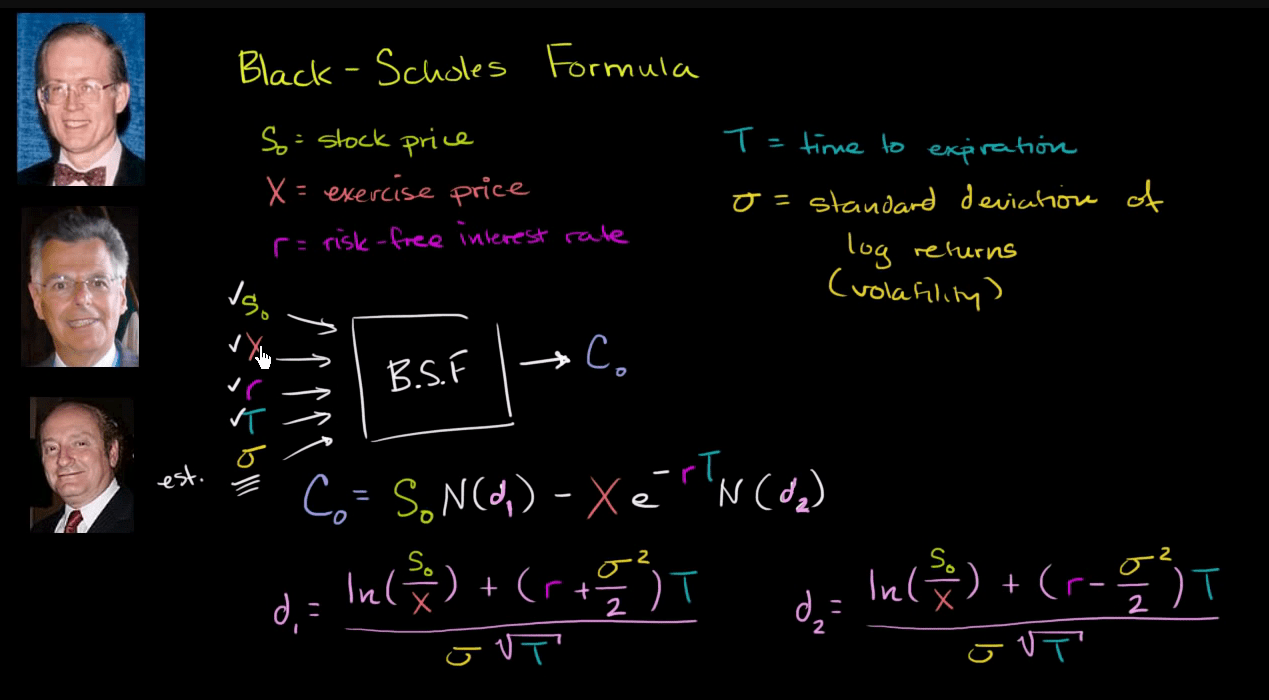
この新たな領域を攻略するため、今日のクオンツは、市場で起きていることを枠組みに当てはめて理解するための、広範かつ洗練された数学的モデルという武器を備えています。それらは、古典的な金融理論の修正版から、デジタル資産特有の性質に対処するために設計された全く新しいモデルまで多岐にわたります。伝統的金融に由来する最も基本的な概念の一つが、ブラック・ショールズ・モデルです。根本的には、これはデリバティブの価格を算出するための数式です。
このモデルは、市場は完全に効率的であり、資産価格は幾何ブラウン運動として知られる予測可能なランダムウォークに従い、ボラティリティは一定であるという、一連の理想化された仮定に基づいています。クリプト市場は完璧とは程遠いものの、ブラック・ショールズ・モデルは、急成長するクリプト・デリバティブの世界において、オプション価格を比較検討するために必要な不可欠な知的基盤であり続けています。しかし、その硬直的な仮定は、ボラティリティが極めて高く、「ファットテール」事象(つまり極端な価格変動)が日常的に発生するクリプトの領域では、しばしば破綻します。
これらの限界を克服するために、クオンツはより洗練された手法を用いることがよくあります。そのカテゴリーの一つが「確率的ボラティリティ・ジャンプ・モデル」と呼ばれるものです。これらのモデルは、ブラック・ショールズ・モデルの限界に対応するために開発されました。 これらのモデルは、2つの重要な市場の事実を認識しています。すなわち、ボラティリティは一定ではなく、時間の経過とともにランダム(確率的)に変化すること、そして価格は(重大なニュース発表や清算などにより)突然の大幅な急騰や変動に見舞われる可能性があるということです。数学的用語を用いて変動するボラティリティや大幅な価格の跳ね上がりを考慮することで、こうしたモデルは資産価格のダイナミクスについて(複雑ではあるものの)より現実的な視点を提供します。そして、激動の仮想通貨の世界において、特に価値を発揮する可能性があります。
さらに別のツールとして、モンテカルロ法が挙げられます。ブラック・ショールズ・モデルのような単一の美しい方程式を用いるのではなく、モンテカルロ法は「力まかせ(ブルートフォース)」のアプローチをとります。これは、現在の価格や推定ボラティリティの尺度といった初期入力に基づき、市場の将来の経路について数千、あるいは数百万回ものランダムなシミュレーションを行うことで機能します。
これらのシミュレーション結果の分布全体を精査することで、トレーダーはオプション・デリバティブの価値やポートフォリオに内在するリスク量について、確率的な直感を養うことができます。この柔軟性は、従来のモデルが必要とする長期的な実績データが不足していることが多く、複雑なパス依存型デリバティブがますます普及している仮想通貨市場において、極めて貴重なものです。
まさにここで、確率的ポートフォリオ理論(SPT)のような、ポートフォリオ構築に関するより現代的な見解が活きてきます。E. ロバート・ファーンホルツによって定式化されたSPTは、規範的(prescriptive)というよりも記述的(descriptive)なものです。市場が完全に効率的であるという仮定から出発するのではなく、実際に観察可能な市場価格の挙動を連続時間確率過程として捉え、そこから導き出されます。 これは、投資家がサイクル収益の期待値と一定レベルの分散を最小化する、古典的なポートフォリオ理論とは対照的です。
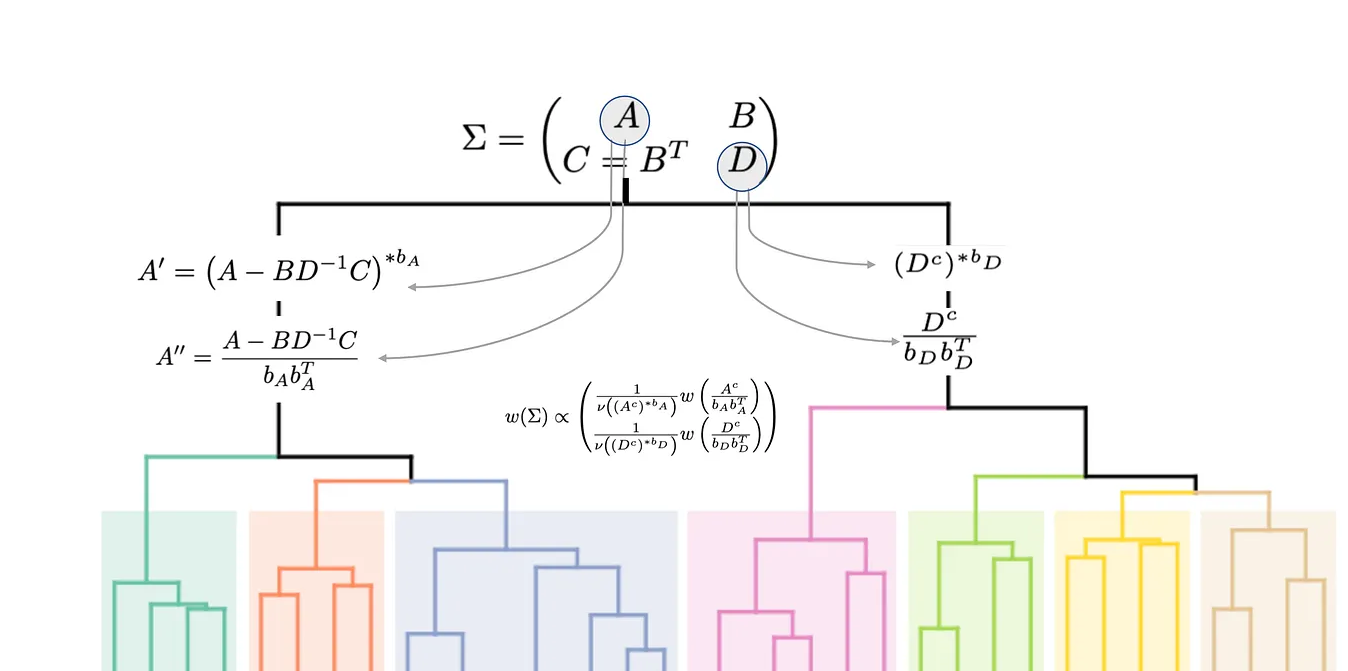
これにより、市場の方向性を予測するのではなく、ポートフォリオを定期的にリバランスして構成銘柄の多様な成長率を活用することで、市場全体をアウトパフォームすることを目指す戦略そのものが可能になります。これはより洗練されたアプローチであり、暗号資産の世界で見られる多様性や相関の欠如により適応しています。
これらは、デジタル時代のために設計された第2波の手法によって補完されています。チャート設計の現場では、暗号資産の価格を動的な非線形ポテンシャル下の粒子のように扱うため、ベイズ統計の枠組みから借用した手法を用いてモデリングが行われています。ベイズ統計学の背後にある主要な考え方は、そのシンプルさにおいて非常に美しいものです。ある事象について事前の信念を持ち、新しい証拠が集まるにつれてその信念を更新していくというものです。変化の激しい暗号資産の世界において、これは強力なコンセプトです。ベイズモデルは、新しい価格データ、取引量、あるいはソーシャルメディアのセンチメント指標などが届くたびに予測を継続的に更新できるため、より静的なモデルでは不可能な方法で、市場状況の変化にリアルタイムで対応することができます。
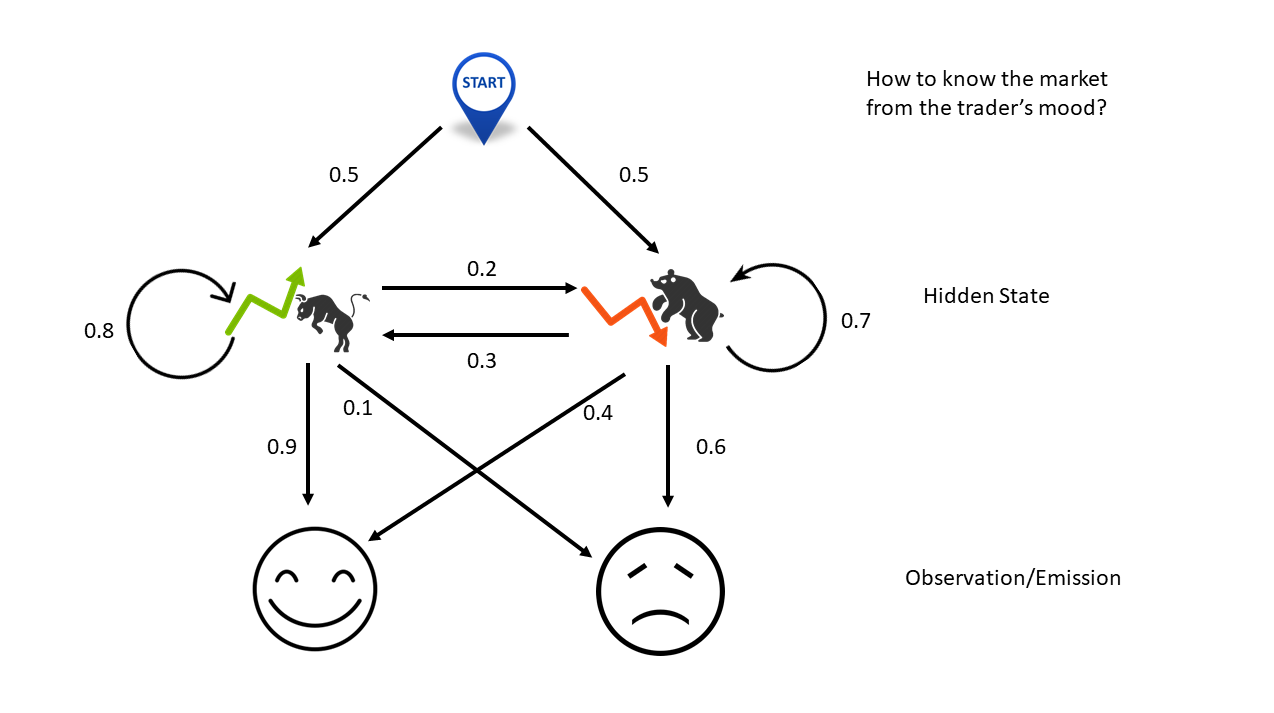
もう一つの強力なツールは、隠れマルコフモデル(HMM)です。HMMは、市場がさまざまな異なる「レジーム」または隠れ状態にあると仮定します。例えば、高収益で低ボラティリティの「強気相場」状態、マイナス収益で高ボラティリティの「弱気相場」レジーム、あるいは横ばいの保ち合いレジームなどです。このモデルは価格を分析し、市場が現在どの状態にあるのか、そして次に最も可能性の高い状態は何かを特定しようとします。
仮想通貨のように、センチメントが振り子のように激しく揺れ動き、わずか数時間で熱狂からパニックへと様変わりする市場において、HMM(隠れマルコフモデル)は、こうしたレジーム・チェンジ(局面の変化)を解明し、トレーダーが状況に応じて適応するためのスキルを身につける一助となるツールです。
最後に、ベクトル自己回帰(VAR)モデルは、アルトコイン間の複雑な相関関係を解き明かすのに役立ちます。数千ものトークンが相互に関連し合う市場において、特定の銘柄を単独で分析するのはあまりに単純すぎると言えるでしょう。VARモデルは、複数の資産を一つのシステムとして捉えることで、この問題に対処します。例えば、イーサリアムのような主要資産の価格ショックがエコシステム全体にどのように波及し、DeFiやNFT分野の他の数十ものトークン価格にどのような影響を与えるかを探ることができます。これにより、市場における因果関係のネットワークや伝播効果をマッピングし、どの銘柄が市場を牽引し、どの銘柄がそれに追随しているかを明らかにすることで、システムリスクと機会のより包括的な全体像を提示します。
コード化された市場の力と落とし穴
こうした高度な数学的モデルを用いて仮想通貨市場を研究することは、大きな可能性を秘めていますが、同時に危険も伴います。その利点は明白です。極めて投機的とされる領域において、データに基づいたロードマップを提供してくれる点です。しかし、すべてのクオンツが知っている通り、モデルはあくまで現実を抽象化したものに過ぎず、過度に依存すれば破滅を招きかねません。つまり、ここではバランス感覚が必要なのです。潜在的な利点と、クオンツ・ファンドが本質的に抱える負の側面を天秤にかけ、過去の失敗例と同じ轍を踏まないようにしなければなりません。
主なメリットとデメリットは以下の通りです:
1. メリット:膨大なデータの中から、意味のあるシグナルを算出できるという利点があります。 計量モデルは、人間には不可能な、数千の資産と数百万の取引という膨大なデータの中に隠された微細な相関関係やパターンを捉えることができます。これにより、損失を測定・管理できる、より規律ある体系的なリスク管理アプローチが可能になります。また別の側面として、これらのモデルはアルゴリズム取引の主力であり、ミリ秒単位の極めて短時間の機会を捉えるスピードで、戦略を自動実行することを可能にします。この「嗅ぎ分ける」能力は、レートや供給量が電光石火の速さで変化するTRONネットワークにおけるエネルギー市場のような、複雑なサブセクターにおいて不可欠です。体系的な手法を堅持することで、取引から恐怖や強欲といった感情を排除でき、その結果、より一貫性のある実行が可能になります。
2. デメリット:最大のリスクは「モデル・リスク」です。いかなるモデルも、その構築の根拠となる前提条件以上の精度を持つことはありません。前提条件が誤っていたり、モデルが想定していない形で市場環境が変化したりした場合、そのモデルは壊滅的な失敗を招く可能性があります。LTCMの事例は、短期的な強欲さゆえに周囲を巻き込んで破綻させた結末を示す、時代を超えた教訓として語り継がれるべきでしょう。入力データの質もまた重要な弱点です。欠陥のあるデータや「ダーティ」なデータは、誤った判断を導き、多額の損失を伴う取引ミス 優れたクオンツ企業は、モデルを「絶対的な真理」としてではなく、市場に内在する不確実性を理解し、対処するための手段として活用しています。彼らは絶えずモデルの反復と微調整を繰り返し、市場の変化に応じて時にはそれを破棄することもあります。彼らは「地図は現地そのものではない」ということを熟知しているのです。Tronネットワークにおけるエネルギーレンタル市場のような、システムの極めてダイナミックな相互作用は、この適応の好例です。新たなプロバイダーや価格決定メカニズムが絶えず環境を変化させているからです。成功しているクオンツ企業は、予測を行う企業であると同時に、優れたリスク管理企業でもあるのです。
次なるシモンズを求めて
ジム・シモンズとメダリオン・ファンドの物語には、それが生み出した途方もない富以上の意味があります。それは、異なる思考法の物語なのです。彼は、人間の感情や直感に左右されやすい職業においてさえ、健全で実証的な手法が勝利を収められることを証明しました。市場の喧騒と混乱の底には、価格変動に関する数学的論理が存在することを示したのです。それは常に正確な予測につながるわけではありませんが、十分に根拠のある投資機会を生み出すことができます。彼の遺志は金融界に大きな影響を与え続けています。それは既存システムへの生ける反証であり、市場のコードは確かに「解読可能」であることを思い出させてくれます。彼は何が達成可能かを再定義し、「スター銘柄選定者」対「匿名の科学者チーム」というパラダイムを塗り替えたのです。
仮想通貨というデジタル・フロンティアに新たな有能な人材たちが集まる中、誰かが彼の成功を再現するのは、もはや「もし」の問題ではなく「いつ」の問題です。大胆なデータサイエンスに開かれ、完全にデジタルで、決して眠ることのない仮想通貨市場は、おそらく21世紀のクオンツ革命にとって完璧な環境と言えるでしょう。ツールはより洗練され、データはより豊富になり、非効率性を発見して利用する機会は至る所に存在しています。
ここは、斬新さと数学的実験が惜しみなく報われる舞台です。
しかし、次なるサイモンズを目指す者にとって、その道は決して平坦ではありません。大小数百ものクオンツ・ファンドがアルファを求めて暗号資産市場を精査しており、競争はかつてないほど激化しています。市場そのものも再帰的です。非効率性を利用するクオンツが増えれば増えるほど、その非効率性は消失する傾向にあります。それは終わりのない軍拡競争であり、より複雑なモデルと、より高速な執行速度が常に求められます。それは途方もない困難に満ちた危険な旅路ですが、ジム・サイモンズから学べる点があるとすれば、十分な数学的才能とコンピューティング・パワーを味方につければ、おそらく、あるいはひょっとすると、あなたも市場に打ち勝つことができるかもしれないということです。そこで、Netts Energy Marketが、必要な時に最適なエネルギー価格を見つけるお手伝いをします: