Крипто та математика: чи можливо обіграти ринок?
Джим Саймонс довів, що математика здатна знаходити ринкові переваги — сучасні кванти переносять ці ідеї на ончейн-дані, моделі та ліміти, де жодна формула не гарантує перемоги.
Інші мови: EnglishРусскийEspañol中文ไทยFrançaisTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
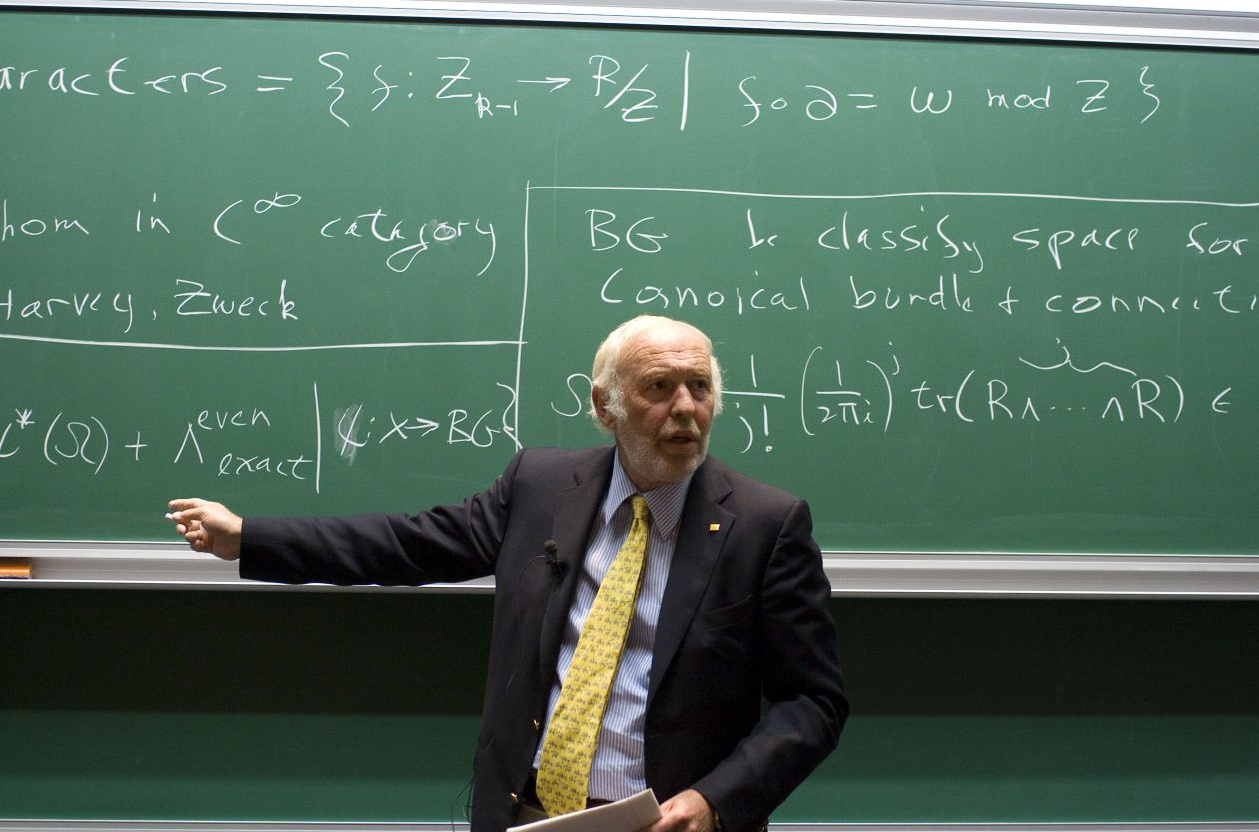
Зміст
Історія Джима Саймонса — це не історія людини, яка просто управляє грошима, хоча він і є одним із найуспішніших керуючих активами у світі. Це розповідь про людину, яка зазирнула у вируючий, неспокійний світ Волл-стріт і побачила там не хаос, а порядок — математичний порядок у формі таємничих і прекрасних закономірностей. Саймонс, відомий математик і колишній дешифрувальник АНБ, заснував хедж-фонд Renaissance Technologies у 1982 році.
Його флагманський фонд, утаємничений Medallion Fund, згодом став найприбутковішим в історії, демонструючи приголомшливу середньорічну дохідність понад 60% протягом трьох десятиліть. У той час як інші покладалися на інтуїцію, передчуття та стандартний аналіз, Саймонс і його армія докторів наук у галузі математики, фізики та статистики довіряли лише двом речам: самим даним — електронному «шепоту» Волл-стріт, відтвореному на їхніх комп’ютерах, — та моделям, які вони створювали для їх інтерпретації. Людина, яка зламала код Волл-стріт; він був «Королем квантів». Проте Renaissance вирізняла її культура — вона була більше схожа на університетську кафедру математики, ніж на велику фірму з Волл-стріт, що грає по-крупному.
Саймонс культивував атмосферу глибокої співпраці та допитливості, залучаючи до роботи експертів, які майже або зовсім не мали досвіду у фінансах. Він вважав, що найкращі ідеї народжуються тоді, коли дивишся на ринок свіжим поглядом, вільним від упереджених уявлень Волл-стріт. Це був неординарний стиль, який виправдав себе; він дозволив їм протягом багатьох років розробляти методи статистичного арбітражу та високочастотного трейдингу, що значно випереджали галузеві стандарти.
Власна біографія Саймонса навряд чи нагадувала життєпис титана Волл-стріт. Задовго до того, як він здійснив революцію в інвестуванні, він був високоповажним науковцем. Його внесок у геометрію та топологію сприяв відкриттю форми Черна — Саймонса, яка згодом стала вважатися значущим складним математичним об’єктом для теорії струн і квантової теорії поля.
Ця здатність до абстрактного, багатовимірного мислення вирізняла його з-поміж інших. Він сприймав ринок не як сукупність окремих компаній, а радше як динамічну систему, керовану фундаментальними принципами, подібними до фізичної сили. Він ставився до інвестування як до наукової задачі, яку можна розв'язати, зібравши достатньо даних і застосувавши відповідні алгоритми для відокремлення сигналу від шуму.Його команда поглинала величезні обсяги даних — від історичних цін на акції до погодних умов — у пошуках будь-яких передбачуваних, невипадкових ефектів, на яких можна було б зіграти. Вони створювали складні алгоритми, здатні автоматично відкривати угоди, щоб отримувати прибуток від мізерних, швидкоплинних неефективностей, які людське око ніколи б не помітило. Вони не прогнозували напрямок ринку в довгостроковій перспективі; вони просто знаходили крихітні, надійні переваги, а потім експлуатували їх мільйони разів поспіль.
Такий підхід також значною мірою покладався на «чисті» дані та потужну інфраструктуру — аспекти, яких традиційним фондам здебільшого критично бракувало. Ключова ідея полягала в тому, що за наявності достатньої кількості даних виявляться ледь помітні закономірності, що прогнозують поведінку споживачів. Ці патерни могли бути зовсім незначними, але все одно приносити величезні прибутки за умови їх масштабного використання.
Стара стратегія, але з новими горизонтами
Звісно, сьогоднішній фінансовий світ — це зовсім інша стихія порівняно з тією, яку Саймонс підкорив так давно. Ринки стали швидшими, глобалізованішими та нескінченно складнішими. «Низько висячі плоди» неефективності, які збирав фонд Medallion, давно зникли з ринку — їх витіснили шляхом арбітражу натовпи квант-трейдерів, що пішли стопами Саймонса.
Його оригінальні моделі, якби їх оприлюднили сьогодні, могли б здатися застарілими або неактуальними для сучасного стрімкого алгоритмічного трейдингу. Однак вважати це приводом для того, щоб відректися від його спадщини, було б абсолютно хибним висновком. Справжній геній полягав не в якійсь конкретній моделі, а в самому підході: ринки — будь-які ринки, навіть ті, що здаються ідеально ефективними — сповнені тріщин і стиків. «Ідея полягає в тому, щоб створити математичну лінзу, достатньо гостру, щоб їх помітити».
І тепер цей самий підхід застосовується на новітньому та найбільш неординарному фінансовому рубежі — у криптовалютах. Завдяки захмарній волатильності, стрімкому розвитку та тому факту, що це суто цифрове середовище (де лише централізовані біржі є закритими екосистемами), економісти вважають криптосвіт справжнім раєм. Це світ, заснований на даних, де всі транзакції записуються в незмінний публічний реєстр. Це відкриває перед математиками та фахівцями з аналізу даних багате поле для досліджень.
Ці ончейн-дані включають обсяги транзакцій, баланси гаманців, активність смартконтрактів та мережеві комісії, забезпечуючи прозорий огляд внутрішніх механізмів ринку в режимі реального часу. Це доповнюється величезним масивом офчейн-даних, таких як глибина книги ордерів на біржах або гучний — а іноді й хаотичний — вплив настроїв у соціальних мережах на таких платформах, як Twitter і Reddit. Завдання складне, але принцип простий.
Мета полягає не в тому, щоб передбачити, чи досягне біткоїн нового історичного максимуму наступного року, а в тому, щоб виявити тонкі закономірності в щоденному ринковому хаосі, які можна використати. «Це пошук структурних неефективностей, чи то в ціноутворенні деривативів, чи в потоках капіталу між біржами, чи навіть у фундаментальних механізмах транзакційної системи блокчейну». Пошук «альфи» перемістився з торгових залів Волл-стріт у децентралізований світ блокчейну.
Сучасний математичний арсенал
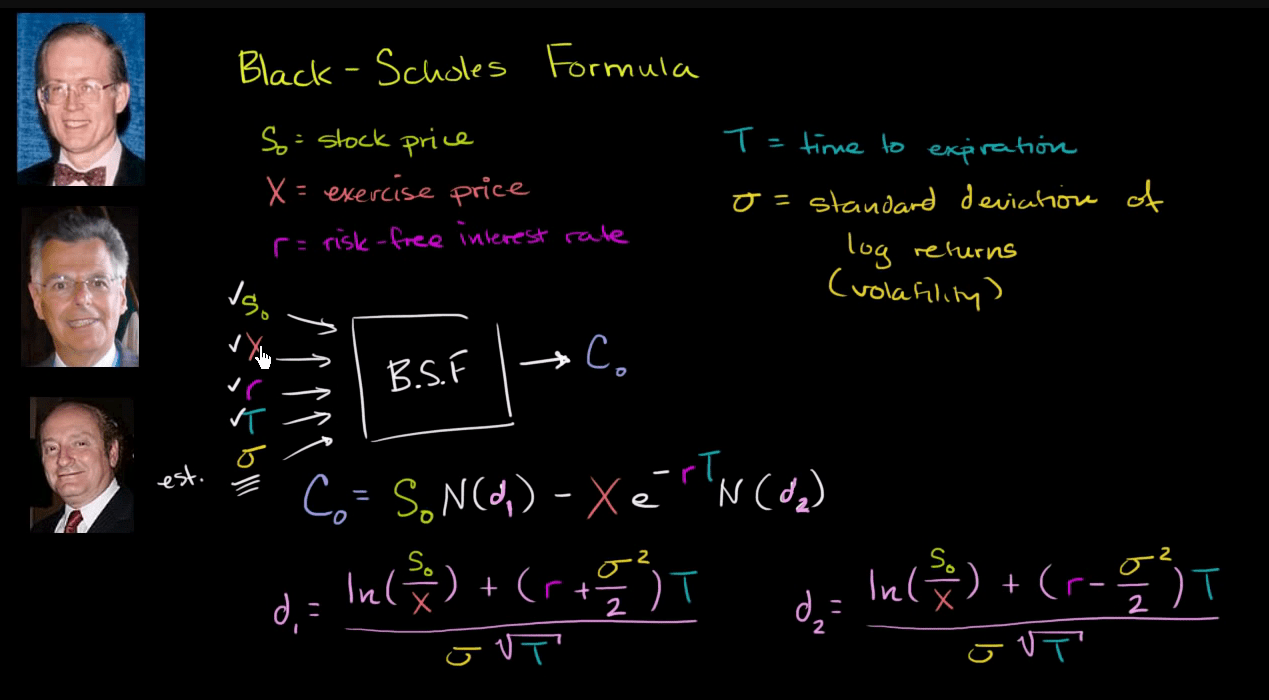
Щоб орієнтуватися в цьому новому ландшафті, сьогоднішні кванти озброєні великим і складним арсеналом математичних моделей, які пропонують різні способи структурування та розуміння того, що відбувається на ринках. Вони варіюються від модифікованих версій класичних фінансових теорій до абсолютно нових моделей, розроблених для врахування унікальних особливостей цифрових активів. Однією з базових ідей, запозичених із традиційних фінансів, є модель Блека — Шоулза. По суті, це формула для розрахунку ціни деривативів.
Вона базується на низці ідеалізованих припущень: ринки є ідеально ефективними, ціни на активи слідують передбачуваному «випадковому блуканню», відомому як геометричний броунівський рух, а волатильність є постійною. І хоча крипторинок далекий від ідеалу, модель Блека — Шоулза залишається важливою інтелектуальною основою, з якою необхідно порівнювати ціноутворення опціонів у цьому світі криптодеривативів, що стрімко розвивається. Проте її жорсткі припущення часто не спрацьовують у світі криптовалют, де волатильність відома своєю нестримністю, а події з «товстими хвостами» — тобто екстремальні цінові коливання — є регулярним явищем.
Щоб подолати ці обмеження, кванти часто використовують складніші методи. Одна з таких категорій називається моделями стрибкоподібної стохастичної волатильності (Stochastic Volatility Jump Models). Ці моделі стали відповіддю на недоліки моделі Блека — Шоулза.
Вони враховують два ключові ринкові факти: те, що волатильність не є постійною, а змінюється з часом випадковим (стохастичним) чином; а також те, що ціни можуть зазнавати раптових значних стрибків або коливань (наприклад, через вихід важливих новин або ліквідації). Використовуючи математичні методи для врахування коливань волатильності та значних цінових стрибків, такі моделі пропонують більш реалістичний (хоча й складний) погляд на динаміку цін активів — і можуть виявитися особливо цінними в турбулентному світі криптовалют.Ще одним подібним інструментом є методи Монте-Карло. На відміну від єдиного витонченого рівняння, як у моделі Блека-Шоулза, метод Монте-Карло — це підхід «грубої сили». Він працює шляхом проведення багатьох тисяч, а то й мільйонів випадкових симуляцій майбутньої траєкторії ринку на основі вхідних даних, таких як поточна ціна та певний показник розрахункової волатильності.
Аналізуючи весь розподіл цих змодельованих результатів, трейдер може сформувати імовірнісне розуміння вартості опціонного деривативу або рівня ризику в портфелі. Така гнучкість є неоціненною у криптосфері, де активам часто бракує тривалої історії ринкових даних, необхідної для традиційних моделей, і де дедалі більшого поширення набувають складні деривативи, вартість яких залежить від траєкторії ціни (path-dependent).
Саме тут можуть стати в пригоді більш сучасні підходи до побудови портфеля, такі як стохастична теорія портфеля (SPT). SPT, розроблена Е. Робертом Фернхольцом, є радше описовою, ніж нормативною. Вона не базується на припущенні про ідеальну ефективність ринків; натомість вона виходить із гіпотетичної поведінки реальних, спостережуваних ринкових цін як випадкових процесів із безперервним часом. Це контрастує з класичною портфельною теорією, де інвестор мінімізує математичне сподівання циклічної прибутковості та сталий рівень дисперсії.
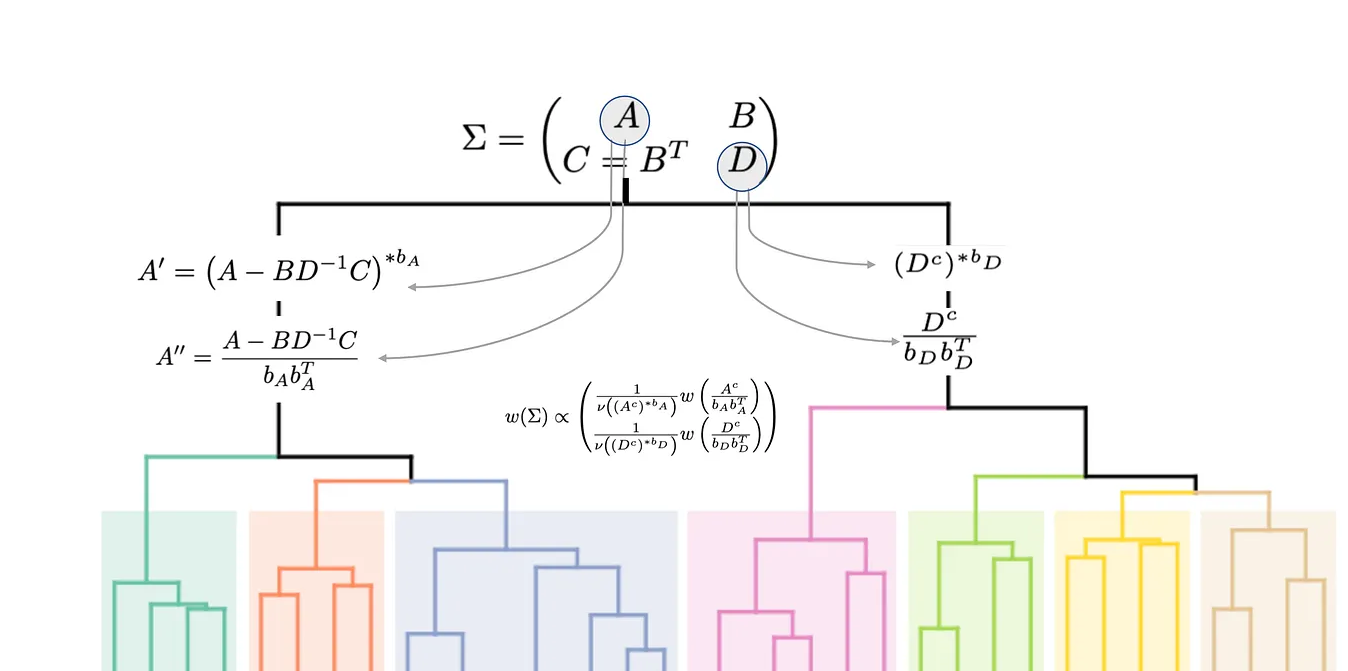
Це, у свою чергу, уможливлює саме ті стратегії, що прагнуть перевершити ринок у цілому не шляхом прогнозування напрямку його руху, а через періодичне ребалансування портфеля для використання різниці в темпах зростання його складових. Це більш тонкий підхід, краще адаптований до різноманітності та відсутності кореляції, що спостерігаються у криптосвіті.
Їх доповнює друга хвиля методів, розроблених для цифрової ери. У кабінетах аналітиків ціни на криптовалюти моделюються за допомогою методів, запозичених із байєсівських моделей, де вони розглядаються як частинки під впливом динамічного нелінійного потенціалу. Ключова ідея байєсівської статистики прекрасна у своїй простоті: ви маєте апріорне припущення щодо чогось, а потім оновлюєте його в міру накопичення нових даних. У динамічному світі крипто це потужна концепція. Байєсівська модель здатна безперервно оновлювати свої прогнози в міру надходження нових даних про ціни, обсяги транзакцій або навіть показників настроїв у соціальних мережах, що дозволяє їй реагувати на зміну ринкових умов у режимі реального часу так, як не здатні статичні моделі.
Ще одним потужним інструментом є прихована марковська модель (HMM). HMM припускає, що ринок може перебувати в різних «режимах» або прихованих станах — наприклад, у стані «бичачого ралі» з високою прибутковістю та низькою волатильністю, у режимі «ведмежого ринку» з від’ємною прибутковістю та високою волатильністю або в режимі бокової консолідації. Модель аналізує ціну та намагається визначити, у якому стані перебуває ринок і який його наступний найбільш імовірний стан.
На ринку, настільки схильному до різких маятникових коливань настроїв, як криптосфера, де стан може змінюватися від ейфорії до паніки щогодини, HMM є тими інструментами, що здатні пролити світло на ці зміни режимів і допомогти трейдерам опанувати навички, які дозволять їм адаптуватися відповідним чином.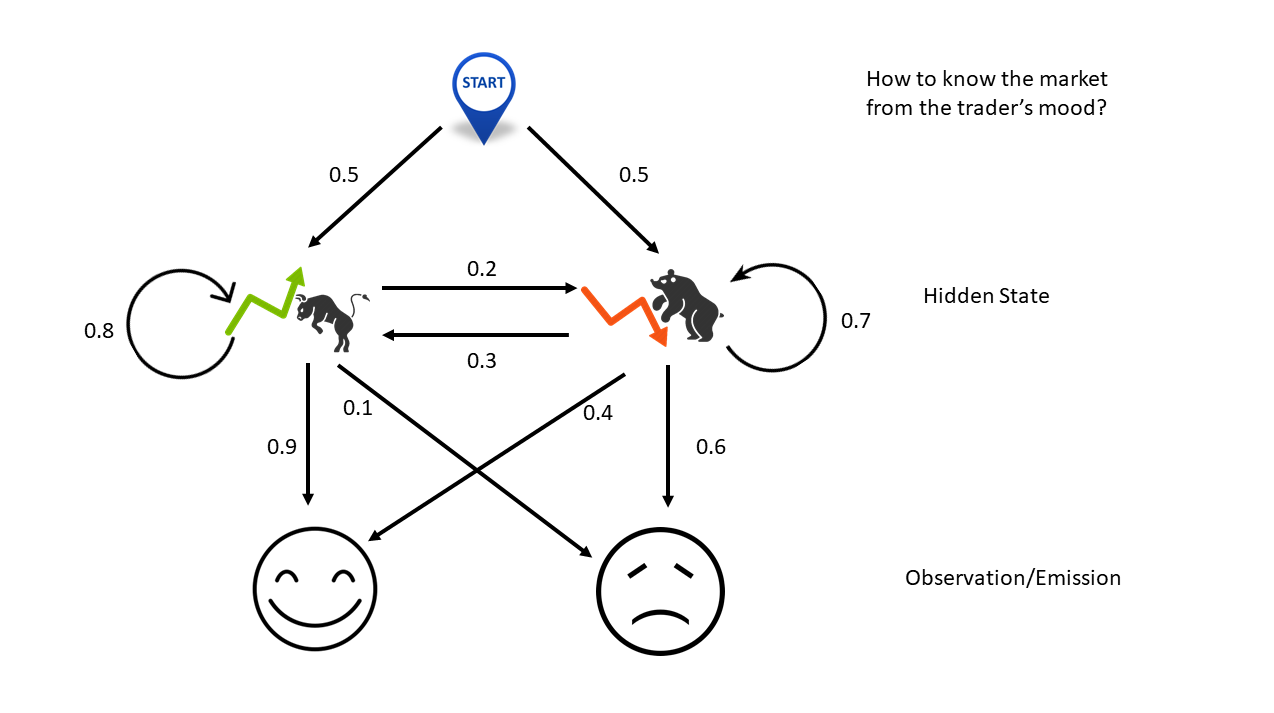
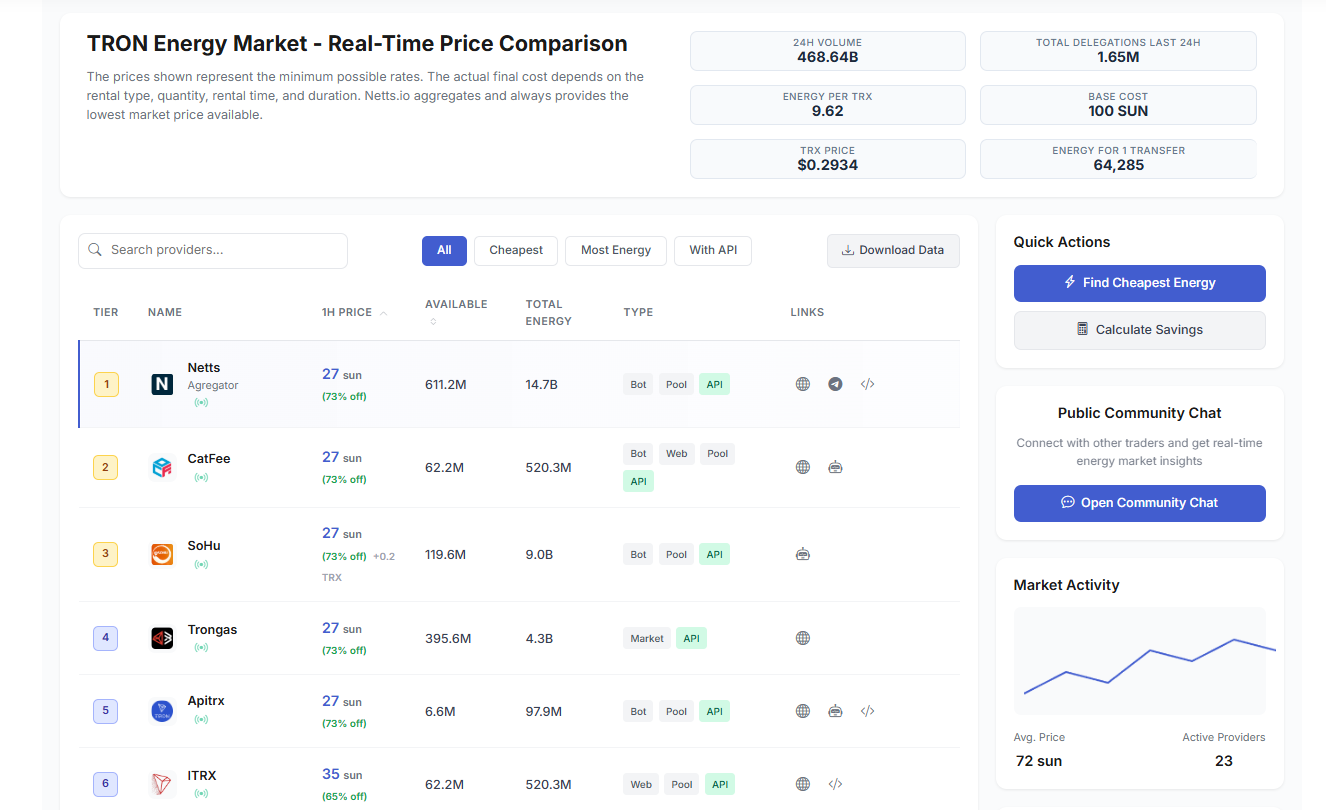
Нарешті, моделі векторної авторегресії (VAR) допомагають розплутати складну мережу взаємозв'язків між альткоїнами. На ринку з тисячами взаємопов'язаних токенів було б наївно розглядати будь-який із них ізольовано. Модель VAR вирішує це питання, розглядаючи безліч активів як єдину систему. Вона дозволяє дослідити, як ціновий шок такого великого активу, як Ethereum, поширюється екосистемою, впливаючи на ціни десятків інших токенів у секторах DeFi та NFT. Вона відображає причинно-наслідкову мережу та ефек Кількісні моделі здатні виявляти тонкі кореляції та закономірності, приховані в океані тисяч активів і мільйонів угод, що не під силу жодній людині. Це, у свою чергу, веде до більш дисциплінованого та методичного підходу до управління ризиками, де збитки можна виміряти та контролювати. З іншого боку, ці моделі є «робочими конячками» алгоритмічної торгівлі — вони дозволяють автоматично виконувати стратегії зі швидкістю, що дає змогу використовувати можливості, які тривають лічені мілісекунди. Така здатність до «сканування» є життєво важливою у складних підсекторах, таких як ринок енергії в мережі TRON, де курси та обсяги доступності змінюються з блискавичною швидкістю. Дотримання систематичного підходу усуває страх і жадібність із трейдингу, що забезпечує більш стабільне виконання угод.
2. Мінуси: Найбільшим ризиком є «ризик моделі». Будь-яка модель хороша лише настільки, наскільки правильними є припущення, на яких вона ґрунтується. Коли ці припущення виявляються хибними або ринкові умови змінюються таким чином, який модель не здатна врахувати, вона може зазнати вражаючого краху. Кейси LTCM мають залишатися позачасовим прикладом того, що трапляється, коли через власну короткострокову жадібність ви руйнуєте все для всіх. Якість вхідних даних є ще одним критичним вразливим місцем; помилкові або «брудні» дані можуть призвести до хибних рішень і дорогих торгових помилок. Нарешті, числові моделі особливо погано прогнозують події типу «чорний лебідь». Раптові регуляторні атаки, масштабні злами бірж або непередбачений технологічний прогрес — це події, що виходять за межі статистичних патернів історичних даних і можуть за одну ніч зробити навіть найтехнологічніші моделі неактуальними.
Зрештою, ці моделі — лише інструменти, а не кришталеві кулі. Вони дають інвесторам те, що можна назвати імовірнісною перевагою, або спосіб незначно схилити шанси на свою користь у великій кількості угод. Найкращі квант-фірми не використовують їх як джерело абсолютної істини, а радше як спосіб зрозуміти притаманну ринкам невизначеність та впоратися з нею. Вони постійно вдосконалюють моделі, коригують їх і час від часу відмовляються від них у міру зміни ринку; вони знають, що карта — це не територія. Високодинамічна взаємодія систем, таких як ринок оренди енергії в мережі TRON, є прикладом такої адаптації, оскільки нові постачальники та механізми ціноутворення постійно змінюють середовище. Успішна квант-фірма — це настільки ж компанія з управління ризиками, наскільки й компанія з прогнозування.
Полювання на наступного Саймонса
Історія Джима Саймонса та фонду Medallion — це не лише про неймовірні багатства, які він приніс: це розповідь про інший спосіб мислення. Він продемонстрував, що навіть у професії, де панують людські емоції та інтуїція, ґрунтовний емпіричний метод може перемогти. Він показав, що за ринковим шумом і хаосом стоїть математична логіка руху цін, яка, хоч і не завжди веде до точних прогнозів, здатна створювати добре обґрунтовані інвестиційні можливості. Його спадщина має величезний вплив на фінансовий світ — це живий докір системі та нагадування про те, що ринковий код справді можна зламати. Це переосмислило межі досяжного та змінило парадигму протистояння «зіркових» трейдерів та анонімних команд науковців.
Оскільки нова плеяда талановитих фахівців освоює цифровий фронтир криптовалют, питання не в тому, чи зможе хтось повторити його успіх, а в тому, коли це станеться. Крипторинок, відкритий для сміливої науки про дані, повністю цифровий і такий, що ніколи не спить, є, мабуть, ідеальним середовищем для кількісної революції XXI століття. Інструменти стали досконалішими, даних — більше, а можливості для виявлення та використання неефективності ринку зустрічаються всюди.
Це арена, де новизна та математичні експерименти щедро винагороджуються.Але наступному Саймонсу доведеться докласти чимало зусиль. Конкуренція також значно вища: сотні квантових фондів, великих і малих, прочісують крипторинок у пошуках альфи. Ринок сам по собі також рефлексивний; чим більше квантів використовують певну неефективність, тим швидше вона зникає. Це гонка озброєнь, яка ніколи не закінчується і вимагає дедалі складніших моделей та все вищої швидкості виконання операцій. Це небезпечна подорож, сповнена колосальних викликів, але якщо і можна чогось навчитися у Джима Саймонса, то це того, що, можливо, саме ви зможете переграти ринок — якщо маєте достатній математичний геній та обчислювальні потужності за спиною. Саме тут Netts Energy Market допоможе вам знайти вигідну ціну на Енергію саме тоді, коли вона вам потрібна: