Krypto und Mathematik: Lässt sich der Markt schlagen?
Jim Simons bewies, dass Mathe Marktvorteile finden kann – heutige Quants übertragen diese Ideen auf On-Chain-Daten, Modelle und Limits, wo keine Formel Gewinne garantiert.
Auch verfügbar auf: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaTagalog
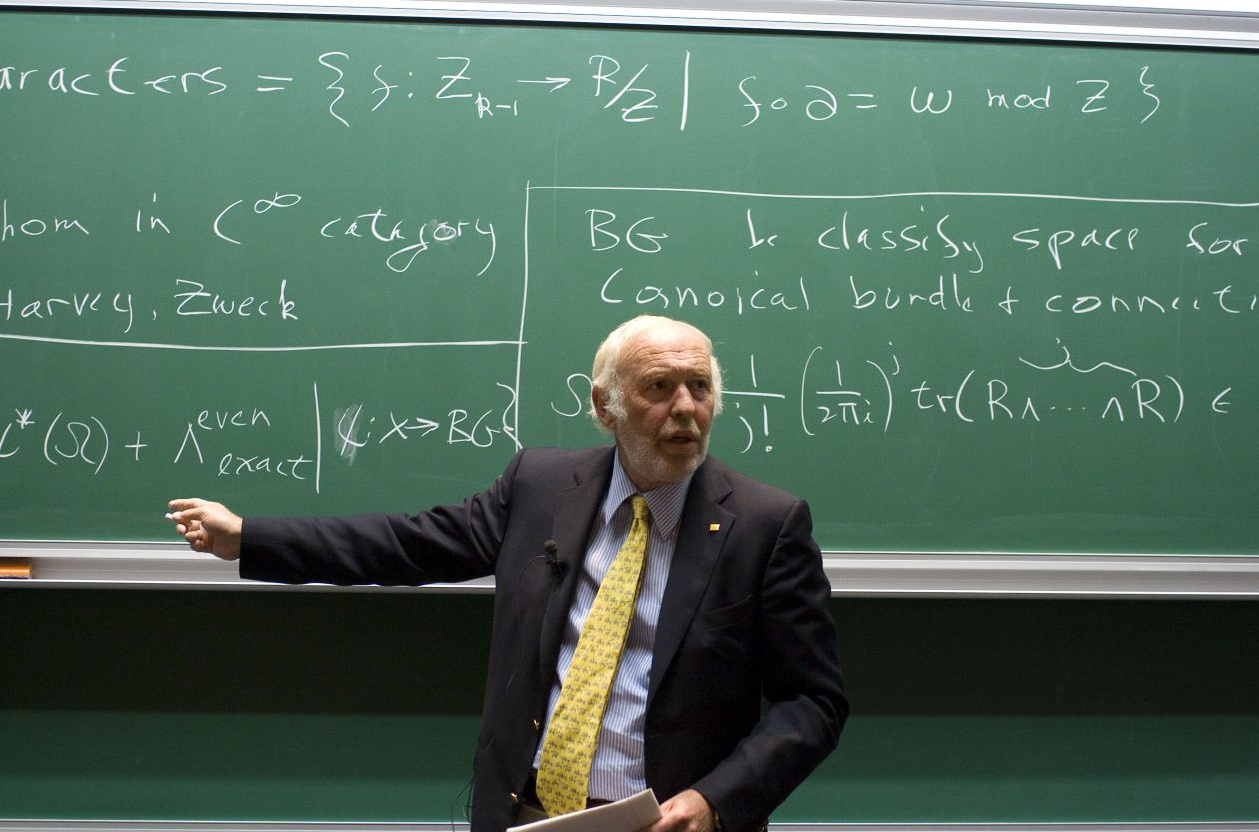
Inhalt
Die Geschichte von Jim Simons ist nicht die eines gewöhnlichen Vermögensverwalters, obwohl er zu den erfolgreichsten der Welt zählt. Es ist die Erzählung eines Mannes, der in die unruhige, chaotische Welt der Wall Street blickte und darin kein Durcheinander, sondern Ordnung sah – mathematische Ordnung in Form geheimnisvoller, eleganter Muster. Simons, ein renommierter Mathematiker und ehemaliger Codeknacker der NSA, gründete 1982 den Hedgefonds Renaissance Technologies.
Dessen Flaggschifffonds, der streng geheime Medallion Fund, entwickelte sich später zum lukrativsten der Geschichte und erzielte über drei Jahrzehnte hinweg atemberaubende durchschnittliche Jahresrenditen von über 60 %. Während andere auf ihre Intuition, ihr Bauchgefühl und Standardanalysen vertrauten, glaubten Simons und seine Riege von promovierten Mathematikern, Physikern und Statistikern nur an zwei Dinge: an die Daten selbst – elektronisches Flüstern der Wall Street, repliziert auf ihren Rechnern – und an die Modelle, die sie zur Interpretation entwickelten. Der Mann, der den Code der Wall Street knackte; er war der „Quant King“. Was Renaissance jedoch wirklich auszeichnete, war seine Kultur – weniger die einer glamourösen Wall-Street-Firma, sondern vielmehr die eines mathematischen Universitätsinstituts.
Simons förderte eine Atmosphäre intensiver Zusammenarbeit und Neugierde und stellte bekanntermaßen Experten ein, die wenig bis gar keine Finanzmarkterfahrung mitbrachten. Er war überzeugt, dass die besten Ideen dadurch entstehen, den Markt mit frischen Augen zu betrachten, frei von den vorgefassten Meinungen der Wall Street. Es war ein unkonventioneller Stil, der sich auszahlte: Er ermöglichte es ihnen, Methoden in der statistischen Arbitrage und im Hochfrequenzhandel zu entwickeln, die dem Branchenstandard jahrelang weit voraus waren.
Simons’ eigene Biografie glich kaum der eines typischen Wall-Street-Titanen. Lange bevor er das Investieren revolutionierte, war er ein hochgeschätzter Akademiker. Seine Beiträge zur Geometrie und Topologie führten unter anderem zur Entdeckung der Chern-Simons-Formen, die später zu bedeutenden mathematischen Objekten für die Stringtheorie und die Quantenfeldtheorie wurden. Diese Fähigkeit zum abstrakten, mehrdimensionalen Denken hob ihn ab. Er sah den Markt nicht als Ansammlung einzelner Unternehmen, sondern als dynamisches System, das von zugrunde liegenden Gesetzmäßigkeiten regiert wird – ähnlich einer physikalischen Kraft. Er begriff das Investieren als wissenschaftliche Fragestellung, die sich lösen ließe, wenn man nur genügend Daten sammelte und die passenden Algorithmen anwandte, um das Signal vom Rauschen zu trennen.
Sein Team saugte gewaltige Datenmengen auf, von historischen Aktienkursen bis hin zu Wettermustern, stets auf der Suche nach vorhersagbaren, nicht-zufälligen Effekten, die sich handeln ließen. Sie bauten hochentwickelte Algorithmen, die Trades vollautomatisch platzierten, um von winzigen, flüchtigen Ineffizienzen zu profitieren, die dem menschlichen Auge verborgen geblieben wären. Sie versuchten nicht, die langfristige Richtung des Marktes vorherzusagen; sie spürten lediglich minimale, verlässliche Kanten auf und nutzten diese millionenfach aus.
Dieser Ansatz war zugleich massiv auf saubere Daten und eine robuste Infrastruktur angewiesen – Bereiche, in denen traditionelle Fonds größtenteils erhebliche Defizite aufwiesen. Die Grundüberzeugung lautete: Mit ausreichend Daten würden subtile Muster sichtbar werden, die das Marktverhalten prognostizieren – Muster, die zwar winzig klein sein mochten, aber im großen Maßstab gehebelt enorme Gewinne abwerfen konnten.
Eine alte Strategie auf neuem Terrain
Natürlich ist die heutige Finanzwelt ein anderes Kaliber als jene, die Simons seinerzeit bezwang. Die Märkte sind schneller, globaler und unendlich viel komplexer. Die leicht erreichbaren Ineffizienzen, die der Medallion Fund einst abschöpfte, sind längst vom Markt verschwunden, wegarbitriert von Scharen quantitativer Trader, die in Simons’ Fußstapfen traten.
Seine ursprünglichen Modelle würden heute, entblößt im rasanten, algorithmischen Handel der Gegenwart, vielleicht antiquiert oder unbedeutend wirken. Dies jedoch als Grund zu nehmen, sein Erbe abzutun, hieße, die falsche Lehre daraus zu ziehen. Das wahre Genie lag nicht in einem einzelnen Modell, sondern im grundlegenden Ansatz: dass Märkte, jeder Markt, selbst solche, die vollkommen effizient erscheinen, voller Risse und Fugen sind. „Es kommt darauf an, ein mathematisches Objektiv zu konstruieren, das scharf genug ist, um sie zu erkennen.“
Und genau dieser Ansatz wird nun auf dem neuesten und unberechenbarsten Finanzterritorium angewandt: den Kryptowährungen. Angesichts schwindelerregender Volatilität, rasanter Entwicklungen und des rein digitalen Ursprungs (abgesehen von den geschlossenen Systemen zentralisierter Börsen) ist Krypto für Ökonomen das reinste Paradies. Es ist eine datengestützte Welt, in der jede Transaktion in einem unveränderlichen, öffentlichen Ledger festgehalten wird. Mathematikern und Data Scientists bietet dies eine reichhaltige Fundgrube.
Diese On-Chain-Daten umfassen Transaktionsvolumina, Wallet-Guthaben, Smart-Contract-Aktivitäten und Netzwerkgebühren und liefern einen transparenten Echtzeit-Einblick in das Getriebe des Marktes. Hinzu kommt eine Flut von Off-Chain-Daten wie die Orderbuchtiefe von Börsen oder der laute – und bisweilen chaotische – Einfluss der Social-Media-Stimmung auf Plattformen wie Twitter und Reddit. Die Aufgabe ist gewaltig, das Prinzip jedoch simpel.
Das Ziel besteht nicht darin vorherzusagen, ob Bitcoin im nächsten Jahr ein neues Allzeithoch erreicht, sondern darin, die subtilen, verwertbaren Muster im alltäglichen Marktchaos zu entdecken. Es geht darum aufzuspüren, welche strukturellen Ineffizienzen existieren – sei es bei der Preisbildung von Derivaten, beim Kapitalfluss zwischen Krypto-Börsen oder sogar in den grundlegenden Mechanismen des Transaktionssystems einer Blockchain. Die Jagd nach Alpha hat sich von den Handelssälen der Wall Street in die dezentrale Welt der Blockchain verlagert.
Das moderne mathematische Arsenal
Um sich in dieser neuen Landschaft zurechtzufinden, greifen heutige Quants auf ein umfangreiches und ausgefeiltes Arsenal mathematischer Modelle zurück, die unterschiedliche Blickwinkel auf das Marktgeschehen eröffnen. Diese reichen von modifizierten Versionen klassischer Finanztheorien bis hin zu völlig neuen Modellen, die speziell auf die Eigenheiten digitaler Assets zugeschnitten sind. Eine der grundlegendsten Ideen aus dem traditionellen Finanzwesen ist das Black-Scholes-Modell. Im Kern handelt es sich um eine Formel zur Preisberechnung von Derivaten.
Es basiert auf einer Reihe idealisierter Annahmen: Märkte seien vollkommen effizient, Vermögenspreise folgten einem vorhersagbaren, zufälligen Pfad (geometrische Brownsche Bewegung) und die Volatilität sei konstant. Obwohl der Kryptomarkt weit von Perfektion entfernt ist, dient Black-Scholes nach wie vor als unverzichtbare theoretische Basis für die Optionspreisbewertung in der florierenden Krypto-Derivate-Welt. Allerdings stoßen diese starren Annahmen im Krypto-Sektor schnell an ihre Grenzen, da die Volatilität bekanntermaßen ungezügelt ist und „Fat-Tail“-Ereignisse – sprich extreme Preisausschläge – an der Tagesordnung sind.
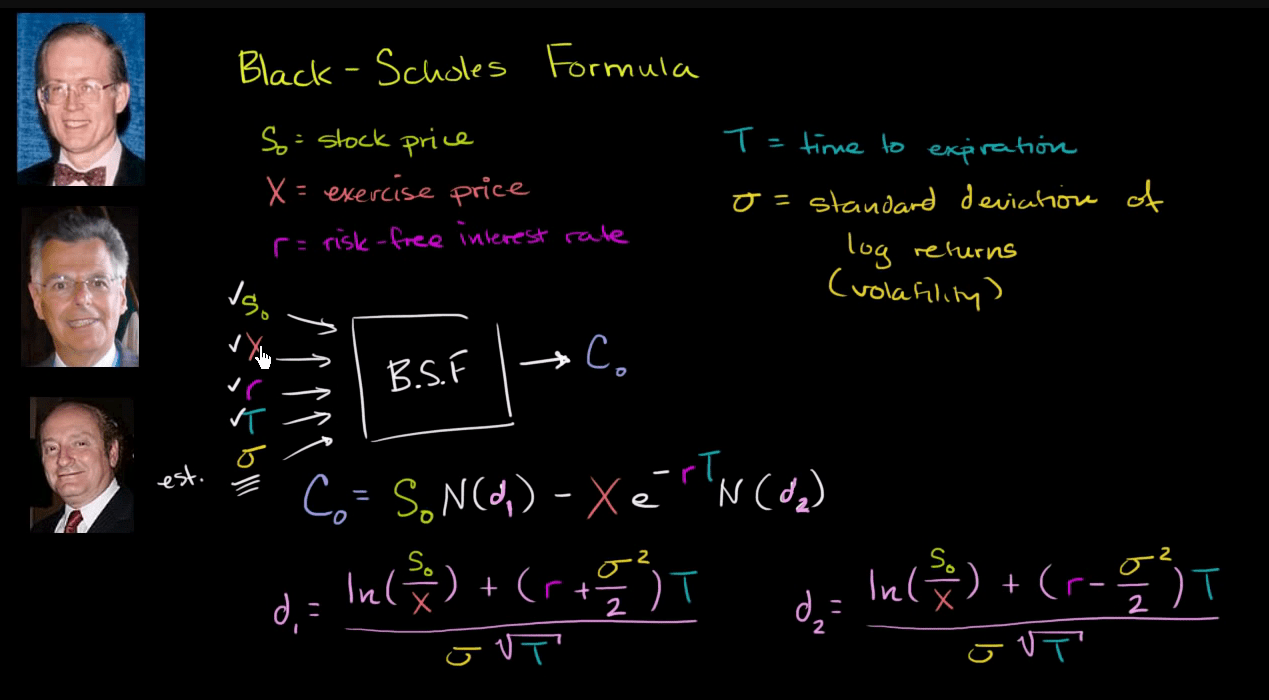
Um diese Limitierungen zu überwinden, nutzen Quants häufig fortschrittlichere Verfahren. Eine dieser Kategorien sind sogenannte stochastische Volatilitäts-Sprungmodelle. Diese Modelle sind die Antwort auf die Schwächen von Black-Scholes. Sie berücksichtigen zwei zentrale Marktfakten: Volatilität ist nicht konstant, sondern verändert sich über die Zeit hinweg auf zufällige (stochastische) Weise; zudem können Kurse plötzliche, heftige Sprünge vollziehen (beispielsweise durch Eilmeldungen oder Massenliquidationen). Indem sie schwankende Volatilität und massive Preissprünge mathematisch abbilden, bieten solche Modelle ein realistischeres (wenn auch komplexeres) Bild der Preisdynamik – was in der turbulenten Krypto-Welt besonders wertvoll sein kann.
Ein weiteres Werkzeug sind Monte-Carlo-Methoden. Statt einer einzelnen geschlossenen Gleichung wie bei Black-Scholes verfolgt Monte Carlo einen Brute-Force-Ansatz. Dabei werden viele Tausende, wenn nicht Millionen zufälliger Simulationen des zukünftigen Marktverlaufs auf Basis von Ausgangswerten wie dem aktuellen Kurs und einer geschätzten Volatilität berechnet.
Durch die Analyse der gesamten Wahrscheinlichkeitsverteilung dieser Simulationsergebnisse entwickelt ein Trader ein fundiertes Gespür für den Wert eines Optionsderivats oder das Verlustrisiko eines Portfolios. Diese Flexibilität ist im Kryptobereich unschätzbar, da Vermögenswerte oft keine langen historischen Track Records besitzen, wie sie traditionelle Modelle voraussetzen, und pfadabhängige, komplexe Derivate immer weiter zunehmen.
Genau hier kommen modernere Ansätze des Portfoliomanagements ins Spiel, wie etwa die Stochastische Portfoliotheorie (SPT). Die von E. Robert Fernholz formulierte SPT ist beschreibend statt vorschreibend. Sie setzt nicht voraus, dass Märkte vollkommen effizient sind; stattdessen arbeitet sie mit dem hypothetischen Verhalten realer, beobachtbarer Marktpreise als stetige Zufallsprozesse. Dies steht im Gegensatz zur klassischen Portfoliotheorie, bei der ein Anleger den Erwartungswert zyklischer Renditen bei konstantem Risikoniveau optimiert.
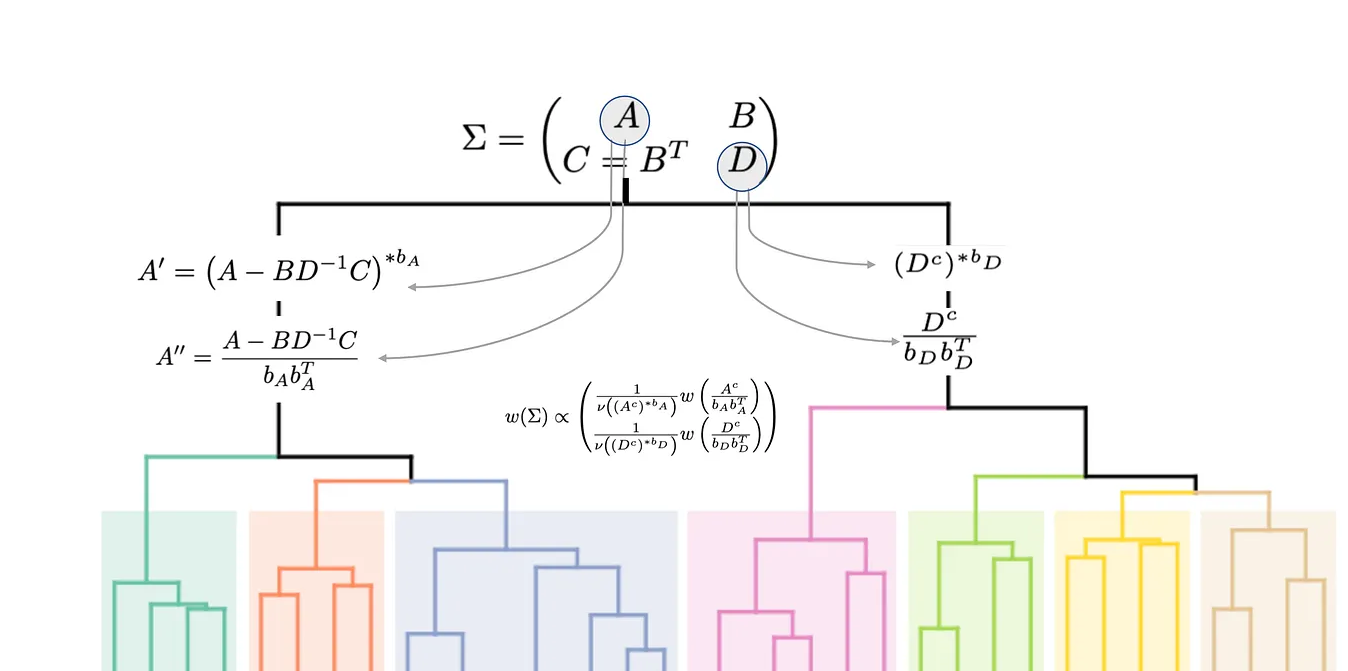
Dies ermöglicht Strategien, die darauf abzielen, den Gesamtmarkt zu übertreffen – nicht durch Vorhersage künftiger Kursrichtungen, sondern durch periodisches Rebalancing des Portfolios, um unterschiedliche Wachstumsraten der einzelnen Assets auszunutzen. Es ist ein weitaus differenzierterer Ansatz, der deutlich besser zur Dynamik und mangelnden Korrelation in der Krypto-Welt passt.
Ergänzt werden diese Verfahren durch eine zweite Welle an Methoden, die für das digitale Zeitalter entworfen wurden. In Analyse-Tools werden Kryptopreise anhand bayesianischer Modelle abgebildet, bei denen Kurse ähnlich wie Teilchen in dynamischen, nicht-linearen Potenzialfeldern behandelt werden. Der Kerngedanke der Bayesschen Statistik besticht durch seine Einfachheit: Man hat eine Ausgangsannahme zu einem Zustand und aktualisiert diese, sobald neue Erkenntnisse eintreffen. In der schnelllebigen Krypto-Sphäre ist dies ein mächtiges Konzept. Ein bayesianisches Modell kann seine Prognosen fortlaufend nachjustieren, wenn neue Kursdaten, Transaktionsvolumina oder Stimmungsindikatoren aus sozialen Netzwerken eintreffen – und so in Echtzeit auf Marktveränderungen reagieren, wie es statische Modelle schlichtweg nicht können.
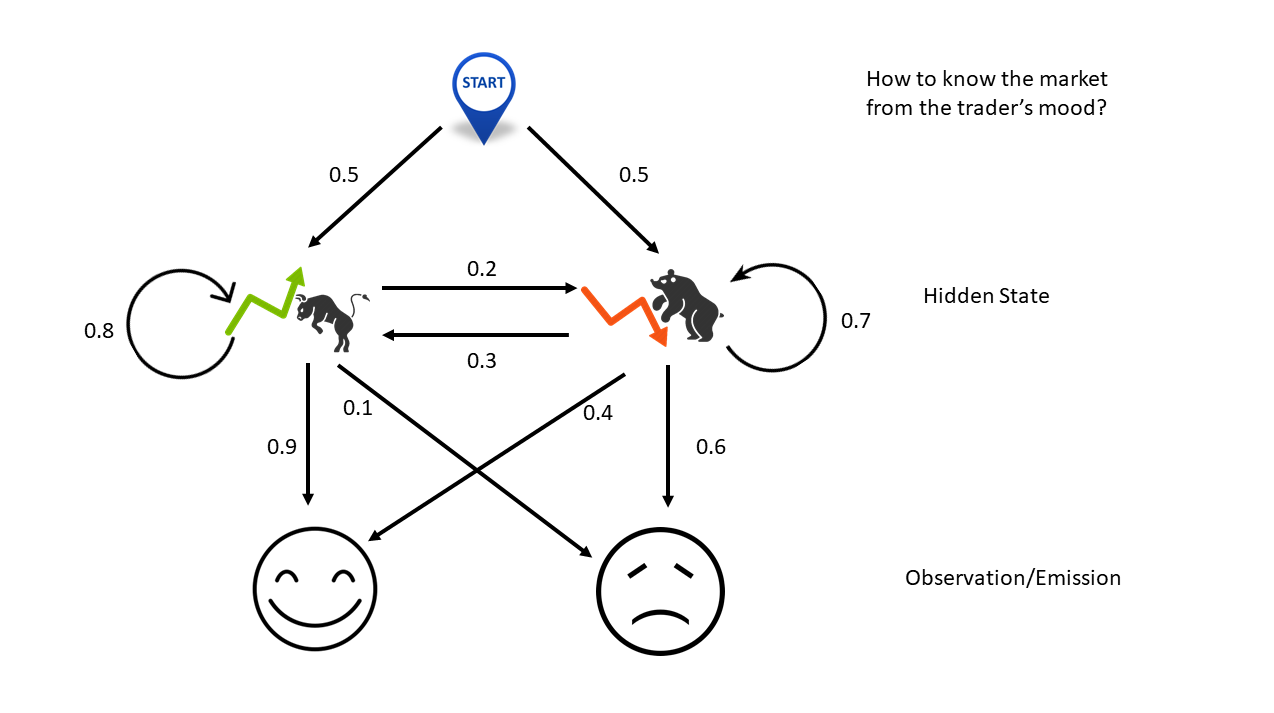
Ein weiteres starkes Instrument sind Hidden-Markov-Modelle (HMM). Ein HMM geht davon aus, dass sich der Markt in unterschiedlichen verborgenen „Regimes“ oder Zuständen befinden kann – etwa einem Bullenmarkt-Regime mit hohen Renditen und geringer Volatilität, einem Bärenmarkt-Regime mit negativen Renditen und hoher Volatilität oder einer Seitwärtsphase. Das Modell analysiert die Kursmuster und versucht zu bestimmen, in welcher Verfassung sich der Markt befindet und welcher Zustand als nächstes am wahrscheinlichsten ist. In einem Markt, der so extremen Stimmungsschwankungen unterliegt wie Krypto, wo die Stimmung stündlich von Euphorie in Panik kippen kann, machen HMMs diese Phasenwechsel transparent und liefern Tradern das Rüstzeug, um sich flexibel anzupassen.
Schließlich helfen Vektorautoregressive Modelle (VAR) dabei, das verworrene Beziehungsnetz zwischen alternativen Kryptowährungen zu entflechten. In einem Markt mit Tausenden miteinander verknüpften Tokens wäre es naiv, ein einzelnes Asset isoliert zu betrachten. Das VAR-Modell löst dies, indem es mehrere Assets als Gesamtsystem erfasst. Es simuliert, wie sich ein Kursschock bei einem großen Asset wie Ethereum durch das Ökosystem fortpflanzt und Dutzende anderer Tokenpreise im DeFi- und NFT-Sektor mitreißt. Es zeichnet das Kausalitätsnetzwerk sowie Ansteckungseffekte am Markt nach, zeigt auf, welche Coins das Feld anführen und welche folgen, und liefert so ein ganzheitlicheres Bild von systemischen Risiken und Chancen.
Macht und Tücken eines codierten Marktes
Die Anwendung solch hochentwickelter mathematischer Modelle auf die Kryptomärkte birgt großes Potenzial, ist jedoch keineswegs frei von Gefahren. Die Vorzüge liegen auf der Hand: ein datengetriebener Kompass durch ein Terrain, das ansonsten für bloße Spekulation berüchtigt ist. Doch jeder Quant weiß auch, dass Modelle eine Abstraktion der Wirklichkeit sind und ein blindes Verlassen auf sie geradewegs in den Ruin führen kann. Es bedarf also eines sensiblen Balanceakts: Potenzielle Vorteile müssen stets gegen die systemimmanenten Risiken quantitativer Fonds abgewogen werden – um nicht dasselbe Schicksal wie gescheiterte Vorreiter zu erleiden.
Die wichtigsten Vor- und Nachteile im Überblick:
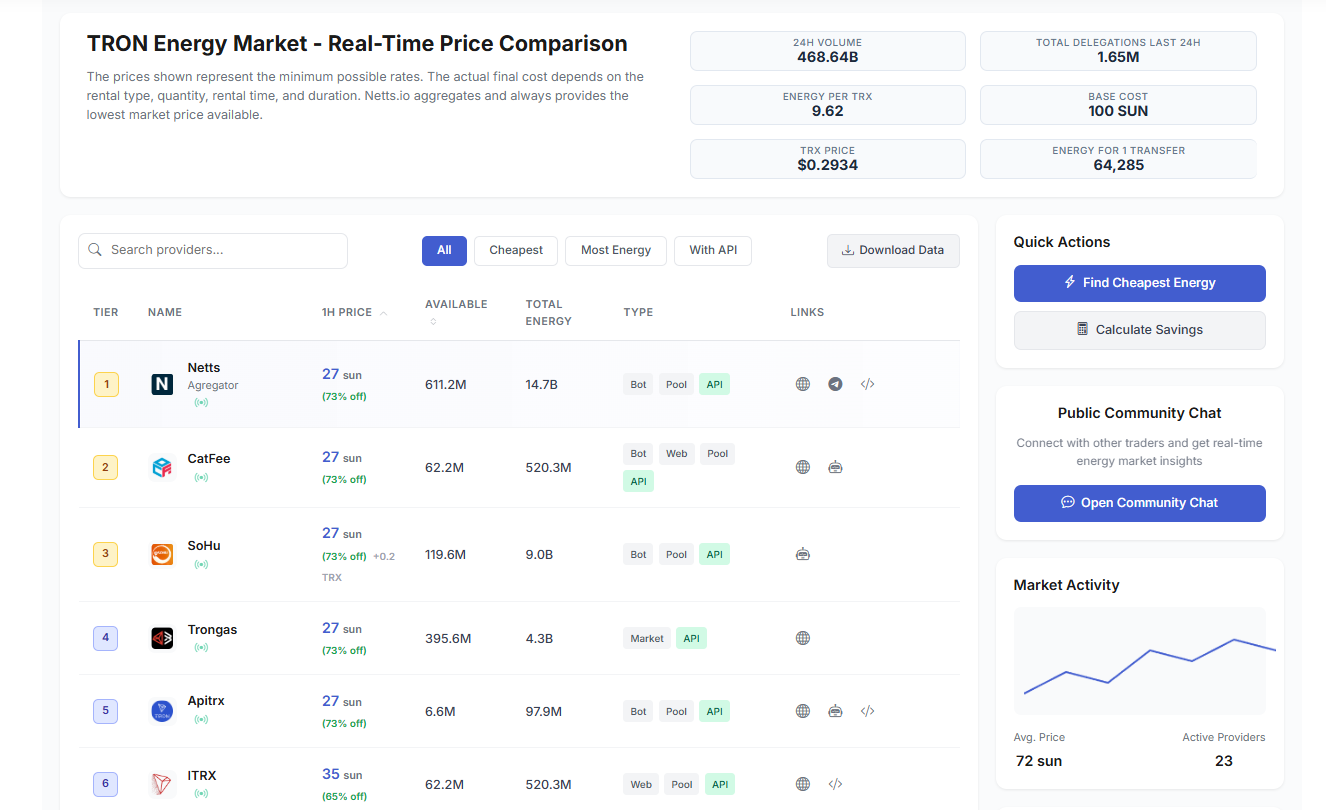
1. Vorteile: Der wesentliche Vorteil besteht darin, aussagekräftige Signale aus gigantischen Datenmengen zu extrahieren. Quantitative Modelle erkennen feinste Korrelationen und Muster, die in einem Meer aus Tausenden von Assets und Millionen von Transaktionen verborgen liegen – etwas, wozu kein Mensch imstande wäre. Dies führt zu einem disziplinierteren und methodischeren Risikomanagement, bei dem Verluste exakt quantifiziert und eingegrenzt werden können. Auf einer weiteren Ebene bilden diese Modelle das Rückgrat des algorithmischen Tradings: Sie ermöglichen eine automatisierte Ausführung in Millisekundenschnelle, um selbst kürzeste Ineffizienzen profitabel zu nutzen. Diese Spürnasen-Fähigkeit ist in komplexen Teilbereichen wie dem TRON Energy-Markt unverzichtbar – wo Tarife und verfügbare Kapazitäten blitzschnell schwanken. Ein systematischer Ansatz schaltet Emotionen wie Angst und Gier aus, was zu einer weitaus beständigeren Handelsausführung führt.
2. Nachteile: Die größte Gefahr ist das „Modellrisiko“. Jedes Modell ist nur so gut wie die Annahmen, auf denen es aufgebaut wurde. Treffen diese Annahmen nicht mehr zu oder verändern sich die Marktbedingungen auf eine Weise, für die das Modell nie konzipiert wurde, kann es spektakulär versagen. Der Fall LTCM bleibt ein zeitloses Mahnmal dafür, was passiert, wenn kurzfristige Gier das Gesamtsystem gefährdet. Ein weiterer neuralgischer Punkt ist die Qualität der Eingangsdaten: Fehlerhafte oder unbereinigte Daten führen zu Fehlentscheidungen und kostspieligen Trading-Pannen. Schließlich eignen sich numerische Modelle denkbar schlecht zur Vorhersage von „Schwarzen Schwänen“. Plötzliche Regulierungsmaßnahmen, monumentale Hacks von Börsen oder unvorhergesehene technologische Umbrüche liegen jenseits aller statistischen Muster historischer Daten und können selbst hochmoderne Modelle über Nacht obsolet machen.
Am Ende bleiben diese Modelle Werkzeuge, keine Kristallkugeln. Sie verschaffen Anlegern einen gewissen statistischen Vorteil – eine Möglichkeit, die Wahrscheinlichkeiten über viele Trades hinweg leicht zu den eigenen Gunsten zu verschieben. Führende Quantitative-Trading-Firmen betrachten sie nicht als absolute Wahrheit, sondern als Hilfsmittel, um die inhärente Unsicherheit der Märkte zu navigieren. Sie testen, justieren und verwerfen Modelle kontinuierlich, sobald sich das Marktumfeld wandelt; sie wissen, dass die Landkarte nicht die Landschaft ist. Die hochdynamischen Wechselwirkungen in Systemen wie dem Markt für Energy-Leasing auf TRON sind ein Paradebeispiel für diese Anpassung, da neue Anbieter und Preismodelle die Bedingungen fortlaufend verändern. Ein erfolgreicher Quant-Fonds versteht sich daher ebenso sehr als Risikomanager wie als Rendite-Stratege.
Die Jagd nach dem nächsten Simons
Die Geschichte von Jim Simons und dem Medallion Fund fasziniert nicht nur wegen des unermesslichen Reichtums, den sie hervorbrachte – sie erzählt von einer fundamental neuen Denkweise. Simons bewies, dass sich selbst in einem von menschlichen Emotionen und Instinkten getriebenen Gewerbe ein fundierter, empirischer Ansatz durchsetzen kann. Er legte dar, dass unter dem Lärm und der Hektik der Märkte eine mathematische Logik der Preisbewegungen existiert, die zwar nicht immer präzise Vorhersagen liefert, aber solide Anlagechancen eröffnet. Sein Vermächtnis prägt die Finanzwelt bis heute nachhaltig – als lebendiger Gegenbeweis zum Status quo und als Beleg dafür, dass sich der Marktcode tatsächlich knacken lässt. Er definierte das Machbare neu und verschob das Paradigma von schillernden Star-Stockpickern hin zu stillen Teams aus Wissenschaftlern.
Während sich nun eine neue Generation von Talenten auf das Neuland der Kryptowährungen stürzt, ist es keine Frage des Ob, sondern des Wann, bis jemand seinen Erfolg wiederholt. Der Kryptomarkt – offen für experimentelle Datenwissenschaft, rein digital und rund um die Uhr aktiv – bietet den perfekten Nährboden für eine quantitative Revolution des 21. Jahrhunderts. Die Tools sind ausgefeilter, Daten stehen in Hülle und Fülle zur Verfügung und Gelegenheiten, Ineffizienzen aufzudecken, finden sich an jeder Ecke. Es ist ein Umfeld, in dem Pioniergeist und mathematische Innovation üppig belohnt werden.
Doch der nächste Simons steht vor monumentalen Aufgaben. Der Wettbewerb ist ungleich schärfer: Hunderte Quant-Fonds jeder Größenordnung durchkämmen die Kryptomärkte pausenlos nach Alpha. Zudem reagiert der Markt reflexiv: Je mehr Quants dieselbe Ineffizienz ins Visier nehmen, desto schneller löst sie sich auf. Ein endloser Rüstungswettlauf, der immer komplexere Modelle und immer geringere Latenzen erzwingt. Es ist ein riskantes Unterfangen voller massiver Hürden. Doch wenn uns Jim Simons etwas gelehrt hat, dann dies: Mit ausreichend mathematischem Scharfsinn und massiver Rechenpower im Rücken lässt sich der Markt am Ende vielleicht doch schlagen. Genau hier setzt der Netts Energy Market an, um Ihnen den idealen Energy-Preis zu sichern – exakt dann, wenn Sie ihn brauchen: