العملات المشفرة والرياضيات: هل من الممكن التغلب على السوق؟
أظهر جيم سايمونز أن الرياضيات قادرة على إيجاد مزايا سوقية — واليوم، ينقل المحللون الكميون تلك الأفكار إلى البيانات والنماذج والحدود المسجلة على السلسلة (on-chain)، حيث لا توجد صيغة تضمن الفوز.
لغات أخرى: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
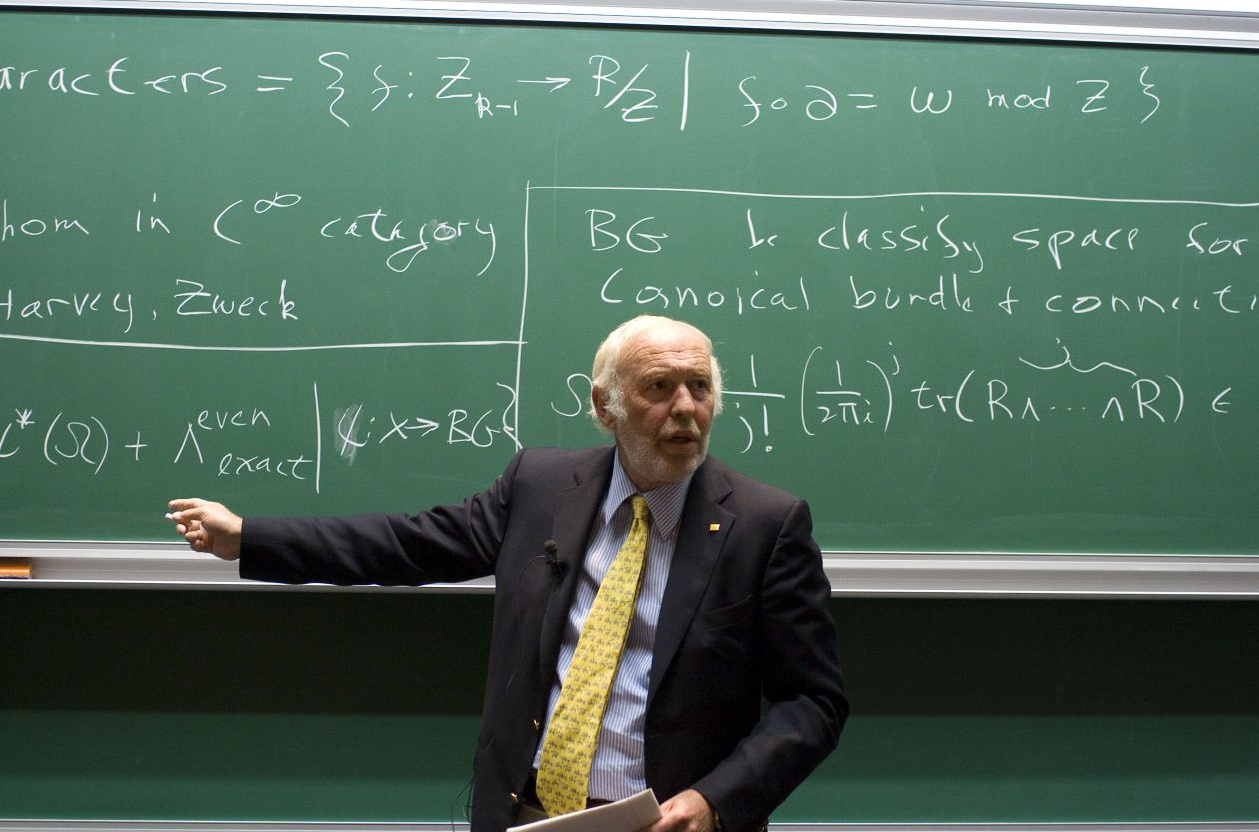
إن قصة جيم سيمونز ليست مجرد قصة شخص يدير الأموال، رغم أنه يُعد أحد أنجح مديري الأموال في العالم؛ بل هي حكاية رجل نظر إلى عالم "وول ستريت" المتخبط والمضطرب، ولم يرَ فيه فوضى، بل نظاماً؛ نظاماً رياضياً يتجسد في أنماط غامضة وجميلة. سيمونز، عالم الرياضيات الشهير وكاسر الشيفرات السابق في وكالة الأمن القومي، أسس صندوق التحوط "رينيسانس تكنولوجيز" (Renaissance Technologies) في عام 1982.
برز صندوقه الرائد، "ميداليون فاند" (Medallion Fund) السري، لاحقاً كأكثر الصناديق ربحية في التاريخ، محققاً متوسط عوائد سنوية مذهلة تجاوزت 60% على مدار ثلاثة عقود. وبينما وثق الآخرون في حدسهم وتوقعاتهم الشخصية وتحليلاتهم التقليدية، لم يثق سيمونز وجيشه من حملة الدكتوراه في الرياضيات والفيزياء والإحصاء إلا في شيئين: البيانات نفسها —تلك الهمسات الإلكترونية من وول ستريت التي تُعاد صياغتها على حواسيبهم— والنماذج التي بنوها لتفسيرها. إنه الرجل الذي كسر شيفرة وول ستريت؛ لقد كان "ملك التحليل الكمي". ومع ذلك، فإن ما ميز "رينيسانس" كان ثقافتها، التي كانت تشبه قسم رياضيات جامعياً أكثر من كونها شركة استثمارية كبرى في وول ستريت.
عزز سيمونز أجواءً من التعاون رفيع المستوى والفضول المعرفي، واشتهر بتوظيف خبراء لديهم خبرة قليلة أو معدومة في مجال التمويل. كان يعتقد أن أفضل الأفكار تأتي من النظر إلى السوق بعيون جديدة، متحررة من المفاهيم المسبقة السائدة في وول ستريت. لقد كان أسلوباً غير تقليدي أتى بثماره؛ حيث مكنهم من تطوير ممارسات في التحكيم الإحصائي والتداول عالي التردد تجاوزت معايير الصناعة لسنوات طويلة.
لم تكن سيرة سيمونز الذاتية سيرة أحد عمالقة وول ستريت التقليديين؛ فقبل وقت طويل من إحداثه ثورة في عالم الاستثمار، كان أكاديمياً مرموقاً. وقد ساهمت إسهاماته في الهندسة والطبولوجيا في اكتشاف "صيغة تشيرن-سيمونز" (Chern-Simons form)، التي اعتُبرت لاحقاً كائناً رياضياً معقداً ومهماً لنظرية الأوتار ونظرية المجال الكمي.
تميزت شخصيته بهذه القدرة على التفكير المجرد ومتعدد الأبعاد عن غيره؛ فلم يكن ينظر إلى السوق كمجموعة من الشركات الفردية، بل كنظام ديناميكي تحكمه مبادئ أساسية، تماماً كالقوى الفيزيائية. كان يتعامل مع الاستثمار كمسألة علمية، كما لو كان بإمكانك حلها من خلال جمع بيانات كافية وتطبيق الخوارزميات المناسبة لفصل الإشارة عن الضجيج.قام فريقه بجمع كميات هائلة من البيانات، من أسعار الأسهم التاريخية إلى أنماط الطقس، بحثاً عن أي تأثير غير عشوائي يمكن التنبؤ به واستغلاله في التداول. وابتكروا خوارزميات متطورة يمكنها تنفيذ صفقات تلقائياً للربح من أوجه القصور الضئيلة والعابرة التي لا يمكن للعين البشرية ملاحظتها. لم يتنبأوا باتجاه السوق على المدى الطويل؛ بل وجدوا مزايا تنافسية صغيرة وموثوقة ثم استغلوها ملايين المرات.
اعتمد هذا النهج أيضاً بشكل كبير على البيانات الدقيقة والبنية التحتية القوية — وهي ركائز كانت تفتقر إليها الصناديق التقليدية بشكل كبير. كان الاعتقاد الأساسي هو أنه مع توفر بيانات كافية، ستظهر أنماط خفية تتنبأ بسلوكيات المستهلكين — ورغم أن هذه الأنماط قد تكون صغيرة جداً، إلا أنها قد تؤدي إلى أرباح هائلة إذا تم استغلالها على نطاق واسع.
استراتيجية قديمة، ولكن بآفاق جديدة
بالطبع، يختلف العالم المالي اليوم تماماً عما كان عليه عندما غزاه سايمونز منذ زمن بعيد؛ فالأسواق أصبحت أسرع، وأكثر عولمة، وتعقيداً بشكل لا نهائي. إن "الثمار الدانية" المتمثلة في عدم كفاءة السوق التي قطفها صندوق "ميداليون" (Medallion Fund) قد اختفت منذ فترة طويلة، بعد أن تمت تصفيتها عبر المراجحة (arbitrage) من قبل جحافل المتداولين الكميين الذين ساروا على خطى سايمونز.
إن نماذجه الأصلية، لو كُشف عنها اليوم، قد تبدو بسيطة أو غير ذات صلة بعالم التداول الخوارزمي فائق السرعة الذي نعيشه اليوم."
ومع ذلك، فإن اتخاذ ذلك كسبب للتنكر لإرثه سيكون درساً خاطئاً تماماً. فالعبقرية الحقيقية لم تكن في أي نموذج بعينه، بل في النهج الأساسي: وهو أن الأسواق، كل سوق، حتى تلك التي تبدو كفؤة تماماً، مليئة بالثغرات والفواصل. "الفكرة تكمن في بناء عدسة رياضية حادة بما يكفي لرصدها".
والآن، يُستخدم هذا النهج نفسه في أحدث الآفاق المالية وأكثرها ابتكاراً: العملات المشفرة. فمع تقلباتها الشديدة، وتطوراتها المتسارعة، وحقيقة كونها "رقمية المنشأ" (مع وجود "حدائق مسورة" تمثلها المنصات المركزية فقط)، يجد الاقتصاديون في الكريبتو ملاذاً مثالياً. إنه عالم قائم على البيانات، حيث تُسجل جميع المعاملات في سجل عام غير قابل للتغيير. وهذا يوفر لعلماء الرياضيات وعلماء البيانات منجماً غنياً للاستكشاف.
تتكون هذه البيانات المسجلة على السلسلة (on-chain) من أحجام المعاملات، وأرصدة المحافظ، ونشاط العقود الذكية، ورسوم الشبكة، مما يوفر رؤية شفافة وفورية لآليات عمل السوق. ويتعزز ذلك بشكل أكبر من خلال سيل من البيانات خارج السلسلة (off-chain)، مثل عمق سجل الطلبات في المنصات، أو التأثير الصاخب — والفوضوي أحياناً — لتوجهات وسائل التواصل الاجتماعي على منصات مثل تويتر وريديت. المهمة جسيمة، لكن المبدأ مباشر وبسيط.
الهدف ليس التنبؤ بما إذا كانت البيتكوين ستصل إلى مستوى قياسي جديد العام المقبل، بل اكتشاف الأنماط الدقيقة والقابلة للاستغلال وسط الفوضى اليومية للسوق.
"الأمر يتعلق باكتشاف أوجه القصور الهيكلية الموجودة، سواء في تسعير المشتقات، أو تدفق رأس المال بين المنصات، أو حتى الآليات الأساسية لنظام المعاملات في شبكة البلوكشين." لقد انتقل البحث عن "ألفا" (Alpha) من قاعات التداول في وول ستريت إلى العالم اللامركزي للبلوكشين.الترسانة الرياضية الحديثة
ولمساعدتهم في خوض غمار هذا المشهد الجديد، يتسلح المحللون الكميون اليوم بترسانة واسعة ومتطورة من النماذج الرياضية التي تقدم طرقاً مختلفة لتأطير وفهم ما يحدث في الأسواق. وتتراوح هذه النماذج بين نسخ معدلة من النظريات المالية الكلاسيكية ونماذج جديدة تماماً صُممت لمعالجة الخصائص الفريدة للأصول الرقمية. وتعد إحدى الأفكار الأساسية المستمدة من التمويل التقليدي هي نموذج "بلاك-شولز" (Black-Scholes)؛ وهو في الأساس صيغة رياضية لحساب أسعار المشتقات.
يقوم النموذج على مجموعة من الافتراضات المثالية — وهي أن الأسواق ذات كفاءة تامة، وأسعار الأصول تتبع مساراً عشوائياً يمكن التنبؤ به يُعرف باسم "الحركة البروانية الهندسية"، وأن التقلب ثابت. وعلى الرغم من أن سوق الكريبتو بعيد كل البعد عن المثالية، إلا أن نموذج "بلاك-شولز" لا يزال يمثل أساساً فكرياً ضرورياً نحتاجه لمقارنة تسعير الخيارات لدينا في هذا العالم المتنامي لمشتقات الكريبتو. لكن افتراضاته الجامدة غالباً ما تنهار في عالم الكريبتو، حيث يشتهر التقلب بكونه غير مقيد، وتعد أحداث "الذيل السمين" (fat-tailed) — أي التقلبات السعرية الحادة — ظاهرة متكررة.
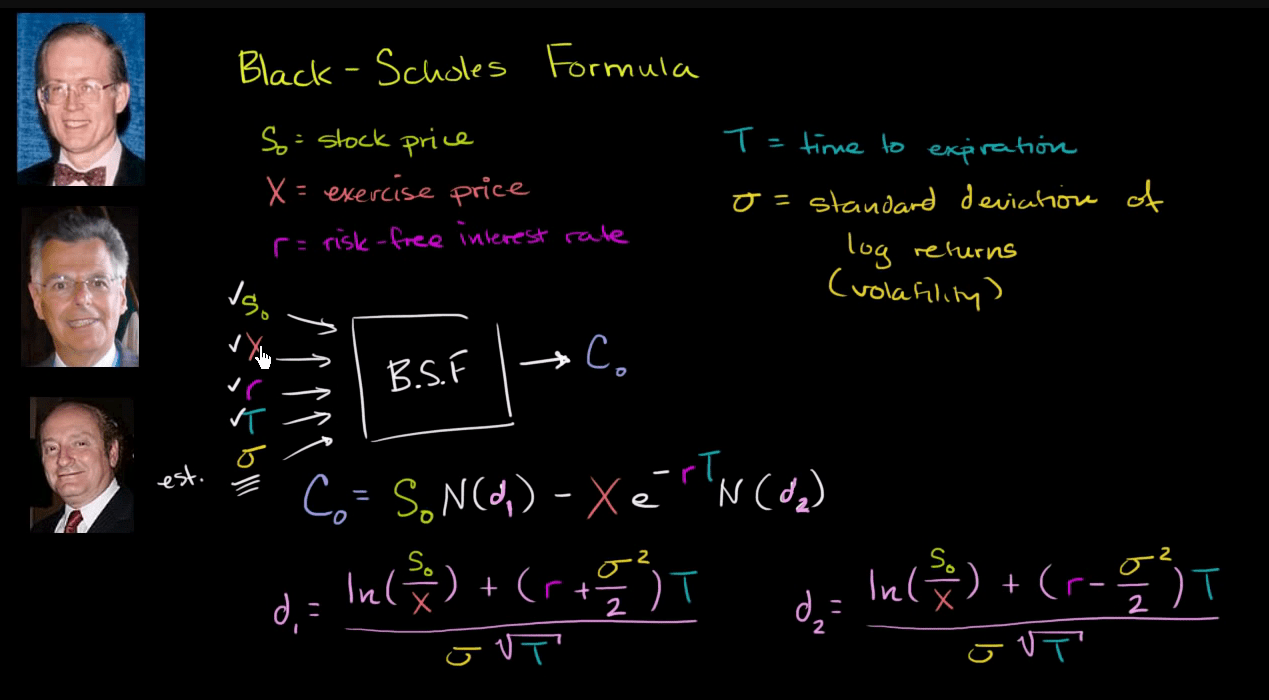
ولتجاوز هذه القيود، غالباً ما يستخدم المحللون الكميون أساليب أكثر تطوراً. وتسمى إحدى هذه الفئات "نماذج قفزات التقلب العشوائي" (Stochastic Volatility Jump Models)، وهي نماذج جاءت استجابةً لإخفاق نموذج "بلاك-شولز".
إنهم يدركون حقيقتين أساسيتين في السوق: الأولى هي أن التقلبات ليست ثابتة، بل تتغير بمرور الوقت بطريقة عشوائية (ستوكاستيك)؛ والثانية هي أن الأسعار قد تتعرض لقفزات أو تقلبات حادة ومفاجئة (على سبيل المثال بسبب صدور أخبار كبرى أو حدوث عمليات تصفية). ومن خلال استخدام مصطلحات رياضية لمراعاة التقلبات المتذبذبة والقفزات السعرية الكبيرة، تقدم هذه النماذج رؤية أكثر واقعية (وإن كانت معقدة) لديناميكيات أسعار الأصول — وقد تثبت قيمتها بشكل خاص في عالم الكريبتو المضطرب.وهناك مجموعة أخرى من هذه الأدوات وهي طرق "مونت كارلو" (Monte Carlo). فبدلاً من الاعتماد على معادلة واحدة أنيقة كما هو الحال في نموذج "بلاك-شولز"، تعتمد طريقة مونت كارلو على نهج القوة المباشرة؛ حيث تعمل من خلال إجراء آلاف، بل ملايين، عمليات المحاكاة العشوائية للمسار المستقبلي للسوق بناءً على مدخلات أولية مثل سعر اليوم ومقياس معين للتقلبات المقدرة.
ومن خلال فحص التوزيع الكامل لهذه النتائج المحاكاة، يمكن للمتداول تطوير حدس احتمالي حول قيمة مشتقات الخيارات أو حول حجم المخاطر الموجودة في المحفظة. وتعد هذه المرونة لا تقدر بثمن في مجال الكريبتو، حيث تفتقر الأصول غالباً إلى السجل التاريخي الطويل الذي تتطلبه النماذج التقليدية، وحيث تزداد انتشار المشتقات المعقدة التي تعتمد على المسار.
وهنا تحديداً يأتي دور الرؤى الأكثر حداثة حول بناء المحافظ الاستثمارية، مثل نظرية المحفظة العشوائية (SPT). وتعتبر هذه النظرية، التي صاغها إي. روبرت فيرنهولز، نظرية وصفية وليست توجيهية؛ فهي لا تنطلق من افتراض أن الأسواق كفؤة تماماً، بل تعتمد بدلاً من ذلك على السلوك الافتراضي لأسعار السوق الفعلية والقابلة للرصد كعمليات عشوائية مستمرة زمنياً. وهذا يتناقض مع نظرية المحفظة الكلاسيكية حيث يسعى المستثمر إلى تقليل القيمة المتوقعة لعائدات الدورة ومستوى ثابت من التباين.
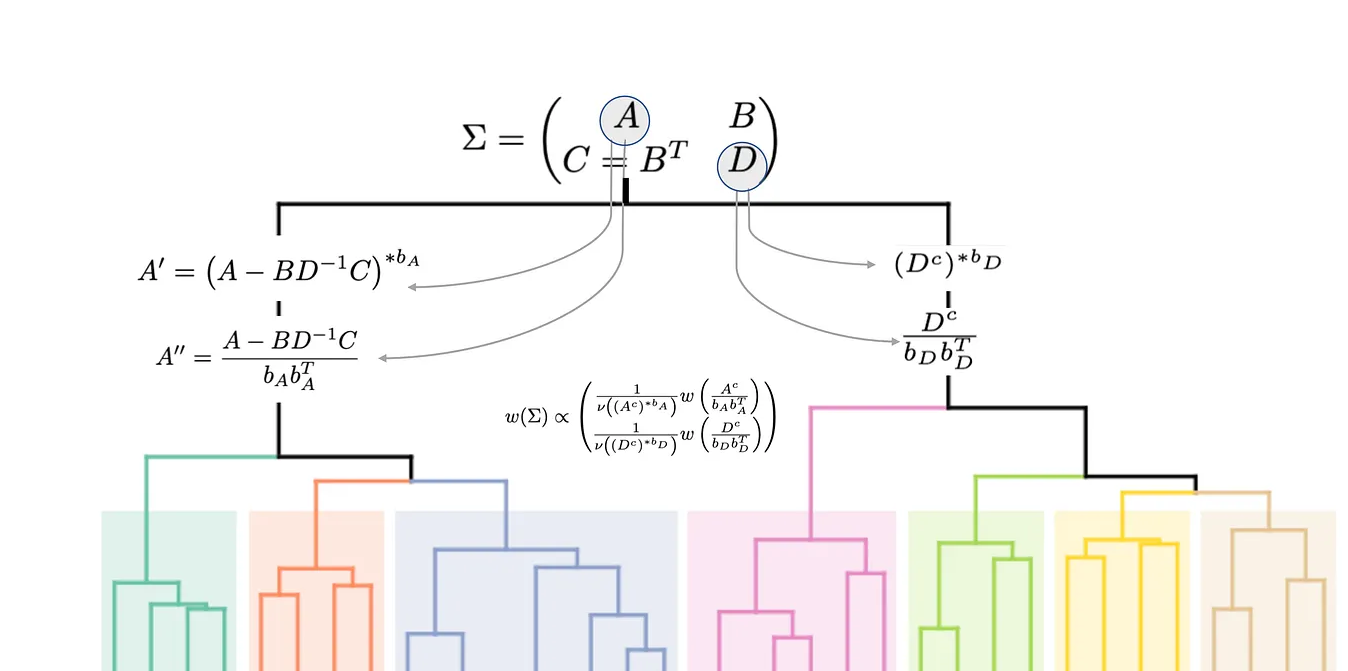
وهذا بدوره يسمح بتبني الاستراتيجيات التي تسعى للتفوق على السوق ككل، ليس من خلال التنبؤ بالاتجاه الذي سيسلكه، بل عبر إعادة توازن المحفظة بشكل دوري للاستفادة من معدلات النمو المتفاوتة لمكوناتها. إنها رؤية أكثر دقة، وهي تتكيف بشكل أفضل مع التعددية وانعدام الارتباط الملحوظ في عالم الكريبتو.
وتكتمل هذه الأساليب بموجة ثانية من الطرق التي صُممت للعصر الرقمي. ففي غرف تصميم المخططات البيانية، يتم نمذجة أسعار الكريبتو باستخدام أساليب مستعارة من الأطر البيزية (Bayesian frameworks) للتعامل معها كجسيمات تحت تأثير جهد ديناميكي غير خطي. إن الفكرة الأساسية وراء الإحصاء البيزي تكمن في بساطتها الجمالية: فلديك اعتقاد مسبق حول شيء ما، ثم تقوم بتحديث هذا الاعتقاد مع جمع أدلة جديدة. وفي عالم الكريبتو المتسارع، يعد هذا مفهوماً قوياً؛ إذ يستطيع النموذج البيزي تحديث توقعاته باستمرار مع وصول بيانات أسعار جديدة، أو أحجام تداول، أو ربما حتى مقاييس لمشاعر وسائل التواصل الاجتماعي، مما يسمح له بالاستجابة في الوقت الفعلي مع تغير ظروف السوق بطريقة لا تستطيع النماذج الأكثر جموداً القيام بها.
وهناك أداة قوية أخرى وهي نموذج ماركوف المخفي (HMM). يفترض هذا النموذج أن السوق يمكن أن يتواجد في "أنظمة" أو حالات مخفية مختلفة — على سبيل المثال، حالة "سوق صاعدة" (bull run) ذات عائدات مرتفعة وتقلبات منخفضة، أو نظام "سوق هابطة" (bear market) بعائدات سلبية وتقلبات عالية، أو نظام "تجميع جانبي" (sideways consolidation). يقوم النموذج بفحص السعر ويحاول معرفة حالة السوق الحالية، والحالة التالية الأكثر احتمالاً.
في سوق تخضع لتقلبات حادة في المشاعر مثل سوق الكريبتو، حيث يمكن أن يتغير المزاج من النشوة إلى الذعر على أساس ساعة بساعة، تعد نماذج ماركوف الخفية (HMMs) من نوعية الأدوات التي يمكنها تسليط الضوء على هذه التغيرات في أنماط السوق وتزويد المتداولين بالمهارات التي تسمح لهم بالتكيف وفقاً لذلك.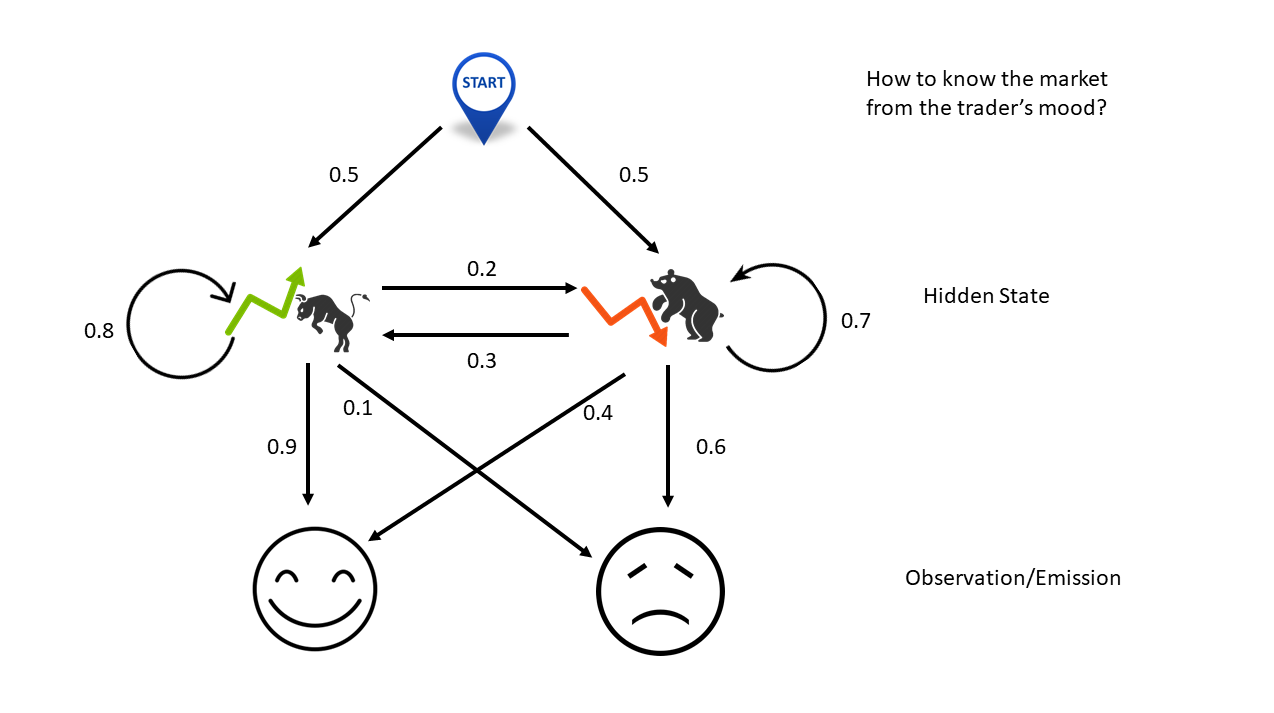
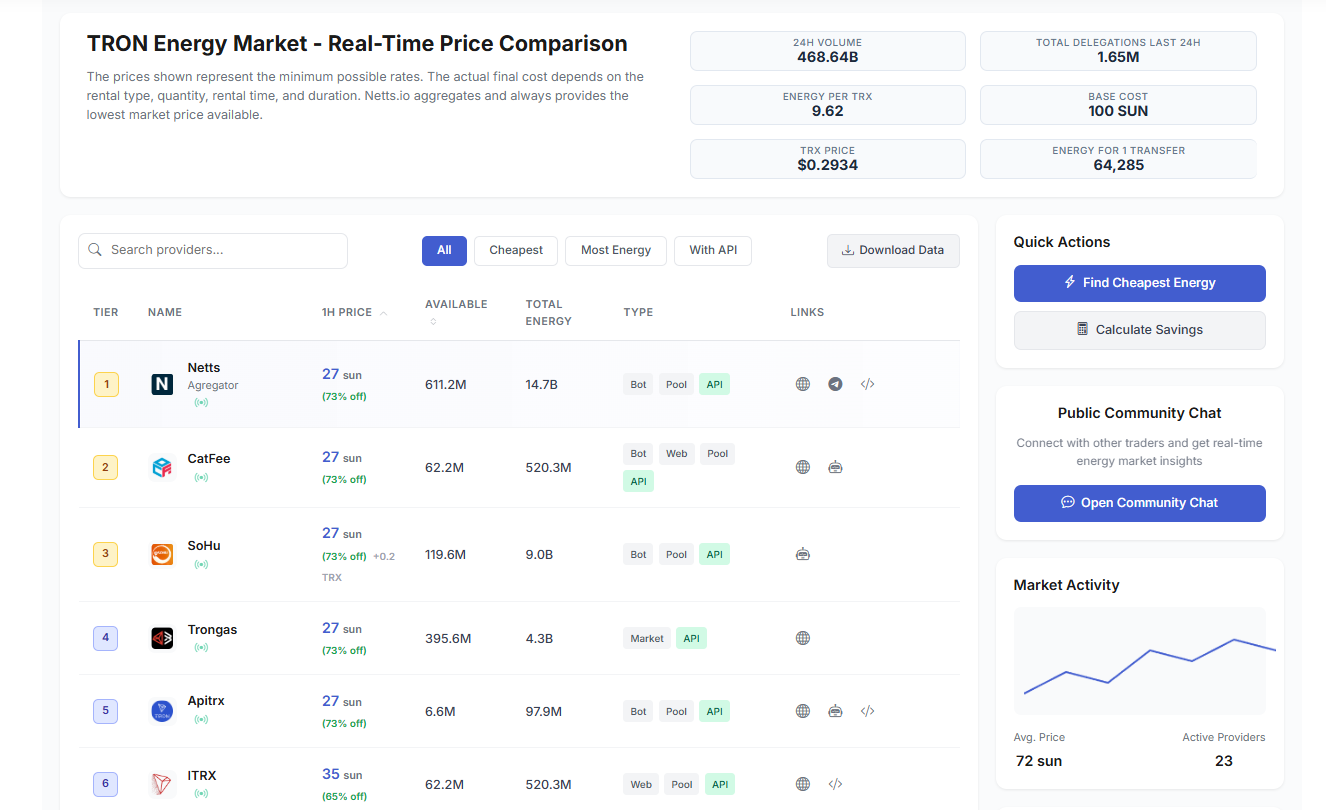
وأخيراً، تساعد نماذج الانحدار الذاتي المتجه (VAR) في فك تشابك الشبكة المعقدة من العلاقات بين العملات الرقمية البديلة. ففي سوق يضم آلاف الرموز المترابطة، سيكون من السذاجة النظر إلى أي منها بمعزل عن الآخر. وهنا يتعامل نموذج VAR مع هذا الأمر من خلال اعتبار الأصول المتعددة نظاماً واحداً. حيث يمكنه استكشاف كيف تنتشر صدمة سعرية لأصل رئيسي مثل Ethereum عبر النظام البيئي، مما يؤثر على أسعار العشرات من الرموز الأخرى في منظومتي DeFi وNFT. كما يرسم النموذج خريطة للشبكة السببية وآثار العدوى في السوق، ويوضح أي العملات تقود الركب وأيها تتبعها، تستطيع النماذج الكمية رصد ارتباطات وأنماط دقيقة مخفية في محيط يضم آلاف الأصول وملايين التداولات، وهو أمر لا يمكن لأي إنسان القيام به. وهذا بدوره يؤدي إلى نهج أكثر انضباطاً ومنهجية في إدارة المخاطر، حيث يمكن قياس الخسائر وإدارتها. ومن ناحية أخرى، تُعد هذه النماذج هي الركيزة الأساسية للتداول الخوارزمي؛ فهي تتيح تنفيذ الاستراتيجيات تلقائياً وبسرعة تمكنها من استغلال فرص لا تتجاوز مدتها أجزاءً من الثانية. وتعد قدرة "الاستشعار" هذه حيوية في القطاعات الفرعية المعقدة مثل سوق طاقة TRON، حيث تتغير الأسعار والكميات المتاحة بسرعة البرق. كما أنها تُقصي عاملي الخوف والطمع من التداول عند الالتزام بطريقة عمل منهجية، مما يؤدي إلى تنفيذ أكثر اتساقاً واستقراراً.
2. السلبيات: تكمن أكبر المخاطر في "مخاطر النموذج". فأي نموذج لا تتجاوز جودته جودة الافتراضات التي بُني عليها. فعندما تكون هذه الافتراضات غير صحيحة، أو تتغير ظروف السوق بطريقة لم يُصمم النموذج لاستيعابها، فقد يفشل فشلاً ذريعاً. ويجب أن تظل قضية LTCM عبرة مستمرة لتوضيح ما يحدث عندما يتسبب الطمع قصير الأمد في تدمير الأمور للجميع. وتعد جودة بيانات المدخلات نقطة ضعف رئيسية أخرى؛ إذ يمكن أن تؤدي البيانات الخاطئة أو "غير الدقيقة" إلى اتخاذ قرارات مضللة ووقوع أخطاء تداول مكلفة. وأخيراً، تفتقر النماذج الرقمية بشكل خاص إلى القدرة على التنبؤ بأحداث "البجعة السوداء". فالهجمات التنظيمية المفاجئة، أو عمليات اختراق المنصات الضخمة، أو التطورات التكنولوجية غير المتوقعة هي أحداث تقع خارج الأنماط الإحصائية للبيانات التاريخية، ويمكن أن تجعل حتى أكثر النماذج تطوراً غير صالحة للاستخدام بين عشية وضحاها.
في نهاية المطاف، هذه النماذج هي مجرد أدوات وليست كرات بلورية للتنبؤ بالمستقبل. فهي تمنح المستثمرين ما يمكن تسميته بـ "أفضلية احتمالية"، أو وسيلة لترجيح الكفة لصالحهم بشكل طفيف عبر العديد من التداولات. لا تستخدم أفضل الشركات الكمية هذه النماذج كمصدر للحقيقة المطلقة، بل كوسيلة للمساعدة في فهم والتعامل مع حالة عدم اليقين المتأصلة في الأسواق. فهي تعمل باستمرار على تطوير النماذج وتعديلها، وأحياناً التخلي عنها مع تغير السوق؛ إذ تدرك هذه الشركات أن الخريطة ليست هي الواقع. ويعد التفاعل الديناميكي للغاية لأنظمة مثل سوق تأجير الطاقة في شبكة TRON مثالاً على هذا التكيف، حيث يغير المزودون الجدد وآليات التسعير البيئة باستمرار. إن الشركة الكمية الناجحة هي شركة لإدارة المخاطر بقدر ما هي شركة للتنبؤ.
البحث عن "سايمونز" القادم
إن قصة جيم سايمونز وصندوق "ميداليون" (Medallion Fund) تنطوي على ما هو أكثر من مجرد الثروات الهائلة التي حققتها؛ فهي حكاية عن طريقة تفكير مختلفة. لقد أثبت أنه حتى في مهنة تتأثر بالعواطف البشرية والحدس، يمكن للمنهج التجريبي السليم أن ينتصر. وأظهر أنه تحت ضجيج الأسواق وصخبها، يوجد منطق رياضي لحركة الأسعار، ورغم أنه لا يؤدي دائماً إلى تنبؤات دقيقة، إلا أنه يمكن أن يخلق فرصاً استثمارية قائمة على أسس متينة. يلوح إرثه كبيراً في العالم المالي — كتحدٍ حي للنظام، وتذكير بأن شفرة السوق قابلة للفك بالفعل. لقد أعاد صياغة ما يمكن تحقيقه، وغير النموذج السائد من "نجوم اختيار الأسهم" مقابل الفرق المجهولة من العلماء.
ومع توجه كوادر جديدة من الموهوبين نحو الحدود الرقمية المتمثلة في العملات المشفرة، فإن المسألة ليست "هل" سيتمكن شخص ما من تكرار نجاحه، بل "متى". إن سوق العملات المشفرة، المفتوح لعلوم البيانات الجريئة، والرقمي بالكامل والذي لا ينام أبداً، ربما يكون البيئة المثالية لثورة كمية في القرن الحادي والعشرين. فالأدوات أصبحت أكثر تطوراً، والبيانات أكثر وفرة، وفرص اكتشاف واستغلال أوجه القصور موجودة في كل مكان.
إنها ساحة تُكافأ فيها الابتكارات والتجارب الرياضية بسخاء.لكن "سايمونز" القادم ستكون مهمته شاقة؛ فالمنافسة أصبحت أكبر بكثير أيضاً، مع وجود المئات من صناديق التداول الكمي (quant funds)، الكبيرة منها والصغيرة، التي تمسح أسواق العملات المشفرة بحثاً عن "ألفا" (alpha). كما أن السوق نفسه يتسم بالانعكاسية؛ فكلما زاد عدد المتداولين الكميين الذين يستغلون ثغرات عدم كفاءة السوق، فإنها تميل إلى التلاشي. إنها سباق تسلح لا ينتهي، يتطلب نماذج تزداد تعقيداً وأوقات تنفيذ تزداد سرعة. إنها رحلة محفوفة بالمخاطر، ومليئة بتحديات جسيمة على طول الطريق، ولكن إذا كان هناك ما يمكن تعلمه من "جيم سايمونز"، فهو أنك ربما، ولعلك فقط، تستطيع أنت أيضاً التغلب على السوق — إذا كنت تمتلك ما يكفي من العبقرية الرياضية والقوة الحوسبية لدعمك. وهنا يمكن لـ Netts Energy Market مساعدتك في العثور على سعر طاقة (Energy) قوي في الوقت الذي تحتاجه تماماً: