La dérive du KYC : comment la crypto devient ce qu'elle avait juré de remplacer
La dérive du KYC montre comment la promesse d'une finance sans permission dans la crypto se transforme en scans de passeports, filtrage de portefeuilles et surveillance digne des banques.
Également disponible en: EnglishРусскийEspañol中文ไทยУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Sommaire
- Quand la loi a découvert le registre
- La machine de conformité acquiert une mémoire
- L'incident Tornado Cash et la mise sur liste noire des privacy coins
- L'accord transactionnel de Binance et le delisting des privacy coins
- L'idéologie qui a capitulé face au confort
- Ce que signifie la liberté après l'adoption massive
Lorsque Bitcoin est apparu, il ne s'agissait pas d'une nouvelle interface bancaire. Il ne promettait pas un meilleur parcours d'intégration, un chatbot convivial ou une carte de débit avec cashback. Il promettait un règlement sans permission - de l'argent circulant non pas par l'intermédiaire des banques, des processeurs, des cartes ou des systèmes de compensation DTC (Digital Transaction Clearing) approuvés par l'État, mais via un support cryptographique décentralisé.
Le mythe fondateur de la crypto reposait sur la liberté : en partie réelle, en partie ambitieuse. Bitcoin n'était pas totalement anonyme ; il n'offrait qu'un pseudo-anonymat. Il disposait d'un registre public - une caractéristique qui, en pratique, a souvent servi de différentiel en matière de confidentialité. Néanmoins, la distance entre une personne initiant une transaction sur un nœud et le scan de son passeport lors d'une procédure KYC (Know Your Customer) sur un exchange était suffisamment grande pour procurer un sentiment d'indépendance. On n'était pas lié à un compte bancaire, une carte, une application de traitement, une autorité de contrôle des capitaux ou un dépositaire gouvernemental. La crypto, dans sa phase initiale, était perçue comme un moyen de contourner toute une couche d'infrastructure financière soumise à autorisation.
Au début, la rhétorique de la souveraineté était omniprésente : not your keys, not your coins ; soyez votre propre banque ; le code fait loi ; les tiers de confiance sont des failles de sécurité. Tout cela dégageait un certain romantisme : le sentiment d'un dysfonctionnement fondamental dans le système (le capitalisme de surveillance soutenu par l'État) et d'un mécanisme correcteur.
Puis les réseaux crypto ont commencé à accumuler de la valeur - une valeur substantielle, liquide et qui attire l'attention. Les exchanges sont passés du statut de petits courtiers de gré à gré peu pratiques à celui de nécessités de l'infrastructure financière. Les stablecoins sont devenus des rails de règlement. Les complexes financiers traditionnels sont entrés dans l'espace : fonds de capital-risque, gestionnaires d'actifs, régulateurs et spéculateurs particuliers. Ces derniers n'avaient souvent que peu d'intérêt pour la désintermédiation de quoi que ce soit. Tout ce qu'ils voulaient, c'était une application, un token, un substitut au dollar doté d'une UI/UX pratique, d'une certaine fiabilité et d'un dépositaire de confiance. "Not your keys, not your coins" était une jolie formule, mais un mineur nigérian non bancarisé avait probablement plus intérêt à ce que les clés de quelqu'un d'autre sécurisent les économies de toute une vie.
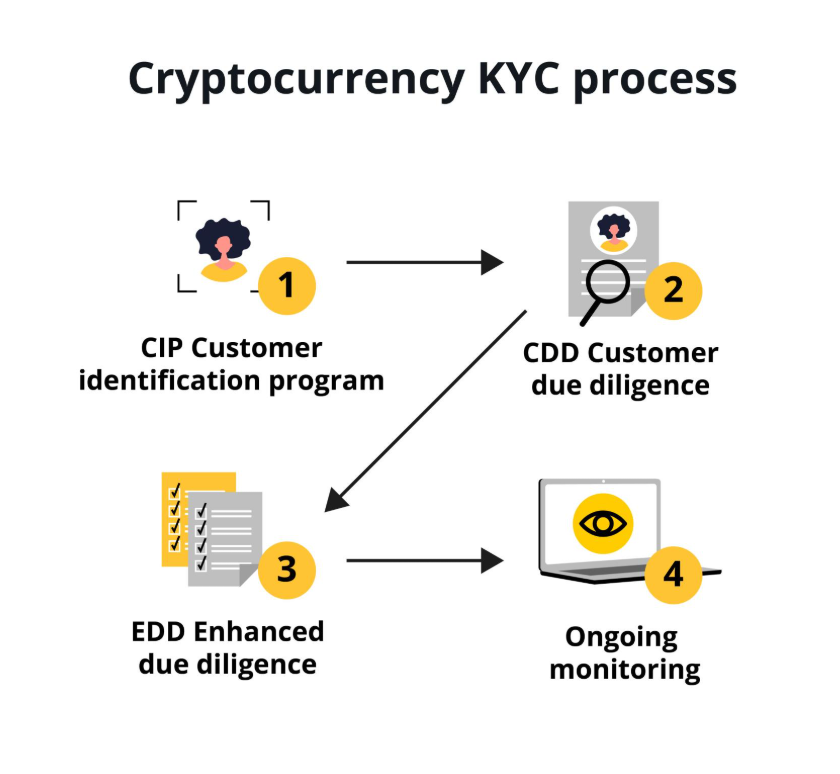
C'est ainsi que les réseaux crypto ont été pris dans la longue tenaille de la dérive du KYC. La couche de règlement sans permission ne l'est pas restée longtemps : elle a commencé à accumuler des frictions à ses extrémités, se transformant lentement en un instrument financier pleinement conforme aux exigences de KYC.
Les premiers compromis de la crypto en matière de vie privée ont rarement pris la forme de décrets de désactivation brutaux. Ils sont arrivés sous la forme d'améliorations pratiques : vérification de l'e-mail, liaison du téléphone, selfie d'identité, justificatif de domicile, origine des fonds, formulaires de bénéficiaires, filtrage des portefeuilles - autant de frictions transactionnelles normales dans toute relation financière, de l'ouverture d'un compte bancaire à la vérification d'un utilisateur sur un exchange crypto. L'utilisateur n'y voyait peut-être même aucun inconvénient : après tout, il n'avait rien à cacher. Il voulait simplement acheter quelques coins, spéculer sur le pump, transférer ses stablecoins d'un portefeuille à un autre sans blocage ni délai. Il s'est habitué à la dérive du KYC - l'accumulation progressive de données transactionnelles personnellement identifiables qui, à leur tour, sont devenues précieuses pour des acteurs malveillants.
La même illusion du "je n'ai rien à cacher" alimente la dérive du KYC dans la crypto : l'utilisateur se convainc, ainsi que le système, qu'il est simplement un client de banque numérique parmi d'autres, payant des frais mais profitant de meilleurs rendements sur ses dépôts de stablecoins. Pourtant, alors même que le dépositaire crypto lui accorde une plus grande autonomie financière, il lie discrètement son compte à une liste sans cesse croissante d'identifiants personnels et d'historiques de transactions, autant d'éléments qui pourront s'avérer utiles lorsque les autorités fédérales enquêteront sur des paiements de ransomwares, des schémas de blanchiment d'argent ou le financement du terrorisme d'État.
Quand la loi a découvert le registre
Les premiers points de pression de la dérive du KYC ne sont pas apparus de nulle part. Ils répondaient au désir ardent des premiers adoptants du bitcoin de désintermédier un maximum de couches de l'infrastructure financière. Par inadvertance, le BTC et les réseaux crypto sont devenus des plateformes de règlement multi-usages : transferts de fonds, achats sur le dark web, sites de jeux d'argent, paiements de ransomwares, évasion fiscale offshore et transactions quotidiennes. La mauvaise réputation était en partie méritée : Silk Road 2.0, la marketplace du dark web fermée en 2013, était, en partie, financée en bitcoins.
Néanmoins, il n'a fallu que quelques années aux forces de l'ordre pour comprendre que les bitcoins étaient, en réalité, de l'argent liquide. Les bases d'utilisateurs de monnaies virtuelles se développaient et se diversifiaient, ce qui impliquait des risques pour la sécurité nationale et l'intégrité financière. En 2013, les directives du FinCEN ont officialisé quelques restrictions pour les administrateurs de portefeuilles de monnaies virtuelles et les exchanges. Bien que les utilisateurs n'aient pas été classés comme des MSB (Money Services Businesses), leurs administrateurs ont dû faire face à des obligations renforcées de conformité en matière de KYC et de lutte contre le blanchiment d'argent (AML). En d'autres termes, la loi reconnaissait la possibilité que les portefeuilles de bitcoins soient utilisés pour le blanchiment de capitaux et le financement illicite du terrorisme, au même titre que la monnaie traditionnelle.
Ces directives n'ont pas tué l'industrie de la crypto ; en réalité, elles ont accéléré sa croissance et son institutionnalisation. Elles n'ont fait que redéfinir la frontière entre la blockchain sans permission et les exchanges crypto soumis à autorisation qui servaient de vrais utilisateurs. Ces derniers étaient à bien des égards similaires aux institutions financières traditionnelles : ils devaient se soumettre aux contrôles du secret bancaire, disposer de programmes appropriés d'AML/CFT (lutte contre le financement du terrorisme), s'enregistrer en tant que MSB auprès du FinCEN, et ainsi de suite.
La même dynamique était à l'œuvre à New York, où les entreprises crypto ont été tenues d'obtenir une BitLicense en 2015. Ces exigences ont été jugées excessivement contraignantes par beaucoup dans l'industrie, et certaines entreprises (comme Bitstamp) ont quitté l'État. En pratique, cependant, les entreprises crypto se sont habituées à l'idée de fonctionner comme des entités financières régulées. L'industrie a survécu et s'est transformée : les entreprises ont appris à gérer des obligations accrues de connaissance client et de surveillance des transactions.
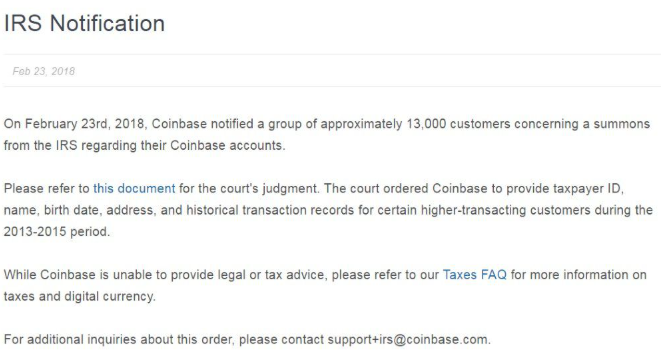
L'exemple le plus marquant de la pression liée à l'érosion de la confidentialité a pris la forme de l'assignation de Coinbase par l'IRS en 2016. L'Internal Revenue Service (IRS) a demandé à Coinbase de divulguer des informations sur tous les résidents américains ayant effectué des transactions en bitcoins au cours des années précédentes. Coinbase a contesté la demande, et l'assignation initiale a été restreinte en 2017, lorsque le tribunal a ordonné à Coinbase de fournir des informations sur un sous-ensemble de contribuables ayant utilisé son service.
L'affaire Coinbase illustre un aspect essentiel de l'érosion de la vie privée : elle se présente souvent sous l'apparence d'une assignation de tiers et non d'une injonction gouvernementale directe. À long terme, l'affaire a permis au gouvernement d'établir un lien crucial entre des portefeuilles pseudonymes et des personnes réelles. À partir de ce moment, le potentiel d'anonymisation de la blockchain a été considérablement réduit, l'exchange détenant des informations personnelles sur ses utilisateurs.
En pratique, l'affaire Coinbase a marqué le début de la fin pour la confidentialité dans la crypto. L'assignation de l'IRS a agi comme un choc systémique, après lequel les réseaux crypto sont devenus nettement plus transparents pour les agences gouvernementales. On pourrait dire que la décentralisation, la transparence et l'anonymat de la crypto ont été largement compromis du simple fait qu'un seul exchange a reçu l'ordre judiciaire de divulguer des informations sur tous ses utilisateurs.
Les forces de l'ordre réalisent également que les blockchains publiques constituent des coffres-forts de preuves permanents. Une banque peut prendre votre argent liquide, mais une blockchain conservera pour toujours la trace que vous l'avez possédé. Si un portefeuille appartenait à un utilisateur anonyme, il est désormais potentiellement possible de l'identifier en analysant les adresses avec lesquelles il a interagi on-chain. Mieux encore : si un exchange de cryptomonnaies a déjà rattaché l'une de ces adresses à une personne, il sera probablement en mesure d'identifier toutes les autres adresses liées à celle-ci. Une fois de plus, la confidentialité des transactions crypto s'avère contextuelle et temporaire.
L'assignation de l'IRS et la divulgation ultérieure de Coinbase ne représentent qu'un seul levier de l'appareil plus vaste de la dérive du KYC. À mesure que les monnaies virtuelles gagnaient en acceptation et en popularité, leur adoption s'est inextricablement liée au système financier traditionnel. C'est ainsi que les exigences de KYC ont fini par s'appliquer aux réseaux crypto - d'abord sous la forme du traçage des transactions et du filtrage des portefeuilles, puis par des demandes directes de données émanant d'agences gouvernementales.
Des personnes raisonnables peuvent contester les détails, en arguant que les compromis sur la confidentialité de la crypto sont justifiés par la nécessité de lutter contre la fraude et le blanchiment d'argent. Après tout, les réseaux crypto sont fréquemment utilisés pour déplacer des fonds illicites : rançons, profits du trafic de drogue, financement du terrorisme, et bien plus encore. Il serait irresponsable pour les infrastructures financières, y compris les exchanges crypto, d'ignorer ces risques. À ce titre, il est légitime de s'attendre à ce que les exigences de KYC s'appliquent aux transactions crypto afin de séparer les fonds illégitimes de ceux qui ne le sont pas.
L'industrie de l'AML fait face depuis longtemps à des objections similaires concernant le secret bancaire traditionnel. En réalité, plus les instruments disponibles pour tracer les fonds illicites sont nombreux, plus les failles pour les faire circuler se multiplient. L'ensemble du cadre AML est une réponse à l'insuffisance perçue du système financier traditionnel face au blanchiment d'argent, au financement du terrorisme et aux autres formes de détournement de valeur. Par analogie, on peut imaginer l'industrie crypto développer des technologies KYC toujours plus sophistiquées pour lutter contre les acteurs malveillants attachés à la confidentialité. Sous cet angle, l'actuelle dérive du KYC dans la conformité crypto n'est qu'un début.
La machine de conformité acquiert une mémoire
L'étape suivante dans la lutte éternelle entre vie privée et régulation a pris le nom de KYT : Know Your Transaction. L'industrie est passée des protocoles KYC (Know Your Customer) lors de l'ouverture de compte à une surveillance continue des transactions, les responsables AML (Anti-Money Laundering) cherchant à identifier et signaler les fonds illicites. L'accent de la surveillance des transactions s'est déplacé : il ne s'agissait plus seulement de savoir si un portefeuille donné appartenait à un terroriste, mais s'il envoyait ou recevait des paiements en provenance d'adresses frauduleuses, de marchés du dark web, de domaines de ransomwares, de services de mixage et d'autres entités on-chain douteuses.
Dans une large mesure, cette évolution a été déclenchée par les recommandations du GAFI (Groupe d'action financière) sur les actifs virtuels, finalisées en 2019. En réponse à la montée en puissance des usages illicites de la crypto, le GAFI a publié des lignes directrices AML/CFT (Countering the Financing of Terrorism) actualisées pour les prestataires de services sur actifs virtuels (PSAV). Plus particulièrement, la Travel Rule exige désormais que les PSAV obtiennent et partagent des informations sur l'initiateur et le bénéficiaire lors de transactions transfrontalières d'une valeur supérieure à un certain seuil.
De fait, l'industrie crypto dit un adieu ému à la vie privée, car la charge de la preuve incombe désormais à l'utilisateur, qui doit démontrer qu'un portefeuille donné n'est lié à aucune activité illicite. Dans le même temps, plusieurs juridictions s'apprêtent à imposer une surveillance encore plus stricte. Par exemple, le règlement européen sur les transferts de fonds (Transfer of Funds Regulation), directement applicable dans les États membres depuis 2023, cible tous les transferts de crypto-actifs. En tandem avec la Travel Rule, la réglementation européenne MiCA (Markets in Crypto-Assets), qui entre en vigueur en 2024, imposera des obligations d'agrément et de surveillance aux prestataires de services sur crypto-actifs. En substance, pour opérer librement au sein de l'espace économique de l'UE, une entreprise crypto devra fonctionner comme une banque.
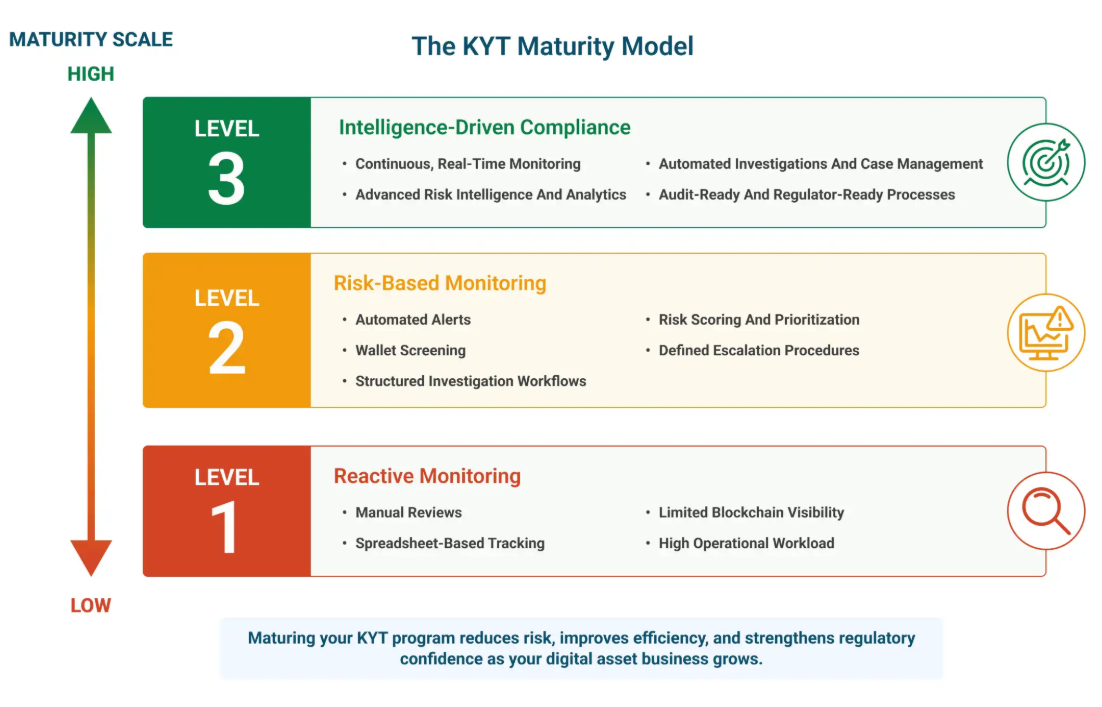
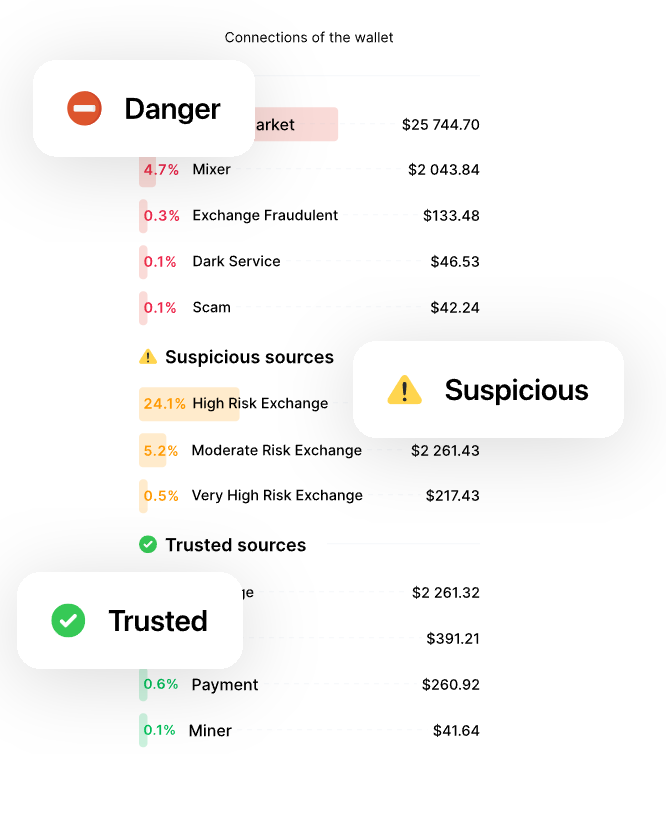
La forme la plus récente de la dérive du KYC est incarnée par l'intensification de la surveillance des transactions et les efforts de traçage des fonds illicites portés par le KYT. Au premier signe d'activité suspecte, les exchanges crypto utilisent des logiciels de conformité AML pour analyser les transactions et attribuer des scores de risque aux adresses impliquées dans des dépenses sur le dark web, le contournement de sanctions et d'autres activités interdites. En conséquence, le retrait de fonds peut être temporairement suspendu, un dépôt rejeté, ou le solde du compte gelé pendant que l'équipe de conformité mène son enquête.
Dans les faits, un utilisateur crypto attend désormais le même niveau de confidentialité qu'un client de banque traditionnelle, et pour la même raison : l'infrastructure de conformité de l'exchange crypto sert à tenir les fonds illicites à distance. Dans le même temps, l'utilisateur qui avait choisi d'effectuer des transactions sans permission dans un anonymat complet risque d'avoir des surprises, plusieurs aspects de son comportement financier faisant désormais l'objet d'un examen minutieux. À cet égard, la diligence raisonnable orientée KYT reproduit le paradigme de la finance traditionnelle, où les institutions financières emploient des solutions de suivi des transactions pour signaler les mouvements de fonds suspects. Au final, l'infrastructure des exchanges crypto poursuit le même objectif : réduire l'exposition au risque de blanchiment de capitaux.
Les utilisateurs d'exchanges crypto, aux couches les plus basses de la pile de protocoles, font face aux mêmes risques de confidentialité que leurs homologues de la finance traditionnelle. Bien que le système ne soit en rien simple, il en revient aux mêmes questions posées au client d'une banque classique : qui êtes-vous et que comptez-vous faire avec mon argent ?
L'incident Tornado Cash et la mise sur liste noire des privacy coins
En 2022, Tornado Cash – un mixeur de confidentialité populaire – a été la cible de sanctions de l'OFAC (Office of Foreign Assets Control) qui ont imposé des restrictions majeures sur son développement futur et sa croissance. Ce faisant, le Trésor américain a de facto mis en péril de nombreuses initiatives crypto axées sur la vie privée, la juridiction américaine étant de loin la plus influente dans l'industrie crypto. Les sanctions contre Tornado Cash ont déclenché un débat passionné, non seulement parmi les défenseurs de la vie privée, mais aussi auprès du grand public, l'idée même de confidentialité financière on-chain étant loin d'être populaire auprès des foules.
En réalité, l'existence même de Tornado Cash et de protocoles similaires dédiés à la confidentialité est en contradiction directe avec la position du gouvernement américain sur la régulation de la crypto. Le contentieux a finalement abouti en 2025 lorsque le Trésor a décidé de retirer Tornado Cash de la liste, un événement que beaucoup au sein de la communauté de la confidentialité ont interprété comme une approbation tacite par l'OFAC des protocoles de smart contracts respectueux de la vie privée.
En réalité, l'incident Tornado Cash est une nouvelle illustration de l'érosion de la vie privée. Dans ce cas précis, ce sont les utilisateurs de portefeuilles axés sur la confidentialité qui ont fait les frais de la répression. Plus important encore, les sanctions contre Tornado Cash et le retrait consécutif des dépôts de privacy coins par les exchanges crypto rappellent durement à l'industrie que l'anonymat est un privilège accordé par la réglementation, et non un droit garanti par conception. À cet égard, l'incident Tornado Cash et les radiations en cours des privacy coins sont les deux faces d'une même pièce. Alors que les portefeuilles respectueux de la vie privée et les protocoles de coinjoin deviennent de plus en plus difficiles à utiliser, même les personnes les plus soucieuses de leur vie privée font l'objet d'un examen renforcé de la part des exchanges crypto.
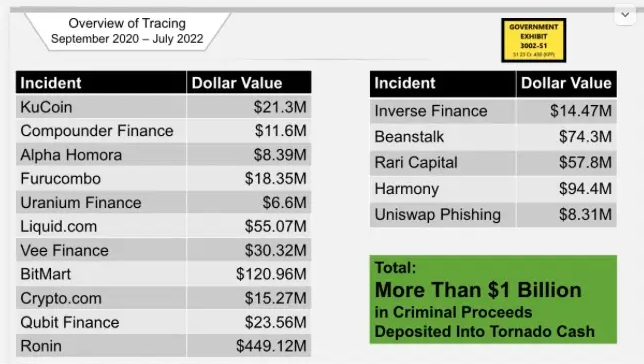
De plus, l'incident Tornado Cash rappelle de façon brutale aux entreprises crypto que les cas d'usage des privacy coins sont incompatibles avec le régime actuel de KYC/AML. En réponse aux sanctions contre Tornado Cash, plusieurs exchanges crypto ont placé les privacy coins sur liste noire, rendant leurs dépôts et retraits difficiles, voire impossibles. Des radiations et restrictions similaires ont touché les portefeuilles axés sur la confidentialité ainsi que d'autres outils d'anonymisation.
L'accord transactionnel de Binance et le delisting des privacy coins
L'accord à plusieurs milliards de dollars conclu par Binance avec le gouvernement américain concernant des violations de l'AML et des régimes de sanctions sert d'avertissement à l'ensemble de l'industrie crypto. Il est à noter que le fondateur de Binance a plaidé coupable d'avoir facilité des activités financières illicites, tandis que l'entreprise elle-même doit faire face à des amendes exorbitantes et à une surveillance AML accrue pour les années à venir. De fait, l'expansion effrénée de l'exchange crypto, qui reposait lourdement sur des protocoles KYC/AML allégés, a un coût très élevé. Dans le même ordre d'idées, l'histoire d'autres réseaux crypto est jalonnée de controverses liées au KYC, nées de la volonté de ces entreprises de croître à tout prix.
Au final, le scan facial est devenu normal. Le justificatif de domicile est devenu normal. Demander pourquoi j'ai reçu les fonds est devenu normal. L'examen du score de risque est devenu normal. Tout ce qui aurait autrefois frappé les premiers adoptants comme une intrusion KYC inacceptable fait désormais partie intégrante de l'expérience utilisateur ordinaire sur un exchange crypto. Les utilisateurs qui s'offusquaient jadis d'une demande de KYC de la part d'une société crypto sont aujourd'hui bien moins enclins à s'y opposer, ayant accepté le KYC comme une condition de participation au système.
L'idéologie qui a capitulé face au confort
Il aurait dû y avoir une révolte, du moins parmi les utilisateurs les plus idéologues. En réalité, il n'y en a pas eu. Certains utilisateurs se sont retirés : ils se sont tournés vers l'auto-garde, les exchanges décentralisés, les privacy coins, les protocoles de coinjoin, le trading de pair à pair, les plateformes sans KYC — mais ils formaient une minorité. La majorité s'est simplement pliée aux règles, téléchargeant ses documents sur n'importe quel portefeuille que l'exchange lui demandait et poursuivant son chemin. En grande partie, c'était parce qu'ils n'avaient jamais vraiment recherché les fonctionnalités que promettait la désintermédiation crypto.
Pour le redire clairement, ce n'est pas la surveillance étatique, mais le manque de rendement qui a convaincu les gens de migrer vers les stablecoins. Ce n'est pas le contrôle politique qui a motivé les gens à utiliser la crypto ; c'était la possibilité de spéculer. C'était la possibilité pour le mineur individuel de transformer quelques milliers de dollars en une sortie à plusieurs millions. C'était la promesse de services bancaires sans permission pour les personnes non bancarisées, et non les fantasmes anarcho-capitalistes d'une décentralisation totale. Les utilisateurs ne s'intéressaient au système que dans la mesure où il servait leurs intérêts. À ce titre, ils étaient prêts à faire des compromis sur ses idéaux libertariens en échange de commodité, de sécurité et de meilleurs rendements.
Il ne s'agit pas de minimiser leurs choix : au contraire, c'est reconnaître leur nature humaine. Les gens ne veulent pas passer leur vie à tenter d'échapper à la surveillance étatique ; ils veulent que leur salaire perçu en stablecoins soit véritablement stable. Ils veulent payer leur loyer, pas blanchir de l'argent. Ils veulent que le virement en USD d'un freelance soit traité, pas dérobé. Ils veulent que l'investissement dans le logement familial soit sécurisé, pas détourné. Ainsi, lorsque le choix se pose entre un portefeuille en auto-garde et un exchange favorable au KYC, ce dernier n'a aucun mal à séduire l'utilisateur moyen. Et l'utilisateur continue d'utiliser cet exchange — sans savoir ce qui l'attend par ailleurs. Le KYC n'est que la porte d'entrée : l'exchange détient ses informations personnelles et peut les utiliser pour lui faire payer davantage.
C'est là que la naïveté du "je n'ai rien à cacher" se heurte aux réalités de la longue traîne des informations personnelles. L'anonymat est une bonne chose, mais il a un coût. Un utilisateur qui souhaite uniquement acheter, vendre ou détenir des stablecoins peut légitimement penser que sa transaction ne devrait pas faire l'objet du même examen KYC que le virement crypto d'un oligarque.
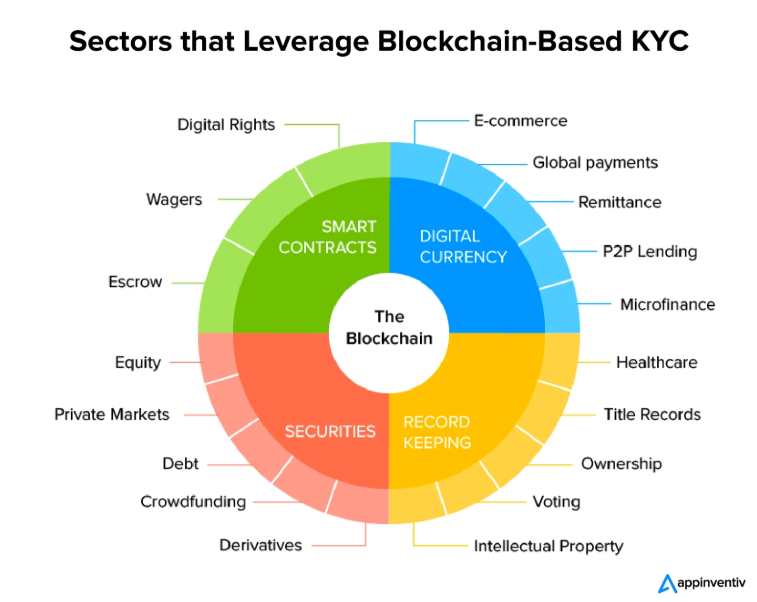
Cet utilisateur aurait raison dans la mesure où rien ne l'empêche de choisir un autre exchange : un exchange sans obligations de KYC, KYT ou AML. En réalité, pourtant, il a rarement le choix : il privilégie la stabilité et la facilité d'usage, et les autres options n'offrent ni l'un ni l'autre. Par conséquent, il se plie aux contrôles KYC, se croyant simplement client d'une banque comme une autre. Il ne prend pas en compte le fait que l'équivalent d'un scan KYC pour un client bancaire classique est bien moins intrusif.
"Je n'ai rien à cacher" est un argument recevable dans le vide des options, mais il cesse de l'être dès lors que les alternatives disparaissent. L'utilisateur ignore que son confort a un prix. Il n'a guère envie de payer ce prix, et encore moins de le comprendre.
Les faux positifs posent problème, évidemment : un utilisateur voit ses fonds gelés parce que ses stablecoins ont transité par un mixeur, un site de jeux, un exchange piraté, une adresse sous sanctions ou un portefeuille listé par l'OFAC. Parfois c'est la faute de l'utilisateur, parfois non. Dans les deux cas, le token devient un passif et non un actif : son historique on-chain est une menace pour l'existence financière de l'utilisateur. Il prend conscience, ne serait-ce que de manière lointaine, des coûts qu'exige la commodité. Pourtant, ces cas marginaux restent des exceptions : leurs difficultés sont gênantes mais gérables au sein du système global.
Ce que signifie la liberté après l'adoption massive
Une question fondamentalement triste se trouve au cœur de cet article. À quoi sert une monnaie contestataire, anticonformiste et centrée sur la liberté si elle se transforme discrètement en une réplique de l'ancien monde recouverte d'une couche de blockchain ? Où est la liberté quand toutes les portes exigent une identité, que tous les grands exchanges effectuent des contrôles AML, que les stablecoins peuvent geler des comptes, que chaque portefeuille a un score de risque et que chaque outil de confidentialité est mis sur liste noire comme illégitime ?
Cela ne devrait pas avoir d'importance. L'adoption de la crypto par tous est une excellente chose si elle relève d'un choix — mais il existe de nombreux compromis à accepter tant que la confidentialité par défaut n'est pas compromise dès la conception. La crypto surpasse largement la finance traditionnelle sur presque chaque point de capture de valeur, mais les utilisateurs qui veulent vivre dans une économie crypto soumise à autorisation acceptent implicitement des conditions pires que celles qu'ils obtiendraient ailleurs. C'est normal — nous utilisons tous la crypto pour des raisons différentes — mais s'agissant des fondements de la souveraineté financière, personne n'est susceptible d'exiger ce qu'il désire s'il n'est pas conscient de ce qu'il possède déjà.
Acheter du bitcoin sur un exchange avec KYC n'est pas la liberté financière. Régler des USDT sur un exchange avec garde des clés n'est pas de l'argent liquide numérique sans permission. Réussir un contrôle AML pour déposer des stablecoins en yield farming DeFi ne rend pas l'utilisateur spécial, ni éclairé, ni membre du cercle de ceux qui ont compris la crypto dès ses débuts : cela fait de lui une personne qui a reçu la permission de participer, et probablement un excellent élève du système soumis à autorisation.
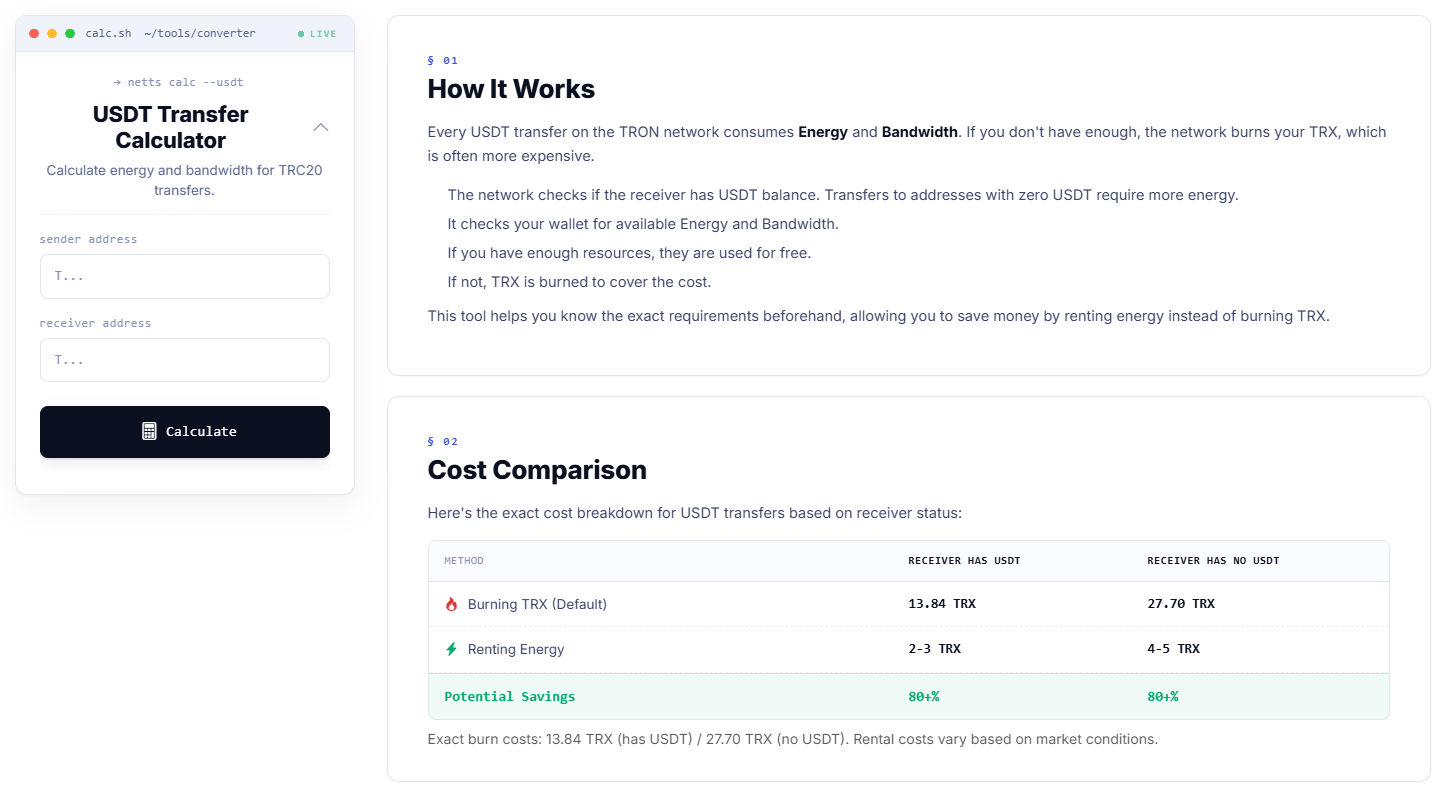
Le même raisonnement s'applique à l'état de l'USDT et des stablecoins en général. Bien que les utilisateurs du monde entier veuillent transférer des fonds d'une juridiction à une autre sans risque de confiscation ni de surveillance, la plupart d'entre eux se soucient bien plus de ce qu'il en coûte de déplacer cet argent. Netts USDT Transfer Calculator est un excellent outil qui estime les frais d'USDT avant l'envoi, vous permettant de comparer le brûlage de TRX avec la location d'Energy via différentes passerelles afin de déterminer l'option la plus économique. Il vous aide à comprendre comment fonctionne un transfert d'USDT sur le réseau TRON, de manière à réaliser des économies sur le brûlage de TRX — il vous indique qu'avoir un ami en mesure de recevoir 0 USDT peut en réalité vous coûter plus cher ; il vous aide à identifier les frais d'USDT les plus bas, à anticiper et à estimer les frais de transfert d'USDT TRC-20 sans devoir deviner le coût ; il indique quels transferts d'USDT constituent des moyens peu coûteux, prévisibles et sûrs d'obtenir une exposition au dollar, tout en expliquant que les transferts sur TRON consomment de l'Energy et de la Bandwidth, et que louer de l'Energy peut s'avérer bien plus avantageux que la méthode par défaut. La Bandwidth et l'Energy sur TRON peuvent être louées ou achetées, ce qui favorise une adoption plus large du réseau TRON puisque les coûts de bande passante sont nettement réduits, permettant à quiconque d'effectuer des transactions peu coûteuses pour de petits montants.