KYC İstilası: Kripto Değiştirmeye Yemin Ettiği Şeye Nasıl Dönüştü?
KYC istilası, kriptonun izinsiz finans vaadinin nasıl pasaport taramalarına, cüzdan taramalarına ve banka benzeri bir gözetime dönüştüğünü gösteriyor.
Diğer diller: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
İçindekiler
Bitcoin ortaya çıktığında yeni bir banka arayüzü değildi. Daha iyi bir kayıt süreci, dost canlısı bir chatbot veya nakit iadeli bir banka kartı vadetmiyordu. İzinsiz mutabakat vadediyordu: Paranın bankalar, ödeme işlemcileri, kartlar veya devlet onaylı DTC (Dijital İşlem Takas) sistemleri üzerinden değil, merkeziyetsiz bir kriptografik ortam aracılığıyla aktarılmasını.
Kriptonun kurucu mitosu özgürlük üzerine kuruluydu: kısmen gerçek, kısmen ise bir ideal. Bitcoin tamamen anonim değildi; yalnızca sözde anonimlik (psödo-anonimlik) sunuyordu. Kamuya açık bir deftere sahipti; pratikte bu özellik çoğu zaman gizlilik aleyhine işleyen bir unsur oldu. Yine de bir düğümde (node) işlem başlatan kişi ile bir borsanın KYC (Müşterini Tanı) prosedüründeki pasaport taraması arasındaki mesafe, bir bağımsızlık hissi sunacak kadar büyüktü. Kişi bir banka hesabına, bir karta, bir işlemci uygulamasına, bir sermaye kontrol otoritesine veya bir devlet takas merkezine bağlı değildi. Kripto, ilk aşamasında, izinli finansal altyapının koca bir katmanını baypas etmenin bir yolu olarak görülüyordu.
İlk günlerde egemenlik söylemleri her yerdeydi: Anahtarların değilse, coin'lerin de değildir; kendi bankan ol; kod kanundur; güvenilen üçüncü taraflar güvenlik açıklarıdır. Bütün bunlarda belirli bir romantizm vardı: Sistemin (devlet destekli gözetim kapitalizminin) temelden yanlış olduğuna dair bir his ve bunu düzeltecek bir mekanizma.
Ardından kripto ağları değer biriktirmeye başladı: büyük, likit ve dikkat çekici bir değer. Borsalar, küçük ve elverişsiz tezgah üstü (OTC) satıcılardan vazgeçilmez finansal altyapı unsurlarına dönüştü. Sabit coin'ler (stablecoin) mutabakat kanalları haline geldi. Geleneksel finans yapıları sektöre adım attı: girişim sermayesi fonları, varlık yöneticileri, düzenleyiciler ve bireysel spekülatörler. Bireysel kullanıcıların çoğu zaman aracıları ortadan kaldırmakla hiçbir ilgisi yoktu. Tek istedikleri bir uygulama, bir token, kullanışlı bir UI/UX'e sahip bir dolar vekili, biraz güvenilirlik ve emanetçi bir saklama kuruluşuydu. Anahtarların değilse, coin'lerin de değildir hoş bir sözdü ancak bankasız Nijeryalı bir madenci, hayatı boyunca biriktirdiği birikimlerinin başkasının anahtarları tarafından güvence altına alınmasıyla muhtemelen daha çok ilgileniyordu.
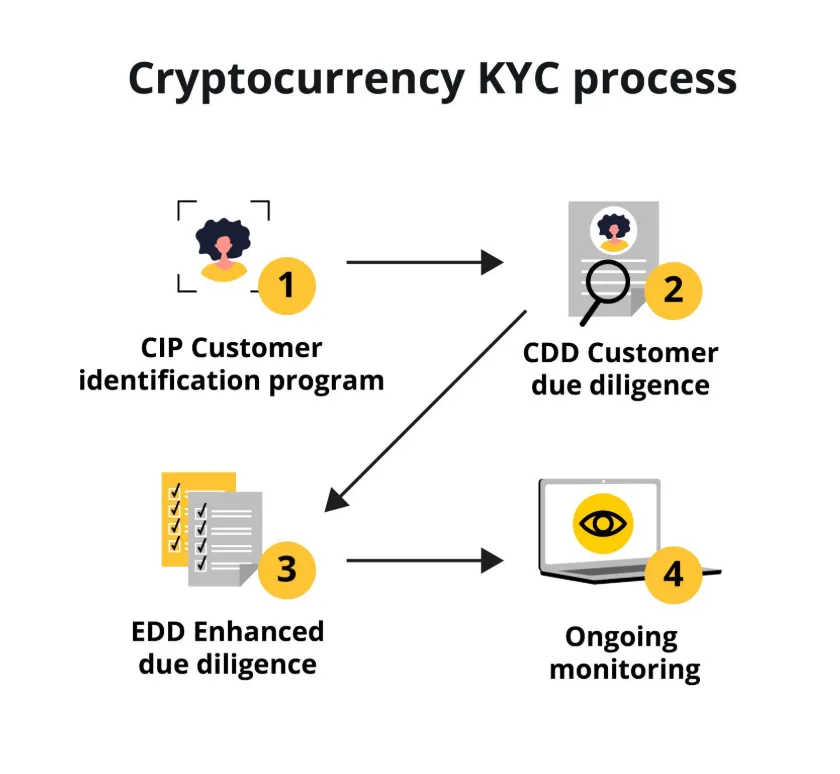
Kripto ağları, KYC istilasının uzun kıskacına işte böyle yakalandı. İzinsiz mutabakat katmanı uzun süre izinsiz kalamadı; kenarlarında sürtünmeler birikmeye başladı ve yavaş yavaş tamamen KYC uyumlu bir finansal araca dönüştü.
Kriptonun gizlilik konusundaki ilk tavizleri nadiren şoke edici platform dışı bırakma (deplatforming) kararları şeklinde geldi. Aksine, kullanışlı iyileştirmeler kisvesiyle sunuldu: e-posta doğrulaması, telefon eşleştirme, selfie kimliği, adres kanıtı, fon kaynağı beyanı, lehtar formları, cüzdan taraması... Bir banka hesabı açılışından bir kripto borsası kullanıcı doğrulamasına kadar her türlü finansal ilişkide karşılaşılan normal işlem sürtünmeleri. Kullanıcı muhtemelen bunu dert bile etmedi; sonuçta saklayacak hiçbir şeyi yoktu. Tek istediği birkaç coin almak, fiyat artışında spekülasyon yapmak, sabit coin'lerini bloke olmadan veya gecikme yaşamadan bir cüzdandan diğerine taşımaktı. KYC istilasına, yani kötü niyetli aktörler için giderek değerli hale gelen kişisel kimlik verilerinin adım adım birikmesine alıştı.
Aynı "saklayacak hiçbir şeyim yok" yanılgısı kriptodaki KYC istilasını da besliyor: Kullanıcı kendini ve sistemi, yalnızca ücret ödeyen ancak sabit coin mevduatlarında daha yüksek getiri elde eden sıradan bir dijital banka müşterisi olduğuna inandırıyor. Oysa kripto emanetçisi ona daha fazla finansal özerklik sunarken bile, hesabını sessizce sürekli büyüyen kişisel kimlik bilgileri ve işlem geçmişleri listesine bağlıyor; bunların tümü federal yetkililer fidye yazılımı ödemelerini, kara para aklama düzeneklerini veya devlet destekli terörizmin finansmanını soruştururken oldukça işe yarayabilir.
Hukuk Defteri Keşfettiğinde
İlk KYC istilası baskı noktaları durup dururken ortaya çıkmadı. İlk bitcoin benimseyenlerinin finansal altyapının mümkün olduğunca çok katmanını aradan çıkarma yönündeki güçlü arzusuna bir yanıt olarak doğdu. BTC ve kripto ağları farkında olmadan havaleler, karanlık ağ (dark web) alışverişleri, kumar siteleri, fidye yazılımı ödemeleri, denizaşırı vergi kaçırma ve günlük işlemler için çok amaçlı mutabakat platformlarına dönüştü. Kötü şöhret kısmen hak edilmişti: 2013'te kapatılan karanlık ağ pazarı Silk Road 2.0'daki ödemelerin bir kısmı bitcoin ile yapılıyordu.
Bununla birlikte, kolluk kuvvetlerinin bitcoin'lerin gerçekten de nakit para olduğunu fark etmesi yalnızca birkaç yıl sürdü. Sanal para birimi kullanıcı tabanları büyüyor ve çeşitleniyordu; bu da ulusal güvenlik ve finansal bütünlük açısından riskler anlamına geliyordu. 2013 yılında FinCEN kılavuzu, sanal para cüzdanı yöneticileri ve borsalar için birtakım kısıtlamaları resmileştirdi. Kullanıcılar Para Hizmeti İşletmeleri (MSB) olarak sınıflandırılmasa da, yöneticileri artan KYC ve kara para aklamayı önleme (AML) uyum yükümlülükleriyle başa çıkmak zorunda kaldı. Başka bir deyişle yasa, tıpkı geleneksel para birimlerinde olduğu gibi, bitcoin cüzdanlarının da kara para aklama ve terörizmin yasa dışı finansmanı için kullanılabileceği ihtimalini kabul etti.
Bu rehber kripto sektörünü öldürmedi; aksine büyümesini ve kurumsallaşmasını hızlandırdı. Yalnızca izinsiz blokzincir ile gerçek kullanıcılara hizmet veren izinli kripto borsaları arasındaki ayrımı yeniden tasarladı. Borsalar birçok yönden geleneksel finans kuruluşlarına benziyordu: bankacılık gizliliği denetimlerinden geçmek, uygun AML/terörizmin finansmanıyla mücadele (CFT) programlarına sahip olmak, FinCEN'e MSB olarak kaydolmak ve benzeri yükümlülükleri yerine getirmek zorundaydılar.
Aynı dinamik, kripto işletmelerinin 2015 yılında BitLicense almasının zorunlu kılındığı New York'ta da iş başındaydı. Bu gereksinimler sektördeki pek çok kişi tarafından aşırı külfetli görüldü ve bazı şirketler (örneğin Bitstamp) eyaleti terk etti. Ancak pratikte kripto işletmeleri, regüle edilmiş finansal kuruluşlar olarak faaliyet gösterme fikrine alıştı. Sektör hayatta kaldı ve dönüştü: İşletmeler, artan müşterini tanı ve işlem gözetimi yükümlülüklerini yönetmeyi öğrendi.
Gizlilik istilası baskısının en belirgin örneği, 2016'daki IRS Coinbase celbiyle ortaya çıktı. ABD Gelir İdaresi (IRS), Coinbase'den geçmiş yıllarda herhangi bir bitcoin işleminde bulunmuş tüm ABD mukimlerine ilişkin bilgileri açıklamasını talep etti. Coinbase bu talebe direndi ve mahkemenin Coinbase'e hizmetini kullanan vergi mükelleflerinin bir alt kümesine ilişkin bilgi vermesini emrettiği 2017 yılında ilk celbin kapsamı daraltıldı.
Coinbase davası, gizlilik istilasının önemli bir yönünü gözler önüne seriyor: Bu istila çoğu zaman doğrudan bir hükümet emri kılığında değil, üçüncü taraf mahkeme celpleri şeklinde gelir. Uzun vadede bu dava, hükümetin sözde anonim cüzdanlar ile gerçek kişiler arasında kritik bir bağ kurmasını sağladı. Bu noktadan sonra, borsa kullanıcılarının kişisel bilgilerine sahip olduğu için blokzincirin anonimleştirme potansiyeli ciddi ölçüde azaldı.
Aslında Coinbase davası, kriptoda gizliliğin sonunun başlangıcı oldu. IRS celbi sistemde bir şok etkisi yarattı; bunun ardından kripto ağları devlet kurumları için çok daha şeffaf hale geldi. Tek bir borsaya tüm kullanıcıları hakkındaki bilgileri açıklaması için mahkeme emri verilmesi sebebiyle kriptonun merkeziyetsizliğinin, şeffaflığının ve anonimliğinin ciddi şekilde zedelendiği söylenebilir.
Kolluk kuvvetleri ayrıca halka açık blokzincirlerin kalıcı delil kasaları olduğunu da fark ediyor. Bir banka nakit paranıza el koyabilir ancak bir blokzincir, ona bir zamanlar sahip olduğunuzu sonsuza kadar saklar. Bir cüzdan anonim bir kullanıcıya ait olsa bile, zincir üstünde (on-chain) etkileşimde bulunduğu adresler analiz edilerek kimliği potansiyel olarak tespit edilebilir. Daha da ötesi, bir kripto para borsası bu adreslerden birini bir kişiyle zaten eşleştirmişse, büyük olasılıkla o kişiyle bağlantılı diğer tüm adresleri de tespit edebilecektir. Kripto işlemlerinin gizliliğinin durumsal ve geçici olduğu bir kez daha ortaya çıkıyor.
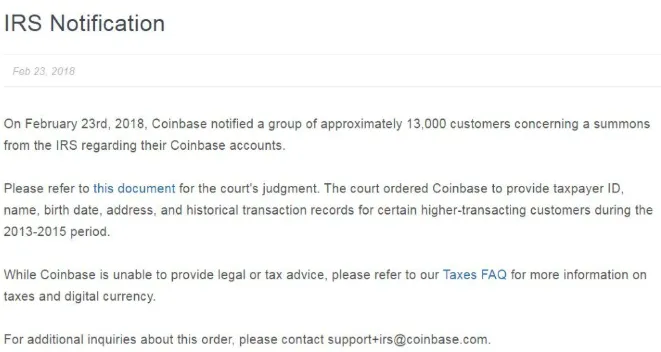
IRS celbi ve ardından gelen Coinbase açıklaması, daha büyük KYC istilası mekanizmasının yalnızca tek bir dişlisini temsil ediyor. Sanal para birimleri daha geniş kabul ve popülerlik kazandıkça, benimsenmeleri geleneksel finansal sistemle ayrılmaz bir şekilde iç içe geçti. KYC gereksinimleri kripto ağlarına işte bu şekilde uygulandı: önce işlem takibi ve cüzdan taraması biçiminde, ardından da devlet kurumlarından gelen doğrudan veri talepleri olarak.
Aklı başında insanlar, kriptonun gizlilikten verdiği tavizlerin dolandırıcılık ve kara para aklamayla mücadele gerekliliği nedeniyle meşru olduğunu savunarak ayrıntılara itiraz edebilirler. Ne de olsa kripto ağları yasa dışı fonları taşımak için sıklıkla kullanılıyor: fidye yazılımı ödemeleri, uyuşturucu kaçakçılığı gelirleri, terörün finansmanı ve daha fazlası. Kripto borsaları da dahil olmak üzere finansal altyapıların bu riskleri görmezden gelmesi sorumsuzluk olurdu. Bu bakımdan, yasa dışı fonları meşru olanlardan ayırmanın bir yolu olarak kripto işlemlerine KYC gereksinimlerinin uygulanmasını beklemek son derece doğaldır.
AML sektörü, geleneksel bankacılık gizliliğine yönelik benzer itirazlarla uzun süredir ilgilenmektedir. Görüldü ki, yasa dışı fonları takip etmek için ne kadar çok araç geliştirilirse, bunları aktarmak için de o kadar çok açık kapı ortaya çıkmaktadır. AML çerçevesinin tamamı, geleneksel finans sisteminin kara para aklama, terörün finansmanı ve diğer değer saptırma biçimleriyle mücadeledeki yetersizliğine bir yanıt niteliğindedir. Benzetme yapmak gerekirse, kripto sektörünün de gizlilik odaklı kötü niyetli aktörlerle mücadele etmek için giderek daha karmaşık KYC teknolojileri geliştirdiği düşünülebilir. Bu açıdan bakıldığında, kripto uyum süreçlerindeki mevcut KYC istilası henüz sadece bir başlangıçtır.
Uyum Makinesi Hafıza Kazanıyor
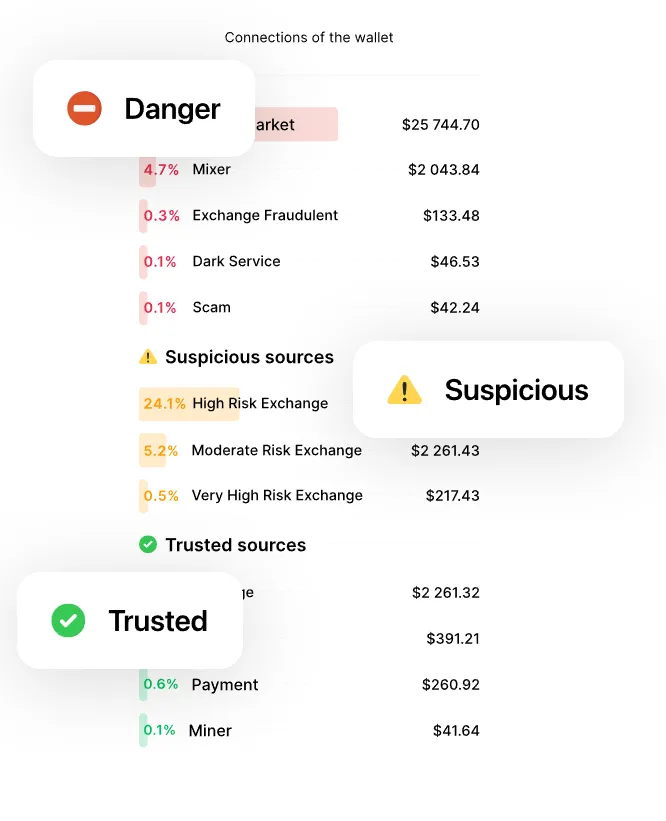
Gizlilik ile regülasyon arasındaki bitmek bilmeyen mücadelenin bir sonraki aşaması KYT adını aldı: İşlemini Tanı (Know Your Transaction). AML (Kara Para Aklamayı Önleme) yetkilileri yasa dışı fonları tespit edip işaretlemeye çalışırken, sektör hesap açılışındaki KYC (Müşterini Tanı) protokollerinden sürekli işlem izlemeye geçti. İşlem izlemenin odağı, belirli bir cüzdanın bir teröriste ait olup olmadığından ziyade; dolandırıcılık adreslerinden, karanlık ağ pazarlarından, fidye yazılımı alan adlarından, mikser servislerinden ve diğer şüpheli zincir üstü varlıklardan ödeme alıp almadığına veya bunlara ödeme gönderip göndermediğine kaydı.
Bu gelişme büyük ölçüde, FATF'nin (Mali Eylem Görev Gücü) 2019 yılında nihai hale getirilen sanal varlıklara ilişkin tavsiyeleriyle tetiklendi. Yasa dışı kripto kullanım senaryolarının giderek öne çıkmasına yanıt olarak FATF, sanal varlık hizmet sağlayıcıları (VASP) için güncellenmiş AML/CFT (Terörizmin Finansmanıyla Mücadele) kılavuzları yayımladı. En dikkat çekici olanı, Seyahat Kuralı'nın (Travel Rule) artık VASP'lerin belirli bir eşiğin üzerindeki sınır ötesi işlemlerde gönderici ve lehtar bilgilerini almasını ve paylaşmasını zorunlu kılmasıdır.
Sonuç olarak, belirli bir cüzdanın herhangi bir yasa dışı faaliyetle bağlantılı olmadığını kanıtlama yükümlülüğü artık kullanıcıya ait olduğundan, kripto sektörü gizliliğe hüzünlü bir veda ediyor. Aynı zamanda, birçok yetki alanı daha da katı gözetimler uygulamaya hazırlanıyor. Örneğin, AB'nin 2023'te Üye Devletlerde doğrudan uygulanabilir hale gelen Fon Transferi Yönetmeliği, tüm kripto varlık transferlerini hedef alıyor. Seyahat Kuralı ile birlikte, 2024'te yürürlüğe giren AB'nin MiCA (Kripto Varlık Piyasaları) düzenlemesi, kripto varlık hizmet sağlayıcılarına lisanslama ve denetim yükümlülükleri getirecektir. Pratikte, AB ekonomik alanı içinde serbestçe faaliyet gösterebilmek için bir kripto işletmesinin tıpkı bir banka gibi çalışması gerekecektir.
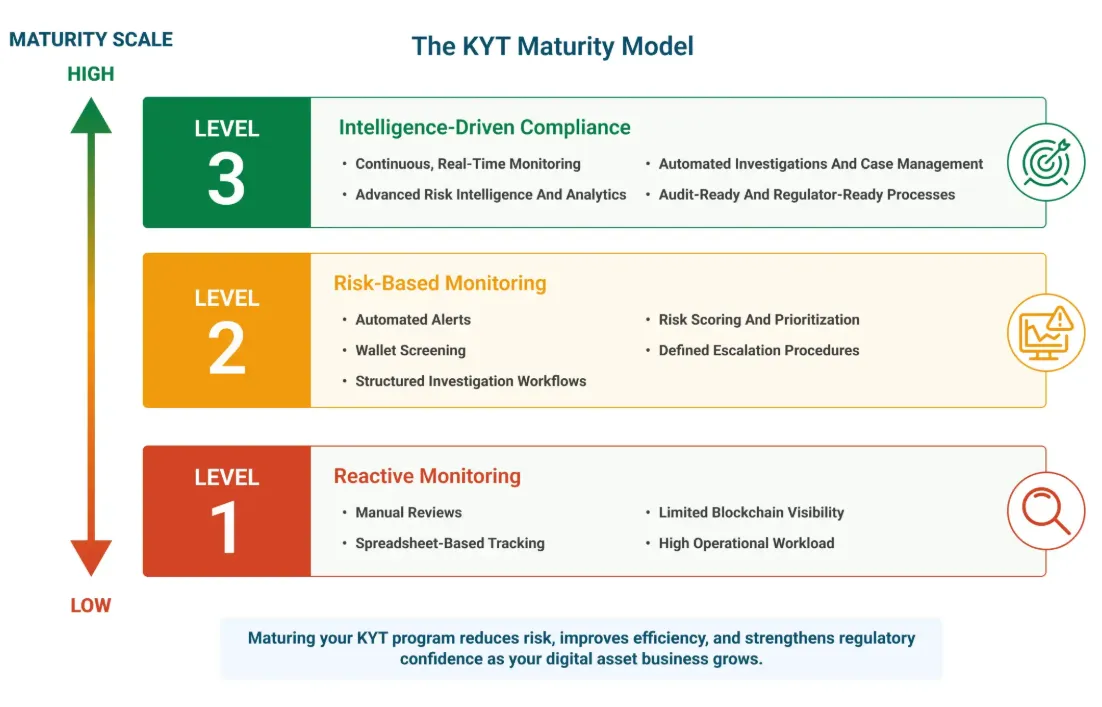
Son KYC istilası, KYT odaklı yoğunlaştırılmış işlem izleme ve yasa dışı fon takibi çabalarıyla somutlaşmaktadır. Şüpheli bir faaliyetin ilk işaretinde, kripto borsaları işlemleri taramak ve karanlık ağ harcamalarına, yaptırımların delinmesine ve diğer yasaklanmış faaliyetlere karışan adreslere risk puanları atamak için AML uyum yazılımlarından yararlanır. Neticede, uyum ekibi inceleme yaparken fon çekme işlemi geçici olarak askıya alınabilir, bir yatırma işlemi reddedilebilir veya hesap bakiyesi bloke edilebilir.
Böylece bir kripto kullanıcısı artık geleneksel bir banka müşterisiyle aynı düzeyde gizlilik beklemektedir ve bunun nedeni de aynıdır: Kripto borsasının uyum altyapısı yasa dışı fonları uzak tutmaya yarar. Aynı zamanda, tam anonimlikle izinsiz işlemlere girişmeyi seçen kullanıcı, finansal davranışlarının çeşitli yönlerinin artık daha sıkı bir incelemeye tabi tutulmasıyla büyük bir şaşkınlık yaşayabilir. Bu bağlamda, KYT odaklı durum tespiti, finansal kuruluşların şüpheli fon hareketlerini işaretlemek için işlem izleme çözümleri kullandığı geleneksel finans paradigmasını yansıtmaktadır. Sonuçta, kripto borsa altyapısı da aynı amaca hizmet etmektedir: kara para aklama riskine maruz kalmayı azaltmak.
Kripto borsalarının kullanıcıları, protokol yığınının en alt seviyelerinde, geleneksel finanstaki muadilleriyle aynı gizlilik riskleriyle karşı karşıyadır. Sistem hiçbir şekilde basit olmasa da, geleneksel banka müşterisine sorulan soruların aynısına indirgenmektedir: Kimsiniz ve paramla ne yapmayı planlıyorsunuz?
Tornado Cash Olayı ve Gizlilik Coin'lerinin Kara Listeye Alınması
2022'de, popüler bir gizlilik mikseri olan Tornado Cash, gelişimine ve büyümesine önemli kısıtlamalar getiren OFAC (Yabancı Varlıklar Kontrol Ofisi) yaptırımlarına maruz kaldı. ABD Hazinesi bunu yaparak, gizlilik odaklı birçok kripto girişimini fiilen riske attı; zira ABD merkezli yargı alanı, kripto sektöründeki açık ara en etkili alandır. Tornado Cash yaptırımları yalnızca gizlilik savunucuları arasında değil, genel kamuoyunda da hararetli bir tartışmayı tetikledi; çünkü zincir üstü finansal gizlilik fikri ana akım kitleler nezdinde hiç de popüler değildir.
Aslında, Tornado Cash ve benzeri gizlilik odaklı protokollerin varlığı, ABD hükümetinin kripto düzenlemeleri konusundaki tutumuyla doğrudan çelişmektedir. Hazine'nin Tornado Cash'i listeden çıkarma kararı almasıyla dava 2025 yılında nihayet sonuçlandı; gizlilik topluluğundaki pek çok kişi bu olayı OFAC'nin gizlilik dostu akıllı sözleşme protokollerine zımni onayı olarak yorumladı.
Gerçekte ise Tornado Cash olayı, gizliliğin aşınmasının bir başka göstergesi olarak karşımıza çıkıyor. Bu olayda baskının faturasını gizlilik odaklı cüzdanların kullanıcıları ödedi. Daha da önemlisi, Tornado Cash yaptırımları ve ardından kripto borsalarının gizlilik coin'i yatırma işlemlerini listeden çıkarması, kripto sektörüne anonimliğin tasarımla garanti edilen bir hak değil, düzenlemelerle bahşedilen bir ayrıcalık olduğunu sert bir şekilde hatırlatıyor. Bu bakımdan Tornado Cash olayı ve süregelen gizlilik coin'i delist işlemleri aynı madalyonun iki yüzüdür. Gizlilik dostu cüzdanları ve coinjoin protokollerini kullanmak giderek zorlaştıkça, gizliliğe en çok önem veren bireyler bile kripto borsaları tarafından yoğun bir incelemeye tabi tutulmaktadır.
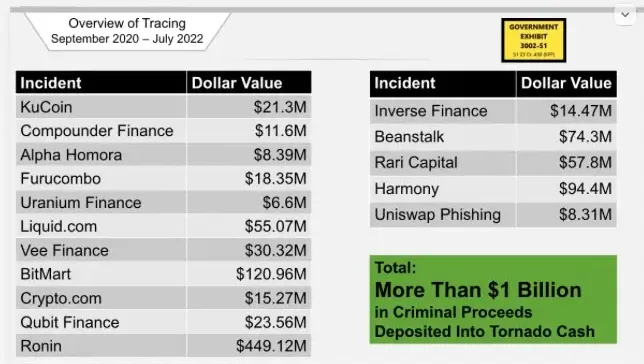
Dahası, Tornado Cash olayı kripto işletmelerine gizlilik coin'lerinin kullanım senaryolarının mevcut KYC/AML rejimiyle uyumsuz olduğunu acı bir şekilde hatırlatmaktadır. Tornado Cash yaptırımlarına yanıt olarak birçok kripto borsası gizlilik coin'lerini kara listeye alarak bu varlıkların yatırılmasını ve çekilmesini zorlaştırdı, hatta imkansız hale getirdi. Benzer delist işlemleri ve kısıtlamalar, gizlilik odaklı cüzdanlara ve diğer anonimlik artırıcı araçlara da uygulandı.
Binance Uzlaşması ve Gizlilik Coin'lerinin Listeden Çıkarılması
Binance'in AML ve yaptırım ihlalleri nedeniyle ABD hükümetiyle vardığı milyarlarca dolarlık uzlaşma, tüm kripto sektörü için ibretlik bir ders niteliğindedir. Özellikle Binance'in kurucusu yasa dışı finansal faaliyeti kolaylaştırmaktan suçunu kabul ederken, şirketin kendisi de önümüzdeki yıllarda engelleyici para cezaları ve artırılmış AML denetimiyle karşı karşıyadır. Aslında, büyük ölçüde gevşek KYC/AML protokollerine dayanan kripto borsasının dizginsiz büyümesi çok ağır bir bedelle geldi. Benzer şekilde, diğer kripto ağlarının tarihi de firmaların ne pahasına olursa olsun ölçeklenme arzusundan kaynaklanan KYC bağlantılı tartışmalarla doludur.
Günün sonunda yüz taraması normalleşti. Adres kanıtı normalleşti. Parayı neden aldığımı sorgulamak normalleşti. Risk puanı incelemesi normalleşti. Bir zamanlar erken benimseyenlere ölçüsüz derecede KYC müdahaleci gelecek her şey, artık bir kripto borsası kullanıcı deneyiminin sıradan bir parçası haline geldi. Bir zamanlar bir kripto şirketinin KYC talebine direnen kullanıcıların, KYC'yi sisteme katılımın bir ön koşulu olarak kabul ettikten sonra artık itiraz etme olasılığı çok daha düşüktür.
Kolaylığa Yenik Düşen İdeoloji
En azından en ideolojik kullanıcılar arasında bir isyan çıkmalıydı. Gerçekte ise hiçbir şey olmadı. Bazı kullanıcılar sistemden çekildi: gözetimsiz cüzdanlara (self-custody), merkeziyetsiz borsalara, gizlilik coin'lerine, coinjoin protokollerine, eşler arası (P2P) ticarete ve KYC istemeyen platformlara yöneldiler; ancak bunlar azınlıktaydı. Çoğunluk ise borsa hangi cüzdan için talep ettiyse belgelerini oraya yükleyerek kurallara uydu ve yoluna devam etti. Büyük ölçüde bunun nedeni, kripto aracısızlaşmasının vadettiği özellikleri hiçbir zaman gerçekten istememiş olmalarıydı.
Tekrar belirtmek gerekirse, insanları sabit coin'lere geçmeye ikna eden şey devlet gözetimi değil, getiri eksikliğiydi. İnsanları kripto kullanmaya motive eden şey siyasetin kontrolü değil, spekülasyon yapabilme imkanıydı. Bireysel bir madencinin birkaç bin doları milyonlarca dolarlık bir çıkışa dönüştürme olasılığıydı. Gerçek merkeziyetsizliğin anarko-kapitalist fantezileri değil, bankasız kitleler için izinsiz bankacılık vaadiydi. Kullanıcılar sistemi yalnızca kendi çıkarlarına hizmet ettiği ölçüde önemsedi. Bu nedenle kolaylık, güvenlik ve daha iyi getiriler uğruna sistemin özgürlükçü ideallerinden taviz vermeye dünden razıydılar.
Bu durum onların tercihlerini küçümsemek anlamına gelmez; bilakis onları birer insan olarak kabul etmektir. İnsanlar hayatlarını devlet gözetiminden kaçmaya çalışarak geçirmek istemiyor; sabit coin cinsinden aldıkları maaşın gerçekten istikrarlı olmasını istiyorlar. Kara para aklamak değil, kira ödemek istiyorlar. Serbest çalışan olarak kazandıkları dolar ödemesinin çalınmasını değil, işleme alınmasını istiyorlar. Aile evine yaptıkları yatırımın dolandırılmasını değil, güvende olmasını istiyorlar. Dolayısıyla gözetimsiz bir cüzdan ile KYC dostu bir borsa arasında bir seçim söz konusu olduğunda, ikincisi ortalama kullanıcıyı kazanmakta pek zorlanmıyor. Ve kullanıcı, kendisini başka nelerin beklediğini bilmeden o borsayı kullanmaya devam ediyor. KYC sadece bir başlangıçtır: Borsa onun kişisel bilgilerine sahiptir ve bunu ona daha fazla ödetmek için kullanabilir.
"Saklayacak hiçbir şeyim yok" saflığının, kişisel bilgilerin uzun kuyruğunun pratik gerçekleriyle kesiştiği yer tam da burasıdır. Anonimlik güzeldir ancak bir bedeli vardır. Yalnızca sabit coin almak, satmak veya tutmak isteyen bir kullanıcı, işleminin bir oligarkın kripto transferiyle aynı KYC denetimine tabi tutulmaması gerektiğine haklı olarak inanabilir.
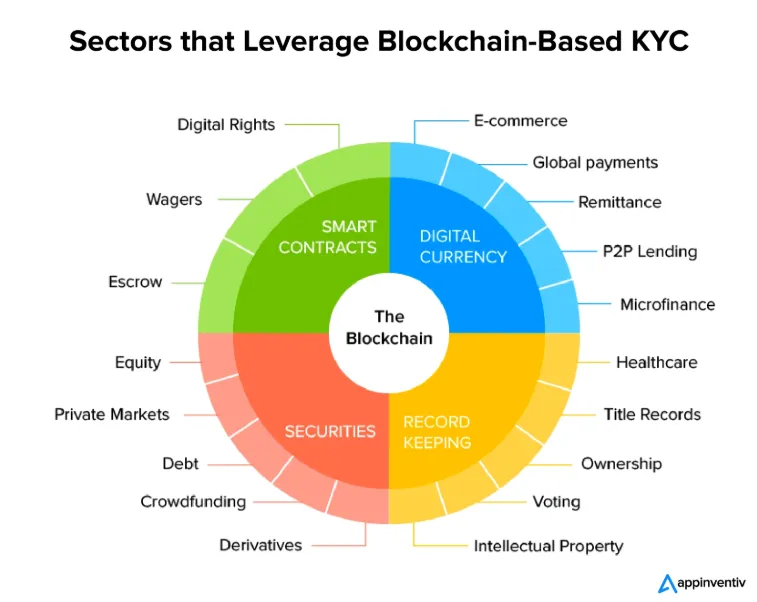
Bu kullanıcı, başka bir borsayı (KYC, KYT veya AML yükümlülükleri olmayan bir borsayı) seçmesini engelleyen hiçbir şey olmadığı sürece haklı sayılır. Ancak gerçekte çoğu zaman fazla bir seçeneği yoktur: İstikrara ve kolaylığa değer verir ve diğer seçenekler bunların hiçbirini sunmaz. Bu nedenle, kendisinin sadece sıradan bir banka müşterisi olduğuna inanarak KYC kontrollerine uyar. Bir banka müşterisinin KYC taramasına denk gelen sürecin çok daha az müdahaleci olduğu gerçeğini hesaba katmaz.
"Saklayacak hiçbir şeyim yok", tercihlerin olmadığı bir boşlukta makul bir argümandır ancak alternatifler ortadan kalktığında geçerliliğini yitirir. Kullanıcı, konforunun bir bedeli olduğunu bilmez. Bu bedeli ödemeye pek hevesli olmadığı gibi, onu anlamaya da hiç niyeti yoktur.
Hatalı eşleşmeler (false positive) elbette bir sorundur: Bir kullanıcının hesabı; sabit coin'leri bir mikserden, kumar sitesinden, hack'lenmiş bir borsadan, yaptırım uygulanan bir adresten veya OFAC listesindeki bir cüzdandan geçtiği için dondurulabilir. Bazen bu kullanıcının hatasıdır, bazen ise değildir. Her iki durumda da coin artık bir varlık değil, bir yükümlülüktür: Zincir üstü geçmişi, kullanıcının finansal varlığı için bir tehdittir. Kolaylığın getirdiği bedellerin, uzaktan da olsa, farkına varır. Yine de bu istisnalar istisna olarak kalır: Sorunları zahmetlidir ancak daha büyük sistem içinde yönetilebilirdir.
Kitlesel Benimsemeden Sonra Özgürlük Ne Anlama Geliyor?
Bu yazının merkezinde temelde hüzünlü bir soru yatıyor. Sessizce üzerine bir blokzincir katmanı eklenmiş eski düzene dönüşen düzen karşıtı, uyumsuzluk yanlısı ve özgürlük odaklı bir para birimi ne işe yarar? Tüm kapılar kimlik gerektirdiğinde, tüm büyük borsalar AML kontrolleri yaptığında, sabit coin'ler hesapları dondurabildiğinde, her cüzdanın bir risk puanı olduğunda ve her gizlilik aracı gayrimeşru ilan edilerek kara listeye alındığında özgürlük nerede kalır?
Bunun bir önemi olmamalıydı. Kriptonun herkes tarafından benimsenmesi, bu benimseme bir tercih olduğu sürece harikadır; ancak varsayılan gizlilik tasarımla tehlikeye atılmadığı sürece verilecek pek çok taviz vardır. Kripto, değer yakalamanın neredeyse her noktasında geleneksel finanstan çok daha iyidir; ancak izinli bir kripto ekonomisinde yaşamak isteyen kullanıcılar, başka bir yerde elde edeceklerinden daha kötü şartları zımnen kabul etmektedir. Bu normaldir; hepimiz kriptoyu farklı nedenlerle kullanıyoruz. Ancak konu finansal egemenliğin temellerine geldiğinde, hiç kimse sahip olduğu şeyin farkında değilse muhtemelen ne istediğini de talep edemeyecektir.
KYC uygulayan bir borsadan bitcoin almak finansal özgürlük değildir. Emanetçi bir borsada USDT takası yapmak, izinsiz dijital nakit değildir. DeFi getiri çiftçiliği (yield farming) için sabit coin yatırma yolunda bir AML kontrolünden geçmek, kullanıcıyı özel, aydınlanmış ya da kriptoyu en başından beri anlayan insanlardan biri yapmaz; onları yalnızca katılım izni almış bir kişi ve muhtemelen bu izinli sistemin mükemmel bir öğrencisi yapar.
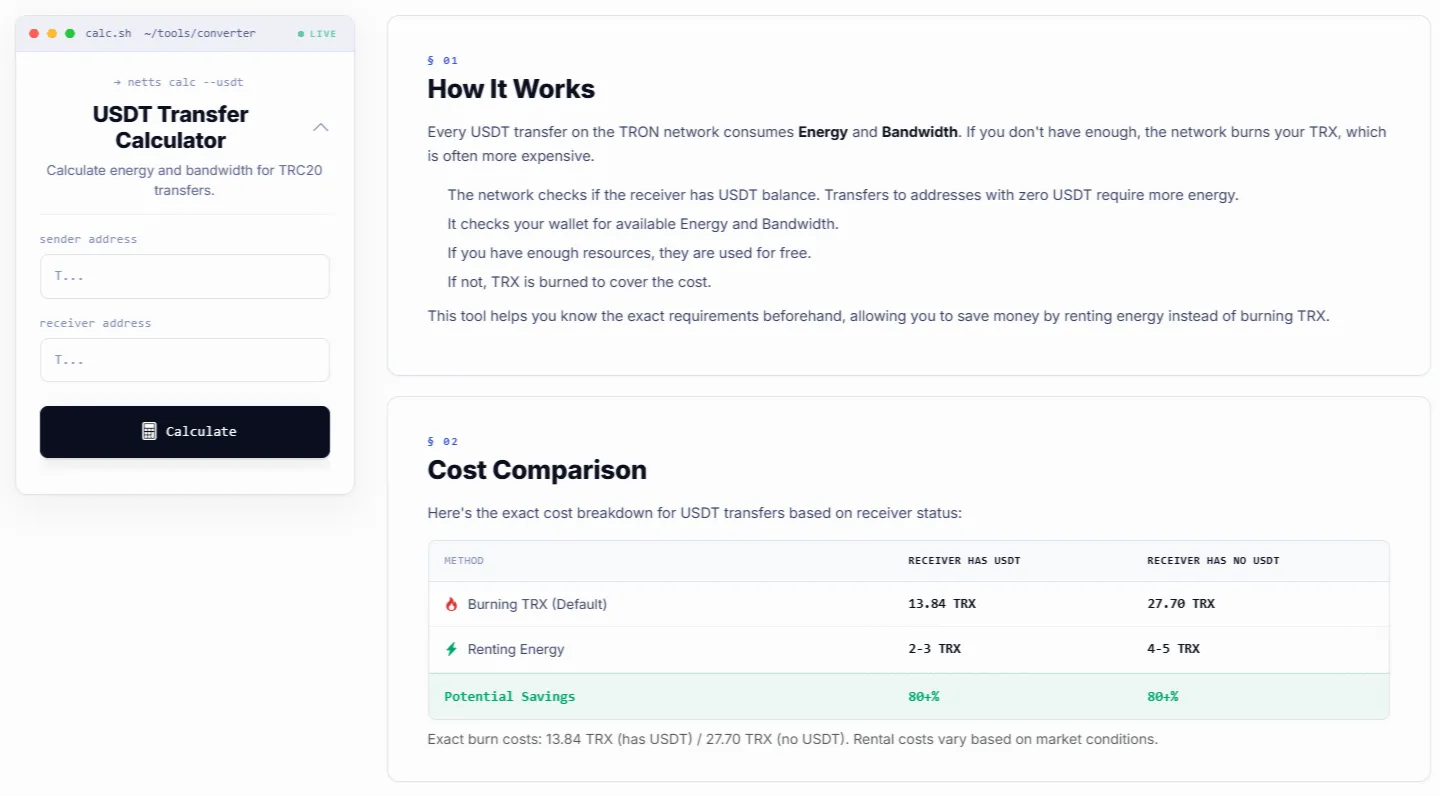
Aynı düşünce tarzı USDT ve genel olarak sabit coin'lerin durumu için de geçerlidir. Dünyanın dört bir yanındaki kullanıcılar parayı el koyma veya gözetim riski olmadan bir yetki alanından diğerine taşımak isteseler de, çoğu parayı taşımanın ne kadara mal olacağıyla çok daha fazla ilgilenmektedir. Netts USDT Transfer Hesaplayıcısı, göndermeden önce USDT ücretlerini tahmin eden, TRX yakmayı farklı ağ geçitlerinde Energy kiralamayla karşılaştırmanıza ve en ucuz seçeneğin ne olduğunu bulmanıza olanak tanıyan harika bir araçtır. TRON USDT transferinin nasıl çalıştığını anlamanıza yardımcı olur, böylece TRX yakma maliyetinden tasarruf edebilirsiniz; 0 USDT alabilen bir arkadaşa sahip olmanın aslında size daha pahalıya mal olabileceğini gösterir; en ucuz USDT ücretlerini belirlemenize, önceden plan yapmanıza, maliyeti tahmin etmeye çalışmadan TRC-20 USDT transfer ücretlerini hesaplamanıza yardımcı olur; dolara maruz kalmanın düşük maliyetli, öngörülebilir ve güvenli yolları olan USDT transferlerini gösterirken TRON transferlerinin Energy ve Bandwidth yaktığını ve Energy kiralamanın varsayılan yöntemden çok daha ucuz olabileceğini açıklar. TRON Bandwidth ve Energy kiralanabilir veya satın alınabilir; bu da bant genişliği maliyetleri önemli ölçüde azaldığı için TRON ağının daha geniş kitlelerce benimsenmesini sağlar, böylece herkes küçük tutarlar için ucuz işlemler gerçekleştirebilir.