KYC Creep: เมื่อคริปโตกลายเป็นสิ่งที่ตัวเองเคยสาบานว่าจะเข้ามาแทนที่
KYC creep สะท้อนให้เห็นว่าคำสัญญาของคริปโตเรื่องการเงินที่ไม่ต้องขออนุญาตใคร กลายสภาพเป็นการสแกนพาสปอร์ต การคัดกรองวอลเล็ต และการสอดแนมไม่ต่างจากธนาคารได้อย่างไร
ภาษาอื่น: EnglishРусскийEspañol中文FrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
สารบัญ
เมื่อ Bitcoin ถือกำเนิดขึ้นมา มันไม่ได้เป็นเพียงแค่หน้าตา UI ใหม่ของธนาคาร มันไม่ได้สัญญาว่าจะมีขั้นตอนการเริ่มต้นใช้งานที่ดีขึ้น แชตบอตที่เป็นมิตร หรือบัตรเดบิตพร้อมเงินคืน แต่มันสัญญาถึงการชำระบัญชีที่ไม่ต้องขออนุญาต (permissionless settlement) ซึ่งเงินจะเคลื่อนย้ายโดยไม่ต้องผ่านธนาคาร ตัวประมวลผลการชำระเงิน บัตร หรือระบบ DTC (Digital Transaction Clearing) ที่รัฐรับรอง แต่ดำเนินการผ่านตัวกลางการเข้ารหัสแบบกระจายศูนย์
ตำนานการก่อตั้งของคริปโตมีศูนย์กลางอยู่ที่อิสรภาพ ซึ่งจริงเพียงบางส่วนและเป็นความมุ่งหวังส่วนหนึ่ง Bitcoin ไม่ได้นิรนามอย่างสมบูรณ์ มันให้เพียงแค่นามแฝง (pseudo-anonymity) เท่านั้น มันมีสมุดบัญชีแยกประเภทสาธารณะ ซึ่งเป็นคุณสมบัติที่ในทางปฏิบัติมักส่งผลตรงข้ามกับความเป็นส่วนตัว ถึงกระนั้น ระยะห่างระหว่างบุคคลที่เริ่มต้นทำธุรกรรมบนโหนดกับการสแกนพาสปอร์ตในกระบวนการ KYC (Know Your Customer) ของกระดานเทรดก็ยังกว้างพอที่จะมอบความรู้สึกเป็นอิสระได้ ผู้ใช้ไม่ได้ผูกติดอยู่กับบัญชีธนาคาร บัตร แอปพลิเคชันตัวประมวลผล หน่วยงานควบคุมเงินทุน หรือศูนย์รับฝากหลักทรัพย์ของรัฐ ในระยะแรก คริปโตจึงถูกมองว่าเป็นหนทางในการหลบเลี่ยงโครงสร้างพื้นฐานทางการเงินที่ต้องขออนุญาตทั้งระบบ
ในยุคแรกๆ วาทกรรมเรื่องอำนาจอธิปไตยทางการเงินมีอยู่ทุกหนทุกแห่ง ไม่ว่าจะเป็น not your keys, not your coins; จงเป็นธนาคารด้วยตัวเอง; โค้ดคือขื่อแป (code is law); บุคคลภายนอกที่ต้องไว้วางใจคือช่องโหว่ด้านความปลอดภัย ทั้งหมดนั้นมีความโรแมนติกบางอย่างซ่อนอยู่ เป็นความรู้สึกว่าระบบเดิมมีบางสิ่งที่ผิดพลาดอย่างร้ายแรง (ระบบทุนนิยมสอดแนมที่รัฐสนับสนุน) และคริปโตคือกลไกที่จะเข้ามาแก้ไข
จากนั้นเครือข่ายคริปโตก็เริ่มสะสมมูลค่า มูลค่าที่มหาศาล มีสภาพคล่อง และดึงดูดความสนใจ กระดานเทรดเปลี่ยนจากผู้ค้า over-the-counter รายย่อยที่ไม่สะดวกสบาย ไปสู่โครงสร้างพื้นฐานทางการเงินที่มีความจำเป็น สเตเบิลคอยน์กลายเป็นช่องทางหลักในการชำระบัญชี องค์กรการเงินแบบดั้งเดิมก้าวเข้ามาในพื้นที่นี้ ทั้งกองทุนร่วมลงทุน ผู้จัดการสินทรัพย์ หน่วยงานกำกับดูแล และนักเก็งกำไรรายย่อย ซึ่งกลุ่มหลังมักแทบไม่มีความสนใจในการตัดคนกลางออกเลยแม้แต่น้อย ทั้งหมดที่พวกเขาต้องการคือแอป โทเค็น ตัวแทนเงินดอลลาร์ที่มี UI/UX สะดวกสบาย ความน่าเชื่อถือในระดับหนึ่ง และผู้รับฝากสินทรัพย์ที่ไว้ใจได้ วลี Not your keys, not your coins อาจฟังดูไพเราะ แต่คนงานเหมืองชาวไนจีเรียที่เข้าไม่ถึงระบบธนาคารคงสนใจเรื่องการให้กุญแจของคนอื่นมาช่วยดูแลเงินเก็บทั้งชีวิตของเขามากกว่า
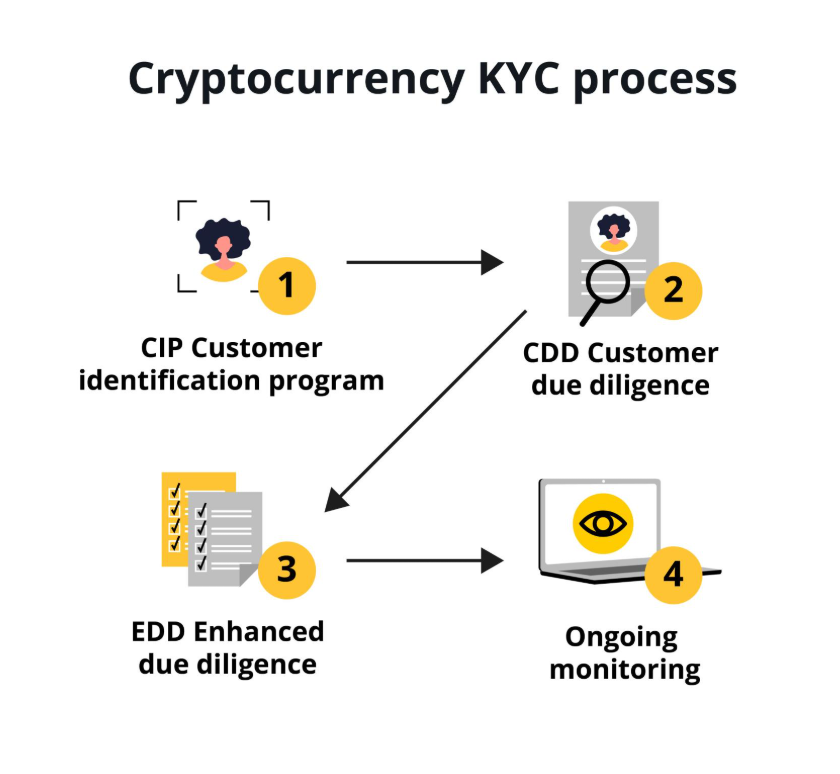
นี่คือจุดเริ่มต้นที่เครือข่ายคริปโตต้องเผชิญกับก้ามปูยาวของ KYC creep ชั้นของการชำระบัญชีที่ไม่ต้องขออนุญาตไม่ได้คงอยู่อย่างอิสระนานนัก มันเริ่มสะสมแรงเสียดทานตามขอบเขตภายนอก และค่อยๆ กลายสภาพเป็นเครื่องมือทางการเงินที่ต้องปฏิบัติตามข้อกำหนด KYC อย่างเต็มรูปแบบ
การประนีประนอมความเป็นส่วนตัวครั้งแรกๆ ของคริปโตแทบไม่เคยมาในรูปแบบของคำสั่งปิดกั้นที่สร้างความตกตะลึง แต่มันมาในรูปของการปรับปรุงเพื่อความสะดวกสบาย เช่น การยืนยันอีเมล การผูกเบอร์โทรศัพท์ เซลฟี่พร้อมบัตรประจำตัว หลักฐานแสดงที่อยู่ แหล่งที่มาของเงินทุน แบบฟอร์มผู้รับผลประโยชน์ การคัดกรองวอลเล็ต ซึ่งทั้งหมดเป็นแรงเสียดทานของธุรกรรมตามปกติในความสัมพันธ์ทางการเงินใดๆ ตั้งแต่การเปิดบัญชีธนาคารไปจนถึงการยืนยันตัวตนผู้ใช้ของกระดานเทรดคริปโต ผู้ใช้อาจไม่ได้รู้สึกติดใจอะไรด้วยซ้ำ เพราะท้ายที่สุดแล้วเขาก็ไม่ได้มีอะไรต้องปิดบัง เขาแค่ต้องการซื้อเหรียญ เก็งกำไรจากการพุ่งขึ้นของราคา โอนสเตเบิลคอยน์จากวอลเล็ตหนึ่งไปยังอีกวอลเล็ตหนึ่งโดยไม่ถูกบล็อกหรือล่าช้า เขาเริ่มคุ้นเคยกับ KYC creep ซึ่งเป็นการสะสมข้อมูลธุรกรรมที่ระบุตัวตนบุคคลได้อย่างค่อยเป็นค่อยไป และข้อมูลนี้ก็กลายเป็นสิ่งมีค่าสำหรับผู้ไม่ประสงค์ดีในเวลาต่อมา
ความเข้าใจผิดที่ว่า “ฉันไม่มีอะไรต้องซ่อน” แบบเดียวกันนี้เป็นเชื้อเพลิงให้กับ KYC creep ในวงการคริปโต ผู้ใช้หลอกตัวเองและระบบว่าเขาเป็นเพียงลูกค้าธนาคารดิจิทัลอีกคนหนึ่งที่ยอมจ่ายค่าธรรมเนียม แต่ได้ผลตอบแทนที่สูงขึ้นจากเงินฝากสเตเบิลคอยน์ ทว่าในขณะที่ผู้รับฝากสินทรัพย์คริปโตมอบอำนาจทางการเงินที่มากขึ้นให้แก่เขา บัญชีของเขากลับถูกผูกเข้ากับรายการระบุตัวตนและประวัติการทำธุรกรรมที่เพิ่มขึ้นเรื่อยๆ อย่างเงียบเชียบ ซึ่งทั้งหมดนี้อาจถูกนำมาใช้เมื่อหน่วยงานรัฐบาลกลางดำเนินการสืบสวนการจ่ายเงินค่าไถ่ ขบวนการฟอกเงิน หรือการจัดหาเงินทุนให้แก่การก่อการร้ายระดับรัฐ
When Law Found the Ledger
จุดกดดันแรกของ KYC creep ไม่ได้ผุดขึ้นมาจากความว่างเปล่า มันตอบสนองต่อความปรารถนาอันแรงกล้าของผู้ใช้ bitcoin ยุคแรกๆ ที่ต้องการตัดตัวกลางในโครงสร้างพื้นฐานทางการเงินออกไปให้ได้มากที่สุด เครือข่าย BTC และคริปโตจึงกลายเป็นแพลตฟอร์มชำระบัญชีแบบอเนกประสงค์โดยไม่ได้ตั้งใจ ทั้งสำหรับการโอนเงินข้ามประเทศ การซื้อของใน dark web เว็บไซต์การพนัน การจ่ายค่าไถ่แรนซัมแวร์ การหลบเลี่ยงภาษีนอกอาณาเขต และธุรกรรมในชีวิตประจำวัน ชื่อเสียงที่ไม่ดีนั้นส่วนหนึ่งก็สมเหตุสมผล เช่น Silk Road 2.0 ตลาดมืดบน dark web ที่ถูกสั่งปิดในปี 2013 ก็มีการชำระเงินบางส่วนด้วย bitcoins
อย่างไรก็ตาม เจ้าหน้าที่บังคับใช้กฎหมายใช้เวลาเพียงไม่กี่ปีในการตระหนักว่า bitcoins แท้จริงแล้วก็คือเงินสด ฐานผู้ใช้สกุลเงินเสมือนเริ่มเติบโตและมีความหลากหลายมากขึ้น และนั่นหมายถึงความเสี่ยงต่อความมั่นคงของชาติและความสมบูรณ์ของระบบการเงิน ในปี 2013 แนวทางปฏิบัติของ FinCEN ได้กำหนดข้อจำกัดบางประการอย่างเป็นทางการสำหรับผู้ดูแลวอลเล็ตสกุลเงินเสมือนและกระดานเทรด แม้ว่าผู้ใช้จะไม่ถูกจัดประเภทเป็น MSB (Money Services Businesses) แต่ผู้ดูแลระบบกลับต้องรับมือกับภาระหน้าที่ในการปฏิบัติตามกฎระเบียบ KYC และการป้องกันและปราบปรามการฟอกเงิน (AML) ที่เข้มงวดขึ้น หรือกล่าวอีกนัยหนึ่งคือกฎหมายยอมรับความเป็นไปได้ที่วอลเล็ต bitcoin อาจถูกนำไปใช้ในการฟอกเงินและการสนับสนุนทางการเงินแก่การก่อการร้ายที่ผิดกฎหมาย เช่นเดียวกับสกุลเงินดั้งเดิม
แนวทางปฏิบัติดังกล่าวไม่ได้ทำลายอุตสาหกรรมคริปโต ในทางกลับกัน มันกลับเร่งการเติบโตและการเข้าสู่ระดับสถาบัน มันเพียงแค่ปรับโครงสร้างการแบ่งแยกระหว่างบล็อกเชนที่ไม่ต้องขออนุญาต กับกระดานเทรดคริปโตที่ต้องขออนุญาตซึ่งให้บริการแก่ผู้ใช้จริง กระดานเทรดเหล่านี้คล้ายคลึงกับสถาบันการเงินดั้งเดิมในหลายมิติ พวกเขาต้องผ่านการตรวจสอบความลับทางการธนาคาร มีโครงการ AML/CFT (การต่อต้านการสนับสนุนทางการเงินแก่การก่อการร้าย) ที่เหมาะสม ต้องลงทะเบียนเป็น MSB กับ FinCEN และอื่นๆ
พลวัตเดียวกันนี้เกิดขึ้นในนิวยอร์ก ซึ่งธุรกิจคริปโตจำเป็นต้องได้รับ BitLicense ในปี 2015 ข้อกำหนดดังกล่าวถูกมองว่าสร้างภาระหนักเกินไปสำหรับหลายฝ่ายในอุตสาหกรรม และบางบริษัท (เช่น Bitstamp) ก็ได้ย้ายออกจากรัฐไป แต่ในทางปฏิบัติ ธุรกิจคริปโตกลับเริ่มคุ้นชินกับแนวคิดในการดำเนินงานในฐานะสถาบันการเงินที่อยู่ภายใต้การกำกับดูแล อุตสาหกรรมยังคงอยู่รอดและแปรสภาพไป ธุรกิจต่างๆ เรียนรู้ที่จะรับมือกับภาระผูกพันด้านการรู้จักลูกค้าและการเฝ้าระวังธุรกรรมที่เพิ่มขึ้น
ตัวอย่างที่เห็นได้ชัดเจนที่สุดของแรงกดดันจาก privacy creep เกิดขึ้นในรูปแบบของหมายเรียกตรวจสอบภาษีที่ IRS ส่งถึง Coinbase ในปี 2016 กรมสรรพากรสหรัฐฯ (IRS) ได้ขอให้ Coinbase เปิดเผยข้อมูลของผู้อยู่อาศัยในสหรัฐฯ ทุกคนที่ทำธุรกรรม bitcoin ในช่วงหลายปีที่ผ่านมา Coinbase ได้คัดค้านคำขอดังกล่าว และขอบเขตของหมายเรียกเบื้องต้นก็ถูกบีบให้แคบลงในปี 2017 เมื่อศาลมีคำสั่งให้ Coinbase ส่งมอบข้อมูลเฉพาะกลุ่มผู้เสียภาษีบางส่วนที่ใช้บริการของตนเท่านั้น
คดีของ Coinbase แสดงให้เห็นถึงมิติสำคัญประการหนึ่งของ privacy creep นั่นคือมันมักจะมาในคราบของหมายเรียกจากบุคคลที่สาม ไม่ใช่คำสั่งโดยตรงจากรัฐบาล ในระยะยาว คดีนี้ทำให้รัฐบาลสามารถสร้างจุดเชื่อมโยงสำคัญระหว่างวอลเล็ตที่ใช้นามแฝงกับบุคคลในโลกความเป็นจริงได้ นับตั้งแต่นั้นเป็นต้นมา ศักยภาพในการปกปิดตัวตนของบล็อกเชนจึงลดลงอย่างมีนัยสำคัญ เนื่องจากกระดานเทรดมีข้อมูลส่วนบุคคลของผู้ใช้งานอยู่ในมือ
ในความเป็นจริง คดีของ Coinbase ถือเป็นจุดเริ่มต้นของจุดจบแห่งความเป็นส่วนตัวในคริปโต หมายเรียกของ IRS เปรียบเสมือนแรงกระแทกต่อระบบ หลังจากนั้นเครือข่ายคริปโตก็มีความโปร่งใสต่อหน่วยงานภาครัฐมากขึ้นอย่างเห็นได้ชัด อาจกล่าวได้ว่าการกระจายศูนย์ ความโปร่งใส และการไม่เปิดเผยตัวตนของคริปโตได้ถูกลดทอนลงอย่างมาก เพียงเพราะกระดานเทรดแห่งหนึ่งถูกศาลสั่งให้เปิดเผยข้อมูลของผู้ใช้ทั้งหมด
เจ้าหน้าที่บังคับใช้กฎหมายยังตระหนักด้วยว่า บล็อกเชนสาธารณะคือคลังเก็บหลักฐานถาวร ธนาคารอาจยึดเงินสดของคุณไปได้ แต่บล็อกเชนจะบันทึกไว้ตลอดกาลว่าคุณเคยถือครองมัน หากวอลเล็ตเคยเป็นของผู้ใช้นิรนาม ในปัจจุบันก็มีความเป็นไปได้ที่จะระบุตัวตนของวอลเล็ตนั้นได้ด้วยการวิเคราะห์ที่อยู่ที่วอลเล็ตเคยมีปฏิสัมพันธ์ด้วยบนเครือข่าย ยิ่งไปกว่านั้น หากกระดานเทรดคริปโตได้ผูกที่อยู่แห่งใดแห่งหนึ่งเข้ากับตัวบุคคลไปแล้ว กระดานเทรดก็น่าจะสามารถระบุที่อยู่อื่นๆ ทั้งหมดที่เชื่อมโยงกับบุคคลนั้นได้เช่นกัน ความเป็นส่วนตัวของธุรกรรมคริปโตจึงกลับกลายเป็นเรื่องที่มีเงื่อนไขและเป็นเพียงสิ่งชั่วคราวอีกครั้ง
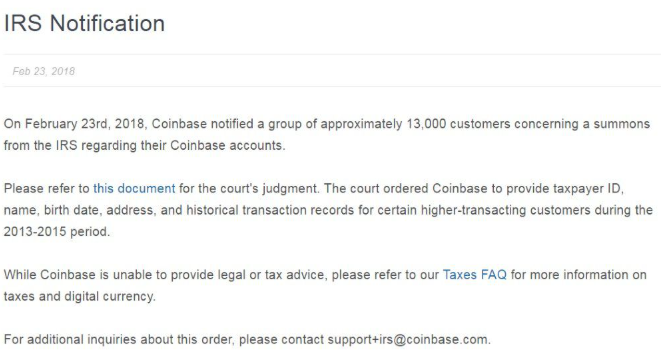
หมายเรียกของ IRS และการเปิดเผยข้อมูลของ Coinbase ในเวลาต่อมา เป็นเพียงฟันเฟืองหนึ่งของกลไก KYC creep ที่ใหญ่กว่า เมื่อสกุลเงินเสมือนได้รับการยอมรับและได้รับความนิยมอย่างกว้างขวางมากขึ้น การนำไปใช้งานก็ผูกติดกับระบบการเงินแบบดั้งเดิมอย่างแยกไม่ออก นี่คือวิธีที่ข้อกำหนด KYC ถูกนำมาปรับใช้กับเครือข่ายคริปโต โดยเริ่มจากการติดตามธุรกรรมและการคัดกรองวอลเล็ต และตามมาด้วยการสอบถามข้อมูลโดยตรงจากหน่วยงานภาครัฐในที่สุด
คนทั่วไปอาจมีข้อโต้แย้งในรายละเอียด โดยมองว่าการยอมลดทอนความเป็นส่วนตัวของคริปโตนั้นมีความชอบธรรมเพื่อใช้ในการต่อสู้กับการฉ้อโกงและการฟอกเงิน ท้ายที่สุดแล้ว เครือข่ายคริปโตมักถูกใช้เพื่อเคลื่อนย้ายเงินทุนที่ผิดกฎหมายอยู่บ่อยครั้ง ไม่ว่าจะเป็นการจ่ายค่าไถ่แรนซัมแวร์ รายได้จากการค้ายาเสพติด การสนับสนุนทางการเงินแก่การก่อการร้าย และอื่นๆ จึงคงเป็นการกระทำที่ขาดความรับผิดชอบหากโครงสร้างพื้นฐานทางการเงิน ซึ่งรวมถึงกระดานเทรดคริปโต จะเพิกเฉยต่อความเสี่ยงเหล่านี้ ด้วยเหตุนี้ จึงสมเหตุสมผลที่จะคาดหวังให้มีการนำข้อกำหนด KYC มาใช้กับธุรกรรมคริปโต เพื่อเป็นหนทางในการแยกแยะเงินทุนที่ผิดกฎหมายออกจากเงินที่ถูกต้อง
อุตสาหกรรม AML ต้องรับมือกับข้อโต้แย้งในทำนองเดียวกันนี้เกี่ยวกับความลับทางการธนาคารแบบเดิมมาอย่างยาวนาน และปรากฏว่า ยิ่งมีเครื่องมือในการติดตามเงินทุนผิดกฎหมายมากเท่าใด ช่องโหว่ในการเคลื่อนย้ายเงินเหล่านั้นก็ยิ่งปรากฏขึ้นมากเท่านั้น โครงสร้าง AML ทั้งหมดคือการตอบสนองต่อสิ่งที่มองว่าเป็นความไม่เพียงพอของระบบการเงินดั้งเดิมในการต่อต้านการฟอกเงิน การสนับสนุนทางการเงินแก่การก่อการร้าย และการเบี่ยงเบนมูลค่ารูปแบบอื่นๆ หากเปรียบเทียบกัน เราสามารถจินตนาการได้ว่าอุตสาหกรรมคริปโตจะพัฒนาเทคโนโลยี KYC ที่ซับซ้อนยิ่งขึ้นไปเรื่อยๆ เพื่อต่อสู้กับผู้ไม่ประสงค์ดีที่เน้นความเป็นส่วนตัว ในมุมมองนี้ ปรากฏการณ์ KYC creep ในการปฏิบัติตามกฎระเบียบของคริปโตในปัจจุบันจึงเป็นเพียงแค่จุดเริ่มต้นเท่านั้น
Compliance Machine Gets a Memory
ก้าวต่อไปในการต่อสู้ที่ไม่มีวันสิ้นสุดระหว่างความเป็นส่วนตัวและการกำกับดูแล มีชื่อเรียกว่า KYT หรือ Know Your Transaction อุตสาหกรรมได้เปลี่ยนจากโปรโตคอล KYC (Know Your Customer) ในขั้นตอนการเปิดบัญชี ไปสู่การตรวจสอบธุรกรรมอย่างต่อเนื่อง โดยเจ้าหน้าที่ AML (Anti-Money Laundering) พยายามระบุและตั้งค่าสถานะเตือนเงินทุนที่ผิดกฎหมาย จุดเน้นของการติดตามธุรกรรมเปลี่ยนจากการตรวจสอบว่าวอลเล็ตนั้นเป็นของผู้ก่อการร้ายหรือไม่ ไปสู่การดูว่ามันได้รับหรือส่งการชำระเงินไปยังแอดเดรสหลอกลวง ตลาด dark web โดเมนแรนซัมแวร์ บริการมิกเซอร์ และเอนทิตีออนเชนที่น่าสงสัยอื่นๆ หรือไม่
การพัฒนานี้ส่วนใหญ่ได้รับแรงผลักดันจากคำแนะนำของ FATF (Financial Action Task Force) เกี่ยวกับสินทรัพย์เสมือน ซึ่งได้ข้อสรุปในปี 2019 เพื่อตอบสนองต่อกรณีการใช้งานคริปโตในทางที่ผิดกฎหมายที่เพิ่มสูงขึ้น FATF จึงได้ออกแนวทางปฏิบัติ AML/CFT (การต่อต้านการสนับสนุนทางการเงินแก่การก่อการร้าย) ฉบับปรับปรุงสำหรับผู้ให้บริการสินทรัพย์เสมือน (VASP) สิ่งที่เด่นชัดที่สุดคือ Travel Rule ซึ่งปัจจุบันกำหนดให้ VASP ต้องจัดหาและแบ่งปันข้อมูลของผู้ริเริ่มและผู้รับผลประโยชน์ในธุรกรรมข้ามพรมแดนที่มีมูลค่าเกินกว่าเกณฑ์ที่กำหนด
ส่งผลให้อุตสาหกรรมคริปโตต้องโบกมือลาความเป็นส่วนตัวอย่างเป็นทางการ เนื่องจากภาระในการพิสูจน์ได้ตกไปอยู่กับผู้ใช้แล้วว่าต้องแสดงให้เห็นว่าวอลเล็ตนั้นๆ ไม่ได้เชื่อมโยงกับกิจกรรมที่ผิดกฎหมายใดๆ ในขณะเดียวกัน หลายเขตอำนาจศาลก็พร้อมที่จะบังคับใช้การกำกับดูแลที่เข้มงวดยิ่งขึ้น ตัวอย่างเช่น กฎระเบียบ Transfer of Funds Regulation ของสหภาพยุโรป ซึ่งมีผลบังคับใช้โดยตรงในประเทศสมาชิกตั้งแต่ปี 2023 โดยมุ่งเป้าไปที่การโอนสินทรัพย์คริปโตทุกประเภท และเมื่อผสานเข้ากับ Travel Rule กฎระเบียบ MiCA (Markets in Crypto-Assets) ของสหภาพยุโรปที่มีผลบังคับใช้ในปี 2024 จะกำหนดภาระผูกพันด้านการออกใบอนุญาตและการกำกับดูแลแก่ผู้ให้บริการสินทรัพย์คริปโต ซึ่งในทางปฏิบัติแล้ว การที่ธุรกิจคริปโตจะดำเนินงานได้อย่างอิสระภายในเขตเศรษฐกิจของสหภาพยุโรป พวกเขาจะต้องดำเนินการให้เหมือนกับธนาคาร
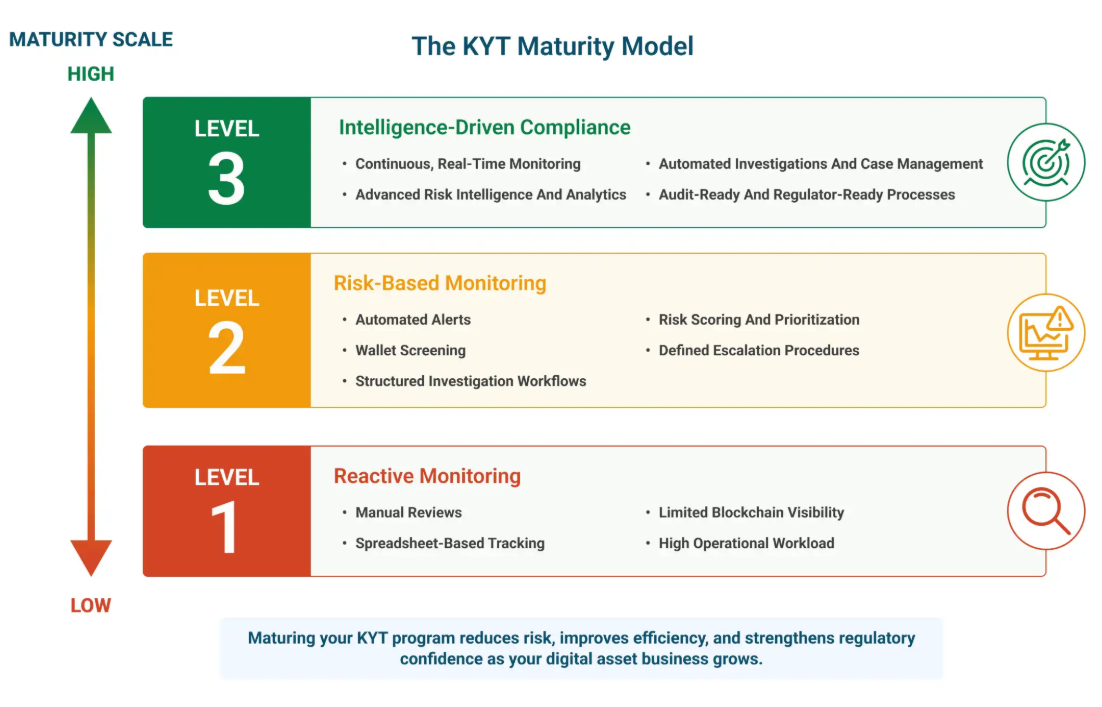
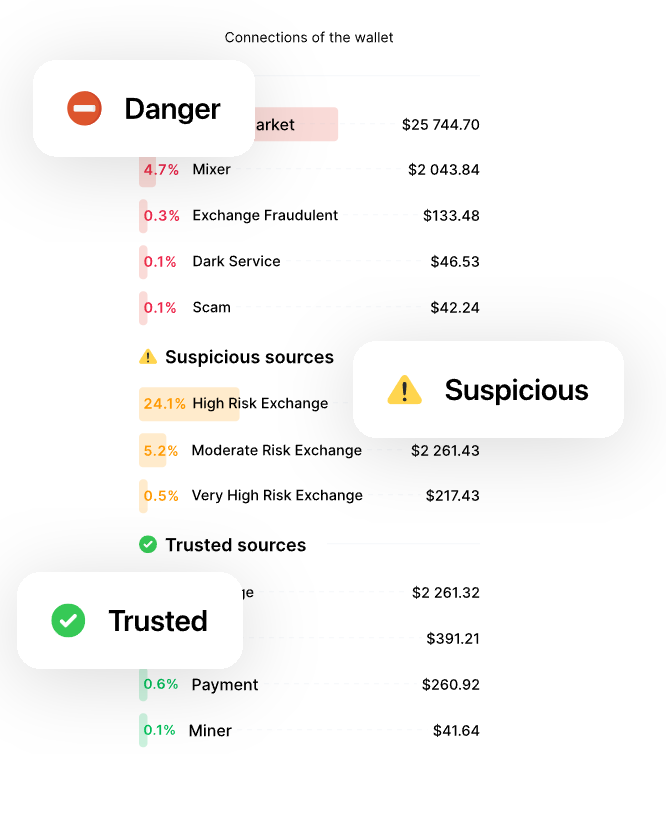
KYC creep ระลอกล่าสุดนี้สะท้อนผ่านความพยายามในการติดตามธุรกรรมและการแกะรอยเงินผิดกฎหมายอย่างเข้มข้นที่ขับเคลื่อนโดย KYT เพียงมีสัญญาณแรกของกิจกรรมที่น่าสงสัย กระดานเทรดคริปโตจะใช้ซอฟต์แวร์การปฏิบัติตามกฎระเบียบ AML สแกนผ่านธุรกรรมและกำหนดคะแนนความเสี่ยงให้กับแอดเดรสที่เกี่ยวข้องกับการใช้จ่ายบน dark web การหลบเลี่ยงมาตรการคว่ำบาตร และกิจกรรมต้องห้ามอื่นๆ ส่งผลให้การถอนเงินอาจถูกระงับชั่วคราว การฝากเงินอาจถูกปฏิเสธ หรือยอดคงเหลือในบัญชีอาจถูกอายัดไว้ในระหว่างที่ทีมตรวจสอบกำลังดำเนินการสืบสวน
ผลที่ตามมาคือ ในปัจจุบันผู้ใช้คริปโตคาดหวังความเป็นส่วนตัวได้ในระดับเดียวกับลูกค้าธนาคารทั่วไป และด้วยเหตุผลเดียวกัน โครงสร้างพื้นฐานด้านการปฏิบัติตามกฎระเบียบของกระดานเทรดคริปโตมีหน้าที่เพื่อสกัดกั้นเงินทุนที่ผิดกฎหมาย ในขณะเดียวกัน ผู้ใช้ที่เลือกทำธุรกรรมแบบไม่ต้องขออนุญาตและไม่เปิดเผยตัวตนอย่างสมบูรณ์อาจต้องประหลาดใจ เนื่องจากพฤติกรรมทางการเงินในหลายแง่มุมของเขาต้องตกอยู่ภายใต้การตรวจสอบที่เข้มงวดยิ่งขึ้น ในแง่นี้ การตรวจสอบสถานะที่ขับเคลื่อนด้วย KYT จึงสะท้อนกระบวนทัศน์ทางการเงินแบบดั้งเดิม ที่ซึ่งสถาบันการเงินใช้โซลูชันการตรวจสอบธุรกรรมเพื่อส่งสัญญาณเตือนการเคลื่อนไหวของเงินทุนที่น่าสงสัย ท้ายที่สุดแล้ว โครงสร้างพื้นฐานของกระดานเทรดคริปโตก็ทำหน้าที่เพื่อจุดประสงค์เดียวกัน นั่นคือการลดความเสี่ยงต่อการฟอกเงิน
ผู้ใช้กระดานเทรดคริปโตในระดับล่างสุดของโครงสร้างโปรโตคอล ต้องเผชิญกับความเสี่ยงด้านความเป็นส่วนตัวแบบเดียวกับผู้ใช้ในการเงินดั้งเดิม แม้ว่าระบบจะไม่ได้เรียบง่าย แต่ก็สรุปได้ด้วยคำถามเดียวกันกับที่ถามลูกค้าธนาคารทั่วไปว่า คุณเป็นใครและคุณตั้งใจจะทำอะไรกับเงินของฉัน?
Tornado Cash Incident and Privacy Coin Blacklisting
ในปี 2022 Tornado Cash ซึ่งเป็นไพรวาซีมิกเซอร์ยอดนิยม ตกอยู่ภายใต้มาตรการคว่ำบาตรของ OFAC (Office of Foreign Assets Control) ซึ่งสร้างข้อจำกัดสำคัญต่อการพัฒนาและการเติบโตในอนาคต การกระทำดังกล่าวทำให้กระทรวงการคลังสหรัฐฯ นำโครงการริเริ่มด้านคริปโตที่เน้นความเป็นส่วนตัวจำนวนมากไปสู่ความเสี่ยงอย่างมีนัยสำคัญ เนื่องจากเขตอำนาจศาลในสหรัฐฯ มีอิทธิพลมากที่สุดในอุตสาหกรรมคริปโต มาตรการคว่ำบาตรต่อ Tornado Cash ก่อให้เกิดข้อถกเถียงอย่างเผ็ดร้อน ไม่เพียงแต่ในหมู่ผู้สนับสนุนความเป็นส่วนตัวเท่านั้น แต่ยังรวมถึงสาธารณชนทั่วไปด้วย เพราะแนวคิดเรื่องความเป็นส่วนตัวทางการเงินบนเครือข่ายบล็อกเชนไม่ได้เป็นที่ยอมรับในวงกว้างของกระแสหลัก
ในความเป็นจริง การมีอยู่ของ Tornado Cash และโปรโตคอลที่เน้นความเป็นส่วนตัวในลักษณะเดียวกันนั้น ขัดแย้งโดยตรงกับจุดยืนของรัฐบาลสหรัฐฯ ในเรื่องการกำกับดูแลคริปโต ข้อพิพาททางกฎหมายได้ข้อสรุปในที่สุดในปี 2025 เมื่อกระทรวงการคลังตัดสินใจถอน Tornado Cash ออกจากบัญชีคว่ำบาตร โดยหลายคนในชุมชนผู้สนับสนุนความเป็นส่วนตัวตีความเหตุการณ์นี้ว่าเป็นการยอมรับโดยปริยายของ OFAC ต่อนวัตกรรมโปรโตคอลสมาร์ตคอนแทรกต์ที่เป็นมิตรต่อความเป็นส่วนตัว
ทว่าในความเป็นจริง เหตุการณ์ของ Tornado Cash ทำหน้าที่เป็นอีกหนึ่งภาพสะท้อนของการกัดเซาะความเป็นส่วนตัว ในกรณีนี้ ผู้ใช้วอลเล็ตที่เน้นความเป็นส่วนตัวคือกลุ่มคนที่ต้องแบกรับผลกระทบจากการปราบปราม และที่สำคัญยิ่งไปกว่านั้น มาตรการคว่ำบาตรต่อ Tornado Cash และการเพิกถอนการฝากเหรียญนิรนาม (privacy coins) ของกระดานเทรดคริปโตในเวลาต่อมา ถือเป็นเครื่องเตือนใจอย่างชัดเจนต่ออุตสาหกรรมคริปโตว่า การไม่เปิดเผยตัวตนคือสิทธิพิเศษที่เกิดจากการผ่อนปรนของหน่วยงานกำกับดูแล ไม่ใช่สิทธิที่รับประกันได้ด้วยการออกแบบระบบ ในแง่นี้ เหตุการณ์ของ Tornado Cash และการเพิกถอนเหรียญนิรนามที่ดำเนินอยู่อย่างต่อเนื่องจึงเป็นเหรียญสองด้านของสิ่งเดียวกัน เมื่อวอลเล็ตที่เน้นความเป็นส่วนตัวและโปรโตคอล coinjoin ใช้งานได้ยากขึ้นเรื่อยๆ แม้แต่บุคคลที่ใส่ใจในความเป็นส่วนตัวมากที่สุดก็ยังต้องตกอยู่ภายใต้การตรวจสอบที่เข้มงวดเป็นพิเศษโดยกระดานเทรดคริปโต
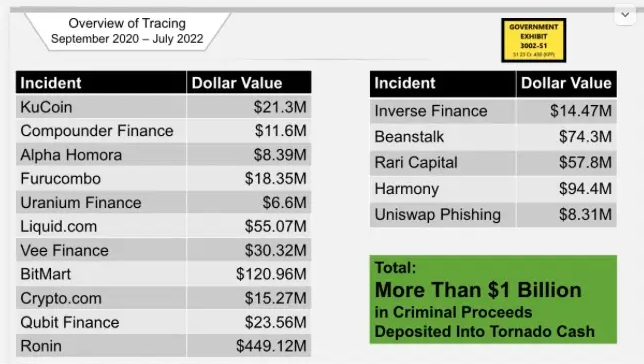
นอกจากนี้ เหตุการณ์ Tornado Cash ยังเป็นเครื่องเตือนสติให้แก่ธุรกิจคริปโตว่า กรณีการใช้งานสำหรับเหรียญนิรนามนั้นไม่สามารถเข้ากันได้กับระบบ KYC/AML ที่มีอยู่ เพื่อเป็นการตอบสนองต่อมาตรการคว่ำบาตร Tornado Cash กระดานเทรดคริปโตหลายแห่งจึงขึ้นบัญชีดำเหรียญนิรนาม ทำให้การฝากและถอนเหรียญเหล่านั้นทำได้ยากหรือแทบจะเป็นไปไม่ได้เลย การเพิกถอนและข้อจำกัดที่คล้ายคลึงกันยังถูกนำมาใช้กับวอลเล็ตที่เน้นความเป็นส่วนตัวและเครื่องมือเพิ่มการไม่เปิดเผยตัวตนอื่นๆ อีกด้วย
Binance Settlement and Privacy Coin Delistings
การยอมความมูลค่าหลายพันล้านดอลลาร์ของ Binance กับรัฐบาลสหรัฐฯ เกี่ยวกับการละเมิดกฎหมาย AML และมาตรการคว่ำบาตร ถือเป็นอุทาหรณ์สำหรับอุตสาหกรรมคริปโตทั้งหมด โดยเฉพาะอย่างยิ่งการที่ผู้ก่อตั้ง Binance ได้ยอมรับสารภาพว่ามีส่วนช่วยอำนวยความสะดวกให้กับกิจกรรมทางการเงินที่ผิดกฎหมาย ในขณะที่ตัวบริษัทเองต้องเผชิญกับค่าปรับมหาศาลและการตรวจสอบด้าน AML ที่เข้มงวดขึ้นในอีกหลายปีข้างหน้า การขยายตัวอย่างรวดเร็วของกระดานเทรดคริปโตแห่งนี้ ซึ่งพึ่งพาโปรโตคอล KYC/AML แบบหลวมๆ มาโดยตลอด ต้องแลกมาด้วยต้นทุนราคาแพง ในทำนองเดียวกัน ประวัติศาสตร์ของเครือข่ายคริปโตอื่นๆ ก็เต็มไปด้วยข้อพิพาทที่เกี่ยวข้องกับ KYC ซึ่งเกิดขึ้นจากความต้องการของบริษัทที่จะขยายขนาดในทุกวิถีทาง
ในท้ายที่สุด การสแกนใบหน้าก็กลายเป็นเรื่องปกติ การแสดงหลักฐานที่อยู่กลายเป็นเรื่องปกติ การถูกถามว่าได้รับเงินมาเพราะอะไรกลายเป็นเรื่องปกติ การตรวจสอบคะแนนความเสี่ยงกลายเป็นเรื่องปกติ ทุกสิ่งที่ครั้งหนึ่งเคยทำให้ผู้ใช้งานยุคแรกๆ รู้สึกว่าเป็นการก้าวก่ายความเป็นส่วนตัวผ่าน KYC เกินขอบเขต บัดนี้กลายเป็นส่วนหนึ่งของประสบการณ์การใช้งานกระดานเทรดคริปโตในชีวิตประจำวันไปแล้ว ผู้ใช้ที่เคยลังเลต่อคำขอ KYC จากบริษัทคริปโต มีแนวโน้มที่จะคัดค้านน้อยลงมากในปัจจุบัน โดยยอมรับว่า KYC เป็นเงื่อนไขในการมีส่วนร่วมในระบบ
Ideology That Lost to Convenience
มันควรจะเกิดการลุกฮือขึ้นมา อย่างน้อยก็ในหมู่ผู้ใช้ที่มีอุดมการณ์แรงกล้าที่สุด แต่ในความเป็นจริงกลับไม่มีเลย ผู้ใช้บางคนเลือกที่จะถอนตัวออกไป โดยเปลี่ยนไปใช้กระเป๋าเงินแบบดูแลสินทรัพย์ด้วยตัวเอง (self-custody), กระดานเทรดแบบกระจายศูนย์, เหรียญนิรนาม, โปรโตคอล coinjoin, การซื้อขายแบบ peer-to-peer และแพลตฟอร์มที่ไม่ต้องทำ KYC แต่คนกลุ่มนี้เป็นเพียงชนกลุ่มน้อย คนส่วนใหญ่ยอมปฏิบัติตาม อัปโหลดเอกสารของตนไปยังวอลเล็ตใดก็ตามที่กระดานเทรดร้องขอ และดำเนินชีวิตต่อไป เหตุผลหลักก็คือ พวกเขาไม่เคยต้องการคุณสมบัติที่การตัดตัวกลางของคริปโตสัญญาไว้ตั้งแต่แรกอยู่แล้ว
ขอย้ำอีกครั้ง ไม่ใช่การสอดแนมของรัฐ แต่คือการขาดผลตอบแทนต่างหากที่โน้มน้าวให้ผู้คนย้ายไปใช้สเตเบิลคอยน์ ไม่ใช่การควบคุมทางการเมืองที่เป็นแรงจูงใจให้คนใช้คริปโต แต่มันคือโอกาสในการเก็งกำไร มันคือความเป็นไปได้ของนักขุดแต่ละคนที่จะเปลี่ยนเงินไม่กี่พันดอลลาร์ให้กลายเป็นการทำกำไรมูลค่าหลายล้านดอลลาร์ มันคือคำสัญญาของระบบธนาคารที่ไม่ต้องขออนุญาตสำหรับผู้ที่ไม่มีบัญชีธนาคาร ไม่ใช่จินตนาการแบบอนาธิปไตย-ทุนนิยมของการกระจายศูนย์อย่างแท้จริง ผู้ใช้สนใจระบบตราบเท่าที่มันตอบสนองผลประโยชน์ของพวกเขา ดังนั้น พวกเขาจึงพร้อมที่จะประนีประนอมกับอุดมการณ์เสรีนิยมเพื่อแลกกับความสะดวกสบาย ความปลอดภัย และผลตอบแทนที่ดีกว่า
นี่ไม่ได้เป็นการลดทอนคุณค่าของทางเลือกของพวกเขา หากแต่เป็นการยอมรับว่าพวกเขาคือมนุษย์ ผู้คนไม่อยากใช้ชีวิตไปกับการพยายามหลบหนีการสอดแนมของรัฐ พวกเขาต้องการให้เงินเดือนในรูปแบบสเตเบิลคอยน์มีมูลค่าที่เสถียรจริงๆ พวกเขาต้องการจ่ายค่าเช่าบ้าน ไม่ใช่ฟอกเงิน พวกเขาต้องการให้การโอนเงินดอลลาร์ของฟรีแลนซ์ได้รับการประมวลผล ไม่ใช่ถูกขโมย พวกเขาต้องการให้การลงทุนซื้อบ้านของครอบครัวปลอดภัย ไม่ใช่ถูกฉ้อโกง ดังนั้นเมื่อต้องเลือกระหว่างวอลเล็ตแบบ self-custody กับกระดานเทรดที่มีระบบ KYC กระดานเทรดจึงแทบไม่มีความยุ่งยากในการเอาชนะใจผู้ใช้ทั่วไป และผู้ใช้ก็ยังคงใช้กระดานเทรดนั้นต่อไป โดยไม่รู้เลยว่ามีอะไรรอเขาอยู่อีก KYC เป็นเพียงแค่ประตูทางเข้า กระดานเทรดมีข้อมูลส่วนบุคคลของเขา และสามารถใช้มันเพื่อทำให้เขาต้องจ่ายแพงขึ้นได้
นี่คือจุดที่ความไร้เดียงสาของคำว่า “ฉันไม่มีอะไรต้องซ่อน” มาบรรจบกับความเป็นจริงของผลกระทบระยะยาวจากข้อมูลส่วนบุคคล การไม่เปิดเผยตัวตนเป็นสิ่งที่ดี แต่ก็มีต้นทุน ผู้ใช้ที่ต้องการเพียงแค่ซื้อ ขาย หรือถือสเตเบิลคอยน์ย่อมเชื่ออย่างมีเหตุผลว่า ธุรกรรมของเขาไม่ควรถูกตรวจสอบด้วย KYC ในระดับเดียวกับการโอนคริปโตของกลุ่มผู้มีอำนาจระดับมหาเศรษฐี (Oligarch)
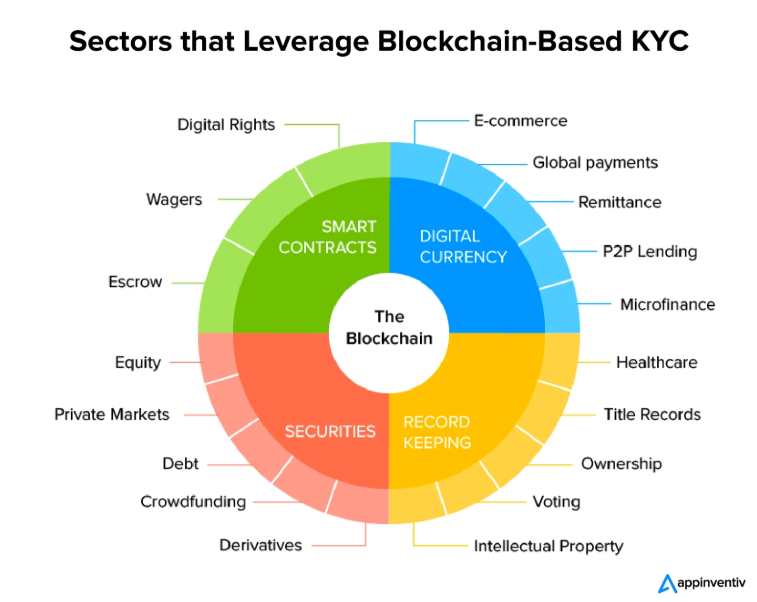
ผู้ใช้รายนั้นจะคิดถูกตราบเท่าที่ไม่มีอะไรมาหยุดยั้งเขาจากการเลือกกระดานเทรดอื่น เช่น กระดานเทรดที่ไม่มีภาระผูกพันด้าน KYC, KYT หรือ AML แต่ในความเป็นจริง เขามักไม่มีทางเลือกมากนัก เขาให้คุณค่ากับความเสถียรและความสะดวกสบาย และตัวเลือกอื่นๆ ก็ไม่ได้ให้สิ่งเหล่านี้ ด้วยเหตุนี้ เขาจึงยอมปฏิบัติตามการตรวจสอบ KYC โดยเชื่อว่าตนเองเป็นเพียงลูกค้าธนาคารอีกคนหนึ่ง เขาไม่ได้คำนึงถึงข้อเท็จจริงที่ว่า การตรวจสอบแบบเทียบเท่า KYC ของลูกค้าธนาคารนั้น มีการล่วงล้ำความเป็นส่วนตัวน้อยกว่ามาก
คำว่า “ฉันไม่มีอะไรต้องซ่อน” เป็นข้อโต้แย้งที่สมเหตุสมผลในสภาวะที่ไร้ทางเลือก แต่มันจะไม่เป็นเช่นนั้นอีกต่อไปเมื่อทางเลือกอื่นถูกตัดทอนออกไป ผู้ใช้ไม่รู้ว่าความสะดวกสบายของเขามีราคาที่ต้องจ่าย เขามีความสนใจเพียงเล็กน้อยที่จะจ่ายราคานั้น และยิ่งสนใจน้อยลงไปอีกที่จะทำความเข้าใจมัน
แน่นอนว่าข้อผิดพลาดจากการตรวจจับที่ผิดพลาด (false positive) ก็เป็นปัญหา ผู้ใช้ถูกระงับการใช้งานเนื่องจากสเตเบิลคอยน์ของเขาเคยผ่านมิกเซอร์ เว็บไซต์การพนัน กระดานเทรดที่ถูกแฮก แอดเดรสที่ถูกคว่ำบาตร หรือวอลเล็ตที่อยู่ในรายชื่อของ OFAC บางครั้งมันเป็นความผิดของผู้ใช้ แต่บางครั้งก็ไม่ใช่ ไม่ว่าจะกรณีใด เหรียญนั้นกลายเป็นหนี้สิน ไม่ใช่สินทรัพย์ ประวัติการทำธุรกรรมบนเครือข่ายกลายเป็นภัยคุกคามต่อสถานะทางการเงินของผู้ใช้ เขาเริ่มตระหนักถึงต้นทุนที่ความสะดวกสบายเรียกเก็บ แม้จะเป็นการตระหนักรู้แบบผิวเผินก็ตาม อย่างไรก็ตาม เหตุการณ์ผิดปกติก็ยังคงเป็นข้อยกเว้น ปัญหาของพวกเขาไม่สะดวกสบายแต่ยังพอจัดการได้ภายในระบบที่ใหญ่กว่า
What Freedom Means After Mass Adoption
มีคำถามอันน่าเศร้าใจอยู่ข้อหนึ่งซึ่งเป็นหัวใจสำคัญของบทความนี้ จะมีประโยชน์อะไรกับสกุลเงินที่ต่อต้านชนชั้นนำ ต่อต้านการปฏิบัติตามกรอบ และมุ่งเน้นที่อิสรภาพ หากมันกลับกลายร่างอย่างเงียบๆ ไปเป็นสิ่งเดิมๆ แบบเดิม โดยมีเพียงบล็อกเชนครอบทับไว้ด้านบน? อิสรภาพอยู่ที่ไหนเมื่อประตูทุกบานต้องระบุตัวตน กระดานเทรดขนาดใหญ่ทุกแห่งต้องตรวจสอบ AML สเตเบิลคอยน์สามารถอายัดบัญชีได้ ทุกวอลเล็ตมีคะแนนความเสี่ยง และเครื่องมือรักษาความเป็นส่วนตัวทุกชิ้นถูกขึ้นบัญชีดำว่าไม่ชอบด้วยกฎหมาย?
มันไม่ควรเป็นเช่นนั้นเลย การยอมรับคริปโตสำหรับทุกคนเป็นเรื่องที่ดีหากเป็นการนำมาใช้โดยความสมัครใจ แต่จะมีการประนีประนอมมากมายเกิดขึ้นตราบใดที่ความเป็นส่วนตัวขั้นพื้นฐานไม่ได้ถูกลดทอนลงไปตั้งแต่การออกแบบ คริปโตทำได้ดีกว่าระบบการเงินแบบดั้งเดิมในเกือบทุกจุดของการจับมูลค่า แต่ผู้ใช้ที่ต้องการอยู่ในระบบเศรษฐกิจคริปโตที่ต้องขออนุญาต ย่อมยอมรับเงื่อนไขที่แย่กว่าที่พวกเขาจะได้รับจากที่อื่นไปโดยปริยาย นั่นเป็นเรื่องปกติ เราทุกคนใช้คริปโตด้วยเหตุผลที่ต่างกัน แต่เมื่อพูดถึงพื้นฐานของอธิปไตยทางการเงิน คงไม่มีใครเรียกร้องสิ่งที่ตนต้องการ หากพวกเขาไม่รู้ด้วยซ้ำว่าตนเองมีอะไรอยู่แล้วในมือ
การซื้อ bitcoin บนกระดานเทรดที่มี KYC ไม่ใช่อิสรภาพทางการเงิน การชำระบัญชี USDT บนกระดานเทรดที่มีผู้ดูแลรับฝากไม่ใช่เงินสดดิจิทัลที่ไม่ต้องขออนุญาต การผ่านการตรวจสอบ AML ระหว่างทางเพื่อนำสเตเบิลคอยน์ไปฝากทำ yield farming ใน DeFi ไม่ได้ทำให้ผู้ใช้นั้นพิเศษ ไม่ได้ทำให้รู้แจ้ง และไม่ได้ทำให้เป็นหนึ่งในกลุ่มคนที่เข้าใจคริปโตมาตั้งแต่แรกเริ่ม แต่มันทำให้พวกเขากลายเป็นบุคคลที่ได้รับอนุญาตให้เข้าร่วม และอาจเป็นนักเรียนดีเด่นในระบบที่ต้องขออนุญาตนี้เท่านั้น
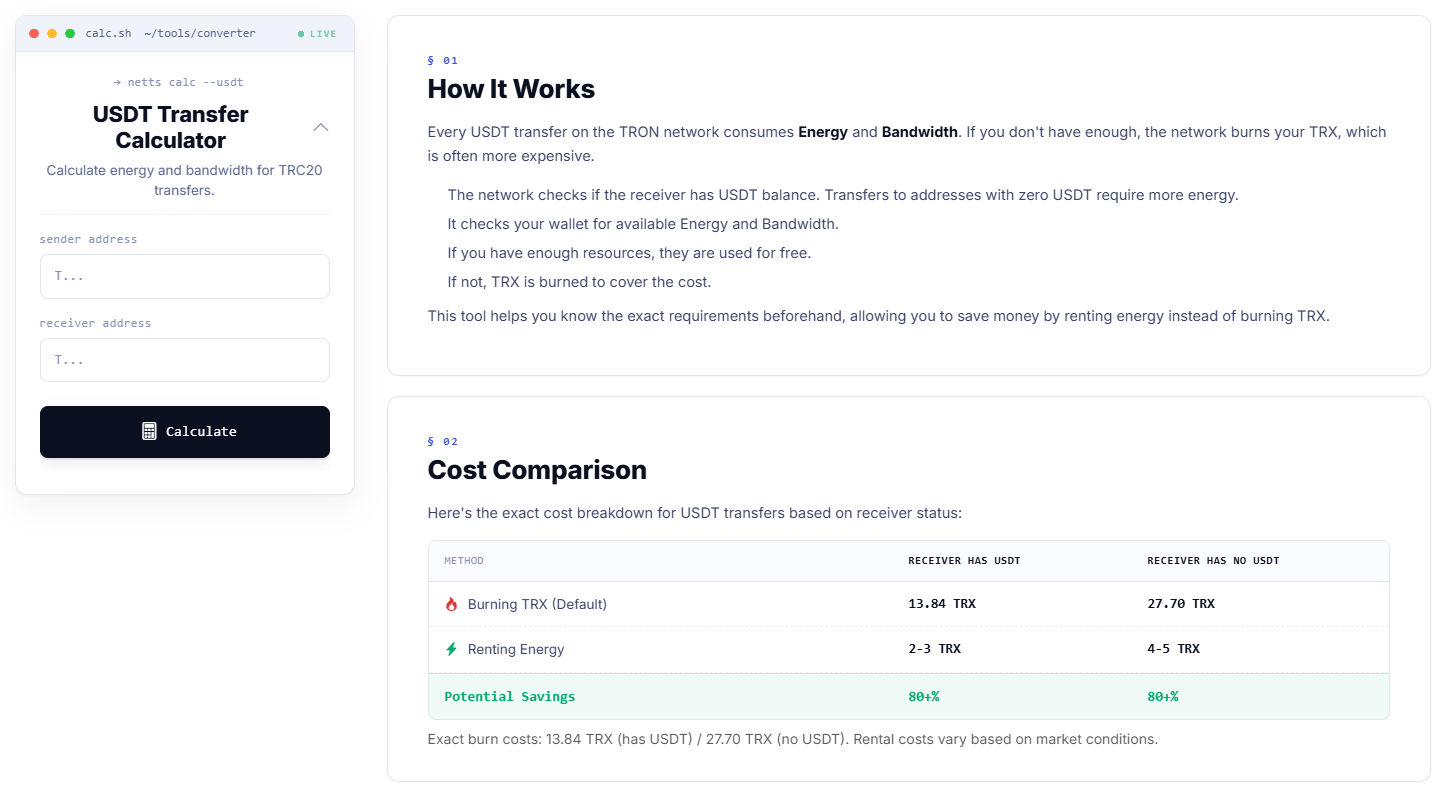
แนวคิดเดียวกันนี้ใช้ได้กับสถานะของ USDT และสเตเบิลคอยน์โดยทั่วไป แม้ว่าผู้ใช้ทั่วโลกต้องการย้ายเงินจากเขตอำนาจศาลหนึ่งไปยังอีกแห่งหนึ่งโดยไม่มีความเสี่ยงต่อการถูกยึดหรือถูกสอดแนม แต่พวกเขาส่วนใหญ่กลับกังวลมากกว่าว่าการโอนเงินนั้นมีค่าใช้จ่ายเท่าไร Netts USDT Transfer Calculator เป็นเครื่องมือยอดเยี่ยมที่ช่วยประเมินค่าธรรมเนียม USDT ก่อนการส่ง ช่วยให้คุณเปรียบเทียบการเผา TRX กับการเช่า Energy จากเกตเวย์ต่างๆ และค้นหาตัวเลือกที่ประหยัดที่สุด เครื่องมือนี้ช่วยให้คุณเข้าใจการทำงานของการโอน USDT บน TRON เพื่อให้คุณสามารถประหยัดเงินจากการเผา TRX มันยังช่วยเตือนคุณว่าการมีเพื่อนที่สามารถรับ 0 USDT ได้นั้นอาจทำให้คุณเสียค่าใช้จ่ายมากขึ้น ช่วยให้คุณระบุค่าธรรมเนียม USDT ที่ถูกที่สุด วางแผนล่วงหน้า ประเมินค่าธรรมเนียมการโอน TRC20 USDT ได้โดยไม่ต้องคาดเดาต้นทุน ทั้งยังแสดงให้เห็นว่าการโอน USDT แบบใดมีต้นทุนต่ำ คาดการณ์ได้ และเป็นวิธีที่ปลอดภัยในการเข้าถึงดอลลาร์ พร้อมอธิบายว่าการโอนบน TRON จะเผา Energy และ Bandwidth และการเช่า Energy อาจมีราคาถูกกว่าค่าเริ่มต้นมาก ทั้งนี้ Bandwidth และ Energy ของ TRON สามารถปล่อยเช่าหรือซื้อได้ ซึ่งช่วยส่งเสริมการใช้งานเครือข่าย TRON ในวงกว้างขึ้น เนื่องจากต้นทุน bandwidth ลดลงอย่างมาก ทำให้ทุกคนสามารถทำธุรกรรมจำนวนเงินน้อยๆ ได้ด้วยค่าใช้จ่ายที่ไม่แพง