KYCの侵食:暗号資産はいかにして自らが取って代わると誓った存在になり果てたのか
KYCの侵食は、パーミッションレスな金融という暗号資産の公約が、パスポートのスキャン、ウォレットのスクリーニング、そして銀行さながらの監視へと変貌していく様を浮き彫りにしています。
他の言語: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어Bahasa IndonesiaDeutschTagalog
目次
ビットコインが登場したとき、それは銀行の新しいUIなどではありませんでした。より優れたオンボーディングフローや親切なチャットボット、キャッシュバック付きのデビットカードを約束したわけでもありません。約束されたのはパーミッションレスな決済でした。銀行や決済代行業者、カード会社、あるいは国家公認のDTC(デジタル取引清算)システムを介さず、分散型の暗号技術メディアを通じて資金を移動させることでした。
暗号資産の原初的神話は自由を中心に据えていました。それは一部は真実であり、一部は憧憬に過ぎませんでした。ビットコインは完全な匿名ではなく、提供されたのはシュードアノニミティ(疑似匿名性)だけでした。公開台帳という機能は、実際にはプライバシーの差異を生み出す要因として機能することが多かったのです。それでもなお、ノード上でトランザクションを開始する個人と、取引所のKYC(顧客確認)手続きでパスポートをスキャンされることの間には、十分な距離があり、それが自立の感覚をもたらしていました。銀行口座、カード、決済代行アプリ、資本規制当局、あるいは政府の預託機関に縛られることはありませんでした。初期の暗号資産は、許可制の金融インフラ全体を回避する手段と見なされていたのです。
黎明期には、主権をめぐる修辞があちこちで見られました。「秘密鍵を持たないなら、資産は自分のものじゃない(not your keys, not your coins)」、「自らの銀行になれ(be your own bank)」、「コードこそが法(code is law)」、「信頼できる第三者はセキュリティ上の脆弱性である(trusted third parties are security vulnerabilities)」。そのすべてに、システム(国家主導の監視資本主義)の根本的な不正に対する違和感と、それを正す是正メカニズムとしてのロマンティシズムが宿っていました。
やがて暗号資産ネットワークは、莫大で流動性が高く、衆目を集める価値を蓄積し始めました。取引所は、不便で小規模な店頭ブローカーから、不可欠な金融インフラへと変貌しました。ステーブルコインは決済レールとなりました。ベンチャーキャピタル、資産運用会社、規制当局、個人投機家といった伝統的金融複合体がこの空間に参入してきました。後者の多くは、仲介者の排除などにほとんど関心がありませんでした。彼らが求めたのは、アプリ、トークン、使いやすいUI/UXを備えたドルの代替物、一定の信頼性、そして信用できるカストディアンだけでした。「Not your keys, not your coins」は耳触りの良いフレーズでしたが、銀行口座を持たないナイジェリアのマイナーにとっては、誰か他人の鍵で自らの全財産を守ってもらうことの方がはるかに重要だったのかもしれません。
こうして暗号資産ネットワークは、KYCの侵食(KYC creep)という長い挟み撃ちに晒されることになりました。パーミッションレスな決済レイヤーは長くパーミッションレスのままではいられず、その境界線に摩擦を蓄積し始め、徐々に完全なKYC準拠の金融商品へと姿を変えていったのです。
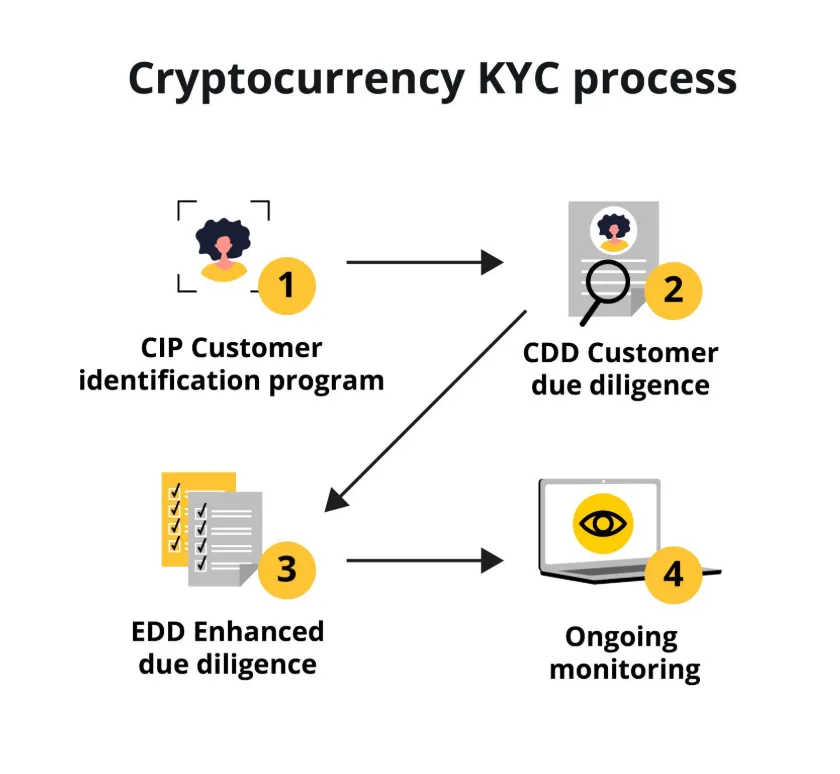
暗号資産における最初のプライバシーの妥協は、衝撃的な利用停止令という形で現れることは稀でした。それは便利な機能改善として訪れました。メール認証、電話番号の連携、自撮りによる本人確認、住所証明、資金の出所証明、受益者フォーム、ウォレットのスクリーニング。これらは銀行口座の開設から暗号資産取引所の本人確認に至るまで、あらゆる金融関係における通常の取引摩擦です。ユーザー自身、気にも留めなかったかもしれません。結局のところ、やましいことなど何もない(nothing to hide)のですから。彼らはただコインを買い、価格高騰で投機し、凍結や遅延に遭うことなくステーブルコインをウォレット間で移動させたかっただけです。ユーザーはKYCの侵食に慣らされていきました。つまり、個人を特定できる取引データが徐々に蓄積され、それが結果として悪意ある攻撃者にとって価値ある標的となっていったのです。
この「やましいことは何もない」という思い込みが、暗号資産におけるKYCの侵食に拍車をかけています。ユーザーは自らとシステムに対して、自分は単なるデジタルバンクの顧客のひとりに過ぎず、手数料を支払う代わりにステーブルコインの預金でより高い利回りを得ているだけだと納得させています。しかし、暗号資産カストディアンがより大きな経済的自立をユーザーに与えているように見えても、その裏でアカウントは増え続ける個人識別子や取引履歴と密かに紐付けられており、連邦捜査局がランサムウェアの身代金支払い、マネーロンダリングのスキーム、国家によるテロ資金供与を捜査する際には、それらすべてが重宝されることになるのです。
法が台帳を見出した時
KYC侵食の初期の圧力は、何もないところから生じたわけではありません。それは、金融インフラのレイヤーを可能な限り排除しようとした初期のビットコイン導入者たちの強い欲求に対する反応でした。思いがけず、BTCや暗号資産ネットワークは、送金、ダークウェブでの購入、ギャンブルサイト、ランサムウェアの支払い、オフショアでの脱税、そして日常的な取引に至るまで、多用途の決済プラットフォームとなってしまいました。その悪評も一部は自業自得でした。2013年に閉鎖されたダークウェブのマーケットプレイス「シルクロード2.0」は、部分的にビットコインで決済されていたのです。
それでも、法執行機関がビットコインがまさに「現金」であると認識するまでに、わずか数年しかかかりませんでした。仮想通貨のユーザー層は拡大し多様化していました。そしてそれは、国家安全保障と金融秩序に対するリスクを意味していました。2013年、FinCEN(金融犯罪執行ネットワーク)のガイダンスは、仮想通貨ウォレットの管理者および取引所に対するいくつかの制限を明文化しました。一般ユーザーはMSB(マネーサービスビジネス)に分類されなかったものの、管理者は強化されたKYCおよびマネーロンダリング防止(AML)のコンプライアンス義務に対処しなければならなくなりました。言い換えれば、法は従来の通貨と同様に、ビットコインウォレットがマネーロンダリングやテロ資金供与に利用される可能性を認めたのです。
このガイダンスは暗号資産業界を壊滅させるどころか、実際にはその成長と機関化を加速させました。ただ、パーミッションレスなブロックチェーンと、実ユーザーに対応する許可型の暗号資産取引所との間の境界線を再設計したに過ぎません。後者は多くの点で従来の金融機関と類似していました。銀行秘密法の審査を受け、適切なAML/テロ資金供与対策(CFT)プログラムを整備し、FinCENにMSBとして登録するなどの義務を負うことになったのです。
同様の動きはニューヨークでも見られ、2015年には暗号資産関連企業に対してBitLicenseの取得が義務付けられました。この要件は業界の多くの関係者から過度に負担が大きいと見なされ、一部の企業(Bitstampなど)は同州から撤退しました。しかし実際には、暗号資産ビジネスは規制された金融機関として機能するという考え方に順応していきました。業界は生き残り、変貌を遂げました。各企業は、増大する顧客確認および取引監視の義務に対処する方法を学んだのです。
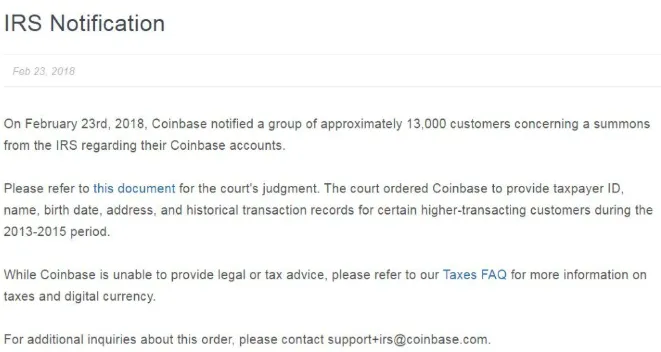
プライバシー侵食の圧力を象徴する最も顕著な例は、2016年のIRS(内国歳入庁)によるCoinbaseへの召喚状でした。IRSはCoinbaseに対し、過去数年間にビットコインの取引を行ったすべての米国居住者に関する情報の開示を要求しました。Coinbaseはこの要求に抵抗し、2017年に裁判所がサービスを利用した納税者の一部に関する情報のみを提供するよう命じたことで、当初の召喚状の範囲は狭められました。
Coinbaseの事例は、プライバシー侵食の本質的な一面を物語っています。それは多くの場合、政府からの直接的な命令ではなく、第三者への召喚状という名目で訪れるということです。長期的に見れば、この訴訟によって政府は偽名のウォレットと実在の人物を結びつける重要なリンクを確立することができました。この時点から、取引所がユーザーの個人情報を保持しているため、ブロックチェーンが持つ匿名化の潜在力は著しく低下することになりました。
事実上、Coinbaseの訴訟は暗号資産におけるプライバシーの終わりの始まりを告げるものでした。IRSの召喚状はシステム全体に衝撃を与え、それ以降、暗号資産ネットワークは政府機関にとって大幅に透明性の高いものとなりました。ひとつの取引所が裁判所からユーザー情報の開示を命じられたことによって、暗号資産の分散性、透明性、匿名性は著しく損なわれたと言っても過言ではありません。
法執行機関もまた、パブリックブロックチェーンが半永久的な証拠保管庫であることに気付き始めています。銀行なら現金を没収するだけで済みますが、ブロックチェーンはあなたがかつてそれを所有していたという事実を永遠に記録し続けます。仮にあるウォレットが匿名のユーザーのものであったとしても、オンチェーンで相互作用したアドレスを分析することで、その身元を特定することが潜在的に可能になっています。さらに都合の良いことに、暗号資産取引所がすでにそれらのアドレスのいずれかを個人と紐付けている場合、その人物に関連する他のすべてのアドレスも特定できるようになる可能性が高いのです。ここでもまた、暗号資産取引のプライバシーは状況次第であり、一時的なものに過ぎないことが露呈しています。
IRSの召喚状とそれに続くCoinbaseの情報開示は、より巨大なKYC侵食装置のひとつのテコに過ぎません。仮想通貨が広く受け入れられ普及するにつれて、その普及は伝統的な金融システムと切っても切れない関係になっていきました。こうしてKYC要件は暗号資産ネットワークに適用されるようになったのです。最初は取引追跡やウォレットスクリーニングという形で、そしてその後は政府機関からの直接的なデータ照会という形で。
良識ある人々であれば、不正行為やマネーロンダリングと戦うためには暗号資産のプライバシーの妥協は正当化されると主張し、細部に異議を唱えるかもしれません。結局のところ、暗号資産ネットワークは不正資金の移動(ランサムウェアの身代金支払い、麻薬密売の収益、テロ資金供与など)に頻繁に利用されています。暗号資産取引所を含む金融インフラがこれらのリスクを無視することは無責任でしょう。したがって、不正な資金とそうでない資金を区別する手段として、暗号資産取引にKYC要件が適用されることを期待するのは理にかなっています。
AML業界は、伝統的な銀行秘密に対する同様の異議申し立てに長年対処してきました。皮肉なことに、不正資金を追跡するための手段が増えれば増えるほど、それを移動させるための抜け穴も多く生まれることが判明しました。AMLフレームワーク全体が、マネーロンダリングやテロ資金供与、その他の価値の不正流用に対抗する上で、従来の金融システムが不十分であると見なされたことへの対応策なのです。類推するなら、暗号資産業界がプライバシーを重視する悪質業者に対抗するために、ますます高度なKYC技術を開発していく様子が容易に想像できます。そうした観点から見れば、暗号資産コンプライアンスにおける現在のKYCの侵食は、ほんの序章に過ぎません。
記憶を持つコンプライアンスマシン
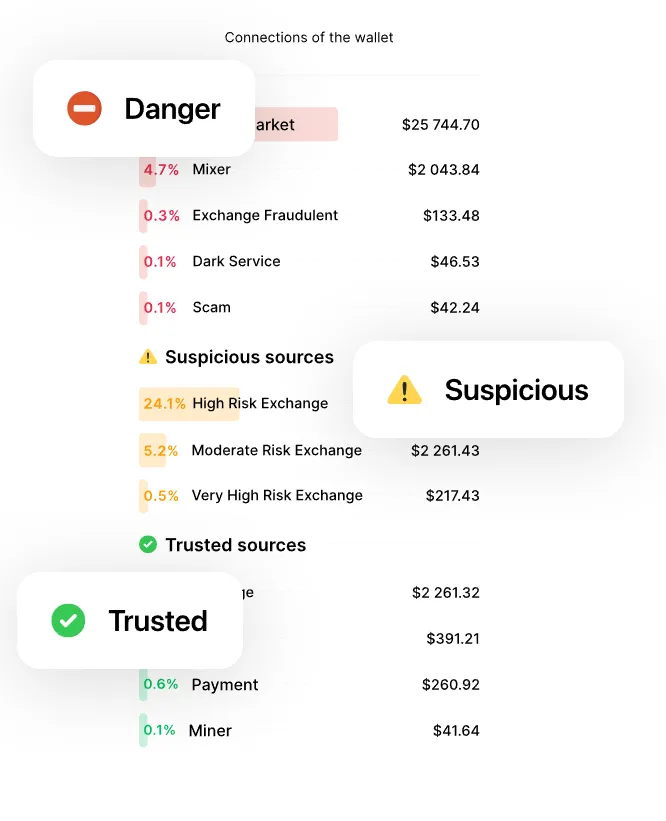
プライバシーと規制の間の果てしない戦いにおける次の段階は、「KYT(Know Your Transaction:取引確認)」という名で呼ばれるようになりました。業界は口座開設時のKYC(顧客確認)プロトコルから、AML(マネーロンダリング防止)担当者が不正資金を特定しフラグを立てるための継続的な取引監視へと舵を切りました。取引監視の焦点は、特定のウォレットがテロリストのものであるかどうかから、詐欺アドレス、ダークウェブ市場、ランサムウェアドメイン、ミキシングサービス、その他のオンチェーン上の疑わしい主体から支払いを送受信したかどうかに移りました。
この進展は、2019年に最終決定されたFATF(金融活動作業部会)の暗号資産に関する勧告に大きく促されたものです。不正な暗号資産のユースケースの台頭を受けて、FATFは暗号資産サービスプロバイダー(VASP)向けの更新されたAML/CFT(テロ資金供与対策)ガイドラインを発行しました。最も注目すべきはトラベル・ルール(Travel Rule)であり、一定の基準値を超える国境を越えた取引について、送金者と受取人の情報を取得し共有することをVASPに義務付けています。
実質的に、特定のウォレットが不正な活動に関与していないことを証明する責任がユーザー側に課されることになり、暗号資産業界はプライバシーに惜別の別れを告げることになります。同時に、いくつかの司法管轄区ではさらに厳格な監視が課されようとしています。たとえば、2023年にEU加盟国で直接適用されるようになった資金移動規制(Transfer of Funds Regulation)は、あらゆる暗号資産の送金を対象としています。トラベル・ルールと連動して、2024年に発効するEUのMiCA(暗号資産市場規制)は、暗号資産サービスプロバイダーにライセンス取得と監督義務を課します。事実上、EU経済圏内で自由に事業を展開するためには、暗号資産企業は銀行のように機能しなければならなくなるのです。
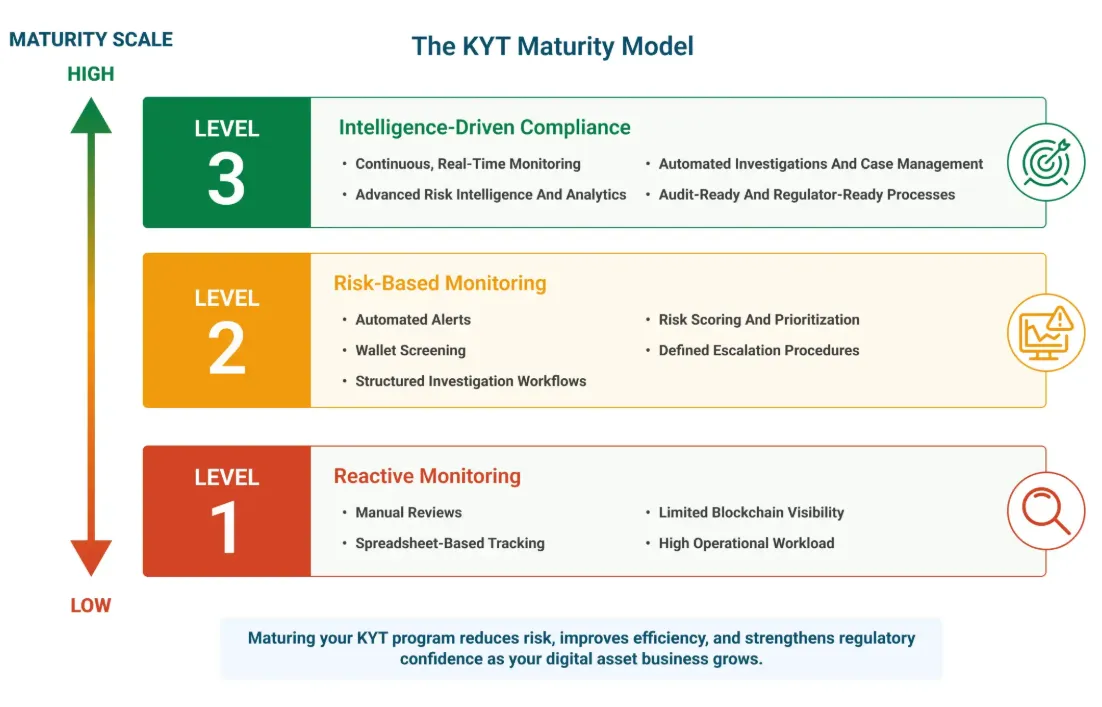
最新のKYC侵食は、KYT主導の強化された取引監視と不正資金の追跡活動に象徴されています。疑わしい活動の兆候が少しでも見られると、暗号資産取引所はAMLコンプライアンスソフトウェアを使用して取引をスキャンし、ダークウェブでの支出、制裁回避、その他の禁止された活動に関与するアドレスにリスクスコアを割り当てます。その結果、コンプライアンスチームが調査を行う間、資金の出金が一時的に停止されたり、入金が拒否されたり、口座残高が保留状態に置かれたりすることがあります。
結果として、暗号資産ユーザーは従来の銀行の顧客と同じレベルのプライバシーしか期待できなくなっており、その理由も同じです。暗号資産取引所のコンプライアンスインフラが不正資金を排除する役目を果たしているからです。同時に、完全な匿名性を持ってパーミッションレスな取引を行うことを選んだユーザーは、自身の経済的行動のいくつかの側面が強化された監視下に置かれていることに驚くかもしれません。この点において、KYT主導のデューデリジェンスは、金融機関が疑わしい資金移動にフラグを立てるために取引監視ソリューションを採用する従来の金融パラダイムをそのまま反映しています。結局のところ、暗号資産取引所のインフラは同じ目的を果たしているのです。すなわち、マネーロンダリングリスクへのエクスポージャーを低減することです。
プロトコルスタックの最下層において、暗号資産取引所のユーザーは従来の金融における顧客と同じプライバシーリスクに直面しています。システムは決して単純ではありませんが、行き着くところは従来の銀行の顧客に投げかけられるものと同じ問いです。「あなたは誰で、私のお金をどう使うつもりなのか?」
Tornado Cash事件とプライバシーコインのブラックリスト化
2022年、人気のあるプライバシーミキサーであるTornado CashがOFAC(外国資産管理局)の制裁対象となり、その後の開発と成長に重大な制限が課されました。これにより、米財務省はプライバシーを重視する多くの暗号資産の取り組みを事実上危険に晒すことになりました。米国に基づく管轄区域は、暗号資産業界において圧倒的に大きな影響力を持っているからです。Tornado Cashへの制裁はプライバシー擁護派だけでなく一般大衆の間でも激しい議論を引き起こしました。そもそもオンチェーンでの金融プライバシーという概念自体が、主流の層にはおよそ受け入れられていないからです。
実際、Tornado Cashやそれに類するプライバシー重視のプロトコルの存在そのものが、暗号資産規制に対する米国政府の姿勢と真っ向から矛盾しています。この訴訟は、2025年に財務省がTornado Cashの指定を解除したことでようやく決着を見ました。プライバシーコミュニティの多くは、この出来事をOFACがプライバシー配慮型のスマートコントラクトプロトコルを暗黙のうちに承認したものと解釈しました。
しかし現実には、Tornado Cash事件はプライバシーの侵食を示すもうひとつの例に過ぎません。この件で取り締まりの矢面に立たされたのは、プライバシー重視のウォレットのユーザーたちでした。さらに重要なのは、Tornado Cashへの制裁とそれに続く暗号資産取引所によるプライバシーコイン入金の廃止が、暗号資産業界にとって強烈な警告となったことです。匿名性とは設計によって保証された権利ではなく、規制によって与えられた特権に過ぎないということを思い知らせたのです。この点において、Tornado Cash事件と現在進行中のプライバシーコインの上場廃止は、同じコインの裏表です。プライバシー配慮型ウォレットやCoinJoinプロトコルの使用がますます困難になるにつれ、プライバシー意識が最も高い個人でさえも、暗号資産取引所による厳しい詮索の対象となっています。
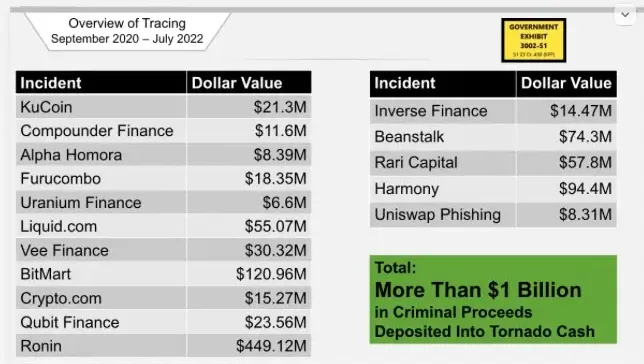
さらに、Tornado Cash事件は暗号資産企業に対し、プライバシーコインのユースケースが現行のKYC/AML体制と相容れないものであるという冷静な教訓を与えました。Tornado Cashへの制裁を受けて、複数の暗号資産取引所がプライバシーコインをブラックリストに登録し、その入出金を困難、あるいは不可能にしました。同様の上場廃止や制限は、プライバシー重視のウォレットやその他の匿名性向上ツールにも適用されました。
Binanceの和解とプライバシーコインの上場廃止
AMLおよび制裁違反をめぐるBinanceと米国政府との数十億ドル規模の和解は、暗号資産業界全体に対する警告となっています。特に、Binanceの創業者は不正な金融活動を助長した罪を認め、同社自身も今後数年間にわたり巨額の罰金と強化されたAML監視に直面しています。事実上、緩いKYC/AMLプロトコルに大きく依存していたこの暗号資産取引所の野放しな事業拡大は、極めて高い代償を伴うことになりました。同様に、他の一連の暗号資産ネットワークの歴史も、あらゆる犠牲を払ってスケールしようとする企業の姿勢から生じたKYC関連の論争に満ちています。
結局、顔写真のスキャンは当たり前になりました。住所証明も当たり前になりました。なぜその資金を受け取ったのか尋ねられることも当たり前になりました。リスクスコアの審査も当たり前になりました。かつて初期の導入者であればKYCの過度な侵害だと感じたであろうすべての事柄が、今や暗号資産取引所の日常的なユーザー体験の一部となっています。かつて暗号資産企業からのKYC要求に眉をひそめていたユーザーたちも、今では異議を唱える可能性がはるかに低くなり、システムに参加するための条件としてKYCを受け入れています。
利便性に敗れ去ったイデオロギー
少なくとも、最もイデオロギーに忠実なユーザーたちの間では反乱が起きるべきでした。しかし、実際には何も起きませんでした。一部のユーザーは離脱しました。彼らはセルフカストディ、分散型取引所、プライバシーコイン、CoinJoinプロトコル、P2P取引、非KYCの取引場所へと移行しましたが、彼らは少数派でした。大多数のユーザーは単に従い、取引所から指示されたウォレットに書類をアップロードし、そのまま使い続けました。その大きな理由は、彼らが暗号資産の「仲介者の排除」が約束した機能など端から望んでいなかったからです。
繰り返しますが、人々がステーブルコインに移行したのは国家の監視から逃れるためではなく、利回りがなかったからです。人々が暗号資産を使う動機となったのは政治的な支配への抵抗ではなく、投機ができることでした。個人のマイナーが数千ドルを数百万ドルのエグジットに変えられる可能性こそが動機だったのです。真の分散化というアナルコ・キャピタリズム的な妄想ではなく、銀行口座を持たない人々のためのパーミッションレスな銀行サービスの約束でした。ユーザーがシステムを気にかけるのは、それが自分の利益に適う限りにおいてでした。したがって、彼らは利便性、セキュリティ、そしてより良い利回りのために、リバタリアン的な理想を喜んで妥協したのです。
これは彼らの選択を軽視するものではありません。むしろ、それを人間的なものとして認めることです。人々は国家の監視を逃れようとして一生を費やしたいわけではありません。ステーブルコインで受け取る給与が実際に安定していることを望んでいるのです。マネーロンダリングではなく、家賃を払いたいのです。フリーランスとしての米ドル預金が盗まれることなく処理されることを望んでいます。家族のマイホーム投資が詐欺に遭わず安全であることを望んでいるのです。そのため、セルフカストディのウォレットとKYC対応の取引所のどちらかを選ぶとなれば、後者が一般ユーザーの心を掴むのは何ら難しいことではありませんでした。そしてユーザーは、自らに何が待ち受けているかも知らぬまま、その取引所を使い続けます。KYCは入り口に過ぎません。取引所はユーザーの個人情報を握っており、それを利用してより多くのコストを支払わせることができるのです。
ここに、「やましいことは何もない」というナイーブさと、蓄積された個人情報の長い裾野という現実が衝突する地点があります。匿名性は素晴らしいものですが、コストを伴います。ステーブルコインを売買・保有したいだけのユーザーは、自分の取引がオリガルヒの暗号資産送金と同じKYCの詮索を受けるべきではないと考えるのがもっともです。
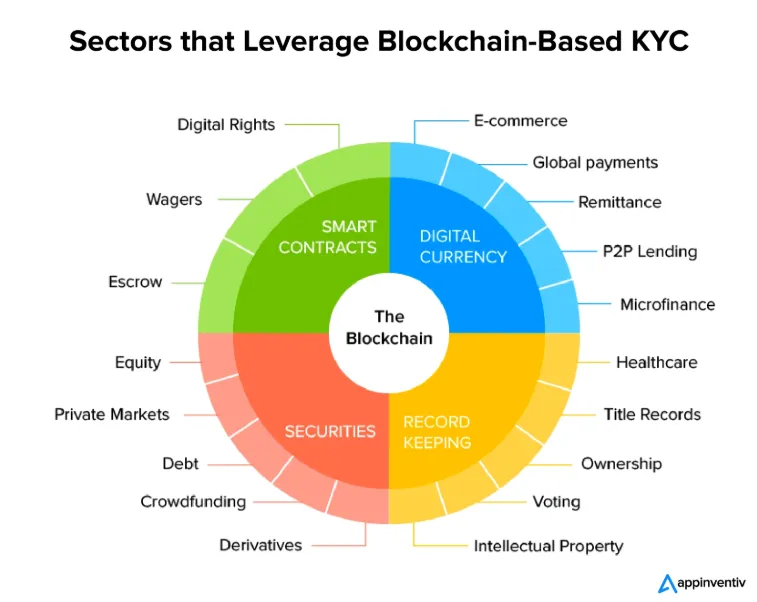
KYC、KYT、AMLの義務がない別の取引所を選ぶことを誰も止めていないという点においては、そのユーザーの言い分は正しいでしょう。しかし現実には、彼には選択肢がほとんどないことが多いのです。彼は安定性と利便性を重視しており、他の選択肢はそのどちらも提供してくれません。そのため、彼は自分を単なる銀行顧客のひとりに過ぎないと思い込みながら、KYCチェックに従います。銀行顧客にとってのKYCスキャンに相当するものが、はるかに侵害性の低いものであるという事実には思い至りません。
「やましいことは何もない」というのは選択肢が存在する真空中ではもっともな主張ですが、選択肢が排除されてしまえばもはや通用しません。ユーザーは自分の利便性に代償が伴うことを知りません。彼らはその代償を払うことにも、ましてやそれを理解することにも、ほとんど関心がないのです。
誤検知(フォールスポジティブ)も当然問題となります。ユーザーのステーブルコインがミキサー、ギャンブルサイト、ハッキングされた取引所、制裁対象のアドレス、またはOFACリストに掲載されたウォレットを経由したというだけで、口座が凍結されてしまうのです。ユーザー側に非がある場合もあれば、そうでない場合もあります。いずれにせよ、そのコインは今や資産ではなく負債となります。そのオンチェーン履歴がユーザーの経済的生活に対する脅威となるのです。彼らは利便性が引き出す代償に、たとえおぼろげであっても気付かされることになります。それでも、外れ値は外れ値のままです。彼らの問題は不便ではあるものの、より大きなシステムの中では対処可能なものとして処理されます。
マスアダプションの後に「自由」が意味するもの
本稿の核心には、根本的に悲痛な問いがひとつ横たわっています。反体制、反順応、自由を標榜していた通貨が、その上にブロックチェーンレイヤーを載せただけの「相も変わらぬ旧態依然とした代物」へと静かに変貌を遂げてしまったのだとしたら、一体何の意味があるのでしょうか? すべての扉で身元確認が求められ、すべての大手取引所がAMLチェックを実施し、ステーブルコインは口座を凍結でき、すべてのウォレットにリスクスコアが付けられ、すべてのプライバシー保護ツールが不正なものとしてブラックリストに載せられる世界に、一体どこに自由があるというのでしょうか?
本来なら、どうでもいいことなのかもしれません。万人のための暗号資産の普及は、それが選択による普及であるならば素晴らしいことです。しかし、デフォルトのプライバシーが設計レベルで損なわれない限り、妥協の余地はいくらでもあります。価値の捕捉という点においては、暗号資産は従来の金融よりもほぼすべての面で優れています。しかし、許可型の暗号資産経済圏で生きることを望むユーザーは、暗黙のうちに他所で受けるよりも悪い条件を受け入れていることになります。それは普通のことです。私たちは皆、異なる理由で暗号資産を使用しているのですから。しかし、経済的主権の基本原則に関して言えば、自分がすでに何を持っているかを自覚していなければ、自分が何を望んでいるのかを求める人など誰もいないでしょう。
KYC取引所でビットコインを買うことは、金融の自由ではありません。カストディ型の取引所でUSDTを決済することは、パーミッションレスなデジタルキャッシュではありません。DeFiのイールドファーミングにステーブルコインを預け入れる途中でAMLチェックをパスしたからといって、そのユーザーが特別でも、啓蒙されているわけでも、黎明期から暗号資産を理解していた人々の仲間入りをしたわけでもありません。ただ「参加の許可を得た人物」になっただけであり、おそらく許可型システムにおける極めて優秀な生徒になったに過ぎないのです。
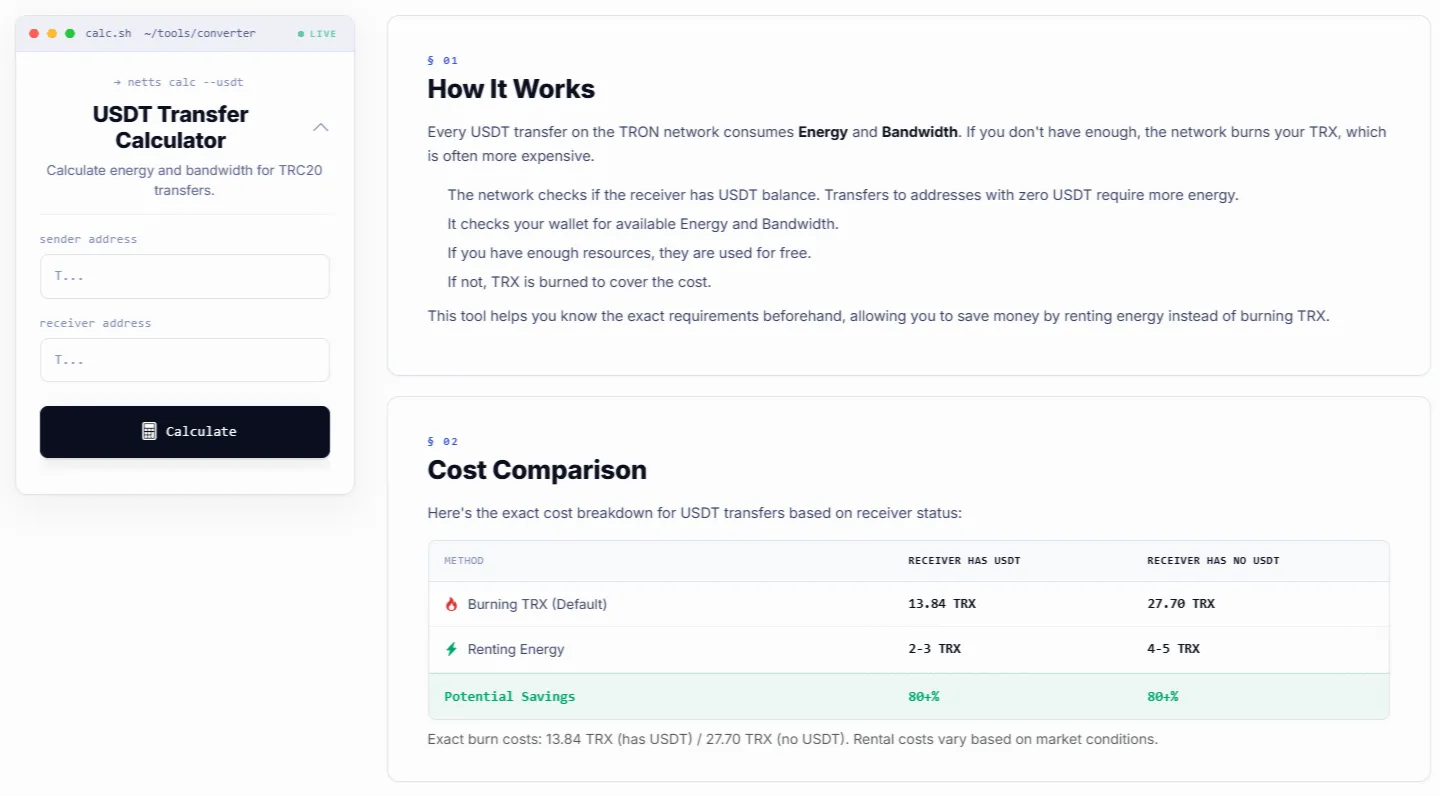
同じ論理は、USDTやステーブルコイン全般の現状にも当てはまります。世界中のユーザーが没収や監視のリスクなしに国境を越えて資金を移動させたいと願っている一方で、その大半は資金移動にどれだけのコストがかかるかという点により強い関心を寄せています。Netts USDT Transfer Calculatorは、送金前にUSDTの手数料を見積もることができる優れたツールです。TRXのバーンと異なるゲートウェイでのEnergyのレンタルを比較し、最も安価な選択肢を導き出すことができます。TRON USDTの送金がどのように機能するかを理解するのに役立ち、TRXのバーン費用を節約できるようになります。0 USDTを受け取れる友人がいると、実際にはかえってコストが高くなる可能性があることを教えてくれます。また、最も安価なUSDT手数料を特定して事前の計画を立てるのにも役立ちます。コストを推測に頼ることなくTRC20 USDT送金手数料を見積もることができます。どのUSDT送金が米ドルへのエクスポージャーを得るための低コストで予測可能、かつ安全な方法であるかを示してくれるだけでなく、TRONの送金ではEnergyとBandwidthが消費されること、そしてEnergyをレンタルする方がデフォルトよりもはるかに安くなる場合が多いことを解説しています。TRONのBandwidthとEnergyはレンタルまたは購入が可能であり、これにより帯域幅のコストが大幅に削減されるため、TRONネットワークのより広範な普及が促進され、誰もが少額の取引を安価に行えるようになります。