KYC-повзучість: як крипта стає тим, що клялася замінити
KYC-повзучість показує, як обіцянка криптовалюти про бездозвільні фінанси перетворюється на сканування паспортів, перевірку гаманців і стеження банківського рівня.
Інші мови: EnglishРусскийEspañol中文ไทยFrançaisTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Зміст
Коли з'явився Bitcoin, він не був новим банківським інтерфейсом. Він не обіцяв зручніший процес реєстрації, привітного чат-бота чи дебетову картку з кешбеком. Він обіцяв бездозвільні розрахунки — рух грошей не через банки, процесингові центри, картки чи санкціоновані державою клірингові системи DTC (Digital Transaction Clearing), а через децентралізоване криптографічне середовище.
Фундаментальний міф крипти зосереджувався на свободі: почасти реальній, почасти бажаній. Bitcoin не був повністю анонімним; він забезпечував лише псевдоанонімність. Він мав публічний реєстр — характеристику, яка на практиці часто виступала диференціалом конфіденційності. Проте дистанція між людиною, яка ініціює транзакцію на ноді, та сканом її паспорта в процедурі KYC (Знай свого клієнта) на біржі була достатньо великою, щоб давати відчуття незалежності. Людина не була прив'язана до банківського рахунку, картки, додатку процесингу, органу контролю за рухом капіталу чи державного депозитарію. Крипта на своєму початковому етапі розглядалася як спосіб обійти цілий шар контрольованої фінансової інфраструктури.
У перші дні риторика суверенітету була скрізь: не твої ключі — не твої монети; будь власним банком; код — це закон; довірені треті сторони — це вразливості системи безпеки. У всьому цьому була певна романтика — відчуття того, що із системою (державним капіталізмом стеження) щось фундаментально не так, і пошук виправного механізму.
Потім криптомережі почали накопичувати вартість — суттєву, ліквідну, що привертає увагу. Біржі перетворилися з невеликих незручних позабіржових дилерів на життєво необхідні елементи фінансової інфраструктури. Стейблкоїни стали розрахунковими рейками. Традиційні фінансові комплекси ввійшли в цей простір — венчурні фонди, управляючі активами, регулятори та роздрібні спекулянти. Останні часто взагалі не мали інтересу до усунення посередників. Усе, чого вони хотіли, — це додаток, токен, доларовий проксі зі зручним UI/UX, певна надійність і перевірений кастодіан. «Не твої ключі — не твої монети» було гарною фразою, але нігерійський майнер без банківського рахунку, ймовірно, був більше зацікавлений у тому, щоб чужі ключі захищали його життєві заощадження.
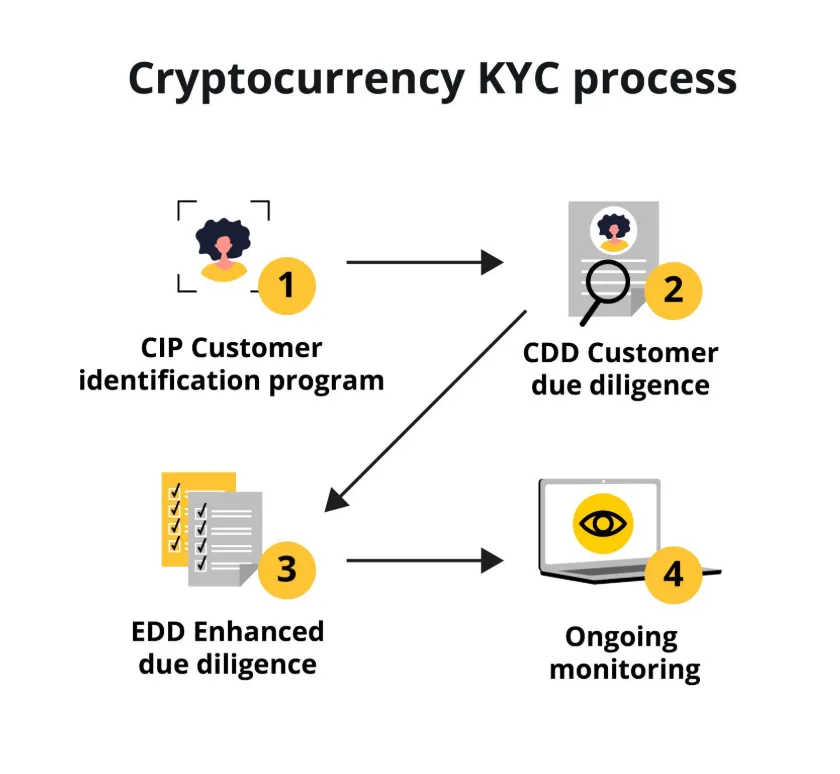
Ось так криптомережі потрапили під довгі кліщі KYC-повзучості. Бездозвільний розрахунковий рівень недовго залишався бездозвільним — він почав накопичувати тертя на своїх краях, повільно перетворюючись на повністю KYC-сумісний фінансовий інструмент.
Перші компроміси щодо конфіденційності в крипті рідко набували форми шокуючих указів про деплатформінг. Вони приходили у вигляді зручних покращень — верифікація електронної пошти, прив'язка телефону, селфі з посвідченням особи, підтвердження адреси, походження коштів, форми бенефіціарів, скринінг гаманців — звичайні транзакційні тертя в будь-яких фінансових відносинах, від відкриття банківського рахунку до верифікації користувача на криптобіржі. Користувач, можливо, навіть не заперечував — зрештою, йому не було чого приховувати. Він просто хотів купити трохи монет, поспекулювати на зростанні, перевести свої стейблкоїни з одного гаманця на інший без блокувань і затримок. Він звик до KYC-повзучості — поступового накопичення транзакційних даних, що ідентифікують особу, які, у свою чергу, стали цінними для зловмисників.
Та сама ілюзія «мені нема чого приховувати» підживлює KYC-повзучість у крипті: користувач переконує себе та систему в тому, що він просто черговий клієнт цифрового банку, який платить комісії, але отримує вищу дохідність за своїми депозитами у стейблкоїнах. Проте навіть тоді, коли криптокастодіан надає йому більшу фінансову автономію, він тихо прив'язує його рахунок до дедалі більшого списку персональних ідентифікаторів та історій транзакцій, які можуть стати в пригоді, коли федерали розслідують виплати програм-вимагачів, схеми відмивання грошей або фінансування державного тероризму.
Коли закон знайшов реєстр
Перші больові точки KYC-повзучості не виникли з нічого. Вони стали відповіддю на палке прагнення ранніх користувачів біткоїна усунути якомога більше рівнів фінансової інфраструктури. Ненавмисно BTC та криптомережі стали багатоцільовими розрахунковими платформами — для грошових переказів, покупок у даркнеті, сайтів азартних ігор, виплат програмам-вимагачам, ухилення від сплати податків через офшори та щоденних транзакцій. Погана репутація була частково заслуженою — Silk Road 2.0, маркетплейс у даркнеті, закритий у 2013 році, частково оплачувався біткоїнами.
Тим не менш, правоохоронним органам знадобилося лише кілька років, щоб зрозуміти, що біткоїни — це дійсно готівка. Бази користувачів віртуальних валют зростали й диверсифікувалися — а це означало ризики для національної безпеки та фінансової доброчесності. У 2013 році настанови FinCEN формалізували кілька обмежень для адміністраторів гаманців віртуальних валют і бірж. Хоча користувачі не класифікувалися як MSB (Money Services Businesses — підприємства, що надають грошові послуги), їхнім адміністраторам довелося мати справу з підвищеними зобов'язаннями щодо комплаєнсу в рамках KYC та боротьби з відмиванням грошей (AML). Іншими словами, закон визнав можливість того, що біткоїн-гаманці можуть використовуватися для відмивання грошей та незаконного фінансування тероризму, як і традиційна валюта.
Ці настанови не вбили криптоіндустрію; фактично, вони прискорили її зростання та інституціоналізацію. Вони лише переробили межу між бездозвільним блокчейном і контрольованими криптобіржами, які обслуговували реальних користувачів. Останні багато в чому були схожі на традиційні фінансові установи: вони мали проходити перевірки на банківську таємницю, мати відповідні програми AML/протидії фінансуванню тероризму (CFT), реєструватися як MSB у FinCEN тощо.
Та сама динаміка спостерігалася в Нью-Йорку, де в 2015 році від криптобізнесу вимагали отримати BitLicense. Вимоги були визнані багатьма представниками галузі надмірно обтяжливими, і деякі компанії (наприклад, Bitstamp) покинули штат. Проте на практиці криптобізнес звик до ідеї функціонування як регульовані фінансові установи. Індустрія вижила й трансформувалася: бізнеси навчилися справлятися з підвищеними зобов'язаннями щодо ідентифікації клієнтів і моніторингу транзакцій.
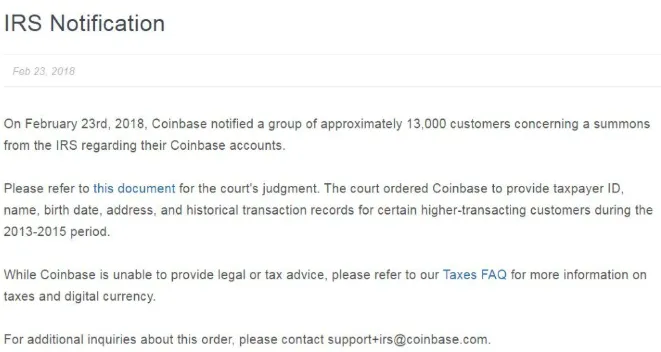
Найбільш яскравий приклад тиску через втрату конфіденційності з'явився у формі судової повістки IRS до Coinbase у 2016 році. Податкове управління США (IRS) вимагало від Coinbase розкрити інформацію про всіх резидентів США, які здійснювали будь-які транзакції з біткоїнами за останні роки. Coinbase чинила опір цьому запиту, і початкова повістка була звужена за обсягом у 2017 році, коли суд зобов'язав Coinbase надати інформацію про частину платників податків, які користувалися її послугами.
Справа Coinbase ілюструє один важливий аспект повзучої втрати конфіденційності — вона часто надходить під виглядом повістки третій стороні, а не прямого урядового наказу. У довгостроковій перспективі ця справа дозволила уряду встановити критично важливий зв'язок між псевдонімними гаманцями та реальними людьми. З цього моменту анонімізуючий потенціал блокчейну значно знизився, оскільки біржа володіла персональними даними своїх користувачів.
Фактично, справа Coinbase ознаменувала початок кінця для конфіденційності в крипті. Повістка IRS стала шоком для системи, після якого криптомережі стали значно прозорішими для державних органів. Можна сказати, що децентралізація, прозорість та анонімність крипти були суттєво скомпрометовані через те, що суд зобов'язав одну-єдину біржу розкрити інформацію про всіх її користувачів.
Правоохоронці також усвідомлюють, що публічні блокчейни — це вічні сховища доказів. Банк може забрати вашу готівку, але блокчейн назавжди збереже інформацію про те, що вона у вас колись була. Якщо гаманець належав анонімному користувачеві, тепер потенційно можливо ідентифікувати його, проаналізувавши адреси, з якими він взаємодіяв ончейн. Навіть краще: якщо криптовалютна біржа вже пов'язала одну з цих адрес із особою, вона, найімовірніше, зможе виявити всі інші адреси, пов'язані з цією людиною. Знову ж таки, конфіденційність криптотранзакцій виявляється контекстуальною та тимчасовою.
Повістка IRS та подальше розкриття даних Coinbase являють собою лише один важіль більшого апарату KYC-повзучості. У міру того як віртуальні валюти здобували все більше визнання та популярність, їхнє впровадження стало нерозривно пов'язаним із традиційною фінансовою системою. Ось як вимоги KYC почали застосовуватися до криптомереж — спочатку у формі відстеження транзакцій і скринінгу гаманців, а згодом як прямі запити даних від державних установ.
Розсудливі люди можуть заперечити проти деталей, стверджуючи, що компроміси щодо конфіденційності в крипті виправдані необхідністю боротьби з шахрайством та відмиванням грошей. Зрештою, криптомережі часто використовуються для переміщення незаконних коштів: виплат здирникам, доходів від торгівлі наркотиками, фінансування тероризму тощо. З боку фінансових інфраструктур, включно з криптобіржами, було б безвідповідально ігнорувати ці ризики. Таким чином, цілком розумно очікувати, що вимоги KYC будуть застосовуватися до криптотранзакцій як спосіб відокремити нелегітимні кошти від чистих.
Індустрія AML давно стикається зі схожими запереченнями щодо традиційної банківської таємниці. Як з'ясувалося, що більше інструментів доступно для відстеження незаконних коштів, то більше з'являється лазівок для їхнього переміщення. Уся система AML є відповіддю на уявну невідповідність традиційної фінансової системи вимогам протидії відмиванню грошей, фінансуванню тероризму та іншим формам виведення вартості. За аналогією, можна уявити, як криптоіндустрія розробляє дедалі витонченіші технології KYC для боротьби зі зловмисниками, орієнтованими на приватність. У цьому світлі нинішня KYC-повзучість у криптокомплаєнсі — це лише початок.
У машини комплаєнсу з'являється пам'ять
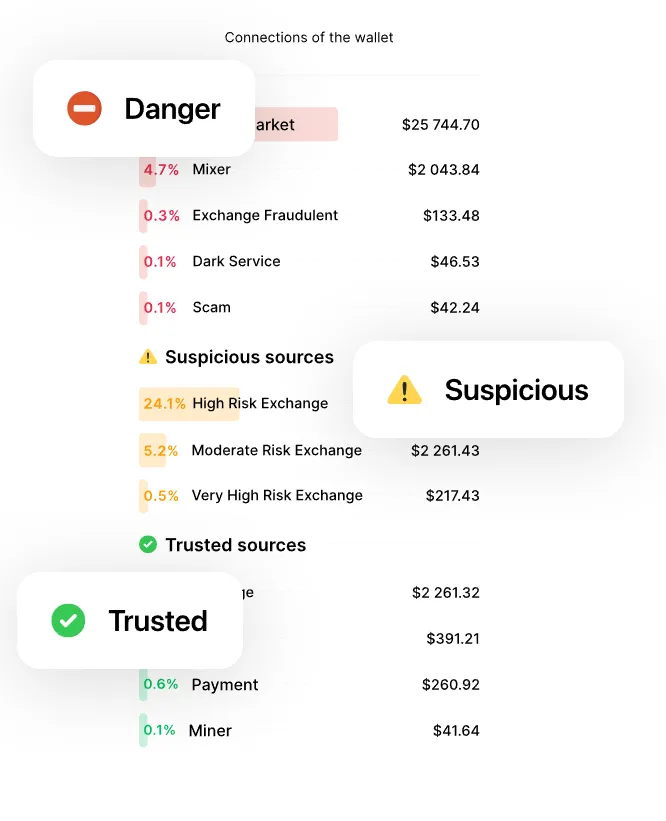
Наступний етап у вічній боротьбі між приватністю та регулюванням отримав назву KYT: Know Your Transaction (Знай свою транзакцію). Індустрія перейшла від протоколів KYC (Знай свого клієнта) під час відкриття рахунку до постійного моніторингу транзакцій, оскільки співробітники відділів AML (протидії відмиванню грошей) намагалися виявляти й позначати підозрілі кошти. Фокус моніторингу транзакцій змістився з того, чи належав певний гаманець терористу, на те, чи надсилав або отримував він платежі від скам-адрес, маркетів даркнету, доменів вимагачів, міксерів та інших сумнівних ончейн-суб'єктів.
Значною мірою цей розвиток був спровокований рекомендаціями FATF (Групи з розробки фінансових заходів боротьби з відмиванням грошей) щодо віртуальних активів, які були фіналізовані у 2019 році. У відповідь на зростання масштабів незаконних випадків використання крипти FATF випустила оновлені настанови AML/CFT (протидії фінансуванню тероризму) для постачальників послуг, пов'язаних із віртуальними активами (VASP). Зокрема, правило Travel Rule тепер вимагає від VASP збирати та передавати інформацію про відправника й одержувача транс транскордонних транзакцій на суму, що перевищує певний поріг.
Фактично, криптоіндустрія тепло прощається з конфіденційністю, оскільки тягар доведення тепер лягає на користувача, який має продемонструвати, що даний гаманець не пов'язаний з жодною незаконною діяльністю. Водночас низка юрисдикцій готова запровадити ще суворіший нагляд. Наприклад, Регламент ЄС про переказ коштів (Transfer of Funds Regulation), який став прямо застосовним у державах-членах у 2023 році, націлений на будь-які перекази криптоактивів. У тандемі з Travel Rule, регламент ЄС MiCA (Ринки криптоактивів), який набирає чинності у 2024 році, накладе зобов'язання щодо ліцензування та нагляду на постачальників послуг криптоактивів. Фактично, щоб вільно працювати в економічному просторі ЄС, криптобізнес повинен буде функціонувати як банк.
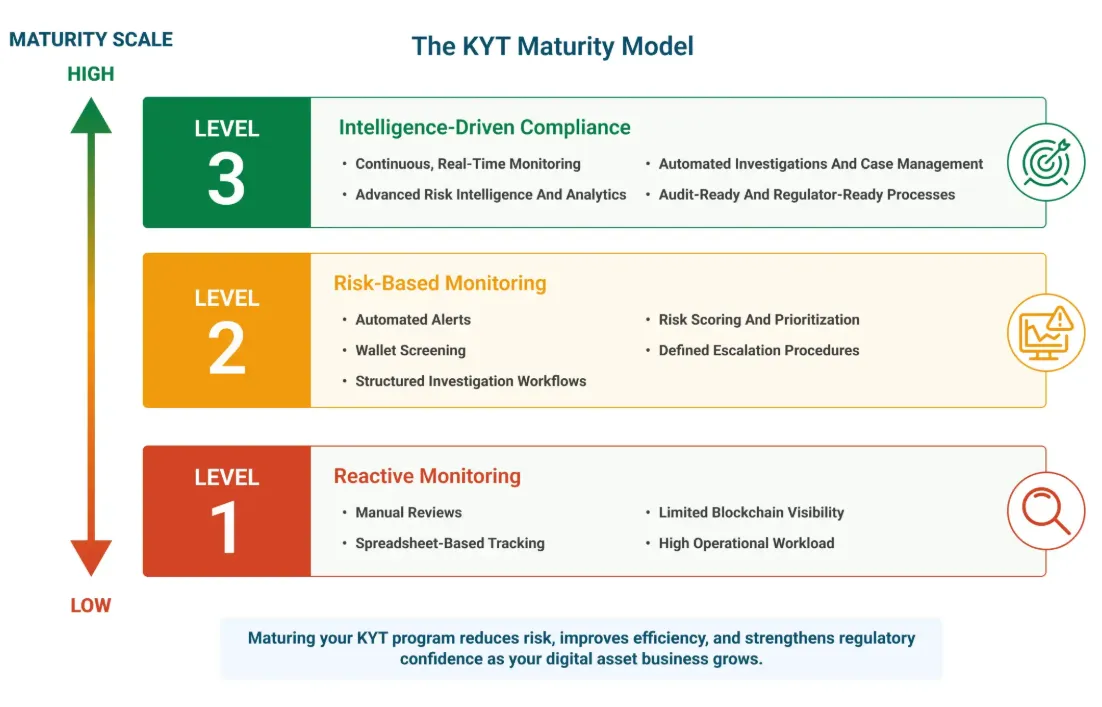
Новітня KYC-повзучість втілюється в посиленому моніторингу транзакцій на основі KYT та зусиллях з відстеження незаконних коштів. За перших ознак підозрілої активності криптобіржі використовують програмне забезпечення для комплаєнсу AML, щоб сканувати транзакції та присвоювати оцінки ризику адресам, залученим до витрат у даркнеті, ухилення від санкцій та іншої забороненої діяльності. Як наслідок, виведення коштів може бути тимчасово призупинено, депозит відхилено, або баланс рахунку заблоковано на час розслідування командою комплаєнсу.
Фактично, користувач крипти зараз очікує такого самого рівня приватності, як і клієнт звичайного банку, і з тієї ж причини: інфраструктура комплаєнсу криптобіржі слугує для стримування незаконних коштів. Водночас користувача, який вирішив здійснювати бездозвільні транзакції з повною анонімністю, може чекати сюрприз, оскільки деякі аспекти його фінансової поведінки тепер підпадають під пильнішу увагу. У цьому сенсі належна обачність на основі KYT відображає парадигму традиційних фінансів, де фінансові установи використовують рішення для моніторингу транзакцій, щоб сигналізувати про підозрілі рухи коштів. Зрештою, інфраструктура криптобіржі слугує тій самій меті: зменшити ризик відмивання грошей.
Користувачі криптобірж на найнижчих рівнях стеку протоколів стикаються з такими самими ризиками конфіденційності, як і їхні колеги в традиційних фінансах. Хоча система аж ніяк не проста, вона зводиться до тих самих питань, які ставлять клієнту традиційного банку: хто ви і що збираєтеся робити з моїми грошима?
Інцидент із Tornado Cash та внесення анонімних монет до чорних списків
У 2022 році Tornado Cash — популярний міксер для приватності — потрапив під санкції OFAC (Управління контролю за іноземними активами), які наклали значні обмеження на його подальший розвиток і зростання. Цим кроком Міністерство фінансів США фактично поставило під загрозу багато орієнтованих на конфіденційність криптоініціатив, оскільки юрисдикція США є безумовно найвпливовішою в криптоіндустрії. Санкції проти Tornado Cash викликали бурхливі дискусії не лише серед захисників конфіденційності, але й серед широкої громадськості, оскільки сама ідея ончейн-фінансової приватності зовсім не користується популярністю серед мейнстрімної аудиторії.
Насправді саме існування Tornado Cash та подібних протоколів, орієнтованих на конфіденційність, прямо суперечить позиції уряду США щодо регулювання крипти. Судовий процес нарешті завершився у 2025 році, коли Міністерство фінансів вирішило виключити Tornado Cash зі списку санкцій, що багато хто у спільноті захисників приватності витлумачив як мовчазне схвалення з боку OFAC протоколів смартконтрактів, дружніх до конфіденційності.
У реальності інцидент із Tornado Cash слугує ще однією ілюстрацією ерозії приватності. У цьому випадку найбільшого удару від репресій зазнали саме користувачі гаманців, орієнтованих на конфіденційність. Що ще важливіше, санкції проти Tornado Cash і подальший делістинг депозитів у приватних монетах криптобіржами слугують суворим нагадуванням криптоіндустрії про те, що анонімність — це привілей, наданий регулюванням, а не право, гарантоване архітектурою. У цьому відношенні інцидент із Tornado Cash та поточний делістинг приватних монет — це дві сторони однієї медалі. Оскільки гаманці, дружні до конфіденційності, та протоколи coinjoin стають дедалі складнішими у використанні, навіть найбільш свідомі щодо приватності користувачі піддаються посиленому контролю з боку криптобірж.
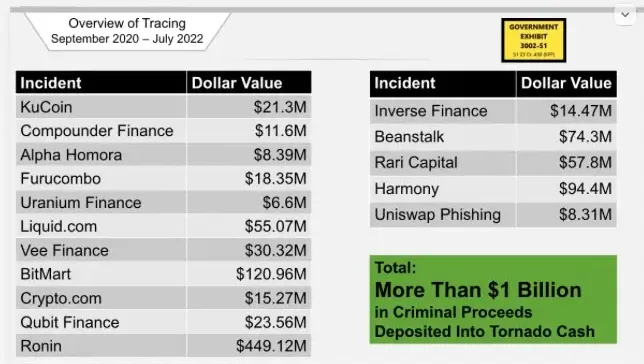
Крім того, інцидент із Tornado Cash слугує витверезливим нагадуванням криптобізнесу про те, що сценарії використання приватних монет несумісні з чинним режимом KYC/AML. У відповідь на санкції проти Tornado Cash кілька криптобірж внесли приватні монети до чорних списків, що зробило їх внесення та виведення складним або навіть неможливим. Подібні делістинги та обмеження торкнулися гаманців, орієнтованих на конфіденційність, та інших інструментів підвищення анонімності.
Врегулювання Binance та делістинг анонімних монет
Багатомільярдна мирова угода Binance з урядом США через порушення правил AML та санкцій слугує повчальною історією для всієї криптоіндустрії. Зокрема, засновник Binance визнав себе винним у сприянні незаконній фінансовій діяльності, тоді як сама компанія стикається з непомірними штрафами та посиленим наглядом за дотриманням AML у наступні роки. Фактично, бурхлива експансія криптобіржі, яка значною мірою спиралася на слабкі протоколи KYC/AML, обійшлася значною ціною. Так само історія інших криптомереж переповнена суперечками, пов'язаними з KYC, які виникали через готовність фірм масштабуватися за будь-яку ціну.
Зрештою, сканування обличчя стало нормою. Підтвердження адреси стало нормою. Питання про те, чому я отримав кошти, стало нормою. Перевірка оцінки ризику стала нормою. Усе, що колись здалося б ранньому користувачеві надмірно нав'язливим із точки зору KYC, тепер є рутинною частиною взаємодії з криптобіржею. Користувачі, які колись опиралися запиту KYC від криптокомпанії, тепер набагато менш схильні заперечувати, прийнявши KYC як умову участі в системі.
Ідеологія, що програла зручності
Мав би відбутися бунт, принаймні серед найбільш ідеологічних користувачів. Але його не було, справді. Деякі користувачі відмовилися — вони перейшли на самостійне зберігання, децентралізовані біржі, приватні монети, протоколи coinjoin, однорангову торгівлю, платформи без KYC — але вони були в меншості. Більшість просто підкорилася, завантажуючи свої документи в будь-який гаманець, про який просила біржа, і продовжуючи займатися своїми справами. Значною мірою це сталося тому, що вони ніколи й не хотіли тих функцій, які обіцяло усунення посередників у крипті.
Повторимося: переходити на стейблкоїни людей переконало не державне стеження, а відсутність дохідності. Людей мотивував використовувати крипту не контроль над політикою; це була можливість спекулювати. Це була можливість для окремого майнера перетворити кілька тисяч доларів на багатомільйонний екзит. Це була обіцянка банкінгу без дозволів для людей без банківських рахунків, а не анархо-капіталістичні фантазії про справжню децентралізацію. Користувачі дбали про систему настільки, наскільки вона служила їхнім інтересам. Відповідно, вони були готові піти на компроміс щодо її лібертаріанських ідеалів заради зручності, безпеки та кращої прибутковості.
Це не означає применшення їхнього вибору — радше це визнання їх людяності. Люди не хочуть витрачати своє життя на спроби уникнути державного стеження; вони хочуть, щоб їхня зарплата у стейблкоїнах дійсно була стабільною. Вони хочуть платити за оренду, а не відмивати гроші. Вони хочуть, щоб доларовий депозит фрилансера був оброблений, а не вкрадений. Вони хочуть, щоб інвестиції у сімейний будинок були захищені, а не викрадені шахраями. Тому коли виникає вибір між некастодіальним гаманцем і біржею з KYC, останній нескладно завоювати середньостатистичного користувача. І користувач продовжує використовувати цю біржу, не знаючи, що ще на нього чекає. KYC — це лише двері: біржа має його персональну інформацію і може використовувати її, щоб змусити його платити більше.
Ось де наївність позиції «мені нема чого приховувати» зустрічається з практикою довгого хвоста персональних даних. Анонімність — це добре, але вона має свою ціну. Користувач, який хоче лише купувати, продавати або зберігати стейблкоїни, може обґрунтовано вважати, що його транзакція не повинна піддаватися такому ж контролю KYC, як криптопереказ олігарха.
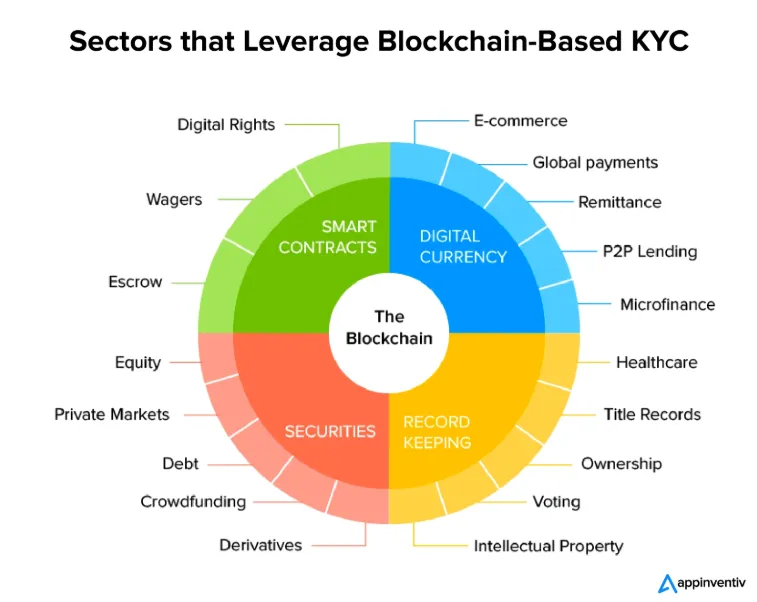
Цей користувач був би правий постільки, поскільки ніщо не заважає йому вибрати іншу біржу: таку, де немає зобов'язань щодо KYC, KYT або AML. Однак у реальності він часто майже не має вибору: він цінує стабільність і зручність, а інші варіанти не надають ні того, ні іншого. Таким чином, він проходить перевірки KYC, вважаючи себе просто ще одним клієнтом банку. Він не замислюється над тим, що еквівалент сканування KYC для клієнта банку набагато менш нав'язливий.
«Мені нема чого приховувати» — це розумний аргумент у вакуумі вибору, але він перестає бути таким, коли альтернативи усунуто. Користувач не знає, що його зручність має ціну. Він мало зацікавлений платити цю ціну, і ще менше — розуміти її.
Помилкові спрацьовування, звісно, є проблемою — користувача блокують через те, що його стейблкоїни пройшли через міксер, гральний сайт, зламану біржу, санкційну адресу або гаманець зі списку OFAC. Іноді це провина користувача, іноді ні. У будь-якому випадку монета тепер є зобов'язанням, а не активом: її ончейн-історія є загрозою для фінансового існування користувача. Він починає усвідомлювати, нехай навіть віддалено, яку ціну вимагає зручність. Тим не менш, винятки залишаються винятками: їхні проблеми незручні, але керовані в межах більшої системи.
Що означає свобода після масового впровадження
У серці цього матеріалу лежить одне фундаментально сумне питання. Яка користь від антисистемної, антиконформістської валюти, орієнтованої на свободу, яка непомітно перетворюється на те саме старе, тільки з блокчейн-шаром зверху? Де свобода, коли всі двері вимагають посвідчення особи, усі великі біржі проводять перевірки AML, стейблкоїни можуть заморожувати рахунки, кожен гаманець має оцінку ризику, а кожен інструмент приватності внесений до чорного списку як нелегітимний?
Це не мало б значення. Впровадження крипти для всіх — це чудово, якщо воно відбувається за власним вибором, але є багато компромісів, на які доводиться йти, якщо базова конфіденційність не скомпрометована за замовчуванням. Крипта набагато краща за традиційні фінанси майже в кожній окремій точці фіксації вартості, але користувачі, які хочуть жити в дозволеній криптоекономіці, неявно погоджуються на гірші умови, ніж вони отримали б в іншому місці. Це нормально — ми всі використовуємо крипту з різних причин, — але коли йдеться про основи фінансового суверенітету, навряд чи хтось проситиме про те, чого хоче, якщо не усвідомлює того, що вже має.
Купівля біткоїна на біржі з KYC — це не фінансова свобода. Розрахунки в USDT на кастодіальній біржі — це не цифрова готівка без дозволів. Проходження перевірки AML на шляху до внесення стейблкоїнів для фармінгу дохідності в DeFi не робить користувача особливим, просвітленим чи одним із тих, хто розумів крипту від самого початку, — це робить його людиною, яка отримала дозвіл на участь, і, ймовірно, відмінником у системі з обмеженим доступом.
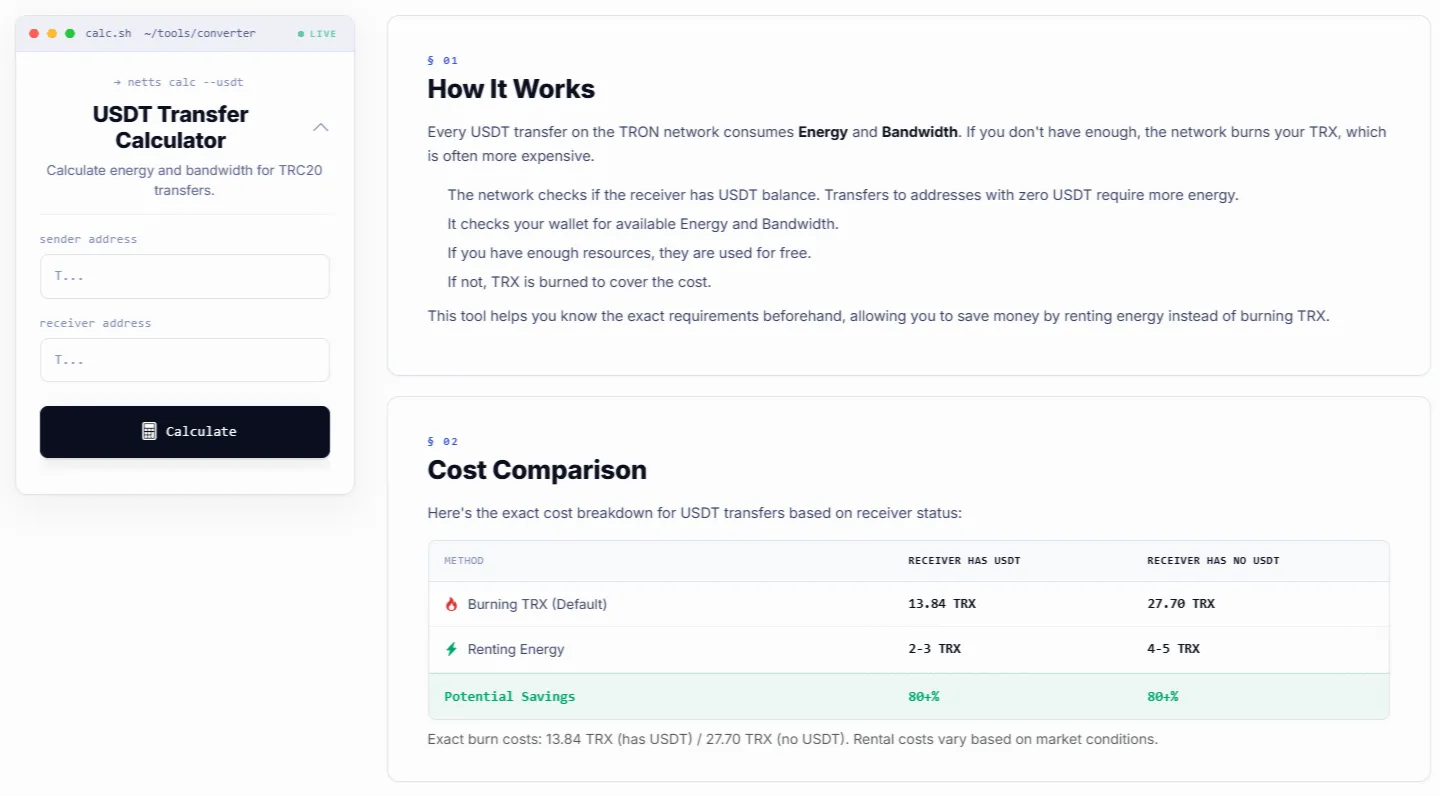
Така сама логіка застосовна до стану USDT та стейблкоїнів загалом. Хоч би як користувачі по всьому світу хотіли переміщувати гроші з однієї юрисдикції в іншу без ризику конфіскації чи стеження, більшість із них набагато більше стурбовані тим, скільки коштує перемістити гроші. Netts USDT Transfer Calculator — чудовий інструмент, який оцінює комісії USDT перед відправкою, дозволяючи вам порівняти спалювання TRX з орендою Energy на різних шлюзах і з'ясувати, який варіант найдешевший. Він допомагає зрозуміти, як працює переказ USDT у мережі TRON, щоб ви могли заощадити гроші на спалюванні TRX: він підказує, що наявність друга, який може отримати 0 USDT, насправді може коштувати вам дорожче; допомагає знайти найнижчі комісії за USDT, планувати заздалегідь; оцінювати комісії за переказ TRC20 USDT без необхідності вгадувати вартість; показує, які перекази USDT є недорогими, передбачуваними та безпечними способами отримати доступ до доларів, пояснюючи водночас, що перекази в мережі TRON спалюють Energy та Bandwidth, і що оренда Energy цілком може бути набагато дешевшою, ніж варіант за замовчуванням. TRON Bandwidth та Energy можна орендувати або придбати, що сприяє ширшому поширенню мережі TRON, оскільки витрати на пропускну здатність значно знижуються, завдяки чому кожен може здійснювати недорогі транзакції на невеликі суми.