KYC Creep: Paano Naging Katulad ng Crypto ang Isinumpa Nitong Papalitan
Ipinapakita ng KYC creep kung paano ang pangako ng crypto na permissionless finance ay nauwi sa mga passport scan, wallet screening, at pagmamanman na parang bangko.
Iba pang wika: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutsch
Nilalaman
Nang dumating ang Bitcoin, hindi ito isang bagong UI ng bangko. Hindi ito nangako ng mas magandang onboarding flow, palakaibigang chatbot, o debit card na may cashback. Nangako ito ng permissionless settlement - perang gumagalaw hindi sa pamamagitan ng mga bangko, processor, card, o DTC (Digital Transaction Clearing) system na inaprubahan ng estado, kundi sa pamamagitan ng isang desentralisadong cryptographic medium.
Ang mito ng pagkakatatag ng crypto ay nakasentro sa kalayaan: bahagyang totoo, bahagyang mithiin. Ang Bitcoin ay hindi ganap na anonymous; nagbigay lamang ito ng pseudo-anonymity. Mayroon itong public ledger - isang katangian na sa praktika ay madalas gumana bilang privacy differential. Gayunpaman, ang layo sa pagitan ng taong nagpapasimula ng transaksyon sa isang node at ng scan ng kanyang passport sa isang KYC (Know Your Customer) procedure ng exchange ay sapat na malawak upang magbigay ng pakiramdam ng kalayaan. Ang isa ay hindi nakatali sa isang bank account, card, processor application, capital control authority, o depositoryo ng gobyerno. Ang crypto, sa unang yugto nito, ay tiningnan bilang isang paraan upang lampasan ang isang buong layer ng permissioned financial infrastructure.
Noong mga unang araw, ang retorika ng soberanya ay nasa lahat ng dako - not your keys, not your coins; be your own bank; code is law; ang mga pinagkakatiwalaang third party ay mga security vulnerability. Ang lahat ng iyon ay may partikular na romantisismo - isang pakiramdam na mayroong panimulang mali sa sistema (state-sponsored surveillance capitalism) at isang mekanismo para itama ito.
Pagkatapos ay nagsimulang mag-ipon ng halaga ang mga crypto network - malaki, likido, at kapansin-pansing halaga. Ang mga exchange, mula sa pagiging maliliit at hindi kumbinyenteng over-the-counter dealers, ay naging mga pangangailangan sa imprastraktura ng pananalapi. Ang mga stablecoin ay naging mga settlement rail. Pumasok ang mga tradisyonal na finance complex sa espasyo - mga venture fund, asset manager, regulator, at mga retail speculator. Ang huli ay madalas na walang interes sa pag-disintermediate ng anuman. Ang gusto lang nila ay isang app, isang token, isang proxy ng dolyar na may maginhawang UI/UX, kaunting pagiging maaasahan, at isang pinagkakatiwalaang custodian. Ang not your keys, not your coins ay isang magandang parirala, ngunit ang isang unbanked na minero sa Nigeria ay malamang na mas may interes sa mga susi ng iba na nagpoprotekta sa kanyang ipon sa buhay.
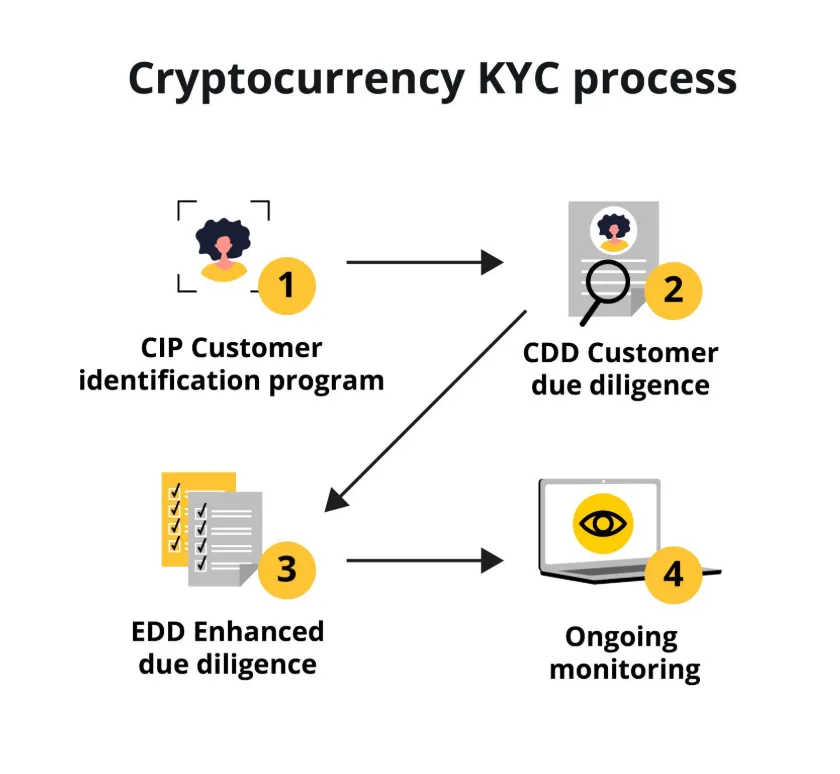
Ganyan nalantad ang mga crypto network sa mahabang pincer ng KYC creep. Ang permissionless settlement layer ay hindi nanatiling permissionless nang matagal - nagsimula itong mag-ipon ng friction sa mga gilid nito, dahan-dahang nagbabago tungo sa isang financial instrument na ganap na sumusunod sa KYC.
Ang mga unang kompromiso sa privacy ng crypto ay bihirang dumating bilang mga nakagugulat na deplatforming decree. Dumating ang mga ito sa anyo ng mga maginhawang pagpapahusay - email verification, phone binding, selfie ID, katibayan ng tirahan, pinagmulan ng pondo, beneficiary forms, wallet screening - lahat ng normal na transaction friction sa anumang relasyong pinansyal, mula sa pagbubukas ng bank account hanggang sa user verification ng crypto exchange. Ang gumagamit, marahil, ay hindi man lang nag-alala - wala naman siyang itinatago. Gusto lang niyang bumili ng ilang barya, mag-speculate sa pump, ilipat ang kanyang mga stablecoin mula sa isang wallet patungo sa isa pa nang hindi nahaharang o nade-delay. Nasanay siya sa KYC creep - ang unti-unting pag-iipon ng personally identifying transaction data, na, sa kalaunan, ay naging mahalaga para sa mga masasamang aktor.
Ang parehong ilusyon ng "wala akong dapat itago" ang nagpapasigla sa KYC creep sa crypto: kinukumbinsi ng gumagamit ang kanyang sarili at ang sistema na siya ay isa lamang karaniwang digital bank customer, isa na nagbabayad ng mga bayarin ngunit nagtatamasa ng mas malalaking yield sa kanyang mga deposito ng stablecoin. Ngunit kahit na binibigyan siya ng crypto custodian ng higit na awtonomiya sa pananalapi, tahimik nitong itinatali ang kanyang account sa isang patuloy na lumalaking listahan ng mga personal identifier at kasaysayan ng transaksyon, na ang lahat ay maaaring maging kapaki-pakinabang kapag iniimbestigahan ng mga Fed ang mga bayad sa ransomware, mga pamamaraan ng money laundering, o pagpopondo sa terorismo ng estado.
Nang Matuklasan ng Batas ang Ledger
Ang mga unang pressure point ng KYC creep ay hindi lumitaw mula sa kawalan. Tumugon ang mga ito sa masidhing pagnanais ng mga unang nag-adopt ng bitcoin na alisin ang pinakamaraming layer ng imprastraktura ng pananalapi hangga't maaari. Hindi sinasadya, ang BTC at mga crypto network ay naging mga multi-use settlement platform - para sa mga remittance, pagbili sa dark web, mga website ng sugal, pagbabayad ng ransomware, offshore tax evasion, at pang-araw-araw na mga transaksyon. Bahagyang nararapat ang masamang reputasyon - ang Silk Road 2.0, ang dark web marketplace na ipinasara noong 2013, ay, sa bahagi, binayaran gamit ang mga bitcoin.
Gayunpaman, inabot lamang ng ilang taon ang law enforcement upang mapagtanto na ang mga bitcoin ay, sa katunayan, salapi. Ang mga user base ng virtual currency ay lumalaki at nagiging iba-iba - at nangangahulugan iyon ng mga panganib sa pambansang seguridad at integridad sa pananalapi. Noong 2013, ginawang pormal ng gabay ng FinCEN ang ilang mga paghihigpit para sa mga admin ng virtual currency wallet at mga exchange. Bagama't ang mga gumagamit ay hindi ikinategorya bilang MSB (Money Services Businesses), ang kanilang mga administrator ay kailangang humarap sa mas mataas na obligasyon sa pagsunod sa KYC at anti-money laundering (AML). Sa madaling salita, kinilala ng batas ang posibilidad na ang mga bitcoin wallet ay maaaring magamit para sa money laundering at ilegal na pagpopondo ng terorismo, tulad ng tradisyonal na pera.
Ang gabay ay hindi pumatay sa industriya ng crypto; sa katunayan, pinabilis nito ang paglago at institusyonalisasyon nito. Muli lamang nitong inayos ang paghihiwalay sa pagitan ng permissionless blockchain at ng mga permissioned crypto exchange na nagsisilbi sa mga tunay na gumagamit. Ang huli ay sa maraming paraan katulad ng mga tradisyonal na institusyong pinansyal: kailangan nilang sumailalim sa mga pagsusuri sa lihim ng pagbabangko, magkaroon ng naaangkop na mga programa sa AML/countering financing of terrorism (CFT), magparehistro bilang mga MSB sa FinCEN, at iba pa.
Ang parehong dinamika ay gumana sa New York, kung saan ang mga negosyo sa crypto ay kinailangang kumuha ng BitLicense noong 2015. Ang mga kinakailangan ay nakita ng marami sa industriya bilang labis na pabigat, at ang ilang mga kumpanya (hal., Bitstamp) ay umalis sa estado. Sa praktika, gayunpaman, nasanay ang mga negosyo sa crypto sa ideya ng paggana bilang mga regulated financial entity. Nakaligtas ang industriya at nabago: natutunan ng mga negosyo na hawakan ang mas mataas na obligasyon sa know-your-customer at pagsubaybay sa transaksyon.
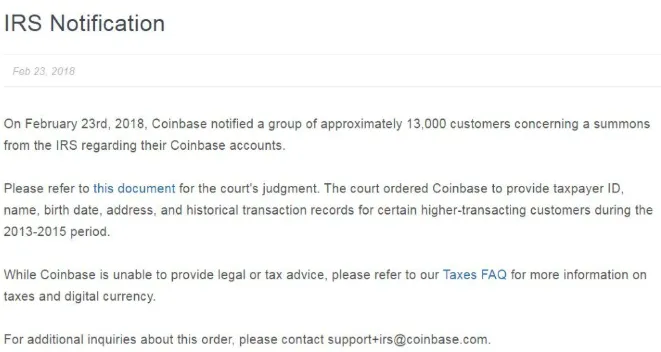
Ang pinakakilalang halimbawa ng presyur ng privacy creep ay dumating sa anyo ng summons ng IRS sa Coinbase noong 2016. Hiniling ng Internal Revenue Service (IRS) sa Coinbase na ibunyag ang impormasyon sa lahat ng residente ng U.S. na lumahok sa anumang transaksyon ng bitcoin sa mga nakalipas na taon. Tinutulan ng Coinbase ang kahilingan, at ang paunang summons ay pinakipot sa saklaw noong 2017, nang iniutos ng korte sa Coinbase na magbigay ng impormasyon sa subset ng mga nagbabayad ng buwis na gumamit ng serbisyo nito.
Inilalarawan ng kaso ng Coinbase ang isang mahalagang aspeto ng privacy creep - na madalas itong dumarating sa anyo ng subpoena ng ikatlong partido at hindi direktang utos ng gobyerno. Sa katagalan, pinahintulutan ng kaso ang pamahalaan na magtatag ng isang kritikal na ugnayan sa pagitan ng mga pseudonymous na wallet at mga totoong tao. Mula sa puntong ito, ang potensyal na magbigay ng anonymity ng blockchain ay lubhang nabawasan, dahil ang exchange ay may hawak nang personal na impormasyon ng mga gumagamit nito.
Sa epekto, minarkahan ng kaso ng Coinbase ang simula ng wakas para sa privacy sa crypto. Ang summons ng IRS ay nagsilbing pagkabigla sa sistema, kung saan pagkatapos nito ang mga crypto network ay naging mas malinaw para sa mga ahensya ng gobyerno. Masasabing ang desentralisasyon, transparency, at anonymity ng crypto ay lubhang nakompromiso dahil sa isang solong exchange na inutusan ng korte na ibunyag ang impormasyon sa lahat ng gumagamit nito.
Napagtatanto rin ng mga tagapagpatupad ng batas na ang mga pampublikong blockchain ay mga permanenteng imbakan ng ebidensya. Maaaring kunin ng bangko ang iyong pera, ngunit itatabi ng blockchain magpakailanman na nagkaroon ka nito. Kung ang isang wallet ay pag-aari ng isang anonymous na gumagamit, posible na ngayong matukoy ito sa pamamagitan ng pagsusuri sa mga address na nakipag-ugnayan dito on-chain. Mas mainam pa, kung naitali na ng isang cryptocurrency exchange ang isa sa mga address na ito sa isang tao, malamang na matutukoy nito ang lahat ng iba pang address na nakaugnay sa taong iyon. Muli, ang privacy ng mga transaksyon sa crypto ay lumalabas na kontekswal at pansamantala lamang.
Ang summons ng IRS at ang kasunod na pagsisiwalat ng Coinbase ay kumakatawan lamang sa isang pingga ng mas malaking patakaran ng KYC creep. Habang ang mga virtual currency ay nakakakuha ng mas malawak na pagtanggap at katanyagan, ang pag-aampon sa mga ito ay naging hindi maihihiwalay sa tradisyonal na sistemang pinansyal. Ito ay kung paano nailapat ang mga kinakailangan sa KYC sa mga crypto network - una sa anyo ng pagsubaybay sa transaksyon at wallet screening, at kasunod nito bilang mga direktang pagtatanong ng data mula sa mga ahensya ng gobyerno.
Ang mga makatwirang tao ay maaaring tumutol sa mga detalye, nangangatwiran na ang mga kompromiso sa privacy ng crypto ay makatwiran dahil sa pangangailangang labanan ang pandaraya at money laundering. Kung tutuusin, ang mga crypto network ay madalas na ginagamit upang maglipat ng mga ilegal na pondo: mga pagbabayad sa ransomware, kita sa ilegal na droga, pagpopondo sa terorismo, at marami pa. Magiging iresponsable para sa mga imprastraktura ng pananalapi, kabilang ang mga crypto exchange, na huwag pansinin ang mga panganib na ito. Dahil dito, makatwirang asahan na ang mga kinakailangan sa KYC ay ilalapat sa mga transaksyon sa crypto bilang isang paraan upang paghiwalayin ang mga hindi lehitimong pondo mula sa mga lehitimo.
Matagal nang hinarap ng industriya ng AML ang mga katulad na pagtutol sa tradisyonal na lihim ng bangko. Tulad ng lumitaw, kung mas maraming instrumento ang magagamit upang matunton ang mga ilegal na pondo, mas maraming butas ang lumilitaw para sa paglilipat ng mga ito. Ang buong balangkas ng AML ay tugon sa nakikitang kakulangan ng tradisyonal na sistemang pinansyal sa paglaban sa money laundering, pagpopondo sa terorismo, at iba pang anyo ng diversion ng halaga. Sa pamamagitan ng paghahambing, maiisip ng isa na ang industriya ng crypto ay bumubuo ng lalong sopistikadong mga teknolohiya sa KYC upang labanan ang mga masasamang aktor na nakatuon sa privacy. Sa pananaw na iyon, ang kasalukuyang KYC creep sa crypto compliance ay simula pa lamang.
Ang Compliance Machine ay Nagkaroon ng Alaala
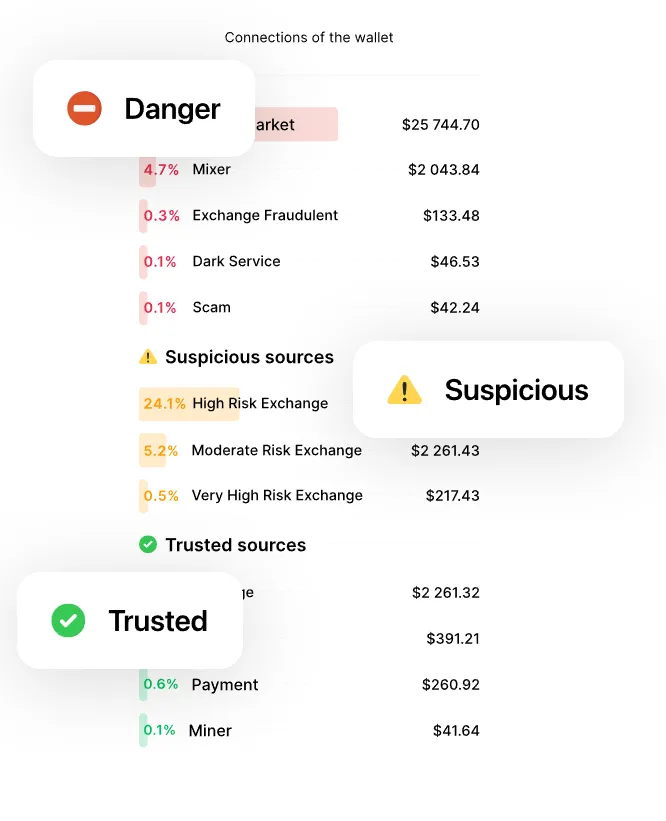
Ang susunod na yugto sa walang hanggang pakikibaka sa pagitan ng privacy at regulasyon ay tinawag na KYT: Know Your Transaction. Lumipat ang industriya mula sa mga protocol ng KYC (Know Your Customer) sa pagbubukas ng account patungo sa patuloy na pagsubaybay sa transaksyon habang ang mga opisyal ng AML (Anti-Money Laundering) ay naghahangad na tukuyin at i-flag ang mga ilegal na pondo. Ang pokus ng pagsubaybay sa transaksyon ay lumipat mula sa kung ang isang partikular na wallet ay pag-aari ng isang terorista tungo sa kung nagpadala o tumanggap ba ito ng mga bayad mula sa mga scam address, dark web market, ransomware domain, mixing service, at iba pang kahina-hinalang on-chain entity.
Sa malaking lawak, ang pag-unlad na ito ay idinulot ng mga rekomendasyon ng FATF (Financial Action Task Force) sa mga virtual asset, na natapos noong 2019. Bilang tugon sa tumataas na katanyagan ng mga ilegal na kaso ng paggamit ng crypto, naglabas ang FATF ng na-update na mga alituntunin sa AML/CFT (Countering the Financing of Terrorism) para sa mga virtual asset service provider (VASP). Pinakatanyag dito, ang Travel Rule ay nangangailangan na ngayon sa VASP na kumuha at magbahagi ng impormasyon ng nagpadala at benepisyaryo sa mga cross-border na transaksyon na may halagang higit sa isang partikular na threshold.
Sa epekto, ang industriya ng crypto ay pormal nang nagpaalam sa privacy, dahil ang pasanin ng pagpapatunay ay bumabagsak na ngayon sa gumagamit upang ipakita na ang isang partikular na wallet ay hindi nauugnay sa anumang ilegal na aktibidad. Kasabay nito, ang ilang mga hurisdiksyon ay nakatakdang magpataw ng mas mahigpit na pangangasiwa. Halimbawa, ang Transfer of Funds Regulation ng EU, na naging direktang naaangkop sa mga Estado ng Miyembro noong 2023, ay nagta-target sa anumang paglilipat ng crypto-asset. Kasabay ng Travel Rule, ang regulasyon ng MiCA (Markets in Crypto-Assets) ng EU, na magkakabisa sa 2024, ay magpapataw ng mga obligasyon sa paglilisensya at pangangasiwa sa mga crypto-asset service provider. Sa epekto, upang malayang makapag-operate sa loob ng economic space ng EU, ang isang negosyo sa crypto ay kailangang kumilos tulad ng isang bangko.
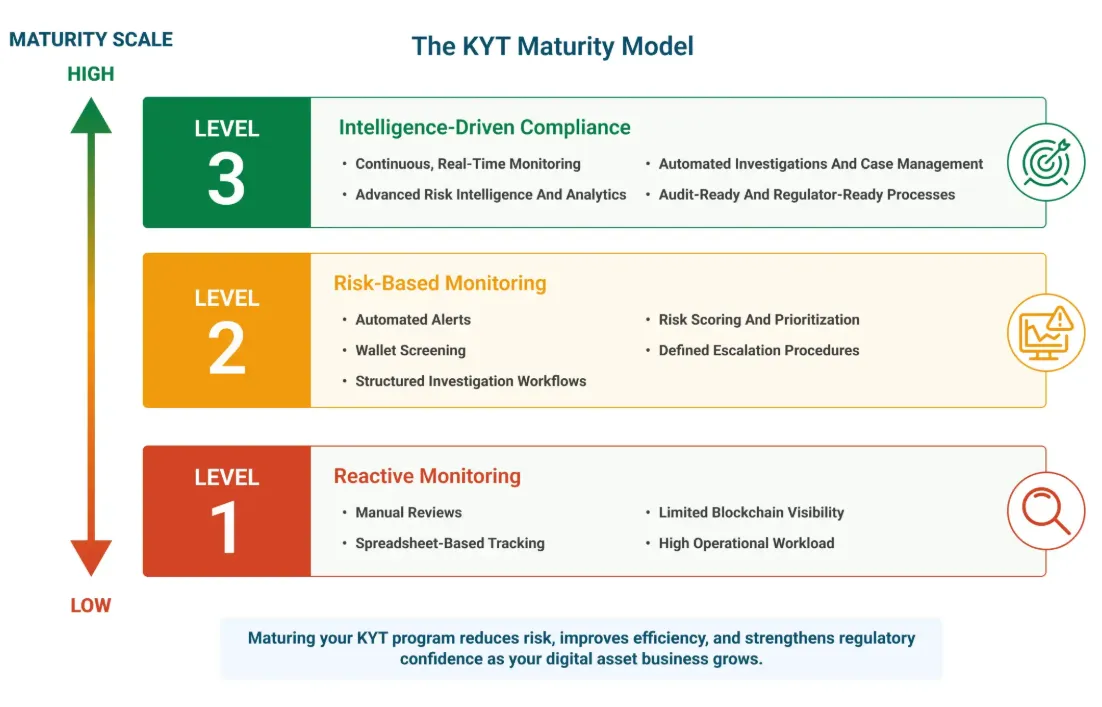
Ang pinakabagong KYC creep ay ipinapakita ng KYT-driven na pinaigting na pagsubaybay sa transaksyon at mga pagsisikap sa pagsubaybay sa ilegal na pondo. Sa unang pahiwatig ng kahina-hinalang aktibidad, ang mga crypto exchange ay gumagamit ng AML compliance software upang mag-scan sa mga transaksyon at magtalaga ng mga risk score sa mga address na sangkot sa paggastos sa dark web, pag-iwas sa sanction, at iba pang ipinagbabawal na aktibidad. Dahil dito, ang pag-withdraw ng mga pondo ay maaaring pansamantalang masuspinde, tanggihan ang deposito, o i-hold ang balanse ng account habang nag-iimbestiga ang compliance team.
Sa epekto, ang isang gumagamit ng crypto ngayon ay umaasa sa parehong antas ng privacy tulad ng isang karaniwang customer ng bangko, at para sa parehong dahilan: ang imprastraktura ng compliance sa crypto exchange ay nagsisilbi upang ilayo ang mga ilegal na pondo. Kasabay nito, ang gumagamit na piniling makisali sa mga permissionless na transaksyon na may buong anonymity ay maaaring mabigla dahil ang ilang aspeto ng kanyang pag-uugali sa pananalapi ay nasa ilalim na ngayon ng masusing pagsisiyasat. Sa aspetong ito, ang due diligence na pinapatakbo ng KYT ay sumasalamin sa tradisyonal na paradigma ng pananalapi, kung saan ang mga institusyong pinansyal ay gumagamit ng mga solusyon sa pagsubaybay sa transaksyon upang i-flag ang mga kahina-hinalang paggalaw ng pondo. Sa huli, ang imprastraktura ng crypto exchange ay nagsisilbi sa parehong layunin: upang mabawasan ang pagkakalantad sa panganib ng money laundering.
Ang mga gumagamit ng mga crypto exchange, sa pinakamababang antas ng protocol stack, ay nahaharap sa parehong mga panganib sa privacy tulad ng kanilang mga katapat sa tradisyonal na pananalapi. Bagama't ang sistema ay hindi simple, ito ay bumabagsak sa parehong mga tanong na itinanong sa tradisyonal na customer ng bangko: sino ka at ano ang balak mong gawin sa aking pera?
Insidente sa Tornado Cash at Pag-blacklist ng Privacy Coin
Noong 2022, ang Tornado Cash – isang sikat na privacy mixer – ay sumailalim sa mga sanction ng OFAC (Office of Foreign Assets Control) na naglagay ng mga makabuluhang paghihigpit sa karagdagang pag-unlad at paglago nito. Sa paggawa nito, epektibong inilagay ng U.S. Treasury ang maraming inisyatiba sa crypto na nakatuon sa privacy sa panganib, dahil ang hurisdiksyon na nakabase sa U.S. ang pinakamaimpluwensya sa industriya ng crypto. Ang mga sanction sa Tornado Cash ay nagdulot ng mainit na debate hindi lamang sa mga tagapagtaguyod ng privacy kundi pati na rin sa pangkalahatang publiko, dahil ang mismong ideya ng on-chain financial privacy ay hindi sikat sa pangkalahatang madla.
Sa katunayan, ang mismong pag-iral ng Tornado Cash at mga katulad na protocol na nakatuon sa privacy ay direktang sumasalungat sa paninindigan ng gobyerno ng U.S. sa regulasyon ng crypto. Ang paglilitis ay natapos sa wakas noong 2025 nang magpasya ang Treasury na alisin sa listahan ang Tornado Cash, kung saan marami sa komunidad ng privacy ang nagpaliwanag sa kaganapan bilang tahimik na pag-apruba ng OFAC sa mga privacy-friendly smart contract protocol.
Sa katotohanan, ang insidente sa Tornado Cash ay nagsisilbing isa pang paglalarawan ng pagguho ng privacy. Sa kasong ito, ang mga gumagamit ng mga wallet na nakatuon sa privacy ang siyang nagpasan ng bigat ng pagsugpo. Higit na mahalaga, ang mga sanction sa Tornado Cash at kasunod na pag-delist ng mga deposito ng privacy coin ng mga crypto exchange ay nagsisilbing matinding paalala sa industriya ng crypto na ang anonymity ay isang pribilehiyo na pinalawig ng regulasyon, hindi isang karapatang ginagarantiyahan ng disenyo. Sa aspetong ito, ang insidente sa Tornado Cash at ang patuloy na pag-delist ng privacy coin ay dalawang panig ng parehong barya. Habang ang mga privacy-friendly wallet at coinjoin protocol ay nagiging lalong mahirap gamitin, kahit na ang mga indibidwal na pinaka-may kamalayan sa privacy ay sumasailalim sa mas mataas na pagsusuri ng mga crypto exchange.
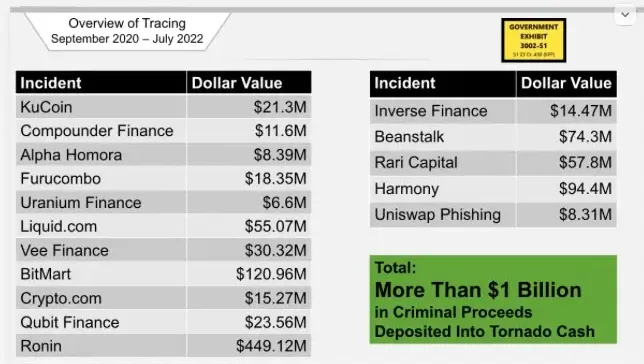
Bukod dito, ang insidente sa Tornado Cash ay nagsisilbing isang nakagigising na paalala sa mga negosyo sa crypto na ang mga sitwasyon ng paggamit para sa mga privacy coin ay hindi tugma sa umiiral na rehimen ng KYC/AML. Bilang tugon sa mga sanction sa Tornado Cash, ilang mga crypto exchange ang nag-blacklist ng mga privacy coin, na ginagawang mahirap o imposible ang kanilang mga deposito at pag-withdraw. Ang mga katulad na pag-delist at paghihigpit ay inilapat sa mga wallet na nakatuon sa privacy at iba pang mga tool na nagpapahusay ng anonymity.
Kasunduan sa Binance at mga Pag-delist ng Privacy Coin
Ang bilyun-bilyong dolyar na kasunduan ng Binance sa pamahalaan ng U.S. hinggil sa mga paglabag sa AML at mga sanction ay nagsisilbing babala para sa buong industriya ng crypto. Kapansin-pansin, umamin ang tagapagtatag ng Binance na nagkasala sa pagpapadali sa ilegal na aktibidad sa pananalapi, habang ang kumpanya mismo ay nahaharap sa napakalaking multa at pinahusay na pagsusuri sa AML sa mga darating na taon. Sa epekto, ang laganap na pagpapalawak ng crypto exchange, na lubos na umasa sa magaang mga protocol ng KYC/AML, ay nagdulot ng malaking gastos. Sa parehong paraan, ang kasaysayan ng iba pang mga crypto network ay puno ng mga kontrobersya na may kinalaman sa KYC na lumitaw dahil sa kagustuhan ng mga kumpanya na magpalaki sa anumang paraan.
Sa huli, naging normal ang face scan. Naging normal ang patunay ng tirahan. Naging normal ang pagtatanong kung bakit ko natanggap ang mga pondo. Naging normal ang pagsusuri sa risk score. Lahat ng bagay na minsan ay magmumukhang labis na mapanghimasok sa KYC para sa naunang nag-adopt ay isa na ngayong karaniwang bahagi ng karanasan ng gumagamit sa crypto exchange. Ang mga gumagamit na dating umayaw sa kahilingan ng KYC mula sa isang kumpanya ng crypto ay mas malamang na hindi na tumutol ngayon, dahil tinanggap na ang KYC bilang kondisyon ng pakikilahok sa sistema.
Ideolohiyang Natalo ng Kaginhawahan
Dapat sana ay nagkaroon ng pag-aalsa, kahit man lang sa mga pinaka-ideolohikal na gumagamit. Sa totoo lang, wala naman. Ang ilang mga gumagamit ay nagpasyang huwag sumali - lumipat sila sa self-custody, mga desentralisadong exchange, mga privacy coin, mga coinjoin protocol, peer-to-peer trading, mga non-KYC venue - ngunit sila ang minorya. Ang karamihan ay sumunod lamang, nag-upload ng kanilang mga dokumento sa anumang wallet na hiniling ng exchange at nagpatuloy sa kanilang lakad. Sa malaking bahagi, ito ay dahil hindi nila kailanman ginusto ang mga tampok na ipinangako ng pag-disintermediate ng crypto.
Upang ulitin, hindi ang pagmamatyag ng estado kundi ang kawalan ng yield ang kumumbinsi sa mga tao na lumipat sa mga stablecoin. Hindi ang kontrol sa pulitika ang nag-udyok sa mga tao na gumamit ng crypto; ito ay ang kakayahang mag-speculate. Ito ang posibilidad para sa indibidwal na minero na gawing multi-milyong dolyar na exit ang ilang libong dolyar. Ito ang pangako ng permissionless banking para sa mga unbanked, hindi ang mga anarcho-capitalist na pantasya ng tunay na desentralisasyon. Nagmamalasakit ang mga gumagamit sa sistema hangga't nagsisilbi ito sa kanilang mga interes. Dahil dito, handa silang ikompromiso ang mga libertarian na mithiin nito pabor sa kaginhawahan, seguridad, at mas magagandang yield.
Hindi ito para maliitin ang kanilang mga pagpipilian - kung mayroon man, ito ay upang kilalanin sila bilang tao. Ayaw ng mga tao na gugulin ang kanilang buhay sa pagsubok na umiwas sa pagmamanman ng estado; gusto nilang ang kanilang suweldo sa mga stablecoin ay maging matatag talaga. Gusto nilang magbayad ng upa, hindi maglaba ng pera. Gusto nilang ang deposito ng USD ng freelancer ay maiproseso, hindi manakaw. Gusto nilang maseguro ang pamumuhunan sa tahanan ng pamilya, hindi mabiktima ng pandaraya. Kaya kapag ang pagpipilian ay nasa pagitan ng isang self-custody wallet at isang KYC-friendly na exchange, ang huli ay walang kahirap-hirap na maakit ang karaniwang gumagamit. At patuloy na ginagamit ng gumagamit ang exchange na iyon - hindi alam kung ano pa ang nakalaan para sa kanya. Ang KYC ay pintuan lamang: hawak ng exchange ang kanyang personal na impormasyon, at magagamit ito upang singilin siya nang higit pa.
Dito nagtatagpo ang kawalang-muwang ng "wala akong dapat itago" at ang mga praktikalidad ng long tail ng personal na impormasyon. Ang anonymity ay mabuti, ngunit may kapalit ito. Ang isang gumagamit na nais lamang bumili, magbenta, o humawak ng mga stablecoin ay maaaring makatwirang maniwala na ang kanyang transaksyon ay hindi dapat sumailalim sa parehong pagsusuri ng KYC tulad ng paglilipat ng crypto ng isang Oligarko.
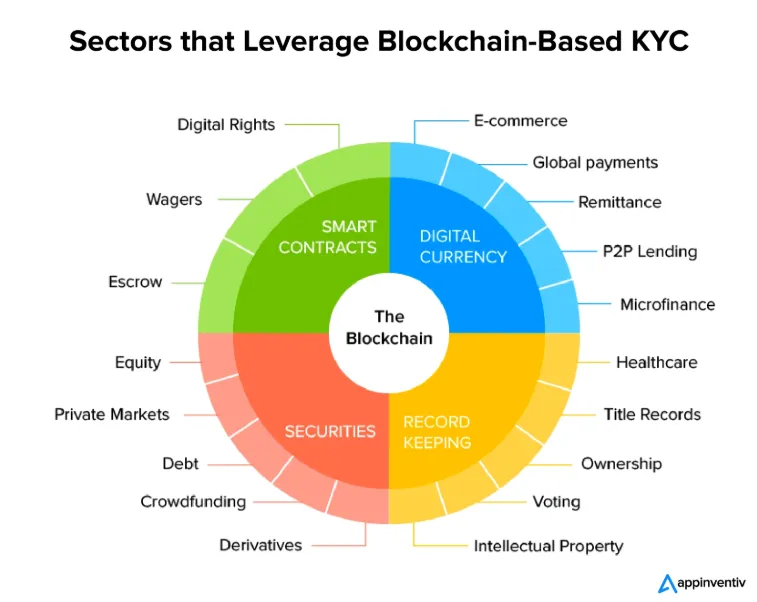
Tama ang gumagamit na iyon hangga't walang pumipigil sa kanya na pumili ng ibang exchange: isa na walang mga obligasyon sa KYC, KYT, o AML. Sa katotohanan, gayunpaman, madalas siyang may kaunting pagpipilian sa bagay na ito: pinahahalagahan niya ang katatagan at kaginhawahan, at ang iba pang mga pagpipilian ay hindi nagbibigay ng alinman dito. Dahil dito, sumusunod siya sa mga pagsusuri sa KYC, naniniwalang siya ay isa lamang karaniwang customer ng bangko. Hindi niya isinasaalang-alang ang katotohanan na ang katumbas sa customer ng bangko sa isang scan ng KYC ay hindi gaanong mapanghimasok.
Ang "wala akong dapat itago" ay isang makatwirang argumento sa kawalan ng pagpipilian, ngunit humihinto ito sa pagiging isa kapag naalis na ang mga alternatibo. Hindi alam ng gumagamit na ang kanyang kaginhawahan ay may presyo. Siya ay may kaunting interes sa pagbabayad ng presyong iyon, at mas kaunti pa ang kanyang interes sa pag-unawa dito.
Ang mga false positive ay isang isyu, siyempre - ang isang gumagamit ay napo-freeze dahil ang kanyang mga stablecoin ay dumaan sa isang mixer, isang website ng sugal, isang na-hack na exchange, isang sanctioned address, o isang wallet na nakalista sa OFAC. Minsan ito ay kasalanan ng gumagamit, minsan naman ay hindi. Sa alinmang kaso, ang barya ay isa nang pananagutan, hindi isang asset: ang kasaysayan nito on-chain ay isang banta sa pinansyal na pag-iral ng gumagamit. Nagiging mulat siya, kahit sa malayong paraan lamang, sa mga gastos na idinudulot ng kaginhawahan. Gayunpaman, ang mga outlier ay nananatiling outlier: ang kanilang mga problema ay hindi maginhawa ngunit napapamahalaan sa loob ng mas malaking sistema.
Ano ang Kahulugan ng Kalayaan Pagkatapos ng Malawakang Pag-aampon
Mayroong isang panimulang malungkot na tanong sa puso ng akdang ito. Ano ang silbi ng isang salaping laban sa establisyimento, laban sa pagsunod, at nakatuon sa kalayaan na tahimik na nagiging pareho sa luma na may blockchain layer lamang sa ibabaw? Nasaan ang kalayaan kung ang lahat ng mga pinto ay nangangailangan ng pagkakakilanlan, ang lahat ng malalaking exchange ay nagsasagawa ng mga pagsusuri sa AML, ang mga stablecoin ay maaaring mag-freeze ng mga account, ang bawat wallet ay may risk score, at ang bawat tool sa privacy ay naka-blacklist bilang hindi lehitimo?
Hindi ito dapat mahalaga. Ang pag-aampon ng crypto para sa lahat ay mahusay kung ang pag-aampon ay ayon sa pagpili - ngunit maraming mga kompromiso na dapat gawin hangga't ang default na privacy ay hindi nakompromiso sa pamamagitan ng disenyo. Ang crypto ay mas mahusay kaysa sa legacy finance sa halos bawat solong punto ng pagkuha ng halaga, ngunit ang mga gumagamit na nais mamuhay sa isang permissioned crypto economy ay tahasang tumatanggap ng mas masasamang termino kaysa sa matatanggap nila sa ibang lugar. Normal iyon - lahat tayo ay gumagamit ng crypto para sa iba't ibang mga dahilan - ngunit pagdating sa mga batayan ng soberanya sa pananalapi, walang sinuman ang malamang na hihilingin kung ano ang gusto nila kung hindi nila alam kung ano ang mayroon na sila.
Ang pagbili ng bitcoin sa isang KYC exchange ay hindi kalayaan sa pananalapi. Ang pag-settle ng USDT sa isang custodied exchange ay hindi permissionless na digital cash. Ang pagpasa sa isang pagsusuri sa AML habang papunta sa pagdeposito ng mga stablecoin para sa DeFi yield farming ay hindi nagpapaging espesyal sa gumagamit, hindi naliwanagan, hindi isa sa mga taong nakaunawa sa crypto mula sa simula - ginagawa silang isang taong nakakuha ng pahintulot na lumahok, at malamang na isang mahusay na mag-aaral sa permissioned system.
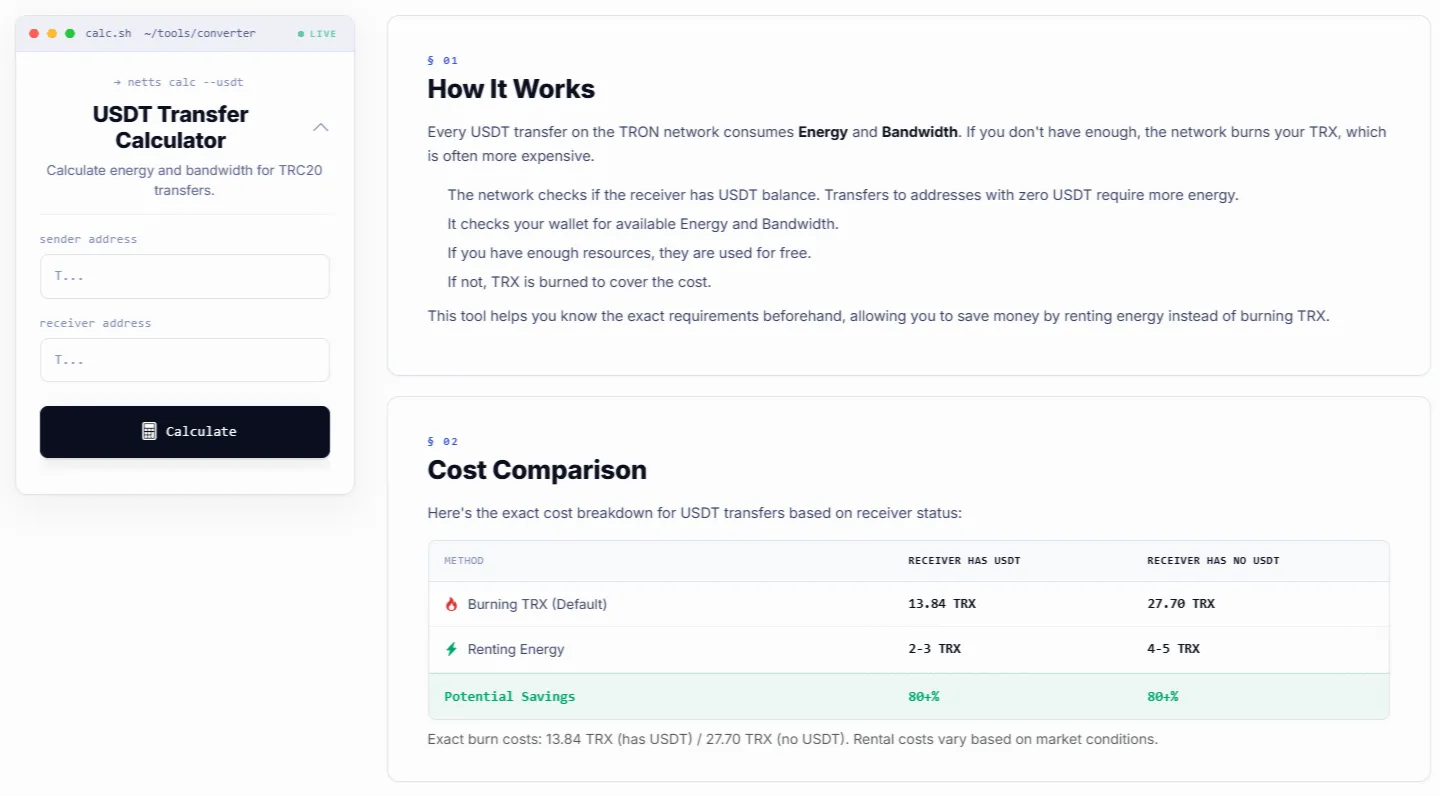
Ang parehong linya ng pag-iisip ay nalalapat sa estado ng USDT at mga stablecoin sa pangkalahatan. Gaano man nais ng mga gumagamit sa buong mundo na maglipat ng pera mula sa isang hurisdiksyon patungo sa isa pa nang walang panganib ng kumpiskasyon o pagmamatyag, karamihan sa kanila ay higit na nababahala tungkol sa kung magkano ang gastos sa paglilipat ng pera. Ang Netts USDT Transfer Calculator ay isang mahusay na tool na nagtatantya ng mga bayarin sa USDT bago magpadala, na nagbibigay-daan sa iyong paghambingin ang pagsunog ng TRX sa pag-upa ng Energy sa iba't ibang gateway at pag-alam kung ano ang pinakamurang opsyon. Tinutulungan ka nitong maunawaan kung paano gumagana ang paglilipat ng TRON USDT, upang makatipid ka ng pera sa pagsunog ng TRX - sinasabi nito sa iyo na ang pagkakaroon ng kaibigan na maaaring makatanggap ng 0 USDT ay maaaring mas malaki ang magastos sa iyo; tinutulungan ka nitong matukoy ang pinakamurang mga bayarin sa USDT, magplano nang maaga; tantyahin ang mga bayarin sa paglilipat ng TRC20 USDT nang hindi nanghuhula sa gastos; ipinapakita nito kung aling mga paglilipat ng USDT ang may mababang gastos, predictable, at ligtas na mga paraan upang magkaroon ng exposure sa mga dolyar, habang ipinapaliwanag na ang mga paglilipat sa TRON ay nagsusunog ng Energy at Bandwidth, at ang pag-upa ng Energy ay maaaring mas mura kaysa sa default. Ang TRON Bandwidth at Energy ay maaaring paupahan o bilhin, na nagbibigay-daan sa mas malawak na pag-aampon ng TRON network habang ang mga gastos sa bandwidth ay lubhang nababawasan, upang ang sinuman ay makagawa ng murang mga transaksyon para sa maliliit na halaga.