خزش احراز هویت (KYC Creep): چگونه کریپتو به همان چیزی تبدیل میشود که سوگند خورده بود جایگزینش کند
خزش KYC نشان میدهد چگونه وعده رمزارزها برای امور مالی بدون نیاز به مجوز، به اسکن گذرنامه، غربالگری کیف پول و نظارتهای شبهبانکی تبدیل میشود.
زبانهای دیگر: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
فهرست مطالب
زمانی که بیتکوین آمد، یک رابط کاربری بانکی جدید نبود. وعده فرایند ثبتنام بهتر، یک چتبات صمیمی یا کارت نقدی با بازگشت وجه (Cashback) را نمیداد. وعده تسویه بدون نیاز به مجوز (Permissionless) را میداد - جابهجایی پول، نه از طریق بانکها، پردازندهها، کارتها یا سیستمهای تسویه تراکنشهای دیجیتال تحت حمایت دولت، بلکه از طریق یک بستر رمزنگاریشده غیرمتمرکز.
اسطورهشناسی بنیانگذاری کریپتو بر آزادی متمرکز بود: تا حدی واقعی و تا حدی آرمانی. بیتکوین کاملاً ناشناس نبود؛ فقط شبهناشناسی (Pseudo-anonymity) ارائه میداد. یک دفتر کل عمومی داشت - قابلیتی که در عمل اغلب به عنوان یک تمایز در حریم خصوصی عمل میکرد. با این وجود، فاصله بین فردی که تراکنشی را روی یک نود آغاز میکرد تا اسکن گذرنامهاش در فرایند احراز هویت (KYC) یک صرافی، آنقدر زیاد بود که احساس استقلال ایجاد کند. فرد به یک حساب بانکی، کارت، اپلیکیشن پرداخت، نهاد کنترل سرمایه یا سپردهگذاری دولتی وابسته نبود. کریپتو در فاز اولیه خود به عنوان راهی برای دور زدن لایه کاملی از زیرساختهای مالی نیازمند مجوز در نظر گرفته میشد.
در روزهای اولیه، لفاظیهای مربوط به حاکمیت فردی در همه جا به گوش میرسید: «کلیدهای شما نیست، کوینهای شما نیست»؛ «بانک خودت باش»؛ «کد قانون است»؛ «شخص ثالث مورد اعتماد، یک آسیبپذیری امنیتی است». همه اینها نوعی رمانتیسیسم را به همراه داشت - احساس وجود نقصی بنیادین در سیستم (سرمایهداری نظارتی دولتی) و مکانیسمی برای اصلاح آن.
سپس شبکههای کریپتو شروع به انباشت ارزش کردند - ارزشی قابل توجه، نقدشونده و جلبتوجهکننده. صرافیها از دلالهای کوچک و ناخوشایند خارج از بورس (OTC) به ضرورتهای زیرساخت مالی تبدیل شدند. استیبلکوینها به ریلهای تسویه بدل گشتند. مجموعههای مالی سنتی وارد این فضا شدند - صندوقهای سرمایهگذاری خطرپذیر، مدیران دارایی، رگولاتورها و سفتهبازان خرد. گروه اخیر اغلب علاقه چندانی به حذف واسطهها نداشتند. تمام آنچه میخواستند یک اپلیکیشن، یک توکن، یک معادل دلاری با رابط و تجربه کاربری (UI/UX) راحت، مقداری قابلیت اطمینان و یک امانتدار (Custodian) مورد اعتماد بود. «کلیدهای شما نیست، کوینهای شما نیست» شعار قشنگی بود، اما یک ماینر نیجریهای فاقد حساب بانکی احتمالاً تمایل بیشتری داشت که کلیدهای شخص دیگری امنیت پسانداز زندگیاش را تأمین کند.
اینگونه بود که شبکههای کریپتو در معرض گازانبرِ بلندِ «خزش KYC» قرار گرفتند. لایه تسویه بدون نیاز به مجوز برای مدت طولانی بدون مجوز نماند - بلکه اصطکاکهایی در لبههای آن پدیدار شد و به آرامی به یک ابزار مالی کاملاً منطبق با الزامات KYC تبدیل شد.
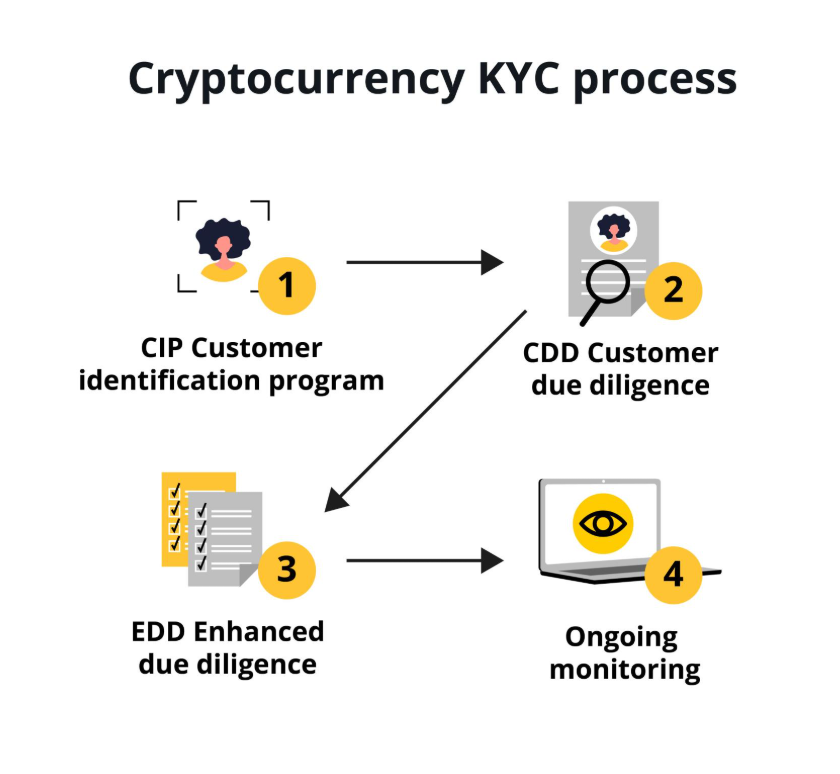
اولین مصالحهها بر سر حریم خصوصی در کریپتو بهندرت با احکام شوکهکننده مسدودسازی پلتفرمی اتفاق افتاد. آنها در قالب بهبودهای کاربردی پدید آمدند - تأیید ایمیل، اتصال شماره تلفن، سلفی شناسایی، اثبات آدرس، منشأ وجوه، فرمهای ذینفعان و غربالگری کیف پول؛ همه اینها اصطکاکهای عادی تراکنش در هر رابطه مالی هستند، از افتتاح حساب بانکی گرفته تا تأیید هویت کاربر در صرافی ارز دیجیتال. کاربر شاید حتی اهمیتی نمیداد - بالاخره چیزی برای پنهان کردن نداشت. او فقط میخواست مقداری کوین بخرد، در پامپ قیمت سفتهبازی کند و استیبلکوینهایش را بدون مسدود شدن یا تأخیر از یک کیف پول به کیف پول دیگر منتقل کند. او به خزش KYC عادت کرد - انباشت تدریجی دادههای هویتی تراکنشها که به نوبه خود برای بازیگران مخرب ارزشمند میشد.
همان توهمِ «من چیزی برای پنهان کردن ندارم» سوخت خزش KYC در کریپتو را تأمین میکند: کاربر به خود و سیستم تلقین میکند که او صرفاً مشتریِ یک بانک دیجیتال دیگر است، کسی که کارمزد میپردازد اما از بازدهی بیشتر روی سپردههای استیبلکوینی خود لذت میبرد. با این حال، حتی در حالی که امانتدار کریپتو به او خودمختاری مالی بیشتری میدهد، بیسروصدا حساب او را به فهرست رو به رشدی از شناسههای هویتی شخصی و تاریخچه تراکنشها پیوند میزند؛ مواردی که همگی ممکن است هنگام تحقیقات مأموران فدرال پیرامون پرداختهای باجافزار، طرحهای پولشویی یا تأمین مالی تروریسم دولتی به کار آیند.
وقتی قانون، دفتر کل را پیدا کرد
نقاط فشار اولیه خزش KYC از ناکجاآباد پدید نیامدند. آنها در واکنش به تمایل شدید پذیرندگان اولیه بیتکوین برای حذف هر چه بیشتر لایههای زیرساخت مالی ایجاد شدند. بهطور ناخواسته، BTC و شبکههای کریپتو به پلتفرمهای تسویه چندمنظوره بدل شدند - برای حوالهها، خریدهای دارکوب، سایتهای شرطبندی، پرداختهای باجافزار، فرار مالیاتی برونمرزی و تراکنشهای روزمره. این شهرت بد تا حدی سزاوارانه بود - بازار دارکوب سیلک رود 2.0 (Silk Road 2.0) که در سال 2013 تعطیل شد، بخشی از هزینههایش با بیتکوین پرداخت میشد.
با این وجود، تنها چند سال طول کشید تا مجریان قانون متوجه شوند که بیتکوینها در واقع همان پول نقد هستند. پایگاههای کاربری ارزهای مجازی در حال رشد و تنوع بودند - و این به معنای خطراتی برای امنیت ملی و یکپارچگی مالی بود. در سال 2013، راهنمای شبکه مبارزه با جرایم مالی (FinCEN) برخی محدودیتها را برای مدیران کیف پولهای ارز مجازی و صرافیها رسمیت بخشید. در حالی که کاربران به عنوان کسبوکارهای خدمات پولی (MSB) دستهبندی نمیشدند، مدیران آنها مجبور بودند با تعهدات فزاینده رعایت قوانین KYC و مبارزه با پولشویی (AML) دستوپنجه نرم کنند. به عبارت دیگر، قانون این احتمال را پذیرفت که از کیف پولهای بیتکوین نیز، درست مانند ارزهای سنتی، میتوان برای پولشویی و تأمین مالی نامشروع تروریسم استفاده کرد.
این راهنما صنعت کریپتو را نابود نکرد؛ در واقع، به رشد و نهادی شدن آن سرعت بخشید. تنها مرز بین بلاکچین بدون نیاز به مجوز و صرافیهای کریپتوی نیازمند مجوزی را که به کاربران واقعی خدمات ارائه میدادند، مجدداً مهندسی کرد. این صرافیها از جهات متعددی شبیه به نهادهای مالی سنتی بودند: آنها مجبور بودند بازرسیهای محرمانگی بانکی را پشت سر بگذارند، برنامههای مناسب AML/CFT (مبارزه با تأمین مالی تروریسم) داشته باشند، به عنوان MSB در FinCEN ثبتنام کنند و غیره.
همین پویایی در نیویورک نیز در جریان بود، جایی که کسبوکارهای کریپتو ملزم شدند در سال 2015 مجوز بیتلایسنس (BitLicense) دریافت کنند. این الزامات از نظر بسیاری در این صنعت بسیار طاقتفرسا تلقی شد و برخی از شرکتها (مانند Bitstamp) این ایالت را ترک کردند. اما در عمل، کسبوکارهای کریپتویی به ایده فعالیت به عنوان نهادهای مالی قانونگذاریشده عادت کردند. این صنعت دوام آورد و دگرگون شد: کسبوکارها یاد گرفتند که چگونه تعهدات افزایشیافته شناخت مشتری و نظارت بر تراکنشها را مدیریت کنند.
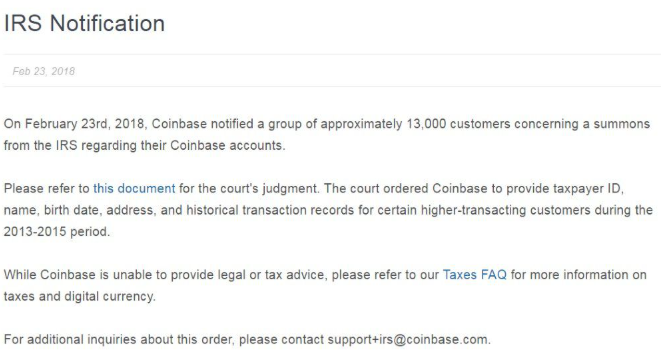
برجستهترین نمونه از فشار خزش در حریم خصوصی به شکل احضاریه خدمات درآمد داخلی (IRS) برای کوینبیس در سال 2016 رخ داد. اداره مالیات آمریکا (IRS) از کوینبیس خواست اطلاعات تمام ساکنان ایالات متحده را که در سالهای گذشته در هر گونه تراکنش بیتکوین مشارکت داشتند، افشا کند. کوینبیس در برابر این درخواست مقاومت کرد و دامنه احضاریه اولیه در سال 2017 محدود شد، زمانی که دادگاه به کوینبیس دستور داد اطلاعات زیرمجموعهای از مودیان مالیاتی را که از خدمات آن استفاده کرده بودند ارائه دهد.
پرونده کوینبیس یکی از جنبههای اساسی خزش حریم خصوصی را نشان میدهد - اینکه اغلب در پوشش احضاریه شخص ثالث ظاهر میشود و نه یک دستور مستقیم دولتی. در درازمدت، این پرونده به دولت اجازه داد تا پیوندی حیاتی میان کیف پولهای با هویت مستعار و افراد واقعی در دنیای واقعی برقرار کند. از این نقطه به بعد، پتانسیل ناشناسسازی بلاکچین به طور قابل توجهی کاهش یافت، چرا که صرافی اطلاعات شخصی کاربرانش را در اختیار داشت.
در واقع، پرونده کوینبیس آغازی بر پایان حریم خصوصی در کریپتو بود. احضاریه IRS به عنوان یک شوک به سیستم عمل کرد و پس از آن، شبکههای کریپتو برای سازمانهای دولتی به شکل چشمگیری شفافتر شدند. میتوان گفت تمرکززدایی، شفافیت و ناشناسی کریپتو به دلیل اینکه دادگاه تنها یک صرافی را ملزم به افشای اطلاعات همه کاربرانش کرد، به طور جدی به خطر افتاده است.
مجریان قانون همچنین در حال درک این نکته هستند که بلاکچینهای عمومی، خزانههای دائمی شواهد و مدارک هستند. یک بانک میتواند پول نقد شما را بگیرد، اما یک بلاکچین برای همیشه ثبت میکند که اصلاً چنین پولی را در اختیار داشتهاید. اگر یک کیف پول متعلق به کاربری ناشناس بوده باشد، اکنون با تحلیل آدرسهایی که درون زنجیره با آن در تعامل بودهاند، امکان شناسایی آن وجود دارد. حتی فراتر از آن، اگر یک صرافی ارز دیجیتال قبلاً یکی از این آدرسها را به یک شخص پیوند داده باشد، احتمالاً میتواند تمام آدرسهای دیگری را که به آن شخص متصل هستند شناسایی کند. بار دیگر مشخص میشود که حریم خصوصی تراکنشهای کریپتو، امری وابسته به بافت و موقتی است.
احضاریه IRS و افشای اطلاعات متعاقب آن توسط کوینبیس، تنها یکی از اهرمهای دستگاه بزرگتر خزش KYC را نشان میدهد. با پذیرش گستردهتر و محبوبیت بیشتر ارزهای مجازی، پذیرش آنها بهطور ناگسستنی با سیستم مالی سنتی گره خورد. الزامات KYC به این شکل روی شبکههای کریپتو اعمال شدند - ابتدا در قالب ردیابی تراکنشها و غربالگری کیف پول، و سپس به عنوان درخواستهای مستقیم داده از سوی نهادهای دولتی.
افراد منطقی ممکن است با استناد به این موضوع که مصالحه بر سر حریم خصوصی کریپتو با توجه به ضرورت مبارزه با کلاهبرداری و پولشویی توجیهپذیر است، به جزئیات اعتراض کنند. بههرحال، از شبکههای کریپتو مکرراً برای جابهجایی وجوه غیرقانونی استفاده میشود: پرداختهای باجافزار، عواید قاچاق مواد مخدر، تأمین مالی تروریسم و موارد دیگر. نادیده گرفتن این خطرات از سوی زیرساختهای مالی، از جمله صرافیهای کریپتو، کاری غیرمسئولانه خواهد بود. از این رو، انتظار اعمال الزامات KYC بر تراکنشهای کریپتو به عنوان راهی برای جداسازی وجوه غیرقانونی از سایر وجوه، منطقی به نظر میرسد.
صنعت مبارزه با پولشویی (AML) مدتهاست با اعتراضات مشابه نسبت به رازداری سنتی بانکی روبهرو بوده است. همانطور که مشخص شد، هرچه ابزارهای بیشتری برای ردیابی وجوه غیرقانونی در دسترس باشد، روزنههای بیشتری نیز برای جابهجایی آنها پدید میآید. کل چارچوب AML واکنشی به ناکافی بودن پنداشتهشده سیستم مالی سنتی در مقابله با پولشویی، تأمین مالی تروریسم و سایر اشکال انحراف ارزش است. به همین قیاس، میتوان تصور کرد که صنعت کریپتو فناوریهای پیشرفتهتر KYC را برای مبارزه با بازیگران بد حریمخصوصیمحور توسعه میدهد. با این دیدگاه، خزش فعلی KYC در انطباق با قوانین کریپتو تازه شروع کار است.
ماشین انطباق حافظهدار میشود
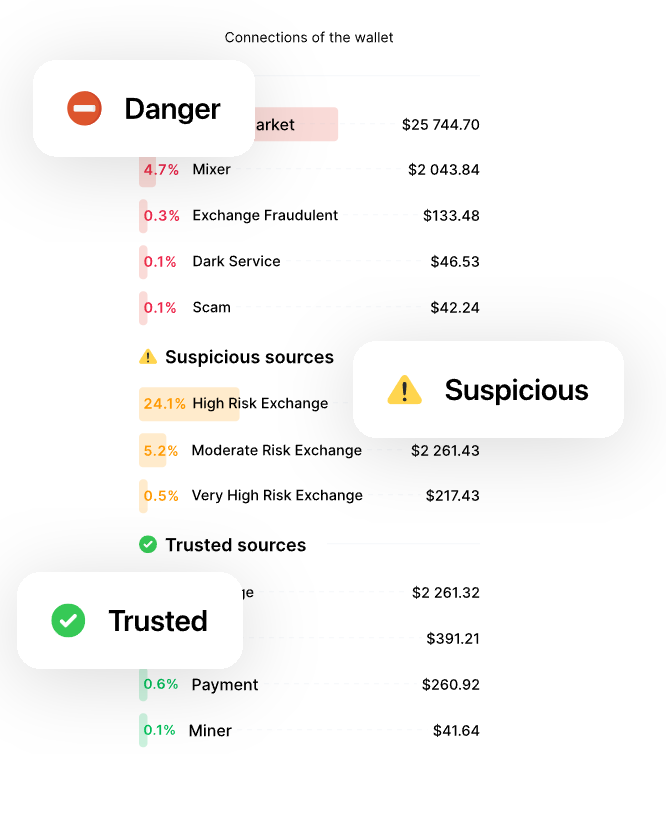
مرحله بعدی در مبارزه ابدی میان حریم خصوصی و مقررات با نام تجاری KYT شناخته شد: تراکنش خود را بشناسید (Know Your Transaction). در شرایطی که کارشناسان AML در پی شناسایی و نشانهگذاری وجوه غیرقانونی بودند، این صنعت از پروتکلهای KYC (مشتری خود را بشناسید) در زمان افتتاح حساب، به نظارت مداوم بر تراکنشها تغییر جهت داد. تمرکز نظارت بر تراکنشها از این سؤال که «آیا یک کیف پول خاص به یک تروریست تعلق دارد یا خیر»، به این سؤال تغییر یافت که «آیا این کیف پول به آدرسهای کلاهبرداری، بازارهای دارکوب، دامنههای باجافزار، خدمات میکسر و سایر نهادهای مشکوک آنچین پرداختی ارسال کرده یا از آنها پولی دریافت کرده است یا خیر».
تا حد زیادی، این تحول به دنبال توصیههای گروه ویژه اقدام مالی (FATF) در مورد داراییهای مجازی که در سال 2019 نهایی شد، سرعت گرفت. در پاسخ به افزایش موارد استفاده غیرقانونی از کریپتو، FATF دستورالعملهای بهروزشده AML/CFT (مبارزه با تأمین مالی تروریسم) را برای ارائهدهندگان خدمات دارایی مجازی (VASP) صادر کرد. مهمتر از همه، قانون سفر (Travel Rule) اکنون VASPها را ملزم میکند اطلاعات فرستنده و ذینفع را در تراکنشهای فرامرزی با ارزشی بالاتر از یک آستانه معین دریافت کرده و به اشتراک بگذارند.
در واقع، صنعت کریپتو با حریم خصوصی خداحافظی گرمی میکند، زیرا بار اثبات اکنون بر دوش کاربر میافتد تا نشان دهد کیف پول دادهشده به هیچ فعالیت غیرقانونی مرتبط نیست. همزمان، چندین حوزه قضایی آماده اعمال نظارتهای حتی سختگیرانهتری هستند. به عنوان مثال، مقررات انتقال وجوه اتحادیه اروپا که در سال 2023 مستقیماً در کشورهای عضو قابل اجرا شد، هرگونه انتقال داراییهای کریپتویی را هدف قرار میدهد. همگام با Travel Rule، مقررات بازارهای داراییهای رمزنگاریشده اتحادیه اروپا موسوم به MiCA که در سال 2024 به اجرا درمیآید، تعهدات اخذ مجوز و نظارتی را بر ارائهدهندگان خدمات داراییهای کریپتو تحمیل خواهد کرد. در عمل، برای فعالیت آزادانه در فضای اقتصادی اتحادیه اروپا، یک کسبوکار کریپتو باید مانند یک بانک کار کند.
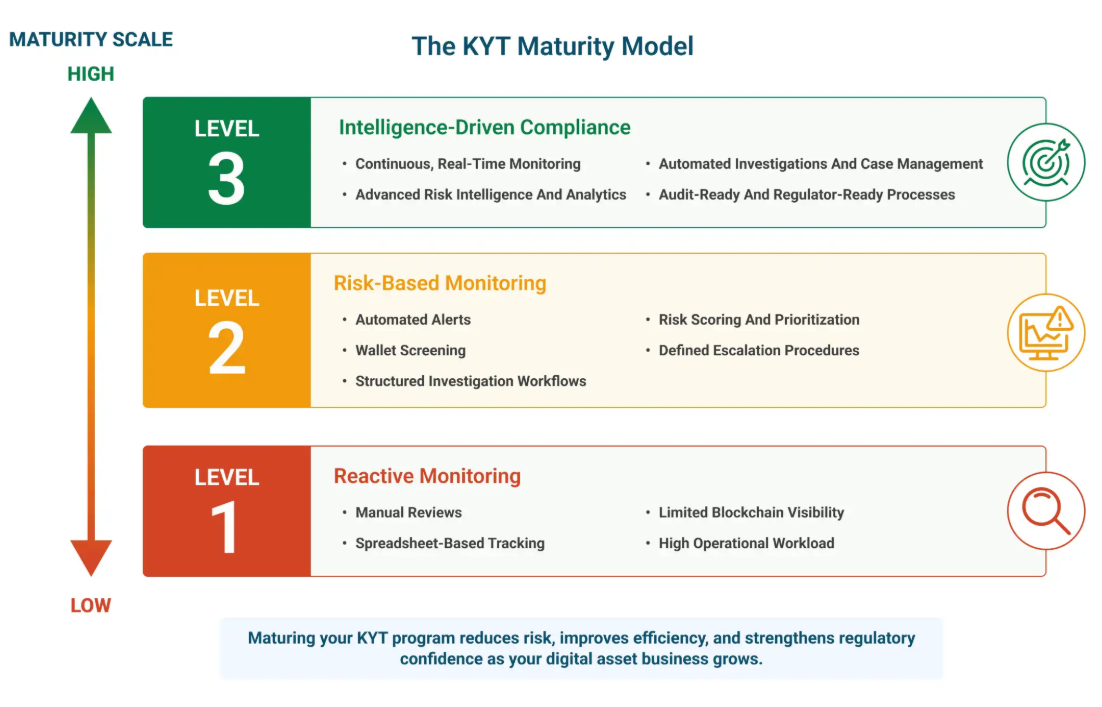
جدیدترین خزش KYC در نظارت تشدیدیافته بر تراکنشها و تلاشهای ردیابی وجوه غیرقانونی با تکیه بر ابزارهای KYT مجسم شده است. با مشاهده اولین نشانه از فعالیت مشکوک، صرافیهای کریپتو از نرمافزارهای انطباق AML استفاده میکنند تا تراکنشها را اسکن کرده و به آدرسهای درگیر در خریدهای دارکوب، دور زدن تحریمها و سایر فعالیتهای ممنوعه، امتیاز ریسک اختصاص دهند. در نتیجه، ممکن است برداشت وجه موقتاً به حالت تعلیق درآید، واریز رد شود، یا موجودی حساب در حین بررسی تیم انطباق مسدود گردد.
در واقع، اکنون یک کاربر کریپتو همان سطح از حریم خصوصی مشتری یک بانک سنتی را انتظار دارد، و به همان دلیل: زیرساخت انطباق صرافی کریپتو برای دور نگه داشتن وجوه غیرقانونی عمل میکند. در عین حال، کاربری که تصمیم به انجام تراکنشهای بدون نیاز به مجوز با ناشناسی کامل گرفته بود، ممکن است با قرار گرفتن جنبههای متعددی از رفتارهای مالیاش زیر ذرهبین، شگفتزده شود. از این نظر، راستیآزمایی مبتنی بر KYT بازتابی از پارادایم مالی سنتی است؛ جایی که موسسات مالی از راهکارهای نظارت بر تراکنش برای علامتگذاری جابهجاییهای مشکوک وجوه بهره میبرند. در نهایت، زیرساخت صرافی کریپتو به همان هدف خدمت میکند: کاهش قرار گرفتن در معرض ریسک پولشویی.
کاربران صرافیهای ارز دیجیتال، در پایینترین لایههای پشته پروتکل، با خطرات حریم خصوصی مشابهی با همتایان خود در امور مالی سنتی مواجه هستند. با اینکه این سیستم به هیچ وجه ساده نیست، اما در نهایت به همان سوالاتی خلاصه میشود که از مشتری سنتی بانک پرسیده میشود: شما چه کسی هستید و قصد دارید با پول من چه کار کنید؟
حادثه تورنادو کش و در لیست سیاه قرار گرفتن پرایوسی کوینها
در سال 2022، تورنادو کش (Tornado Cash) – یک میکسر محبوب حریم خصوصی – هدف تحریمهای دفتر کنترل داراییهای خارجی (OFAC) قرار گرفت که محدودیتهای قابل توجهی را برای توسعه و رشد بیشتر آن اعمال کرد. وزارت خزانهداری ایالات متحده با این کار در عمل بسیاری از ابتکارات متمرکز بر حریم خصوصی در کریپتو را به خطر انداخت، چرا که حوزه قضایی مستقر در ایالات متحده با اختلاف تاثیرگذارترین حوزه در صنعت کریپتو است. تحریمهای تورنادو کش بحث داغی را نه تنها میان مدافعان حریم خصوصی بلکه میان عموم مردم برانگیخت، زیرا ایده حریم خصوصی مالی آنچین به هیچ وجه در میان مخاطبان عمومی محبوب نیست.
در واقع، صرفِ وجودِ تورنادو کش و پروتکلهای مشابه با تمرکز بر حریم خصوصی، در تضاد مستقیم با موضع دولت ایالات متحده در مورد تنظیمگری کریپتو قرار دارد. این دعوای حقوقی سرانجام در سال 2025 با تصمیم وزارت خزانهداری برای حذف تورنادو کش از فهرست تحریمها به پایان رسید و بسیاری در جامعه حریم خصوصی، این رویداد را به عنوان تأیید ضمنی پروتکلهای قرارداد هوشمندِ حامی حریم خصوصی از سوی OFAC تفسیر کردند.
در واقعیت، حادثه تورنادو کش به عنوان نمونهای دیگر از فرسایش حریم خصوصی عمل میکند. در این مورد، کاربران کیف پولهای حریمخصوصیمحور کسانی بودند که بار اصلی این سرکوب را به دوش کشیدند. مهمتر از آن، تحریمهای تورنادو کش و حذف متعاقب واریز پرایوسیکوینها توسط صرافیهای کریپتو، یادآور هشداری جدی به صنعت رمزارزهاست که ناشناس بودن امتیازی است که توسط رگولاتورها اعطا میشود، نه حقی که با طراحی تضمین شده باشد. از این حیث، ماجرای تورنادو کش و حذف مداوم پرایوسیکوینها دو روی یک سکهاند. با سختتر شدن استفاده از کیف پولهای حامی حریم خصوصی و پروتکلهای کوینجوینت (coinjoin)، حتی محتاطترین افراد در حوزه حفظ حریم خصوصی نیز تحت نظارت شدید صرافیهای کریپتو قرار میگیرند.
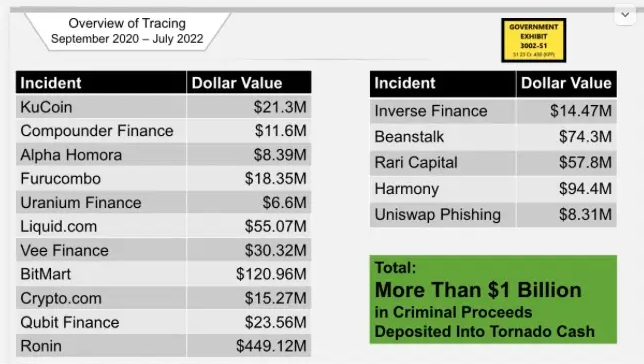
علاوه بر این، ماجرای تورنادو کش هشداری تاملبرانگیز برای کسبوکارهای کریپتویی است مبنی بر اینکه موارد استفاده از رمزارزهای حریم خصوصی با رژیم فعلی KYC/AML ناسازگار است. در واکنش به تحریمهای تورنادو کش، چندین صرافی رمزارز پرایوسیکوینها را در لیست سیاه قرار دادند و واریز و برداشت آنها را دشوار یا حتی غیرممکن ساختند. حذفها و محدودیتهای مشابهی برای کیف پولهای حریمخصوصیمحور و سایر ابزارهای تقویتکننده ناشناسی اعمال شد.
توافق بایننس و حذف پرایوسی کوینها
توافق چند میلیارد دلاری بایننس با دولت ایالات متحده بر سر نقض قوانین ضد پولشویی و تحریمها، هشداری جدی برای کل صنعت رمزارزهاست. بهویژه، بنیانگذار بایننس به تسهیل فعالیتهای مالی غیرقانونی اعتراف کرد، در حالی که خود شرکت در سالهای آینده با جریمههای سنگین و بازرسیهای تشدیدیافته AML مواجه است. در واقع، گسترش مهارگسیخته صرافیهای کریپتو که متکی بر پروتکلهای سبک KYC/AML بودند، هزینه سنگینی به همراه دارد. به همین ترتیب، تاریخچه سایر شبکههای کریپتو نیز مملو از جنجالهای مرتبط با KYC است که به دلیل تمایل شرکتها برای رشد به هر قیمتی به وجود آمدهاند.
در پایان، اسکن چهره عادی شد. مدرک آدرس عادی شد. پرسیدن اینکه چرا وجه را دریافت کردهاید عادی شد. بررسی امتیاز ریسک عادی شد. هر آنچه زمانی از نظر یک پذیرنده اولیه به شکلی نامعقول مداخلهجویانه در حیطه KYC به نظر میرسید، اکنون به بخشی عادی از تجربه کاربری صرافی کریپتو تبدیل شده است. کاربرانی که زمانی نسبت به درخواست KYC از سوی یک شرکت کریپتویی موضع میگرفتند، اکنون با پذیرش KYC به عنوان شرط مشارکت در سیستم، بسیار کمتر به آن اعتراض میکنند.
ایدئولوژیای که بازی را به راحتی باخت
میبایست شورشی به راه میافتاد، حداقل در میان ایدئولوژیکترین کاربران. اما در واقع هیچ اتفاقی نیفتاد. برخی از کاربران کنار کشیدند - آنها به سمت نگهداری شخصی (Self-custody)، صرافیهای غیرمتمرکز، پرایوسیکوینها، پروتکلهای coinjoin، معاملات همتابههمتا (P2P) و بسترهای بدون KYC رفتند - اما در اقلیت بودند. اکثریت به سادگی تمکین کردند، اسناد خود را در هر کیف پولی که صرافی درخواست میکرد بارگذاری نموده و به راه خود ادامه دادند. تا حد زیادی، به این دلیل بود که آنها هرگز آن ویژگیهایی را که وعده حذف واسطهها در کریپتو میداد، نمیخواستند.
برای یادآوری باید گفت، این نظارت دولتی نبود، بلکه کمبود بازدهی بود که مردم را متقاعد کرد به استیبلکوینها مهاجرت کنند. این کنترل سیاستها نبود که مردم را به استفاده از کریپتو ترغیب میکرد؛ امکان سفتهبازی بود. امکان این بود که یک ماینر منفرد چند هزار دلار را به خروجی چند میلیون دلاری تبدیل کند. وعده بانکداری بدون نیاز به مجوز برای افراد محروم از خدمات بانکی بود، نه خیالبافیهای آنارکو-کاپیتالیستی درباره تمرکززدایی واقعی. کاربران تا زمانی به سیستم اهمیت میدادند که منافع آنها را تامین میکرد. به این ترتیب، آنها تمایل داشتند آرمانهای لیبرتارین آن را به نفع راحتی، امنیت و بازدهی بهتر فدا کنند.
این به معنای بیارزش شمردن انتخابهای آنها نیست - اگر اصلاً هدفی در میان باشد، به رسمیت شناختن آنها به عنوان انسان است. مردم نمیخواهند زندگی خود را صرف تلاش برای فرار از نظارت دولتی کنند؛ آنها میخواهند حقوقشان بر حسب استیبلکوین واقعاً پایدار باشد. آنها میخواهند اجاره بپردازند، نه اینکه پولشویی کنند. آنها میخواهند واریز دلاری فریلنسر پردازش شود، نه اینکه به سرقت برود. آنها میخواهند سرمایهگذاری برای خانه خانوادگی ایمن باشد، نه اینکه مورد کلاهبرداری قرار گیرد. بنابراین، زمانی که نوبت به انتخاب میان یک کیف پول سلفکاستودی و یک صرافی سازگار با KYC میرسد، دومی برای جذب کاربر معمولی با دشواری اندکی روبهرو میشود. و کاربر همچنان به استفاده از آن صرافی ادامه میدهد - بدون اینکه بداند چه چیزهای دیگری در انتظار اوست. فرایند KYC تنها درگاه ورود است: صرافی اطلاعات شخصی او را در اختیار دارد و میتواند از آن برای دریافت مبالغ بیشتر از او استفاده کند.
اینجاست که سادهلوحی عبارت «من چیزی برای پنهان کردن ندارم» با واقعیتهای بخش اعظم اطلاعات شخصی روبهرو میشود. ناشناس بودن خوب است، اما هزینههای خود را دارد. کاربری که فقط میخواهد استیبلکوینها را بخرد، بفروشد یا نگهداری کند، میتواند منطقاً بر این باور باشد که تراکنش او نباید مشمول همان بررسیهای موشکافانه KYC قرار گیرد که انتقال کریپتوی یک الیگارش هدف آن است.
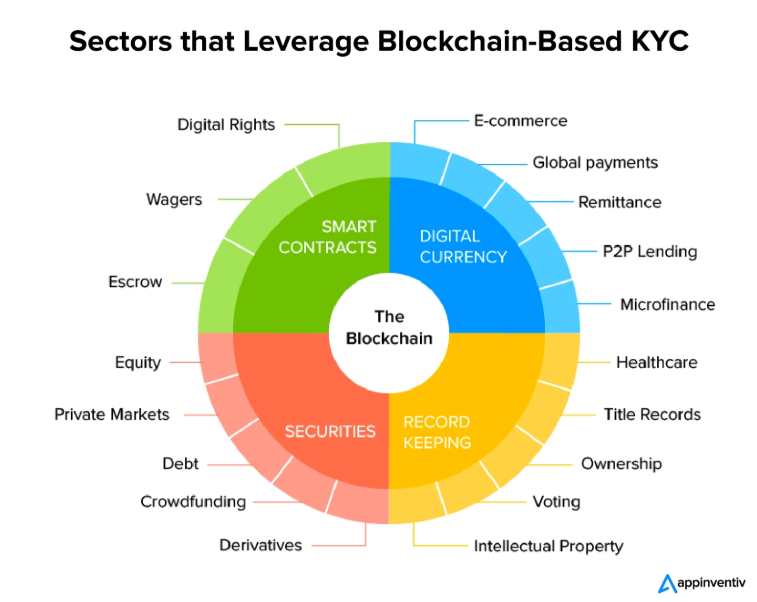
حق با آن کاربر است تا آنجا که هیچ چیز مانع انتخاب یک صرافی دیگر توسط او نمیشود: صرافی بدون تعهدات KYC، KYT یا AML. اما در واقعیت، او اغلب در این مورد حق انتخاب چندانی ندارد: او برای ثبات و راحتی ارزش قائل است و گزینههای دیگر هیچکدام را ارائه نمیدهند. به این ترتیب، او با ارزیابیهای KYC موافقت میکند، با این تصور که صرفاً یک مشتری بانکی دیگر است. او این واقعیت را در نظر نمیگیرد که معادل اسکن KYC برای مشتری بانک، به مراتب کمتر مداخلهجویانه است.
«من چیزی برای پنهان کردن ندارم» در خلأ وجود انتخاب، استدلالی معقول است، اما با حذف جایگزینها دیگر استدلال مناسبی نخواهد بود. کاربر نمیداند که راحتی او هزینهای دارد. او علاقه چندانی به پرداخت این هزینه ندارد و تمایلش برای درک آن حتی کمتر است.
مسلماً هشدارهای اشتباه (False positives) یک چالش هستند - دارایی کاربر به این دلیل مسدود میشود که استیبلکوینهایش از یک میکسر، یک سایت شرطبندی، یک صرافی هکشده، یک آدرس تحریمشده یا یک کیف پول فهرستشده در OFAC عبور کرده است. گاهی اوقات این خطای کاربر است و گاهی نیست. در هر دو حالت، کوین اکنون یک بدهی است، نه یک دارایی: تاریخچه آنچین آن تهدیدی برای بقای مالی کاربر است. او، حتی اگر از دوردست باشد، از هزینههایی که راحتی بر او تحمیل میکند آگاه میشود. با این حال، موارد پرت، همچنان پرت باقی میمانند: مشکلات آنها ناخوشایند اما در چارچوب سیستم بزرگتر قابل مدیریت است.
معنای آزادی پس از پذیرش انبوه چیست؟
یک پرسش بنیادین و تلخ در قلب این نوشته وجود دارد. فایده ارزی ضد ساختار، ضد همرنگجماعتشدن و آزادیمحور که بیصدا به همان ساختار قدیمی و تکراری با یک لایه بلاکچین بر رویش تبدیل میشود، چیست؟ وقتی تمام درها نیازمند احراز هویت هستند، همه صرافیهای بزرگ بررسیهای AML انجام میدهند، استیبلکوینها میتوانند حسابها را مسدود کنند، هر کیف پول یک امتیاز ریسک دارد و هر ابزار حفظ حریم خصوصی به عنوان ابزاری غیرقانونی در لیست سیاه قرار میگیرد، آزادی کجاست؟
نباید مهم باشد. پذیرش کریپتو برای همه عالی است اگر پذیرش از روی اختیار باشد - اما تا زمانی که حریم خصوصیِ پیشفرض با طراحی دچار خدشه نشود، مصالحههای زیادی میتواند وجود داشته باشد. کریپتو در تقریباً تکتک نقاط تسخیر ارزش بسیار بهتر از سیستم مالی سنتی عمل میکند، اما کاربرانی که میخواهند در یک اقتصاد کریپتویی نیازمند مجوز زندگی کنند، به طور ضمنی شرایط بدتری را نسبت به آنچه در جاهای دیگر به دست میآورند میپذیرند. این طبیعی است - همه ما به دلایل متفاوتی از کریپتو استفاده میکنیم - اما وقتی صحبت از اصول بنیادین حاکمیت مالی میشود، بعید است کسی چیزی را که میخواهد طلب کند، اگر از آنچه در حال حاضر دارد آگاه نباشد.
خرید بیتکوین در یک صرافی دارای KYC آزادی مالی نیست. تسویه USDT در یک صرافی امانتدار، پول نقد دیجیتال بدون نیاز به مجوز نیست. گذراندن یک بازرسی AML در مسیر واریز استیبلکوینها برای کشت سود (Yield Farming) در دیفای، کاربر را خاص، آگاه یا جزو آن دستهای که از ابتدا کریپتو را درک کردهاند نمیسازد - این کار او را به فردی تبدیل میکند که برای مشارکت اجازه گرفته است، و احتمالاً شاگردی ممتاز در سیستم مبتنی بر مجوز محسوب میشود.
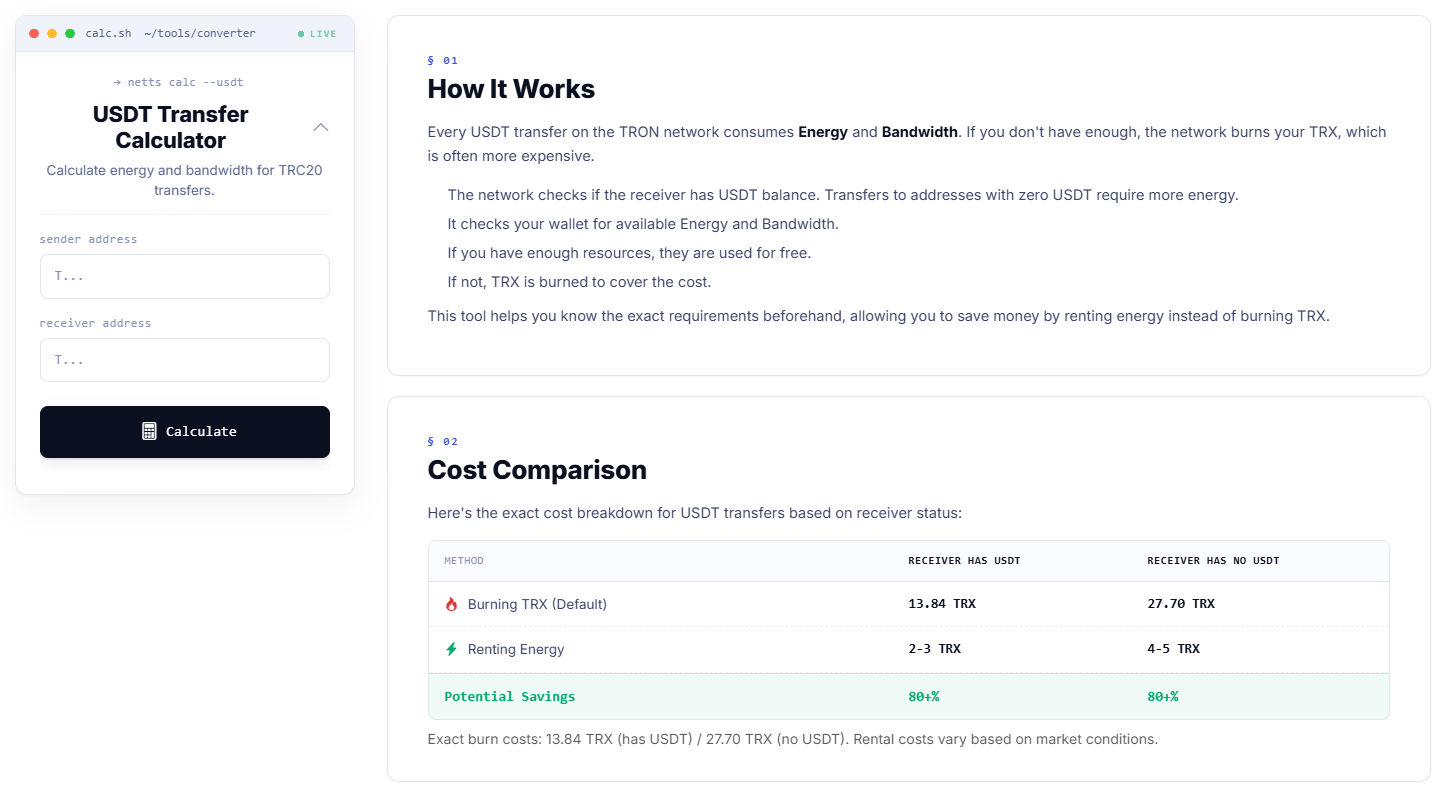
همین طرز تفکر در مورد وضعیت USDT و بهطور کلی استیبلکوینها صدق میکند. هر چقدر هم که کاربران در سراسر جهان بخواهند پول را از یک حوزه قضایی به حوزه دیگر بدون خطر توقیف یا نظارت منتقل کنند، بیشتر آنها دغدغه بسیار بزرگتری دارند: هزینه انتقال پول چقدر است. ماشینحساب انتقال USDT در Netts ابزاری عالی است که کارمزدهای USDT را قبل از ارسال تخمین میزند، به شما امکان میدهد سوزاندن TRX را با اجاره Energy در درگاههای مختلف مقایسه کنید و پی ببرید که ارزانترین گزینه کدام است. این ابزار به شما کمک میکند درک کنید انتقال USDT در TRON چگونه کار میکند تا بتوانید در سوزاندن TRX صرفهجویی کنید - به شما میگوید که داشتن دوستی که میتواند 0 USDT دریافت کند ممکن است در واقع هزینه بیشتری برای شما بتراشد؛ به شما کمک میکند ارزانترین کارمزدهای USDT را شناسایی کنید و از قبل برنامهریزی نمایید؛ کارمزدهای انتقال TRC20 USDT را بدون حدس و گمان در مورد هزینه تخمین بزنید؛ نشان میدهد کدام تراکنشهای USDT روشهای کمهزینه، قابل پیشبینی و ایمن برای دسترسی به دلار هستند، در حالی که توضیح میدهد تراکنشهای TRON مقادیر Energy و Bandwidth را میسوزانند و اینکه اجاره Energy ممکن است بسیار ارزانتر از حالت پیشفرض باشد. Bandwidth و Energy در TRON را میتوان اجاره داد یا خریداری کرد که این امر پذیرش گستردهتر شبکه TRON را به همراه دارد، زیرا هزینههای پهنای باند را به میزان چشمگیری کاهش میدهد تا هر کسی بتواند تراکنشهای ارزانقیمت برای مبالغ کوچک انجام دهد.