KYC-экспансия: как крипта стала тем, что клялась уничтожить
KYC-экспансия показывает, как обещание криптовалюты о финансах без цензуры превращается в сканы паспортов, скрининг кошельков и банковскую слежку.
Другие языки: EnglishEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Содержание
Когда появился Биткоин, он не был новым банковским интерфейсом. Он не обещал более удобный онбординг, дружелюбного чат-бота или дебетовую карту с кешбэком. Он обещал расчеты без посредников и разрешений — движение денег не через банки, процессоры, карты или государственные клиринговые системы, а через децентрализованную криптографическую среду.
Фундаментальный миф крипты строился вокруг свободы: отчасти реальной, отчасти идеализированной. Биткоин не был полностью анонимным; он обеспечивал лишь псевдоанонимность. У него был публичный реестр — особенность, которая на практике часто создавала компромиссы в приватности. Тем не менее, дистанция между человеком, инициирующим транзакцию на ноде, и сканом его паспорта в процедуре биржевого KYC (Знай своего клиента), была достаточно велика, чтобы дать ощущение независимости. Человек не был привязан к банковскому счету, карте, приложению платежного процессора, органам валютного контроля или государственному депозитарию. Крипта на начальном этапе воспринималась как способ обойти целый пласт финансовой инфраструктуры, основанной на разрешениях.
В первые дни риторика суверенитета была повсюду: «не твои ключи — не твоя крипта», «будь сам себе банком», «код — это закон», «доверенные третьи стороны — это уязвимости безопасности». Во всем этом был определенный романтизм — ощущение того, что в системе есть фундаментальный изъян (государственный надзорный капитализм), и крипта — механизм его исправления.
Затем криптосети начали накапливать ценность — существенную, ликвидную, привлекающую всеобщее внимание. Биржи превратились из небольших неудобных внебиржевых обменников в необходимые элементы финансовой инфраструктуры. Стейблкоины стали расчетными рельсами. В пространство вошел традиционный финансовый комплекс: венчурные фонды, управляющие активами, регуляторы и розничные спекулянты. У последних зачастую не было никакого интереса в устранении посредников. Все, чего они хотели, — это приложение, токен, аналог доллара с удобным UI/UX, надежность и доверенный кастодиан. «Не твои ключи — не твоя крипта» звучало красиво, но майнера без банковского счета в Нигерии, вероятно, больше интересовало то, чтобы чьи-то чужие ключи надежно защищали его сбережения.
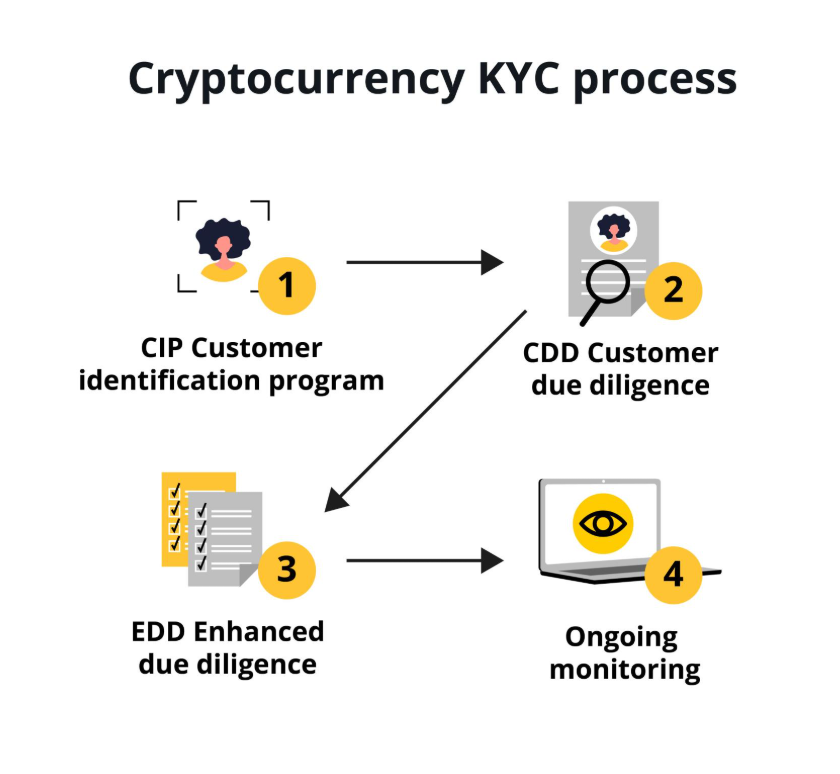
Так криптосети оказались в тисках ползучей KYC-экспансии. Слой расчетов без разрешений не оставался таковым долго: на его границах начали нарастать трения, постепенно превращая его в финансовый инструмент, полностью подчиненный требованиям KYC.
Первые компромиссы с приватностью в крипте редко выглядели как внезапные указы о блокировках. Они приходили под видом удобных улучшений: подтверждение email, привязка телефона, селфи с паспортом, подтверждение адреса, источник средств, анкеты бенефициаров, скрининг кошельков — все те привычные трения в любых финансовых отношениях, от открытия счета в банке до верификации пользователя на криптобирже. Пользователь, возможно, даже не возражал — в конце концов, ему нечего было скрывать. Он просто хотел купить немного монет, заработать на пампе, перевести стейблкоины с одного кошелька на другой без блокировок и задержек. Он привык к KYC-экспансии — постепенному накоплению персональных данных о транзакциях, которые, в свою очередь, стали ценной добычей для злоумышленников.
Та же иллюзия «мне нечего скрывать» подпитывает экспансию KYC в криптовалюте: пользователь убеждает себя и систему в том, что он просто еще один клиент цифрового банка, который платит комиссии, но получает более высокую доходность по депозитам в стейблкоинах. Однако, даже предоставляя ему видимость большей финансовой автономии, криптокастодиан незаметно связывает его аккаунт с постоянно растущим списком персональных идентификаторов и историй транзакций — всем тем, что может пригодиться, когда спецслужбы расследуют выплаты вымогателям, схемы отмывания денег или финансирование терроризма.
Когда закон нашел реестр
Первые очаги давления со стороны KYC возникли не на пустом месте. Они стали реакцией на стремление ранних пользователей биткоина убрать как можно больше уровней традиционной финансовой инфраструктуры. Непроизвольно BTC и криптосети превратились в многофункциональные расчетные платформы — для денежных переводов, покупок в даркнете, гемблинга, выплат вирусам-вымогателям, офшорного уклонения от налогов и повседневных транзакций. Дурная слава была отчасти заслуженной: Silk Road 2.0, площадка в даркнете, закрытая в 2013 году, частично функционировала на биткоинах.
Тем не менее, правоохранительным органам потребовалось всего несколько лет, чтобы осознать, что биткоин — это фактически те же наличные. База пользователей виртуальных валют росла и дифференцировалась, а это означало риски для национальной безопасности и финансовой стабильности. В 2013 году руководство FinCEN формализовало ряд ограничений для администраторов кошельков и бирж виртуальных валют. Хотя пользователи не классифицировались как организации, оказывающие финансовые услуги (MSB), их администраторам пришлось столкнуться с возросшими обязательствами по соблюдению норм KYC и противодействию отмыванию денег (AML). Другими словами, закон признал вероятность того, что биткоин-кошельки могут использоваться для отмывания денег и незаконного финансирования терроризма точно так же, как и традиционная валюта.
Это руководство не уничтожило криптоиндустрию; напротив, оно ускорило ее рост и институционализацию. Оно лишь перестроило разделение между блокчейном без разрешений и регулируемыми криптобиржами, обслуживающими реальных пользователей. Последние во многом стали похожи на традиционные финансовые институты: они должны были проходить проверки на соблюдение банковской тайны, внедрять программы AML/CFT (противодействие финансированию терроризма), регистрироваться в FinCEN как MSB и так далее.
Та же динамика наблюдалась в Нью-Йорке, где в 2015 году криптобизнес обязали получать BitLicense. Требования показались многим в индустрии чрезмерно обременительными, и некоторые компании (например, Bitstamp) покинули штат. На практике же криптобизнес привык к идее функционирования в качестве регулируемых финансовых организаций. Отрасль выжила и трансформировалась: компании научились справляться с расширенными обязательствами по идентификации клиентов и надзору за транзакциями.
Наиболее ярким примером давления на приватность стала судебная повестка IRS к Coinbase в 2016 году. Налоговая служба США (IRS) потребовала от Coinbase раскрыть информацию обо всех резидентах США, совершавших любые транзакции с биткоинами за последние годы. Coinbase сопротивлялась этому требованию, и первоначальный запрос был сужен в 2017 году, когда суд обязал Coinbase предоставить данные лишь об определенной группе налогоплательщиков, пользовавшихся ее услугами.
Дело Coinbase иллюстрирует один важный аспект посягательства на приватность: оно часто принимает форму повестки третьей стороне, а не прямого государственного приказа. В долгосрочной перспективе это дело позволило правительству установить критическую связь между псевдонимными кошельками и реальными людьми. С этого момента потенциал анонимности блокчейна был существенно подорван, поскольку биржа располагала персональными данными своих пользователей.
Фактически дело Coinbase положило начало концу приватности в крипте. Повестка IRS стала шоком для системы, после которого криптосети стали значительно более прозрачными для государственных органов. Можно сказать, что децентрализация, прозрачность и анонимность криптовалют подверглись серьезному удару из-за того, что одну биржу обязали по суду раскрыть информацию о пользователях.
Правоохранители также осознали, что публичные блокчейны — это вечные хранилища улик. Банк может забрать ваши наличные, но блокчейн навсегда сохранит запись о том, что они у вас когда-то были. Если кошелек принадлежал анонимному пользователю, теперь его потенциально можно деанонимизировать, проанализировав адреса, с которыми он взаимодействовал в блокчейне. Более того, если криптобиржа уже связала один из этих адресов с личностью, она с высокой вероятностью сможет идентифицировать и все остальные связанные адреса. Конфиденциальность криптотранзакций снова оказывается контекстуальной и временной.
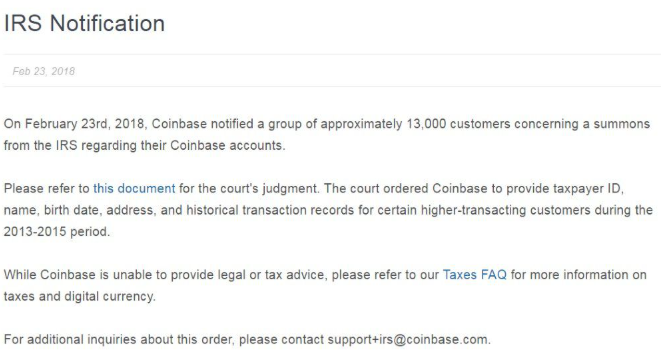
Повестка IRS и последующее раскрытие данных Coinbase представляют собой лишь один из рычагов масштабного аппарата KYC-экспансии. По мере того как виртуальные валюты завоевывали признание и популярность, их принятие стало неразрывно связано с традиционной финансовой системой. Именно так требования KYC распространились на криптосети: сначала в форме отслеживания транзакций и скрининга кошельков, а затем — в виде прямых запросов данных от государственных ведомств.
Можно возразить по деталям, утверждая, что компромиссы с приватностью в крипте оправданы необходимостью борьбы с мошенничеством и отмыванием денег. В конце концов, криптосети часто используются для перемещения незаконных средств: выплат программ-вымогателей, доходов от наркотрафика, финансирования терроризма и многого другого. Со стороны финансовых инфраструктур, включая криптобиржи, было бы безответственно игнорировать эти риски. Таким образом, вполне разумно ожидать применения требований KYC к криптотранзакциям для отделения незаконных средств от законных.
Индустрия AML давно сталкивалась с похожими возражениями касательно традиционной банковской тайны. Как выяснилось, чем больше инструментов появляется для отслеживания незаконных средств, тем больше возникает лазеек для их перемещения. Вся система AML — это ответ на ощутимую неспособность традиционной финансовой системы противостоять отмыванию денег, финансированию терроризма и другим формам нелегального вывода активов. По аналогии можно представить, как криптоиндустрия создает все более изощренные KYC-технологии для борьбы с ориентированными на приватность нарушителями. В этом свете нынешняя экспансия KYC в сфере криптокомплаенса — только начало.
У машины комплаенса появляется память
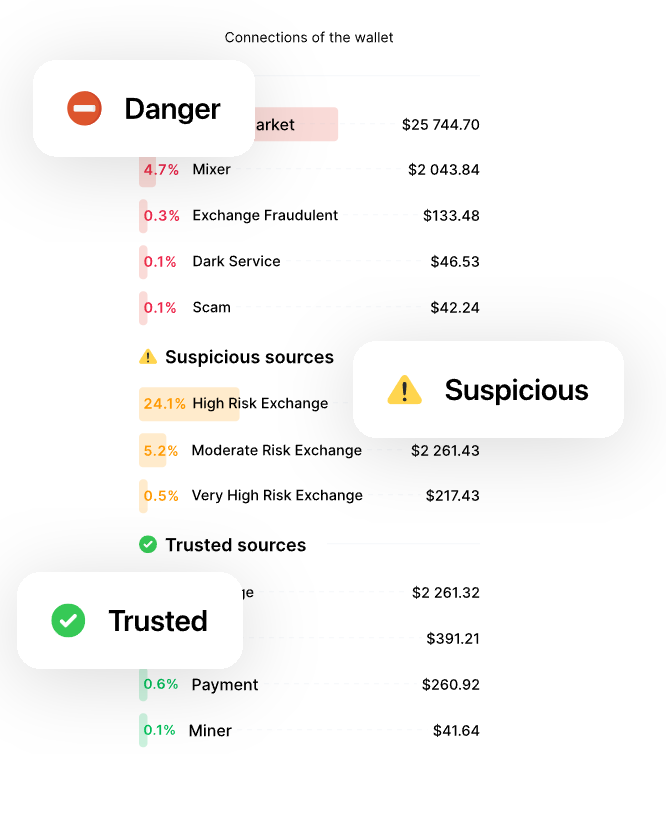
Следующий этап вечной борьбы между приватностью и регулированием получил название KYT: Know Your Transaction («Знай свою транзакцию»). Отрасль сместилась от протоколов KYC (Знай своего клиента) при открытии счета к непрерывному мониторингу транзакций, поскольку офицеры по комплаенсу стремились выявлять и маркировать незаконные средства. Фокус мониторинга транзакций сместился с вопроса «принадлежит ли данный кошелек террористу» на то, отправлял ли он средства или получал ли платежи со скам-адресов, рынков даркнета, доменов вымогателей, миксеров и других сомнительных ончейн-субъектов.
В значительной степени это развитие было спровоцировано рекомендациями FATF (Группы разработки финансовых мер борьбы с отмыванием денег) по виртуальным активам, финализированными в 2019 году. В ответ на растущее число незаконных вариантов использования криптовалют FATF выпустила обновленные руководящие принципы AML/CFT для провайдеров услуг виртуальных активов (VASP). В частности, «Travel Rule» (правило передачи информации о транзакциях) теперь требует от VASP получать и передавать данные об отправителе и получателе при трансграничных транзакциях на суммы выше определенного порога.
Фактически криптоиндустрия прощается с приватностью, поскольку бремя доказательства теперь ложится на пользователя: он должен доказать, что конкретный кошелек не связан с какой-либо незаконной деятельностью. В то же время некоторые юрисдикции готовы ввести еще более строгий надзор. Например, Регламент ЕС о переводах средств (Transfer of Funds Regulation), ставший документом прямого применения в государствах-членах в 2023 году, нацелен на любые переводы криптоактивов. В сочетании с Travel Rule регламент ЕС MiCA (Рынки криптоактивов), вступающий в силу в 2024 году, наложит лицензионные и надзорные обязательства на поставщиков услуг в сфере криптоактивов. По сути, чтобы свободно работать в экономическом пространстве ЕС, криптобизнес должен функционировать как банк.
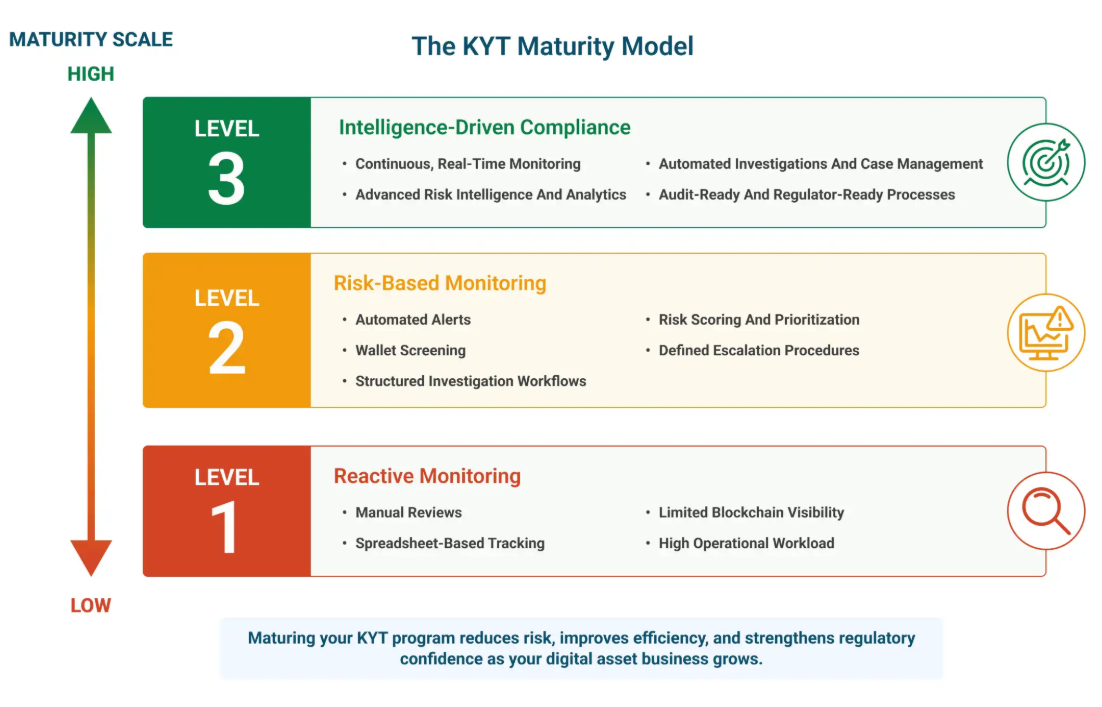
Новейшая волна KYC-экспансии наглядно воплотилась в усиленном мониторинге транзакций на базе KYT и выявлении незаконных средств. При первых признаках подозрительной активности криптобиржи используют программное обеспечение для AML-проверок, сканируя транзакции и присваивая баллы риска адресам, связанным с тратами в даркнете, обходом санкций и другой запрещенной деятельностью. В результате вывод средств может быть временно заблокирован, депозит отклонен, а баланс аккаунта заморожен на время проверки отделом комплаенса.
В итоге криптопользователь теперь рассчитывает на тот же уровень приватности, что и клиент обычного банка, и по той же причине: инфраструктура комплаенса криптобирж служит барьером для грязных средств. При этом пользователь, рассчитывавший на транзакции без разрешений и с полной анонимностью, может быть неприятно удивлен: многие аспекты его финансового поведения теперь находятся под пристальным наблюдением. В этом отношении должная осмотрительность на базе KYT повторяет парадигму традиционных финансов, где учреждения используют мониторинг транзакций для выявления подозрительных движений средств. В конечном счете инфраструктура криптобирж служит той же цели — снижению рисков отмывания денег.
Пользователи криптобирж сталкиваются с теми же рисками нарушения приватности, что и клиенты традиционных банков. Хотя эта система устроена непросто, в сухом остатке она сводится к тем же вопросам, которые задают клиенту обычного банка: кто вы и что вы собираетесь делать с моими деньгами?
Инцидент с Tornado Cash и черные списки приватных монет
В 2022 году популярный приватный миксер Tornado Cash попал под санкции OFAC (Управление по контролю за иностранными активами США), которые наложили жесткие ограничения на его дальнейшую разработку и развитие. Тем самым Минфин США фактически поставил под удар многие ориентированные на приватность криптоинициативы, поскольку юрисдикция США является наиболее влиятельной в криптоиндустрии. Санкции против Tornado Cash вызвали жаркие споры не только среди сторонников приватности, но и у широкой общественности, поскольку сама идея ончейн-анонимности не пользуется однозначной поддержкой у массовой аудитории.
На самом деле само существование Tornado Cash и подобных протоколов приватности напрямую противоречит позиции властей США по регулированию криптовалют. Судебные разбирательства завершились в 2025 году, когда Минфин решил исключить Tornado Cash из санкционного списка, что многие в сообществе приватности расценили как молчаливое одобрение смарт-контрактов, защищающих приватность, со стороны OFAC.
В действительности же инцидент с Tornado Cash служит очередной иллюстрацией эрозии приватности. В данном случае основной удар пришелся на пользователей кошельков, ориентированных на анонимность. Что еще важнее, санкции против Tornado Cash и последующий отказ бирж принимать депозиты в приватных монетах служат суровым напоминанием криптоиндустрии: анонимность — это привилегия, дарованная регулятором, а не право, гарантированное архитектурой. В этом отношении случай с Tornado Cash и продолжающийся делистинг приватных монет — две стороны одной медали. По мере того как кошельками с защитой приватности и протоколами CoinJoin становится все сложнее пользоваться, даже самые сознательные пользователи подвергаются повышенному вниманию со стороны криптобирж.
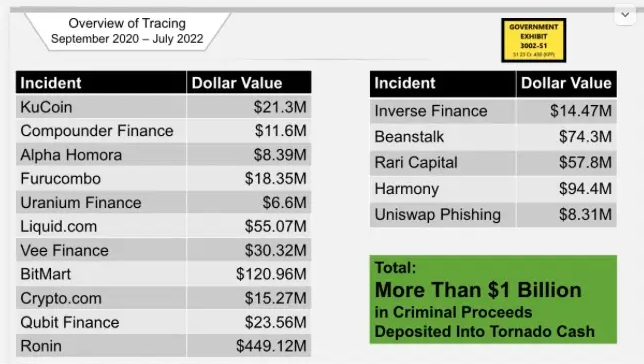
Кроме того, кейс Tornado Cash отрезвляюще напоминает криптобизнесу о том, что сценарии использования приватных монет несовместимы с действующим режимом KYC/AML. В ответ на санкции против Tornado Cash несколько криптобирж внесли приватные монеты в черные списки, сделав их ввод и вывод затруднительным или вовсе невозможным. Аналогичные делистинги и ограничения коснулись анонимных кошельков и других инструментов повышения приватности.
Мировое соглашение Binance и делистинг приватных монет
Многомиллиардное соглашение Binance с властями США по поводу нарушений AML и санкционного режима служит поучительным примером для всей криптоиндустрии. Примечательно, что основатель Binance признал себя виновным в содействии незаконной финансовой деятельности, а сама компания столкнулась с непомерными штрафами и усиленным AML-надзором на годы вперед. Стремительная экспансия биржи, в значительной степени опиравшаяся на мягкие протоколы KYC/AML, обошлась слишком дорогой ценой. История других криптосетей также изобилует конфликтами вокруг KYC, возникавшими из-за готовности компаний масштабироваться любой ценой.
В конце концов сканирование лица стало нормой. Подтверждение адреса стало нормой. Вопросы о том, откуда получены средства, стали нормой. Проверка скоринга рисков стала нормой. Все, что когда-то показалось бы раннему пользователю недопустимым вторжением KYC, теперь является рутинной частью опыта пользователя криптобиржи. Люди, которые когда-то возмутились бы запросом KYC от криптокомпании, теперь относятся к этому спокойно, приняв верификацию как условие доступа к системе.
Идеология, проигравшая удобству
Должен был случиться бунт, по крайней мере среди самых идейных пользователей. Но его не произошло. Некоторые предпочли выйти из системы: перешли на самостоятельное хранение, децентрализованные биржи, приватные монеты, протоколы CoinJoin, P2P-торговлю и площадки без KYC, — однако они остались в меньшинстве. Большинство просто подчинилось, загружая документы в любой кошелек или сервис по первому требованию биржи, и продолжило заниматься своими делами. По большей части это произошло потому, что им изначально не были нужны те функции устранения посредников, которые обещала крипта.
Повторимся: не слежка государства, а отсутствие доходности убедило людей перейти на стейблкоины. Не политика мотивировала людей использовать крипту — их двигало желание спекулировать. Возможность для рядового майнера превратить несколько тысяч долларов в многомиллионный экзит. Обещание банкинга без разрешений для людей без банковских счетов, а вовсе не анархо-капиталистические фантазии об абсолютной децентрализации. Пользователей волновала система лишь постольку, поскольку она служила их интересам. Поэтому они с легкостью пожертвовали ее либертарианскими идеалами ради удобства, безопасности и высокой доходности.
Это не обесценивает их выбор — скорее, показывает их человеческую природу. Люди не хотят тратить жизнь на попытки скрыться от государственной слежки: они хотят, чтобы их зарплата в стейблкоинах действительно была стабильной. Они хотят платить за аренду, а не отмывать деньги. Они хотят, чтобы долларовый перевод фрилансера доходил до счета, а не был украден. Они хотят, чтобы накопления на семейный дом были в безопасности, а не исчезли в скаме. Поэтому, когда встает выбор между некастодиальным кошельком и биржей с понятным KYC, последняя без труда завоевывает массового пользователя. И он продолжает пользоваться этой биржей, не задумываясь, что его ждет дальше. KYC — это лишь входная дверь: у биржи есть его личные данные, и она может использовать их, чтобы заставить его платить больше.
Здесь наивность формулы «мне нечего скрывать» сталкивается с практическими последствиями накопления персональных данных. Анонимность — это благо, но она имеет свою цену. Пользователь, который просто хочет купить, продать или держать стейблкоины, искренне считает, что его транзакция не должна подвергаться той же проверке KYC, что и перевод криптоолигарха.
Пользователь был бы прав, если бы ничто не мешало ему выбрать другую платформу: без обязательств по KYC, KYT или AML. В реальности же у него почти нет выбора: он ценит стабильность и удобство, а другие варианты не дают ни того, ни другого. В итоге он проходит KYC-проверки, считая себя просто еще одним клиентом банка. Он даже не задумывается о том, что традиционная банковская проверка порой куда менее навязчива.
«Мне нечего скрывать» — вполне разумный аргумент в условиях широкого выбора, но он теряет смысл, когда альтернативы исчезают. Пользователь не знает, что за удобство приходится платить. Он не хочет платить эту цену, и еще меньше хочет разбираться в ее сути.
Разумеется, проблемой становятся ложные срабатывания: средства замораживаются из-за того, что стейблкоины прошли через миксер, сайт с азартными играми, взломанную биржу, санкционный адрес или кошелек из списка OFAC. Иногда это вина пользователя, иногда нет. В любом случае монета становится обузой, а не активом: ее ончейн-история превращается в угрозу финансовому благополучию держателя. Он начинает смутно осознавать, какую цену требует комфорт. Тем не менее единичные случаи остаются исключениями: для общей системы такие проблемы неудобны, но вполне управляемы.
Что означает свобода после массового принятия
В основе этого текста лежит один фундаментально печальный вопрос. Какой прок от валюты, созданной против истеблишмента, конформизма и ради свободы, если она тихо превращается в ту же старую систему, но с блокчейном поверх нее? Где свобода, если для каждого действия требуется паспорт, все крупные биржи проводят AML-проверки, эмитенты стейблкоинов могут замораживать счета, у каждого кошелька есть скоринг риска, а все инструменты анонимизации объявлены вне закона?
Казалось бы, это не должно иметь значения. Массовое принятие криптовалюты прекрасно, если это осознанный выбор каждого, но компромиссов не избежать, пока базовая приватность не защищена архитектурно. Крипта превосходит традиционные финансы практически в каждом аспекте создания ценности, однако пользователи, соглашающиеся жить в зарегулированной криптоэкономике, негласно принимают худшие условия, чем в других сферах. Это нормально — мы все используем крипту для разных целей. Но когда речь заходит об основах финансового суверенитета, вряд ли кто-то станет требовать того, о существовании чего он даже не подозревает.
Покупка биткоина на бирже с KYC — это не финансовая свобода. Расчеты в USDT на кастодиальной бирже — это не цифровые наличные без цензуры. Прохождение AML-проверки ради депозита стейблкоинов в доходный фарминг DeFi не делает пользователя особенным, просвещенным или тем, кто «понял крипту с самого начала» — это делает его просто человеком, получившим разрешение на участие, и, вероятно, примерным учеником внутри системы, основанной на разрешениях.
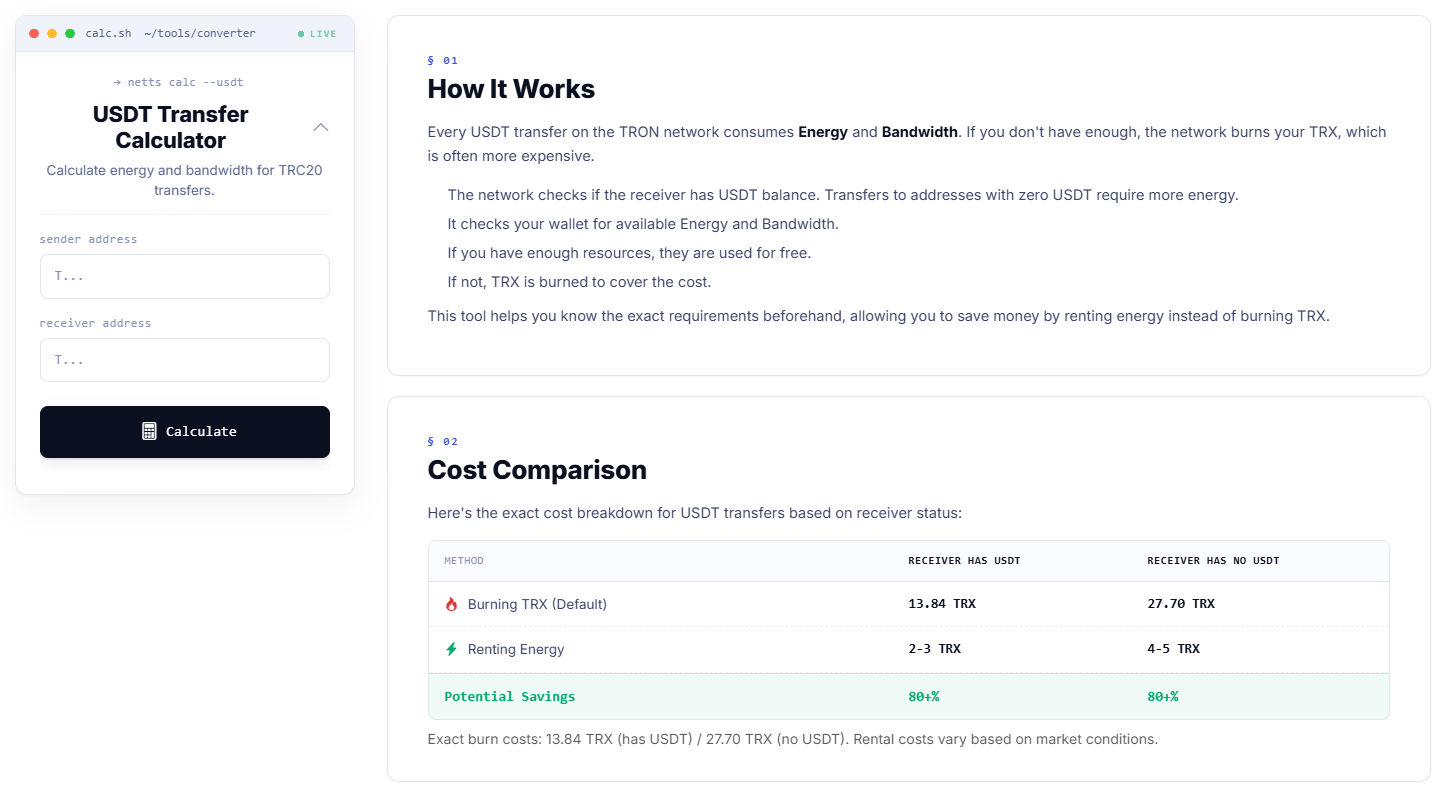
То же самое применимо к ситуации с USDT и стейблкоинами в целом. Как бы сильно пользователи по всему миру ни хотели перемещать средства между юрисдикциями без риска конфискации или слежки, большинство из них куда больше волнует стоимость самого перевода. Калькулятор переводов USDT от Netts — отличный инструмент, который рассчитывает комиссии за USDT перед отправкой, позволяя сравнить сжигание TRX с арендой Energy на различных шлюзах и найти самый выгодный вариант. Он помогает понять, как устроен перевод USDT в сети TRON, чтобы вы могли экономить на сжигании TRX; он подскажет, что отправка средств другу, способному принять 0 USDT, на самом деле может стоить дороже; поможет найти минимальные комиссии за перевод USDT, спланировать траты заранее и оценить стоимость транзакции TRC20 USDT без лишних догадок. Инструмент показывает, какие переводы USDT представляют собой недорогие, предсказуемые и безопасные способы взаимодействия с долларом, объясняя, что транзакции в сети TRON сжигают Energy и Bandwidth, и что аренда Energy зачастую обходится значительно дешевле стандартного сжигания. Bandwidth и Energy в сети TRON можно брать в аренду или покупать, что способствует более широкому распространению сети TRON за счет существенного снижения сетевых расходов, позволяя каждому совершать недорогие транзакции даже на небольшие суммы.