A Infiltração do KYC: Como as Criptos se Tornaram Aquilo que Juraram Substituir
A infiltração do KYC mostra como a promessa das criptomoedas de finanças sem permissão se transforma em escaneamentos de passaporte, triagem de carteiras e vigilância semelhante à dos bancos.
Também disponível em: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Conteúdo
Quando o Bitcoin surgiu, ele não era uma nova interface de banco. Ele não prometia um fluxo de cadastro melhor, um chatbot amigável ou um cartão de débito com cashback. Ele prometia liquidação sem permissão (permissionless settlement) - dinheiro que se move não por meio de bancos, processadores, cartões ou sistemas de DTC (Compensação de Transações Digitais) aprovados pelo Estado, mas através de um meio criptográfico descentralizado.
O mito de fundação das criptos centrava-se na liberdade: em parte verdade, em parte aspiração. O Bitcoin não era totalmente anônimo; oferecia apenas pseudoanonimato. Tinha um registro público - um recurso que, na prática, muitas vezes funcionava como um diferencial de privacidade. No entanto, a distância entre uma pessoa iniciando uma transação em um nó e o escaneamento do seu passaporte em um procedimento de KYC (Know Your Customer) de uma exchange era ampla o suficiente para proporcionar uma sensação de independência. Ninguém estava vinculado a uma conta bancária, a um cartão, a um aplicativo de processamento, a uma autoridade de controle de capitais ou a um custodiante governamental. As criptomoedas, em sua fase inicial, eram vistas como uma forma de contornar toda uma camada de infraestrutura financeira baseada em permissões.
Nos primórdios, a retórica da soberania estava por toda parte - not your keys, not your coins; seja seu próprio banco; o código é a lei; terceiros de confiança são vulnerabilidades de segurança. Tudo isso tinha certo romantismo - a sensação de algo fundamentalmente errado com o sistema (o capitalismo de vigilância patrocinado pelo Estado) e um mecanismo corretivo.
Então, as redes cripto começaram a acumular valor - um valor substancial, líquido e que chamava a atenção. As exchanges deixaram de ser pequenas e inconvenientes operadoras de balcão (OTC) e se tornaram infraestruturas financeiras essenciais. As stablecoins viraram trilhos de liquidação. Grandes complexos de finanças tradicionais entraram no espaço - fundos de venture capital, gestores de ativos, reguladores e especuladores de varejo. Estes últimos, muitas vezes, tinham pouco interesse em desintermediar qualquer coisa. Tudo o que queriam era um aplicativo, um token, um substituto para o dólar com UI/UX conveniente, alguma confiabilidade e um custodiante de confiança. Not your keys, not your coins era uma frase bonita, mas um minerador nigeriano sem conta bancária provavelmente tinha mais interesse em ter as chaves de outra pessoa protegendo as economias de sua vida.
Foi assim que as redes cripto foram expostas à longa pinça da infiltração do KYC (KYC creep). A camada de liquidação sem permissão não permaneceu livre de barreiras por muito tempo - começou a acumular atrito em suas bordas, transformando-se lentamente em um instrumento financeiro totalmente em conformidade com as regras de KYC.
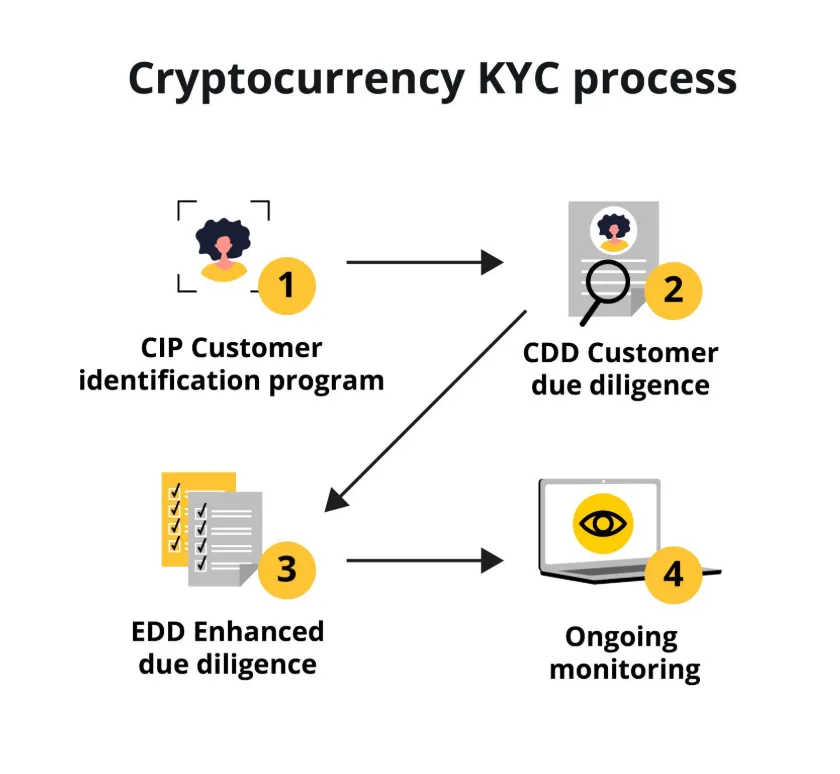
Os primeiros comprometimentos de privacidade das criptomoedas raramente vinham como decretos chocantes de desmonetização ou desativação. Chegavam na forma de melhorias convenientes - verificação de e-mail, vinculação de telefone, selfie com documento, comprovante de residência, origem dos fundos, formulários de beneficiários, triagem de carteiras - todos atritos normais de transação em qualquer relacionamento financeiro, desde a abertura de uma conta bancária até a verificação de usuário em uma exchange cripto. O usuário, talvez, nem se importava - afinal, ele não tinha nada a esconder. Ele só queria comprar algumas moedas, especular na valorização, mover suas stablecoins de uma carteira para outra sem ser bloqueado ou atrasado. Ele se acostumou com o avanço gradual do KYC - o acúmulo paulatino de dados transacionais de identificação pessoal, que, por sua vez, tornaram-se valiosos para agentes mal-intencionados.
A mesma ilusão do "não tenho nada a esconder" alimenta a infiltração do KYC nas criptos: o usuário convence a si mesmo e ao sistema de que é apenas mais um cliente de banco digital, alguém que paga taxas, mas aproveita rendimentos maiores em seus depósitos de stablecoins. No entanto, mesmo quando o custodiante de cripto lhe concede maior autonomia financeira, ele discretamente vincula sua conta a uma lista cada vez maior de identificadores pessoais e históricos de transações, todos os quais podem ser úteis quando as autoridades federais investigam pagamentos de ransomware, esquemas de lavagem de dinheiro ou financiamento de terrorismo de Estado.
Quando a Lei Encontrou o Ledger
Os primeiros pontos de pressão para o avanço do KYC não surgiram do nada. Eles responderam ao forte desejo dos primeiros adeptos do bitcoin de desintermediar o máximo possível de camadas da infraestrutura financeira. Inadvertidamente, o BTC e as redes cripto se tornaram plataformas de liquidação multiuso - para remessas, compras na dark web, sites de apostas, pagamentos de ransomware, evasão fiscal offshore e transações cotidianas. A má reputação era parcialmente merecida - a Silk Road 2.0, o mercado da dark web fechado em 2013, era, em parte, movimentado com bitcoins.
No entanto, as autoridades levaram apenas alguns anos para perceber que bitcoins eram, de fato, dinheiro. As bases de usuários de moedas virtuais estavam crescendo e se diversificando - e isso significava riscos à segurança nacional e à integridade financeira. Em 2013, as diretrizes da FinCEN formalizaram algumas restrições para administradores de carteiras e exchanges de moedas virtuais. Embora os usuários não fossem categorizados como MSBs (Empresas de Serviços Monetários), seus administradores tinham que lidar com maiores obrigações de conformidade de KYC e antilavagem de dinheiro (AML). Em outras palavras, a lei reconheceu a possibilidade de que as carteiras de bitcoin pudessem ser usadas para lavagem de dinheiro e financiamento ilícito do terrorismo, assim como a moeda tradicional.
A orientação não matou a indústria cripto; na verdade, acelerou seu crescimento e institucionalização. Apenas remodelou a separação entre a blockchain sem permissão e as exchanges centralizadas de cripto que atendiam a usuários reais. Estas últimas eram, em muitos aspectos, semelhantes às instituições financeiras tradicionais: precisavam passar por verificações de sigilo bancário, ter programas adequados de AML/CFT (combate ao financiamento do terrorismo), registrar-se como MSBs na FinCEN e assim por diante.
A mesma dinâmica operava em Nova York, onde as empresas cripto passaram a ser obrigadas a obter uma BitLicense em 2015. Os requisitos foram vistos como excessivamente onerosos por muitos no setor, e algumas empresas (por exemplo, a Bitstamp) deixaram o estado. Na prática, no entanto, as empresas cripto se acostumaram com a ideia de funcionar como entidades financeiras regulamentadas. A indústria sobreviveu e se transformou: as empresas aprenderam a lidar com exigências crescentes de identificação de clientes e vigilância de transações.
O exemplo mais proeminente de pressão sobre a privacidade veio na forma da intimação do IRS à Coinbase em 2016. A Receita Federal dos EUA (IRS) exigiu que a Coinbase divulgasse informações sobre todos os residentes norte-americanos que haviam realizado transações em bitcoin nos anos anteriores. A Coinbase resistiu ao pedido, e o escopo da intimação inicial foi reduzido em 2017, quando o tribunal ordenou que a Coinbase fornecesse informações sobre um subconjunto de contribuintes que haviam usado seu serviço.
O caso Coinbase ilustra um aspecto essencial do avanço gradual sobre a privacidade - ele geralmente chega sob o disfarce de uma intimação de terceiros e não de uma ordem governamental direta. No longo prazo, o caso permitiu que o governo estabelecesse uma ligação crítica entre carteiras pseudônimas e pessoas do mundo real. A partir desse ponto, o potencial anonimizador da blockchain foi significativamente reduzido, já que a exchange possuía as informações pessoais de seus usuários.
Com efeito, o caso Coinbase marcou o início do fim da privacidade nas criptomoedas. A intimação do IRS funcionou como um choque no sistema, após o qual as redes cripto se tornaram significativamente mais transparentes para as agências governamentais. Pode-se dizer que a descentralização, a transparência e o anonimato das criptos foram significativamente comprometidos pelo fato de uma única exchange ter sido condenada por um tribunal a divulgar informações sobre seus usuários.
As autoridades também estão percebendo que as blockchains públicas são cofres permanentes de evidências. Um banco pode reter seu dinheiro, mas a blockchain registrará para sempre que você já o teve. Se uma carteira pertencia a um usuário anônimo, agora é potencialmente possível identificá-la analisando os endereços com os quais ela interagiu on-chain. Melhor ainda, se uma exchange de criptomoedas já tiver vinculado um desses endereços a uma pessoa física, provavelmente conseguirá identificar todos os outros endereços ligados a essa pessoa. Mais uma vez, a privacidade das transações cripto revela-se contextual e temporária.
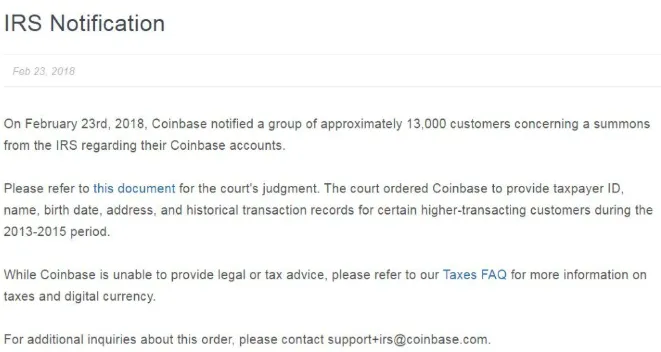
A intimação do IRS e a subsequente divulgação da Coinbase representam apenas uma alavanca de um aparato maior de infiltração do KYC. À medida que as moedas virtuais ganharam maior aceitação e popularidade, sua adoção tornou-se inextricavelmente ligada ao sistema financeiro tradicional. Foi assim que os requisitos de KYC passaram a ser aplicados às redes cripto - primeiro sob a forma de rastreamento de transações e triagem de carteiras e, posteriormente, como solicitações diretas de dados por parte de agências governamentais.
Pessoas sensatas podem discordar dos detalhes, argumentando que as concessões de privacidade nas criptos são justificadas pela necessidade de combater fraudes e a lavagem de dinheiro. Afinal, as redes cripto são frequentemente usadas para movimentar fundos ilícitos: pagamentos de ransomware, receitas do tráfico de drogas, financiamento do terrorismo e muito mais. Seria irresponsável por parte das infraestruturas financeiras, incluindo as exchanges de criptomoedas, ignorar esses riscos. Assim, é razoável esperar que requisitos de KYC sejam aplicados às transações cripto como uma forma de separar os fundos ilegítimos daqueles que não são.
A indústria de AML há muito lida com objeções semelhantes em relação ao sigilo bancário tradicional. Como se viu, quanto mais instrumentos estão disponíveis para rastrear fundos ilícitos, mais brechas aparecem para movimentá-los. Toda a estrutura de AML é uma resposta à inadequação percebida do sistema financeiro tradicional em combater a lavagem de dinheiro, o financiamento do terrorismo e outras formas de desvio de valor. Por analogia, pode-se imaginar a indústria cripto desenvolvendo tecnologias de KYC cada vez mais sofisticadas para combater criminosos focados em privacidade. Sob essa perspectiva, o atual avanço do KYC na conformidade cripto é apenas o começo.
A Máquina de Conformidade Ganha Memória
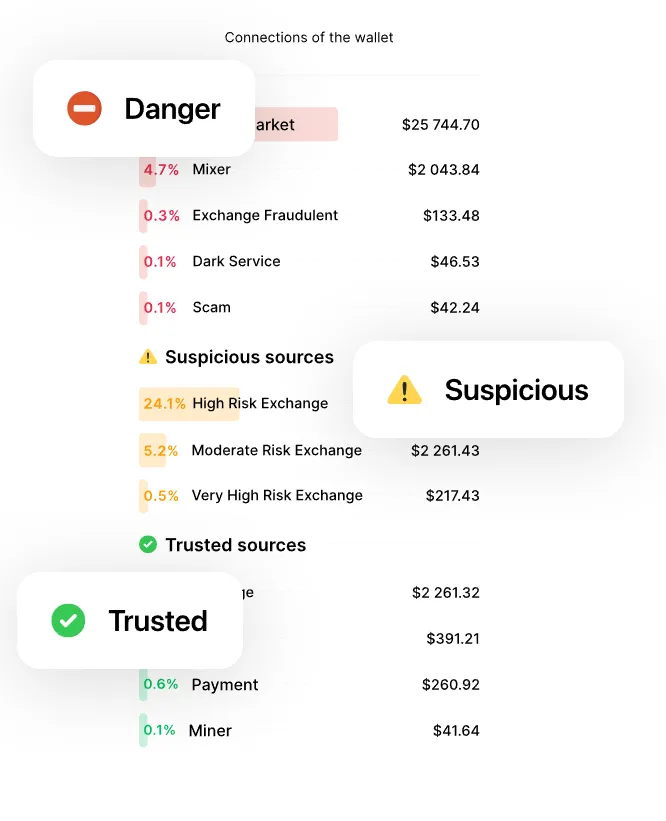
O estágio seguinte na eterna luta entre privacidade e regulação atende pelo nome de KYT: Know Your Transaction (Conheça Sua Transação). A indústria mudou dos protocolos de KYC (Know Your Customer) na abertura da conta para o monitoramento contínuo de transações, à medida que os responsáveis por AML (Antilavagem de Dinheiro) buscavam identificar e sinalizar fundos ilícitos. O foco do monitoramento de transações mudou: de verificar se uma determinada carteira pertencia a um terrorista para determinar se ela enviou ou recebeu pagamentos de endereços associados a golpes, mercados da dark web, domínios de ransomware, serviços de mixagem e outras entidades duvidosas on-chain.
Em grande medida, essa evolução foi motivada pelas recomendações do GAFI/FATF (Grupo de Ação Financeira Internacional) sobre ativos virtuais, finalizadas em 2019. Em resposta à crescente notoriedade de casos de uso ilícito de criptoativos, o FATF emitiu diretrizes atualizadas de AML/CFT (Combate ao Financiamento do Terrorismo) para prestadores de serviços de ativos virtuais (VASP). Mais notavelmente, a Travel Rule (Regra de Viagem) agora exige que os VASPs obtenham e compartilhem informações do originador e do beneficiário em transações internacionais com valores acima de determinado limite.
Com efeito, a indústria de criptomoedas despede-se com pesar da privacidade, já que o ônus da prova agora recai sobre o usuário, que deve demonstrar que sua carteira não está vinculada a nenhuma atividade ilícita. Ao mesmo tempo, várias jurisdições estão preparadas para impor uma supervisão ainda mais rigorosa. Por exemplo, o Regulamento de Transferência de Fundos da UE, que se tornou diretamente aplicável nos Estados-Membros em 2023, tem como alvo quaisquer transferências de criptoativos. Em conjunto com a Travel Rule, o regulamento MiCA (Markets in Crypto-Assets) da UE, que entra em vigor em 2024, imporá obrigações de licenciamento e supervisão aos prestadores de serviços de criptoativos. Na prática, para operar livremente no espaço econômico da UE, uma empresa de cripto precisará funcionar como um banco.
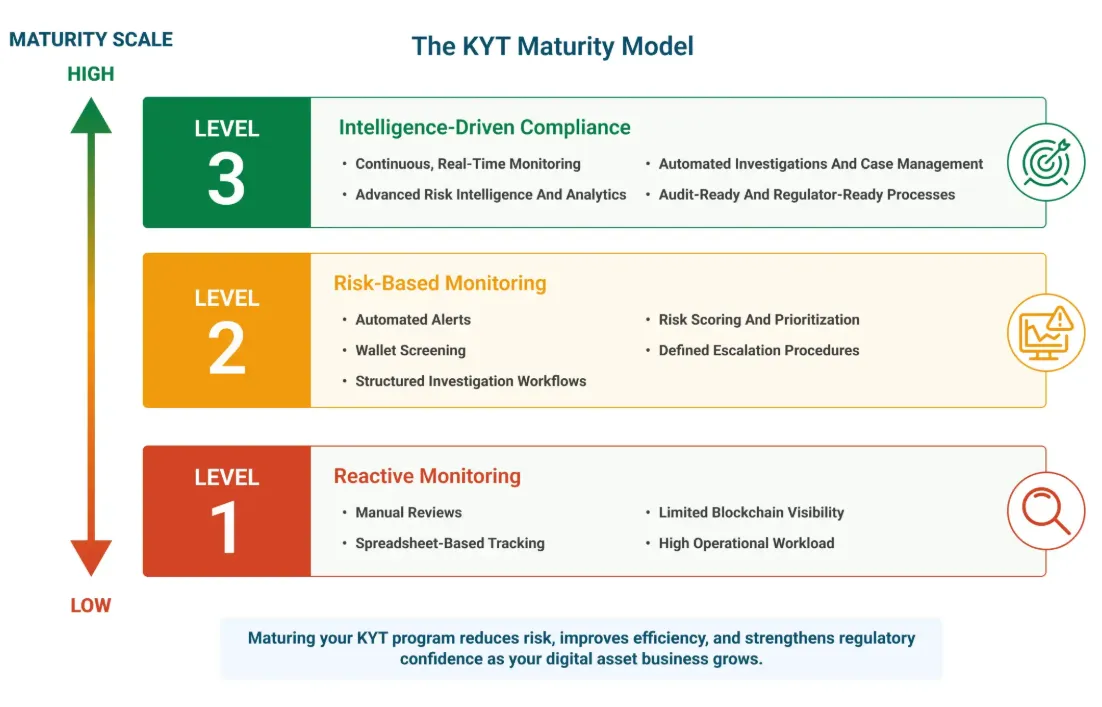
A forma mais recente da infiltração do KYC é simbolizada pela intensificação do monitoramento de transações e rastreamento de fundos ilícitos orientado por KYT. Ao primeiro sinal de atividade suspeita, as exchanges de criptomoedas utilizam softwares de conformidade de AML para escanear transações e atribuir pontuações de risco a endereços envolvidos em gastos na dark web, evasão de sanções e outras atividades proibidas. Como resultado, o saque de fundos pode ser temporariamente suspenso, um depósito rejeitado ou o saldo da conta colocado em retenção enquanto a equipe de compliance investiga.
Com efeito, o usuário de cripto agora espera o mesmo nível de privacidade que o cliente de um banco convencional, e pelo mesmo motivo: a infraestrutura de conformidade da exchange serve para manter os fundos ilícitos afastados. Ao mesmo tempo, o usuário que optou por participar de transações sem permissão e com total anonimato pode ser surpreendido, pois diversos aspectos de seu comportamento financeiro passam agora por um escrutínio redobrado. Nesse sentido, a devida diligência impulsionada pelo KYT espelha o paradigma das finanças tradicionais, onde as instituições financeiras empregam soluções de monitoramento de transações para sinalizar movimentações suspeitas de fundos. No fim das contas, a infraestrutura das exchanges cripto atende ao mesmo propósito: reduzir a exposição ao risco de lavagem de dinheiro.
Os usuários de exchanges de criptomoedas, nos níveis mais baixos da pilha do protocolo, enfrentam os mesmos riscos de privacidade que seus pares nas finanças tradicionais. Embora o sistema não seja nada simples, ele se resume às mesmas perguntas feitas ao cliente de um banco tradicional: quem é você e o que pretende fazer com o meu dinheiro?
O Incidente do Tornado Cash e a Lista Negra de Moedas de Privacidade
Em 2022, o Tornado Cash – um popular mixer de privacidade – foi alvo de sanções da OFAC (Office of Foreign Assets Control) que impuseram restrições significativas ao seu desenvolvimento e crescimento. Ao fazer isso, o Tesouro dos EUA efetivamente colocou em risco muitas iniciativas cripto focadas em privacidade, uma vez que a jurisdição norte-americana é, de longe, a mais influente na indústria de criptomoedas. As sanções ao Tornado Cash desencadearam um debate acalorado não apenas entre defensores da privacidade, mas também no público em geral, já que a própria ideia de privacidade financeira on-chain está longe de ser popular com o grande público.
De fato, a própria existência do Tornado Cash e de protocolos similares focados em privacidade entra em contradição direta com a postura do governo dos EUA em relação à regulação de criptomoedas. O litígio finalmente se encerrou em 2025, quando o Tesouro decidiu retirar o Tornado Cash da lista, com muitos na comunidade de privacidade interpretando o evento como uma aprovação tácita da OFAC a protocolos de smart contracts focados em privacidade.
Na realidade, o incidente do Tornado Cash serve como mais uma ilustração da erosão da privacidade. Nesse caso, os usuários de carteiras voltadas para privacidade foram os que mais sentiram o impacto da repressão. Ainda mais importante: as sanções ao Tornado Cash e a subsequente remoção de depósitos de privacy coins pelas exchanges servem como um lembrete contundente para a indústria cripto de que o anonimato é um privilégio concedido pela regulação, não um direito garantido por design. Sob esse aspecto, o incidente do Tornado Cash e a remoção contínua de privacy coins das plataformas são dois lados da mesma moeda. À medida que carteiras focadas em privacidade e protocolos coinjoin se tornam cada vez mais difíceis de usar, até mesmo os indivíduos mais preocupados com privacidade são submetidos a um escrutínio intensificado pelas exchanges de criptomoedas.
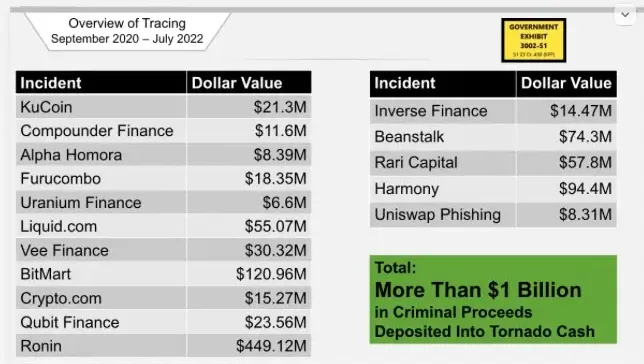
Além disso, o incidente do Tornado Cash serve como um lembrete sério para as empresas de cripto de que os casos de uso para privacy coins são incompatíveis com o regime atual de KYC/AML. Em resposta às sanções do Tornado Cash, várias exchanges colocaram moedas de privacidade em listas negras, tornando seus depósitos e saques difíceis ou até impossíveis. Remoções e restrições semelhantes foram aplicadas a carteiras focadas em privacidade e a outras ferramentas de preservação do anonimato.
O Acordo da Binance e as Remoções de Privacy Coins
O acordo multibilionário da Binance com o governo dos EUA referente a violações de AML e de sanções serve como um alerta para todo o ecossistema cripto. Notavelmente, o fundador da Binance declarou-se culpado de facilitar atividades financeiras ilícitas, enquanto a própria empresa enfrenta multas proibitivas e escrutínio rigoroso de AML nos próximos anos. Com efeito, a expansão acelerada da exchange de criptomoedas, que dependia fortemente de protocolos brandos de KYC/AML, cobrou um preço alto. Da mesma forma, a história de outras redes cripto está repleta de controvérsias relacionadas a KYC decorrentes da disposição das empresas em crescer a qualquer custo.
No fim das contas, o escaneamento facial tornou-se normal. O comprovante de residência tornou-se normal. A pergunta sobre por que recebi os fundos tornou-se normal. A análise de pontuação de risco tornou-se normal. Tudo o que antes teria chocado um early adopter como uma intrusão indevida de KYC é agora parte rotineira da experiência do usuário em uma exchange. Usuários que antes hesitavam diante de um pedido de KYC por parte de uma empresa de cripto agora têm muito menos probabilidade de contestar, tendo aceitado o KYC como uma condição de participação no sistema.
A Ideologia que Perdeu para a Conveniência
Deveria ter havido uma revolta, pelo menos entre os usuários mais ideológicos. Na verdade, não houve. Alguns optaram por sair - migraram para a autocustódia, exchanges descentralizadas, privacy coins, protocolos coinjoin, negociações peer-to-peer, plataformas sem KYC -, mas foram a minoria. A maioria simplesmente acatou, enviando seus documentos para qualquer carteira solicitada pela exchange e seguindo em frente. Em grande parte, foi porque eles nunca desejaram os recursos que a desintermediação das criptos prometia.
Reiterando: não foi a vigilância estatal, mas a falta de rendimento que convenceu as pessoas a migrarem para as stablecoins. Não foi o controle político que motivou as pessoas a usarem cripto; foi a oportunidade de especular. Foi a possibilidade de um minerador individual transformar alguns milhares de dólares em um lucro multimilionário de saída. Foi a promessa de serviços bancários sem permissão para os desbancarizados, e não as fantasias anarcocapitalistas de descentralização total. Os usuários se importavam com o sistema na medida em que ele atendia aos seus interesses. Sendo assim, estavam dispostos a abrir mão de seus ideais libertários em favor da conveniência, segurança e melhores rendimentos.
Isso não é diminuir suas escolhas - se algo, é reconhecê-las como humanas. As pessoas não querem passar a vida tentando escapar da vigilância estatal; querem que seu salário em stablecoins seja realmente estável. Querem pagar o aluguel, não lavar dinheiro. Querem que o depósito em USD do freelancer seja processado, e não roubado. Querem o investimento na casa da família protegido, não fraudado. Então, quando surge a escolha entre uma carteira de autocustódia e uma exchange adepta ao KYC, a última tem pouca dificuldade em conquistar o usuário médio. E o usuário continua usando essa exchange - sem saber o que mais o aguarda. O KYC é apenas a porta de entrada: a exchange detém suas informações pessoais e pode usá-las para fazê-lo pagar mais.
É aqui que a ingenuidade do "não tenho nada a esconder" encontra a realidade prática do rastro deixado pelas informações pessoais. O anonimato é bom, mas tem seus custos. Um usuário que apenas deseja comprar, vender ou manter stablecoins pode legitimamente acreditar que sua transação não deveria ser submetida ao mesmo rigor de KYC aplicado à transferência cripto de um oligarca.
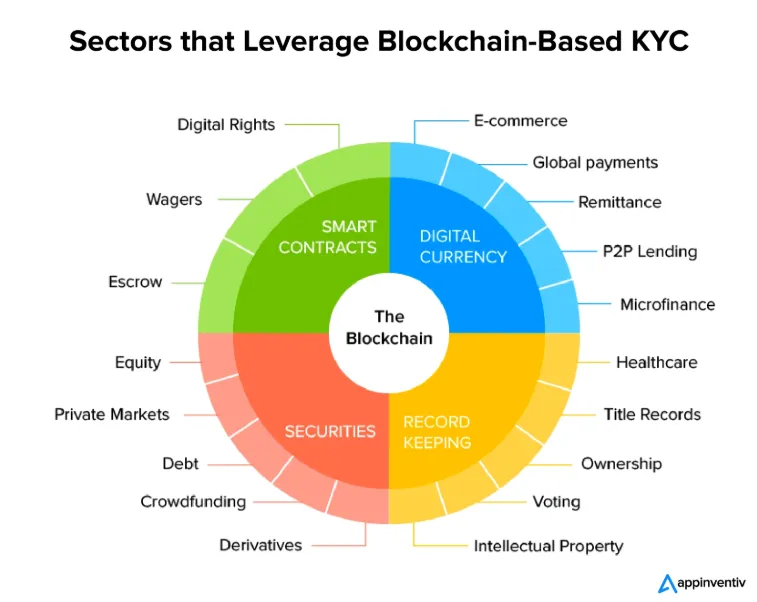
Esse usuário estaria certo, na medida em que nada o impede de escolher outra exchange: uma que não tenha obrigações de KYC, KYT ou AML. Na realidade, contudo, ele muitas vezes tem pouca escolha no assunto: valoriza estabilidade e conveniência, e as outras opções não oferecem nenhuma das duas. Sendo assim, ele se submete às verificações de KYC, acreditando ser apenas mais um cliente de banco. Ele não leva em conta o fato de que o equivalente a uma varredura de KYC para um cliente de banco é muito menos invasivo.
"Não tenho nada a esconder" é um argumento razoável no vácuo das opções, mas deixa de sê-lo quando as alternativas são eliminadas. O usuário não sabe que sua conveniência tem um preço. Tem pouco interesse em pagar esse preço e menos interesse ainda em compreendê-lo.
Falsos positivos são um problema, obviamente - o usuário tem sua conta bloqueada porque suas stablecoins passaram por um mixer, um site de apostas, uma exchange invadida, um endereço sancionado ou uma carteira listada pela OFAC. Às vezes a culpa é do usuário, às vezes não. Em qualquer um dos casos, a moeda torna-se um passivo, não um ativo: seu histórico on-chain é uma ameaça à subsistência financeira do indivíduo. Ele se torna consciente, mesmo que vagamente, dos custos cobrados pela conveniência. Apesar disso, os casos atípicos continuam sendo exceções: seus problemas são incômodos, mas gerenciáveis dentro do sistema mais amplo.
O que Significa a Liberdade Após a Adoção em Massa
Há uma pergunta fundamentalmente triste no cerne deste texto. De que serve uma moeda anti-establishment, anticonformista e focada na liberdade que discretamente se transforma no mesmo de sempre, apenas com uma camada de blockchain por cima? Onde está a liberdade quando todas as portas exigem identificação, todas as grandes exchanges realizam checagens de AML, stablecoins podem congelar contas, toda carteira possui uma pontuação de risco e toda ferramenta de privacidade é classificada como ilegítima?
Isso não deveria importar. A adoção de cripto por todos é ótima se for por escolha - mas há concessões consideráveis a serem feitas enquanto a privacidade padrão for comprometida por concepção. As criptomoedas são muito melhores do que as finanças tradicionais em quase todos os pontos de captura de valor, mas os usuários que desejam viver em uma economia cripto permissiva estão, implicitamente, aceitando termos piores do que receberiam em outros lugares. Isso é normal - todos nós usamos cripto por razões diferentes -, mas quando se trata dos fundamentos da soberania financeira, ninguém provavelmente reivindicará o que deseja se não estiver ciente do que já tem.
Comprar bitcoin em uma exchange com KYC não é liberdade financeira. Liquidar USDT em uma exchange sob custódia não é dinheiro digital sem permissão. Passar por uma verificação de AML para depositar stablecoins em yield farming de DeFi não torna o usuário especial, nem iluminado, nem uma daquelas pessoas que entenderam cripto desde o início - isso faz dele alguém que obteve permissão para participar, e provavelmente um excelente aluno no sistema de permissões.
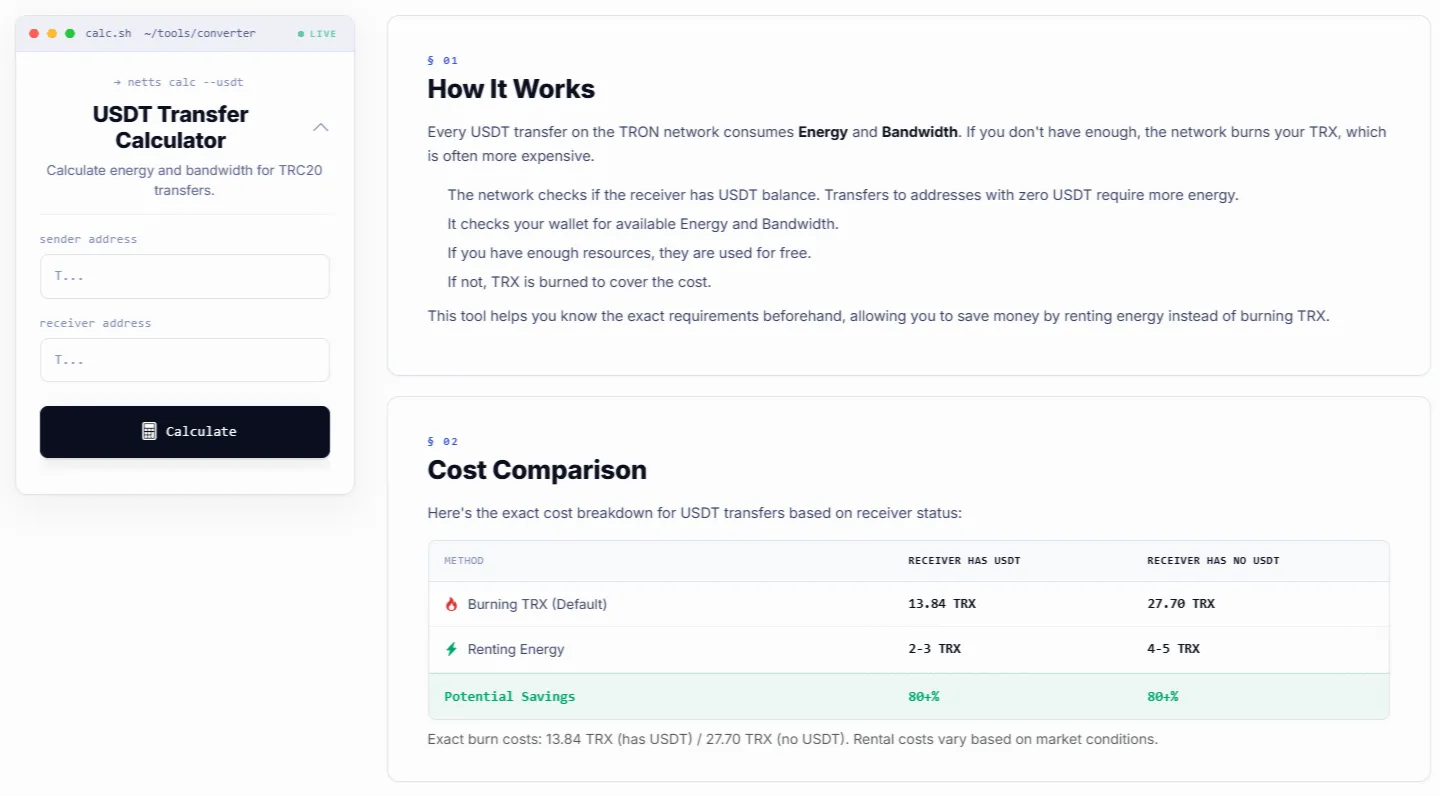
A mesma linha de raciocínio aplica-se ao estado do USDT e das stablecoins em geral. Por mais que usuários ao redor do mundo queiram movimentar recursos de uma jurisdição para outra sem riscos de confisco ou vigilância, a maior parte deles está muito mais preocupada com o custo para movimentar esse dinheiro. O Netts USDT Transfer Calculator é uma excelente ferramenta que calcula as taxas de USDT antes do envio, permitindo comparar a queima de TRX com o aluguel de Energy em diferentes gateways para identificar a opção mais em conta. Ele ajuda a compreender como funciona a transferência de USDT na rede TRON, para que você possa economizar na queima de TRX - indica que ter um contato pronto para receber 0 USDT pode, na verdade, custar mais; ajuda você a identificar as taxas de USDT mais baratas, planejar com antecedência; estimar as taxas de transferência de USDT TRC-20 sem ter de adivinhar o custo; aponta quais transferências de USDT representam formas econômicas, previsíveis e seguras de obter exposição ao dólar, ao mesmo tempo em que explica que as transferências na TRON consomem Energy e Bandwidth, e que alugar Energy pode ser bem mais barato que a opção padrão. A Bandwidth e a Energy da TRON podem ser alugadas ou compradas, viabilizando uma adoção mais ampla da rede TRON à medida que os custos de largura de banda são significativamente reduzidos, permitindo que qualquer pessoa faça transações acessíveis para quantias pequenas.