اثبات ذخایر (Proof of Reserves): نمایش حسابرسیشده یا اطمینان واقعی؟
اثبات ذخایر میتواند به کاربران کریپتو اطمینان خاطر دهد، اما اسنپشاتها، بدهیها، حسابرسان و انگیزههای صرافیها تعیین میکنند که «اثبات» واقعاً چه معنایی دارد.
زبانهای دیگر: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
فهرست مطالب
با باب آشنا شوید. باب یک فرد افراطی نیست. او عصرها وقتش را صرف توطئه علیه بانکها، ساخت سیستمهای اقتصادی جایگزین یا نقل قول از آرشیو ایمیلهای سایفرپانک در مهمانیهای شام نمیکند. او یک شغل خوب، یک وام مسکن و یک لپتاپ قدیمی دارد که نفسهای آخرش را میکشد. او هفتهای چند بار از سر کنجکاوی سری به تب صرافی کریپتوی خود میزند. بیتکوین، ETH، استیبلکوینهایش آنجا هستند؛ به علاوه توکنی که ساعت ۲ بامداد به دلیل بیخوابی خریده بود چون ظاهر جذابی داشت. همه چیز روی آن صفحه نمایش کوچک با تمام وزن اطمینانبخش ادعاهای پشت آن، حاضر و آماده است.
که البته از دیدگاه او، مشکل دقیقاً همینجاست. این داراییها دقیقاً کجا هستند؟ صرافی میگوید در حساب هستند. اعداد بهصورت آنی بهروزرسانی میشوند. لوگوها، اعشارها و نمودارها همگی وجود دارند. اما حق با باب است که به یاد داشته باشد یک عدد روی وبسایت، سکهای در کیف پول شخصی او نیست. او باید به صرافی اعتماد کند؛ شرکتی با سابقه بیعیبونقص از ورشکسته نشدن، تا داراییهایش را برای او نگه دارد.
سیستم مالی سنتی قرنها زمان داشته تا آیینها و سازوکارهایی ایجاد کند که این اعتماد را به نفع هر دو طرف جلب کند. بانکهای مرمرین، منشورهای حقوقی، نهادهای نظارتی، بیمه سپردهها، حمایت بانک مرکزی و گزارشهای سهماهه؛ همه به ایجاد هالهای از ثبات در امور مالی سنتی کمک میکنند. تصادفی نیست که باب به بانک خود اعتماد دارد، حتی اگر وقتی شعبه ساعت ۳ بعدازظهر تعطیل میشود غر بزند. جایگزینهای دیجیتال برای صرافی کریپتوی او فاقد این اعتبار درونی هستند. در بهترین حالت، آنها یک وبسایت دارند، یک موتور تطبیق سفارش، یک کیف پول سرد، و بنیانگذاری کاریزماتیک که در توییتر ادعا میکند همه داراییها کاملاً امن هستند و شرکت به هیچ وجه در لحظه واریز، وجوه را مخفیانه به کیف پول سیاه شرکتی دیگر منتقل نمیکند.
جایگاه اثبات ذخایر در کجاست
اثبات ذخایر (Proof of Reserves) تلاشی است برای رساندن همان سطح از امنیت و شفافیت به داراییهای کریپتو. به عبارت دیگر، باب تنها کسی نیست که میخواهد ادعایی را ببیند که توسط ذخایر واقعی پشتیبانی شده، حسابرسی شده و تأیید گردیده است. اثبات ذخایر مجموعه مشخصی از رویهها برای انجام دقیقاً همین کار است و در حالت ایدهآل، از طریق شفافیت و ضمانتهای رمزنگاریشده به مشتریان اطمینان میبخشد.
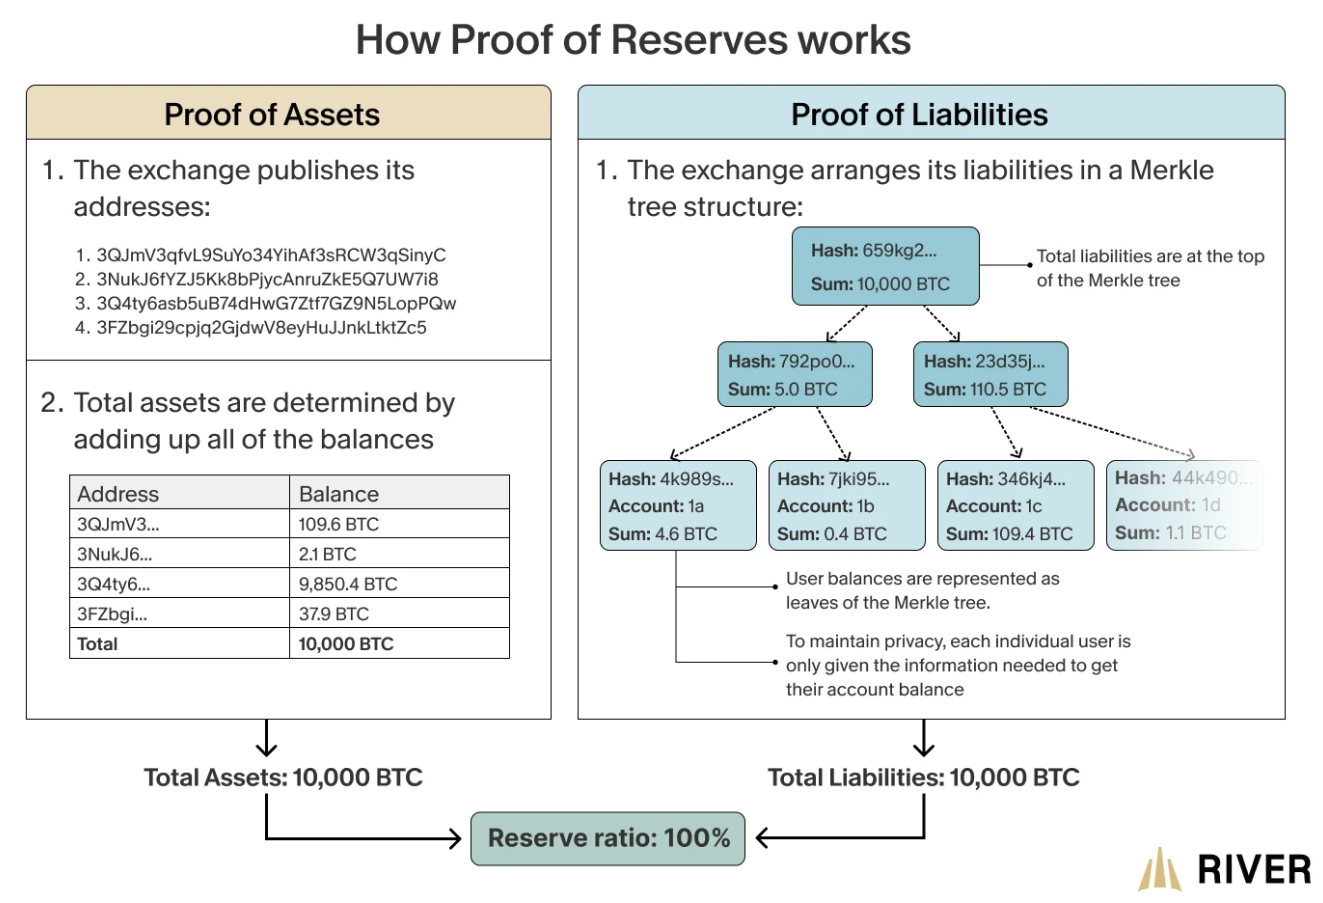
شاید باب وقتی بعد از یک رکود شدید و پرنوسان در بازار برای چک کردن دوباره حسابش میرود، از هیچیک از این موارد مطلع نباشد. برخی از همکارانش به دنبال شایعات دیروز، پرسوجو میکردند که آیا صرافی توان پرداخت بدهیهایش را دارد یا خیر. او صفحهای را میبیند که توسط خود صرافی منتشر شده و در آن آخرین وضعیت اثبات ذخایر خود را اعلام کرده است؛ صفحهای که نشان میدهد تمام سپردههای او ثبت و محاسبه شدهاند، همراه با دستورالعملهایی برای راستیآزمایی هر سپرده خاص. او دقیقتر نگاه میکند و میبیند که شماره حساب او به همراه کیف پولهای تمام مشتریان دیگر در یک درخت مرکل (Merkle tree) گنجانده شده است. عموم مردم میتوانند تأیید کنند که صرافی این سپردههای آنچین (روی زنجیره) را در کنترل دارد؛ با چند کلیک، باب میتواند ببیند که موجودی خاص او در آن درخت گنجانده شده است. در همین حال، یک شرکت تأییدیه مستقل وظیفه یافته تا مجدداً بررسی کند که آیا ذخایر صرافی واقعاً با ارقام موجود در این درخت مطابقت دارد یا خیر. در انتهای این فرآیند، بالاخره یک نفر باید واقعاً رمزارزهای موجود در آن آدرسها را بشمارد تا مطمئن شود که با بدهیهای ذکر شده در اسنپشات مطابقت دارد.
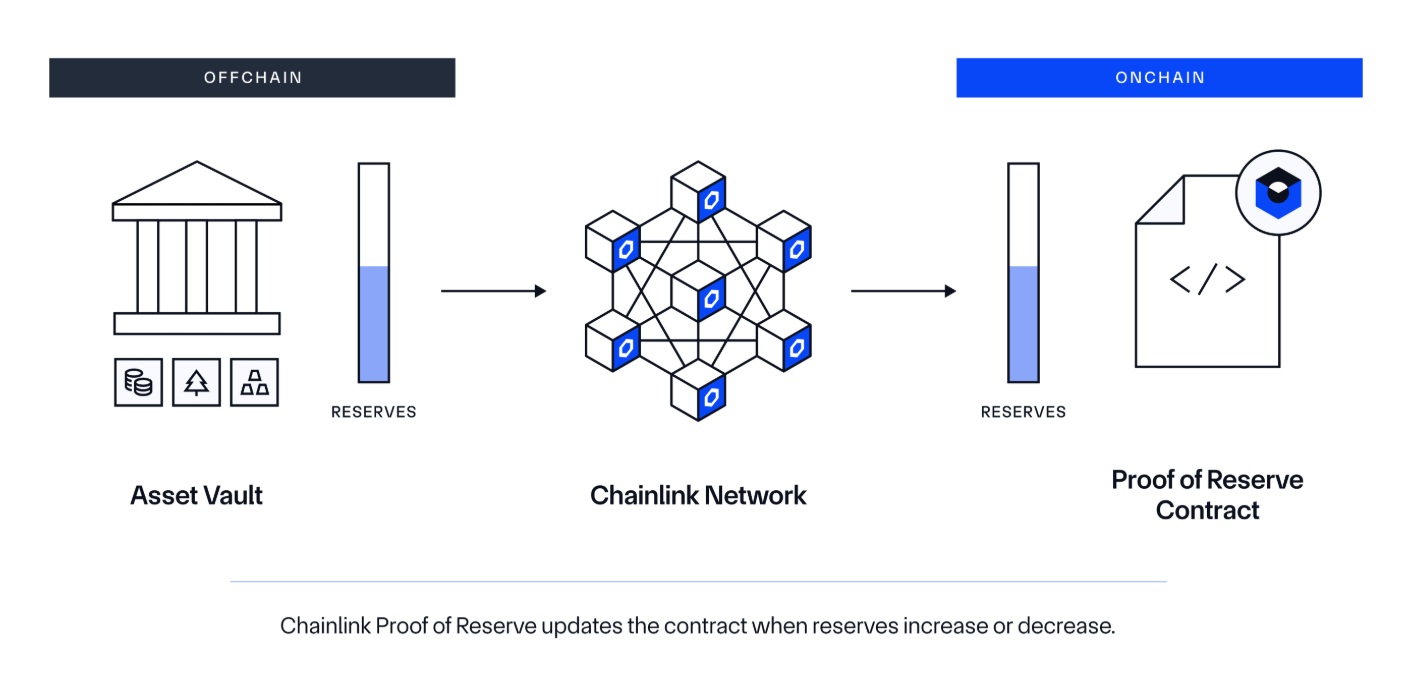
باب احساس آرامش خاطر میکند. او نه تنها میتواند تأیید کند که بهطور کلی سکههایش به حساب آمدهاند، بلکه میتواند خودش این فرآیند را طی کند. اثبات ذخایر به او این حس را میدهد که دیگر کورکورانه به صرافی اعتماد نمیکند؛ برخلاف اعتمادی که به یک بانک یا مؤسسه مالی سنتی دارد. خود ایده PoR — اینکه یک کسبوکار باید عملاً ثابت کند داراییهایش بدهیهایش را پوشش میدهند، آن هم بر اساس شرایط مشتری، نه شرایط شرکت — ایدهای بسیار جذاب است. این همان ارزش پیشنهادی برای کاربران نهایی است. اثبات حضانت داراییها برای PoR باید نسبتاً سرراست باشد، زیرا داراییها آنچین هستند. راستیآزمایی گنجاندن موجودی نیز میتواند با اثباتهای مرکل خودکار شود. این دقیقاً همان چیزی است که کریپتو را اساساً متفاوت و مسلماً در این کاربرد برتر میسازد.
در عین حال، جزئیات فنی تا حد زیادی برای او نامرئی است. او تا حدی به ریاضیات اعتماد دارد، اما بیش از هر چیز به وجود کلی این فرآیند اعتماد میکند. گفتن اینکه بدهیهای صرافی با ذخایرش پوشش داده شده یک چیز است، و اینکه بتوانید خودتان این را ببینید یا حداقل همراه با حسابرس مستقل روند را دنبال کنید، چیزی دیگر. بنابراین تعجبی ندارد که برجستهترین صرافیهای کریپتو با انتشار منظم گزارشهای PoR برای کاربران خود، در تلاشند تا بهعنوان نهادهایی قابل اعتماد شناخته شوند. برای مثال، Kraken به روال خود مبنی بر انتشار منظم ادعاهای ذخایر نگهداری شده توسط صرافی، از جمله تعداد داراییهای تحت پوشش مانند BTC، ETH، SOL، USDC، USDT، XRP و ADA، با ریشه درخت مرکل نمایانگر موجودی مشتریان و حسابرسی مستقل برای تأیید داراییهای آنچین ادامه داده است. از سوی دیگر، رویکرد Binance به PoR دامنه گستردهای از داراییها از جمله BTC، ETH، BUSD، USDT و موارد دیگر را پوشش میدهد، اما همچنین از اثباتهای دانشصفر (Zero-Knowledge) استفاده میکند تا به کاربران امکان دهد تأیید کنند که موجودی آنها بخشی از کل بدهیها است، بدون اینکه موجودی دیگران افشا شود. OKX و سایر صرافیها نیز اثبات ذخایر را به یک رکن دائمی در شیوههای شفافیت خود تبدیل کردهاند، از جمله اختصاص دادن صفحاتی کامل به این موضوع پس از فروپاشی FTX. همه اینها از این جهت مفید است که وقتی کار به جای باریک بکشد، کاربران میدانند که میتوانند در مورد داراییهایی که در ترازنامههای خود میبینند، سؤالات مشخصی بپرسند.
تغییر فرهنگ در صرافیهای کریپتو
بسیاری از افراد شفافیت را به عنوان یک ضرورت پذیرفتهاند. در روزهای اولیه اکوسیستم، به دلیل سرعت بالای نوآوری، میزان بالایی از عدم قطعیت تحمل میشد. ذخایر شبیه یک جزئیات به نظر میرسید؛ نکتهای جزئی که میشد بعدها با بلوغ صنعت حلوفصل شود. این طرز تفکر پس از سقوط چند بازیگر بزرگ که در ایجاد معیارهای پاسخگویی کافی ناکام مانده بودند، به چالش کشیده شد. امروزه، تعهد به اثباتهای منظم و دقیق ذخایر، بخشی جداییناپذیر از خدمات ارائهشده تلقی میشود. تنها کاربران نیستند که خواستار چنین اطلاعاتی هستند؛ قانونگذاران نیز برای آن فشار میآورند. به عنوان مثال، آخرین راهنماهای حسابداری در مورد امانتداری کریپتو در ایالات متحده، نشاندهنده تأکید فزاینده بر کفایت ذخایر، تأییدیهها و استفاده از داراییهای نقدشونده باکیفیت است. طرحهای پیشنهادی قانونی نیز لزوم تأییدیه ذخایری را مد نظر دارند که فراتر از اطمینانبخشی عمومی برود و اثباتهای رمزنگاریشده را هم برای داراییها و هم برای بدهیها در بر بگیرد.
مفهوم ذخایر به هیچ وجه جدید نیست؛ این مفهوم پیش از کریپتو و حتی اینترنتی که امروز میشناسیم وجود داشته است. در پایهایترین سطح، این یک اصل پذیرفتهشده است که به ازای هر دارایی ارزشمندی که فرد نزد یک مؤسسه — خواه بانک، خزانهداری یا صندوق بازار پول — به امانت میگذارد، آن مؤسسه باید دارایی با ارزشی تقریباً برابر را نزد خود نگه دارد تا توان پرداخت دیون خود را حفظ کند. این مفهومی شهودی است که به عنوان شالوده امور مالی مدرن عمل میکند. با این حال، در عمل، اجرای درست آن بسیار چالشبرانگیز است؛ تا حد زیادی به این دلیل که شامل نوعی استدلال دورانی میشود. چرا کسی باید در بانکی حساب باز کند یا از طریق یک کارگزاری سرمایهگذاری کند در صورتی که آن مؤسسه تنها معادل ارزش داراییهای سپردهگذاریشده توسط مشتری را به عنوان ذخیره نگه میدارد؟ زیرا از قضا، ذخایر قرار است به سپردهگذار اطمینان دهند که مؤسسه در زمان مراجعه مشتری برای برداشت داراییها همچنان پابرجا خواهد بود — که این امر بهویژه زمانی مهم است که مؤسسه قول نقدینگی بیشتری را نسبت به آنچه خود سپردهگذار میتواند فراهم کند، میدهد.
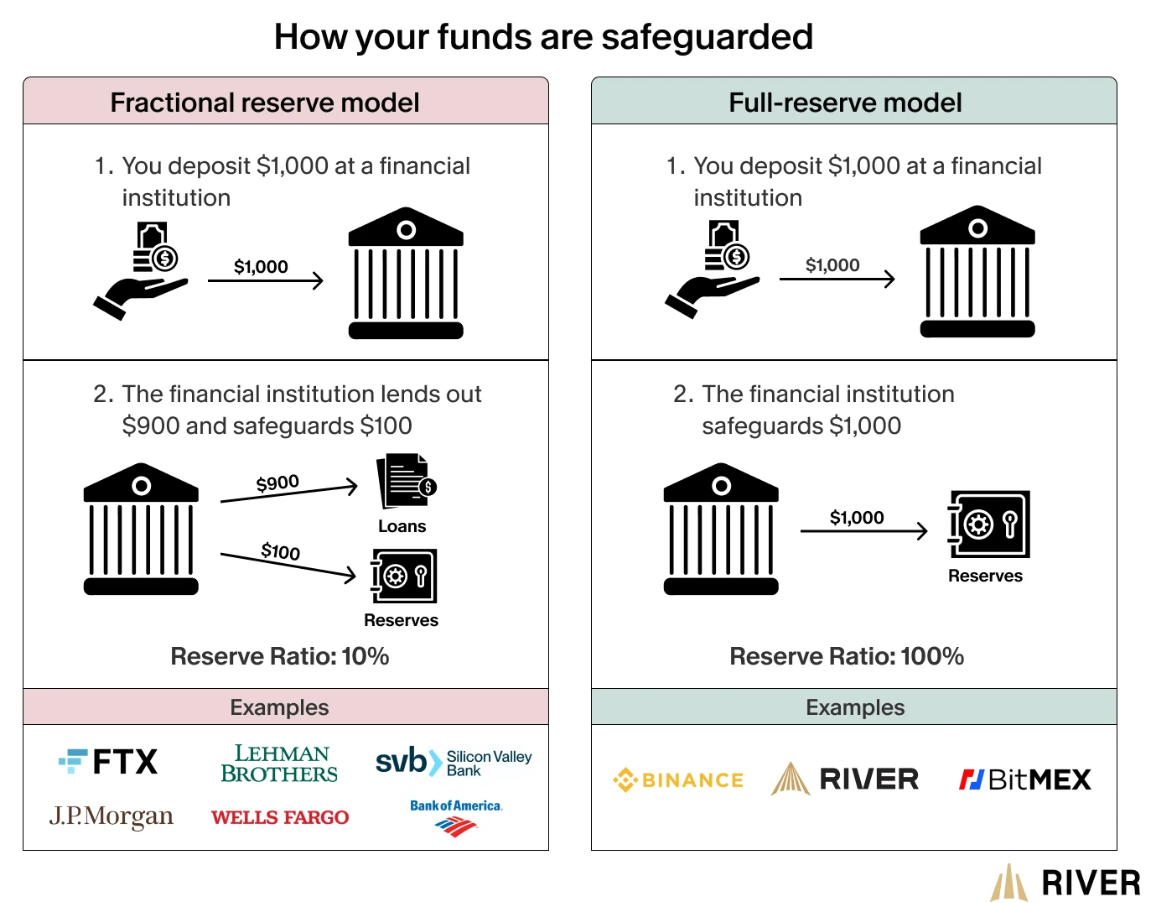
به همین دلیل است که سیستم بانکی اقدامات گوناگونی را برای تسهیل این فرآیند به کار میگیرد؛ بهویژه بانکداری ذخیره کسری که به بانکها اجازه میدهد بخشی از پول نقد سپردهگذاریشده را وام داده یا برای سرمایهگذاری استفاده کنند و در نتیجه سود خود را افزایش دهند. در عین حال، این سازوکار محیطی را ایجاد میکند که احتمال وقوع هجوم بانکی (bank run) در آن بسیار بیشتر است. الزامات ذخیره قانونی، نظارت بانک مرکزی، بیمه سپردهها، حسابرسی و قوانین کفایت سرمایه، همگی اقدامات تکمیلی هستند که برای جلوگیری از ایجاد وحشتی طراحی شدهاند که میتواند منجر به انسدادهای مالی و آسیبهای جانبی مرتبط با آن شود.
این الگو به شکلی غمانگیز قابل درک است. نهادی که مشتریان یا طرفدارانی را به خود جلب کرده، ادعا میکند که داراییهایی در اختیار دارد. مشتریان این ادعا را میپذیرند، زیرا به توجیه سپردههای بزرگتر کمک میکند، چون آن نهاد معتبر به نظر میرسید و چون نهاد مذکور به سادگی «بزرگتر از آن بود که ورشکست شود». سپردهگذاریها انجام میشود. هرچه مؤسسه بزرگتر شود، امنتر به نظر میرسد. و ناگهان معلوم میشود که داراییها چیزی کاملاً متفاوت بودهاند و بدهیها بزرگتر یا کمنقدینهتر از آن چیزی هستند که ادعا میشد.
به همین دلیل است که مردم اینقدر به ذخایر اهمیت میدهند، چه در کریپتو و چه در سایر حوزهها، حتی اگر تعریف دقیق آن را ندانند. مردم میخواهند بدانند که صرافی رمزارزهای آنها را دارد، صادرکننده استیبلکوین دلارهای آنها را حفظ کرده، پروتکل وامدهی وثیقهشان را در اختیار دارد و پل ارتباطی (Bridge) داراییهایشان را حفظ کرده است؛ اینکه وعده انتزاعی ثبت تأییدیههای تراکنش بهصورت آنلاین، واقعاً پایهای عینی و حقیقی در پشت خود دارد. متأسفانه، این سؤالی است که در کریپتو پاسخ روشنی پیدا کرده است. همان انگیزهها خود را نشان دادهاند، آن هم به روشهایی که فناوری نتوانسته جلوی آنها را بگیرد. نباید تعجبآور باشد که این فناوری راههای جدیدی را برای فریب دادن افراد توسط یکدیگر فراهم میکند، همانطور که امور مالی سنتی راههای نوینی را برای سوءاستفاده انسانها پیش پای آنها میگذارد.
صرافی FTX نمونه بارز این موضوع است. پیش از ورشکستگی و تحقیقات جنایی مرتبط با آن، FTX بهطور گسترده بهعنوان یک امانتدار قابل اعتماد برای داراییها شناخته میشد، با ارتباطاتی در وال استریت و کنگره آمریکا، افراد مشهوری که حاضر بودند محصولاتش را تبلیغ کنند و شرکتهای سرمایهگذاری ریسکپذیری که تمایل داشتند گسترش آن را تأمین مالی نمایند. هیچیک از اینها مانع از سقوط FTX نشد، اما به این معنی بود که هنگام آشکار شدن حقیقت، بسیاری از مشتریان و شرکا غافلگیر و شوکه شدند. این شرکت سالها رفتارهای پرخطری مانند ادغام و سوءاستفاده از وجوه مشتریان انجام میداد، در حالی که بدهیهایش روی کاغذ بسیار بیشتر از داراییهایش بود و ترازنامهای عمیقاً آشفته داشت. بازوی معاملاتی آن نیز آنطور که بر اساس اطلاعات عمومی در مورد FTX انتظار میرفت، توان مالی مناسبی نداشت.
این تنها شرکت کریپتویی لایه اول نبود که از این معضل رنج میبرد. شبکه سلسیوس (Celsius Network) به مشتریان قول بازدهی روی سپردههای کریپتویشان را میداد، که این امر واقعیت بدهیها و ریسک مرتبط با مدل تجاری آنها را پنهان میکرد. شرکتهای Voyager ،BlockFi و چندین وامدهنده کریپتویی دیگر دست به تخلفات مشابهی زدند و در عین حال نتوانستند شفافیتی را که همتایان سنتیتر آنها در خدمات مالی ارائه میدادند، فراهم کنند. در اصل، وقتی پای کریپتو در میان است، جملات «داراییهای شما نزد ما امن است» و «ما یک مدل کسبوکار پایدار برای بازپرداخت به شما داریم»، تا زمانی که افراد برای دسترسی به وجوه خود تلاش نکنند، اساساً عباراتی توخالی و غیرقابل تفکیک هستند.
اثبات چه چیزی را نشان میدهد
اثبات ذخایر ممکن است مانند یک سؤال مستقیم و یک پاسخ ساده به نظر برسد. با این حال، آنچه افراد اغلب نمیپرسند این است که چه چیزی به عنوان «اثبات» شناخته میشود؛ زیرا انتشار صرف فهرستی از آدرسهای کیف پول و ادعای اینکه آنها حاوی دارایی هستند، به خودی خود به سختی کفایت میکند. برای اینکه PoR واقعاً کارکرد خود را ایفا کند، این فرآیند باید داراییها را به بدهیها پیوند دهد؛ به همین دلیل است که شرکتی که قول میدهد ده میلیارد دلار ذخیره داشته باشد اما مخفیانه فقط پنج میلیارد دلار نگه میدارد، همچنان در حال انجام فعالیتهای متقلبانه است.
سادهترین راه برای یک امانتدار صادق کریپتو جهت اثبات اینکه درگیر فعالیتهای متقلبانه نیست، اجرای اثبات ذخایر با حسن نیت است. این معمولاً شامل مراحل زیر است: اسنپشات ذخیره، که معمولاً نمایانگر موجودی حساب تمام مشتریان در یک ارتفاع بلاک (block height) خاص است؛ ایجاد یک درخت مرکل یا طرح رمزنگاری مشابه، که عملاً تمام موجودیها به جز یکی را پنهان میکند و در عین حال ثابت میکند موجودیها منعکسکننده اسنپشات کلی هستند؛ و اطلاعات رمزنگاری تکمیلی که ثابت میکند شرکت داراییهای مورد ادعا را در اختیار دارد، که معمولاً با امضای پیامی از هر آدرس کیف پول در بلاکچین یا با استفاده از مکانیزم دیگری برای اثبات کنترل انجام میشود. سپس یک حسابرس یا یک نهاد مستقل دیگر موظف میشود تأیید کند که داراییهای موجود در کیف پولها با بدهیهای ارائهشده در اسنپشات مطابقت دارد؛ یعنی اساساً تأیید کند که شرکت داراییهای بیشتری نسبت به آنچه ادعا میکند ندارد و آنچه را که ادعا میکند واقعاً در اختیار دارد.
با راستیآزمایی اثبات ذخایر، باب میتواند تا حد معقولی مطمئن شود که بدهیهای او در نظر گرفته شده و اسنپشات داراییها بازتابدهنده آنهاست. او ممکن است بداند که حسابرس به دلیل دسترسیپذیری داراییها در تاریخ اسنپشات یا سایر محدودیتها فقط زیرمجموعهای از آنها را بررسی کرده است، اما باید بداند که یک حسابرس معتبر نباید ادعایی فراتر از آنچه واقعاً میتواند ببیند ارائه دهد. در همان زمان، باب باید بتواند اطمینان یابد که داراییهایش قطعاً در اسنپشات گنجانده شدهاند، خواه از طریق بررسی درخت مرکل یا در برخی موارد با دریافت یک یادداشت اختصاصی برای حساب خاص خود که این واقعیت را بدون افشای اطلاعات سایر مشتریان نشان میدهد. پیادهسازیهای پیشرفتهتر از فناوری اثبات دانشصفر برای نشان دادن این واقعیت با قطعیت ریاضی بالاتر استفاده میکنند.
محدودیتهای مرتبط با PoR سزاوار توجه هستند، چرا که اغلب منبع انتقادهای بیمورد قرار میگیرند. در سطح بنیادین، PoR یک گزاره در یک «نقطه زمانی خاص» است؛ به این معنی که یک حسابرس فقط میتواند وضعیت را در یک لحظه مشخص تأیید کند، نه قبل یا بعد از آن. این سازوکار بدهیهای خارج از زنجیره (آفچین) را به حساب نمیآورد؛ یعنی یک شرکت میتواند در روز اسنپشات وجوهی را قرض بگیرد و اندکی پس از آن در پرداخت آنها نکول کند. همچنین این فرآیند همیشه تفاوتهای ظریف در بدهیهای شرکت، مانند مشتقات، موقعیتهای مارجین، نهادهای وابسته یا سایر خطرات را به حساب نمیآورد. و در نهایت، اسنپشات وضعیتی از بدهیها را نیز نشان میدهد؛ به همین دلیل یک شرکت میتواند با وام گرفتن مبالغ صرفاً برای همان روز، واریز آنها به یک صرافی یا پردازشگر پرداخت برای دریافت پاداش و بازپرداخت وام قبل از اسنپشات بعدی، از اسنپشاتهای روزانه سوءاستفاده کند.
به همین دلیل است که جنجال پیرامون شرکت مزاز (Mazars) و تصمیم ناگهانی آنها مبنی بر توقف حسابرسی شرکتهای کریپتو در اواخر سال ۲۰۲۲، تا این حد برای این بحث اهمیت داشت. پس از سقوط FTX، مزاز نسخهای از اثبات ذخایر خود را برای Binance ،Crypto.com و KuCoin منتشر کرد، در حالی که همکاری خود را با شرکتهای کریپتو بهطور کلی متوقف ساخت. بر اساس بیانیه عمومی این شرکت، این تصمیم با توجه به اطلاعات نادرست پیرامون گزارشهای آنها اتخاذ شد؛ ادعایی که نادرستی آن قابل اثبات است. گزارشها تنها حاوی اطلاعاتی بودند که هر شرکتی طبق قرارداد مجاز به درج آنهاست، یعنی داراییها، بدهیها و میزان ریسکپذیری مرتبط. به طور خلاصه، افکار عمومی میخواست این شرکتها کاملاً ایمن باشند، اما آنها هیچ تفاوتی با سایر امانتداران نداشتند؛ به همین دلیل گزارشها فقط حاوی اطلاعاتی بودند که در دسترس همه کاربران کریپتو قرار داشت. منتقدان با بزرگنمایی ادعاهای مطرحشده توسط این گزارشها، به عموم مردم آسیب زدند و انتظارات غیرواقعی برای حسابرسیهای کریپتو ایجاد کردند.
یک حسابرس میتواند فریب بخورد و دیگران را نیز، چه عمداً یا غیرعمد، فریب دهد. این موضوع در صورتی رخ میدهد که اطلاعات محدودی در اختیار حسابرس قرار گیرد که نشاندهنده بدهیهای واقعی شرکت نباشد؛ اگر آنها بدون انجام بررسیهای لازم برای شناسایی بدهیهای خاص، نتایج کلی ارائه دهند؛ یا اگر به دلیل بررسی ناکافی، خطراتی را که شرکت متقبل میشود درک نکنند. یک حسابرس همچنین میتواند برای دروغ گفتن صریح انگیزه پیدا کند، چه به دلیل تضاد منافع یا دریافت رشوههای مستقیم؛ اگرچه وضعیت آخر برای شرکتهای حسابرسی مستقل نادر است. در بیشتر موارد، میتوان انتظار داشت که یک حسابرس اطمینانهای معقول اما محدودی ارائه دهد، ریسکهای سطحی را شناسایی کند و در چارچوب محدودیتهای قرارداد خود عمل نماید، بدون اینکه سعی کند اطمینانهای گستردهتر و تعمیمیافتهای را به عموم یا سرمایهگذاران ارائه دهد.
این امر این نوع همکاریها را حذف نمیکند و آنها را بیمعنی نمیسازد. آنها با تفکیک بازیگران متقلب از نهادهایی که سطوح مناسبی، هرچند محدود، از موشکافی را ارائه میدهند، نقش حیاتی ایفا میکنند. یک حسابرسی مناسب PoR که توسط شخص ثالث مستقل در فواصل منظم انجام شود و در آن بدهیها، مالکیت کیف پول و کنترل داراییها به صورت عمومی در بلاکچین قابل تأیید باشد، بسیار بهتر از نبود هرگونه حسابرسی است؛ زیرا هزینههای معناداری را برای بازیگران متقلبی که به دنبال سوءاستفاده از وجوه مشتریان هستند ایجاد میکند. با این حال، همان حسابرسی باید به عنوان یک اسنپشات از یک نقطه زمانی مشخص و با اطمینانی گسترده اما محدود درک شده و در بستر واقعی خود ارزیابی شود.
واقعیت این است که مؤثرترین فرآیندهای PoR که در حال حاضر ارائه میشوند، دقیقاً برای انجام همین کار طراحی شدهاند. آنها داراییها و بدهیها را به شیوهای قابل راستیآزمایی در بر میگیرند، این فرصت را برای مشتریان فراهم میکنند تا تأیید نمایند داراییهایشان در اسنپشات گنجانده شده است و به صورت منظم عمل میکنند تا کاربران بتوانند اطمینان حاصل کنند که وجوه آنها در تمام اوقات و نه فقط به صورت دورهای، ایمن است. آنها از شرکتهای حسابرسی مستقل استفاده میکنند، در مورد رویههای خود شفاف هستند و میتوانند در برابر موشکافیهای منطقی اشخاص ثالث تاب بیاورند. مهمتر از همه، آنها انتظارات روشنی را در مورد آنچه حسابرسی پوشش میدهد تعیین میکنند و تلاشی برای القا یا بیان مطالبی فراتر از آنچه در توان دارند، انجام نمیدهند. این فرآیندها در هماهنگی با یک محیط نظارتی عمل میکنند که محدودیتهای آنها را به رسمیت میشناسد؛ به همین دلیل استانداردهای حسابداری، قوانین امانتداری و دستورالعملهای تأییدیه ذخایر در سطوح محلی و بینالمللی در حال توسعه هستند. اثبات ذخایر یک معجون جادویی نیست، اما گامی معنادار به سوی شفافیت بیشتر است و صادرکنندگان استیبلکوین، صرافیها، پلتفرمهای وامدهی و سایر امانتداران کریپتو را به سمت عملکردی مسئولانهتر از همیشه هدایت میکند.
آنچه اثبات نمیتواند بگوید
تقلب در ذخایر، مانند درک توانگری مالی بر اساس مقیاس و شهرت، یک ضعف انسانی است. مکانیسمهای اعتمادسازی که در بالا ذکر شد مفید هستند، اما در نهایت ناکاملند و جنبههایی از حسابرسی وجود دارد که همیشه باید با درجه مناسبی از شک و تردید با آنها روبرو شد. به هر حال، اسنپشات PoR نمایشی دقیق و برنامهریزیشده از واقعیتها است؛ نمایشی که در پی متقاعد کردن مردم به برابری داراییها با بدهیها در حین پوشاندن خطرات است. از حسابرس همیشه باید انتظار داشت که این محدودیتها را برجسته کند و در مورد خطراتی که توسط حسابرسی برطرف نمیشوند، مانند تعهدات شخص ثالث، ریسک معاملات مشتقات یا توانایی شرکت در انجام تعهدات روزمرهاش، صادق باشد.
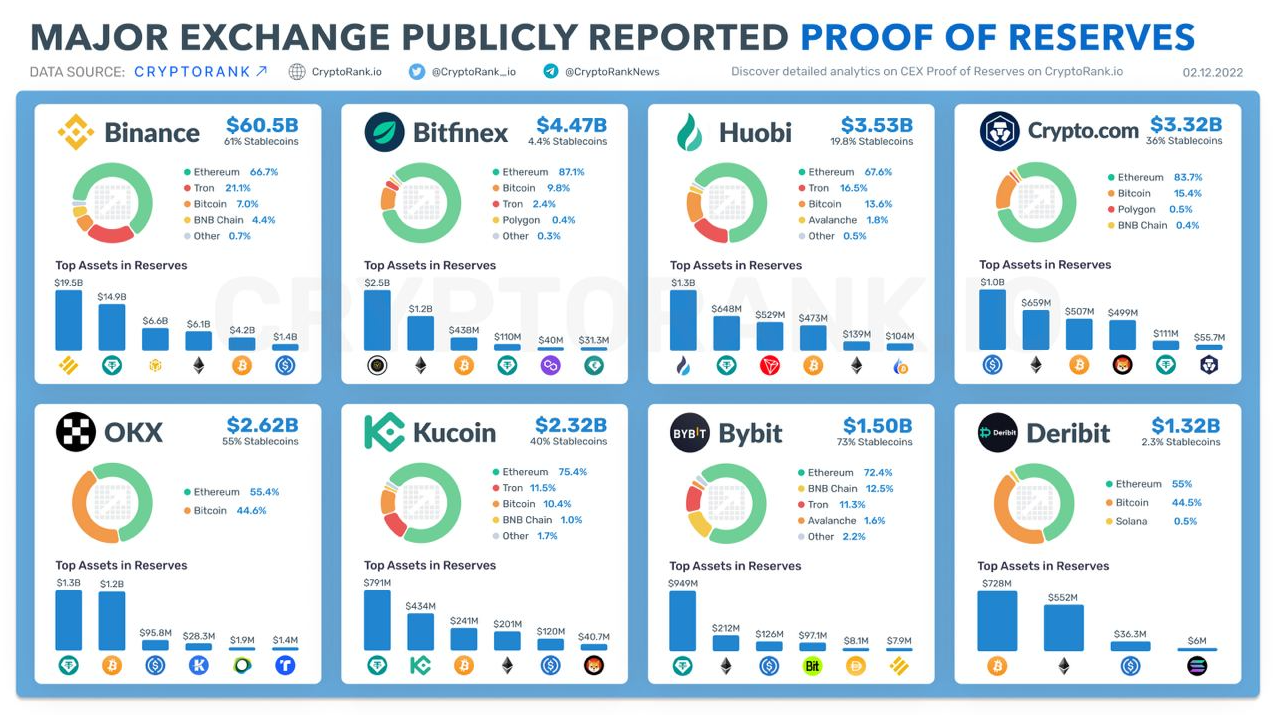
همین امر در مورد محدودیتهای خود حسابرس نیز صدق میکند. در بهترین حالت، یک شرکت حسابرسی مستقل میتواند اطمینانبخشی محدود و زمانبندیشدهای در مورد ادعاهای شرکت ارائه دهد. در بدترین حالت، یک حسابرس میتواند به دلیل بیکفایتی، سهلانگاری یا طمع، کاملاً در تقلب شرکت شریک جرم باشد.
وقتی نوبت به اثبات ذخایر میرسد، درک تفاوت بین آنچه این فرآیند میتواند بگوید و آنچه نمیتواند بگوید، بسیار حیاتی است. در سادهترین تعبیر، حسابرس PoR میتواند تأیید کند که داراییهای شرکت با بدهیهای توصیفشده مطابقت دارد و میتواند خطرات شناساییشده را گزارش کند. با این حال، حسابرس نمیتواند ارزیابی کند که آیا بدهیها به دقت نشاندهنده مسئولیتها و تعهدات شرکت در قبال عموم یا نهادهای وابسته به آن هستند یا خیر. حسابرس همچنین نمیتواند خطرات ناشی از عملیات روزمره شرکت یا خطراتی را که شرکت ضرورتی برای افشای آنها نمیبیند، ارزیابی کند.
این امر مسئولیتی را بر دوش باب میگذارد تا حسابرسی را با همین دید درک کند. اگر او در مورد شرایط قرارداد امانتداری گمراه شود، بعید است که حسابرس بتواند کمکی بکند. اگر وجوه باب مشمول یک کال مارجین (margin call) روزانه باشد که هرگز افشا نمیشود، او باید با آن وجوه طوری برخورد کند که گویی وام بدون وثیقهای است که به شرکت داده است. همین امر در مورد بدهیهایی که فراتر از داراییهای ذکرشده در اثبات ذخایر هستند نیز صادق است. اثبات ذخایر یک راهحل کامل نیست، بلکه یک عنصر ضروری در یک استراتژی مدیریت ریسک گستردهتر است و باید به عنوان چنین عنصری با آن رفتار شود.
اثبات ذخایر هم نمایانگر نوعی اطمینانبخشی و هم توهمی از اطمینان است. این امر به نوبه خود باید انتظارات باب را از امانتدارانی که چنین اثباتهایی را ارائه میدهند و همچنین مسئولیتهای او را به عنوان کاربر کریپتو شکل دهد. به زبان ساده، اگر او داراییهای خود را نزد نهادی میگذارد که PoR ارائه داده، آن امانتدار باید بتواند فراتر از محبوبیت، اعتبار ظاهری یا هیاهو عمل کند. باید بتواند نشان دهد که وجوه او در اسنپشات بدهیها گنجانده شده و او امکان تأیید این موضوع را دارد، و اینکه بخش داراییهای حسابرسی واقعاً حاوی دارایی است، نه بدهیهای پنهانشده توسط شرکت یا سایر تعهدات. یک حسابرس شایسته باید بتواند خطرات مرتبط با امانتدار را شناسایی کند و یک حسابرسی اثبات ذخایر مسئولانه باید به جای تلاش برای پنهان کردن یا جلوه دادن آنها به عنوان نقاط قوت، آن خطرات را با جزئیات کافی برجسته نماید.
خود امانتدار نیز باید محدودیتهای حسابرس را به رسمیت بشناسد. همانطور که هیچ حسابرسی نمیتواند در تمام زمینهها توانا یا کاملاً حقیقتگو باشد، اسنپشاتهای اثبات ذخایر نیز نمیتوانند اطمینان نامحدودی ارائه دهند. شرکت ارائهدهنده حسابرسی نمیتواند این محدودیتها را پنهان کند یا آنها را از دید عموم دور نگه دارد، زیرا انجام این کار در صورت آشکار شدن کاستیها در نهایت به اعتبار آنها آسیب خواهد زد. بنابراین، شفافیت باید اصل راهنما برای حسابرس و امانتدار در PoR باشد. حسابرس باید درک کند که اسنپشاتهای دارای تعهد محدود، اطمینان نامحدود به همراه ندارند. حسابرس و همچنین شرکتی که گزارش را صادر میکند، اگر میخواهند درجهای از اعتبار را حفظ کنند، باید در مورد محدودیتهای حسابرسی شفاف بوده و صادقانه عمل کنند.
مانند هر چیز دیگری در کریپتو، اثبات ذخایر نیز یک فرآیند است. این فرآیند نه نجاتبخش است و نه وعدهای پوچ، بلکه مجموعهای از اقدامات است که برای بالا بردن موانع ورود برای بازیگران متقلب و ارائه اطمینان معقول به بازیگران صادق، بدون اغراق در شواهد، طراحی شده است. بهترین کارایی آن زمانی به دست میآید که از حسابرسان مستقل استفاده کند، هر دو طرف ترازنامه را در بر بگیرد، محدودیتهای اثبات را برجسته کند، شامل تاریخهای راستیآزمایی دورهای باشد و از ضمانتهای رمزنگاریشده قوی بهره ببرد.
در نهایت، سؤال «اثبات در برابر ایمان» و نگرانیهای مربوط به آن، نه توسط خود اثبات، بلکه توسط افرادی که به آن تکیه میکنند پاسخ داده خواهد شد. واقعیت این است که باب نمیتواند نسبت به هیچ چیز اطمینان مطلق داشته باشد. با این حال، او میتواند اقدامات معقولی را برای مدیریت ریسک خود انجام دهد و این همان چیزی است که اثبات ذخایر را به ابزاری بسیار مهم تبدیل میکند. این یک راهحل کامل نیست، اما یک تکنیک حیاتی مدیریت ریسک است که به او امکان میدهد انتخابهای بهتری داشته باشد و احتمال مورد سوءاستفاده قرار گرفتن را کاهش دهد.
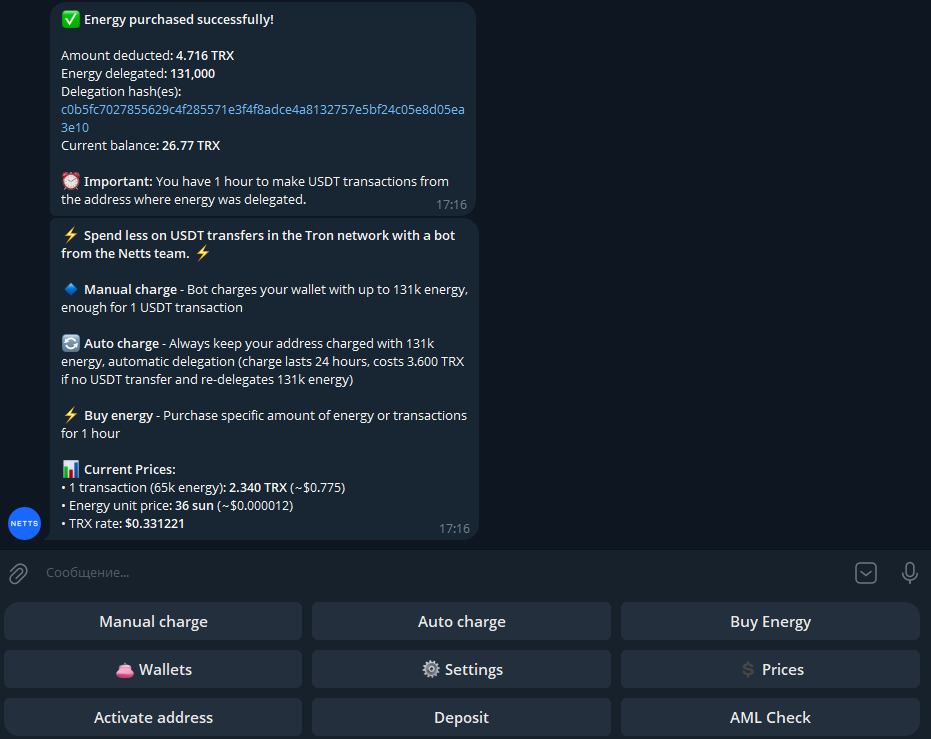
کاربرد عملی این توصیهها بهویژه در تراکنشهای معمول کریپتو، از جمله مرحلهای که اغلب نادیده گرفته میشود یعنی انتقال استیبلکوینها، حائز اهمیت است. ربات Netts Energy Charge Bot شارژ TRON Energy را امکانپذیر میسازد و گزینههای دستی یا خودکار افزایش TRON Energy را به همراه امکان در دسترس قرار دادن مقدار مشخصی Energy برای یک بازه تراکنش فراهم میکند؛ در نتیجه میتوانید به کاهش کارمزد در شبکه TRON دست یابید بدون آنکه نیاز باشد مقادیر زیادی TRX را بسوزانید؛ به عنوان مثال، اختصاص ۶۵,۰۰۰ Energy برای یک تراکنش با هزینهای معین بر هر واحد، انتقالهای مقرونبهصرفه در شبکه TRON را به عملیاتی قابل پیشبینی و منظم تبدیل میکند، به جای آنکه یک قمار دیگر بر پایه حدس و گمان باشد.