إثبات الاحتياطيات: مسرحية مدققة أم ضمان حقيقي؟
يمكن لإثبات الاحتياطيات طمأنة مستخدمي العملات المشفرة، لكن اللقطات الآنية والالتزامات والمدققين وحوافز منصات التداول تحدد مدى المعنى الحقيقي للإثبات.
لغات أخرى: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
المحتويات
تعرّف على بوب. بوب ليس شخصاً راديكالياً؛ فهو لا يقضي أمسياته متآمراً ضد البنوك، أو باحثاً عن بناء أنظمة اقتصادية بديلة، أو مستشهداً بأرشيف القوائم البريدية لحركة السايفربانك في حفلات العشاء. لديه وظيفة جيدة، وقرض عقاري، وجهاز كمبيوتر محمول يوشك على التعطل. يتفقد تبويب منصة العملات المشفرة الخاصة به بدافع الفضول غير المبرر بضع مرات أسبوعياً. هناك يجد عملات البيتكوين الخاصة به، وETH، وعملاته المستقرة - والرمز المميز الذي اشتراه لمجرد أن مظهره كان جيداً بينما لم يستطع النوم في الثانية صباحاً. كل شيء معروض على تلك الشاشة الصغيرة، مع كل الثقل المطمئن للمطالبات الكامنة وراءه.
وهذه هي المشكلة من وجهة نظره. أين يوجد كل هذا تحديداً؟ تقول المنصة إنه موجود هناك. وتتحدث البيانات لحظياً. وهناك شعارات ونقاط عشرية ورسوم بيانية. لكن بوب محق في تذكره بأن الرقم الظاهر على موقع الويب ليس عملة حقيقية في محفظته. يتعين عليه أن يثق في منصة التداول، وهي شركة ذات سجل لا غبار عليه في عدم الإفلاس، للاحتفاظ بأصوله نيابة عنه.
أما التمويل التقليدي فقد حظي بقرون لتطوير طقوس وإجراءات روتينية تستخلص هذه الثقة لمصلحة الطرفين معاً؛ فالمباني الرخامية للبنوك، والمواثيق القانونية، والجهات التنظيمية، وتأمين الودائع، ودعم البنوك المركزية، والتقارير الربع سنوية - كلها عوامل تساعد في بناء هالة من الاستقرار والديمومة حول التمويل الكلاسيكي. فليس من قبيل الصدفة أن يثق بوب في بنكه، حتى وإن تذمر حين يغلق الفرع أبوابه في الثالثة عصراً. في المقابل، تفتقر البدائل الرقمية لمنصات العملات المشفرة إلى هذه المصداقية المتأصلة. في أفضل الأحوال، يمتلكون موقعاً إلكترونياً، ومحرك مطابقة، ومحفظة باردة، ومؤسساً كاريزماتياً يؤكد على Twitter أن جميع الأصول في أمان تام، وأن الشركة لا تحول الأموال سراً بأي شكل من الأشكال إلى محفظة سوداء لشركة أخرى فور إيداعها.
موقع إثبات الاحتياطيات من المعادلة
يعد إثبات الاحتياطيات (Proof of Reserves) محاولة لتوفير هذا المستوى نفسه من الأمان والشفافية لأصول العملات المشفرة. وبعبارة أخرى، ليس بوب وحده من يريد رؤية مطالباته مدعومة باحتياطيات فعلية، ومدققة، ومتحقق منها. إن إثبات الاحتياطيات هو مجموعة محددة من الإجراءات المصممة للقيام بذلك بدقة، ولإعطاء العملاء الثقة عبر الشفافية والضمانات التشفيرية في أفضل سيناريو ممكن.
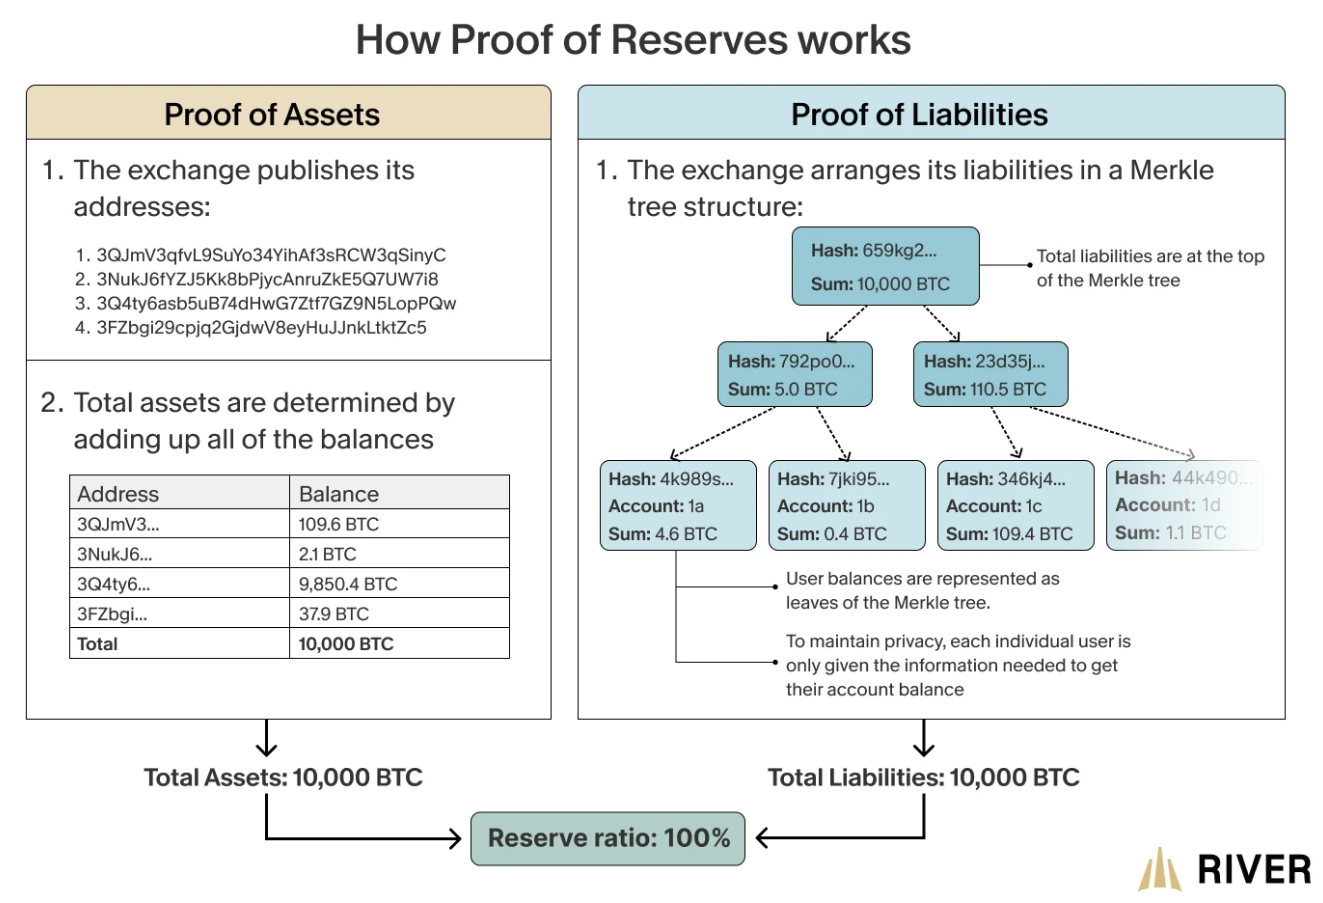
قد لا يعرف بوب أياً من هذا عندما يدخل لتفقد حسابه مرة أخرى بعد تراجع حاد ومتقلب في السوق. لقد كان بعض زملائه يتساءلون عما إذا كانت منصة التداول ذات ملاءة مالية، في أعقاب شائعات الأمس. فيجد صفحة نشرتها المنصة نفسها تعلن فيها عن أحدث إثبات للاحتياطيات لديها، حيث نشروا صفحة توضح أن جميع ودائعه محسوبة بدقة، إلى جانب إرشادات للتحقق من أي إيداع محدد. يدقق النظر، فيرى أن رقم حسابه قد أُدرج ضمن شجرة ميركل (Merkle tree) مع محافظ سائر العملاء الآخرين. يستطيع الجمهور التحقق من أن منصة التداول تسيطر بالفعل على هذه الودائع الموجودة على السلسلة (on-chain) - وببضع نقرات، يتأكد بوب من أن رصيده الخاص مشمول في تلك الشجرة. وفي الوقت نفسه، كُلفت شركة تأكيد مستقلة بإعادة التحقق مما إذا كانت احتياطيات المنصة تتطابق فعلياً مع الأرقام الواردة في هذه الشجرة. في مكان ما من هذه العملية، يجب على شخص ما إحصاء العملات المشفرة في تلك العناوين للتأكد من مطابقتها للالتزامات المدرجة في اللقطة الآنية (snapshot).
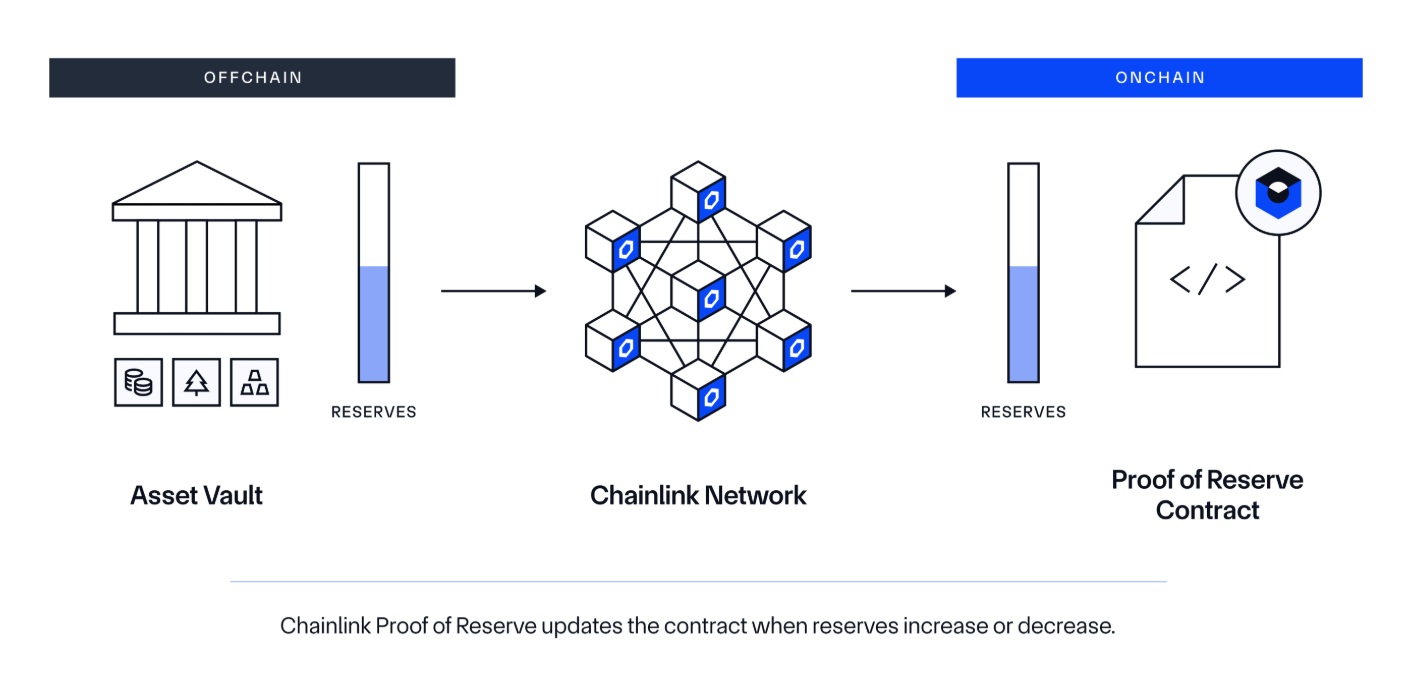
يشعر بوب الآن بالاطمئنان. فليس بإمكانه فقط التحقق من أن عملاته مسجلة بوجه عام، بل يمكنه خوض هذه العملية بنفسه. يجعله إثبات الاحتياطيات يشعر بأنه لا يمنح ثقته العمياء للمنصة، مقارنة بمنح الثقة لبنك أو مؤسسة مالية تقليدية. إن مجرد فكرة PoR - والتي تقتضي أن تثبت الشركة بالفعل أن أصولها تدعم التزاماتها، وفقاً لشروط العميل لا شروط الشركة - فكرة جذابة للغاية. وتلك هي القيمة المقترحة للمستخدمين النهائيين. إذ ينبغي أن يكون إثبات وصاية الأصول عبر PoR أمراً مباشراً إلى حد ما، نظراً لأن الأصول موجودة على السلسلة. كما يمكن أتمتة التحقق من التضمين باستخدام إثباتات ميركل. وهذا ما يجعل الكريبتو مختلفاً في جوهره وربما أفضل بكثير في حالة الاستخدام هذه.
في غضون ذلك، تظل التفاصيل التقنية مخفية عنه إلى حد كبير. فهو يثق بالرياضيات بدرجة ما، لكن جل ثقته ينبع من وجود هذه المنظومة برمتها. فالقول بأن التزامات المنصة مغطاة باحتياطياتها أمر، ورؤية ذلك بأم عينيك أو متابعة مدقق مستقل وهو يقوم بذلك أمر آخر تماماً. لذلك، ليس من المستغرب أن تتسابق كبرى منصات العملات المشفرة لتبدو جديرة بالثقة من خلال جعل تقارير PoR حدثاً دورياً منتظماً لمستخدميها. على سبيل المثال، واصلت منصة Kraken ممارستها المتمثلة في النشر الدوري لمطالبات الاحتياطيات المحتفظ بها، بما في ذلك عدد الأصول المغطاة مثل BTC وETH وSOL وUSDC وUSDT وXRP وADA، باستخدام جذر شجرة ميركل لتمثيل أرصدة العملاء مع تدقيق مستقل لتأكيد الأرصدة المحفوظة على السلسلة. من ناحية أخرى، يغطي نهج Binance لإثبات الاحتياطيات مجموعة واسعة من الأصول تشمل BTC وETH وBUSD وUSDT والمزيد، وتستخدم أيضاً إثباتات المعرفة الصفرية (zero-knowledge proofs) لتمكين المستخدمين من التحقق من أن أرصدتهم جزء من إجمالي الالتزامات دون الكشف عن تفاصيل كل الأرصدة. وقد جعلت OKX ومنصات أخرى من إثبات الاحتياطيات ركيزة أساسية لممارسات الشفافية، بما في ذلك تخصيص صفحات كاملة لهذا الموضوع في أعقاب انهيار منصة FTX. كل هذا يعد مفيداً، فعندما تشتد الأزمات، يعرف المستخدمون أن بإمكانهم طرح أسئلة محددة حول الأصول التي يرونها في ميزانياتهم العمومية.
تحول في ثقافة منصات تداول العملات المشفرة
بدأ الكثيرون يدركون أن الشفافية ضرورة حتمية. في الأيام الأولى للمنظومة، كان هناك تسامح مع عدم اليقين بسبب وتيرة الابتكار المتسارعة. وكانت الاحتياطيات تبدو كتفصيل ثانوي يمكن تسويته لاحقاً مع نضج الصناعة. غير أن هذا التفكير قد تعرض لضربة قوية بعد انهيار العديد من اللاعبين الكبار الذين فشلوا في وضع تدابير مساءلة ملائمة. واليوم، يُنظر إلى الالتزام بإثباتات احتياطيات دورية ومفصلة كجزء لا يتجزأ من الخدمة المقدمة. ولم يعد المستخدمون وحدهم من يطالبون بهذا النوع من المعلومات، بل باتت الجهات التنظيمية تضغط في الاتجاه نفسه أيضاً. فعلى سبيل المثال، تعكس أحدث التوجيهات المحاسبية بشأن حفظ الأصول المشفرة في الولايات المتحدة تأكيداً متزايداً على كفاية الاحتياطيات، والتصديقات، واستخدام الأصول السائلة عالية الجودة. كما تراعي المقترحات التشريعية الحاجة إلى تصديقات الاحتياطي التي تتجاوز مجرد التطمين العام لتشمل إثباتات تشفيرية لكل من الأصول والالتزامات معاً.
إن مفهوم الاحتياطيات ليس جديداً على الإطلاق؛ فهو يسبق العملات المشفرة والإنترنت كما نعرفهما. وفي أبسط مستوياته، هو إقرار بأنه مقابل كل أصل ذي قيمة يودعه شخص ما لدى مؤسسة ما - سواء كانت بنكاً أو خزينة أو صندوقاً من صناديق أسواق النقد - يجب على تلك المؤسسة الاحتفاظ بشيء ذي قيمة مساوية تقريباً للحفاظ على ملاءتها المالية. إنه مفهوم بديهي يشكل أساس التمويل الحديث. ومع ذلك، يتبين عملياً أنه من الصعب جداً تطبيقه بالشكل الصحيح، ويعود ذلك في جانب كبير منه إلى انطوائه على قدر معين من المنطق الدائري. فما الذي يدفع شخصاً لفتح حساب في بنك أو الاستثمار عبر وسيط إذا كانت تلك المؤسسة تحتفظ فقط باحتياطيات تعادل قيمة الأصول التي أودعها العميل؟ الإجابة الساخرة هي أن الاحتياطيات من المفترض أن تطمئن المودع بأن المؤسسة ستظل قائمة حين يأتي لسحب أصوله - وهو أمر بالغ الأهمية إذا كانت المؤسسة تعد بسيولة تفوق ما يمكن للمودع توفيره بمفرده.
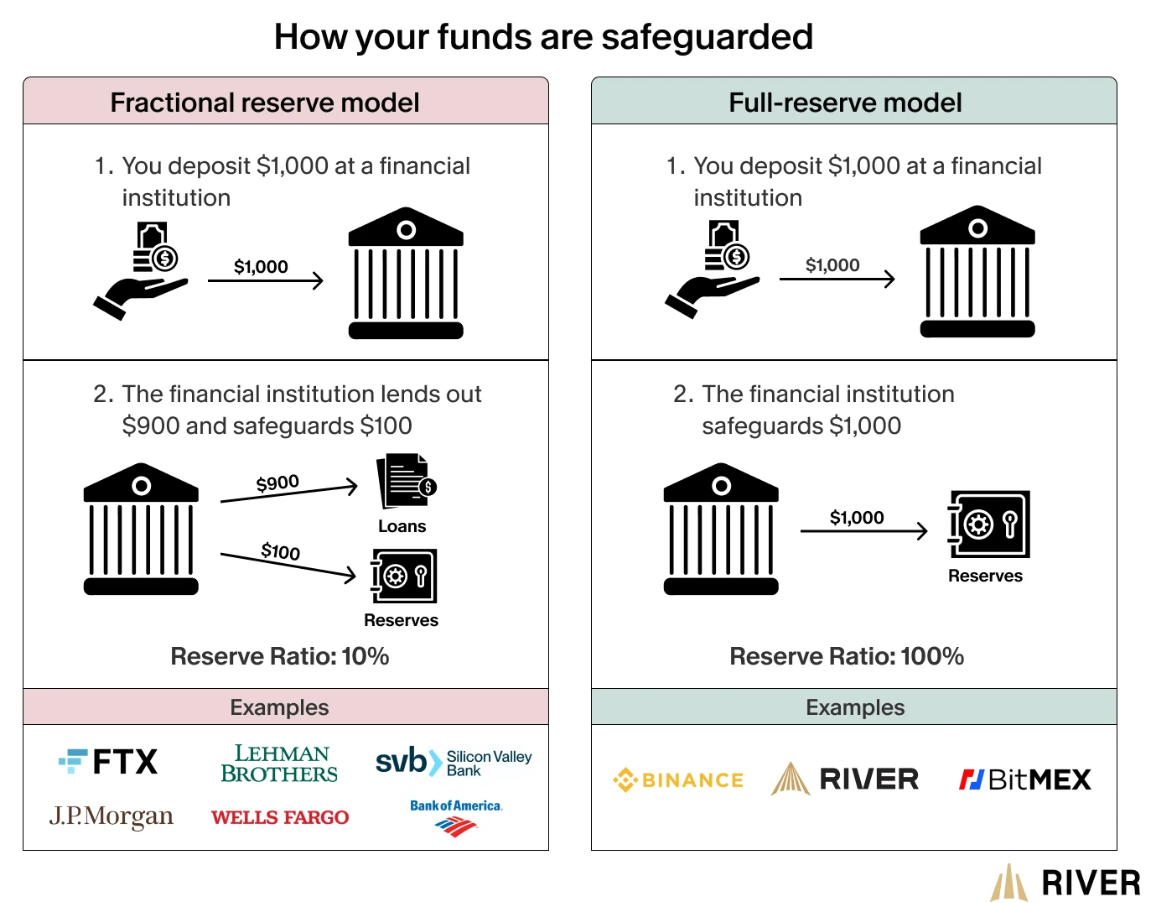
ولهذا السبب يستخدم النظام المصرفي تدابير مختلفة لتسهيل هذه العملية - حيث تتيح الخدمات المصرفية القائمة على الاحتياطي الجزئي، على وجه الخصوص، للبنوك إقراض جزء من النقد المودع لديها أو استخدامه للاستثمار، مما يزيد من أرباحها. لكنها تخلق في الوقت نفسه بيئة تجعل عمليات السحب الجماعي والتهافت على البنوك أكثر احتمالاً للحدوث. وتعد متطلبات الاحتياطي، ورقابة البنوك المركزية، وتأمين الودائع، والتدقيق المحاسبي، وقواعد كفاية رأس المال - كلها تدابير إضافية صُممت للمساعدة في منع الهلع الذي قد يؤدي إلى حالات تجميد مالي وما يصاحبها من أضرار جانبية.
النمط هنا يتكرر بشكل متوقع ومحبط؛ إذ يدعي كيان ما نجح في جذب متابعين أو عملاء أنه يمتلك أصولاً. يقبل العملاء هذا الادعاء لأنه يبرر إيداع مبالغ أكبر، ولأن الكيان بدا جديراً بالثقة، أو لأنه ببساطة بدا أكبر من أن يفشل. تبدأ الإيداعات في التدفق. وكلما كبرت المؤسسة، بدت أكثر أماناً. ثم يتبين لاحقاً أن الأصول شيء مختلف تماماً، وأن الالتزامات أضخم بكثير أو أقل سيولة مما تم الادعاء به.
لهذا السبب يهتم الناس كثيراً بالاحتياطيات، سواء في العملات المشفرة أو غيرها، حتى وإن كانوا يجهلون تعريفها الدقيق. يريد الناس أن يعلموا أن منصة التداول تحتفظ بعملاتهم المشفرة، وأن جهة إصدار العملات المستقرة تمتلك دولاراتهم فعلياً، وأن بروتوكول الإقراض لديه ضماناتهم، وأن جسر البلوكشين يحتفظ بأصولهم - أي أن الوعد غير الملموس بإظهار تأكيدات المعاملات عبر الإنترنت يستند في الواقع إلى رصيد حقيقي. ولسوء الحظ، هذا السؤال يجد إجابته بوضوح في عالم التشفير؛ فقد تجلت الدوافع والحوافز البشرية ذاتها وبطرق عجزت التكنولوجيا عن منعها. ولا ينبغي أن نتفاجأ من أن التقنية تتيح سبلاً جديدة للاحتيال المتبادل، تماماً كما وفر التمويل التقليدي سبلاً جديدة للغش والخداع.
وتعد FTX المثال الأوضح على ذلك. فقبل إفلاسها وما تبعه من تحقيقات جنائية، كان يُنظر إلى FTX على نطاق واسع بوصفها أميناً موثوقاً للأصول، وتتمتع بصلات وطيدة مع وول ستريت والكونغرس، ومشاهير مستعدين للترويج لمنتجاتها، وشركات رأس مال استثماري مستعدة لتمويل توسعها. غير أن كل ذلك لم يمنع انهيار FTX، لكنه جعل العديد من العملاء والشركاء يتفاجؤون بحجم الصدمة لعدم إدراكهم الحقيقة مسبقاً. لقد أمضت الشركة سنوات في سلوكيات تنطوي على مخاطر جمة، بما في ذلك خلط أموال العملاء واختلاسها، مع التزامات تجاوزت أصولها الدفترية بمراحل وميزانية عمومية مضطربة للغاية. ولم تكن شركتها التابعة للتداول ذات ملاءة مالية كما كان متوقعاً بالاستناد إلى المعلومات العامة حول FTX.
ولم تكن الشركة الوحيدة من هذا الطراز التي عانت من هذه المعضلة؛ فقد وعدت Celsius Network العملاء بعوائد على ودائعهم المشفرة، مما حجب حقيقة التزاماتها والمخاطر المرتبطة بنموذج أعمالها. كما تورطت Voyager وBlockFi والعديد من منصات إقراض العملات المشفرة الأخرى في ممارسات غير قانونية مماثلة، مع فشلها في توفير الشفافية التي يقدمها نظراؤهم في الخدمات المالية الأكثر رسوخاً. في جوهر الأمر، عندما يتعلق الأمر بالكريبتو، فإن عبارتي "أصولك في أمان معنا" و"لدينا نموذج عمل قابل للتطبيق لرد أموالك" تظلان عملياً متطابقتين ولا معنى حقيقي لهما حتى يحاول الناس الوصول إلى أموالهم وسحبها.
ما يظهره الإثبات
يبدو إثبات الاحتياطيات سؤالاً مباشراً يحمل إجابة بسيطة. غير أن ما ينسى الناس طرحه غالباً هو ما الذي يُعتبر "إثباتاً" في حد ذاته؛ فمجرد نشر قائمة بعناوين المحافظ وادعاء احتوائها على أصول ليس كافياً بأي حال. ولكي يؤدي PoR وظيفته بحق، يجب أن تربط العملية بين الأصول والالتزامات معاً، ولهذا السبب فإن الشركة التي تعد بالاحتفاظ بعشرة مليارات دولار في الاحتياطيات بينما تحتفظ سراً بخمسة فقط لا تزال تمارس نشاطاً احتيالياً.
إن أبسط طريقة لجهة حفظ العملات المشفرة النزيهة لإثبات عدم تورطها في نشاط احتيالي هي إجراء إثبات للاحتياطيات بحسن نية. يتضمن هذا عادةً الخطوات التالية: لقطة آنية للاحتياطي (reserve snapshot)، والتي تعكس عادةً أرصدة حسابات جميع العملاء عند ارتفاع محدد لمستوى البلوك (block height)؛ وإنشاء شجرة ميركل أو مخطط تشفيري مماثل، يحجب جميع الأرصدة باستثناء رصيد المستخدم مع إثبات أن الأرصدة تعكس اللقطة الأوسع بدقة؛ ومعلومات تشفيرية إضافية تثبت امتلاك الشركة للأصول التي تدعي حيازتها، وعادةً ما يتم ذلك عبر توقيع رسالة من كل عنوان محفظة على البلوكشين أو استخدام آلية أخرى لإثبات السيطرة. بعد ذلك يُكلف مدقق حسابات أو جهة مستقلة أخرى بالتحقق من أن الأصول الموجودة داخل المحافظ تطابق الالتزامات الموضحة في اللقطة، مما يؤكد أساساً أن الشركة لا تملك أصولاً تزيد عما تدعيه وأنها تحتفظ بالفعل بما تزعم امتلاكه.
ومن خلال التحقق من إثبات الاحتياطيات، يمكن لبوب أن يكون واثقاً بدرجة مقبولة من أن التزاماته محسوبة وأن لقطة الأصول تعكسها. قد يدرك أن المدقق لم يفحص سوى مجموعة فرعية من الأصول بسبب توفرها في تاريخ اللقطة أو لقيود أخرى، ولكن يجب أن يعلم أيضاً أن المدقق ذا السمعة الطيبة لا ينبغي له الادعاء بتغطية أي شيء يتجاوز ما يمكنه رؤيته وفحصه بالفعل. وفي الوقت نفسه، ينبغي أن يكون بوب قادراً على التأكد من إدراج أصوله في اللقطة، إما عن طريق مراجعة شجرة ميركل أو، في بعض الحالات، استلام إشعار فردي لحسابه المحدد يوضح ذلك دون الكشف عن معلومات العملاء الآخرين. وتستخدم التطبيقات الأكثر تقدماً تقنية إثباتات المعرفة الصفرية لإثبات هذا الأمر بيقين رياضي أكبر.
تستحق القيود المرتبطة بـ PoR اهتماماً خاصاً، إذ غالباً ما تكون مصدراً لانتقادات في غير محلها. على المستوى الأساسي، يعد PoR بياناً مرتبطاً بلحظة زمنية محددة، مما يعني أن المدقق يمكنه فقط تأكيد الوضع الراهن كما كان في تلك اللحظة بالذات، وليس قبلها أو بعدها. ولا يغطي الالتزامات الواقعة خارج السلسلة (off-chain)، مما يعني أن الشركة قد تقترض أموالاً في يوم أخذ اللقطة، فقط لتتخلف عن سدادها بعد ذلك بوقت قصير. كما أنه لا يراعي دائماً التفاصيل الدقيقة لالتزامات الشركة، مثل المشتقات المالية، أو مراكز التداول بالهامش، أو الكيانات التابعة، أو المخاطر الأخرى. وأخيراً، تمثل اللقطة حالة الالتزامات في تلك اللحظة أيضاً، ولهذا السبب يمكن لشركة ما استغلال اللقطات اليومية عن طريق اقتراض أموال لهذا اليوم فقط، وإيداعها في منصة تداول أو معالج مدفوعات للحصول على مكافآت، ثم سداد القرض قبل اللقطة التالية.
لهذا السبب كان الجدل الدائر حول شركة Mazars وقرارها المفاجئ بالتوقف عن تدقيق شركات العملات المشفرة في أواخر عام 2022 وثيق الصلة بهذا النقاش. ففي أعقاب انهيار FTX، نشرت Mazars نسخة من إثبات الاحتياطيات لمنصات Binance وCrypto.com وKuCoin مع إعلان وقف تعاملها مع شركات التشفير عموماً. ووفقاً لخطاب الشركة الموجه للجمهور، اتُخذ هذا القرار في ضوء المعلومات المضللة المحيطة بتقاريرها، وهو تبرير غير دقيق بوضوح؛ إذ لم تتضمن التقارير سوى المعلومات التي يحق لأي شركة تضمينها تعاقدياً، وتحديداً أصولها والتزاماتها وحجم المخاطر المرتبطة بها. باختصار، أراد الجمهور أن تكون هذه الشركات آمنة بالكامل، لكنها لم تكن تختلف عن أي جهة وصاية أخرى، ولهذا لم تتضمن التقارير سوى المعلومات المتاحة لجميع مستخدمي العملات المشفرة. ومن خلال المبالغة في الادعاءات التي تقدمها هذه التقارير، أساء النقاد إلى الجمهور وخلقوا توقعات غير واقعية لعمليات تدقيق الكريبتو بصفة عامة.
يمكن خداع المدقق ويمكن له أن يخدع الآخرين، سواء عن قصد أو بغير قصد. قد يحدث هذا إذا تم تزويد المدقق بمعلومات محدودة لا تعكس الالتزامات الحقيقية للشركة، أو إذا قدم استنتاجات عامة دون بذل الجهد المطلوب لتحديد التزامات محددة، أو إذا لم يفهم المخاطر التي تتحملها الشركة نتيجة عدم بذل العناية الواجبة الكافية. كما يمكن تحفيز المدقق على الكذب الصريح، سواء بسبب تضارب المصالح أو الرشاوى المباشرة، على الرغم من أن هذا الاحتمال الأخير نادر الحدوث لدى شركات التدقيق المستقلة. وفي معظم الحالات، يمكن الاعتماد على المدقق لتقديم تأكيدات معقولة ولكنها محدودة، وتحديد المخاطر السطحية، والعمل ضمن حدود مهمته دون محاولة تقديم تأكيدات أوسع وأكثر شمولاً للجمهور أو المستثمرين.
وهذا لا يلغي قيمة تلك المهام أو يجعلها عديمة الجدوى؛ بل إنها تؤدي وظيفة حيوية بفصل الجهات غير النزيهة عن تلك التي توفر مستويات مقبولة، وإن كانت محدودة، من التدقيق والفحص. إن إجراء تدقيق سليم لـ PoR بواسطة طرف ثالث مستقل على فترات منتظمة، مع إمكانية التحقق العلني من الالتزامات، وملكية المحافظ، والتحكم في الأصول عبر البلوكشين، يعد أفضل بكثير من عدم وجود أي تدقيق على الإطلاق؛ لأنه يفرض تكاليف حقيقية على الجهات غير النزيهة التي تسعى لاختلاس أموال العملاء. ومع ذلك، يجب فهم التدقيق نفسه على أنه لقطة آنية للحظة زمنية واحدة توفر ضماناً عاماً ولكنه محدود، ويجب تقييمه في سياقه الصحيح.
والحقيقة هي أن أكثر إجراءات PoR المتاحة حالياً فاعلية مصممة لتحقيق هذا الغرض بالذات؛ فهي تدمج الأصول والالتزامات بطريقة قابلة للتحقق، وتوفر للعملاء فرصة للتأكد من إدراج أصولهم في اللقطة، وتعمل بانتظام ليثق المستخدمون بأن أموالهم مؤمنة في جميع الأوقات وليس بشكل دوري متقطع فحسب. كما تعتمد على شركات تدقيق مستقلة، وتتسم بالشفافية حول إجراءاتها، وقادرة على الصمود أمام الفحص المنطقي من الأطراف الخارجية. والأهم من ذلك أنها تحدد توقعات واضحة لما يغطيه التدقيق ولا تحاول الإيحاء أو التصريح بأكثر مما يمكنها تقديمه. وتعمل هذه العمليات جنباً إلى جنب مع بيئة تنظيمية تدرك حدودها وقيودها، وهو ما يفسر تطوير معايير المحاسبة، وقواعد الحفظ الأمين، وإرشادات التصديق على الاحتياطيات على المستويين المحلي والدولي. إن PoR ليس حلاً سحرياً، ولكنه خطوة ملموسة نحو قدر أكبر من الشفافية، حيث تعمل الجهات المصدرة للعملات المستقرة ومنصات التداول ومنصات الإقراض وغيرها من جهات حفظ العملات المشفرة بمسؤولية أكبر من أي وقت مضى.
ما يعجز الإثبات عن إظهاره
يعد الاحتيال في الاحتياطيات نقطة ضعف بشرية، وكذلك افتراض الملاءة المالية بناءً على الحجم والشهرة. إن آليات بناء الثقة الموضحة أعلاه مفيدة للغاية، لكنها تظل في النهاية غير مكتملة، وثمة جوانب في التدقيق يجب التعامل معها دائماً بقدر صحي من الشك والتريث. ففي نهاية المطاف، تعتبر لقطة PoR الآنية عرضاً منسقاً بعناية للحقائق، يسعى لإقناع الجمهور بأن الأصول تطابق الالتزامات مع حجب أي مخاطر محتملة. وينبغي دائماً توقع قيام المدقق بتسليط الضوء على هذه القيود والتعامل بصدق بشأن التهديدات التي لم يتناولها التدقيق، مثل التزامات الطرف الثالث، أو التعرض للمشتقات المالية، أو قدرة الشركة على الوفاء بالتزاماتها اليومية.
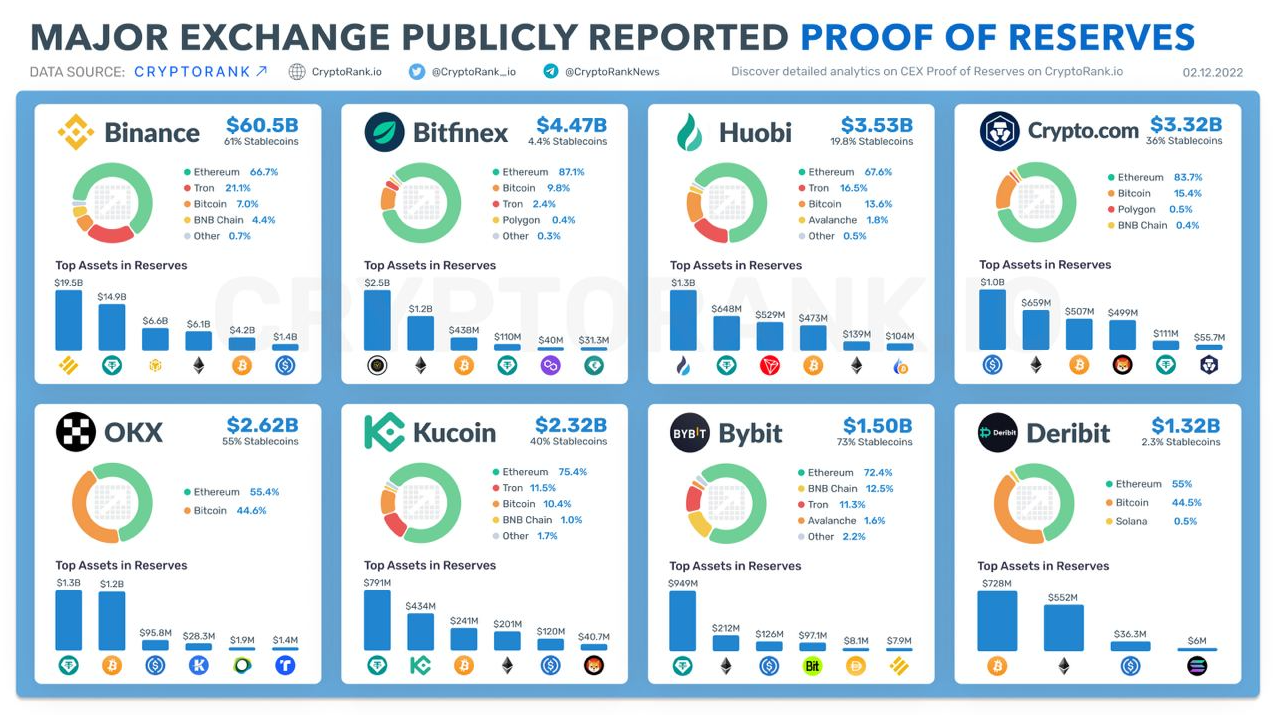
وينطبق الشيء نفسه على القيود الخاصة بالمدقق ذاته؛ ففي أفضل الأحوال، يمكن لشركة تدقيق مستقلة تقديم تأكيد محدود ومرتبط بفترة زمنية معينة حول مطالبات الشركة. وفي أسوأ الأحوال، يمكن للمدقق أن يكون متواطئاً تماماً في احتيال الشركة، إما بدافع عدم الكفاءة، أو الإهمال، أو الجشع.
عندما يتعلق الأمر بإثبات الاحتياطيات، فمن الضروري فهم الفرق بين ما يمكنه وما لا يمكنه توضيحه. بأبسط العبارات، يستطيع مدقق PoR تأكيد أن أصول الشركة تتوافق مع التزاماتها كما هي موضحة، ويمكنه الإشارة إلى المخاطر التي حددها. غير أنه لا يستطيع تقييم ما إذا كانت الالتزامات تمثل بدقة مسؤوليات الشركة وواجباتها تجاه الجمهور أو الكيانات التابعة لها. كما لا يستطيع المدقق تقييم المخاطر الناشئة عن عمليات الشركة اليومية، أو المخاطر التي ترى الشركة أنها ليست بحاجة للإفصاح عنها.
يضع هذا مسؤولية على عاتق بوب لفهم التدقيق بالطريقة ذاتها؛ فإذا تعرض للتضليل بشأن شروط اتفاقية الحفظ، فمن غير المرجح أن يتمكن المدقق من مساعدته. وإذا كانت أموال بوب عرضة لطلب تغطية الهامش (margin call) اليومي دون الإفصاح عن ذلك مطلقاً، فيجب عليه التعامل مع تلك الأموال كما لو كانت قرضاً غير مضمون للشركة. وينطبق الأمر نفسه على الالتزامات التي تتجاوز الأصول المدرجة في إثبات الاحتياطي. لا يعد إثبات الاحتياطيات حلاً كاملاً، ولكنه عنصر أساسي في استراتيجية إدارة المخاطر الأوسع، ويجب التعامل معه على هذا الأساس.
يمثل إثبات الاحتياطيات نوعاً من الضمان، لكنه يحمل أيضاً وهم الاطمئنان. وهذا بدوره ينبغي أن يصوغ توقعات بوب حول جهات الحفظ التي تصدر مثل هذه الإثباتات وحول مسؤولياته كمستخدم للعملات المشفرة. ببساطة، إذا أودع أصوله لدى كيان أصدر PoR، فيجب أن يكون هذا الكيان قادراً على إثبات ما هو أكثر من مجرد الشعبية أو المصداقية الظاهرة أو الضجة الإعلامية؛ فينبغي له إظهار أن أموال العميل مشمولة في لقطة الالتزامات وأن العميل قادر على تأكيد ذلك بنفسه، وأن قسم الأصول في التدقيق يحتوي بالفعل على أصول حقيقية وليست التزامات تخفيها الشركة أو ديوناً أخرى. ويجب أن يكون المدقق الكفء قادراً على تحديد المخاطر المرتبطة بجهة الحفظ، كما يجب أن يسلط تدقيق إثبات الاحتياطيات المسؤول الضوء على هذه المخاطر بتفصيل كافٍ بدلاً من محاولة إظهارها بمظهر نقاط قوة.
ويتعين على جهة الحفظ نفسها إدراك حدود المدقق؛ فكما أنه لا يوجد مدقق كفء أو صادق في كل شيء على الدوام، فإن لقطات إثبات الاحتياطيات لا يمكنها تقديم تأكيد مطلق. ولا يمكن للشركة التي تصدر التدقيق التستر على هذه القيود أو إخفاؤها عن الجمهور، لأن القيام بذلك سيقوض مصداقيتها عندما تنكشف أوجه القصور عاجلاً أو آجلاً. بالتالي، يجب أن تكون الشفافية هي المبدأ الموجه لكل من المدقق والجهة المصدرة لـ PoR؛ إذ يجب على المدقق إدراك أن لقطات المسؤولية المحدودة لا تقدم ضمانات غير محدودة. كما يتعين على المدقق، وكذلك الشركة التي تصدر التقرير، توضيح قيود التدقيق بصراحة والعمل بنزاهة إذا رغبوا في الحفاظ على قدر من المصداقية.
وكما هو الحال مع كل شيء آخر في الكريبتو، فإن إثبات الاحتياطيات هو عملية متكاملة؛ فهو ليس طوق نجاة سحرياً ولا دواءً وهمياً، بل سلسلة من الخطوات المصممة لرفع حواجز الدخول أمام الجهات غير النزيهة وتوفير تطمين معقول للجهات النزيهة دون المبالغة في تقييم الأدلة. ويحقق أفضل نتائجه عندما يعتمد على مدققين مستقلين، ويدمج كلا جانبي الميزانية العمومية، ويوضح قيود الإثبات، ويتضمن تواريخ تحقق متكررة، ويستخدم ضمانات تشفيرية قوية.
وفي نهاية المطاف، فإن مسألة "الإثبات مقابل الثقة العمياء" والمخاوف المرتبطة بها لن يجيب عليها الإثبات بمفرده، بل الأشخاص الذين يعتمدون عليه. الحقيقة هي أن بوب لا يمكنه أن يكون متأكداً تماماً من أي شيء، غير أنه يستطيع اتخاذ خطوات منطقية لإدارة مخاطره، وهذا هو ما يجعل إثبات الاحتياطيات أداة مهمة للغاية. إنه ليس حلاً متكاملاً بذاته، ولكنه تقنية حيوية لإدارة المخاطر تتيح له اتخاذ قرارات أفضل وتقلل من احتمالية استغلاله والوقوع ضحية للاحتيال.
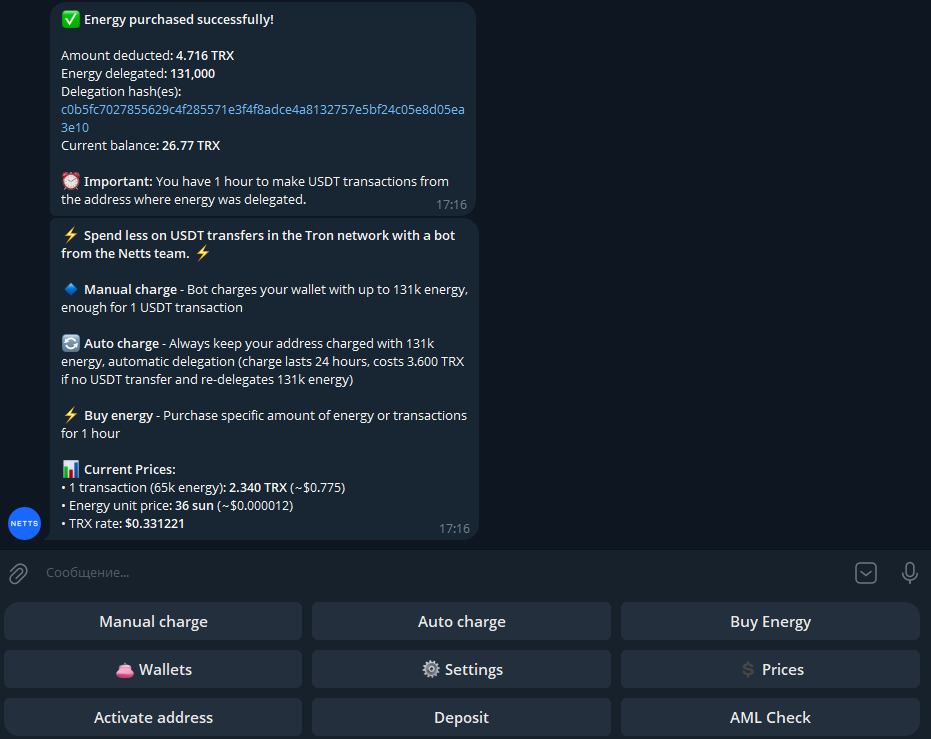
إن التطبيق العملي لهذه النصيحة يكتسب أهمية خاصة في معاملات العملات المشفرة المعتادة، بما في ذلك الخطوة التي يتم تجاهلها غالباً والمتمثلة في تحويل العملات المستقرة. يتيح Netts Energy Charge Bot إمكانية شحن TRON Energy، ويوفر خيارات تعبئة يدوية أو تلقائية لـ TRON Energy، فضلاً عن خيار توفير كمية محددة من Energy لتغطية فترة زمنية من المعاملات، وتحقيق خفض في رسوم TRON دون الحاجة إلى حرق كميات كبيرة من TRX؛ فعلى سبيل المثال، يساهم تخصيص 65,000 Energy لمعاملة واحدة، وبتكلفة محددة للوحدة، في تحويل تحويلات TRON منخفضة التكلفة إلى عملية منتظمة ويمكن التنبؤ بها، بدلاً من أن تكون مغامرة أخرى تعتمد على الثقة العمياء.