Proof of Reserves: Teater Ter-audit atau Jaminan Nyata?
Proof of Reserves dapat menenangkan pengguna kripto, tetapi snapshot, liabilitas, auditor, dan insentif bursa menentukan seberapa besar arti bukti tersebut sebenarnya.
Bahasa lain: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語DeutschTagalog
Daftar isi
Kenalkan Bob. Bob bukanlah sosok yang radikal. Dia tidak menghabiskan malamnya dengan bersekongkol melawan bank, membangun sistem ekonomi alternatif, atau mengutip arsip milis cypherpunk di pesta makan malamnya. Dia memiliki pekerjaan yang bagus, cicilan KPR, dan laptop yang sudah tua. Dia memeriksa tab bursa kriptonya sesekali setiap minggu karena rasa penasaran belaka. Di sana ada Bitcoin miliknya, ETH, stablecoin miliknya - dan token yang dia beli karena terlihat menarik saat dia tidak bisa tidur pada pukul 2 pagi. Semuanya ada di layar kecil itu, dengan segala bobot meyakinkan dari klaim di baliknya.
Yang mana justru menjadi masalah dari sudut pandangnya. Di mana persisnya aset itu berada? Pihak bursa mengatakan aset itu ada di sana. Angkanya diperbarui secara real-time. Terdapat logo, angka desimal, dan grafik. Namun, Bob benar saat mengingat bahwa angka di situs web bukanlah koin di dompetnya. Dia harus mempercayai bursa tersebut, sebuah perusahaan dengan rekam jejak sempurna yang belum pernah bangkrut, untuk menyimpan aset-asetnya.
Keuangan tradisional telah memiliki waktu berabad-abad untuk mengembangkan ritual dan rutinitas guna membangun kepercayaan ini, demi keuntungan kedua belah pihak. Gedung bank bermarmer, piagam hukum, regulator, asuransi simpanan, dukungan bank sentral, laporan kuartalan - semuanya membantu membangun aura kelanggengan di sekitar keuangan gaya lama. Bukan suatu kebetulan jika Bob mempercayai banknya, meskipun dia menggerutu ketika cabangnya tutup pada pukul 3 sore. Alternatif digital pada bursa kriptonya tidak memiliki kredibilitas bawaan semacam ini. Paling banter, mereka memiliki situs web, mesin pencocokan transaksi (matching engine), cold wallet, seorang pendiri karismatik yang mengklaim di Twitter bahwa semua aset aman, dan bahwa perusahaan sama sekali tidak mengalihkan dana secara diam-diam ke black wallet perusahaan lain saat setoran dilakukan.
Di Mana Posisi Proof of Reserves
Proof of Reserves adalah upaya untuk menghadirkan tingkat keamanan dan transparansi yang sama ke aset kripto. Dengan kata lain, Bob bukan satu-satunya yang ingin melihat klaim yang didukung oleh cadangan aktual, yang diaudit dan diverifikasi. Proof of Reserves adalah serangkaian prosedur spesifik untuk melakukan hal tersebut, dan idealnya memberikan keyakinan kepada pelanggan melalui transparansi dan jaminan kriptografis.
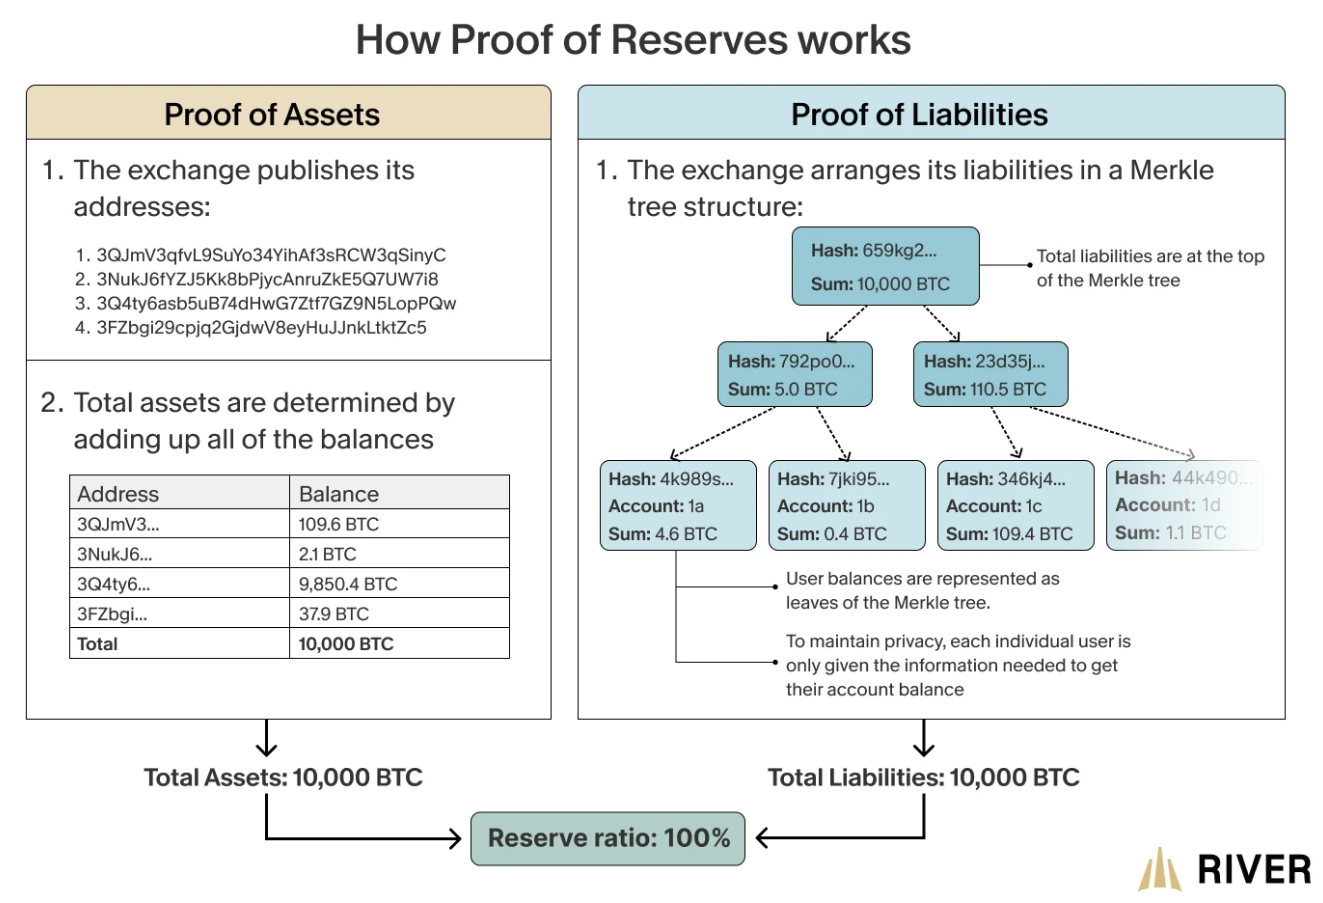
Bob mungkin tidak mengetahui semua ini ketika dia membuka kembali akunnya setelah penurunan pasar yang sangat fluktuatif. Beberapa rekannya sempat bertanya-tanya apakah bursa tersebut solven, menyusul rumor kemarin. Dia menemukan halaman yang diterbitkan oleh bursa itu sendiri yang mengumumkan Proof of Reserves terbaru mereka, tempat mereka mempublikasikan halaman yang menunjukkan bahwa semua depositnya telah tercatat, bersama dengan instruksi untuk memverifikasi deposit apa pun. Dia melihat lebih cermat, dan melihat bahwa nomor akunnya telah dimasukkan ke dalam Merkle tree bersama dengan semua dompet pelanggan lainnya. Publik dapat memverifikasi bahwa bursa memiliki kontrol atas deposit on-chain ini - dengan beberapa klik, Bob dapat melihat bahwa saldo khususnya disertakan dalam struktur tree tersebut. Sementara itu, sebuah perusahaan atestasi independen ditugaskan untuk memeriksa ulang apakah cadangan bursa benar-benar cocok dengan angka-angka dalam tree ini. Pada akhirnya, seseorang harus benar-benar menghitung kripto di alamat-alamat tersebut, memastikan bahwa jumlahnya sesuai dengan liabilitas yang tercantum dalam snapshot.
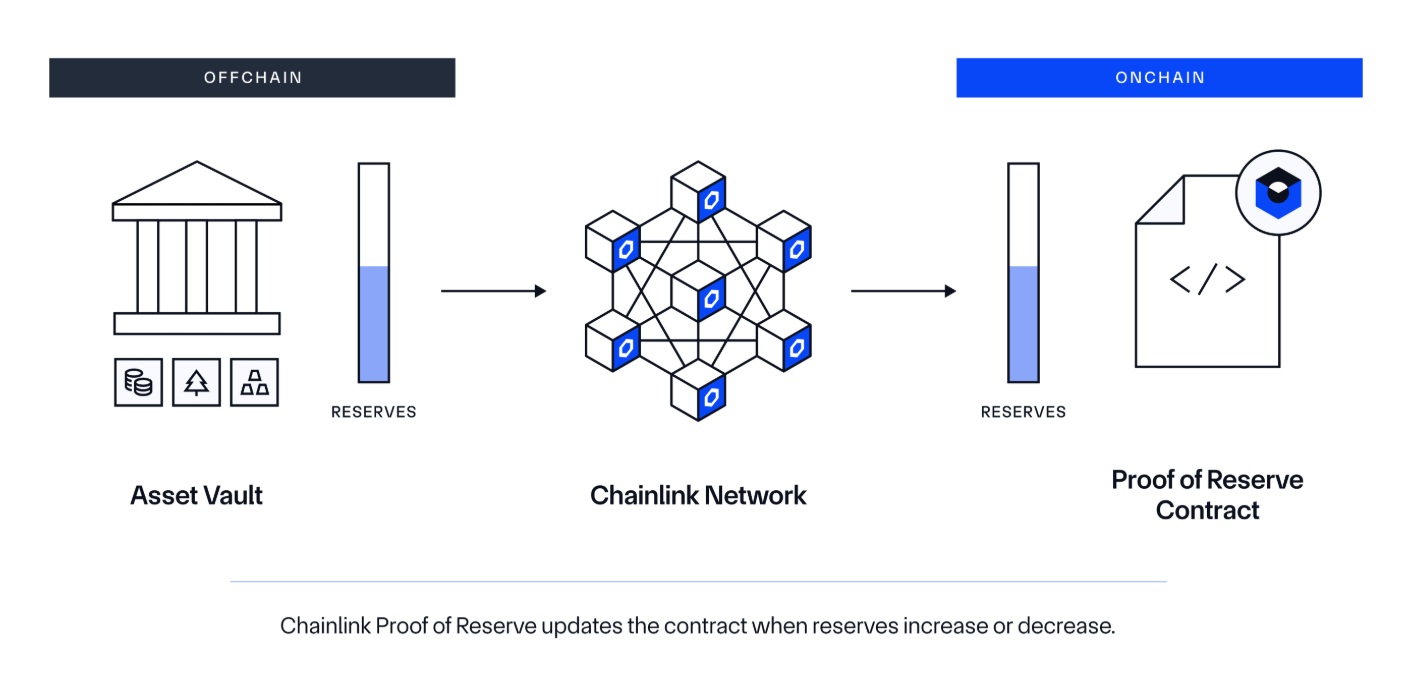
Bob merasa tenang. Dia tidak hanya dapat memverifikasi bahwa koin-koinnya telah diperhitungkan secara garis besar, tetapi dia juga dapat melalui proses ini sendiri. Proof of Reserves membuatnya merasa tidak mempercayai bursa secara membabi buta, dibandingkan dengan mempercayai bank atau lembaga keuangan. Gagasan dasar PoR itu sendiri - bahwa sebuah bisnis harus benar-benar membuktikan bahwa asetnya mendukung liabilitasnya, berdasarkan ketentuan pelanggan, bukan perusahaan - adalah hal yang sangat menarik. Itulah proposisi nilai bagi pengguna akhir. Seharusnya relatif mudah bagi PoR untuk membuktikan kustodi atas aset-aset tersebut, karena aset-aset itu berada di on-chain. Verifikasi pencantuman dapat diotomatisasi dengan Merkle proof. Inilah yang membuat kripto secara mendasar berbeda dan bisa dibilang lebih baik dalam kasus penggunaan ini.
Sementara itu, detail teknisnya sebagian besar tidak terlihat olehnya. Dia mempercayai perhitungan matematikanya sampai batas tertentu, tetapi dia terutama percaya pada keberadaan keseluruhan proses ini. Mengatakan bahwa liabilitas bursa dijamin oleh cadangannya adalah satu hal. Namun, benar-benar dapat melihat hal ini sendiri, atau setidaknya memantau saat auditor independen melakukannya, adalah hal yang sama sekali berbeda. Maka tidak mengherankan jika bursa kripto terkemuka berlomba-lomba untuk dipandang tepercaya dengan menjadikan laporan PoR sebagai agenda rutin bagi pengguna mereka. Kraken, misalnya, terus melanjutkan praktiknya dalam mempublikasikan klaim cadangan yang dipegang bursa secara berkala, termasuk jumlah aset yang dicakup seperti BTC, ETH, SOL, USDC, USDT, XRP, dan ADA, dengan Merkle tree root yang mewakili saldo pelanggan dan audit independen yang mengonfirmasi kepemilikan on-chain. Di sisi lain, pendekatan Binance terhadap PoR mencakup berbagai macam aset termasuk BTC, ETH, BUSD, USDT, dan banyak lagi, tetapi juga memanfaatkan zero-knowledge proof untuk memungkinkan pengguna memverifikasi bahwa saldo mereka merupakan bagian dari total liabilitas tanpa mengungkap semua saldo tersebut. OKX dan bursa lainnya telah menjadikan proof-of-reserves sebagai pilar rutin praktik transparansi mereka, termasuk menyediakan seluruh halaman khusus untuk topik ini setelah runtuhnya FTX. Semua ini membantu dalam hal, ketika situasi kritis terjadi, pengguna tahu bahwa mereka dapat mengajukan pertanyaan spesifik tentang aset yang mereka lihat di neraca mereka.
Pergeseran Budaya Bursa Kripto
Banyak pihak mulai menyadari bahwa transparansi adalah sebuah keharusan. Pada masa-masa awal ekosistem ini, ada toleransi terhadap ketidakpastian karena laju inovasi yang pesat. Cadangan tampaknya hanyalah sebuah detail, sebuah nuansa yang bisa diselesaikan nanti seiring dengan semakin matangnya industri. Pemikiran tersebut sejak saat itu dipatahkan oleh kehancuran beberapa pemain besar yang gagal menetapkan langkah-langkah akuntabilitas yang memadai. Saat ini, komitmen terhadap proof of reserves yang rutin dan mendalam dipandang sebagai bagian integral dari penawaran layanan. Bukan hanya pengguna yang menuntut informasi semacam ini - regulator juga mendorongnya. Panduan akuntansi terbaru tentang kustodi kripto di AS, misalnya, mencerminkan peningkatan penekanan pada kecukupan cadangan, atestasi, dan penggunaan aset likuid berkualitas tinggi. Proposal legislatif juga mempertimbangkan perlunya atestasi cadangan yang melampaui jaminan umum dan menyertakan bukti kriptografis untuk aset maupun liabilitas.
Konsep cadangan ini sama sekali bukan hal baru - konsep ini sudah ada jauh sebelum kripto dan internet seperti yang kita kenal. Pada tingkat paling mendasar, ini adalah pengakuan bahwa untuk setiap aset berharga yang disetorkan seseorang ke suatu lembaga - bank, brankas penyimpanan, reksa dana pasar uang - lembaga tersebut harus menyimpan sesuatu dengan nilai yang kurang lebih sama agar tetap solven. Ini adalah konsep intuitif yang menjadi fondasi keuangan modern. Namun dalam praktiknya, hal ini ternyata sangat sulit untuk dilakukan dengan benar. Sebagian besar karena hal ini melibatkan sejumlah logika sirkular. Mengapa seseorang memutuskan untuk membuka rekening di bank atau berinvestasi di pialang jika lembaga tersebut hanya menyimpan cadangan yang nilainya sama dengan aset yang disetorkan nasabah? Karena secara ironis, cadangan dimaksudkan untuk meyakinkan deposan bahwa lembaga tersebut akan tetap ada ketika nasabah datang untuk menarik aset mereka - yang sangat penting jika lembaga tersebut menjanjikan likuiditas yang lebih besar daripada yang dapat disediakan oleh deposan.
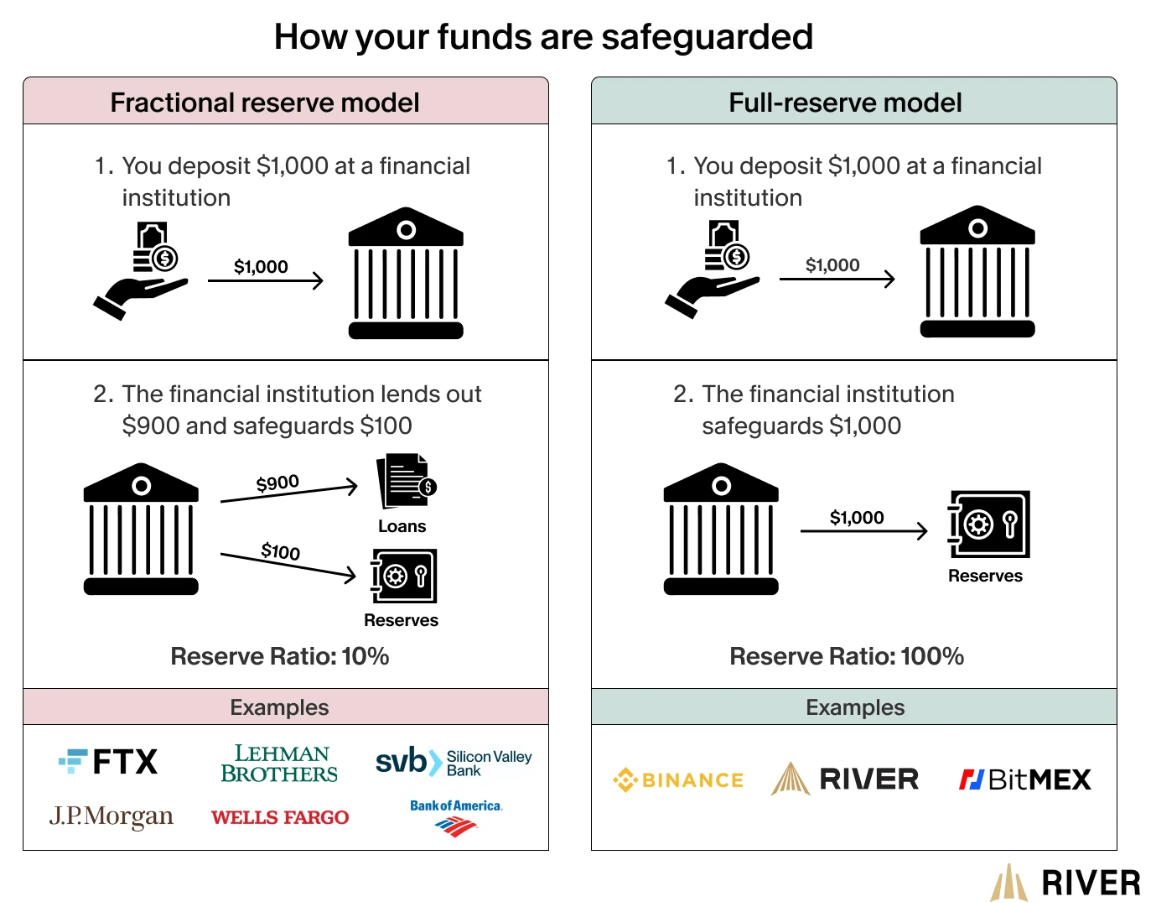
Itulah sebabnya sistem perbankan menerapkan berbagai langkah untuk memuluskan proses ini - perbankan cadangan fraksional (fractional reserve banking), khususnya, memungkinkan bank meminjamkan sebagian dari uang tunai yang disetorkan kepada mereka atau menggunakannya untuk investasi, sehingga meningkatkan keuntungan. Pada saat yang sama, ini menciptakan lingkungan di mana bank run jauh lebih mungkin terjadi. Persyaratan cadangan, pengawasan bank sentral, asuransi simpanan, audit, aturan permodalan - semua ini adalah langkah-langkah tambahan yang dirancang untuk membantu mencegah kepanikan yang dapat menyebabkan pembekuan finansial dan kerugian ikutan lainnya.
Polanya sangat intuitif dan menyedihkan. Suatu entitas yang telah menarik pengikut atau pelanggan mengklaim memiliki aset. Pelanggan menerima pernyataan ini karena membantu membenarkan deposit yang lebih besar, karena entitas tersebut tampak kredibel, atau karena entitas tersebut dirasa terlalu besar untuk gagal (too big to fail). Deposit pun dilakukan. Semakin besar institusi tersebut tumbuh, semakin aman ia terlihat. Dan kemudian aset-aset tersebut ternyata menjadi sesuatu yang sama sekali berbeda dan liabilitasnya lebih besar atau kurang likuid daripada yang diklaim.
Itulah sebabnya orang sangat peduli dengan cadangan, baik di dunia kripto maupun lainnya, bahkan jika mereka tidak mengetahui definisi pastinya. Orang-orang ingin tahu bahwa bursa memiliki mata uang kripto mereka, bahwa penerbit stablecoin memiliki dolar mereka, bahwa protokol pinjaman memiliki jaminan mereka, bahwa bridge memiliki aset mereka – bahwa janji tak berwujud untuk mengunggah konfirmasi transaksi secara online benar-benar memiliki sesuatu yang nyata di baliknya. Sayangnya, ini adalah pertanyaan yang jawabannya sudah terlihat di kripto. Insentif serupa telah muncul ke permukaan, dan dengan cara-cara yang tidak dapat dicegah oleh teknologi tersebut. Seharusnya tidak mengherankan jika teknologi memungkinkan cara-cara baru bagi orang untuk saling menipu, sama seperti halnya keuangan tradisional yang juga memungkinkan cara-cara baru bagi orang untuk saling memperdaya.
FTX adalah contoh yang nyata. Sebelum kebangkrutannya dan penyelidikan pidana yang menyertainya, FTX secara luas dianggap sebagai kustodian aset yang andal, dengan koneksi ke Wall Street dan Capitol Hill, selebritas yang bersedia mendukung produknya, dan firma modal ventura yang bersedia mendanai ekspansinya. Hal ini tidak menghentikan keruntuhan FTX, tetapi ini berarti bahwa banyak pelanggan dan mitra terkejut serta tidak mengetahui apa-apa ketika kenyataan terungkap. Perusahaan tersebut menghabiskan waktu bertahun-tahun untuk melakukan perilaku berisiko, termasuk mencampuradukkan dan menyalahgunakan dana pelanggan, dengan liabilitas yang secara substansial melebihi asetnya di atas kertas dan neraca yang sangat bermasalah. Afiliasi perdagangannya ternyata tidak sesolven yang diperkirakan orang berdasarkan informasi publik tentang FTX.
Perusahaan itu bukan satu-satunya perusahaan kripto bergaya L1 yang mengalami masalah ini. Celsius Network menjanjikan imbal hasil (yield) kepada pelanggan atas deposit kripto mereka, yang menutupi kenyataan dari liabilitas mereka dan risiko yang terkait dengan model bisnis mereka. Voyager, BlockFi, dan banyak pemberi pinjaman kripto lainnya melakukan malpraktik serupa, sembari gagal memberikan transparansi seperti yang dilakukan oleh rekan-rekan jasa keuangan mereka yang lebih mapan. Intinya, dalam hal kripto, kalimat “aset Anda aman bersama kami” dan “kami memiliki model bisnis yang layak untuk membayar Anda kembali” pada dasarnya tidak ada bedanya sampai orang-orang benar-benar mencoba mengakses dana mereka.
Apa yang Dinyatakan oleh Bukti
Proof of Reserves tampak seperti pertanyaan langsung dengan jawaban sederhana. Namun, yang sering kali lupa ditanyakan orang adalah apa yang memenuhi syarat sebagai bukti, karena sekadar mempublikasikan daftar alamat dompet dan mengklaim bahwa alamat tersebut berisi aset jelas tidak cukup. Agar PoR benar-benar menjalankan fungsinya, proses tersebut harus mengaitkan aset dengan liabilitas, itulah sebabnya perusahaan yang berjanji menyimpan sepuluh miliar dolar dalam cadangan sementara secara diam-diam hanya menyimpan lima miliar dolar tetap melakukan aktivitas penipuan.
Cara paling sederhana bagi kustodian kripto yang jujur untuk membuktikan bahwa mereka tidak terlibat dalam aktivitas penipuan adalah dengan melakukan proof of reserves secara beritikad baik. Ini biasanya melibatkan langkah-langkah berikut: snapshot cadangan, yang biasanya mencerminkan saldo akun semua pelanggan pada ketinggian blok (block height) tertentu; pembuatan merkle tree atau skema kriptografis serupa, yang secara efektif mengaburkan semua saldo kecuali satu sembari membuktikan bahwa saldo tersebut mencerminkan snapshot yang lebih luas; dan informasi kriptografis tambahan yang membuktikan bahwa perusahaan memiliki aset yang diklaimnya, biasanya dengan menandatangani pesan dari setiap alamat dompet di blockchain atau menggunakan mekanisme bukti kontrol lainnya. Seorang auditor atau entitas independen lainnya kemudian ditugaskan untuk memverifikasi bahwa aset yang terdapat di dalam dompet tersebut sesuai dengan liabilitas yang diwakili oleh snapshot, yang pada dasarnya memastikan bahwa perusahaan tidak memiliki aset lebih banyak daripada yang diklaimnya dan bahwa perusahaan tersebut benar-benar memegang apa yang diklaimnya.
Dengan memverifikasi proof of reserves, Bob dapat merasa cukup yakin bahwa liabilitasnya telah diperhitungkan dan bahwa snapshot aset mencerminkannya. Dia mungkin tahu bahwa auditor hanya memeriksa sebagian dari aset karena ketersediaannya pada tanggal snapshot atau keterbatasan lainnya, tetapi dia juga harus menyadari bahwa auditor terkemuka tidak boleh mengklaim cakupan apa pun di luar apa yang benar-benar dapat mereka lihat. Pada saat yang sama, Bob harus dapat mengonfirmasi bahwa asetnya memang termasuk dalam snapshot, baik dengan meninjau merkle tree atau, dalam beberapa kasus, menerima catatan individu untuk akun spesifiknya yang menunjukkan fakta ini tanpa mengungkapkan informasi tentang pelanggan lain. Penerapan yang lebih canggih memanfaatkan teknologi zero-knowledge proving untuk menunjukkan fakta ini dengan kepastian matematis yang lebih tinggi.
Keterbatasan yang terkait dengan PoR patut mendapat perhatian, karena hal ini sering kali menjadi sumber kritik yang berlebihan. Pada tingkat mendasar, PoR adalah pernyataan point-in-time (pada satu titik waktu), yang berarti bahwa auditor hanya dapat mengonfirmasi kondisi terkini pada saat tertentu, tidak sebelum atau sesudahnya. Ini tidak memperhitungkan liabilitas off-chain, yang berarti sebuah perusahaan dapat meminjam dana pada hari snapshot, hanya untuk kemudian gagal bayar segera setelahnya. Ini juga tidak selalu memperhitungkan nuansa dalam liabilitas perusahaan, seperti derivatif, posisi margin, entitas terafiliasi, atau risiko lainnya. Dan terakhir, snapshot tersebut juga mewakili keadaan liabilitas, itulah sebabnya sebuah perusahaan dapat memanfaatkan snapshot harian dengan meminjam dana hanya untuk hari itu, menyetorkannya ke bursa atau pemroses pembayaran untuk menerima imbalan, dan melunasi pinjaman tersebut sebelum snapshot berikutnya.
Inilah mengapa kontroversi seputar Mazars dan keputusan mendadak mereka untuk berhenti mengaudit perusahaan kripto pada akhir tahun 2022 menjadi begitu relevan dengan diskusi ini. Menyusul runtuhnya FTX, Mazars menerbitkan versi proof of reserves mereka untuk Binance, Crypto.com, dan KuCoin sembari menghentikan keterlibatannya dengan perusahaan kripto secara umum. Menurut surat firma tersebut kepada publik, keputusan ini diambil mengingat adanya misinformasi seputar laporan mereka, yang terbukti keliru. Laporan tersebut hanya memuat informasi yang secara kontraktual berhak dicantumkan oleh perusahaan mana pun, yaitu aset, liabilitas, dan eksposur risiko terkait. Singkatnya, publik ingin perusahaan-perusahaan ini aman, tetapi mereka tidak berbeda dari kustodian lainnya, itulah sebabnya laporan tersebut hanya memuat informasi yang tersedia untuk semua pengguna kripto. Dengan melebih-lebihkan klaim yang dibuat oleh laporan-laporan ini, para kritikus merugikan publik dan menciptakan ekspektasi yang tidak realistis untuk audit kripto secara umum.
Seorang auditor dapat tertipu dan dapat menipu orang lain, baik disengaja maupun tidak. Hal ini dapat terjadi jika auditor diberikan informasi terbatas yang tidak mencerminkan liabilitas perusahaan yang sebenarnya, jika mereka memberikan kesimpulan umum tanpa melakukan pekerjaan yang diperlukan untuk mengidentifikasi liabilitas spesifik, atau jika mereka tidak memahami risiko yang diambil perusahaan karena uji tuntas yang tidak memadai. Seorang auditor juga dapat terdorong untuk berbohong secara terang-terangan, baik karena konflik kepentingan atau suap eksplisit, meskipun situasi terakhir ini jarang terjadi pada firma audit independen. Dalam kebanyakan kasus, auditor dapat diandalkan untuk memberikan jaminan yang wajar namun terbatas, mengidentifikasi risiko tingkat permukaan, dan beroperasi dalam batas-batas penugasan mereka tanpa berusaha memberikan jaminan yang lebih luas dan digeneralisasikan kepada publik atau investor.
Hal ini tidak lantas meniadakan penugasan tersebut atau membuatnya tidak berarti. Audit tetap menjalankan fungsi penting dengan memisahkan pelaku yang tidak jujur dari mereka yang memberikan tingkat pengawasan yang memadai, meskipun terbatas. Audit PoR yang tepat dan dilakukan oleh pihak ketiga independen secara berkala, dengan liabilitas, kepemilikan dompet, dan kontrol aset yang dapat diverifikasi secara publik di blockchain, lebih baik daripada tidak ada audit sama sekali, karena hal ini menciptakan biaya nyata bagi pelaku tidak jujur yang berusaha menyalahgunakan dana pelanggan. Namun, audit yang sama harus dipahami sebagai snapshot dari satu titik waktu, dengan jaminan yang luas namun terbatas, dan harus dievaluasi sesuai konteksnya.
Kenyataannya, proses PoR paling efektif yang ditawarkan saat ini dirancang untuk melakukan hal itu secara tepat. Mereka menggabungkan aset dan liabilitas dengan cara yang dapat diverifikasi, memberi pelanggan kesempatan untuk memverifikasi bahwa aset mereka termasuk dalam snapshot, dan beroperasi secara teratur sehingga pengguna dapat yakin bahwa dana mereka diamankan setiap saat dan bukan hanya secara berkala. Mereka memanfaatkan firma audit independen, transparan tentang prosedur mereka, dan dapat bertahan dari pengawasan pihak ketiga yang wajar. Yang paling penting, mereka menetapkan ekspektasi eksplisit tentang apa yang dicakup oleh audit dan tidak berusaha menyiratkan atau menyatakan lebih dari apa yang dapat mereka berikan. Proses-proses ini beroperasi sejalan dengan lingkungan peraturan yang mengakui keterbatasan mereka, itulah sebabnya standar akuntansi, aturan kustodi, dan pedoman atestasi cadangan sedang dikembangkan di tingkat lokal dan internasional. PoR bukanlah obat mujarab, tetapi ini adalah langkah bermakna menuju transparansi yang lebih besar, dengan penerbit stablecoin, bursa, platform pinjaman, dan kustodian kripto lainnya yang beroperasi dengan cara yang lebih bertanggung jawab daripada sebelumnya.
Apa yang Tidak Dapat Dinyatakan oleh Bukti
Penipuan cadangan adalah kelemahan manusiawi, begitu pula persepsi solvabilitas yang didasarkan pada skala dan reputasi. Mekanisme pembangunan kepercayaan yang diuraikan di atas memang berguna, tetapi pada akhirnya tidak lengkap, dan ada aspek-aspek audit yang harus selalu didekati dengan tingkat skeptisisme yang sehat. Bagaimanapun juga, snapshot PoR adalah penyajian fakta yang dikoreografikan dengan cermat, yang berupaya meyakinkan publik bahwa aset sesuai dengan liabilitas sembari mengaburkan risiko apa pun. Auditor harus selalu diharapkan untuk menyoroti keterbatasan-keterbatasan ini dan jujur tentang ancaman yang tidak ditangani oleh audit, seperti kewajiban pihak ketiga, eksposur derivatif, atau kemampuan perusahaan untuk memenuhi kewajiban hariannya.
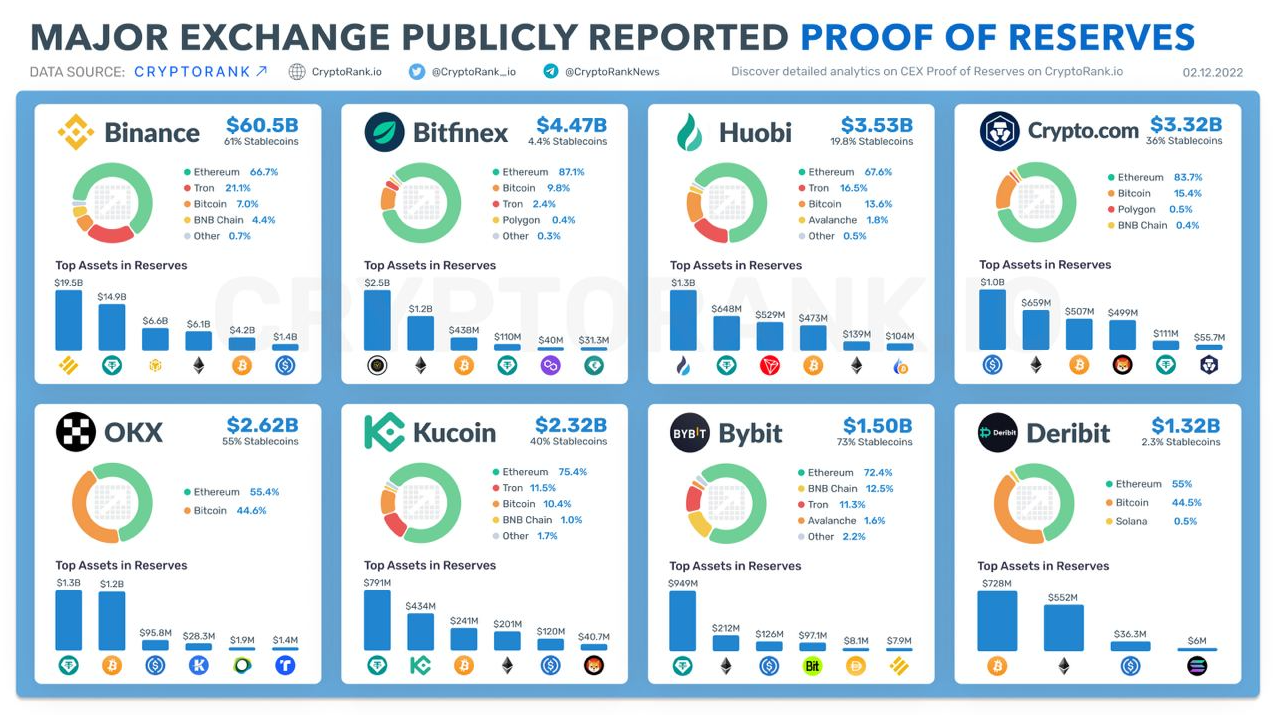
Hal yang sama berlaku untuk kendala dari auditor itu sendiri. Paling banter, firma audit independen dapat memberikan jaminan yang terbatas dan terikat waktu mengenai klaim perusahaan. Paling buruk, auditor dapat sepenuhnya terlibat dalam penipuan perusahaan, baik karena ketidakmampuan, kelalaian, atau keserakahan.
Terkait Proof of Reserves, sangat penting untuk memahami perbedaan antara apa yang dapat dan tidak dapat dinyatakannya. Secara sederhana, auditor PoR dapat mengonfirmasi bahwa aset perusahaan sesuai dengan liabilitasnya seperti yang dijelaskan dan dapat menunjukkan risiko yang telah diidentifikasinya. Namun, auditor tidak dapat menilai apakah liabilitas tersebut secara akurat mewakili tanggung jawab dan kewajiban perusahaan kepada publik atau entitas afiliasinya. Auditor juga tidak dapat menilai risiko yang timbul dari operasi harian perusahaan, atau risiko yang dianggap perusahaan tidak perlu diungkapkan.
Hal ini membebankan tanggung jawab pada Bob untuk memahami audit dengan cara yang sama. Jika dia disesatkan tentang ketentuan perjanjian kustodi, auditor kemungkinan besar tidak akan dapat membantu. Jika dana Bob terkena margin call harian yang tidak pernah diungkapkan, dia harus memperlakukan dana tersebut seolah-olah itu adalah pinjaman tanpa jaminan kepada perusahaan. Hal yang sama berlaku untuk liabilitas yang melampaui aset yang tercantum dalam bukti cadangan. Proof of Reserves bukanlah solusi lengkap, melainkan elemen penting dalam strategi manajemen risiko yang lebih luas, dan harus diperlakukan sebagaimana mestinya.
Proof of Reserves mewakili jaminan, tetapi juga ilusi dari jaminan. Hal ini, pada gilirannya, harus membentuk ekspektasi Bob tentang kustodian yang menerbitkan bukti semacam itu dan tanggung jawabnya sebagai pengguna kripto. Sederhananya, jika dia menempatkan asetnya pada suatu entitas yang telah menerbitkan PoR, kustodian tersebut harus dapat menunjukkan lebih dari sekadar popularitas, kredibilitas, atau sensasi semata. Lembaga tersebut harus dapat menunjukkan bahwa dananya disertakan dalam snapshot liabilitas dan bahwa dia memiliki kemampuan untuk mengonfirmasinya sendiri, serta bahwa bagian aset dari audit tersebut benar-benar berisi aset dan bukan liabilitas yang tidak diungkapkan oleh perusahaan atau kewajiban lainnya. Auditor yang kompeten harus dapat mengidentifikasi risiko yang terkait dengan kustodian, dan audit proof of reserves yang bertanggung jawab harus menyorotinya secara cukup rinci daripada mencoba menyamarkannya sebagai kekuatan.
Kustodian itu sendiri harus menyadari keterbatasan auditor. Sama seperti tidak ada auditor yang dapat sepenuhnya kompeten atau jujur dalam segala hal, snapshot proof of reserves tidak dapat menawarkan jaminan tanpa batas. Perusahaan yang menerbitkan audit tidak boleh menyembunyikan keterbatasan ini atau menutupinya dari publik, karena melakukan hal itu akan merusak kredibilitas mereka jika dan ketika kekurangan tersebut akhirnya terungkap. Oleh karena itu, transparansi harus menjadi prinsip panduan bagi auditor dan kustodian PoR. Auditor harus menyadari bahwa snapshot liabilitas yang terbatas tidak menawarkan jaminan tanpa batas. Auditor, serta perusahaan yang menerbitkan laporan tersebut, harus eksplisit mengenai keterbatasan audit dan beroperasi secara jujur jika mereka ingin mempertahankan tingkat kredibilitas.
Seperti hal lainnya dalam kripto, proof of reserves adalah sebuah proses. Ini bukanlah penyelamat mutlak ataupun omong kosong belaka, melainkan serangkaian langkah yang dirancang untuk memperketat rintangan masuk bagi pelaku yang tidak jujur dan memberikan jaminan yang wajar kepada pihak yang jujur tanpa melebih-lebihkan bukti. Ini bekerja paling baik jika memanfaatkan auditor independen, menggabungkan kedua sisi neraca, menyoroti keterbatasan bukti, menyertakan tanggal verifikasi berulang, dan memanfaatkan jaminan kriptografis yang kuat.
Pada akhirnya, pertanyaan tentang “bukti versus keyakinan” dan kekhawatiran terkait tidak akan dijawab oleh bukti itu sendiri, melainkan oleh orang-orang yang mengandalkannya. Faktanya, Bob tidak bisa benar-benar yakin tentang apa pun. Namun, dia dapat mengambil langkah-langkah yang wajar untuk mengelola risikonya, dan itulah yang membuat proof of reserves menjadi alat yang sangat penting. Ini bukan solusi lengkap, melainkan teknik manajemen risiko yang vital yang memungkinkannya membuat pilihan yang lebih baik dan mengurangi kemungkinan dimanfaatkan.
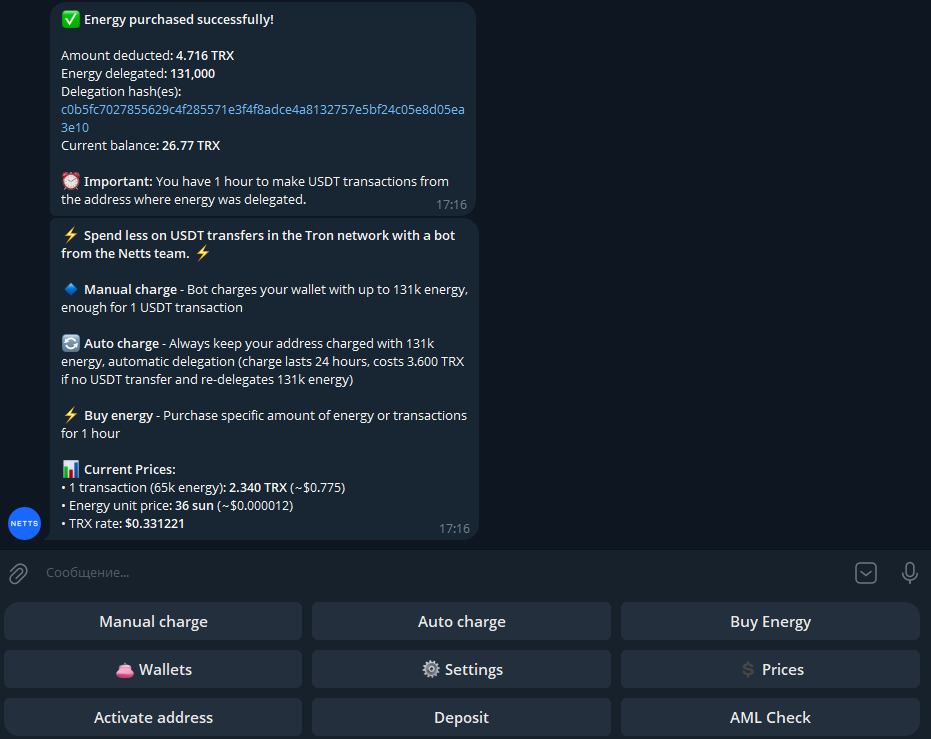
Penerapan praktis dari saran ini sangat penting dalam transaksi kripto rutin, termasuk langkah transfer stablecoin yang sering kali diabaikan. Netts Energy Charge Bot memungkinkan pengisian ulang TRON Energy, dan menyediakan opsi top-up TRON Energy secara manual atau otomatis, serta opsi untuk menyediakan sejumlah Energy tertentu untuk jendela transaksi, dan mengupayakan pengurangan biaya TRON tanpa harus membakar TRX dalam jumlah besar; misalnya, 65.000 Energy untuk satu transaksi, dan biaya unit tertentu, mengubah transfer TRON berbiaya murah menjadi operasi yang terencana dan rutin, alih-alih menjadi pertaruhan lain atas dasar keyakinan.