Trading haute fréquence et crypto : avantages et dangers
Les marchés à la microseconde ne dorment jamais — comment le HFT apporte de la liquidité et resserre les spreads en crypto, et pourquoi les traders particuliers ne voient souvent que des fantômes sur le carnet d'ordres.
Également disponible en: EnglishРусскийEspañol中文ไทยУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Sommaire
L'idée que la vitesse est source de valeur sur les marchés financiers n'est pas un concept nouveau, bien que les outils utilisés pour répondre à cette réalité soient passés de la plume d'oie à la fibre optique. Pourtant, même si le trading haute fréquence est souvent considéré comme une invention issue des salles de serveurs du XXIe siècle, il possède des ancêtres spirituels bien plus lointains. On peut penser au début du XIXe siècle, lorsque (selon la légende) des membres de la famille de banquiers Rothschild utilisaient des pigeons voyageurs ou des navires rapides pour connaître l'issue de la bataille de Waterloo avant leurs concurrents. Vraie ou non, l'idée sous-jacente était solide : l'information, c'est de l'argent, et le premier informé l'emporte. Le phénomène de transmission des prix sur de vastes distances a ensuite été révolutionné par le télégraphe, permettant à l'information financière de voyager plus vite que le plus rapide des navires ou des chevaux, rétrécissant ainsi le monde et donnant naissance aux premiers marchés « câblés ».
Mais le tournant le plus décisif — la véritable naissance de ce que nous appelons aujourd'hui le trading haute fréquence — a eu lieu à la fin du XXe siècle. Le moment charnière précis correspond à la période qui a suivi immédiatement le krach de Wall Street en 1987. Au lendemain de ce krach, le NASDAQ a mis en place un système obligatoire appelé SOES, qui imposait l'exécution stricte des ordres tels qu'ils étaient reçus par les teneurs de marché participants. L'objectif était de garantir que les petits porteurs puissent continuer à exécuter leurs transactions même lorsque le marché devenait chaotique, alors que les teneurs de marché auraient pu simplement cesser de décrocher leur téléphone.
Cependant, ce système précis présentait une faille qui a donné naissance aux « SOES Bandits ». Il s'agissait de traders individuels qui avaient découvert que ce système électronique appariait les ordres plus vite que les teneurs de marché ne parvenaient à actualiser leurs cours. En restant postés devant leurs terminaux et en réagissant instantanément aux actualités ou aux variations de prix, ces bandits pouvaient « cueillir » les teneurs de marché en retard sur leurs cotations. C'était la première fois dans l'histoire que l'avantage clé n'était ni une information privilégiée, ni une analyse fondamentale approfondie, ni des prévisions économiques à long terme : c'était la vitesse. C'est là que la donne a changé pour toujours. Dès lors, la course effrénée a commencé. Elle est passée de la saisie manuelle aux scripts algorithmiques, des connexions Internet classiques aux lignes dédiées en fibre optique, et finalement aux tours hertziennes et réseaux laser pour grignoter de précieuses microsecondes sur les temps de transmission. La logique des SOES bandits, selon laquelle être plus rapide vaut mieux qu'être plus malin, s'est imposée comme l'un des principes fondamentaux de la microstructure des marchés modernes.
Le « quand » plutôt que le « quoi »
Dans le monde traditionnel de l'investissement, il existait une règle séculaire : acheter bas, vendre haut. Tout tournait autour du « quoi », jamais du « comment ». Quelle entreprise dégage les meilleurs bénéfices ? Quel actif est sous-évalué ? Quelle est la matière première la plus rare ? Le timing — le « quand » — avait bien sûr son importance, mais il se comptait généralement en jours, en semaines ou en mois. Acheter une action quelques jours trop tôt ou trop tard importait peu au regard d'une durée de détention d'au moins dix ans. L'arrivée du trading haute fréquence a bouleversé cette logique. Dans l'univers informatisé du trading moderne, le moment où vous achetez compte souvent plus que ce que vous achetez.
Ce basculement est profond. Si vous repérez une anomalie de prix sur le marché, un actif brièvement moins cher sur une plateforme d'échange que sur une autre, savoir que cette anomalie existe ne suffit pas. Peu importe que vous ayez le capital pour en profiter. Peu importe que vous ayez « raison ». Si vous n'êtes pas en mesure de réaliser la transaction au cours de la microseconde exacte où l'écart se forme, c'est comme si l'opportunité n'existait pas. Le « quoi » est gouverné par le « quand », car cet actif ne représente une occasion d'achat que pendant une infime fraction de seconde. Avec une seconde de retard, le cours s'ajuste et l'actif n'est plus une si bonne affaire. Ce qui signifie que votre décision d'achat dépend entièrement du moment où vous êtes capable de l'exécuter. Cela a conduit à une scission du marché : un univers pour les humains fonctionnant à une échelle de temps humaine, et une couche invisible opérant à une vitesse proche de celle de la lumière, où des robots se disputent des miettes de profit qui disparaissent en un clin d'œil.
Ce constat est encore plus criant dans l'écosystème crypto. Contrairement au marché boursier traditionnel, soumis à des horaires et des jours d'ouverture précis, le marché des cryptomonnaies ne dort jamais, pas même le week-end. Il ne ferme jamais et se trouve fragmenté sur des centaines de bourses et des milliers d'actifs. Cette fragmentation génère d'infinies opportunités d'arbitrage — où le Bitcoin peut être cinquante dollars moins cher sur une plateforme que sur une autre. Dans un tel environnement, les multinationales les plus puissantes de Wall Street sont des algorithmes de trading haute fréquence. Ils scrutent des milliers de carnets d'ordres simultanément, exécutant des transactions sur différentes places de marché dans le temps qu'il faut à un humain pour cliquer sur sa souris. Pour le trader ordinaire, cela signifie qu'au moment où un prix clignote sur son écran, il est souvent déjà dépassé — une sorte de fantôme —, un reflet de ce qu'étaient les prix plutôt que de ce qu'ils sont à l'instant T. Ce simple fait transforme la tentative d'envoyer des USDT ou d'effectuer des transferts entre plateformes en une opération stratégique : si votre vitesse d'exécution est plus lente que le temps nécessaire au « marché » (c'est-à-dire nous, les humains) pour trancher sur un actif, votre stratégie est d'ores et déjà perdante.
Les bons côtés du trading haute fréquence : de l'ordre dans le chaos
En dépit de la mauvaise réputation qui colle au trading haute fréquence — perçu comme un jeu truqué par des robots dépouillant les petits investisseurs —, on ne peut nier ses avantages tangibles lorsqu'il repose sur une structure saine. Le premier atout évident est la liquidité. Aux débuts d'un marché, trouver un acheteur en tant que vendeur (ou inversement) est difficile. Les spreads — l'écart entre le prix d'achat d'une devise et le prix obtenu lors de sa revente à son courtier — peuvent être importants, vous plongeant dans le rouge dès l'ouverture de la position. De nombreux traders haute fréquence agissent en tant que teneurs de marché. En plaçant en permanence des ordres à cours limité des deux côtés du carnet, ils créent l'océan de liquidité dans lequel naviguent les flux des particuliers. Lorsque vous achetez de l'Ethereum ou du Solana instantanément, vous l'achetez généralement à un bot HFT qui se réjouit de vous le céder moyennant une infime marge.
Ces algorithmes contribuent également de manière significative à la formation des prix. Sur un marché fragmenté comme celui des cryptomonnaies, parler d'actif « sain » ou « malsain » n'est pas tout à fait pertinent pour justifier que des plateformes affichent des prix radicalement différents sans raison valable. Cela crée de la confusion et des inefficacités. Face à cela, les HFT agissent comme le système immunitaire du marché, corrigeant instantanément les anomalies. Si une bourse en Asie cote un prix plus élevé qu'une bourse en Europe, les bots vendent automatiquement sur la place la plus chère et achètent sur la moins chère, harmonisant ainsi les cours à l'échelle planétaire. Ce processus est si rapide que pour un observateur occasionnel, les prix mondiaux semblent évoluer au même rythme. Cela rend également le trading moins coûteux pour tous : lorsque vous effectuez un transfert d'USDT ou passez un ordre, le cours observé correspond très probablement au prix « juste » du marché mondial, et non à une anomalie locale propre à votre plateforme.
Un autre atout moins souvent évoqué réside dans l'atténuation de la volatilité en conditions de marché normales. Les krachs éclairs (« flash crashes ») sont certes un effet secondaire du HFT, mais une immense liquidité stagne d'ordinaire dans le carnet d'ordres pour amortir les chocs. Les ordres de vente massifs qui pourraient faire plonger un marché peu profond sont absorbés par les milliers de micro-ordres d'achat des algorithmes HFT. Ils lissent ainsi les trajectoires, transformant des graphiques aux allures de tracé d'électrocardiogramme de crise cardiaque en courbes plus cohérentes. C'est un aspect fondamental pour les investisseurs institutionnels. Sans la certitude de pouvoir entrer et sortir de position sans faire dévier le cours de dix pour cent, les grands fonds ne s'aventureraient pas dans la crypto. Le HFT apporte la liquidité nécessaire pour inciter les capitaux majeurs à participer, ce qui stimule la croissance pour l'ensemble des acteurs.
Les risques : un champ de bataille où l'humain devient superflu
Pour autant, le tableau n'est pas idyllique. Les dangers du trading haute fréquence sont bien réels et s'avèrent particulièrement décourageants pour l'investisseur particulier. La principale menace est l'impossibilité totale de rivaliser. À l'ère moderne, à moins d'avoir la conviction inébranlable qu'un jeton s'imposera à long terme — ou de détenir des informations privilégiées —, livrer bataille sur un terrain où le temps de réaction de vos adversaires est très inférieur aux capacités humaines, face à de véritables bots (parfaitement légaux), revient à s'avouer vaincu d'avance. Il ne s'agit pas seulement d'ordinateurs véloces, mais de machines installées dans les mêmes centres de données que les serveurs des bourses afin de réduire la latence — c'est-à-dire le temps nécessaire à un signal pour traverser un fil de cuivre. Ils utilisent des tours hertziennes, car les ondes radio se propagent plus vite dans l'air que la lumière dans la fibre de verre.
Cela donne lieu à un marché à deux vitesses où les investisseurs particuliers réagissent systématiquement aux nouvelles d'hier. Le temps qu'un titre apparaisse sur votre fil Twitter, ou qu'une notification vibre sur votre téléphone au sujet d'un bond du cours des contrats à terme sur le soja, les algorithmes HFT ont déjà décrypté la donnée, analysé le sentiment associé, exécuté des milliers d'ordres et débouclé leurs positions. Vous vous contentez de racheter leurs restes. Cette réalité pousse certains intervenants à jeter l'éponge. Pourquoi faire du day trading lorsque vous savez qu'à la table de poker, votre adversaire voit votre jeu et avance ses jetons avant même que vous n'ayez pu toucher votre carte ? L'épuisement psychologique causé par le fait d'être constamment victime de « front-running » (lorsque des bots anticipent votre ordre pour passer devant vous) peut chasser les investisseurs réels du marché.
De plus, les coûts nécessaires pour déployer ce type de trading sont colossaux. On parle de millions de dollars en matériel, logiciels et coûts d'infrastructure pour héberger un serveur au bon endroit. Cette réalité concentre les profits entre les mains d'un petit nombre d'entreprises géantes, sapant au passage l'idéal démocratique porté par les cryptomonnaies. Vient ensuite le risque systémique. Si le HFT peut contenir la volatilité en période calme, il peut aussi l'exacerber durant les tempêtes. Les algorithmes sont programmés pour assurer leur propre survie. S'ils détectent une anomalie ou un décrochage soudain, ils peuvent couper les vannes tous en même temps en retirant leurs ordres — et la liquidité s'évapore purement et simplement.
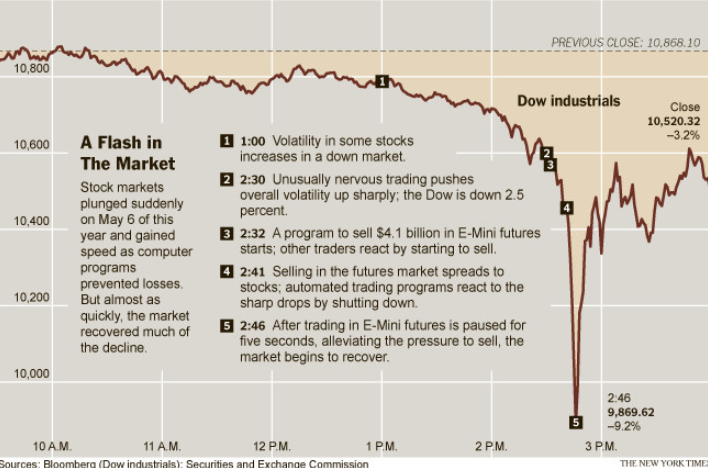
Un exemple frappant de ce péril reste le célèbre « Flash Crash » survenu le 6 mai 2010 sur les marchés boursiers traditionnels — un avertissement cinglant pour la crypto. En l'espace de quelques minutes, le Dow Jones a plongé de près de 1 000 points, détruisant bien plus de valeur que la production annuelle de nombreux petits pays, avant d'en récupérer la majeure partie peu après. Cet effondrement n'était pas dû à des bouleversements économiques fondamentaux, mais à une réaction en chaîne d'algorithmes HFT interagissant entre eux dans une boucle de rétroaction chaotique. Dans l'univers des cryptomonnaies, caractérisé par une réglementation moindre et des coupe-circuits rarissimes, le risque d'un tel incident est décuplé. L'effet de levier est si puissant qu'un simple bug ou un algorithme prédateur peut amorcer une vague de liquidations rayant des milliards en quelques secondes — laissant les traders humains contempler leurs écrans avec effroi, voyant leurs portefeuilles anéantis avant même d'avoir pu localiser le bouton « vendre ».
L'intervention humaine reste indispensable
Pourtant, les machines n'ont pas encore tout conquis. Fort heureusement, le trading haute fréquence comporte des faiblesses, des limites et des contraintes d'application. Un avion de chasse F-35 n'est pas une baguette magique capable de générer de l'argent en continu. D'une part, le HFT se révèle d'une fragilité extrême face aux « cygnes noirs » (événements exceptionnels et imprévisibles). Les algorithmes reposent sur des données historiques et des probabilités. Ils partent du principe que le passé est annonciateur du futur. Lorsqu'un événement réellement inédit survient — une pandémie mondiale, un conflit armé majeur, une interdiction réglementaire inédite —, les robots perdent souvent le contrôle. Et ils sont dépourvus de bon sens. Ils peuvent essuyer des dizaines de millions de dollars de pertes en quelques secondes en interprétant de travers une situation qu'un humain identifierait aussitôt comme une anomalie.
D'autre part, le HFT reste une activité très ciblée. Il a besoin d'un fort volume et d'une liquidité abondante pour fonctionner. Il n'est guère à son aise sur le terrain des micro-caps ou des jetons méconnus de la finance décentralisée, où les volumes d'échange vont et viennent de manière aléatoire. Dans ces « jungles illiquides », le trader humain reste le maître du jeu. Impossible de manœuvrer sereinement sur un marché où une seule transaction peut faire varier le cours de cinquante pour cent. Les bots ne peuvent pas non plus capter l'ambiance d'une communauté, la passion d'une équipe de développeurs ou le potentiel viral d'une cryptomonnaie confidentielle. Ce sont là des dynamiques profondément humaines que seul un être humain peut appréhender.
S'ajoute à cela le phénomène d'encombrement (« crowding »). Plus les acteurs du HFT se multiplient, plus les marges se réduisent. Ils finissent par s'affronter pour des parts de gâteau de plus en plus exiguës, jusqu'au point de rupture. Cette saturation fait que l'âge d'or de « l'argent facile » via le HFT est largement révolu, ne laissant place qu'aux intervenants les plus sophistiqués. Cela laisse un champ d'action considérable pour d'autres approches. Ce n'est pas qu'une question de vitesse ; c'est aussi une question d'horizon temporel. Un robot peut être le plus rapide à la milliseconde, tout en étant le plus lent à l'échelle d'une décennie.
Conclusion : les limites des machines sans âme
Au bout du compte, le marché n'est rien d'autre que le reflet d'états d'esprit humains. Ce sont la peur, la cupidité, l'espoir et le désespoir qui l'animent. Tant que les émotions mèneront le jeu, des robots insensibles seront incapables de prendre des décisions parfaitement éclairées — quelle que soit la rapidité de ces décisions. Un robot sait faire des calculs et déterminer une moyenne mobile, mais il ne ressent pas la panique ambiante et ne perçoit pas l'euphorie d'un marché haussier. Il ne comprend pas pourquoi une narration particulière a captivé l'imaginaire collectif. Il traite des chiffres, pas des histoires. Et au fond, la monnaie est une histoire à laquelle nous choisissons tous de croire.
Le trader humain n'est pas devenu obsolète. C'est simplement son rôle qui s'est transformé. Nous ne sommes plus des sprinteurs, nous sommes des navigateurs. Nous devons également dépasser le vacarme des graphiques à la microseconde pour regarder vers l'horizon. Tandis que les bots se disputent des miettes de rééquilibrage, les humains peuvent se concentrer sur l'essentiel : la valeur fondamentale et le cycle d'adoption à long terme des ruptures technologiques. Nous cohabitons ainsi avec les machines, tirant parti de leur liquidité pour nous affranchir des difficultés immédiates tout en restant fidèles à nos convictions sur le long terme.
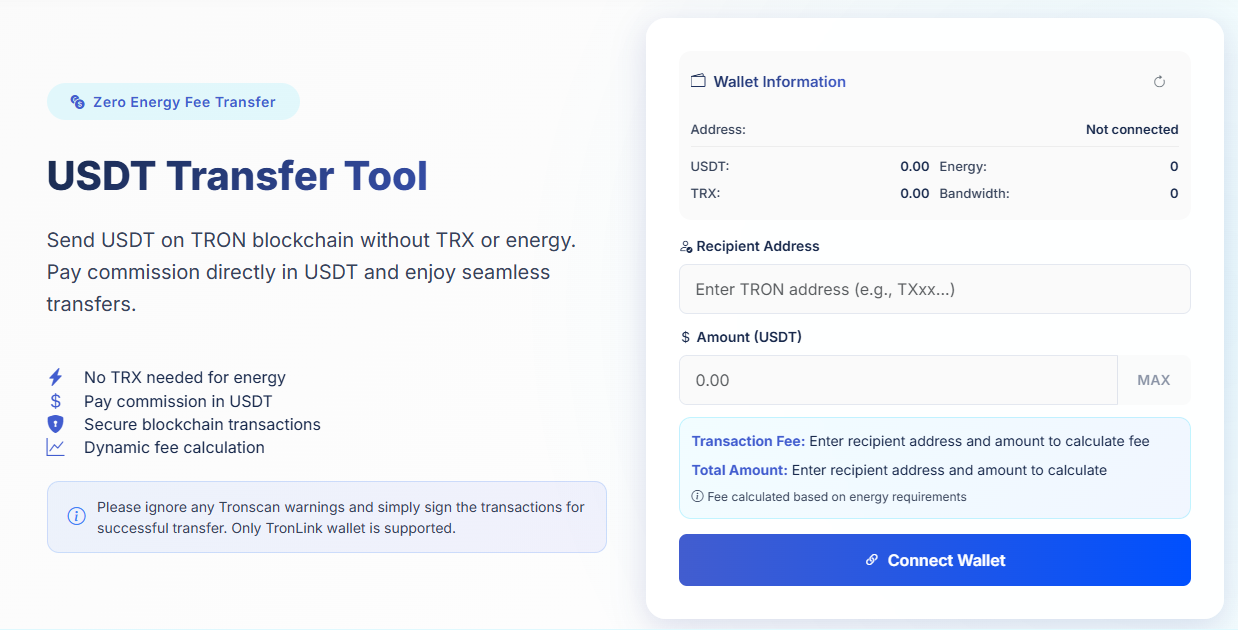
Justement, pour entrer et sortir de position, les outils du quotidien dont nous nous servons pour évoluer dans cet univers trépidant sont tout aussi déterminants, sinon plus, que les décisions tactiques elles-mêmes. Au moment d'effectuer un transfert de fonds, la vitesse et l'efficacité sont capitales. C'est ici qu'intervient une solution comme le Netts Transfer Tool. Cet outil propose un transfert sans frais d'Energy (Zero Energy Fee Transfer) et permet aux utilisateurs de contourner un obstacle fréquent sur le réseau TRON : le « mur d'Energy ». Lorsque j'envoie des USDT sur TRON, si je ne dispose pas de suffisamment de TRX pour régler l'Energy, ma transaction échoue ou consomme des frais astronomiques. C'est une impasse classique où l'on possède des fonds sans pouvoir les faire circuler. Netts élimine cette complication et vous permet de régler directement la commission en USDT, sans avoir à vous préoccuper des TRX ou de l'Energy. L'outil fait tout pour rendre le « comment » du transfert d'argent aussi fluide que son « quand », afin que vos envois d'USDT ne se heurtent à aucune friction technique.