Високочастотний трейдинг і крипта: переваги та небезпеки
Мікросекундні ринки ніколи не сплять: як HFT додає ліквідність і звужує спреди в крипті, і чому роздрібні трейдери бачать у стакані здебільшого привидів.
Інші мови: EnglishРусскийEspañol中文ไทยFrançaisTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Зміст
Ідея про те, що швидкість на фінансових ринках має цінність, далеко не нова, хоча інструменти, які ми використовуємо для цього, змінилися від поштових пір'їн до оптоволокна. І хоча високочастотний трейдинг часто вважають породженням серверних кімнат XXI століття, його духовне коріння сягає вглиб історії. Можна згадати початок XIX століття, коли (як свідчить легенда) члени банкірської родини Ротшильдів використовували поштових голубів або швидкісні човни, щоб дізнатися про результат битви під Ватерлоо раніше за своїх конкурентів. Правда це чи ні, принцип був правильним: інформація — це гроші, і перемагає той, хто отримає її першим. Феномен передачі цін на величезні відстані був революціонізований телеграфом, що дозволив фінансовій інформації подорожувати швидше за найпрудкіший корабель чи коня, звужуючи світ і породивши перші «провідні» ринки.
Але найважливіший переломний момент — саме народження того, що ми сьогодні знаємо як високочастотний трейдинг, — стався наприкінці XX століття. Точним моментом перелому став період одразу після краху на Волл-стріт у 1987 році. Після краху NASDAQ впровадила обов'язкову систему під назвою SOES, яка вимагала виконання ордерів точно в тому порядку, у якому вони надходили маркет-мейкерам-учасникам. Ідея полягала в тому, щоб гарантувати звичайним дрібним інвесторам можливість здійснювати угоди навіть в умовах ринкового хаосу, коли маркет-мейкери інакше просто перестали б брати слухавку.
Проте сама ця система мала слабке місце, яке породило «бандитів SOES». Це були окремі трейдери, які виявили, що електронна система зіставляє ордери швидше, ніж маркет-мейкери встигають оновлювати свої ціни. Сидячи перед терміналами та миттєво реагуючи на новини чи зміни цін, ці бандити могли «підловлювати» маркет-мейкерів, які зволікали з оновленням котирувань. Це був перший випадок в історії, коли головною перевагою стала не інсайдерська інформація, не глибокий фундаментальний аналіз чи довгострокове економічне прогнозування, а швидкість. Саме тут гра змінилася назавжди. І відтоді перегони не припиняються. Вони пройшли шлях від ручного введення до алгоритмічних скриптів, від звичайних інтернет-з'єднань до виділених оптоволоконних ліній і, зрештою, до мікрохвильових веж та лазерних мереж, які зрізають мікросекунди з часу передачі даних. Логіка бандитів SOES — «швидше означає краще, ніж розумніше» — закріпилася як один із наріжних каменів сучасної ринкової мікроструктури.
«Коли» важливіше за «що»
У традиційному світі інвестування існувало старе правило: купуй дешевше, продавай дорожче. Усе крутилося навколо «що», а не «як». Яка компанія має найкращі прибутки? Який актив недооцінений? Що є дефіцитним товаром? Таймінг — тобто «коли» — звичайно, мав значення, але зазвичай вимірювався днями, тижнями чи місяцями. Купівля однієї акції на кілька днів раніше чи пізніше не мала значення з огляду на періоди утримання від десяти років і більше. Поява високочастотного трейдингу перевернула цю логіку з ніг на голову. У комп'ютеризованому світі сучасного трейдингу часто набагато важливіше те, коли ви купуєте, ніж те, що ви купуєте.
Цей зсув фундаментальний. Якщо ви знаходите розбіжність цін на ринку — актив, який на мить коштує дешевше на одній біржі, ніж на іншій, — не має значення, чи знаєте ви про це. Не має значення, чи можете ви собі це дозволити. Не має значення, чи ви «праві». Якщо ви не здатні провернути угоду в ту саму мікросекунду, поки існує цей розрив, вважайте, що у вас навіть не було можливості. «Що» повністю підпорядковується «коли», тому що цей актив є можливістю для покупки лише впродовж крихітної частки часу. Якщо ви запізнитеся на секунду, ціна скоригується, і актив уже не буде такою вигідною покупкою. Це означає, що єдине рішення про покупку повністю фільтрується тим, у який момент часу ви можете її здійснити. Це призвело до роздвоєння ринку: світу для людей, які діють у людських часових масштабах, і невидимого шару, де на швидкостях, близьких до швидкості світла, роботи б'ються за крихти прибутку, що зникають за мить ока.
Це стає ще екстремальнішим, коли йдеться про криптовалютний простір. На відміну від традиційного фондового ринку, який працює за встановленим графіком у певні дні тижня, крипторинок — це звір, який ніколи не спить, навіть у вихідні. Він ніколи не закривається і фрагментований між сотнями бірж та тисячами активів. Ця фрагментація породжує нескінченні арбітражні можливості — коли біткоїн може бути на п'ятдесят доларів дешевшим на одній біржі, ніж на іншій. У такому світі найпотужнішими транснаціональними силами на Волл-стріт є алгоритми високочастотного трейдингу. Вони прочісують тисячі книг ордерів одночасно, укладаючи угоди на різних майданчиках за час, який людині потрібен просто для кліку мишею. Для звичайного трейдера це означає, що на той момент, коли ціна блимає на екрані, вона вже застаріла — перетворилася на свого роду привида — історичний звіт про те, де ціни колись були, а не де вони є зараз. Лише цей факт перетворює навіть спробу надіслати USDT або перемістити кошти між біржами на стратегічну дію: якщо швидкість вашої транзакції менша за час, потрібний «ринку» (тобто нам, людям), щоб ухвалити рішення щодо активу, ви вже програли в стратегії.
Плюси високочастотного трейдингу: порядок у хаосі
Попри всю погану славу високочастотного трейдингу — як гри підтасованих роботів, що обкрадають дрібних інвесторів, — не можна заперечувати його доволі переконливі переваги за належної структурної організації. Одним із плюсів, очевидно, є ліквідність. На ранніх етапах розвитку будь-якого ринку знайти покупця для продажу (або навпаки) буває складно. Спреди — різниця між тим, скільки ви платите за купівлю валюти, і тим, що ви отримуєте під час її зворотного продажу брокеру, — можуть бути широкими, і в такому разі ви опиняєтеся в мінусі просто за фактом відкриття угоди. Багато високочастотних трейдерів виконують роль маркет-мейкерів. Постійно розміщуючи лімітні ордери по обидва боки стакана, вони створюють той самий океан ліквідності, у якому плавають роздрібні потоки. Коли ви намагаєтеся миттєво купити Ethereum або Solana, ви зазвичай купуєте їх у високочастотного бота, який цілком радий продати їх вам з невеликою націнкою.
Ці алгоритми також роблять вагомий внесок у формування цін. На такому фрагментованому ринку, як крипта, поняття «здоровий» чи «нездоровий» — не зовсім правильний опис для активу, ціни на який суттєво відрізняються між біржами не просто так. Це створює плутанину та неефективність. Діючи за своїми алгоритмами, HFT виступають імунною системою ринку, миттєво караючи неефективність. Якщо біржа в Азії котирує вищу ціну, ніж біржа в Європі, боти автоматично продадуть на дорогій біржі та куплять на дешевій, синхронізуючи їх по всьому світу. Це відбувається настільки швидко, що випадковому спостерігачеві здається, ніби світова ціна рухається синхронно. Водночас це робить трейдинг дешевшим для кожного: коли ви робите переказ USDT або здійснюєте угоду, ціна, яку ви бачите, скоріш за все, є «справедливою» глобальною ринковою ціною, а не випадковим артефактом вашої локальної біржі.
Ще однією менш очевидною перевагою є згладжування волатильності на спокійних ринках. Миттєві обвали (flash crashes) є побічним продуктом HFT, проте в звичайні торгові години в книзі ордерів зберігається величезна ліквідність, яка слугує буфером. Великі ордери на продаж, які інакше могли б обвалити тонкий ринок, поглинаються тисячами дрібних ордерів на купівлю від HFT-алгоритмів. Вони згладжують коливання, перетворюючи графіки з того, що нагадує зубчасту кардіограму жертви інфаркту, на більш плавні лінії. Це критично важливо для інституційного інвестора. Якби входити в позиції та виходити з них було неможливо без зсуву ціни на десять відсотків, великі фонди не прийшли б у крипту. HFT забезпечує необхідну ліквідність, яка дозволяє «великим грошам» заходити в гру, що стимулює зростання для всіх учасників.
Небезпеки: поле бою, де люди зайві
Але не варто дивитися на це крізь рожеві окуляри. Небезпеки високочастотного трейдингу цілком реальні і для пересічної людини доволі гнітючі. Головна загроза — повна неможливість конкурувати. Якщо в сучасному світі ви не впевнені залізобетонно, що монета виграє в довгостроковій перспективі масового впровадження (і якщо у вас немає непублічної інформації про неї), боротьба на полі, де швидкість реакції супротивників перебуває далеко за межами людських можливостей навіть без урахування буквальних (і законних) ботів, виглядає просто як добровільне визнання поразки. Це не просто швидкі комп'ютери, а машини, розміщені в тих самих дата-центрах, що й сервери бірж, щоб мінімізувати затримку (latency) — час, потрібний сигналу для проходження мідним дротом. Вони використовують мікрохвильові вежі, тому що радіохвилі рухаються крізь повітря швидше, ніж світло крізь скловолокно.
Це створює двоярусну систему, де «роздрібний» клас завжди діятиме на основі вчорашніх новин. До того моменту, як заголовок з'явиться у вашій стрічці Twitter або телефон завібрує від сповіщення про стрибок цін на соєві ф'ючерси, HFT-алгоритми вже зчитають дані, оцінять настрій, здійснять тисячі угод і закриють позиції. Ви практично доїдаєте їхнє сміття. Ця правда може взагалі відбити бажання брати участь у процесі. Навіщо займатися дейтрейдингом, знаючи, що за покерним столом ви граєте проти суперника, який бачить ваші карти та встигає посунути фішки ще до того, як ви взагалі торкнетеся колоди? Психологічний тягар постійного потрапляння під «фронтраннінг» (коли боти відчувають наближення вашого ордера і стають перед ним) здатний витіснити реальних учасників з ринку.
А витрати на таку торгівлю просто шалені. Мова йде про мільйони доларів на обладнання, програмне забезпечення та оренду місць для розміщення серверів. Це спрямовує прибутки у кишені невеликої кількості величезних компаній, підриваючи демократизаційний потенціал криптовалюти. Крім того, існує системний ризик. Якщо HFT може стримувати волатильність на спокійних ринках, він так само може посилювати її під час бур. Алгоритми запрограмовані на самозахист. Якщо вони фіксують збій чи різкий спад, вони можуть одночасно відкрити вогонь з усіх гармат, відкликавши свою ліквідність — і вона «просто випаровується».
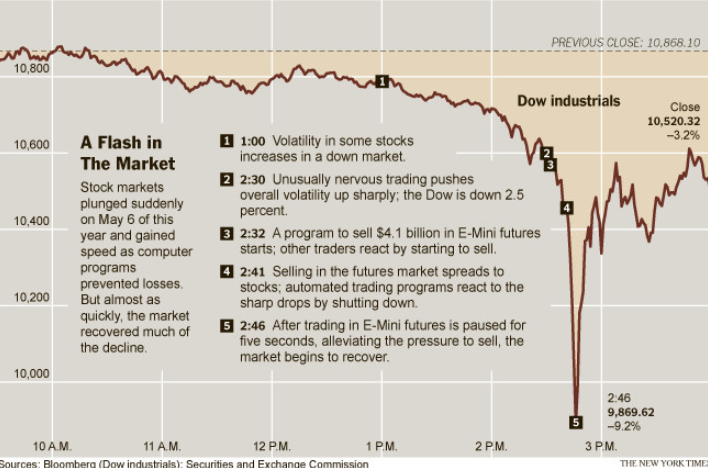
Страхітливим прикладом цього ризику є сумнозвісний «Flash Crash», що стався 6 травня 2010 року на традиційному фондовому ринку — суворе попередження для крипти. Лічені хвилини знадобилися індексу Dow Jones Industrial Average, щоб упасти майже на 1000 пунктів, знищивши значно більше вартості, ніж виробляють за рік багато невеликих країн, — лише для того, щоб незабаром більша її частина знову відновилася. Це сталося не через фундаментальні економічні зміни; це була ланцюгова реакція ботів високочастотних алгоритмів, які укладали хаотичні угоди один проти одного. У крипті, якій не звикати до меншого регулювання та де автоматичні вимикачі торгів (circuit breakers) є великою рідкістю, ризик подібних подій ще вищий. Кредитне плече настільки потужне, що одна помилка в коді або хижацький алгоритм можуть запустити каскад ліквідацій, спалюючи мільярди за лічені секунди, — поки трейдери-люди з жахом дивляться на екрани, спостерігаючи, як їхні портфелі обнуляються швидше, ніж вони встигають знайти кнопку «продати».
Людський фактор усе ще необхідний
І все ж машини підкорили ще не все. На щастя, високочастотний трейдинг має свої недоліки, проблеми та нішеві обмеження. F-35 не є чарівною паличкою, яка завжди генерує гроші. По-перше, HFT неймовірно крихкий, коли стикається з подіями типу «чорний лебідь» (подіями, що трапляються раз на життя). Алгоритми спираються на історичні дані та теорію ймовірностей. Вони вважають, що минуле римуватиметься з майбутнім. Коли трапляється щось по-справжньому безпрецедентне — глобальна пандемія, велика війна, абсолютно новий тип регуляторних заборон — роботи нерідко сходять з розуму. У них немає «здорового глузду». Вони можуть втратити десятки мільйонів доларів за лічені секунди через неправильне розуміння сценарію, який людина миттєво розпізнала б як аномальний.
Крім того, HFT доволі нішевий. Щоб він працював, потрібні великі обсяги та висока ліквідність. Він не дуже добре функціонує у світі монет із мікрокапіталізацією або невідомих токенів децентралізованих фінансів, де обсяги торгів з'являються та зникають хаотично. У цих «неліквідних джунглях» справжнім царем природи залишається трейдер-людина. За такою сіткою неможливо маневрувати на ринку, де одна угода зміщує ціну на п'ятдесят відсотків. Бот також не може відчути атмосферу спільноти, запал у команді розробників чи меметичний потенціал маловідомої монети. Це суто людські аспекти, які можна збагнути лише будучи людиною.
До того ж існує проблема перенасиченості. Зі збільшенням кількості компаній у сфері HFT маржа скорочується. Вони починають гризтися між собою за дедалі менші шматки пирога, і вся конструкція зазнає краху. Це насичення призводить до того, що дні «легких грошей» в HFT здебільшого залишилися в минулому, і на полі залишаються лише найпросунутіші гравці. Це залишає багато простору для інших стратегій. Питання полягає не лише у швидкості; воно також у часовому горизонті. Робот може бути найшвидшим на відрізку в мілісекунду, але найповільнішим на відрізку в десятиліття.
Висновок: кордони між бездушними машинами
Зрештою, ринок — це не що інше, як сукупність психічних станів людини. Саме страх і жадібність, надія і відчай рухають такими ринками. Доки ринок тримається на емоціях, бездушні роботи ніколи не зможуть ухвалювати цілком зважені рішення — хоч би якими швидкими вони були. Робот може порахувати математику та вирахувати ковзне середнє, але він не здатен відчути паніку в повітрі чи вловити ейфорію під час бичачого ралі. Він не знає, чому той чи інший наратив зачепив суспільну психологію. Він оперує даними, а не історіями. А за своєю суттю гроші — це історія, у яку ми всі домовилися вірити.
Трейдер-людина не застарів. Просто тепер люди виконують іншу роботу. Ми більше не спринтери — ми штурмани. Ми також повинні навчитися дивитися крізь шум мікросекундних графіків і фокусуватися на горизонті. Поки боти б'ються за крихти ребалансування, люди можуть зосередитися на основній страві: фундаментальній вартості та довгостроковому циклі впровадження технологічних змін у світі. Таким чином ми співіснуємо з машинами, використовуючи ліквідність, щоб безболісно входити й виходити з ринку, турбуючись про наші довгострокові переконання.
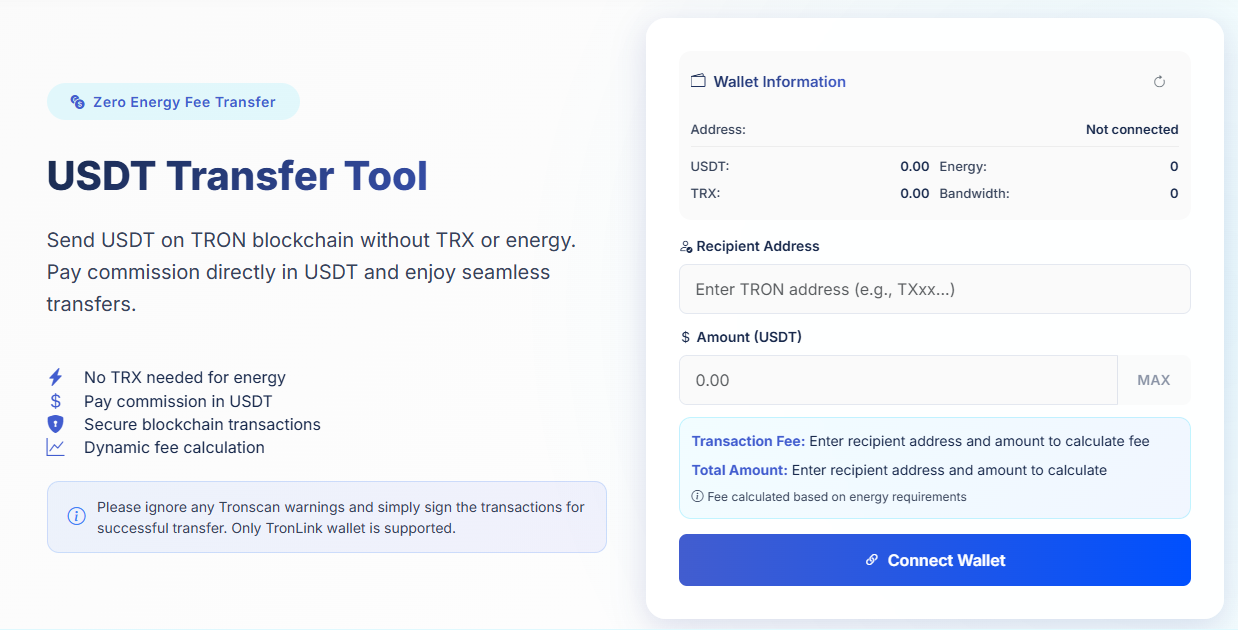
Говорячи про вхід і вихід з ринку, базові повсякденні інструменти, які ми використовуємо для взаємодії з цим стрімким світом, настільки ж важливі (якщо не важливіші), як і будь-які тактичні ходи. У момент переказу коштів швидкість та ефективність мають вирішальне значення. Саме тут стає в пригоді такий інструмент, як Netts Transfer Tool. Цей інструмент забезпечує Zero Energy Fee Transfer та допомагає користувачам обійти поширену проблему в мережі TRON — «енергетичну стіну». Коли я відправляю USDT в мережі TRON, якщо в мене недостатньо TRX для оплати Energy, моя транзакція зазнає невдачі або спалить купу комісій. Це класична безвихідь: гроші у вас є, але переказати їх ви не можете. Netts прибирає це ускладнення та дозволяє просто сплачувати комісію в USDT, не турбуючись про TRX чи Energy. Він робить усе можливе, щоб як «як», так і «коли» переказу коштів проходили максимально гладко, а ваш досвід відправки USDT не був затьмарений технічними труднощами.