High Frequency Trading at Crypto: Mga Benepisyo at Panganib
Hindi natutulog ang mga microsecond market — paano nagdaragdag ng liquidity at nagpapakipot ng spreads ang HFT sa crypto, at bakit puro multo sa tape ang nakikita ng retail traders.
Iba pang wika: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutsch
Nilalaman
Ang ideya na ang bilis ay halaga sa mga financial market ay hindi na bagong konsepto, bagaman ang mga kagamitang ginagamit natin upang harapin ang katotohanang ito ay nagbago na mula sa mga balahibo ng ibon patungo sa fiber optics. Gayunpaman, bagama't ang high frequency trading ay madalas na itinuturing bilang isang inobasyon ng mga server room noong ika-21 siglo, matagal na itong may espirituwal na mga ninuno bago pa man iyon. Maaari mong isipin ang unang bahagi ng ika-19 na siglo, kung kailan (ayon sa alamat) ang mga miyembro ng pamilya ng pagbabangko ng Rothschild ay gumamit ng mga carrier pigeon o mabilis na bangka upang malaman ang resulta ng Battle of Waterloo bago ang kanilang mga kakumpitensya. Totoo man o hindi, maganda ang prinsipyo: ang impormasyon ay pera, at ang unang makakuha nito ang siyang panalo. Ang penomenon ng pagpapadala ng mga presyo sa malalayong distansya ay higit pang binago ng telegrapo, na nagbigay-daan sa impormasyong pinansyal na maglakbay nang mas mabilis kaysa sa pinakamabilis na barko o kabayo, at dahil doon ay pinaliit ang mundo at isinilang ang mga unang "wired" na merkado.
Ngunit ang pinakamahalagang punto ng pagbabago — ang mismong kapanganakan ng tinatawag natin ngayon na high frequency trading — ay dumating noong huling bahagi ng ika-20 siglo. Ang eksaktong turning point ay ang panahon pagkatapos mismo ng Wall Street crash noong 1987. Kasunod ng pagbagsak, nagpatupad ang NASDAQ ng isang mandatoryong sistema na tinatawag na SOES na nag-aatas na ang mga order ay dapat ipatupad nang eksakto kung paano natanggap ang mga ito ng mga kalahok na market maker. Ang layunin ay tiyakin na ang mga karaniwang retail investor ay makakapagsagawa pa rin ng mga trade kahit na naging magulo ang merkado, kung kailan ang mga market maker ay maaaring huminto na sa pagsagot sa kanilang mga telepono.
Gayunpaman, ang mismong sistemang ito ay may kahinaan na nagbunga ng tinatawag na "SOES Bandits." Sila ay mga indibidwal na mangangalakal na nakatuklas na ang elektronikong sistema ay nagtutugma ng mga order nang mas mabilis kaysa sa kakayahan ng mga market maker na i-update ang kanilang mga presyo. Sa pamamagitan ng pagbabantay sa harap ng mga terminal at agarang pagtugon sa mga balita o pagbabago sa presyo, nagawa ng mga bandit na ito na "maunahan" ang mga market maker na mabagal sa pag-update ng kanilang mga quote. Ito ang unang pagkakataon sa kasaysayan na ang mahalagang kalamangan ay hindi insider information o malalim na fundamental analysis o pangmatagalang pagtataya sa ekonomiya, kundi bilis. Dito tuluyang nagbago ang laro magpakailanman. At simula noon, nagpatuloy na ang karera. Nagsimula ito mula sa manual entry patungo sa mga algorithmic script, mula sa karaniwang koneksyon sa internet patungo sa mga nakalaang fiber optic line, at sa huli ay patungo sa mga microwave tower at laser network na nagbabawas ng microseconds mula sa mga oras ng paghahatid. Ang lohika ng mga SOES bandit, na ang mas mabilis ay mas mainam kaysa sa mas matalino, ay naging isa na sa mga pangunahing simulain ng modernong market microstructure.
Kailan Bago ang Ano
Noon sa tradisyonal na mundo ng pamumuhunan, mayroong isang lumang patakaran: bumili nang mababa, magbenta nang mataas. Ang lahat ay nakatutok sa "ano," hindi sa "paano." Aling kumpanya ang may pinakamagandang kinikita? Aling asset ang undervalued? Ano ang kapos na kalakal? Ang timing — ang "kailan" — ay mahalaga, siyempre, ngunit karaniwan itong binibilang sa mga araw o linggo o buwan. Ang isang stock na binili nang ilang araw na mas maaga o mas huli ay walang gaanong epekto kung ang aking holding period ay hindi bababa sa sampung taon. Binaligtad ng pagdating ng high frequency trading ang lohikang ito. Sa computerized na mundo ng modernong pangangalakal, kadalasang mas mahalaga kung kailan ka bibili kaysa sa kung ano ang bibilhin mo.
Napakalalim ng pagbabagong ito. Kung makakakita ka ng hindi pagtutugma ng presyo sa merkado, isang asset na panandaliang mas mura sa isang exchange kaysa sa iba, bale-wala kung alam mo man ito o hindi. Hindi mahalaga kung kaya mo itong bilhin. Hindi mahalaga kung "tama" ka. Kung hindi mo kayang maisagawa ang trade sa mismong microsecond na nalikha ang agwat, para mo na ring hindi nakuha ang pagkakataon. Ang "ano" ay pinangungunahan ng "kailan," dahil ang asset na iyon ay isang pagkakataon sa pagbili sa napakaliit na hibla lamang ng panahon. Kung huli ka nang isang segundo, magtatama ang presyo at ang asset ay hindi na gaanong magandang bilhin. Ibig sabihin, ang tanging bagay na pinagpapasyahan mong bilhin dito ay lubusang nasasala batay sa anong oras mo ito mabibili. Humantong ito sa paghahati ng merkado: isang mundo para sa mga tao na kumikilos sa antas ng bilis ng tao, at isang hindi nakikitang layer na halos kasimbilis ng liwanag kung saan ang mga robot ay nag-aagawan sa mga tira-tirang kita na naglalaho sa isang kisapmata lamang ng tao.
Mas sukdulan pa ito pagdating sa espasyo ng cryptocurrency. Hindi tulad ng tradisyonal na stock market, na gumagana sa mga nakatakdang oras at araw ng linggo, ang merkado ng crypto ay isang nilalang na hindi kailanman natutulog, kahit sa mga weekend. Hindi ito nagsasara kailanman, at nakahiwa-hiwalay ito sa daan-daang mga exchange at libu-libong mga asset. Ang pagkakawatak-watak na ito ay nagbibigay-daan sa walang katapusang mga oportunidad sa arbitrage — kung saan ang Bitcoin ay maaaring mas mura ng limampung dolyar sa isang exchange kumpara sa iba. Sa ganitong mundo, ang pinakamakapangyarihang mga multinasyunal sa Wall Street ay mga high frequency trading algorithm. Mabilis nilang sinusuri ang libu-libong mga order book nang sabay-sabay, nagsasagawa ng mga trade sa iba't ibang mga plataporma sa bilis na katumbas lamang ng isang pag-click ng mouse ng tao. Para sa ordinaryong mangangalakal, nangangahulugan ito na sa oras na makita mo ang presyong kumikislap sa iyong screen, madalas na luma na ito — isang uri ng multo — isang talaan sa kasaysayan kung saan naroon ang mga presyo noon kaysa sa kung nasaan ang mga ito ngayon. Ang katotohanang ito pa lamang ang nagpapalitaw na ang simpleng pagkilos ng pagtatangkang magpadala ng USDT o lumipat sa pagitan ng mga exchange ay isa nang estratehikong hakbang; kung ang bilis ng iyong transaksyon ay mas mabagal kaysa sa oras na aabutin ng "merkado" (ibig sabihin, tayong mga tao) upang magdesisyon tungkol sa isang asset, natalo ka na agad sa estratehiya.
Ang Magandang Dulot ng High Frequency Trading: Kaayusan sa Gitna ng Kaguluhan
Sa kabila ng masamang impresyon sa high frequency trading — bilang isang larong pinapagana ng mga minamanipulang robot na nagnanakaw mula sa maliliit na mamumuhunan — hindi maikakaila ang ilang kapansin-pansing mga bentahe kapag maayos ang estruktura nito. Ang isang malinaw na bentahe ay ang liquidity. Sa mga unang araw ng anumang merkado, mahirap magbenta sa isang mamimili (o kabaligtaran). Ang mga spread — ang pagkakaiba sa pagitan ng ibinabayad mo para bumili ng pera at kung ano ang matatanggap mo kapag ibinenta mo ito pabalik sa iyong broker — ay maaaring malaki, kung saan agad ka nang lugi sa pagsisimula pa lang ng trade. Marami sa mga high frequency trader ang nagsisilbing mga market maker. Sa pamamagitan ng patuloy na paglalagay ng mga limit order sa magkabilang panig ng order book, lumilikha sila ng malawak na liquidity kung saan dumadaloy ang retail. Ngunit kapag sinusubukan mong bumili ng Ethereum o Solana nang agaran, karaniwan kang bumibili mula sa isang high frequency bot na lubos na nasisiyahang ibenta ito sa iyo para sa maliit na markup.
Ang mga algorithm na ito ay gumagawa rin ng matitibay na ambag sa price formation. Sa isang watak-watak na merkado tulad ng crypto, ang malusog o hindi malusog ay hindi ang tamang pananaw upang talakayin ang isang asset na may kapansin-pansing magkakaibang presyo mula sa isang exchange patungo sa iba nang may dahilan. Lumilikha ito ng kalituhan at kawalan ng kahusayan. Sa pamamagitan ng pagsunod sa huwarang ito, ang mga HFT ay gumaganap bilang immune system ng merkado, na agad nagwawasto sa mga kawalan ng kahusayan. Kung ang isang exchange sa Asya ay nag-aalok ng mas mataas na presyo kaysa sa isang exchange sa Europa, awtomatikong magbebenta ang mga bot sa mamahaling exchange at bibili mula sa murang exchange, na nag-aakma sa mga ito sa buong mundo. Nangyayari ito nang napakabilis na para sa isang kaswal na tagamasid, tila sabay na gumagalaw ang presyo sa buong mundo. Kasabay nito, ginagawa nitong mas mura ang pangangalakal para sa lahat. Ibig sabihin, kapag naglipat ka ng USDT o nagsagawa ng trade, ang presyong nakikita mo ay malamang na ang "patas" na presyo sa pandaigdigang merkado, hindi lamang bunga ng lokal mong exchange.
Ang isa pang hindi gaanong napag-uusapang bentahe ay ang mas mababang volatility sa normal na mga merkado. Ang mga flash crash ay bunga ng HFT, ngunit karaniwang mayroong napakalaking liquidity sa order book sa mga normal na oras ng pangangalakal bilang pansangga. Ang malalaking sell order na maaaring magpabagsak sa isang manipis na merkado ay sinasalo ng libu-libong maliliit na buy order mula sa mga HFT algorithm. Pinapakinis nila ang paggalaw, at ginagawang mas maayos na linya ang mga chart mula sa dating tila cardiologist cardiogram ng biktima ng atake sa puso. Napakahalaga nito para sa institutional investor. Kung hindi ka makakapasok at makakalabas sa mga posisyon nang hindi gumagalaw ang presyo nang sampung porsyento, hindi papasok ang malalaking pondo sa crypto. Dinadala ng HFT ang kinakailangang liquidity na nagbibigay-daan sa "malalaking pondo" na maglaro, at nagtutulak ng paglago para sa lahat ng kasangkot.
Ang mga Panganib: Isang Larangan Kung Saan Hindi Na Kailangan ang Tao
Ngunit hindi dapat tingnan ito bilang isang perpektong sitwasyon. Ang mga panganib ng high frequency trading ay napakatotoo at para sa karaniwang indibidwal; lubhang nakapanghihina ng loob. Ang pangunahing banta ay ang ganap na imposibilidad na makipagkumpitensya. Kung, sa modernong mundo man lang, hindi ka lubos na nakasisiguro na magtatagumpay ang isang coin sa pangmatagalang adopsyon — at maliban na lang kung mayroon kang hindi pampublikong impormasyon tungkol dito — ang pakikipaglaban sa isang larangan kung saan ang bilis ng pagtugon ng iyong mga kalaban ay malayong mas mabilis kaysa sa tao, kahit na isinasaalang-alang ang mga lehitimo (at legal) na bot, ay tila pag-amin na lamang ng pagkatalo. Hindi lamang sila mabilis na mga computer kundi mga makinang inilagay sa parehong data center ng mga server ng exchange upang mabawasan ang latency — o ang oras na kinakailangan ng signal para maglakbay sa ibabaw ng copper wire. Umaasa sila sa mga microwave tower dahil ang mga radio wave ay gumagalaw nang mas mabilis sa hangin kaysa sa liwanag sa pamamagitan ng glass fiber.
Nagbibigay ito sa iyo ng isang two-tier system kung saan ang "retail" class ay palaging kikilos batay sa balita kahapon. Sa oras na lumabas ang isang headline sa iyong Twitter feed, o tumunog ang isang alert sa iyong telepono tungkol sa pagtaas ng presyo sa mga soybean future, nabasa na ng mga HFT algorithm ang data, naproseso ang sentimiyento nito, nakapagsagawa ng libu-libong trade, at naisara na ang mga posisyon. Sa esensya, binabayaran mo na lang ang kanilang mga naiwan. Ang katotohanang ito ay maaaring magtulak sa mga tao palayo sa buong proseso. Bakit ka pa magde-day trade kung alam mong sa poker table, kalaro mo ang isang kalaban na nakakakita ng iyong mga baraha at nakakapaglipat ng kanyang mga chip bago mo man mahawakan ang isang baraha? Ang psychological toll ng palaging pagiging biktima ng "front-running" (kung saan nararamdaman ng mga bot ang pagdating ng iyong order at nauuna sa iyo) ay maaaring magtaboy sa mga tunay na kalahok palabas ng merkado.
At ang mga gastusin sa pagsasagawa ng pangangalakal na ito ay napakalaki. Pinag-uusapan natin ang milyun-milyong dolyar na halaga ng hardware, software, at mga gastos sa real estate para maglagay ng server. Dinadala nito ang mga kita sa maliit na bilang ng malalaking kumpanya, na sumisira sa potensyal ng cryptocurrency na maging pantay para sa lahat. At nariyan din ang systemic risk. Kung kaya mang pigilan ng HFT ang volatility sa mga tahimik na merkado, maaari rin nitong palalain ito sa panahon ng mga krisis. Ang mga algorithm ay idinisenyo upang protektahan ang kanilang sarili. Kung makaramdam sila ng aberya o biglaang pagbaba, maaari nilang sabay-sabay na bawiin ang lahat ng kanilang liquidity — o ang tinatawag na "biglaang paglaho ng liquidity."
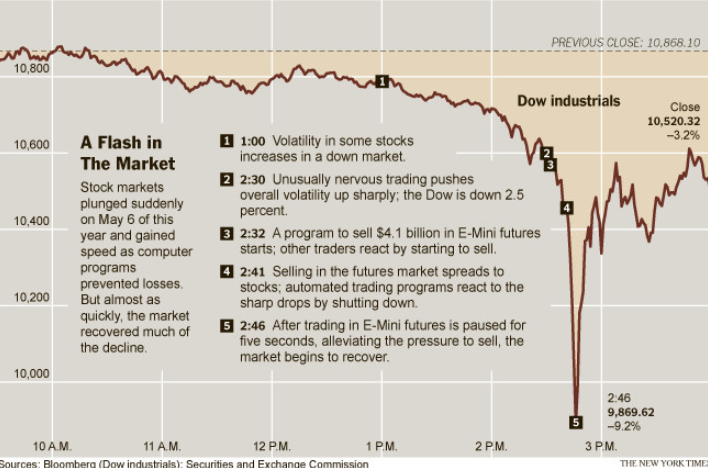
Ang isang nakakatakot na halimbawa ng panganib na ito ay ang kilalang "Flash Crash" na naganap noong Mayo 6, 2010 sa tradisyonal na stock market — isang matinding babala para sa crypto. Sa loob lamang ng ilang minuto, bumagsak ang Dow Jones Industrial Average nang halos 1,000 puntos, na nagbura ng mas malaking halaga kaysa sa nagagawa ng maraming maliliit na bansa sa isang taon — bago bumalik ang karamihan nito sa maikling panahon. Hindi ito nagmula sa mga pangunahing pagbabago sa ekonomiya; ito ay isang chain reaction ng mga high frequency algorithm bot na nakikipagkalakalan laban sa isa't isa sa isang magulong feedback loop. Sa crypto, na sanay sa kakaunting regulasyon at halos walang mga circuit breaker, mas malaki pa ang panganib ng ganitong uri ng kaganapan. Napakalakas ng leverage na ang isang maliit na bug o predatory algorithm ay maaaring magsimula ng sunod-sunod na liquidation na nagbubura ng bilyun-bilyon sa loob ng ilang segundo — habang ang mga taong mangangalakal ay naiiwan na nanonood sa kanilang mga screen nang may sindak habang nauubos ang kanilang mga portfolio bago pa man nila mahanap ang "sell" button.
Kailangan Pa Rin ng Ugnayan ng Tao
Gayunpaman, hindi pa nasasakop ng mga makina ang lahat. Sa kabutihang palad, ang high frequency trading ay may mga sariling kahinaan, isyu, at limitasyon. Ang isang F-35 ay hindi isang mahiwagang wand na palaging lumilikha ng pera. Una, ang HFT ay lubhang marupok pagdating sa mga "black swan" (o minsan-sa-buhay) na kaganapan. Ang mga algorithm ay nakabatay sa makasaysayang data at probabilidad. Naniniwala sila na ang nakaraan ay uulit sa hinaharap. Kapag may nangyaring tunay na hindi pa nararanasan — isang pandaigdigang pandemya, isang malaking digmaan, o isang ganap na bagong uri ng regulatory ban — madalas na nagwawala ang mga robot. At wala silang "common sense." Maaari silang mawalan ng sampu-sampung milyong dolyar sa loob ng ilang segundo dahil sa hindi pagkakaunawa sa isang sitwasyon na agad na ituturing ng isang tao bilang kakaiba.
Bukod pa rito, medyo limitado ang saklaw ng HFT. Kailangan nito ng mataas na volume at mataas na liquidity upang gumana. Hindi ito partikular na mahusay sa mundo ng mga micro-cap coin o hindi kilalang decentralized finance token kung saan ang dami ng trade ay pabago-bago. Sa mga "illiquid jungle" na ito, ang taong mangangalakal pa rin ang hari. Hindi mo kayang magmaniobra sa kapaligirang iyon sa isang merkado kung saan ang isang trade ay nagbabago sa presyo nang limampung porsyento. Hindi rin nito maramdaman ang sigla ng isang komunidad, ang dedikasyon ng isang team ng mga developer, o kung gaano maaaring maging memeable ang isang hindi kilalang coin. Ang mga iyon ay mga aspeto ng tao na ikaw lamang bilang tao ang makauunawa.
At nariyan din ang isyu ng "crowding." Sa dumaraming kumpanya sa larangan ng HFT, lumiit ang mga margin. Nagsisimula silang magtalo-talo para sa lumiliit na bahagi ng kita, at pagkatapos ay bumabagsak ang sistema. Tinitiyak ng saturation na ito na ang mga araw ng "madaling pera" sa HFT ay halos lumipas na at tanging ang mga pinaka-abanteng manlalaro na lamang ang natitira. Nagbibigay ito ng malaking puwang para sa iba pang mga estratehiya. Hindi lamang ito usapin ng bilis; ito rin ay tungkol sa tagal. Ang isang robot ay maaaring pinakamabilis sa millisecond, ngunit pinakamabagal naman sa loob ng isang dekada.
Konklusyon: Mga Hangganan sa Gitna ng mga Makinang Walang Emosyon
Sa pagtatapos ng araw, ang merkado ay walang iba kundi isang serye ng mga kalagayan ng pag-iisip ng tao. Takot at kasakiman, pag-asa at kawalan ng pag-asa ang nagtutulak sa mga naturang merkado. Hangga't ang merkado ay tumatakbo sa damdamin, ang mga robot na walang emosyon ay hindi kailanman makakagawa ng ganap na may kabatirang mga desisyon — gaano man kabilis ang mga desisyong iyon. Kayang magkuwenta ng robot at kalkulahin ang isang moving average, ngunit wala itong kakayahang maramdaman ang takot sa paligid o madama ang euphoria sa panahon ng bull run. Hindi nito alam kung bakit ang isang partikular na naratibo ay umakit sa isip ng publiko. Gumagana ito sa data, hindi sa naratibo. At sa kaibuturan nito, ang pera ay isang kuwentong sama-sama nating piniling paniwalaan.
Hindi lipas na ang taong mangangalakal. Ang totoo, mga tao na ngayon ang gumagawa ng mahalagang trabaho. Hindi na tayo ang mga sprinter; tayo na ang mga navigator. Kailangan din nating lampasan ang ingay ng mga microsecond chart at tumuon sa pangmatagalang abot-tanaw. Habang nag-aagawan ang mga bot para sa maliliit na bahagi ng rebalancing, ang mga tao ay maaaring tumuon sa kabuuan: ang pangunahing halaga at ang pangmatagalang ikot ng adopsyon ng mga pagbabago sa teknolohiya sa mundo. Sa ganitong paraan, nabubuhay tayo kasama ng mga makina, gamit ang ating liquidity upang makapasok at makalabas nang may mas kaunting alalahanin at panatilihin ang ating mga pangmatagalang paniniwala.
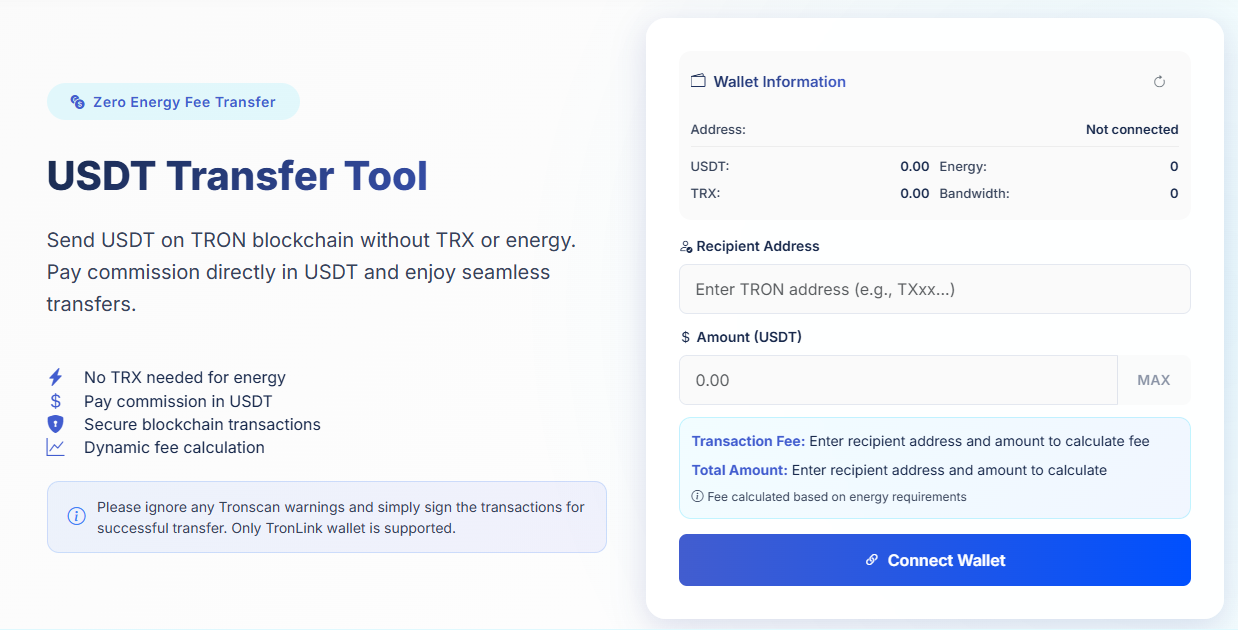
Sa pagsasalita tungkol sa pagpasok at paglabas, ang mga pangunahing kagamitang ginagamit natin upang makipag-ugnayan sa mabilis na mundong ito ay kasinghalaga, kung hindi man higit pa, kaysa sa anumang taktikal na hakbang. Sa oras ng paglilipat ng pondo, kritikal ang bilis at kahusayan. Dito pumapasok ang isang bagay tulad ng Netts Transfer Tool. Nagbibigay ang tool na ito ng Zero Energy Fee Transfer at tutulong sa mga user na malampasan ang isang karaniwang suliranin sa TRON network, ang "Energy Wall". Kapag nagpadala ako ng USDT sa TRON, kung wala akong sapat na TRX para magbayad para sa Energy, mabibigo ang aking transaksyon o masusunog ang napakaraming bayarin. Isa itong "Catch-22," kung saan may pera ka ngunit hindi mo ito maigalaw. Inaalis ng Netts ang komplikasyong ito at nagbibigay-daan sa iyo na bayaran lamang ang komisyon sa USDT, nang hindi nag-aalala tungkol sa TRX o Energy. Ginagawa nito ang buong makakaya upang gawing kasing-kinis ng "kailan" ang "paano" ng paglilipat ng pera, at tiyaking ang iyong karanasan sa pagpapadala ng USDT ay walang anumang teknikal na balakid.