معاملات فرکانس بالا و کریپتو: مزایا و خطرات
بازارهای میکروثانیهای هرگز نمیخوابند — چگونه HFT نقدینگی را افزایش داده و اسپردها را در کریپتو کاهش میدهد، و چرا معاملهگران خرد بیشتر اوقات تنها شبحهایی را در دفتر سفارشات میبینند.
زبانهای دیگر: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
فهرست مطالب
این ایده که سرعت در بازارهای مالی به معنای ارزش است مفهوم جدیدی نیست، هرچند ابزارهایی که برای پاسخ به این واقعیت استفاده میکنیم از کبوتر نامهبر به فیبر نوری تغییر کردهاند. با این حال، اگرچه معاملات فرکانس بالا اغلب به عنوان دستاوردی از اتاقهای سرور قرن بیست و یکم دیده میشود، اما اجداد معنوی آن به زمانهای بسیار دور بازمیگردند. ممکن است به اوایل قرن نوزدهم فکر کنید، زمانی که (بر اساس افسانهها) اعضای خانواده بانکدار روچیلد از کبوترهای نامهبر یا قایقهای تندرو استفاده میکردند تا نتیجه نبرد واترلو را قبل از رقبای خود متوجه شوند. درست یا نادرست، این اصل ارزشمند بود: اطلاعات همان پول بود، و هرکس زودتر به آن دست مییافت، برنده میشد. پدیده انتقال قیمتها در مسافتهای طولانی با تلگراف دچار انقلابی بزرگتر شد؛ ابزاری که به اطلاعات مالی امکان میداد سریعتر از سریعترین کشتیها یا اسبها حرکت کنند و در نتیجه جهان را کوچکتر کرده و زمینه شکلگیری اولین بازارهای «سیمی» را فراهم آورند.
اما حیاتیترین نقطه عطف — زادگاه واقعی چیزی که امروزه به عنوان معاملات فرکانس بالا میشناسیم — در اواخر قرن بیستم رخ داد. نقطه عطف دقیق، دوره بلافاصله پس از سقوط وال استریت در سال 1987 است. در پی این سقوط، نزدک (NASDAQ) سیستمی اجباری به نام SOES پیادهسازی کرد که بازارسازان مشارکتکننده را ملزم میکرد سفارشها را دقیقاً به ترتیبی که دریافت میشدند اجرا کنند. ایده این بود که اطمینان حاصل شود سرمایهگذاران خرد حتی زمانی که بازار آشفته میشود و ممکن است بازارسازان از پاسخ دادن به تلفنهای خود خودداری کنند، همچنان قادر به اجرای معاملات خواهند بود.
با این حال، همین سیستم ضعفی داشت که باعث پدید آمدن «راهزنان SOES» شد. آنها معاملهگران انفرادی بودند که دریافتند این سیستم الکترونیکی سفارشها را سریعتر از آنکه بازارسازان بتوانند قیمتهای خود را بهروزرسانی کنند، تطبیق میدهد. این راهزنان با نشستن روبهروی ترمینالها و واکنش فوری به اخبار یا تغییرات قیمت، میتوانستند به بازارسازانی که در بهروزرسانی مظنههای خود تعلل میکردند ضربه بزنند و آنها را غافلگیر کنند. این نخستین بار در تاریخ بود که مزیت اصلی رقابتی نه اطلاعات نهانی بود، نه تحلیل بنیادی عمیق و نه پیشبینیهای بلندمدت اقتصادی؛ بلکه صرفاً سرعت بود. اینجا بود که بازی برای همیشه دگرگون شد. و از آن زمان تاکنون، این مسابقه در جریان بوده است. این روند از ثبت سفارش دستی به اسکریپتهای الگوریتمی، از اتصالات معمولی اینترنت به خطوط اختصاصی فیبر نوری و در نهایت به دکلهای مایکروویو و شبکههای لیزری ارتقا یافته است که میکروثانیهها را از زمان انتقال میکاهند. منطق راهزنان SOES — مبنی بر اینکه سریعتر بودن بهتر از باهوشتر بودن است — به یکی از ارکان اصلی ریزساختار بازارهای امروزی تبدیل شده است.
«کی» مهمتر از «چه»
در دنیای سنتی سرمایهگذاری، قاعدهای قدیمی وجود داشت: ارزان بخر، گران بفروش. همهچیز متمرکز بر «چه چیزی» بود، نه «چگونه». کدام شرکت بهترین درآمد را دارد؟ کدام دارایی کمتر از ارزش واقعی قیمتگذاری شده است؟ کالای کمیاب کدام است؟ البته زمانبندی — یعنی «کی» — اهمیت داشت، اما معمولاً بر حسب روز، هفته یا ماه سنجیده میشد. با توجه به دورههای نگهداری حداقل ده ساله، خرید یک سهم چند روز زودتر یا دیرتر اهمیتی نداشت. ظهور معاملات فرکانس بالا این منطق را زیر و رو کرد. در دنیای کامپیوتری معاملات مدرن، زمان خرید شما اغلب بسیار مهمتر از ماهیت چیزی است که میخرید.
این تحول عمیق است. اگر یک عدم تطابق قیمت در بازار بیابید، دارایی که به طور موقت در یک صرافی ارزانتر از صرافی دیگر است، فرقی نمیکند که شما از آن مطلع باشید یا خیر. مهم نیست که توانایی مالی خرید آن را دارید یا نه. حتی مهم نیست که حق با شما باشد. اگر نتوانید در همان میکروثانیهای که این شکاف به وجود میآید معامله را انجام دهید، گویی اصلاً چنین فرصتی وجود نداشته است. «چه چیزی» توسط «کی» هدایت میشود، زیرا آن دارایی فقط برای باریکترین برش ممکن از زمان یک فرصت خرید به شمار میرود. اگر یک ثانیه دیر برسید، قیمت اصلاح میشود و آن دارایی دیگر خرید مناسبی نیست. این یعنی تنها چیزی که برای خریدش تصمیم میگیرید، کاملاً از فیلتر زمانی که قادر به خرید آن هستید عبور میکند. این وضعیت به دوشاخه شدن بازار انجامیده است: جهانی برای انسانها با مقیاسهای زمانی انسانی، و لایهای نامرئی با سرعتی نزدیک به سرعت نور که در آن رباتها بر سر خردهسودهایی که در یک چشم بر هم زدن انسان ناپدید میشوند، با هم میجنگند.
این موضوع در فضای ارزهای دیجیتال حتی افراطیتر است. برخلاف بازار سهام سنتی که در ساعات و روزهای مشخصی از هفته فعالیت میکند، بازار کریپتو جانداری است که هرگز نمیخوابد، حتی در تعطیلات آخر هفته. این بازار هیچگاه بسته نمیشود و در میان صدها صرافی و هزاران دارایی پراکنده است. این تکهتکهشدن، فرصتهای بیشماری را برای آربیتراژ ایجاد میکند — جایی که بیتکوین ممکن است در یک صرافی پنجاه دلار ارزانتر از صرافی دیگر باشد. در چنین دنیایی، قدرتمندترین شرکتهای چندملیتی وال استریت همان الگوریتمهای معاملات فرکانس بالا هستند. آنها به طور همزمان هزاران دفتر سفارش را بررسی میکنند و در کسری از ثانیهای که یک انسان ماوس را کلیک میکند، در بسترهای مختلف معاملاتی دست به خرید و فروش میزنند. برای معاملهگر عادی، این بدان معناست که وقتی قیمتی روی صفحه نمایش شما نمایان میشود، اغلب از پیش منسوخ شده است — نوعی شبح، روایتی تاریخی از جایی که قیمتها پیشتر در آن بودهاند، نه جایی که اکنون قرار دارند. همین امر به تنهایی، حتی تلاش برای ارسال USDT یا جابهجایی میان صرافیها را به یک اقدام استراتژیک بدل میکند؛ اگر سرعت تراکنش شما کندتر از زمانی باشد که «بازار» (یعنی ما انسانها) برای تصمیمگیری درباره یک دارایی نیاز دارد، شما بازی استراتژی را باختهاید.
جنبه مثبت معاملات فرکانس بالا: نظم در آشوب
با وجود تمام شهرت بدی که معاملات فرکانس بالا پیدا کرده است — به عنوان بازی رباتهای دستکاریشدهای که از سرمایهگذاران خرد سرقت میکنند — نمیتوان مزایای جذاب و ساختاری انکارناپذیر آن را نادیده گرفت. یکی از مزایای بارز آن بیتردید نقدینگی است. در روزهای اولیه هر بازاری، فروختن به یک خریدار (یا برعکس) دشوار است. اسپردها — اختلاف میان قیمتی که برای خرید یک ارز میپردازید و قیمتی که هنگام فروش آن به کارگزارتان دریافت میکنید — میتوانند بسیار عریض باشند که در این صورت فقط با باز کردن یک معامله در ضرر فرو میروید. بسیاری از معاملهگران فرکانس بالا به عنوان بازارساز عمل میکنند. آنها با قرار دادن مداوم سفارشهای لیمیت در هر دو طرف دفتر سفارش، اقیانوسی از نقدینگی ایجاد میکنند که جریان سفارشات خرد در آن شناور میشود. هنگامی که میخواهید فوراً اتریوم یا سولانا بخرید، معمولاً آن را از یک ربات فرکانس بالا میخرید که با کمال میل حاضر است آن را با مقدار کمی سود به شما بفروشد.
این الگوریتمها همچنین نقشی اساسی در کشف قیمت ایفا میکنند. در بازاری پراکنده مانند کریپتو، سالم یا ناسالم نامیدن وضعیتی که در آن یک دارایی به دلایلی دارای قیمتهای بسیار متفاوتی در صرافیهای مختلف است، چارچوب درستی نیست. این امر سردرگمی و ناکارآمدی میآفریند. با دنبال کردن این الگو، HFTها نقش سیستم ایمنی بازار را ایفا میکنند و ناکارآمدیها را بلافاصله مجازات مینمایند. اگر صرافی در آسیا قیمتی بالاتر از یک صرافی در اروپا ارائه دهد، رباتها به طور خودکار در صرافی گرانتر میفروشند و از صرافی ارزانتر میخرند، و بدین ترتیب قیمتها را در سراسر جهان هماهنگ میکنند. این اتفاق به قدری سریع رخ میدهد که از دید یک ناظر معمولی به نظر میرسد قیمتهای جهانی کاملاً همگام حرکت میکنند. در عین حال، این کار معامله را برای همه ارزانتر میسازد. به طوری که هنگام انتقال USDT یا انجام یک معامله، قیمتی که مشاهده میکنید احتمالاً قیمت «عادلانه» بازار جهانی است، نه ناهنجاری وابسته به صرافی محلی شما.
مزیت دیگری که کمتر به آن پرداخته شده، نوسان ملایمتر در بازارهای آرام است. هرچند سقوطهای ناگهانی (Flash Crash) یکی از عوارض جانبی HFT هستند، اما در ساعات عادی معاملات حجم عظیمی از نقدینگی به عنوان یک سپر در دفتر سفارشات وجود دارد. سفارشهای فروش سنگینی که در غیر این صورت ممکن بود بازاری با نقدینگی کم را متلاشی کنند، توسط هزاران سفارش خرید کوچک از سوی الگوریتمهای HFT جذب میشوند. آنها این مسیر را هموار میکنند و نمودارهایی را که شبیه نوار قلب آشفته یک بیمار سکته قلبی است، به خطوطی منسجمتر تبدیل مینمایند. این امر برای سرمایهگذار نهادی حیاتی است. اگر امکان ورود و خروج به موقعیتها بدون جابهجا کردن ده درصدی قیمت وجود نداشت، سرمایههای بزرگ وارد کریپتو نمیشدند. HFT نقدینگی لازم را که به «پولهای بزرگ» اجازه ورود میدهد فراهم کرده و رشد را برای همه طرفها به ارمغان میآورد.
مخاطرات: میدانی که در آن انسانها مهرههایی اضافی هستند
اما نباید به این موضوع با دیدی کاملاً خوشبینانه نگریست. خطرات معاملات فرکانس بالا بسیار واقعی و برای یک کاربر معمولی کاملاً دلسردکننده است. تهدید اصلی، ناممکن بودن رقابت است. اگر حداقل در دنیای امروز کاملاً مطمئن نیستید که ارزی برنده بازی بلندمدت پذیرش خواهد شد — و مگر اینکه اطلاعات غیرعمومی درباره آن داشته باشید — مبارزه در میدانی که زمان واکنش رقبای شما بسیار کمتر از توان انسان است، حتی با در نظر گرفتن رباتهای متعارف (و قانونی)، در حکم پذیرش شکست است. آنها صرفاً کامپیوترهای سریع نیستند؛ بلکه سیستمهایی هستند که در همان مراکز داده سرورهای صرافی مستقر شدهاند (Colocation) تا تأخیر — یعنی زمان لازم برای انتقال سیگنال از طریق سیمهای مسی — را به حداقل برسانند. آنها به دکلهای مایکروویو تکیه میکنند، زیرا امواج رادیویی در هوا سریعتر از نور در فیبر شیشهای حرکت میکنند.
این ساختار به سیستمی دو لایه ختم میشود که در آن طبقه معاملهگران «خرد» همیشه بر اساس اخبار گذشته عمل خواهند کرد. تا زمانی که یک تیتر در توییتر شما ظاهر شود یا اعلانی روی تلفن همراهتان درباره جهش قیمت معاملات آتی سویا به صدا درآید، الگوریتمهای HFT دادهها را خوانده، حس و حال موجود در آن را پردازش کرده، هزاران معامله را اجرا نموده و موقعیتهای خود را بستهاند. شما در واقع در حال خرید پسماندههای آنها هستید. این حقیقت تلخ میتواند افراد را به طور کامل از چرخه معاملات بیرون براند. چرا روزمزدی معامله کنید وقتی میدانید در میز پوکر روبهروی حریفی نشستهاید که دست شما را میبیند و چیپهایش را قبل از اینکه حتی بتوانید کارتی بردارید جابهجا میکند؟ آسیب روانیِ ناشی از اینکه مدام سفارشهای شما جلو زده میشود (پدیدهای که رباتها سفارش شما را حس میکنند و زودتر از شما ثبت سفارش میکنند)، میتواند شرکتکنندگان واقعی را از بازار فراری دهد.
هزینههای انجام این گونه معاملات نیز سرسامآور است. صحبت از میلیونها دلار هزینه برای سختافزار، نرمافزار و هزینههای املاک جهت قرار دادن یک سرور است. این امر سودها را به سوی شمار اندکی از شرکتهای عظیم هدایت میکند و پتانسیل دموکراتیکسازی ارزهای دیجیتال را تضعیف مینماید. در کنار آن، خطر سیستمی نیز وجود دارد. اگرچه HFT ممکن است نوسانات را در بازارهای آرام مهار کند، اما میتواند در هنگام طوفانها آن را تشدید کند. الگوریتمها طوری برنامهریزی شدهاند که از خود محافظت نمایند. اگر احساس اشکال در سیستم یا سقوط ناگهانی کنند، ممکن است با بیرون کشیدن نقدینگی خود، تمام توان خروجی را ناگهان قطع کنند — یا به اصطلاح «نقدینگی ناگهان تبخیر شود».
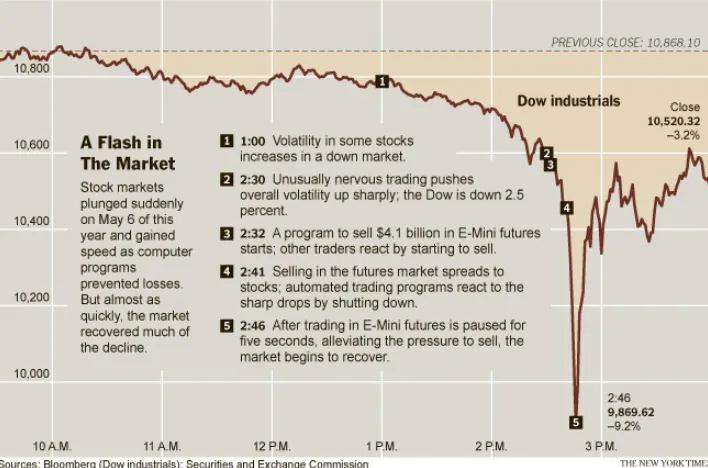
یک نمونه هولناک از این خطر، «سقوط ناگهانی» معروف در 6 مه 2010 در بازار سنتی سهام بود — هشداری وخیم برای کریپتو. تنها در عرض چند دقیقه، میانگین صنعتی داو جونز نزدیک به 1,000 واحد سقوط کرد و ارزشی بسیار فراتر از تولید سالانه بسیاری از کشورهای کوچک را از میان برد — فقط برای اینکه بیشتر آن اندکی بعد دوباره بازیابی شود. این رخداد ناشی از تغییرات بنیادین اقتصادی نبود؛ بلکه واکنش زنجیرهای از رباتهای الگوریتمی فرکانس بالا بود که در چرخهای از بازخورد «آشوبناک» بر روی یکدیگر معامله میکردند. در کریپتو که ناآشنا با فقدان مقررات سفتوسخت و مکانیزمهای توقف معامله (Circuit Breaker) نیست، خطر وقوع چنین رویدادی حتی بسیار بیشتر است. اهرمها به قدری قدرتمند هستند که یک باگ ساده یا الگوریتم شکارچی میتواند زنجیرهای از لیکویید شدنها را به راه اندازد که میلیاردها دلار را در چند ثانیه محو کند — در حالی که معاملهگران انسانی با وحشت به صفحههای نمایش خود خیره شدهاند و پورتفوی آنها قبل از اینکه حتی بتوانند دکمه «فروش» را پیدا کنند، نابود میشود.
همچنان به لمس انسانی نیاز است
با این وجود، ماشینها هنوز بر همهچیز چیره نشدهاند. خوشبختانه معاملات فرکانس بالا معایب، اشکالات و محدودیتهای خاص خود را دارد. یک جنگنده F-35 چوب جادویی نیست که همیشه پول تولید کند. از یک سو، HFT در مواجهه با رویدادهای «قوی سیاه» (یا اتفاقات نادر و بیسابقه) به شدت شکننده است. الگوریتمها بر پایه دادههای تاریخی و احتمالات ساخته شدهاند. آنها بر این باورند که آینده تکرار گذشته خواهد بود. هنگامی که رویدادی کاملاً بیسابقه رخ میدهد — یک بیماری همهگیر جهانی، جنگی بزرگ یا تحریمی با ماهیتی کاملاً نوظهور — رباتها اغلب کنترل خود را از دست میدهند. آنها فاقد «عقل سلیم» هستند. آنها میتوانند در چند ثانیه با درک نادرست از سناریویی که یک انسان بلافاصله آن را به عنوان یک ناهنجاری شناسایی میکند، دهها میلیون دلار ضرر به بار آورند.
علاوه بر این، حوزه فعالیت HFT بسیار تخصصی است. این سیستمها برای کارایی نیازمند حجم بالا و نقدینگی فراوان هستند. آنها در دنیای رمزارزهای با ارزش بازار بسیار کوچک (Micro-cap) یا توکنهای گمنام دیفای که حجم معاملات در آنها تصادفی بالا و پایین میشود، چندان خوب عمل نمیکنند. در این «جنگلهای بدون نقدینگی»، این معاملهگر انسانی است که همچنان پادشاهی میکند. شما نمیتوانید در بازاری که یک معامله میتواند قیمت را پنجاه درصد تغییر دهد، بر اساس آن چارچوبهای سختگیرانه مانور دهید. ربات نمیتواند روحیه یک جامعه، اشتیاق یک تیم توسعهدهنده یا میمپذیری یک کوین ناشناخته را بسنجد. اینها ویژگیهای انسانی هستند که فقط یک انسان میتواند آنها را درک کند.
و در نهایت، مسئله «ازدحام و اشباع» مطرح است. با ورود شرکتهای بیشتر به بازی HFT، حاشیههای سود کاهش مییابد. آنها شروع به نزاع با یکدیگر برای به دست آوردن سهمهای کوچکتر از کیک میکنند، و سپس اوضاع متزلزل میشود. این اشباع تضمین میکند که دوران «پول آسان» در HFT تا حد زیادی به سر رسیده و تنها پیشرفتهترین بازیگران باقی میمانند. این امر فضای زیادی را برای استراتژیهای دیگر باز میگذارد. موضوع فقط سرعت نیست؛ بلکه مدتزمان نگهداری نیز اهمیت دارد. یک ربات میتواند در مقیاس میلیثانیه سریعترین باشد، اما در افق یک دههای کندترین است.
نتیجهگیری: مرزهای میان ماشینهای بیاحساس
در نهایت، بازار چیزی جز بازتابی از حالات روانی انسانها نیست. این ترس و طمع، امید و ناامیدی است که این بازارها را به پیش میراند. تا زمانی که بازار بر محور احساسات حرکت میکند، رباتهای بیاحساس هرگز قادر نخواهند بود تصمیماتی کاملاً آگاهانه اتخاذ کنند — فارغ از اینکه این تصمیمات چقدر سریع گرفته شوند. یک ربات میتواند محاسبات ریاضی را انجام دهد و میانگین متحرک را برآورد کند، اما توانایی احساس ترس حاکم بر بازار یا شور و سرخوشی حین یک رالی صعودی را ندارد. ربات نمیداند چرا روایتی خاص بر روان جمعی اثر گذاشته است. حوزه فعالیت او دادهها هستند، نه روایتها. و پول در بنیاد خود، روایتی است که همه ما توافق کردهایم آن را باور کنیم.
معاملهگر انسانی مهرهای منسوخ نیست؛ فقط شرایط به گونهای شده که انسانها اکنون نقشی متفاوت بر عهده دارند. ما دیگر دوندگان دوی سرعت نیستیم؛ بلکه ناوبران مسیر هستیم. ما همچنین باید فراتر از هیاهوی نمودارهای میکروثانیهای نگاه کنیم و بر افق پیش رو متمرکز شویم. در حالی که رباتها برای خردهسودهای ناشی از بازتنظیم قیمتها در تقلا هستند، انسانها میتوانند بر لقمه اصلی تمرکز کنند: ارزش بنیادی و چرخه بلندمدت پذیرش تحولات تکنولوژیک در جهان. به این ترتیب، ما در کنار ماشینها زندگی میکنیم و از نقدینگی حاصل از آنها برای خروج از زیان و پرداختن به باورهای بلندمدت خود بهره میبریم.
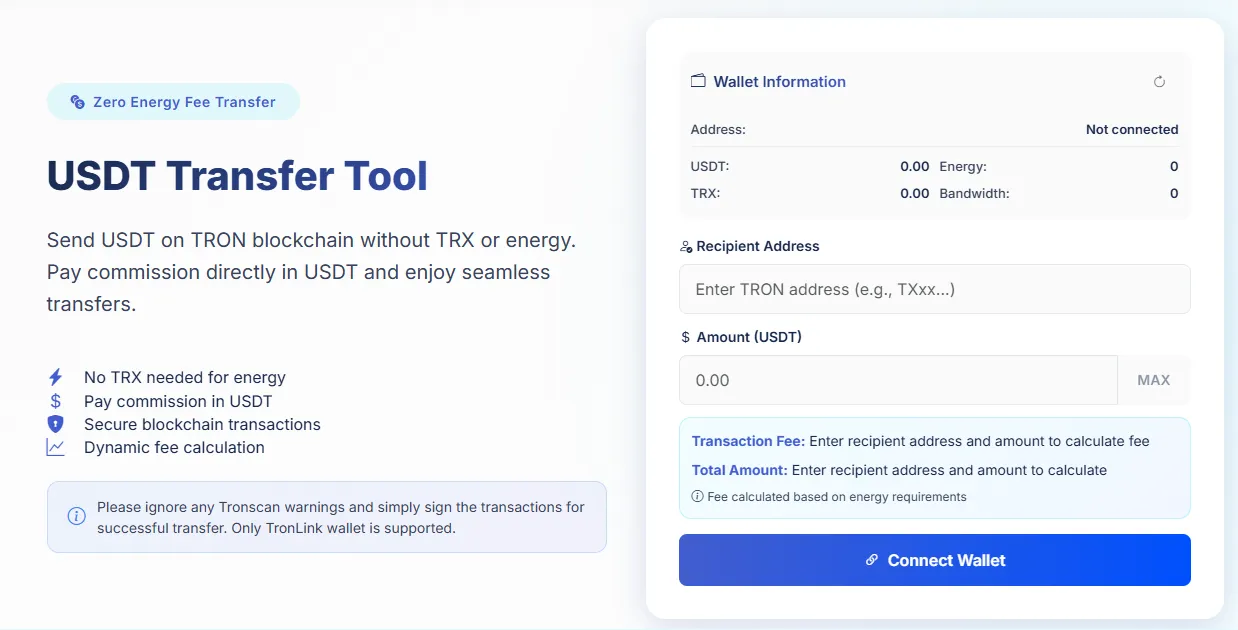
صحبت از ورود و خروج شد؛ ابزارهای پایهای که برای تعامل با این جهان پرسرعت استفاده میکنیم، اگر اهمیت بیشتری از خودِ تصمیمات تاکتیکی نداشته باشند، اهمیت کمتری هم ندارند. در هنگام انتقال وجوه، سرعت و کارایی بسیار حیاتی است. اینجاست که ابزاری مانند ابزار انتقال Netts وارد میدان میشود. این ابزار انتقال با کارمزد صفر انرژی (Zero Energy Fee Transfer) را فراهم میکند و به کاربران کمک مینماید تا یکی از معضلات رایج در شبکه TRON، یعنی «سد انرژی» (Energy Wall) را پشت سر بگذارند. وقتی من اقدام به ارسال USDT در TRON میکنم، اگر TRX کافی برای پرداخت Energy نداشته باشم، تراکنش من با شکست مواجه میشود یا کارمزدهای سنگینی میسوزاند. این وضعیتی متناقض است که در آن شما پول دارید اما نمیتوانید آن را انتقال دهید. Netts این پیچیدگی را برطرف میکند و به شما اجازه میدهد تا بدون نگرانی درباره TRX یا Energy، کارمزد را به سادگی با USDT پرداخت کنید. این ابزار نهایت تلاش خود را میکند تا هم «چگونگی» جابهجایی پول و هم «زمان» آن به روانترین شکل ممکن انجام شود و تجربه شما از ارسال USDT خالی از هرگونه اصطکاک فنی باشد.