हाई फ्रीक्वेंसी ट्रेडिंग और क्रिप्टो: लाभ और खतरे
माइक्रोसेकंड मार्केट्स कभी नहीं सोते — कैसे HFT क्रिप्टो में लिक्विडिटी बढ़ाता है और स्प्रेड्स को कम करता है, और क्यों रिटेल ट्रेडर्स को टेप पर अक्सर केवल 'भूत' ही दिखाई देते हैं।
अन्य भाषाएँ: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
विषय-सूची
वित्तीय बाजारों में गति ही मूल्य है, यह विचार कोई नई अवधारणा नहीं है, हालांकि इस वास्तविकता को पूरा करने के लिए हमारे द्वारा उपयोग किए जाने वाले उपकरण पंखों (feathers) से बदलकर फाइबर ऑप्टिक्स तक पहुँच गए हैं। फिर भी, हालांकि हाई-फ़्रीक्वेंसी ट्रेडिंग को अक्सर 21वीं सदी के सर्वर रूम के विकास के रूप में देखा जाता है, लेकिन इसके आध्यात्मिक पूर्वज इससे बहुत पहले के समय में मौजूद थे। आप 19वीं सदी की शुरुआत के बारे में सोच सकते हैं, जब (किंवदंती के अनुसार) रोथ्सचाइल्ड बैंकिंग परिवार के सदस्यों ने अपने प्रतिस्पर्धियों से पहले वाटरलू के युद्ध के परिणाम को जानने के लिए संदेशवाहक कबूतरों या तेज़ नावों का उपयोग किया था। सच हो या न हो, सिद्धांत सटीक था: सूचना ही पैसा थी, और जो इसे सबसे पहले प्राप्त करता, वही जीतता। विशाल दूरियों तक कीमतों के प्रसारित होने की घटना में टेलीग्राफ द्वारा और अधिक क्रांति लाई गई, जिसने वित्तीय जानकारी को सबसे तेज़ जहाज या घोड़े से भी तेज़ गति से यात्रा करने में सक्षम बनाया, जिससे दुनिया सिमट गई और पहले "वायर्ड" (wired) बाजारों का उदय हुआ।
लेकिन सबसे महत्वपूर्ण मोड़ — जिसे आज हम हाई-फ़्रीक्वेंसी ट्रेडिंग के रूप में जानते हैं उसका जन्म — 20वीं सदी के अंत में आया। सटीक मोड़ 1987 के वॉल स्ट्रीट क्रैश के ठीक बाद की अवधि है। क्रैश के बाद, NASDAQ ने SOES नामक एक अनिवार्य प्रणाली लागू की, जिसमें भाग लेने वाले मार्केट मेकर्स द्वारा प्राप्त ऑर्डर्स को ठीक उसी तरह निष्पादित करना आवश्यक था जैसे वे प्राप्त हुए थे। इसका उद्देश्य यह सुनिश्चित करना था कि छोटे (mom-and-pop) निवेशक तब भी ट्रेड निष्पादित करने में सक्षम हों जब बाजार अराजक हो जाए, अन्यथा मार्केट मेकर्स ने फोन उठाना बंद कर दिया होता।
हालांकि, इसी प्रणाली में एक कमजोरी थी जिसने "SOES बैंडिट्स" को जन्म दिया। वे व्यक्तिगत ट्रेडर्स थे जिन्होंने पाया कि इलेक्ट्रॉनिक सिस्टम मार्केट मेकर्स द्वारा अपनी कीमतें अपडेट करने की तुलना में अधिक तेज़ी से ऑर्डर्स का मिलान कर रहा था। टर्मिनलों के सामने डटे रहकर और समाचारों या कीमतों में बदलाव पर तुरंत प्रतिक्रिया देकर, ये बैंडिट्स उन मार्केट मेकर्स को "निशाना बना" (pick off) सकते थे जो अपने कोट्स (quotes) अपडेट करने में सुस्त थे।
इतिहास में यह पहली बार था जब महत्वपूर्ण बढ़त (edge) इनसाइडर जानकारी, गहन मौलिक विश्लेषण या दीर्घकालिक आर्थिक पूर्वानुमान नहीं, बल्कि गति थी। यहीं से खेल हमेशा के लिए बदल गया। और तब से, यह दौड़ जारी है। यह मैनुअल एंट्री से एल्गोरिथमिक स्क्रिप्ट्स तक, साधारण इंटरनेट कनेक्शन से डेडिकेटेड फाइबर ऑप्टिक लाइनों तक और अंततः माइक्रोवेव टावरों और लेजर नेटवर्क तक पहुँच गई है, जो ट्रांसमिशन समय से माइक्रोसेकंड कम कर देते हैं। SOES बैंडिट्स का यह तर्क कि 'तेज़ होना समझदार होने से बेहतर है', आधुनिक बाजार माइक्रोस्ट्रक्चर के मूल सिद्धांतों में से एक के रूप में स्थापित हो गया है।'क्या' से ऊपर 'कब'
निवेश की पारंपरिक दुनिया में, एक पुराना नियम था: कम पर खरीदें, ऊंचे पर बेचें। यह सब "क्या" के बारे में था, "कैसे" के बारे में नहीं। किस कंपनी की कमाई सबसे अच्छी है? कौन सी संपत्ति अंडरवैल्यूड है? दुर्लभ वस्तु क्या है? समय — यानी "कब" — निश्चित रूप से मायने रखता था, लेकिन इसे आम तौर पर दिनों, हफ्तों या महीनों में गिना जाता था। कम से कम दस वर्षों की मेरी होल्डिंग अवधि को देखते हुए, कुछ दिन पहले या बाद में खरीदा गया एक स्टॉक महत्वहीन था। हाई फ्रीक्वेंसी ट्रेडिंग के आगमन ने इस तर्क को पूरी तरह से पलट दिया। आधुनिक ट्रेडिंग की कंप्यूटरीकृत दुनिया में, अक्सर यह अधिक महत्वपूर्ण होता है कि आप "कब" खरीदते हैं, बजाय इसके कि आप "क्या" खरीदते हैं।
यह बदलाव गहरा है। यदि आप बाजार में कीमतों का बेमेल (price mismatch) पाते हैं, यानी कोई संपत्ति जो एक एक्सचेंज पर दूसरे की तुलना में कुछ समय के लिए सस्ती है, तो इससे कोई फर्क नहीं पड़ता कि आप इसके बारे में जानते हैं या नहीं। इससे कोई फर्क नहीं पड़ता कि आप इसे वहन कर सकते हैं या नहीं। इससे भी फर्क नहीं पड़ता कि आप "सही" हैं। यदि आप उस माइक्रोसेकंड में ट्रेड करने में सक्षम नहीं हैं जिसमें वह अंतर (gap) पैदा हुआ है, तो यह ऐसा है जैसे आपके पास अवसर ही नहीं था। "क्या" अब "कब" द्वारा निर्देशित होता है, क्योंकि वह संपत्ति समय के एक बहुत ही सूक्ष्म हिस्से के लिए ही खरीदारी का अवसर होती है।
यदि आप एक सेकंड भी देर कर देते हैं, तो कीमत में सुधार (correct) हो जाता है और वह एसेट अब उतनी अच्छी खरीदारी नहीं रह जाती। इसका मतलब है कि आप यहाँ जो कुछ भी खरीदने का निर्णय ले रहे हैं, वह पूरी तरह से इस बात पर निर्भर करता है कि आप उसे किस समय खरीद सकते हैं। इसने बाजार को दो भागों में विभाजित (bifurcation) कर दिया है: एक इंसानों की दुनिया जो मानवीय समय के पैमाने पर काम करती है, और एक प्रकाश की गति के करीब चलने वाली अदृश्य परत जहाँ रोबोट मुनाफे के उन अंशों के लिए लड़ रहे हैं जो पलक झपकते ही गायब हो जाते हैं।जब क्रिप्टोकरेंसी क्षेत्र की बात आती है, तो यह स्थिति और भी चरम हो जाती है। पारंपरिक शेयर बाजार के विपरीत, जो सप्ताह के निर्धारित घंटों और दिनों में काम करता है, क्रिप्टो बाजार एक ऐसा जीव है जो कभी नहीं सोता, सप्ताहांत पर भी नहीं। यह कभी बंद नहीं होता, और यह सैकड़ों एक्सचेंजों और हजारों एसेट्स में बिखरा हुआ है। यह बिखराव आर्बिट्राज (arbitrage) के अनंत अवसर पैदा करता है — जहाँ बिटकॉइन एक एक्सचेंज पर दूसरे की तुलना में पचास डॉलर सस्ता हो सकता है। ऐसी दुनिया में, वॉल स्ट्रीट पर सबसे शक्तिशाली बहुराष्ट्रीय कंपनियां हाई-फ्रीक्वेंसी ट्रेडिंग एल्गोरिदम हैं। वे एक साथ हजारों ऑर्डर बुक्स को खंगालते हैं, और एक इंसान द्वारा माउस क्लिक करने में लगने वाले समय में ही विभिन्न स्थानों पर ट्रेड कर लेते हैं। एक साधारण ट्रेडर के लिए इसका मतलब यह है कि जब तक आप अपनी स्क्रीन पर कोई कीमत चमकते हुए देखते हैं, तब तक वह अक्सर पुरानी हो चुकी होती है — एक तरह का 'भूत' — जो यह बताता है कि कीमतें पहले कहाँ थीं, न कि वे अब कहाँ हैं। केवल यही तथ्य, USDT भेजने या एक्सचेंजों के बीच फंड ट्रांसफर करने के प्रयास को एक रणनीतिक कार्रवाई बना देता है; यदि आपकी ट्रांजैक्शन स्पीड उस समय से धीमी है जो "बाजार" (यानी, हम इंसान) को किसी एसेट के बारे में निर्णय लेने में लगता है, तो आप रणनीति में हार गए।
हाई-फ्रीक्वेंसी ट्रेडिंग का सकारात्मक पक्ष: अराजकता में व्यवस्था
हाई-फ्रीक्वेंसी ट्रेडिंग की जितनी भी बदनामी हो — छोटे निवेशकों से चोरी करने वाले धांधलीबाज रोबोटों के खेल के रूप में — इस बात से इनकार नहीं किया जा सकता कि संरचनात्मक रूप से सही होने पर इसके कुछ काफी ठोस फायदे हैं। इसका एक स्पष्ट लाभ लिक्विडिटी (तरलता) है।
किसी भी बाज़ार के शुरुआती दिनों में, खरीदार को बेचना (या इसके विपरीत) कठिन होता है। स्प्रेड (Spreads) — वह अंतर जो आप किसी मुद्रा को खरीदने के लिए भुगतान करते हैं और उसे अपने ब्रोकर को वापस बेचने पर प्राप्त करते हैं — काफी अधिक हो सकता है, ऐसी स्थिति में आप केवल ट्रेड खोलने के कारण ही पहले से घाटे में होते हैं। कई हाई-फ्रीक्वेंसी ट्रेडर्स मार्केट मेकर्स के रूप में कार्य करते हैं। ऑर्डर बुक के दोनों ओर हमेशा लिमिट ऑर्डर्स (limit orders) लगाकर, वे लिक्विडिटी का वह सागर बनाते हैं जिसमें रिटेल फ्लो (retail flow) तैरता है। लेकिन जब आप तुरंत Ethereum या Solana खरीदने की कोशिश करते हैं, तो आप आमतौर पर इसे एक हाई-फ्रीक्वेंसी बॉट से खरीद रहे होते हैं जो इसे थोड़े से मार्कअप (markup) पर आपको बेचने में काफी खुश होता है।ये एल्गोरिदम मूल्य निर्धारण (price formation) में भी महत्वपूर्ण योगदान देते हैं। क्रिप्टो जैसे खंडित (fragmented) बाज़ार में, वास्तव में 'स्वस्थ' या 'अस्वस्थ' जैसे शब्दों का उपयोग करना उस एसेट के बारे में बात करने के लिए सही नहीं है, जिसकी कीमतें एक एक्सचेंज से दूसरे एक्सचेंज में काफी भिन्न होती हैं। यह भ्रम और अक्षमताएं (inefficiencies) पैदा करता है। इस पैटर्न का पालन करके, HFTs बाज़ार की प्रतिरक्षा प्रणाली (immune system) की भूमिका निभाते हैं, और अक्षमताओं को तुरंत दंडित (ठीक) करते हैं। यदि एशिया का कोई एक्सचेंज यूरोप के एक्सचेंज की तुलना में अधिक कीमत बता रहा है, तो बॉट्स स्वचालित रूप से महंगे एक्सचेंज पर बेचेंगे और सस्ते एक्सचेंज से खरीदेंगे, जिससे वे पूरी दुनिया में एक समान (sync) हो जाएंगे। यह इतनी तेज़ी से होता है कि एक सामान्य पर्यवेक्षक को ऐसा लगता है जैसे वैश्विक कीमतें एक साथ (lockstep) चल रही हैं। साथ ही, यह सभी के लिए ट्रेडिंग को सस्ता बनाता है। यही कारण है कि जब आप USDT ट्रांसफर करते हैं या कोई ट्रेड करते हैं, तो जो कीमत आप देखते हैं वह संभवतः "उचित" वैश्विक बाजार मूल्य होती है, न कि आपके स्थानीय एक्सचेंज की कोई विसंगति।
एक और कम चर्चित लाभ सामान्य बाज़ारों में कम अस्थिरता (volatility) रही है। फ्लैश क्रैश (Flash crashes) HFT का एक उप-उत्पाद हैं, हालांकि सामान्य ट्रेडिंग घंटों के दौरान बफर के रूप में ऑर्डर बुक पर भारी लिक्विडिटी बनी रहती है। वे बड़े सेल ऑर्डर्स जो अन्यथा एक कम लिक्विडिटी वाले बाज़ार को क्रैश कर सकते थे, HFT एल्गोरिदम के हजारों छोटे बाय ऑर्डर्स द्वारा कवर कर लिए जाते हैं। वे इस उतार-चढ़ाव को सुगम बनाते हैं, चार्ट्स को दिल के दौरे के मरीज के टेढ़े-मेढ़े कार्डियोग्राम जैसी दिखने वाली चीज़ से बदलकर अधिक स्पष्ट रेखाओं में बदल देते हैं। यह संस्थागत निवेशकों के लिए अत्यंत महत्वपूर्ण है। यदि आप कीमत को दस प्रतिशत तक प्रभावित किए बिना पोजीशन ले और उससे बाहर नहीं निकल सकते, तो बड़े फंड्स क्रिप्टो में नहीं आएंगे। HFT वह आवश्यक तरलता (liquidity) लाता है जो "बड़े पैसे" को खेलने की अनुमति देती है, और इसमें शामिल सभी लोगों के लिए विकास को बढ़ावा देती है।
खतरे: एक ऐसा युद्धक्षेत्र जहाँ इंसान अनावश्यक हैं
लेकिन इसे केवल एक सुखद तस्वीर के रूप में नहीं देखा जाना चाहिए। हाई-फ्रीक्वेंसी ट्रेडिंग के खतरे बहुत वास्तविक हैं और औसत व्यक्ति के लिए काफी हतोत्साहित करने वाले हैं। मुख्य खतरा प्रतिस्पर्धा की पूर्ण असंभवता है। यदि, कम से कम आधुनिक दुनिया में, आप पूरी तरह से आश्वस्त नहीं हैं कि कोई कॉइन एडॉप्शन की लंबी रेस जीतेगा — और जब तक आपके पास इसके बारे में कोई गैर-सार्वजनिक जानकारी न हो — तो एक ऐसे युद्धक्षेत्र में मुकाबला करना जहाँ आपके विरोधियों का प्रतिक्रिया समय इंसानों से काफी कम है (भले ही हम वास्तविक और कानूनी बॉट्स की बात करें), हार स्वीकार करने जैसा ही लगता है। वे केवल तेज़ कंप्यूटर नहीं हैं, बल्कि लैटेंसी (latency) — या तांबे के तार के माध्यम से सिग्नल के पहुँचने में लगने वाले समय — को कम करने के लिए एक्सचेंज सर्वर के समान डेटा केंद्रों में रखी गई मशीनें हैं। वे माइक्रोवेव टावरों पर भरोसा करते हैं क्योंकि रेडियो तरंगें हवा के माध्यम से कांच के फाइबर की तुलना में प्रकाश से अधिक तेज़ी से चलती हैं।
यह आपको एक दो-स्तरीय प्रणाली देता है जहाँ "रिटेल" वर्ग हमेशा पुरानी खबरों पर ही प्रतिक्रिया देगा। जब तक कोई हेडलाइन आपके ट्विटर फीड पर आती है, या सोयाबीन फ्यूचर्स में किसी कीमत के उछाल के बारे में आपके फोन पर अलर्ट बजता है, तब तक HFT एल्गोरिदम डेटा पढ़ चुके होते हैं, उसमें मौजूद सेंटिमेंट (sentiment) का विश्लेषण कर चुके होते हैं, हजारों ट्रेड निष्पादित कर चुके होते हैं और अपनी पोजीशन बंद कर चुके होते हैं। आप मूल रूप से उनके कचरे की कीमत चुका रहे होते हैं। यह सच्चाई लोगों को इस पूरी प्रक्रिया से पूरी तरह दूर कर सकती है।" डे-ट्रेडिंग क्यों करें जब आप जानते हैं कि पोकर की मेज पर आप एक ऐसे प्रतिद्वंद्वी के खिलाफ खेल रहे हैं जो आपके कार्ड देख सकता है और आपके कार्ड उठाने से पहले ही अपनी चिप्स चल सकता है? लगातार "फ्रंट-रन" (जहाँ बॉट्स आपके ऑर्डर को भांप लेते हैं और उससे पहले अपना दांव लगा देते हैं) होने का मनोवैज्ञानिक बोझ वास्तविक प्रतिभागियों को बाजार से बाहर धकेल सकता है।
और इस ट्रेडिंग को करने की लागत बहुत अधिक है। हम सर्वर लगाने के लिए लाखों डॉलर के हार्डवेयर, सॉफ्टवेयर और रियल एस्टेट की लागत की बात कर रहे हैं। यह मुनाफे को कुछ बड़ी कंपनियों तक ही सीमित कर देता है, जिससे क्रिप्टोकरेंसी की लोकतंत्रीकरण की क्षमता कमजोर होती है। और फिर इसमें प्रणालीगत जोखिम (systemic risk) भी है। यदि HFT शांत बाजारों में अस्थिरता को कम कर सकता है, तो यह संकट के समय इसे और बढ़ा भी सकता है। एल्गोरिदम खुद को सुरक्षित रखने के लिए डिज़ाइन किए गए हैं। यदि उन्हें किसी तकनीकी खराबी या अचानक गिरावट का आभास होता है, तो वे अपनी लिक्विडिटी वापस लेकर एक साथ अपनी पूरी ताकत झोंक सकते हैं — या "लिक्विडिटी बस गायब हो जाती है।"
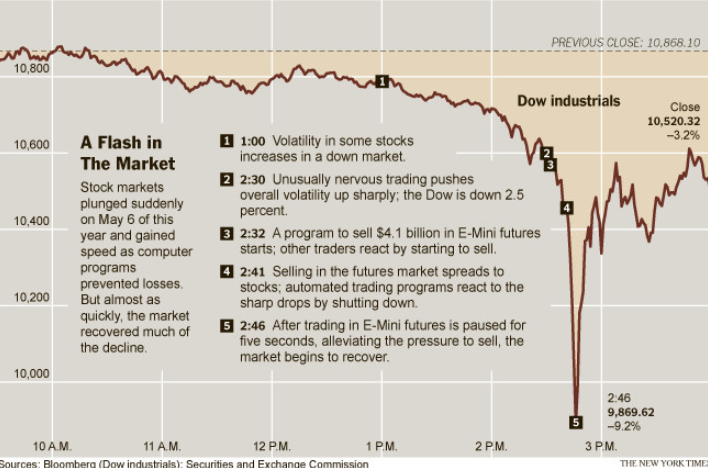
इस जोखिम का एक डरावना उदाहरण पारंपरिक शेयर बाजार में 6 मई, 2010 को हुआ कुख्यात "फ्लैश क्रैश" है — जो क्रिप्टो के लिए एक गंभीर चेतावनी है। कुछ ही मिनटों में, डॉव जोन्स इंडस्ट्रियल एवरेज लगभग 1,000 अंक गिर गया, जिससे उतनी वैल्यू खत्म हो गई जितनी कई छोटे देश एक साल में पैदा करते हैं — और इसके तुरंत बाद इसमें से अधिकांश वापस भी आ गई। यह बुनियादी आर्थिक परिवर्तनों के कारण नहीं था; बल्कि यह एक 'अराजक' फीडबैक में एक-दूसरे के साथ ट्रेड करने वाले हाई-फ्रीक्वेंसी एल्गोरिदम बॉट्स की एक श्रृंखला प्रतिक्रिया (chain reaction) थी। क्रिप्टो में, जहाँ कम रेगुलेशन और सर्किट ब्रेकर्स का अभाव आम बात है, इस तरह की घटना का जोखिम और भी अधिक है।
लेवरेज इतना शक्तिशाली है कि एक छोटा सा बग या शिकारी एल्गोरिदम लिक्विडेशन की ऐसी श्रृंखला शुरू कर सकता है जो सेकंडों में अरबों डॉलर मिटा सकती है — और मानवीय ट्रेडर्स अपने स्क्रीन को खौफ से देखते रह जाते हैं क्योंकि उनके पोर्टफोलियो "बेचें" (sell) बटन खोजने से पहले ही साफ हो जाते हैं।मानवीय स्पर्श की अभी भी आवश्यकता है
और फिर भी, मशीनों ने अभी तक सब कुछ फतह नहीं किया है। सौभाग्य से, हाई फ्रीक्वेंसी ट्रेडिंग (HFT) की अपनी कमियां, समस्याएं और विशिष्ट सीमाएं हैं। एक F-35 कोई जादुई छड़ी नहीं है जो हमेशा पैसा बनाती रहे। पहली बात तो यह कि "ब्लैक स्वान" (या जीवन में एक बार होने वाली) घटनाओं के मामले में HFT बेहद नाजुक होता है। एल्गोरिदम ऐतिहासिक डेटा और संभावनाओं पर आधारित होते हैं। वे मानते हैं कि अतीत भविष्य के साथ तालमेल बिठाएगा। जब कुछ वास्तव में अभूतपूर्व घटित होता है — जैसे वैश्विक महामारी, कोई बड़ा युद्ध, या पूरी तरह से नए प्रकार का नियामक प्रतिबंध — तो रोबोट अक्सर बेकाबू हो जाते हैं। और उनके पास "सामान्य समझ" नहीं होती। वे ऐसी स्थिति को गलत समझकर सेकंडों में करोड़ों डॉलर गंवा सकते हैं जिसे एक इंसान तुरंत असामान्य के रूप में पहचान लेगा।
इसके अतिरिक्त, HFT काफी विशिष्ट (niche) है। इसे काम करने के लिए उच्च वॉल्यूम और अत्यधिक लिक्विडिटी की आवश्यकता होती है। यह माइक्रो-कैप कॉइन्स या अज्ञात विकेंद्रीकृत वित्त (DeFi) टोकन की दुनिया में काम करने के लिए विशेष रूप से उपयुक्त नहीं है, जहां ट्रेडिंग वॉल्यूम अनिश्चित रूप से आता-जाता रहता है। इन "कम लिक्विडिटी वाले जंगलों" में, अभी भी मानवीय ट्रेडर ही जंगल का राजा है। आप उस बाजार में पैंतरेबाज़ी नहीं कर सकते जहाँ एक ही ट्रेड कीमत को पचास प्रतिशत तक बदल देता है। न ही यह किसी कम्युनिटी के मिजाज को समझ सकता है, न डेवलपर्स की टीम के जुनून को, और न ही यह कि कोई अज्ञात कॉइन कितना "मीमेबल" हो सकता है। ये मानवीय पहलू हैं जिन्हें आप केवल एक इंसान के रूप में ही समझ सकते हैं।
और फिर "भीड़भाड़" (crowding) का मामला आता है। HFT के खेल में अधिक कंपनियों के आने से मार्जिन कम हो जाता है। वे मुनाफे के छोटे-छोटे हिस्सों के लिए आपस में ही उलझने लगते हैं, और फिर चीजें धराशायी हो जाती हैं।
यह संतृप्ति सुनिश्चित करती है कि HFT के "आसान पैसे" वाले दिन काफी हद तक बीत चुके हैं और केवल सबसे उन्नत खिलाड़ी ही बचे हैं। यह अन्य रणनीतियों के लिए काफी जगह देता है। यह केवल गति का प्रश्न नहीं है; यह अवधि के बारे में भी है। एक रोबोट मिलीसेकंड के मामले में सबसे तेज़ हो सकता है, लेकिन दशक के मामले में सबसे धीमा।निष्कर्ष: भावनाहीन मशीनों के बीच की सीमाएँ
अंततः, बाज़ार मानवीय मानसिक अवस्थाओं की एक श्रृंखला के अलावा और कुछ नहीं है। यह डर और लालच, आशा और निराशा है जो ऐसे बाज़ारों को चलाते हैं। जब तक बाज़ार भावनाओं पर चलता है, भावनाहीन रोबोट कभी भी पूरी तरह से सूचित निर्णय लेने में सक्षम नहीं होंगे — चाहे वे निर्णय कितने भी तेज़ क्यों न हों। एक रोबोट गणित कर सकता है और मूविंग एवरेज की गणना कर सकता है, लेकिन उसमें हवा में घबराहट महसूस करने या बुल रन के दौरान उत्साह को भांपने की क्षमता नहीं होती है। उसे नहीं पता कि किसी विशेष कहानी ने जनता के मानस को क्यों आकर्षित किया है। वह डेटा का लेन-देन करता है, नैरेटिव का नहीं। और इसके मूल में, पैसा एक ऐसी कहानी है जिसे मानने के लिए हम सभी सहमत हैं।
मानव ट्रेडर अप्रासंगिक नहीं हुआ है। बात बस इतनी है कि अब इंसान अलग भूमिका निभा रहे हैं। हम अब धावक नहीं रहे; हम मार्गदर्शक हैं। हमें माइक्रोसेकंड चार्ट के शोर से परे देखना चाहिए और क्षितिज पर ध्यान केंद्रित करना चाहिए। जैसे-जैसे बॉट्स रीबैलेंसिंग के छोटे-छोटे टुकड़ों के लिए संघर्ष करते हैं, इंसान मुख्य लक्ष्य पर ध्यान केंद्रित कर सकते हैं: मौलिक मूल्य और दुनिया में तकनीकी परिवर्तनों का दीर्घकालिक एडॉप्शन साइकिल। इस तरह, हम मशीनों के साथ रहते हैं, अपनी लिक्विडिटी का उपयोग अपनी दीर्घकालिक धारणाओं के आधार पर चुनौतियों से निपटने के लिए करते हैं।
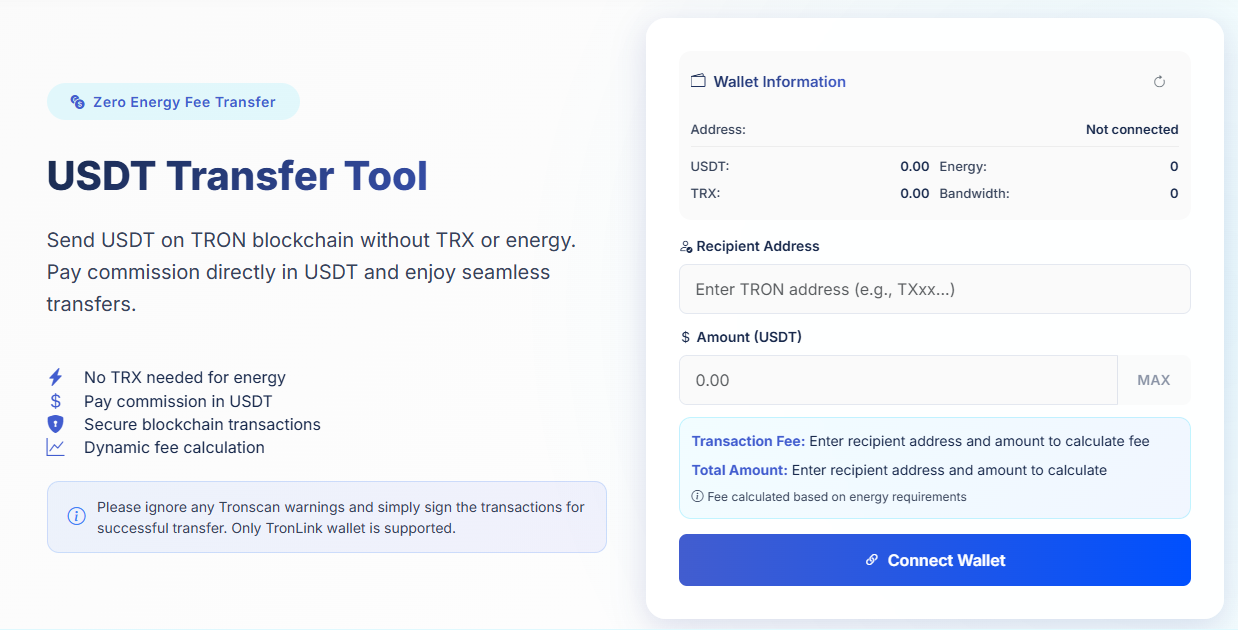
बाज़ार में प्रवेश करने और बाहर निकलने की बात करें तो, इस तेज़-तर्रार दुनिया के साथ जुड़ने के लिए हम जिन बुनियादी उपकरणों का उपयोग करते हैं, वे उतने ही महत्वपूर्ण हैं, यदि किसी भी रणनीतिक दांव से अधिक नहीं तो। फंड ट्रांसफर के समय, गति और दक्षता महत्वपूर्ण होती है। यहीं पर Netts Transfer Tool जैसा कुछ काम आता है।
यह टूल ज़ीरो एनर्जी फ़ी ट्रांसफर (Zero Energy Fee Transfer) की सुविधा प्रदान करता है और TRON नेटवर्क में एक आम समस्या, 'एनर्जी वॉल' (Energy Wall) से निपटने में उपयोगकर्ताओं की मदद करेगा। जब मैं TRON नेटवर्क में USDT भेजता हूँ, और यदि मेरे पास एनर्जी के भुगतान के लिए पर्याप्त TRX नहीं है, तो मेरा ट्रांजेक्शन विफल हो जाएगा या बहुत अधिक फीस कट जाएगी। यह एक 'कैच-22' (Catch-22) जैसी स्थिति है, जिसमें आपके पास पैसे तो हैं लेकिन आप उन्हें भेज नहीं सकते। Netts इस जटिलता को दूर करता है और आपको TRX या एनर्जी की चिंता किए बिना, सीधे USDT में कमीशन का भुगतान करने की अनुमति देता है। यह पैसे भेजने की प्रक्रिया ('कैसे') को उसके समय ('कब') की तरह ही सुगम बनाने का हरसंभव प्रयास करता है, ताकि आपका USDT भेजने का अनुभव तकनीकी बाधाओं से मुक्त रहे।