高頻度取引と暗号資産:メリットとリスク
マイクロ秒単位の市場に眠りはない ―― HFTがいかにして暗号資産市場に流動性を供給し、スプレッドを縮小させるのか。そして、なぜ個人トレーダーの多くには、板(テープ)上の「ゴースト」しか見えていないのか。
他の言語: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어Bahasa IndonesiaDeutschTagalog
金融市場においてスピードが価値であるという考え方は、決して新しい概念ではありません。しかし、その現実に適応するためのツールは、かつての羽ペンから光ファイバーへと変化しました。高頻度取引(HFT)は21世紀のサーバルームで生まれた進化形と見なされがちですが、その精神的なルーツはそれよりも遥か昔に遡ります。19世紀初頭、ロスチャイルド家の銀行家たちが伝書鳩や高速船を使い、競合他社よりも早くワーテルローの戦いの結末を知ったという伝説(真偽はともかく)が思い浮かぶかもしれません。その原理は明快でした。情報は金であり、誰よりも早く手に入れた者が勝つということです。遠く離れた場所へ価格を伝達する仕組みは、電信によってさらなる革命を遂げました。電信は、金融情報が最速の船や馬よりも速く移動することを可能にし、世界を縮小させ、最初の「有線化された」市場を生み出したのです。
しかし、今日私たちが知る高頻度取引の誕生とも言える最も重要な転換点は、20世紀後半に訪れました。具体的な転換点は、1987年のウォール街大暴落の直後の時期です。暴落を受けて、NASDAQはSOES(小口注文実行システム)と呼ばれる義務的なシステムを導入しました。これは、参加しているマーケットメイカーに対し、受け取った注文をその通りに執行することを義務付けるものでした。その目的は、市場が混乱に陥り、マーケットメイカーが電話に出なくなるような状況下でも、個人投資家が確実に取引を実行できるようにすることにありました。
しかし、このシステムそのものに弱点があり、それが「SOESバンディット(SOES強盗)」を生むことになりました。彼らは、電子システムがマーケットメイカーの価格更新よりも速く注文をマッチングさせていることに気づいた個人トレーダーたちでした。端末の前に張り付き、ニュースや価格変動に即座に反応することで、これらのバンディットは気配値の更新が遅れたマーケットメイカーを「狙い撃ち」にすることができたのです。」 重要な優位性が、インサイダー情報や深いファンダメンタル分析、あるいは長期的な経済予測ではなく、「スピード」であったのは、歴史上これが初めてのことでした。ここでゲームのルールは永遠に変わりました。そしてそれ以来、競争は続いています。手入力からアルゴリズム・スクリプトへ、一般的なインターネット接続から専用の光ファイバー回線へ、そして最終的には、伝送時間をマイクロ秒単位で短縮するマイクロ波塔やレーザーネットワークへと進化を遂げました。「賢さよりも速さが勝る」というSOESバンディットの論理は、現代の市場マイクロストラクチャーの核心的な原則の一つとして定着しています。
「何を」よりも「いつ」
伝統的な投資の世界には、「安く買い、高く売る」という古くからのルールがありました。それはすべて「何を」に集約され、「どのように」は二の次でした。どの企業の業績が最も良いか? どの資産が割安か? 希少なコモディティは何か? タイミング、つまり「いつ」も当然重要でしたが、それは一般的に数日、数週間、あるいは数ヶ月単位で数えられるものでした。少なくとも10年の保有期間を前提とするならば、特定の銘柄を数日早く買おうが遅く買おうが、それは些細なことでした。高頻度取引(HFT)の登場は、この論理を根底から覆しました。コンピューター化された現代のトレーディングの世界では、何を買うかよりも、いつ買うかの方が重要な場合が多いのです。
この変化は極めて重大です。市場で価格の不一致、つまりある取引所である資産が他よりも一時的に安くなっているのを見つけたとしても、それを知っているかどうかは問題ではありません。資金があるかどうかも関係ありません。自分が「正しい」かどうかも関係ないのです。その乖離が生じた瞬間のマイクロ秒の間に取引を実行できなければ、機会すら存在しないのも同然です。「何を」は「いつ」によって規定されます。なぜなら、その資産が購入の機会となるのは、極めてわずかな時間に限られているからです。
1秒でも遅れれば、価格は修正され、その資産はもはや魅力的な買い場ではなくなります。つまり、ここでの購入判断は、完全に「いつ買えるか」という時間的な制約に左右されることになります。これにより、市場は二極化しました。人間が人間の時間軸で動く世界と、光速に近い速さでロボットたちが瞬きする間に消えてしまうわずかな利益を奪い合う、目に見えないレイヤーです。
仮想通貨(暗号資産)の世界では、この傾向はさらに顕著です。決まった営業時間や営業日がある従来の株式市場とは異なり、仮想通貨市場は週末も含め、決して眠ることのない生き物のような存在です。市場が閉まることはなく、何百もの取引所と何千もの資産に断片化されています。この断片化により、ある取引所ではビットコインが別の取引所より50ドル安いといった、無限のアービトラージ(裁定取引)の機会が生まれます。このような世界において、ウォール街で最も強力な多国籍企業の実体は、高頻度取引(HFT)アルゴリズムです。それらは人間がマウスをクリックする間に、何千ものオーダーブック(板)を瞬時に駆け巡り、異なる取引所間で売買を成立させます。一般的なトレーダーにとって、これは画面に価格が表示された時点ですでにその価格は古くなっていることが多いということを意味します。それは一種の「幽霊」のようなものであり、現在の価格ではなく、かつてそこにあった価格の歴史的記録に過ぎません。この事実だけでも、単にUSDTを送金したり取引所間を移動させたりする行為そのものが戦略的なアクションとなります。もしあなたのトランザクション速度が、「市場」(つまり私たち人間)がある資産について何らかの決定を下すのにかかる時間よりも遅ければ、その時点で戦略的に敗北しているのです。
高頻度取引のメリット:混沌の中の秩序
高頻度取引は、個人投資家から利益をかすめ取る仕組まれたロボットのゲームとして悪評を買うことも多いですが、構造的に健全であれば、否定できない説得力のあるメリットも存在します。その一つは、言うまでもなく流動性です。
市場の黎明期においては、買い手への売却(またはその逆)は困難です。スプレッド(通貨の購入価格と、ブローカーに売却する際の価格の差)が広くなることがあり、その場合、取引を開始した時点ですでに含み損を抱えていることになります。高頻度取引(HFT)業者の多くは、マーケットメイカーとして機能しています。板の両側に常に指値注文を積み上げることで、彼らは個人投資家のフローが泳ぐための流動性の海を作り出しています。しかし、イーサリアムやソラナを即座に購入しようとする際、通常はわずかなマークアップで喜んで売却してくれる高頻度ボットから購入していることになります。
これらのアルゴリズムは、価格形成にも大きく貢献しています。仮想通貨のような断片化された市場において、取引所ごとに価格が劇的に異なる資産について語る際、「健全か不健全か」という枠組みは必ずしも適切ではありません。それは混乱と非効率性を生むからです。このパターンに従うことで、HFTは市場の免疫システムとしての役割を果たし、非効率性を即座に是正します。アジアの取引所が欧州の取引所よりも高い価格を提示している場合、ボットは自動的に高い取引所で売り、安い取引所で買うことで、世界中の価格を同期させます。これは非常に迅速に行われるため、一般の観察者には世界の価格が足並みを揃えて動いているように見えます。同時に、これにより誰にとっても取引コストが安くなります。USDTの送金や取引を行う際、目にする価格は特定の取引所固有のものではなく、おそらく「公正な」グローバル市場価格なのです。
あまり語られないもう一つの利点は、通常の市場におけるボラティリティの緩和です。フラッシュクラッシュはHFTの副産物ではありますが、通常の取引時間中には緩衝材として板に膨大な流動性が存在する傾向があります。流動性の低い市場を暴落させかねない大きな売り注文も、HFTアルゴリズムによる何千もの小さな買い注文によって吸収されるのです。
HFTは値動きを平滑化し、心臓麻痺患者のギザギザな心電図のようなチャートを、より一貫性のあるラインへと変貌させます。これは機関投資家にとって極めて重要です。もし、ポジションのエントリーやエグジットのたびに価格が10%も動いてしまうようであれば、大手ファンドが仮想通貨市場に参入することはないでしょう。HFTは「ビッグマネー」が参加するために必要な流動性をもたらし、関係者全員の成長を牽引しているのです。リスク:人間が不要となる戦場
しかし、これをバラ色の景色として捉えるべきではありません。高頻度取引の危険性は極めて現実的であり、平均的な個人投資家にとっては非常に意欲を削がれるものです。最大の脅威は、競争が完全に不可能であるという点です。現代において、あるコインが長期的な普及という勝負に勝つと確信していない限り(あるいは何らかの非公開情報を持っていない限り)、対戦相手の反応速度が人間の限界を遥かに超えている戦場で戦うことは、たとえ合法的なボットを考慮したとしても、単に敗北を認めるようなものです。それらは単なる高速なコンピュータではなく、レイテンシ(信号が銅線を伝わる時間)を短縮するために、取引所のサーバーと同じデータセンター内に設置されたマシンなのです。彼らはマイクロ波塔を利用します。なぜなら、電波は光ファイバーの中を通る光よりも、空気中を移動する方が速いからです。
これにより、リテール(個人投資家)層が常に「昨日のニュース」に基づいて行動せざるを得ない二層構造のシステムが生まれます。Twitterのフィードにヘッドラインが流れたり、大豆先物の価格急騰についてスマホにアラートが届いたりする頃には、HFTのアルゴリズムはすでにデータを読み込み、そこに含まれるセンチメントを分析し、数千件の取引を実行してポジションをクローズしています。あなたは実質的に、彼らの残りカスを掴まされているに過ぎません。この事実は、人々を市場から完全に遠ざけてしまう可能性があります。 ポーカーのテーブルで、自分の手札が相手に筒抜けで、カードを手に取る前に相手がチップを動かせるような状況だと分かっていながら、なぜデイトレードをするのでしょうか?常に「フロントランニング」(ボットが注文を察知して先回りすること)をされることによる精神的負担は、実際の市場参加者を市場から追い出すことになりかねません。
また、こうしたトレードを行うためのコストは法外です。サーバーを設置するためのハードウェア、ソフトウェア、そして不動産コストだけで数百万ドルにものぼります。これにより利益は一握りの巨大企業に集中し、暗号資産が持つ民主化の可能性を損なっています。さらに、システムリスクも存在します。HFT(高頻度取引)は、穏やかな相場ではボラティリティを抑制する役割を果たすかもしれませんが、荒れた相場ではそれを増幅させる可能性があります。アルゴリズムは自己防衛するように設計されています。不具合や急落を察知すると、一斉に流動性を引き揚げることで、いわば「流動性が一瞬で蒸発」してしまうのです。
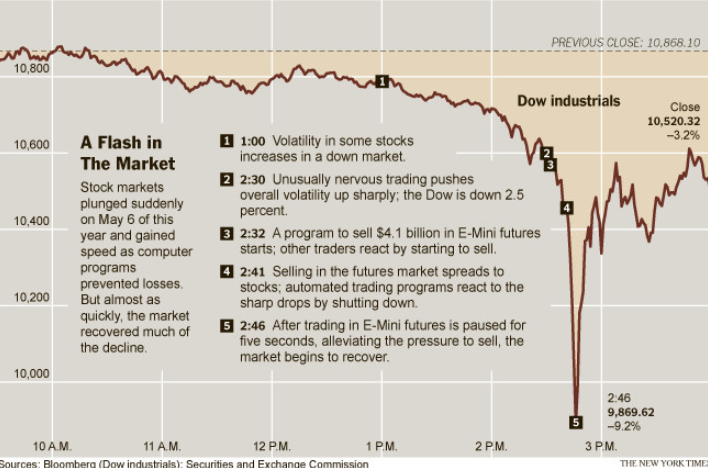
このリスクの恐ろしい例が、2010年5月6日に伝統的な株式 レバレッジの威力は凄まじく、たった一つのバグや捕食的なアルゴリズムが、わずか数秒で数十億ドルを消し去る連鎖的な清算を引き起こすことがあります。人間であるトレーダーたちは、「売却」ボタンの場所を確認する間もなくポートフォリオが壊滅していくのを、ただ恐怖に震えながら画面で見守るしかありません。
依然として必要とされる人間の手
しかし、それでもまだ機械がすべてを支配したわけではありません。幸いなことに、高頻度取引(HFT)にも欠点や課題、そしてニッチな制限が存在します。F-35戦闘機が常に富を生み出す魔法の杖ではないのと同様です。まず、HFTは「ブラックスワン」(一生に一度あるかないかの出来事)に対して、驚くほど脆弱です。アルゴリズムは過去のデータと確率に基づいています。彼らは「過去は未来と韻を踏む(繰り返す)」と信じているのです。世界的なパンデミック、大規模な戦争、あるいは全く新しい形態の規制といった、真に前例のない事態が発生したとき、ロボットたちはしばしば暴走します。そして、彼らには「常識」がありません。人間なら即座に異常だと判断するようなシナリオを誤解し、わずか数秒で数千万ドルを失うこともあるのです。
さらに、HFTは非常にニッチな存在でもあります。それが機能するためには、高い出来高と高い流動性が必要です。取引量がランダムに増減する時価総額の低いコインや、無名の分散型金融(DeFi)トークンの世界では、HFTはあまり得意ではありません。こうした「流動性の低いジャングル」においては、今でも人間のトレーダーこそがジャングルの王者です。一度の取引で価格が50%も変動するような市場では、そのグリッドを巧みに立ち回ることはできません。また、コミュニティの熱量や開発チームの情熱、あるいは無名のコインがどれほどミーム化しやすいかといったことを察知することも不可能です。これらは人間としてのみ理解できる、人間的な側面なのです。
そして「過密化」の問題もあります。HFTに参入する企業が増えるにつれ、利益率は低下します。彼らはますます小さくなるパイの取り分を巡って互いに争い始め、やがて事態は崩壊へと向かいます。 この飽和状態により、HFT(高頻度取引)で「楽に稼げる」時代はほぼ過去のものとなり、最も高度なプレイヤーだけが生き残っています。これにより、他の戦略が入り込む余地が十分に生まれています。これは単にスピードの問題だけではなく、期間の問題でもあります。ロボットはミリ秒単位では最速かもしれませんが、10年というスパンで見れば最も遅い存在になり得るのです。
結論:感情を持たない機械の境界線
結局のところ、市場とは人間の心理状態の連続に過ぎません。市場を動かしているのは、恐怖と強欲、希望と絶望です。市場が感情によって動く限り、感情を持たないロボットは、たとえその判断がいかに速かろうとも、完全に情報に基づいた意思決定を下すことはできません。ロボットは計算を行い、移動平均を算出することはできますが、漂うパニックを感じ取ったり、強気相場におけるユーフォリア(幸福感)を察知したりする能力はありません。なぜ特定のストーリーが大衆心理に訴えかけるのかを理解することもできません。ロボットが扱うのはデータであり、ナラティブ(物語)ではないのです。そして本質的に、お金とは私たち全員が信じることに同意した物語なのです。
人間のトレーダーは時代遅れになったわけではありません。ただ、今や人間は別の役割を担っています。私たちはもはやスプリンター(短距離走者)ではなく、ナビゲーター(航海士)なのです。マイクロ秒単位のチャートというノイズの先を見据え、地平線に焦点を合わせなければなりません。ボットがリバランスによるわずかな利益(パン屑)を奪い合っている間に、人間は「メインディッシュ」に集中することができます。それは、ファンダメンタルな価値や、世界に対する技術的変化の長期的な採用サイクルです。このようにして、私たちは機械と共存し、流動性を活用して苦痛や不安をコントロールしながら、長期的な確信に注力するのです。
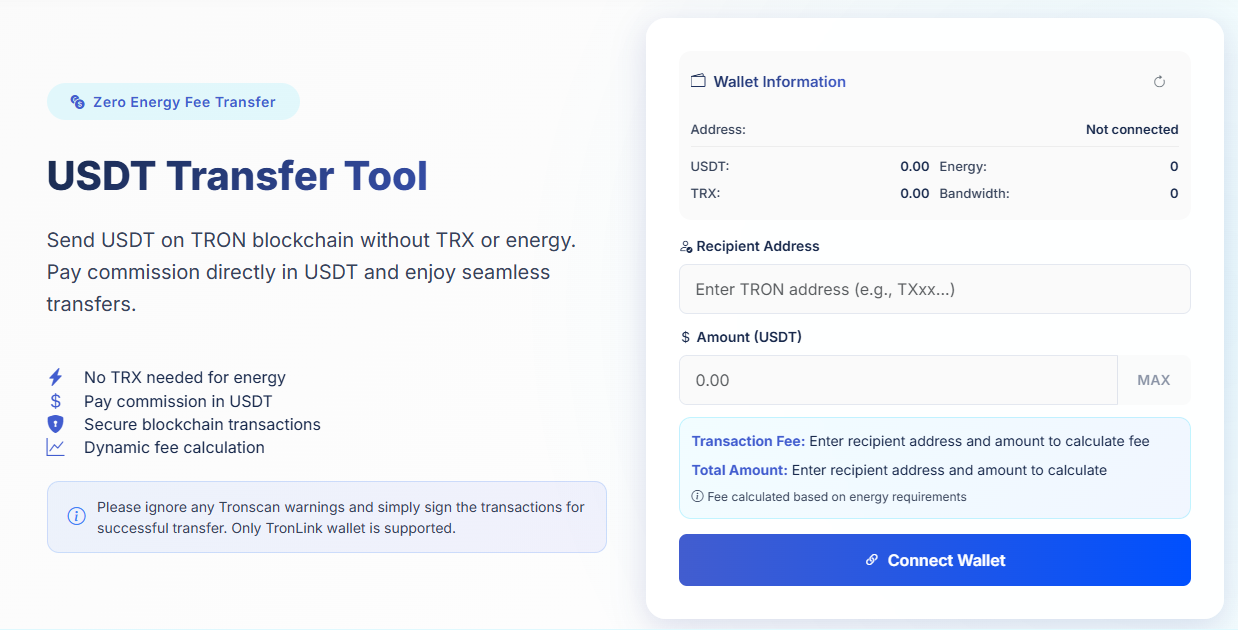
参入と離脱(エントリーとエグジット)に関して言えば、この目まぐるしい世界に関わるために使用する基本的なツールは、いかなる戦術的プレーそのものと同等か、あるいはそれ以上に重要です。資金移動の際、スピードと効率は極めて重要になります。そこで、Netts Transfer Toolのようなツールの出番です。 このツールはエネルギー手数料ゼロの送金を実現し、TRONネットワークにおける一般的な課題である「エネルギーの壁(Energy Wall)」をユーザーが回避できるようサポートします。TRONネットワークでUSDTを送金する際、エネルギー代を支払うための十分なTRXを保有していないと、トランザクションが失敗するか、あるいは多額の手数料が消費されてしまいます。これは、資金があるのに動かすことができないという、いわゆる「キャッチ22(板挟み)」の状況です。Nettsはこの複雑さを解消し、TRXやエネルギーを気にすることなく、シンプルにUSDTで手数料を支払うことを可能にします。Nettsは、資金移動の「方法」をその「タイミング」と同じくらいスムーズにし、USDTの送金体験が技術的な摩擦に阻害されないよう最善を尽くしています。