Crypto et régulations : jusqu'où est-ce trop loin ?
Prolifération du KYC, responsabilité du code et points d'étranglement de la DeFi : jusqu'à quel point la surveillance étouffe-t-elle l'innovation pendant que les utilisateurs contournent les barrières les plus lentes ?
Également disponible en: EnglishРусскийEspañol中文ไทยУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Sommaire
L'histoire des cryptomonnaies est une chronique de guerre. Tout a commencé par un chuchotement aux confins d'Internet, une toute nouvelle technologie qui a percé dans le grand public et mis à nu les plus grands problèmes de la société alors qu'ils semblaient résolus. En effet, pendant plus d'une décennie, la philosophie selon laquelle « le code fait loi » a dominé, affirmant que les mathématiques pouvaient supplanter une gouvernance humaine trop faillible, avec son cortège d'échecs cuisants et de corruption.
Mais nous voici début 2026, et le terrain a irrémédiablement changé. Les chuchotements sont devenus le fracas des marteaux législatifs et le grattement des stylos bureaucratiques. Notre monde d'aujourd'hui n'est plus un Far West ; nous sommes à l'ère de la grande domestication des actifs numériques. La question qui plane sur l'industrie, des couloirs de Bruxelles aux salles de commission de Washington, n'est plus « devons-nous réguler la crypto ? », mais « sommes-nous allés trop loin ? »
Pour bien apprécier ce qui se passe aujourd'hui, il est nécessaire de mesurer l'ampleur des cadres réglementaires qui se sont abattus sur l'écosystème. Il ne s'agit pas de simples ralentisseurs : ce sont des constructions gargantuesques et tentaculaires qui vont redéfinir, au bas mot, la façon dont la valeur circule sur Internet. L'intention est presque toujours formulée en termes de protection — protéger l'investisseur, protéger la monnaie, protéger l'État. Mais l'exécution ressemble souvent à une forme de mise sous cloche, un moyen d'arracher les griffes d'un tigre que le secteur financier traditionnel craint de ne plus pouvoir distancer.
La référence européenne : MiCA
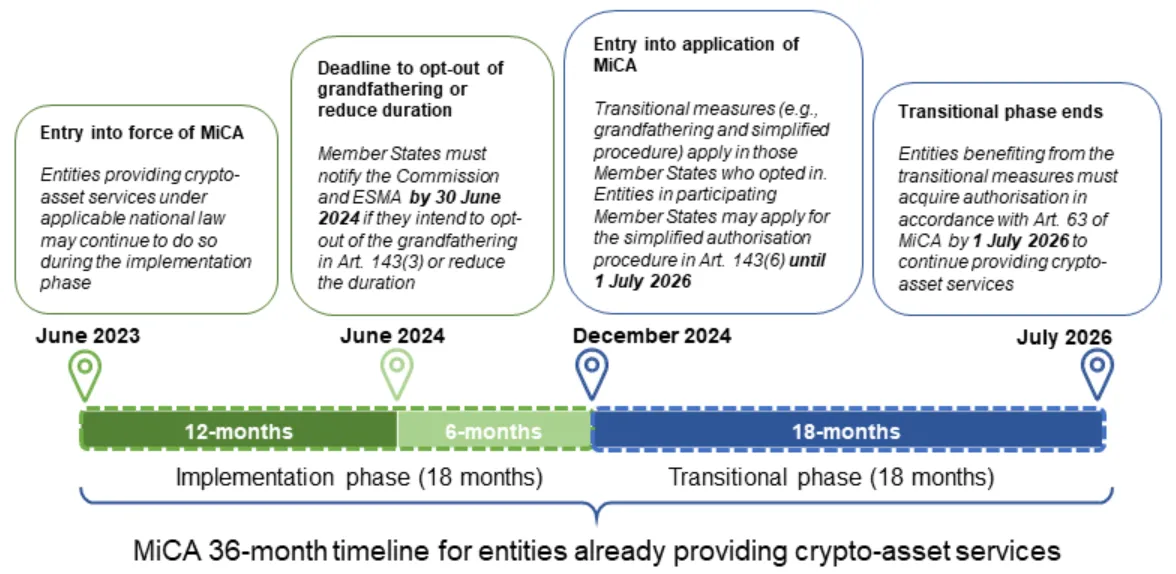
La première de ces structures, et sans doute la plus historique, est le règlement sur les marchés de crypto-actifs de l'Union européenne, ou MiCA pour reprendre son acronyme le plus familier. Lorsqu'il est devenu pleinement opérationnel, il a changé la donne. Jamais auparavant un bloc économique majeur n'avait déployé autant d'efforts pour encadrer l'ensemble de la sphère crypto.
MiCA est l'acronyme de Markets in Crypto-Assets. La toile de fond de MiCA était la balkanisation du marché européen. Avant son introduction, une entreprise crypto devait se frayer un chemin à travers un labyrinthe de vingt-sept réglementations nationales différentes. La France avait ses exigences d'enregistrement, l'Allemagne ses licences, et les plus petits États n'avaient aucune directive. MiCA s'est engagé à standardiser tout cela, en créant un système de « passeport européen » dans lequel une licence obtenue dans un pays donne accès à l'ensemble de l'Union européenne. C'était l'argument massue : l'industrie mûrit, la crypto enfile son costume-cravate.
Pourtant, les inconvénients de MiCA sont devenus de plus en plus évidents pour les innovateurs sur le terrain. Le principal point noir réside dans le fardeau et le coût de la conformité. Le cadre impose des exigences strictes en matière de fonds propres, des normes de conservation et des obligations de déclaration qui fonctionnent généralement pour les grands acteurs historiques, mais qui asphyxient les startups en phase d'amorçage. Nous observons également un puissant effet de « douve », où les exchanges et les banques déjà en place consolident leur position parce qu'ils sont les seuls à avoir le budget nécessaire pour financer ce qui est légalement requis.
De plus, les restrictions sur les stablecoins — en particulier les limitations sur les jetons adossés à des devises autres que l'euro — menacent d'isoler le marché européen de la circulation mondiale de la valeur, dominée par les pools de liquidités libellés en USD. Cela a créé un point de friction, avec une liquidité plus faible en Europe et des spreads plus larges que chez leurs homologues asiatiques.
Du côté des points positifs, on peut reconnaître que MiCA a restauré la réputation de l'industrie en Occident. Pour un investisseur, il a concrètement éliminé le risque de projets éphémères (« fly-by-night ») observés lors des bull runs du début des années 2020 en fixant des règles de responsabilité claires pour les prestataires de services sur crypto-actifs (PSCA / CASPs). Les fonds spéculatifs et les institutions, jusqu'alors réticents face au risque de réputation, sont sortis de la réserve. Fonds de pension et géants de l'assurance : ils voulaient par-dessus tout une certitude juridique, et MiCA la leur a apportée en masse. En Europe, cela a fait passer la crypto du statut de casino à celui de classe d'actifs régulée.
L'accueil réservé à MiCA a été double. L'industrie financière et les grands exchanges centralisés ont applaudi, y voyant une légitimation de leur modèle et un rempart contre la concurrence émergente. La frange « cypherpunk » de la communauté, quant à elle, l'a perçu comme une trahison, une émasculation de la technologie la dépouillant de son potentiel révolutionnaire. La poussière n'est pas encore retombée, mais la tendance est limpide : l'Europe est devenue un refuge pour une crypto d'entreprise lente et pesante, tandis que la majeure partie de l'innovation à haut risque et à fort rendement s'est envolée ailleurs.
Le paysage américain : la régulation par la répression
De l'autre côté de l'Atlantique, ce qui se joue aux États-Unis est une tout autre histoire. Au lieu d'un cadre réglementaire unique et global à l'image de MiCA, les États-Unis ont langui pendant des années dans une sorte de purgatoire réglementaire, opérant via ce que les initiés ont baptisé la « régulation par la répression » (regulation by enforcement). Cette méthode, orchestrée principalement par la Securities and Exchange Commission (la SEC), a consisté à appliquer des lois rédigées dans les années 1930 à des technologies conçues dans les années 2010.
L'enjeu sous-jacent était une bataille de compétences territoriales. Qu'est-ce qu'un token : une valeur mobilière (security), une marchandise (commodity), ou quelque chose de tout à fait différent ? En l'absence de directives législatives claires du Congrès, les agences ont comblé le vide par des poursuites judiciaires. Cela a poussé à défendre des projets de loi tels que le Financial Innovation and Technology for the 21st Century Act (FIT21) et ses différentes déclinaisons. Ces initiatives législatives cherchaient à tracer des lignes de démarcation nettes entre la SEC et la CFTC (Commodity Futures Trading Commission).
Les répercussions de l'approche américaine se sont révélées désastreuses pour l'innovation nationale. Le manque de clarté prolongé a provoqué une « fuite des cerveaux ». À l'échelle mondiale, la confusion était totale quant aux obligations légales, poussant les développeurs à s'expatrier pour se mettre à l'abri à Dubaï, Singapour ou Hong Kong. L'hostilité affichée envers les services de staking et les outils d'anonymat a conduit de nombreuses nouvelles blockchains à géobloquer les résidents américains de l'avant-garde de la finance décentralisée.
Passer son quotidien à regarder par-dessus son épaule dans la crainte d'un avis Wells (Wells Notice) a entraîné un assèchement des ressources, cet argent ayant été englouti dans des frais d'avocats plutôt que réinvesti dans le développement de produits. Cela a freiné les progrès dans l'une des plus grandes économies du monde et instauré un climat de peur plutôt que d'expérimentation.
Néanmoins, on ne peut pas ignorer les aspects positifs. La fermeté des régulateurs américains, après les faillites retentissantes de 2022 et 2023, a incontestablement débusqué certains des éléments les plus toxiques de l'écosystème, voire la plupart d'entre eux. Même si les exigences strictes de garde et de divulgation étaient lourdes, elles ont contraint les projets à la transparence concernant leurs tokenomics et les allocations accordées aux initiés. Pour l'investisseur particulier moyen, le marché américain — bien que tronqué — est devenu l'un des endroits les plus difficiles pour monter une simple pyramide de Ponzi sans se faire rattraper par la patrouille.
Aux États-Unis, la réaction a été profondément polarisée le long des clivages politiques, ce qui s'avère toxique pour n'importe quelle technologie. Un camp soutient que les mesures de répression sont indispensables à la protection des consommateurs, tandis que l'autre y voit une manœuvre du lobby bancaire traditionnel pour éliminer un rival. Le résultat est un marché mondial à deux vitesses : un marché « onshore » conforme, calqué sur la finance traditionnelle, et un marché « offshore » où perdure l'esprit d'origine de la crypto, mais souvent hors de portée des citoyens américains.
La Travel Rule mondiale
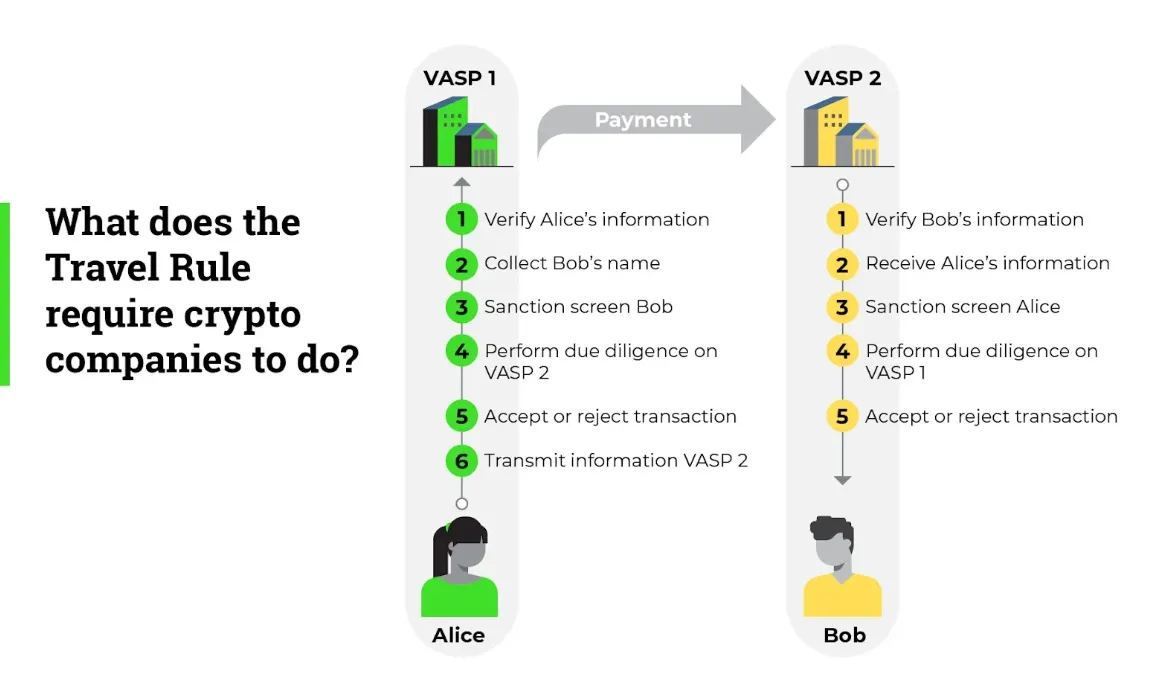
Dès lors que l'on s'affranchit des frontières nationales, on rencontre la Travel Rule mondiale préconisée par le Groupe d'action financière (GAFI / FATF). Il s'agit probablement de l'initiative la plus vaste et la plus complexe sur le plan technique.
L'enjeu affiché est la lutte contre le blanchiment d'argent et le financement du terrorisme. Depuis des années, le système bancaire conventionnel exige que, lorsque vous transférez de l'argent de la banque A à la banque B, les informations identifiant l'émetteur et le destinataire accompagnent la transaction. Il a donc été demandé d'exiger la même chose des prestataires de services sur actifs virtuels (PSAV / VASPs).
Les inconvénients de la Travel Rule sont à la fois techniques et existentiels. Par essence, les blockchains sont pseudonymes. Associer des données d'identité réelles à des transactions on-chain crée d'immenses « nids à données » (honeypots) d'informations personnelles. Lorsqu'un exchange est piraté — et ils le sont fréquemment —, ce n'est pas seulement l'argent qui disparaît, mais aussi l'historique financier privé et l'identité de millions d'utilisateurs.
De plus, l'« effet sunrise », c'est-à-dire le fait que les pays adoptent la règle à des rythmes disparates, a provoqué des échecs de transactions et des gels de fonds. Un exchange conforme au Japon ne pouvait pas régler une transaction avec un exchange non conforme au Brésil, générant ainsi des actifs bloqués et des utilisateurs mécontents.
Les avantages relèvent principalement de la prévention de la criminalité. Selon les forces de l'ordre, l'absence de Travel Rule fait de la crypto le support idéal pour les demandes de rançon et le contournement des sanctions. En contraignant les plateformes d'échange à partager des données, elles établissent une piste d'audit qui complique considérablement la tâche des acteurs malveillants souhaitant convertir leurs gains illicites en monnaie fiduciaire.
La réaction a été marquée par une résignation de la part des exchanges centralisés, qui n'y voient qu'un coût supplémentaire lié à leur activité, et par une vive inquiétude chez les défenseurs de la vie privée. En réponse, l'essor des portefeuilles non dépositaires (« noncustodial » ou « self-hosted ») s'est imposé comme un acte de contestation. Les utilisateurs soucieux de leur confidentialité ont déserté les plateformes centrales pour reprendre en main la gestion de leurs propres clés afin d'échapper au coup de filet généralisé.
Le dilemme de la DeFi
Ce qui nous amène à la frontière la plus controversée : la régulation de la DeFi et des portefeuilles auto-hébergés. C'est ici que la force irrésistible de l'État vient heurter l'objet inébranlable du code décentralisé.
Le débat tourne autour du spectre d'un « système financier fantôme ». Les régulateurs observent la finance décentralisée (DeFi) — algorithmes de trading, exchanges décentralisés, stablecoins algorithmiques — et y voient un trou noir dans lequel s'évanouissent les contrôles de capitaux. Des propositions ont été avancées pour forcer les développeurs à intégrer des « portes dérobées » (backdoors) ou des contrôles d'identité directement au cœur des smart contracts, voire à assimiler les développeurs de logiciels open source à des intermédiaires financiers responsables de l'usage fait de leur code.
Tenter de réguler la DeFi de cette manière pose un problème existentiel. Si les développeurs deviennent responsables du protocole qu'ils ont créé mais qu'ils ne contrôlent plus, plus personne ne codera. Dès lors qu'un smart contract est tributaire d'un scan de passeport, la DApp n'est plus décentralisée ; elle redevient simplement une mise à jour complexe de base de données déguisée sous les atours de la fintech.
De telles réglementations menacent d'anéantir l'innovation qui fait toute la spécificité de la blockchain : son caractère sans permission (« permissionless »). C'est imposer un cadre centralisé à une technologie décentralisée, revenant à jouer les rois Canut ordonnant au vent de s'arrêter. On ne saurait trop insister sur l'effet dissuasif que de telles menaces juridiques feront peser sur la communauté des développeurs open source.
En théorie, les arguments favorables s'articulent autour du risque systémique. Si la DeFi prend une ampleur critique, la défaillance d'un protocole majeur pourrait se répercuter sur l'économie réelle. Les régulateurs soutiennent qu'ils ne peuvent tout simplement pas laisser prospérer un système bancaire alternatif dépourvu des garde-fous (réserves de capitaux et mécanismes d'assurance) qui, pour le meilleur ou pour le pire, encadrent le secteur bancaire classique.
La contestation a été ici de loin la plus vive. Elle a mobilisé la base des « crypto-natifs » pour fonder des DAO (Decentralized Autonomous Organizations) expressément vouées à faire du lobbying et à combattre ces dispositions devant les tribunaux. Il en résulte une véritable course aux armements technologique : là où les régulateurs tentent d'ériger des frontières, les développeurs conçoivent des outils de préservation de la vie privée comme les preuves à divulgation nulle de connaissance (ZKP), qui permettent de prouver mathématiquement la conformité sans divulguer les données sous-jacentes — une tentative délibérée de supplanter la loi par le code.
Le coût de la conformité et de l'efficacité
Dans ce contexte réglementaire étouffant, la donne économique a évolué pour l'utilisateur. La conformité a un prix. Les plateformes répercutent ces charges sur les utilisateurs à travers les frais de transaction, les frais de retrait et des spreads plus importants. Cela a poussé une grande partie du marché à rechercher des gains d'efficacité partout où c'est possible. Le « coût de base » des interactions avec les chaînes ultra-conformes ayant grimpé, la quête d'alternatives à haut débit et à faible coût est devenue encore plus cruciale.
C'est précisément dans cet environnement de tensions sur les coûts que s'illustrent la pertinence et l'importance constante de réseaux tels que TRON. Tandis qu'Ethereum et ses Layer-2 se débattent dans les méandres de l'espace de bloc et de la décentralisation des séquenceurs, TRON a discrètement conservé son statut de référence absolue pour les règlements en stablecoins. Pourtant, en cas d'utilisation fréquente — même sur ces réseaux performants —, les frais peuvent s'accumuler rapidement si l'on se contente de brûler le jeton natif à chaque opération. Cette contrainte économique a donné naissance à un marché secondaire entièrement dédié à l'optimisation des ressources.
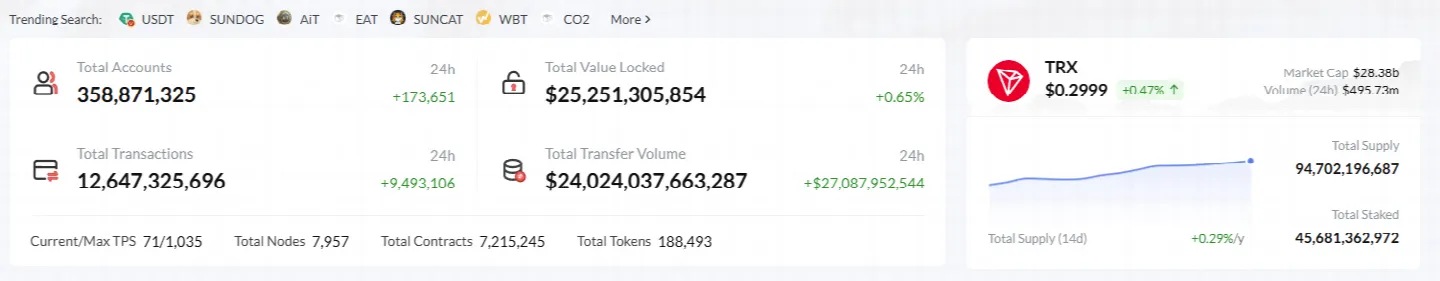
Il ne faut guère de temps aux utilisateurs et développeurs les plus avertis pour comprendre que brûler du TRX pour payer le gas à chaque transaction revient à payer le « plein tarif » d'une chambre d'hôtel. À la place, un marché de ressources très dynamique s'est structuré dans l'écosystème. Louer de l'Energy sur TRON est devenu indispensable pour quiconque traite des volumes conséquents. Qu'il s'agisse d'une société de trading exécutant des milliers de swaps d'arbitrage par jour ou d'un service de paiement réglant les factures de commerçants, le calcul est élémentaire : pourquoi payer 100 % en brûlant des jetons via le staking quand la location permet de réduire drastiquement ces coûts de fonctionnement ?
Il s'agit de places de marché où les gros détenteurs de TRX peuvent geler leurs jetons et générer de l'Energy, qui est ensuite déléguée à un utilisateur de la plateforme qui en a besoin. C'est une relation symbiotique. Le détenteur tire un rendement de son actif sans avoir à le vendre, et l'utilisateur bénéficie d'une Energy TRON bon marché pour réaliser ses transactions. Et ce niveau d'efficacité n'est pas un accident : c'est une caractéristique inhérente au protocole de consensus Delegated Proof of Stake (DPoS) mis en œuvre par TRON. Il récompense l'engagement à long terme (le staking/gel) et subventionne de ce fait partiellement l'usage actif.
1. Le tour de vis sur les passerelles centralisées d'accès (on-ramps) donne un coup d'accélérateur à l'activité on-chain.
2. L'activité on-chain nécessite de l'Energy (calcul) et de la Bandwidth (taille).
3. Ces ressources atteignent leur coût maximal lorsqu'elles sont acquises directement auprès du protocole.
4. L'accessibilité financière repose sur le marché de location secondaire, qui apporte la décote nécessaire pour rendre viables les modèles économiques.
L'existence même de ces marchés locatifs témoigne, par ricochet, d'une incompréhension fondamentale de la part des régulateurs quant aux motivations réelles des usagers. Les régulateurs restent focalisés sur le « qui » : qui envoie l'argent, qui le reçoit, qui émet le token. Les utilisateurs, eux, ne jurent que par le « comment » et le « combien » : à quelle vitesse puis-je l'envoyer, et combien cela va-t-il me coûter ? Les réglementations tatillonnes rendent le volet du « qui » plus long et plus onéreux, et le seul critère restant pour déterminer quelles chaînes survivent ou disparaissent devient le « combien ».
En observant la trajectoire de ces réglementations, de MiCA à la Travel Rule, on discerne une tendance à compartimenter les grands espaces ouverts de la crypto au sein de cercles fermés. Les inconvénients riment presque toujours avec exclusion et surcoûts ; les avantages avec sécurité et respectabilité. Pourtant, pour l'utilisateur lambda, qu'il s'agisse d'un Nigérian tentant de recourir à l'USDT pour se prémunir contre l'inflation ou d'un développeur au Vietnam voulant concevoir un jeu, ces beaux discours sur la stabilité systémique importent bien moins que le montant des frais de transaction affiché sur son écran.
Voilà pourquoi tout ce qui permet d'abstraire la complexité et les coûts a de fortes chances de s'imposer comme la prochaine couche d'infrastructure stratégique. Dans un écosystème où transférer de la valeur déclenchera probablement trois contrôles de conformité distincts assortis d'une taxe au passage, la couche de transport doit rester aussi économique et véloce que possible. Le marché de l'énergie et de la bande passante est loin d'être un obscur produit dérivé financier : c'est avant tout une police d'assurance contre le risque de conformité, qui contribue directement à préserver la rentabilité.
Conclusion : trouver le juste équilibre
Alors, jusqu'où est-ce trop loin ? Dès lors qu'une réglementation transforme une technologie fluide en un parcours semé d'embûches, on peut estimer que la limite a été franchie. Lorsqu'elle renvoie les utilisateurs dans les bras des intermédiaires mêmes qu'ils cherchaient à fuir, elle a manqué sa cible. Mais la force de l'écosystème crypto réside dans son extraordinaire capacité d'adaptation. Quand une lourde porte blindée de coûts et de tracasseries administratives se dresse à l'entrée principale, les communautés s'empressent d'aménager une porte dérobée guidée par l'optimisation et l'efficacité.
L'écosystème florissant qui s'est structuré autour du modèle de ressources de TRON illustre à merveille cette flexibilité et cette efficacité. Trouver le meilleur tarif pour couvrir ses besoins de transaction auprès d'une multitude de prestataires peut être un casse-tête, car les prix fluctuent selon la demande sur le réseau ou la liquidité disponible. C'est précisément là que Netts intervient.
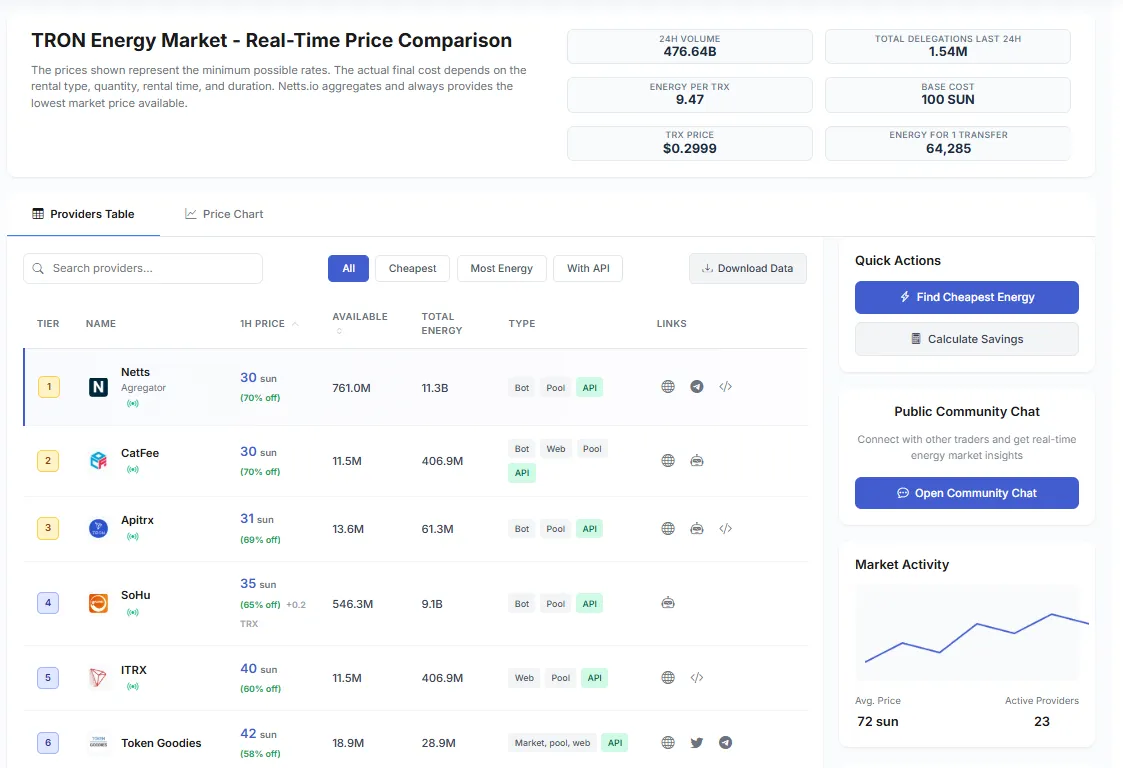
Netts vous propose un agrégateur tout-en-un — TRON Price Comparison —, intégrant un comparateur d'Energy en direct (Compare over 20 suppliers). Grâce à Netts, les utilisateurs peuvent désormais identifier instantanément l'énergie la plus économique du marché — affichant souvent jusqu'à 90 % de réduction par rapport au fait de brûler du TRX — et la louer facilement en un seul clic. Qu'il s'agisse d'un transfert ponctuel ou de paiements mensuels récurrents, Netts.io veille à ce que vous empruntiez systématiquement la trajectoire la plus efficiente pour l'ensemble de vos transactions on-chain, permettant à la finance décentralisée de s'épanouir en dépit d'un ciel réglementaire qui s'assombrit.