Крипта та регулювання: де проходить межа?
Посилення KYC, відповідальність за код і вузькі місця DeFi — з'ясовуємо, як надмірний нагляд зупиняє інновації, поки користувачі обходять найповільніші бар'єри.
Інші мови: EnglishРусскийEspañol中文ไทยFrançaisTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Зміст
Історія криптовалюти — це літопис війни. Усе почалося як шепіт на маргінесах інтернету, абсолютно нова технологія, яка пробилася в мейнстрим і викрила найбільші проблеми суспільства якраз тоді, коли вони здавалися вирішеними. Дійсно, понад десять років панував етос «код — це закон», стверджуючи, що математика може замінити надто людське управління з усіма його жахливими провалами та корупцією.
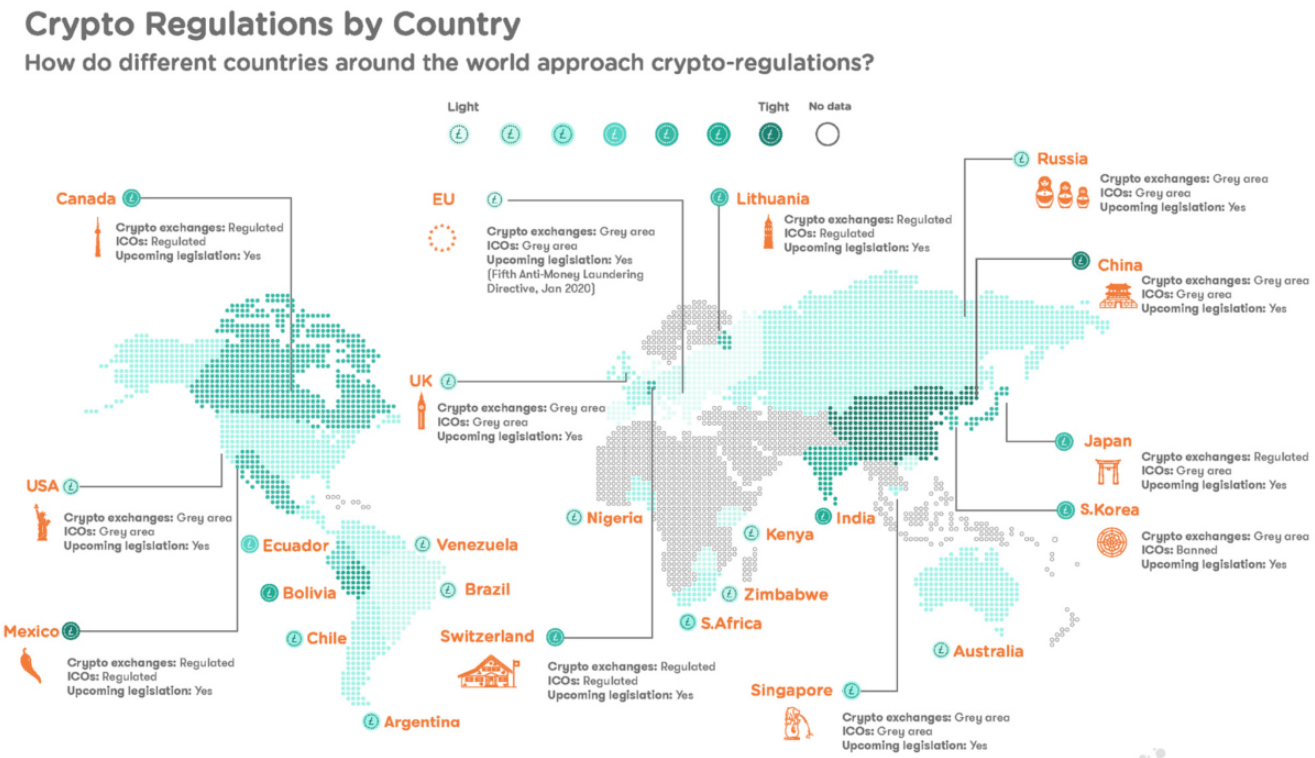
Але ось ми на початку 2026 року, і ландшафт безповоротно змінився. Шепіт перетворився на гуркіт законодавчих молотків і шурхіт бюрократичних ручок. Наш світ сьогодні вже не Дикий Захід, це епоха масштабного одомашнення цифрових активів. Питання, яке нависає над індустрією — від коридорів Брюсселя до залів засідань Вашингтона — вже не в тому, чи варто регулювати крипту, а в тому, чи не зайшли ми занадто далеко?
Щоб усвідомити те, що відбувається сьогодні, необхідно порівняти це з масштабом регуляторних рамок, скинутих на екосистему. Це не звичайні штучні перешкоди на дорозі; це гігантські, розгалужені конструкції, які як мінімум перевизначать те, як цінність циркулює в інтернеті. Намір майже завжди формулюється мовою захисту: захист інвестора, захист валюти, захист держави. Але виконання часто здається спробою ізоляції — способом вирвати пазурі в тигра, якого традиційна фінансова індустрія боїться не перегнати.
Європейський еталон: MiCA
Першою і, мабуть, найбільш знаковою з таких структур є регулювання ринків криптоактивів Європейського Союзу, або ж більш звично — MiCA. Коли воно повноцінно запрацювало, це докорінно змінило правила гри. Ніколи раніше великий економічний блок не докладав таких зусиль, щоб охопити всю криптосферу.
MiCA є акронімом від Markets in Crypto-Assets: передумовою для MiCA була балканізація європейського ринку. До його появи криптокомпанії мусили блукати лабіринтом із двадцяти семи різних національних склепінь правил. У Франції були свої вимоги щодо реєстрації, у Німеччині — власні ліцензії, а менші держави взагалі не мали чітких орієнтирів. MiCA обіцяла це стандартизувати, побудувавши систему «паспортизації», за якої ліцензія однієї країни відкривала доступ до всього Європейського Союзу. Це подавалося як головний плюс: індустрія дорослішає, крипта вдягає костюм із краваткою.
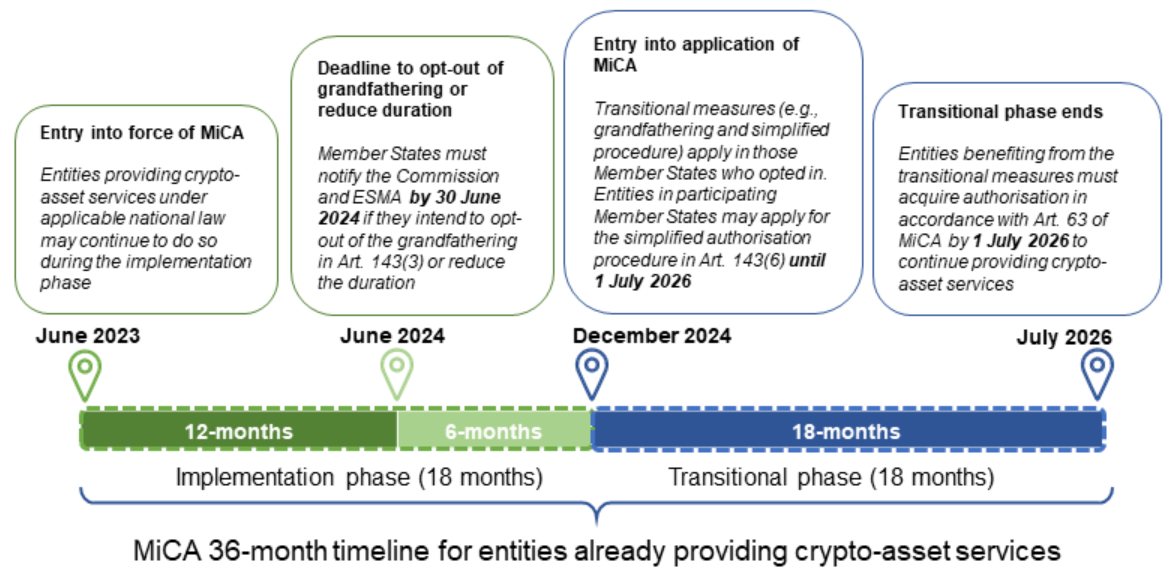
Проте для новаторів-практиків недоліки MiCA ставали дедалі очевиднішими. Найбільший мінус — це тягар і вартість комплаєнсу. Регламент встановив суворі вимоги до капіталу, стандарти зберігання та зобов'язання зі звітності, які зазвичай під силу великим усталеним гравцям, але душать стартапи на ранніх стадіях. Ми також спостерігаємо потужний ефект «захисного рову», коли позиції провідних бірж і банків лише зміцнюються, бо лише вони мають ресурси, щоб з'ясовувати, як діяти в межах закону.
Крім того, обмеження щодо стейблкоїнів — зокрема щодо токенів, прив'язаних не до євро, — відгороджують європейський ринок від глобального обігу вартості, де домінують номіновані в USD фіатні пули. Це призвело до виникнення точки тертя: ліквідність у Європі виявилася тоншою, а спреди — ширшими, ніж у їхніх азійських аналогів.
З позитивного боку, можна сказати, що MiCA врятувала репутацію індустрії на Заході. Для інвесторів вона фактично знищила ризик проєктів-одноденок часів бичачого ринку початку 2020-х, запропонувавши чіткі правила відповідальності для постачальників послуг у сфері криптоактивів (CASP). Хедж-фонди та інституційні інвестори, які раніше остерігалися репутаційних ризиків, нарешті вийшли на поле. Пенсійні фонди та страхові гіганти хотіли насамперед правової визначеності, і MiCA надала її з лишком. Вона перетворила крипту в Європі з казино на регульований клас активів.
Реакція на MiCA виявилася двоякою. Фінансовий сектор і великі централізовані біржі вітали регламент, вбачаючи в ньому легітимацію свого бізнесу та бар'єр для молодих конкурентів. Натомість «шифропанк»-крило спільноти сприйняло це як зраду, як вихолощення технології, що позбавило її революційного потенціалу. Наслідки все ще відчутні, але тенденція зрозуміла: Європа стала тихою гаванню для неповороткої корпоративної крипти, тоді як більша частина високоризикових, але й найбільш прибуткових інновацій пішла в інші регіони.
Ситуація в США: регулювання через примус
По інший бік Атлантики, у Сполучених Штатах, розгортається зовсім інша історія. Замість єдиного комплексного пакета регулювання на кшталт MiCA, США роками перебували в підвішеному стані та діяли через те, що інсайдери індустрії охрестили «регулюванням через примус». Цей підхід, очолюваний переважно Комісією з цінних паперів і бірж (SEC), полягав у застосуванні законів, написаних у 1930-х роках, до технологій, створених у 2010-х.
Головним каменем спотикання стала битва за юрисдикцію. Чим є токен — цінним папером, товаром чи чимось зовсім іншим? За відсутності чітких законодавчих директив від Конгресу регулятори заповнювали вакуум судовими позовами. Це стимулювало просування законопроєктів, таких як Закон про фінансові інновації та технології для 21-го століття (FIT21) у його різних редакціях. Ці законодавчі зусилля мали на меті встановити чіткі межі повноважень між SEC та CFTC (Комісією з торгівлі товарними ф'ючерсами).
Мінуси американського підходу виявилися згубними для внутрішніх інновацій. Тривала відсутність ясності спричинила «відтік мізків». У глобальному масштабі панувала суцільна плутанина щодо юридичних обов'язків розробників, які прагнули захиститися, переїжджаючи до Дубая, Сінгапуру чи Гонконгу. Ворожа політика щодо сервісів стейкінгу та інструментів приватності змусила багато нових блокчейнів закрити доступ за геолокацією для американців від передового краю децентралізованих фінансів.
Необхідність щодня озиратися в очікуванні повідомлення Wells Notice призводила до виснаження ресурсів: гроші, які можна було пустити на розвиток продукту, витрачалися на фонди юридичного захисту. Це загальмувало прогрес в одній з найбільших економік світу і створило атмосферу страху замість культури експериментів.
Проте не можна скидати з рахунків і плюси. Агресивна позиція регуляторів США після гучних крахів 2022 і 2023 років безперечно вивела на чисту воду якщо не всі, то більшість найбільш токсичних елементів. Хоча жорсткі вимоги щодо кастодіальних послуг та розкриття інформації були громіздкими, це був спосіб змусити проєкти відкрито говорити про токеноміку та розподіл часток серед інсайдерів. Для пересічного роздрібного інвестора ринок США — хоч і усічений — став однією з найскладніших локацій для безкарного запуску банальних схем Понці.
Реакція в США виявилася глибоко поляризованою за політичною лінією, що згубно для будь-якої технології. Один табір стверджує, що репресивні заходи — це необхідний захист споживачів, тоді як інший бачить у цьому спробу традиційного банківського лобі знищити конкурента. У результаті сформувався двоколійний глобальний ринок: «оншорний» регульований ринок, що багато в чому повторює традиційні фінанси, та «офшорний» ринок, де зберігається первісний дух крипти, але часто поза досяжністю для громадян США.
Глобальне правило Travel Rule
Якщо вийти за межі кордонів окремих країн, постає глобальне правило Travel Rule, запропоноване Групою з розробки фінансових заходів боротьби з відмиванням грошей (FATF). Це, мабуть, найбільш далекосяжна і технічно складна ініціатива серед усіх.
Ідеться про боротьбу з відмиванням коштів та фінансуванням тероризму. Традиційна банківська система роками вимагала: коли ви надсилаєте гроші з Банку А до Банку Б, інформація про відправника й одержувача має передаватися разом із переказом. І постачальникам послуг у сфері віртуальних активів (VASP) було наказано вимагати того ж самого.
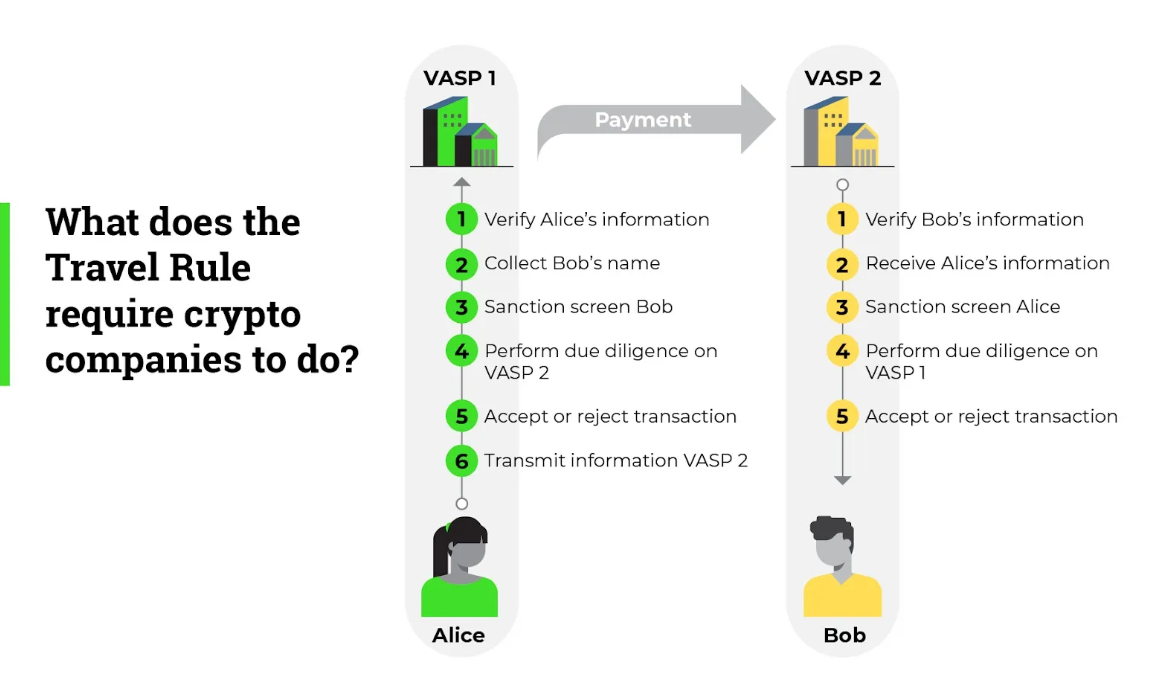
Мінуси Travel Rule лежать як у технічній, так і в екзистенційній площині. За своєю суттю блокчейни є псевдонімними. Прив'язка персональних даних реального світу до ончейн-транзакцій створює гігантські бази-приманки («honeypots») з особистою інформацією. Коли біржу зламують — а це трапляється регулярно, — викрадають не лише гроші, а й приватні фінансові історії та персональні дані мільйонів користувачів.
До того ж виникла «проблема різного світанку» (sunrise issue): країни впроваджують правило з різною швидкістю, що спричиняє збої транзакцій та заморожування коштів. Законослухняна біржа в Японії не могла провести транзакцію з нерегульованою біржею в Бразилії, що призводило до зависання активів і невдоволення користувачів.
Плюси лежать здебільшого в площині запобігання злочинності. Правоохоронні органи зазначають, що відсутність Travel Rule робить криптовалюту ідеальним інструментом для вимоги викупів та обходу санкцій. Змушуючи біржі обмінюватися даними, вони створюють паперовий слід, через що зловмисникам стає набагато важче виводити незаконні доходи у фіатні гроші.
З боку централізованих бірж спостерігається покірне прийняття — вони вважають це просто ще однією витратою на ведення бізнесу, — тоді як прихильники приватності перебувають у відвертому жаху. Відповіддю на це стала популярність «некастодіальних» або «самостійно керованих» гаманців як форми протесту. Користувачі, для яких важлива конфіденційність, пішли з централізованих платформ і вирішили самостійно контролювати свої ключі, щоб не потрапити під тотальний контроль.
Дилема DeFi
Це підводить нас до найбільш суперечливого рубежу: регулювання DeFi та некастодіальних гаманців. Саме тут нездоланна сила держави стикається з непорушною перешкодою децентралізованого коду.
Суть проблеми полягає у привиді «тіньової фінансової системи». Регулятори дивляться на децентралізовані фінанси (DeFi) — роботів-трейдерів, децентралізовані біржі, алгоритмічні стейблкоїни — і бачать чорну діру, у якій зникає валютний контроль. Висувалися ідеї зобов'язати розробників вбудовувати «бекдори» чи перевірки особистості безпосередньо в смартконтракти, або ж вважати розробників відкритого ПЗ фінансовими посередниками, відповідальними за те, як використовується їхній код.
Спроба регулювати DeFi у такий спосіб тягне за собою екзистенційні мінуси. Якщо розробники нестимуть відповідальність за створений протокол, який вони більше не контролюють, ніхто не писатиме код. Тієї миті, коли смартконтракт стає залежним від скану паспорта, DApp перестає бути децентралізованим; це просто чергове складне оновлення бази даних, загорнуте в обгортку фінтеху.
Такі правила загрожують знищити саму інновацію, яка вирізняє блокчейн серед інших, — його permissionless-природу (відсутність необхідності дозволів). Вони накладають централізовані рамки на децентралізовану технологію, нагадуючи короля Канута, що намагався наказувати хвилям. Демотивуючий ефект, який такі юридичні загрози чинитимуть на спільноту open-source розробників, важко переоцінити.
Плюси в теорії полягають у контролі за системними ризиками. Якщо сектор DeFi виросте до значних масштабів, збій у роботі великого протоколу може перекинутися на реальну економіку. Регулятори заявляють, що вони просто не можуть дозволити альтернативній банківській системі працювати без захисних бар'єрів (резервів капіталу та страхування), які, подобається це комусь чи ні, існують у традиційному банкінгу.
Реакція на ці спроби виявилася найбурхливішою. Це мобілізувало базу «crypto native» користувачів на створення DAO (децентралізованих автономних організацій) спеціально для лобіювання своїх інтересів і судової боротьби проти таких правил. Наслідком стала технологічна гонка: там, де регулятори намагаються встановити кордони, розробники створюють інструменти захисту приватності, такі як докази з нульовим розголошенням (ZKP), що дають змогу математично підтвердити відповідність правилам без розкриття вихідних даних — намагаючись обійти закон за допомогою коду.
Вартість комплаєнсу та ефективність
У цьому задушливому регуляторному середовищі економічна ситуація для користувача зазнала змін. Комплаєнс коштує грошей. Біржі перекладають ці витрати на користувачів через торгові комісії, збори за виведення коштів та ширші спреди. Це змусило значну частину ринку шукати шляхи підвищення ефективності скрізь, де це можливо. «Базова вартість» взаємодії з мережами із жорстким дотриманням вимог зросла, що зробило пошук недорогих (з погляду витрат на пропускну здатність) і високопродуктивних альтернатив ще важливішим.
Саме в цьому напруженому з погляду витрат середовищі ми спостерігаємо незмінну важливість і актуальність таких мереж, як TRON. Поки Ethereum та його Layer-2 рішення продираються крізь хащі перевантаження простору блоків і децентралізації секвенсорів, TRON тихо утримує корону головної магістралі для розрахунків у стейблкоїнах. Проте за частого використання — навіть у таких ефективних мережах — витрати можуть накопичуватися, якщо просто спалювати нативний токен під час кожної операції. Цей економічний тиск породив вторинний ринок, повністю зосереджений на оптимізації ресурсів.
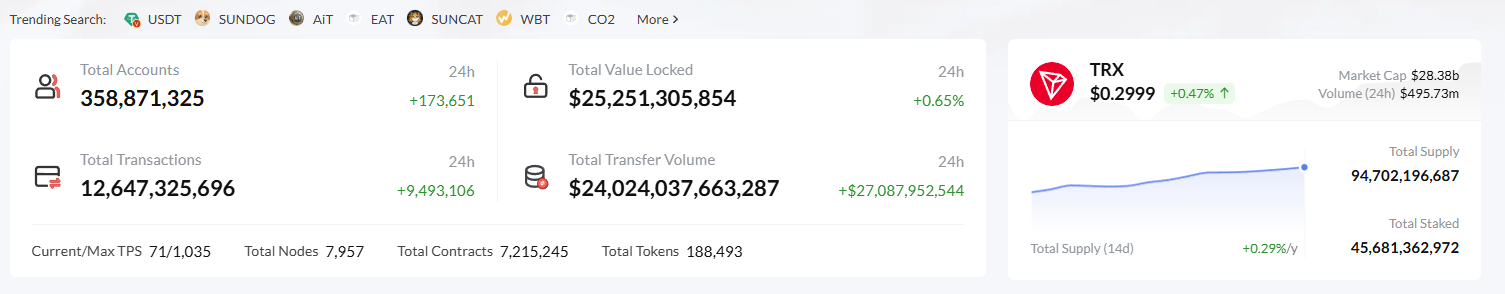
Досвідчені користувачі та розробники швидко розуміють, що спалювання TRX як газу для кожної транзакції схоже на оплату номера в готелі за максимальним стандартним тарифом. Натомість в екосистемі існує розвинений ринок ресурсів. Оренда TRON Energy стала базовим інструментом для кожного, хто проводить серйозні обсяги. Незалежно від того, чи ви трейдингова фірма, яка здійснює тисячі арбітражних свопів щодня, чи платіжний бізнес, що розраховується за інвойсами мерчантів, у підсумку все зводиться до простої математики: навіщо спалювати 100% ресурсів через стейкінг, якщо можна скористатися орендою і кардинально знизити ці витрати?
Це ринки, де великі власники TRX можуть заморожувати свої токени й генерувати Energy, яка потім делегується користувачеві на платформі, котрий її потребує. Це симбіотичні відносини. Власник отримує дохід на свій актив без необхідності його продавати, а користувач отримує дешеву TRON Energy для здійснення транзакцій. І цей рівень ефективності — не випадковість, це вбудована характеристика протоколу консенсусу Delegated Proof of Stake (DPoS), що діє в мережі TRON. Вона заохочує довгострокову лояльність (стейкінг/заморожування) і в такий спосіб частково субсидує активне використання.
1. Обмеження централізованих шлюзів (on-ramps) стимулює зростання ончейн-активності.
2. Ончейн-активність потребує Energy (обчислення) та Bandwidth (розмір транзакції).
3. Ці ресурси коштують найдорожче, якщо отримувати їх безпосередньо з протоколу.
4. Доступність забезпечується вторинним ринком оренди, що пропонує необхідну знижку для життєздатності бізнес-моделей.
Сам факт існування таких ринків оренди, своєю чергою, вказує на фундаментальне нерозуміння регуляторами того, хто насправді користується їхніми продуктами. Регулятори зациклені на питанні «хто»: хто надсилає кошти, хто їх отримує, хто випускає токен. Користувачам же принципово важливо «як» і «скільки»: наскільки швидко я можу це надіслати і скільки це мені коштуватиме. Жорстке регулювання перетворює сторону «хто» на довший і дорожчий процес, тому єдиним фактором, що визначає виживання чи загибель мереж, залишається «скільки».
І якщо проаналізувати траєкторію цих регуляторних ініціатив, від MiCA до Travel Rule, простежується закономірність: спроба перетворити відкриті простори крипти на закриті резервації. «Мінуси» майже завжди полягають у відчуженні та витратах; «плюси» — у безпеці та легітимності. Але для пересічного користувача в Нігерії, який намагається скористатися USDT, щоб захиститися від інфляції, чи для розробника у В'єтнамі, який будує гру, усі ці високі роздуми про системну стабільність важать набагато менше, ніж розмір транзакційної комісії на екрані.
Ось чому все, що усуває складність і знижує витрати, має всі шанси стати новим цінним інфраструктурним рівнем. У світі, де надсилання вартості, ймовірно, вимагатиме трьох різних перевірок комплаєнсу і додаткового податку саме по собі, транспортний рівень має залишатися максимально дешевим і ефективним. Ринок energy та bandwidth — це аж ніяк не специфічний фінансовий дериватив, це фактично страховий поліс проти системних ризиків комплаєнсу, який зберігає нерозподілений прибуток.
Висновок: пошук балансу
Тож де проходить межа? Коли регулювання змушує безперешкодну технологію обростати бар'єрами, воно, безперечно, заходить занадто далеко. Коли воно заганяє користувачів назад у лапи тих самих посередників, від яких вони намагалися втекти, воно не досягає своєї мети. Але сила криптоекосистеми полягає в її гнучкості. Коли головний вхід перегороджують високим парканом витрат і бюрократії, спільноти створюють бічні двері оптимізації та ефективності.
Чудовим прикладом такої гнучкості та ефективності є розквіт екосистеми навколо ресурсної моделі TRON. Отримання найкращого тарифу під ваші транзакційні потреби від різних постачальників може бути складним завданням, оскільки ціни коливаються залежно від попиту в мережі або ліквідності провайдерів. Саме тут на допомогу приходить Netts.
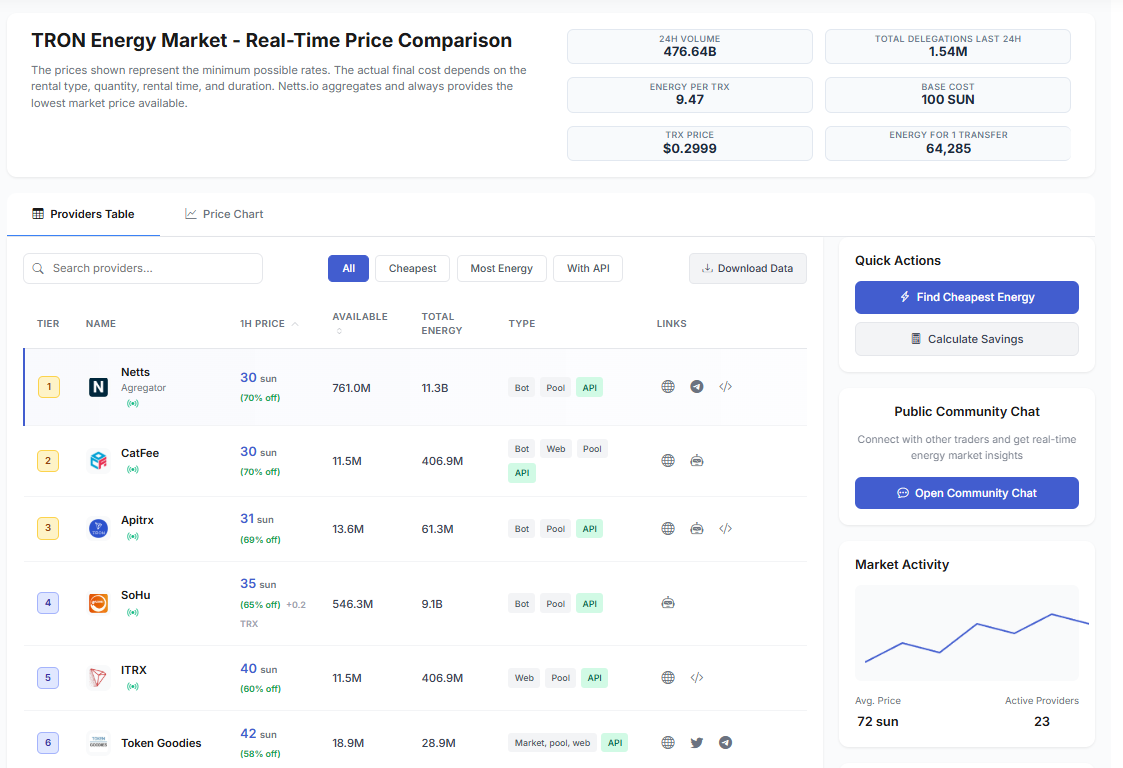
Netts надає універсальний агрегатор — порівняння цін TRON, де ви також отримуєте функцію live-порівняння вартості Energy (порівняння понад 20 постачальників). Завдяки Netts користувачі тепер можуть миттєво знайти найдешевшу доступну енергію — нерідко на 90% дешевше, ніж пряме спалювання TRX, — і легко орендувати її в один клік. Будь то разовий переказ чи регулярні щомісячні платежі, Netts.io гарантує, що ви завжди обираєте найефективніший шлях для всіх своїх ончейн-операцій, і що потенціал децентралізованих фінансів не згасне, навіть коли регуляторне небо затягують хмари.