Cripto e Regulamentações: Até onde é longe demais?
Avanço do KYC, responsabilidade pelo código e pontos de estrangulamento do DeFi — questionando até que ponto a supervisão interrompe a inovação enquanto os usuários contornam os portões mais lentos.
Também disponível em: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Conteúdo
A história da criptomoeda é uma crônica de guerra. Começou como um sussurro nas margens da internet, uma tecnologia novíssima que rompeu para o mainstream e expôs os maiores problemas da sociedade depois que estes pareciam estar resolvidos. De fato, por bem mais de uma década, prevaleceu o ethos de que "o código é a lei", defendendo que a matemática pode suplantar a governança demasiadamente humana, com todas as suas terríveis falhas e corrupção.
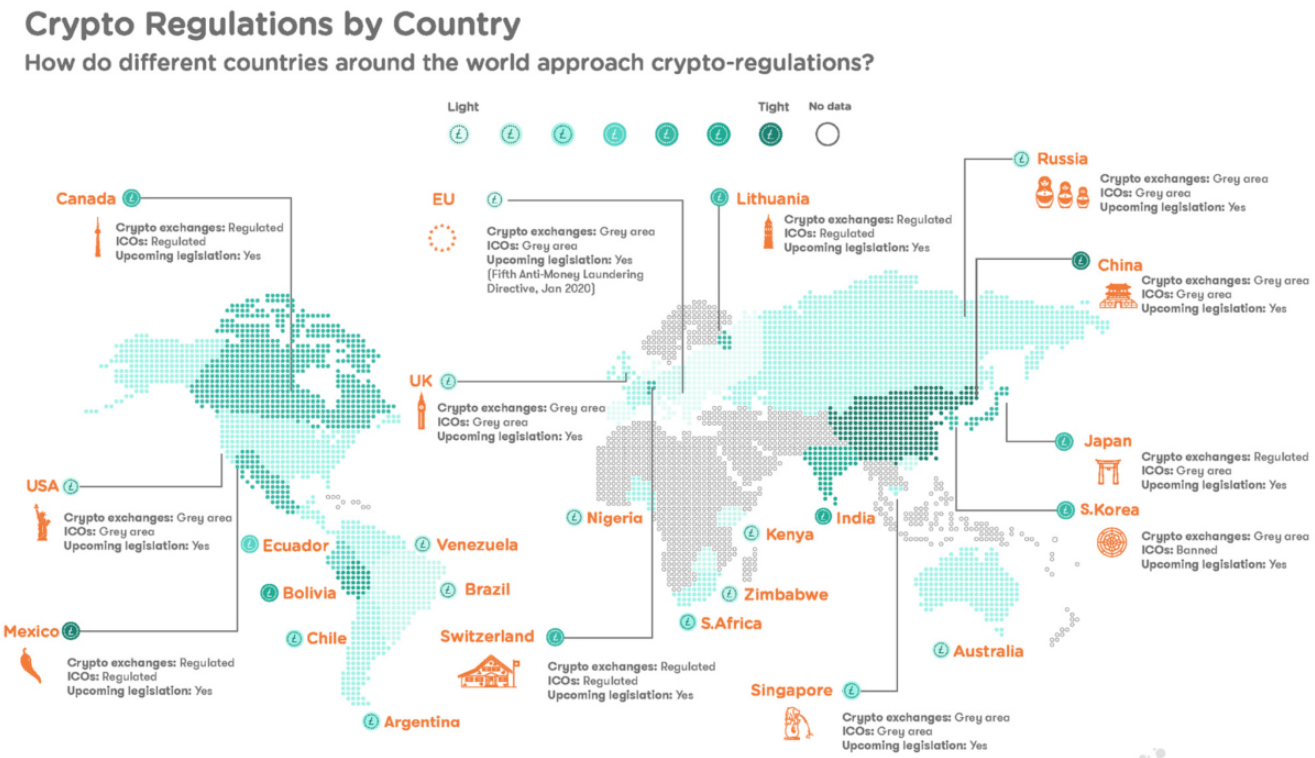
Mas aqui estamos nós, no início de 2026, e o terreno mudou irrevogavelmente. Os sussurros agora são um rugido de martelos legislativos e o riscar de canetas burocráticas. Nosso mundo hoje não é mais uma terra de Velho Oeste; é uma era de grande domesticação de ativos digitais. A questão que paira sobre a indústria, dos corredores de Bruxelas às salas de comitê de Washington, não é mais "devemos regular as criptos?", mas sim "fomos longe demais?".
Para apreciar o que está acontecendo hoje, é necessário comparar isso com a magnitude das estruturas regulatórias que foram despejadas sobre o ecossistema. Estas não são lombadas comuns; são construções gigantescas e extensas que redefinirão, no mínimo, como o valor flui pela internet. A intenção é quase sempre expressa em termos de proteção — proteger o investidor, proteger a moeda, proteger o Estado. Mas a execução muitas vezes parece uma forma de contenção, um meio de tirar as garras de um tigre que a indústria financeira tradicional teme não conseguir mais superar.
O Referencial Europeu: MiCA
A primeira e, indiscutivelmente, a mais histórica dessas estruturas é o regulamento de Mercados de Criptoativos da União Europeia, ou MiCA, como é mais familiarmente chamado. Quando se tornou totalmente operacional, foi um divisor de águas.
Nunca antes um grande bloco econômico havia se esforçado tanto para abraçar toda a esfera cripto.MiCA é um acrônimo para Markets in Cryptocurrency Assets (Mercados de Ativos em Criptomoedas): o pano de fundo do MiCA foi a balcanização do mercado europeu. Antes de sua introdução, uma empresa de cripto teria que percorrer um labirinto de vinte e sete regulamentos nacionais diferentes. A França tinha seus requisitos de registro, a Alemanha tinha suas licenças e estados menores não tinham orientação alguma. O MiCA prometeu padronizar isso, construindo um sistema de “passporting” no qual uma licença de um país permitia o acesso a toda a União Europeia. Esse era o diferencial: a indústria está amadurecendo, o setor cripto vestindo terno e gravata.
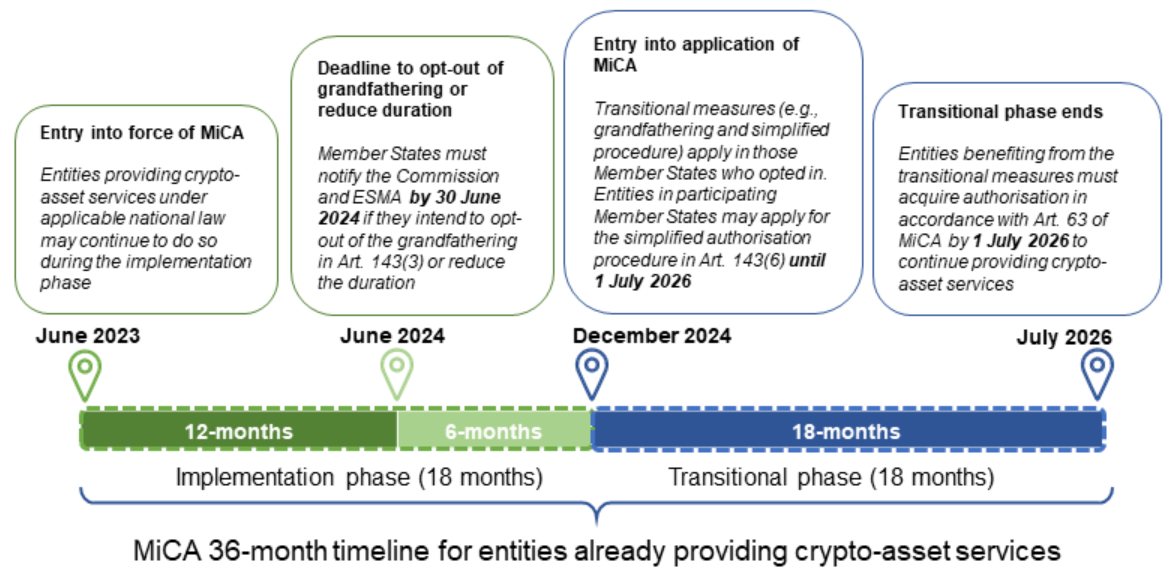
No entanto, as desvantagens do MiCA tornaram-se cada vez mais óbvias para os inovadores que atuam na prática. O maior ponto negativo é o ônus e o custo de conformidade (compliance). A estrutura possui requisitos de capital rigorosos, padrões de custódia e obrigações de relatórios que normalmente funcionam para grandes players estabelecidos, mas sufocam as startups em estágio inicial. Também temos um forte efeito de “fosso” (moat), no qual exchanges e bancos incumbentes estão consolidados porque são os únicos com recursos para gastar e entender como agir dentro da legalidade.
Além disso, as restrições às stablecoins — em particular as limitações sobre tokens pareados em moedas que não o euro — isolariam o mercado europeu da circulação global de valor, onde predominam os pools de moedas fiduciárias denominadas em USD. Isso resultou em um ponto de atrito onde a liquidez era menor na Europa e os spreads mais amplos do que os de seus equivalentes asiáticos.
Pelo lado positivo, pode-se dizer que o MiCA resgatou a reputação da indústria no Ocidente." Como investidor, isso eliminou efetivamente o risco de empresas "de fachada" durante as bull runs do início dos anos 2020, ao fornecer regras de responsabilidade claras para os Prestadores de Serviços de Criptoativos (CASPs). Fundos de hedge e instituições, que estavam relutantes em assumir riscos reputacionais, saíram de cima do muro. Fundos de pensão e gigantes dos seguros: eles queriam segurança jurídica acima de tudo, e o MiCA a entregou em abundância. Ele transformou o setor cripto na Europa de um cassino em uma classe de ativos regulamentada.
Tem sido uma história de duas reações ao MiCA. O setor financeiro e as grandes corretoras centralizadas celebraram, vendo-o como uma confirmação de seus negócios e um fator de desestímulo para a concorrência emergente. A facção “cypherpunk” da comunidade, por outro lado, viu isso como uma traição, uma emasculação da tecnologia que a roubou de seu potencial revolucionário. As consequências ainda estão se assentando, mas a tendência é clara: a Europa tornou-se um porto seguro para o cripto corporativo lento e moroso, enquanto a maior parte da inovação de alto risco e alta recompensa foi para outros lugares.
O Cenário dos EUA: Regulação por Meio de Sanções
Do outro lado do Atlântico, o Isso levou à defesa de projetos de lei como a Lei de Inovação Financeira e Tecnologia para o Século 21 (FIT21) e suas diversas iterações. Esses esforços legislativos buscaram estabelecer linhas claras de demarcação entre a SEC e a CFTC (Commodity Futures Trading Commission).
O lado negativo da abordagem dos EUA tem sido desastroso para a inovação doméstica. A falta de clareza por tanto tempo levou a uma “fuga de cérebros”. Em uma base global, houve uma confusão generalizada sobre as obrigações legais, com desenvolvedores tentando se esconder ao se mudarem para Dubai (Singapura ou Hong Kong). A abordagem hostil aos serviços de staking e ferramentas de privacidade levou muitas novas blockchains a bloquearem geograficamente os americanos do que há de mais avançado em finanças descentralizadas.
O esforço da vida cotidiana de viver apreensivo à espera de um Wells Notice resultou em um esgotamento de recursos, já que esse dinheiro poderia ter sido destinado ao desenvolvimento de produtos em vez de ser pago a fundos de defesa jurídica. Isso estagnou o progresso em uma das maiores economias do mundo e criou uma atmosfera de medo em vez de experimentação.
Colômbia Mas, ainda assim, não se pode ignorar os prós. A postura agressiva dos reguladores dos EUA deve, após os colapsos de grande repercussão de 2022 e 2023, ter indubitavelmente expulso alguns, se não todos, os elementos mais venenosos de seus esconderijos. Embora os rigorosos requisitos de custódia e divulgação fossem desajeitados, foi uma forma de forçar os projetos a serem transparentes sobre sua tokenomics e alocações de insiders. Para o investidor de varejo médio, o mercado dos EUA — embora truncado — tornou-se um dos locais mais difíceis para operar um esquema Ponzi comum sem ser punido.
A resposta nos EUA tem sido profundamente dividida em linhas políticas, o que é tóxico para qualquer tecnologia. Um lado diz que as repressões são uma proteção necessária ao consumidor, enquanto outro as vê como o lobby bancário tradicional tentando eliminar um concorrente.
O resultado é um mercado global de duas vias: um mercado “onshore” em conformidade que se assemelha muito às finanças tradicionais, e um mercado “offshore” onde o ethos original das criptomoedas persiste, mas muitas vezes fora do alcance dos cidadãos americanos.A Regra de Viagem Global
Uma vez que estamos fora das fronteiras específicas de cada país, como no caso da Regra de Viagem Global (Global Travel Rule) sugerida pelo Grupo de Ação Financeira Internacional (GAFI). Esta é provavelmente a mais abrangente e tecnicamente desafiadora de todas.
O tema é a luta contra a lavagem de dinheiro e o financiamento do terrorismo. O sistema bancário convencional exige há anos que, ao enviar dinheiro do Banco A para o Banco B, as informações que vinculam o remetente e o destinatário devem acompanhá-lo. E eles foram instruídos a exigir que seus Prestadores de Serviços de Ativos Virtuais (VASPs) fizessem o mesmo.
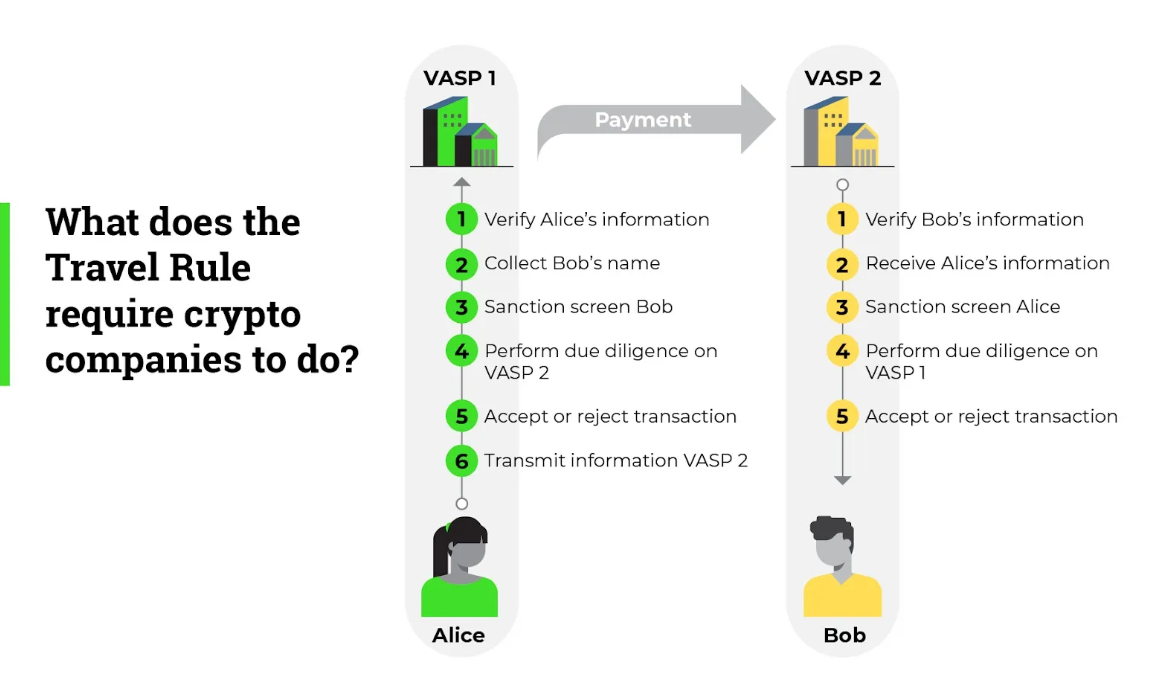
As desvantagens da Regra de Viagem são técnicas e existenciais. As blockchains são pseudônimas por design. Dados de identidade do mundo real vinculados a transações on-chain estabelecem enormes “honeypots” de informações pessoais. Quando uma exchange é hackeada — e elas são, frequentemente — não é apenas o dinheiro que é roubado, mas também os históricos financeiros privados e as identidades de milhões de usuários.
E o “problema do nascer do sol” (sunrise issue), que significa que os países estão implementando a regra em velocidades diferentes, levou à falha de transações e ao congelamento de fundos. Uma exchange em conformidade no Japão não poderia ter liquidado uma transação com uma exchange não conforme no Brasil, criando ativos travados e usuários insatisfeitos.
Os prós estão principalmente no campo da prevenção ao crime. E a falta de uma Regra de Viagem torna as criptomoedas o veículo ideal para pedidos de resgate e evasão de sanções, afirmam as agências de aplicação da lei.
Ao forçar as corretoras de moedas a compartilhar dados, elas constroem um rastro documental que torna muito mais difícil para agentes mal-intencionados converterem seus ganhos ilícitos em moeda fiduciária.A reação aqui tem sido uma aceitação resignada por parte das exchanges centralizadas, que veem isso apenas como mais um custo operacional, e um horror absoluto por parte dos defensores da privacidade. A resposta tem sido o surgimento de carteiras “não custodiais” ou “auto-hospedadas” como um ato de protesto. Usuários que prezam pela privacidade afastaram-se dos pontos centrais e optaram por assumir a gestão de suas próprias chaves para ficarem fora dessa rede de vigilância.
O Dilema das DeFi
O que nos traz à fronteira mais controversa de todas: a regulamentação das DeFi e das carteiras não hospedadas. É aqui que a força irresistível do Estado encontra o objeto imóvel do código descentralizado.
O que está em questão aqui é o espectro de um “sistema financeiro paralelo”. Os reguladores olham para as Finanças Descentralizadas (DeFi) — robotraders, exchanges descentralizadas, stablecoins algorítmicas — e veem um buraco negro no qual os controles de capital desaparecem. Surgiram ideias para obrigar os desenvolvedores a incluir “backdoors” ou verificações de identidade nos próprios contratos inteligentes, ou tratar desenvolvedores de software de código aberto como intermediários financeiros responsáveis pelo uso que é dado ao seu código.
O lado negativo de tentar regular as DeFi dessa forma é existencial. Se os desenvolvedores forem responsáveis pelo protocolo que criaram e que não controlam mais, ninguém escreverá código. No momento em que um contrato inteligente depende desse escaneamento de passaporte, o DApp deixa de ser descentralizado; é apenas mais uma atualização complicada de banco de dados disfarçada de fintech.
Tais regras correm o risco de aniquilar a inovação que diferencia o blockchain — seu caráter permissionless. Elas impõem uma estrutura centralizada a uma tecnologia descentralizada e, então, agem como o Rei Canuto tentando ordenar ao vento que pare."
O efeito inibidor que tais ameaças legais terão sobre a comunidade de desenvolvedores de código aberto não pode ser subestimado.
Os argumentos a favor, em teoria, focam no risco sistêmico. Se o DeFi se tornar grande o suficiente, uma falha em um protocolo de grande porte poderá se espalhar para a economia em geral. Os reguladores afirmam que simplesmente não podem permitir que um sistema bancário alternativo opere sem as salvaguardas (reservas de capital e seguros) que, para o bem ou para o mal, existem no sistema bancário tradicional.
A resposta tem sido, de longe, a mais intensa. E mobilizou sua base "criptonativa" para criar DAOs (Organizações Autônomas Descentralizadas) especificamente para fazer lobby e combater essas regras nos tribunais. O resultado é uma guerra de corrida tecnológica: enquanto os reguladores tentam impor fronteiras, os desenvolvedores criam tecnologias de preservação de privacidade, como as provas de conhecimento zero (ZKPs), que nos permitem provar matematicamente a conformidade sem revelar os dados subjacentes — tentando superar a lei por meio do código.
O Custo da Conformidade e da Eficiência
Neste ambiente regulatório sufocante, a situação econômica para o usuário evoluiu. A conformidade custa dinheiro. As corretoras repassam esses custos aos usuários por meio de taxas de negociação, taxas de saque e spreads mais amplos. Isso fez com que grande parte do mercado corresse em busca de eficiências onde quer que elas estivessem. O "custo base" da interação com redes de alta conformidade aumentou, tornando ainda mais importante a busca por alternativas de baixo custo (em termos de processamento) e alto rendimento (throughput).
Portanto, é neste ambiente combativo de custo-preço que vemos a persistente importância crítica e relevância de redes como a TRON. Enquanto a Ethereum e suas Camadas 2 lutam para atravessar a selva do espaço de blocos e a descentralização de sequenciadores, a TRON manteve silenciosamente sua coroa como a infraestrutura para liquidações de stablecoins.
Ainda assim, quando usados com frequência — mesmo nessas redes eficientes — os custos podem se acumular se você estiver apenas queimando o token nativo toda vez que transaciona. Essa pressão econômica deu origem a um mercado secundário baseado exclusivamente na maximização de recursos.
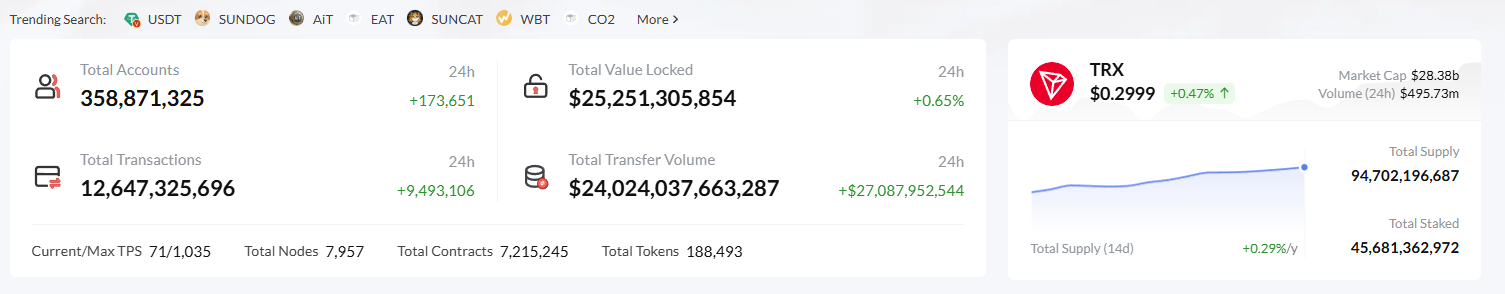
Não demorará muito para que os usuários e desenvolvedores mais experientes percebam que queimar TRX como gás toda vez que realizam uma transação é quase como pagar a "tarifa de balcão" em um hotel. Em vez disso, existe um mercado robusto para recursos no ecossistema. O aluguel de Energia na rede TRON tem sido fundamental para qualquer pessoa que movimenta volumes significativos. Seja você uma empresa de trading executando milhares de swaps de arbitragem por dia, ou uma empresa de pagamentos liquidando faturas de comerciantes, no fim das contas é matemática básica: por que queimar 100% em taxas quando você pode aproveitar o aluguel para reduzir drasticamente esses custos operacionais?
Estes são mercados onde grandes detentores de TRX podem congelar seus tokens e criar Energia, que é então delegada a um usuário na plataforma que precise dela. É uma relação simbiótica. O detentor recebe rendimento sobre seu ativo sem precisar vender, e o usuário obtém Energia na rede TRON barata para realizar transações. E essa camada de eficiência não é um descuido — é uma característica do protocolo de consenso Delegated Proof of Stake (DPoS) que a TRON implementa atualmente. Ele incentiva o compromisso de longo prazo (staking/congelamento) e, portanto, subsidia parcialmente o uso ativo.
1. A repressão às rampas de entrada (on-ramps) centralizadas está impulsionando a atividade on-chain.
2. A atividade on-chain exige Energia (computação) e Largura de Banda (tamanho).
3. Esses recursos são mais caros quando obtidos diretamente do protocolo.
4." A acessibilidade financeira é impulsionada pelo mercado de aluguel secundário, que oferece o desconto necessário para tornar os modelos de negócios viáveis.
O próprio fato de existirem esses mercados de aluguel, por sua vez, sugere um mal-entendido fundamental por parte dos reguladores sobre quem realmente está usando seus produtos. Os reguladores estão fixados no “quem” — quem está enviando dinheiro, quem o está recebendo, quem está emitindo o token. Os usuários não se cansam do “como” e do “quanto” — quão rápido posso enviar isso e a que custo para mim. Regulamentações rigorosas transformam o lado do "quem" em processos mais demorados e dispendiosos, e tudo o que resta para decidir quais redes vivem ou morrem é o "quanto".
E se analisarmos a trajetória dessas regulamentações, que vão do MiCA à Travel Rule, há um padrão de isolamento das planícies abertas das cripto em comunidades muradas. Os “contras” são quase sempre sobre exclusão e custo; os “prós” giram em torno de segurança e legitimidade. Mas para o usuário médio, para aquele na Nigéria que está tentando usar USDT para se proteger contra a inflação ou o desenvolvedor no Vietnã que está tentando criar um jogo, toda essa discussão elevada sobre estabilidade sistêmica não importa tanto quanto o valor da taxa de transação que aparece em sua tela.
É por isso que qualquer coisa que abstraia a complexidade e o custo tem grandes chances de ser a nova camada de infraestrutura valiosa. Em um universo onde o envio de valor provavelmente iniciaria três verificações de conformidade diferentes e um imposto por si só, a camada de transporte precisa ser mantida o mais barata e eficiente possível. O mercado de energia e largura de banda está longe de ser um derivativo financeiro sui generis; é essencialmente uma apólice de seguro contra o risco de conformidade ATÔMICA que contribui para os lucros retidos.
Conclusão: Encontrando o Equilíbrio
Então, quão longe é longe demais? Quando a regulamentação faz com que uma tecnologia sem fricção comece a parecer uma tecnologia com fricção, pode-se argumentar que ela foi longe demais.
Quando ela empurra os usuários de volta para as garras dos mesmos intermediários dos quais tentavam escapar, ela falhou em seu propósito. Mas a força do ecossistema cripto reside em sua natureza flexível. Quando uma barreira de custos elevados e burocracia bloqueia a porta da frente, as comunidades constroem uma porta lateral de otimização e eficiência.Um excelente exemplo de sua flexibilidade e eficiência é o ecossistema florescente para o modelo de recursos da TRON. Obter a melhor taxa para suas necessidades de transação a partir de uma combinação de provedores pode ser complexo, pois os preços mudam dependendo da demanda da rede ou da liquidez do provedor. É aqui que a Netts entra em cena.
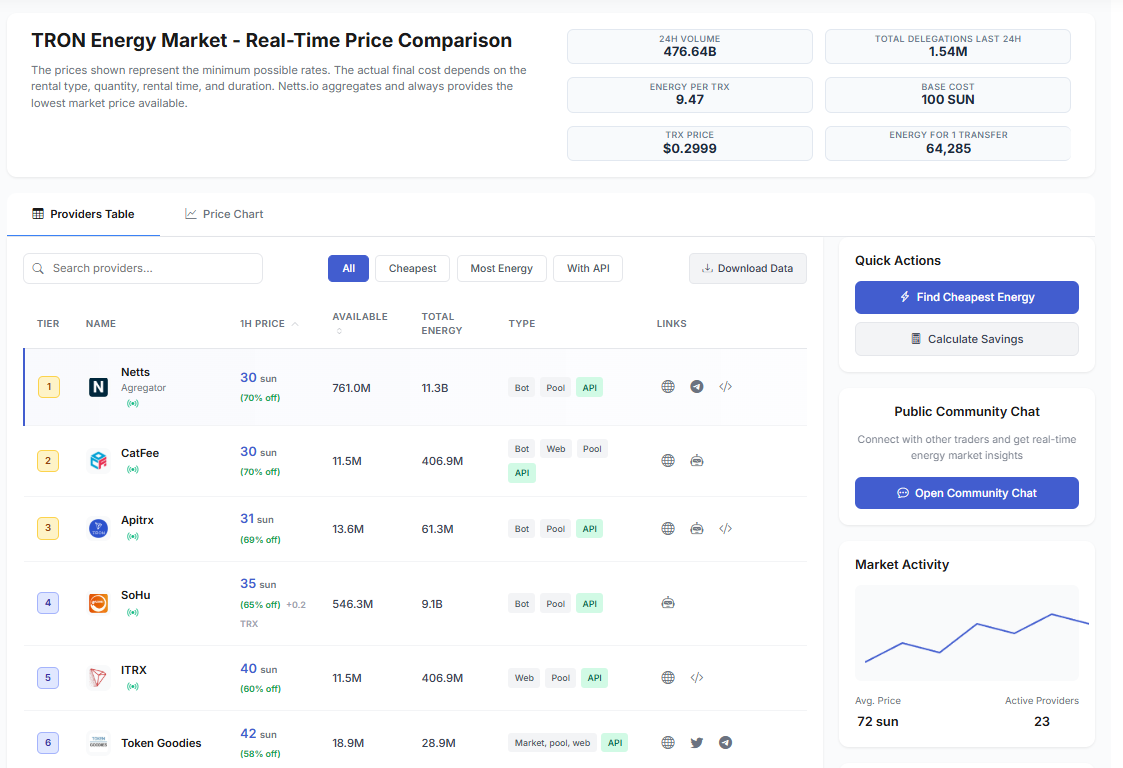
A Netts oferece um agregador completo — o TRON Price Comparison — onde você também encontra um comparador de Energia em tempo real (compare mais de 20 fornecedores). Com a Netts, os usuários podem agora encontrar imediatamente a energia mais barata disponível — muitas vezes até 90% mais barata do que queimar TRX — e alugar facilmente com um clique. Seja para uma transferência pontual ou pagamentos mensais regulares, a Netts.io garante que você esteja sempre seguindo a rota mais eficiente para todas as suas operações on-chain, e que o florescimento das finanças descentralizadas não saia do controle, mesmo quando o cenário regulatório se torna nebuloso.