क्रिप्टो और नियमन: कितनी सख्ती बहुत अधिक है?
KYC का बढ़ता दायरा, कोड की जवाबदेही, और DeFi के चोक पॉइंट्स — यह सवाल कि कितनी निगरानी नवाचार को खत्म कर देती है, जबकि उपयोगकर्ता सबसे सुस्त बाधाओं को दरकिनार कर वैकल्पिक रास्ते निकाल लेते हैं।
अन्य भाषाएँ: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
विषय-सूची
क्रिप्टोकरेंसी का इतिहास युद्ध की एक गाथा है। इसकी शुरुआत इंटरनेट के हाशिये पर एक फुसफुसाहट के रूप में हुई थी, एक ऐसी बिल्कुल नई तकनीक जिसने मुख्यधारा में अपनी जगह बनाई और समाज की उन सबसे बड़ी समस्याओं को उजागर कर दिया जो सुलझती हुई लग रही थीं। वास्तव में, एक दशक से भी अधिक समय तक, "कोड ही कानून है" (code is law) के सिद्धांत का बोलबाला रहा कि गणित, मानवीय शासन और उसकी तमाम भयानक विफलताओं और भ्रष्टाचार का स्थान ले सकता है।
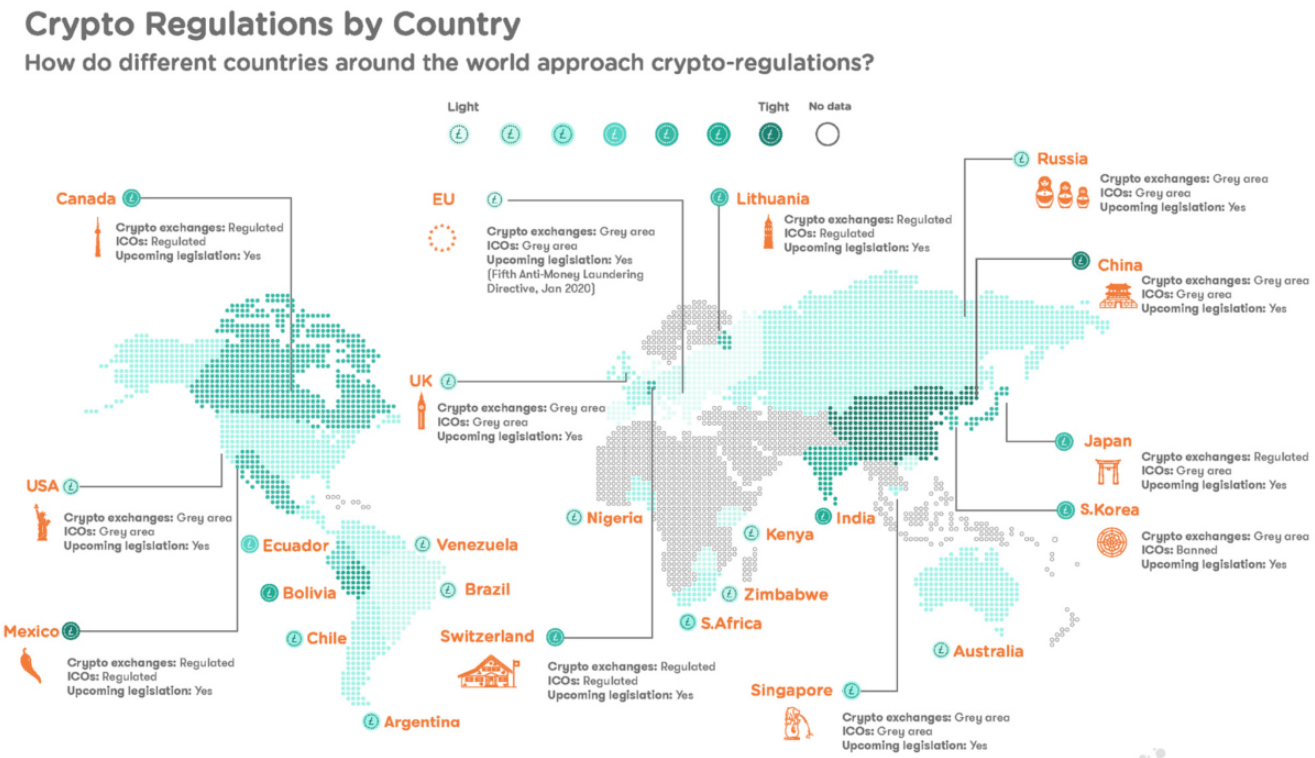
लेकिन अब हम 2026 की शुरुआत में हैं, और परिदृश्य अपरिवर्तनीय रूप से बदल चुका है। वे फुसफुसाहटें अब विधायी हथौड़ों की गूँज और नौकरशाही की कलमों की सरसराहट में बदल गई हैं। आज हमारी दुनिया अब 'वाइल्ड वेस्ट' का इलाका नहीं रही, बल्कि यह डिजिटल संपत्तियों के व्यापक नियंत्रण और नियमन का युग है। ब्रुसेल्स के गलियारों से लेकर वाशिंगटन के समिति कक्षों तक, उद्योग पर जो बड़ा सवाल मंडरा रहा है, वह अब यह नहीं है कि 'क्या हमें क्रिप्टो को विनियमित करना चाहिए?', बल्कि यह है कि 'क्या हम बहुत आगे निकल गए हैं?'
आज जो कुछ हो रहा है उसे समझने के लिए, इसकी तुलना उस इकोसिस्टम पर थोपे गए नियामक ढांचों (regulatory frameworks) के आकार से करना आवश्यक है। ये कोई साधारण गति अवरोधक नहीं हैं; ये विशालकाय और विस्तृत संरचनाएं हैं जो कम से कम इंटरनेट के माध्यम से मूल्य (value) के प्रवाह के तरीके को फिर से परिभाषित करेंगी। इरादा लगभग हमेशा सुरक्षा के संदर्भ में व्यक्त किया जाता है — निवेशक की सुरक्षा, मुद्रा की सुरक्षा, राज्य की सुरक्षा। लेकिन इसका कार्यान्वयन अक्सर नियंत्रण के एक रूप जैसा लगता है, एक ऐसे बाघ के नाखून काटने का जरिया जिसे पारंपरिक वित्तीय उद्योग को डर है कि वह अब पीछे नहीं छोड़ पाएगा।
यूरोपीय बेंचमार्क: MiCA
इन संरचनाओं में पहली और संभवतः सबसे ऐतिहासिक यूरोपीय संघ का 'मार्केट्स इन क्रिप्टो-एसेट्स' (Markets in Crypto-Assets) विनियमन है, जिसे आमतौर पर MiCA कहा जाता है। जब यह पूरी तरह से प्रभावी हुआ, तो यह एक गेम चेंजर साबित हुआ।
इससे पहले कभी किसी बड़े आर्थिक ब्लॉक ने पूरे क्रिप्टो क्षेत्र को अपनाने के लिए इतनी कड़ी कोशिश नहीं की थी।
MiCA, 'Markets in Cryptocurrency Assets' का संक्षिप्त रूप है: MiCA की पृष्ठभूमि यूरोपीय बाजार का विखंडन (balkanisation) थी। इसे पेश किए जाने से पहले, एक क्रिप्टो कंपनी को सत्ताईस अलग-अलग राष्ट्रीय नियमावलियों की भूलभुलैया से होकर गुजरना पड़ता था। फ्रांस की अपनी पंजीकरण आवश्यकताएं थीं, जर्मनी के अपने लाइसेंस थे और छोटे देशों के पास कोई दिशा-निर्देश ही नहीं थे। MiCA ने इसे मानकीकृत करने का संकल्प लिया, एक "पासपोर्टिंग" प्रणाली का निर्माण किया जिसमें एक देश के लाइसेंस से पूरे यूरोपीय संघ तक पहुंच की अनुमति मिल गई। यही इसका मुख्य आकर्षण (selling point) था: उद्योग परिपक्व हो रहा है, क्रिप्टो अब औपचारिक रूप ले रहा है।
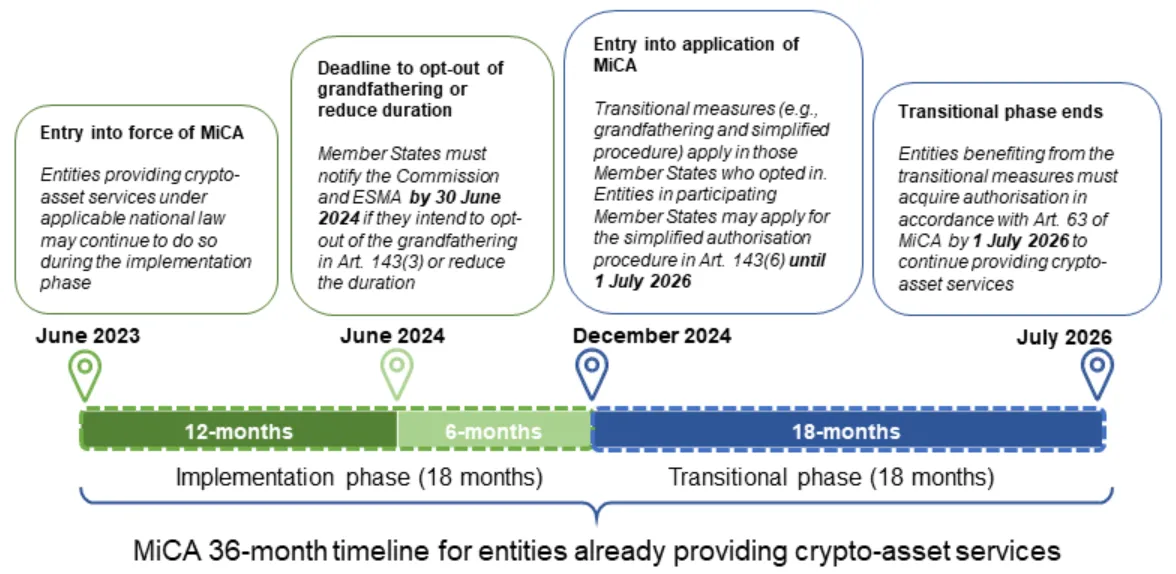
फिर भी, ज़मीनी स्तर पर काम करने वाले इनोवेटर्स के लिए MiCA के नुकसान तेजी से स्पष्ट होने लगे हैं। सबसे बड़ी नकारात्मक बात अनुपालन (compliance) का बोझ और खर्च है। इस ढांचे में सख्त पूंजी आवश्यकताएं, कस्टोडियल मानक और रिपोर्टिंग दायित्व हैं जो आमतौर पर बड़े स्थापित खिलाड़ियों (incumbents) के लिए तो ठीक हैं, लेकिन शुरुआती चरण के स्टार्टअप्स का दम घोंट देते हैं। हमारे पास एक मजबूत "खाई" (moat) प्रभाव भी है, जिसमें स्थापित एक्सचेंज और बैंक अपनी जगह पक्की कर चुके हैं क्योंकि केवल उनके पास ही यह समझने के लिए अतिरिक्त खर्च करने की क्षमता है कि कानूनी रूप से क्या करना है।
इसके अतिरिक्त, स्टेबलकॉइन्स पर प्रतिबंध — विशेष रूप से गैर-यूरो पेग्ड टोकन पर सीमाएं — यूरोपीय बाजार को मूल्य के वैश्विक संचलन से अलग कर देंगी, जहां USD मूल्यवर्ग वाले फिएट पूल का दबदबा है। इसका परिणाम एक घर्षण बिंदु (friction point) के रूप में निकला जहां यूरोप में तरलता (liquidity) कम थी और स्प्रेड (spreads) उनके एशियाई समकक्षों की तुलना में अधिक थे।
सकारात्मक पक्ष पर, यह कहा जा सकता है कि MiCA ने पश्चिम में उद्योग की प्रतिष्ठा को बचा लिया।
एक निवेशक के रूप में, इसने क्रिप्टो-एसेट सर्विस प्रोवाइडर्स (CASPs) के लिए स्पष्ट देयता नियम प्रदान करके 2020 के दशक की शुरुआत के इन 'बुल रन' के दौरान 'फ्लाई-बाय-नाइट' (धोखाधड़ी वाले) जोखिम को प्रभावी ढंग से समाप्त कर दिया। हेज फंड और संस्थान, जो प्रतिष्ठा का जोखिम उठाने में संकोच कर रहे थे, अब मैदान में उतर आए। पेंशन फंड और बीमा क्षेत्र की दिग्गज कंपनियां: वे किसी भी चीज़ से ऊपर कानूनी निश्चितता चाहते थे, और MiCA ने इसे भरपूर मात्रा में प्रदान किया। इसने यूरोप में क्रिप्टो को एक कैसीनो से एक विनियमित परिसंपत्ति वर्ग (regulated asset class) में बदल दिया।MiCA पर दो तरह की प्रतिक्रियाएं देखने को मिली हैं। वित्त उद्योग और बड़े, केंद्रीकृत एक्सचेंजों ने इसका स्वागत किया, इसे अपने व्यवसाय की पुष्टि और नए प्रतिस्पर्धियों के लिए एक अवरोधक के रूप में देखा। दूसरी ओर, समुदाय के "साइफरपंक" गुट ने इसे एक विश्वासघात के रूप में देखा, तकनीक को कमजोर करने वाला एक ऐसा कदम जिसने इसकी क्रांतिकारी क्षमता को छीन लिया। इसके परिणाम अभी भी सामने आ रहे हैं, लेकिन रुझान स्पष्ट है: यूरोप धीमी गति से चलने वाले कॉर्पोरेट क्रिप्टो के लिए तूफान में एक सुरक्षित ठिकाना बन गया है, जबकि अधिकांश उच्च-जोखिम, उच्च-लाभ वाले नवाचार कहीं और चले गए हैं।
अमेरिकी परिदृश्य: प्रवर्तन द्वारा विनियमन
अटलांटिक के पार, संयुक्त राज्य अमेरिका में जो कुछ हो रहा है वह पूरी तरह से एक अलग कहानी है। लेकिन MiCA जैसे एक स्पष्ट और व्यापक नियामक पैकेज के बजाय, अमेरिका वर्षों तक एक प्रकार की नियामक अनिश्चितता (regulatory purgatory) में फंसा रहा और उस तरीके से काम किया जिसे उद्योग के जानकारों ने "प्रवर्तन द्वारा विनियमन" (regulation by enforcement) का नाम दिया। मुख्य रूप से प्रतिभूति और विनिमय आयोग (SEC) के नेतृत्व वाली इस पद्धति में 1930 के दशक में तैयार किए गए कानूनों को 2010 के दशक में बनाई गई तकनीक पर लागू करना शामिल था।
यहाँ जो दांव पर लगा था, वह क्षेत्राधिकार की लड़ाई थी। एक टोकन क्या था — एक प्रतिभूति (security), एक कमोडिटी या कुछ और ही? कांग्रेस की ओर से स्पष्ट विधायी निर्देश के अभाव में, एजेंसियों ने मुकदमेबाजी के जरिए इस शून्य को भर दिया।
इसके कारण 'फाइनेंशियल इनोवेशन एंड टेक्नोलॉजी फॉर द 21st सेंचुरी एक्ट' (FIT21) और इसके विभिन्न संस्करणों जैसे विधेयकों का समर्थन बढ़ा। इन विधायी प्रयासों का उद्देश्य SEC और CFTC (कमोडिटी फ्यूचर्स ट्रेडिंग कमीशन) के बीच स्पष्ट सीमांकन स्थापित करना था।
अमेरिकी दृष्टिकोण का नकारात्मक पक्ष घरेलू नवाचार के लिए विनाशकारी रहा है। लंबे समय तक स्पष्टता की कमी के कारण "प्रतिभा पलायन" (brain drain) की स्थिति पैदा हुई। वैश्विक स्तर पर, डेवलपर्स के बीच अपने कानूनी दायित्वों को लेकर व्यापक भ्रम था, जिसके चलते वे दुबई (सिंगापुर या हांगकांग) जाकर छिपने की कोशिश करने लगे। स्टेकिंग सेवाओं और प्राइवेसी टूल्स के प्रति शत्रुतापूर्ण दृष्टिकोण ने कई नए ब्लॉकचेन को अमेरिकियों को विकेंद्रीकृत वित्त (DeFi) की अत्याधुनिक तकनीकों से जियोब्लॉक (geoblock) करने के लिए मजबूर कर दिया।
हर समय 'वेल्स नोटिस' (Wells Notice) की आशंका में जीने के कारण संसाधनों का भारी नुकसान हुआ, क्योंकि उस पैसे का उपयोग कानूनी रक्षा कोष में भुगतान करने के बजाय उत्पाद विकास में किया जा सकता था। इसने दुनिया की सबसे बड़ी अर्थव्यवस्थाओं में से एक में प्रगति को बाधित किया है और प्रयोग के बजाय डर का माहौल पैदा किया है।
कोलंबिया (Colombia) लेकिन फिर भी, कोई इसके सकारात्मक पक्षों की अनदेखी नहीं कर सकता। 2022 और 2023 की हाई-प्रोफाइल विफलताओं के बाद, अमेरिकी नियामकों के आक्रामक रुख ने निस्संदेह कुछ नहीं तो कम से कम सबसे जहरीले तत्वों को उनके ठिकानों से बाहर निकाल दिया होगा। हालांकि सख्त कस्टडी और प्रकटीकरण (disclosure) की आवश्यकताएं बोझिल थीं, लेकिन यह प्रोजेक्ट्स को उनके टोकनॉमिक्स (tokenomics) और इनसाइडर आवंटन के बारे में पारदर्शी होने के लिए मजबूर करने का एक तरीका था। औसत खुदरा निवेशक के लिए, अमेरिकी बाजार — भले ही अब सीमित हो गया हो — बिना पकड़े गए पुरानी पोंजी स्कीम चलाने के लिए सबसे कठिन स्थानों में से एक बन गया।
अमेरिका में इस पर प्रतिक्रिया राजनीतिक आधार पर गहराई से विभाजित रही है, जो किसी भी तकनीक के लिए हानिकारक है। एक पक्ष का कहना है कि यह कड़ी कार्रवाई उपभोक्ता संरक्षण के लिए आवश्यक है, जबकि दूसरा इसे पारंपरिक बैंकिंग लॉबी द्वारा एक प्रतिस्पर्धी को खत्म करने के प्रयास के रूप में देखता है।
इसका परिणाम एक दो-स्तरीय वैश्विक बाजार है: एक "ऑनशोर" अनुपालन वाला बाजार जो काफी हद तक पारंपरिक वित्त के समान है, और एक "ऑफशोर" बाजार जहां क्रिप्टो की मूल भावना अभी भी बनी हुई है, लेकिन अक्सर अमेरिकी नागरिकों की पहुंच से बाहर होती है।ग्लोबल ट्रैवल रूल (The Global Travel Rule)
एक बार जब हम देश-विशिष्ट सीमाओं से बाहर होते हैं, जैसा कि फाइनेंशियल एक्शन टास्क फोर्स (FATF) द्वारा सुझाए गए ग्लोबल ट्रैवल रूल के मामले में है। यह संभवतः सभी नियमों में सबसे दूरगामी और तकनीकी रूप से चुनौतीपूर्ण है।
इसका विषय मनी लॉन्ड्रिंग और आतंकवाद के वित्तपोषण के खिलाफ संघर्ष है। पारंपरिक बैंकिंग प्रणाली वर्षों से यह मांग करती रही है कि जब आप बैंक A से बैंक B में पैसा भेजते हैं, तो भेजने वाले और प्राप्तकर्ता को जोड़ने वाली जानकारी भी उसके साथ जानी चाहिए। और उन्हें अपने वर्चुअल एसेट सर्विस प्रोवाइडर्स (VASPs) से भी ऐसा ही करने की मांग करने के लिए कहा गया था।
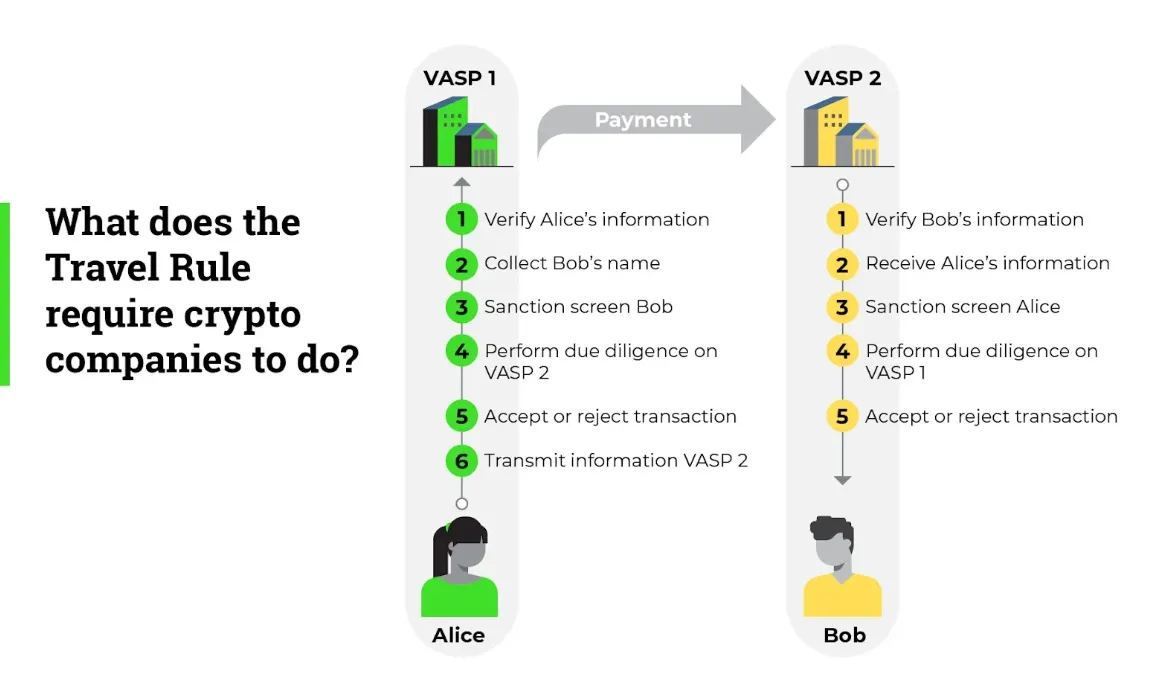
ट्रैवल रूल की कमियां तकनीकी और अस्तित्वगत हैं। ब्लॉकचेन डिजाइन से ही छद्मनाम (pseudonymous) होते हैं। ऑन-चेन लेनदेन से जुड़ा वास्तविक दुनिया का पहचान डेटा व्यक्तिगत जानकारी के विशाल "हनीपोट्स" (honeypots) बनाता है। जब कोई एक्सचेंज हैक होता है — और वे अक्सर होते रहते हैं — तो न केवल पैसा चोरी होता है, बल्कि लाखों उपयोगकर्ताओं का निजी वित्तीय इतिहास और उनकी पहचान भी चोरी हो जाती है।
और "सनराइज इश्यू" (sunrise issue), जिसका अर्थ है कि विभिन्न देश अलग-अलग गति से इस नियम को लागू कर रहे हैं, इसके कारण लेनदेन विफल हो रहे हैं और फंड फ्रीज हो रहे हैं। जापान में एक अनुपालन करने वाला एक्सचेंज ब्राजील के एक गैर-अनुपालन वाले एक्सचेंज के साथ लेनदेन का निपटान नहीं कर सका, जिससे संपत्तियां फंस गईं और उपयोगकर्ता असंतुष्ट हुए।
इसके फायदे ज्यादातर अपराध की रोकथाम के क्षेत्र में हैं। कानून प्रवर्तन एजेंसियों का कहना है कि ट्रैवल रूल की कमी क्रिप्टो को फिरौती की मांग और प्रतिबंधों से बचने का एक आदर्श जरिया बनाती है।
मुद्रा एक्सचेंजों को डेटा साझा करने के लिए प्रेरित करके, वे एक ऐसा दस्तावेजी प्रमाण (paper trail) तैयार करते हैं जिससे गलत इरादे वाले लोगों के लिए अपनी अवैध कमाई को फिएट मुद्रा में बदलना बहुत कठिन हो जाता है।
इस पर केंद्रीकृत एक्सचेंजों की प्रतिक्रिया एक मजबूरी भरी स्वीकृति रही है, जो इसे व्यवसाय करने की एक और लागत के रूप में देखते हैं, जबकि गोपनीयता समर्थकों के बीच इसे लेकर घोर निराशा है। इसके विरोध में "नॉन-कस्टोडियल" या "सेल्फ-होस्टेड" वॉलेट का उदय हुआ है। गोपनीयता पसंद करने वाले उपयोगकर्ता केंद्रीय बिंदुओं से हट गए हैं और निगरानी के जाल से बाहर रहने के लिए उन्होंने अपनी स्वयं की 'कीज़' (keys) का प्रबंधन करने का विकल्प चुना है।
DeFi की दुविधा
जो हमें सबसे विवादास्पद क्षेत्र की ओर ले जाता है: DeFi और अनहोस्टेड वॉलेट को विनियमित करना। यह वह जगह है जहाँ राज्य की अदम्य शक्ति का सामना विकेंद्रीकृत कोड की अचल वस्तु से होता है।
यहाँ मुद्दा एक "शैडो फाइनेंशियल सिस्टम" (समानांतर वित्तीय प्रणाली) का डर है। नियामक विकेंद्रीकृत वित्त (DeFi) — रोबोट्रेडर्स, विकेंद्रीकृत एक्सचेंजर्स, एल्गोरिथमिक स्टेबलकॉइन्स — को एक ऐसे ब्लैक होल के रूप में देखते हैं जिसमें पूंजी नियंत्रण गायब हो जाते हैं। ऐसे विचार पेश किए गए हैं जिनमें डेवलपर्स के लिए स्मार्ट कॉन्ट्रैक्ट्स में ही "बैकडोर" या पहचान की जाँच शामिल करना अनिवार्य हो, या ओपन-सोर्स सॉफ्टवेयर डेवलपर्स को वित्तीय मध्यस्थ माना जाए जो इस बात के लिए जिम्मेदार हों कि उनके कोड का उपयोग किस लिए किया जा रहा है।
इस तरह से DeFi को विनियमित करने की कोशिश का नुकसान अस्तित्वगत है। यदि डेवलपर्स उस प्रोटोकॉल के लिए जिम्मेदार होंगे जिसे उन्होंने बनाया है और जिस पर अब उनका नियंत्रण नहीं है, तो कोई भी कोडिंग नहीं करेगा। जिस क्षण एक स्मार्ट कॉन्ट्रैक्ट उस पासपोर्ट स्कैन पर निर्भर हो जाता है, वह DApp अब विकेंद्रीकृत नहीं रह जाता; यह केवल फिनटेक के वेश में लिपटा एक और जटिल डेटाबेस अपडेट मात्र है।
ऐसे नियम उस नवाचार को खत्म करने का जोखिम उठाते हैं जो ब्लॉकचेन को सबसे अलग बनाता है — इसका अनुमति-रहित (permissionless) स्वरूप। यह एक विकेंद्रीकृत तकनीक पर केंद्रीकृत ढांचा थोपता है, और फिर राजा कैन्यूट की तरह खड़ा होकर हवा को नियंत्रित करने की कोशिश करता है।
ओपन-सोर्स डेवलपर समुदाय पर ऐसी कानूनी धमकियों के पड़ने वाले हतोत्साहित करने वाले प्रभाव (chilling effect) को कम करके नहीं आंका जा सकता।
सैद्धांतिक रूप से, इसके पक्षधर सिस्टमगत जोखिम (systemic risk) पर ध्यान केंद्रित करते हैं। यदि DeFi पर्याप्त रूप से बड़ा हो जाता है, तो किसी प्रमुख प्रोटोकॉल की विफलता का असर व्यापक अर्थव्यवस्था पर पड़ सकता है। नियामकों का कहना है कि वे किसी वैकल्पिक बैंकिंग प्रणाली को उन सुरक्षा उपायों (पूंजी भंडार और बीमा) के बिना काम करने की अनुमति नहीं दे सकते, जो अच्छे या बुरे के लिए, पारंपरिक बैंकिंग में मौजूद हैं।
इसकी प्रतिक्रिया अब तक की सबसे तीव्र रही है। और इसने अपने "क्रिप्टो नेटिव" आधार को विशेष रूप से DAOs (विकेंद्रीकृत स्वायत्त संगठन) बनाने के लिए लामबंद किया है ताकि इन नियमों के खिलाफ अदालतों में पैरवी और मुकाबला किया जा सके। इसका परिणाम एक तकनीकी होड़ के युद्ध के रूप में सामने आया है: जहाँ नियामक सीमाएं लागू करने का प्रयास करते हैं, वहीं डेवलपर्स ज़ीरो-नॉलेज प्रूफ (ZKPs) जैसी गोपनीयता-रक्षक तकनीकें बनाते हैं जो हमें अंतर्निहित डेटा का खुलासा किए बिना गणितीय रूप से अनुपालन साबित करने की अनुमति देती हैं — यानी कानून को कोडिंग के माध्यम से मात देने का प्रयास।
अनुपालन की लागत और दक्षता
इस दमघोंटू नियामक वातावरण में, उपयोगकर्ता के लिए आर्थिक स्थिति बदल गई है। अनुपालन में पैसा खर्च होता है। एक्सचेंज इन लागतों को ट्रेडिंग शुल्क, निकासी शुल्क और व्यापक स्प्रेड के माध्यम से उपयोगकर्ताओं पर डाल देते हैं। इसने बाजार के एक बड़े हिस्से को दक्षता खोजने के लिए मजबूर कर दिया है, चाहे वह कहीं भी मिले। अत्यधिक अनुपालन वाली चेन के साथ लेनदेन की "आधार लागत" बढ़ गई है, जिससे कम लागत (थ्रूपुट के संदर्भ में) और उच्च-थ्रूपुट वाले विकल्पों की खोज और भी महत्वपूर्ण हो गई है।
इसलिए, इसी संघर्षपूर्ण लागत-कीमत वाले वातावरण में हम TRON जैसे नेटवर्क की निरंतर महत्वपूर्ण प्रासंगिकता और महत्व को देखते हैं। जहाँ Ethereum और इसके Layer-2 नेटवर्क ब्लॉग स्पेस और सीक्वेंसर विकेंद्रीकरण की उलझनों से जूझ रहे हैं, वहीं TRON नेटवर्क में स्टेबलकॉइन सेटलमेंट के बुनियादी ढांचे (rail) के रूप में अपनी बादशाहत को शांति से बरकरार रखा गया है।
फिर भी, जब बार-बार उपयोग किया जाता है—यहाँ तक कि उन कुशल नेटवर्कों पर भी—तो हर बार लेन-देन करते समय नेटिव टोकन को बर्न करने पर शुल्क काफी बढ़ सकता है। इस आर्थिक दबाव ने पूरी तरह से संसाधनों को अधिकतम करने पर आधारित एक दूसरे (2nd) बाजार को जन्म दिया है।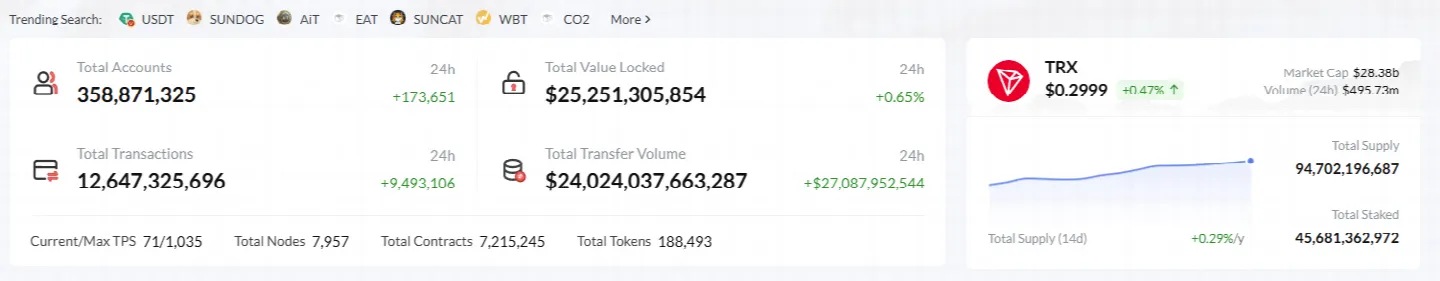
जल्द ही अधिक समझदार उपयोगकर्ता और डेवलपर्स यह समझ जाएंगे कि हर बार ट्रांजेक्शन करते समय गैस के रूप में TRX को बर्न करना किसी होटल में "रैक रेट" (पूरी कीमत) चुकाने जैसा है। इसके बजाय, इकोसिस्टम में संसाधनों के लिए एक मजबूत बाजार मौजूद है। TRON एनर्जी (Energy) किराए पर लेना उन सभी के लिए एक बुनियादी जरूरत बन गया है जो भारी मात्रा में ट्रांजेक्शन करते हैं। चाहे आप प्रतिदिन हजारों आर्बिट्राज स्वैप (arbitrage swaps) करने वाली ट्रेडिंग कंपनी हों, या मर्चेंट इनवॉइस सेटल करने वाला पेमेंट बिजनेस, अंततः यह साधारण गणित है: जब आप ओवरहेड खर्चों को नाटकीय रूप से कम करने के लिए रेंटल (किराये) का लाभ उठा सकते हैं, तो 100% बर्न क्यों करें?
ये ऐसे बाजार हैं जहां बड़े TRX होल्डर्स अपने टोकन को फ्रीज (freeze) कर सकते हैं और एनर्जी जेनरेट कर सकते हैं, जिसे बाद में प्लेटफॉर्म में उस उपयोगकर्ता को डेलीगेट (delegate) किया जाता है जिसे इसकी आवश्यकता होती है। यह एक सहजीवी (symbiotic) संबंध है। होल्डर को अपनी संपत्ति बेचे बिना उस पर यील्ड (yield) प्राप्त होती है और उपयोगकर्ता को ट्रांजेक्शन करने के लिए सस्ती TRON एनर्जी मिलती है। और दक्षता का यह स्तर कोई चूक नहीं है - यह डेलिगेटेड प्रूफ ऑफ स्टेक (DPoS) सर्वसम्मति प्रोटोकॉल की एक विशेषता है जिसे TRON वर्तमान में लागू करता है। यह दीर्घकालिक प्रतिबद्धता (स्टेकिंग/फ्रीजिंग) को प्रोत्साहित करता है और इसलिए सक्रिय उपयोग को आंशिक रूप से सब्सिडी देता है।
1. सेंट्रलाइज्ड ऑन-रैंप्स पर सख्ती ऑन-चेन गतिविधि को गति दे रही है।
2. ऑन-चेन गतिविधि के लिए एनर्जी (कंप्यूटेशन) और बैंडविड्थ (साइज) की आवश्यकता होती है।
3. ये संसाधन तब सबसे महंगे होते हैं जब इन्हें सीधे प्रोटोकॉल से प्राप्त किया जाता है।
4.
किफ़ायतीपन उस सेकेंड-हैंड रेंटल मार्केट से प्रेरित है जो बिजनेस मॉडल को व्यवहार्य बनाने के लिए आवश्यक छूट प्रदान करता है।
इन रेंटल मार्केट्स का अस्तित्व ही यह दर्शाता है कि नियामकों (regulators) के बीच इस बात को लेकर एक मौलिक गलतफहमी है कि वास्तव में उनके उत्पादों का उपयोग कौन कर रहा है। नियामक "कौन" पर केंद्रित हैं — पैसा कौन भेज रहा है, इसे कौन प्राप्त कर रहा है, टोकन कौन जारी कर रहा है। उपयोगकर्ता "कैसे" और "कितना" को लेकर अधिक उत्सुक रहते हैं — मैं इसे कितनी जल्दी भेज सकता हूँ, और इसकी मुझे क्या लागत आएगी। कड़े नियम "कौन" वाले पक्ष को अधिक समय लेने वाली और महंगी प्रक्रियाओं में बदल देते हैं, और अंत में कौन सा नेटवर्क बचेगा या खत्म होगा, यह तय करने के लिए केवल "कितना" ही शेष रह जाता है।
और यदि हम MiCA से लेकर ट्रैवल रूल (Travel Rule) तक इन नियमों की दिशा का विश्लेषण करें, तो क्रिप्टो के खुले मैदानों को चारदीवारी वाले समुदायों में घेरने का एक पैटर्न दिखाई देता है। इसके "नुकसान" लगभग हमेशा बहिष्करण और लागत से संबंधित होते हैं; जबकि "फायदे" सुरक्षा और वैधता के इर्द-गिर्द होते हैं। लेकिन एक औसत उपयोगकर्ता के लिए, जैसे नाइजीरिया में कोई व्यक्ति जो मुद्रास्फीति से बचने के लिए USDT का उपयोग करने की कोशिश कर रहा है या वियतनाम में कोई डेवलपर जो गेम बनाने की कोशिश कर रहा है, उनके लिए प्रणालीगत स्थिरता पर वह सारी उच्च-स्तरीय चर्चा उतनी मायने नहीं रखती जितनी कि उनकी स्क्रीन पर दिखने वाला लेनदेन शुल्क।
यही कारण है कि जो कुछ भी जटिलता और लागत को कम करता है, उसके एक नई मूल्यवान इंफ्रास्ट्रक्चर लेयर बनने की अच्छी संभावना होती है। एक ऐसे ब्रह्मांड में जहाँ मूल्य भेजने पर संभवतः तीन अलग-अलग अनुपालन जांच और अपने आप में एक टैक्स लग सकता है, वहाँ ट्रांसपोर्ट लेयर को यथासंभव सस्ता और कुशल रखने की आवश्यकता है। एनर्जी बैंडविड्थ मार्केट कोई अपने आप में अनूठा (sui-generis) वित्तीय डेरिवेटिव नहीं है, बल्कि यह अनिवार्य रूप से ATOMIC अनुपालन जोखिम के खिलाफ एक बीमा पॉलिसी है जो प्रतिधारित आय (retained earnings) में वृद्धि करती है।
निष्कर्ष: संतुलन बनाना
तो, कितनी सीमा बहुत अधिक है? जब नियम एक बाधा-रहित (friction-less) तकनीक को बाधाओं से भरी तकनीक जैसा दिखाने लगते हैं, तो यकीनन वे बहुत आगे निकल चुके होते हैं।
जब यह उपयोगकर्ताओं को उन्हीं बिचौलियों के चंगुल में वापस धकेल देता है जिनसे वे बचने की कोशिश कर रहे थे, तो यह अपने लक्ष्य से चूक गया है। लेकिन क्रिप्टो इकोसिस्टम की ताकत इसके लचीले स्वभाव में निहित है। जब लागत और लालफीताशाही का एक ऊँचा द्वार मुख्य दरवाजे को अवरुद्ध कर देता है, तो समुदाय अनुकूलन और दक्षता का एक वैकल्पिक रास्ता तैयार कर लेते हैं।इसके लचीलेपन और दक्षता का एक उत्कृष्ट उदाहरण TRON के रिसोर्स मॉडल के लिए विकसित होता इकोसिस्टम है। विभिन्न प्रदाताओं के बीच से अपनी ट्रांजेक्शन आवश्यकताओं के लिए सबसे अच्छी दर प्राप्त करना जटिल हो सकता है, क्योंकि नेटवर्क की मांग या प्रदाता की लिक्विडिटी के आधार पर कीमतें बदलती रहती हैं। यहीं पर Netts काम आता है।
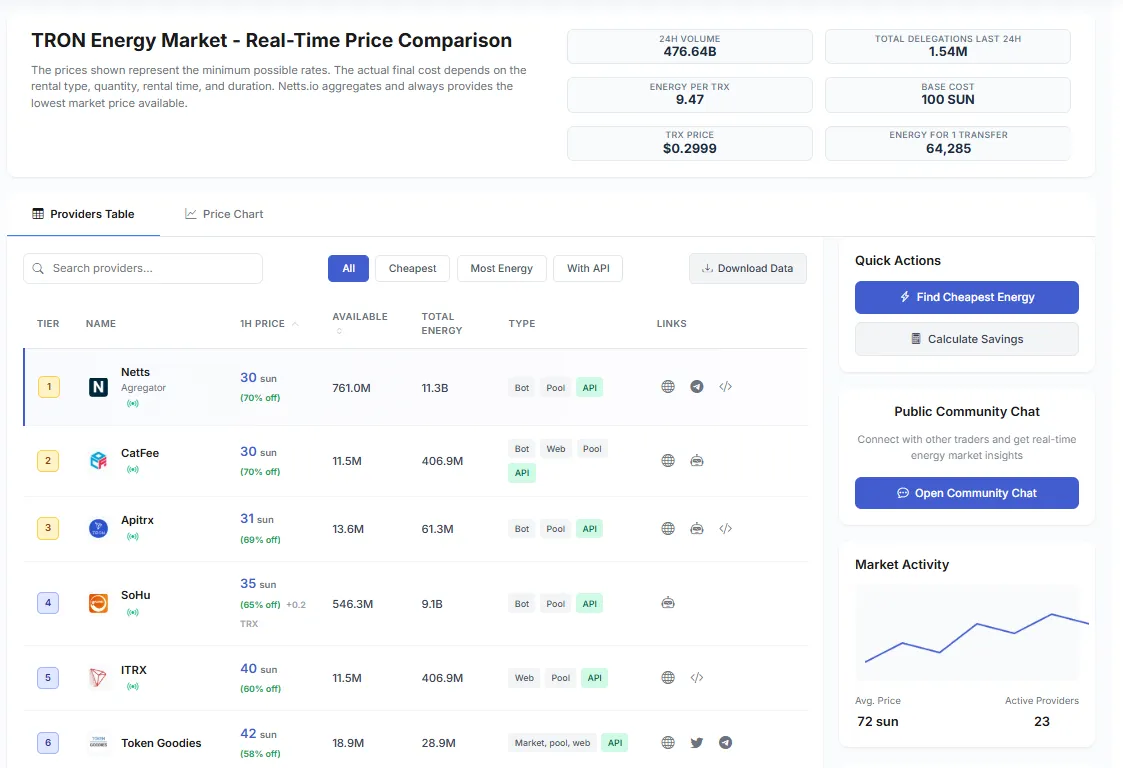
Netts आपको एक ऑल-इन-वन एग्रीगेटर प्रदान करता है - TRON Price Comparison, जहाँ आपको एनर्जी का एक लाइव कंपैरेटर भी मिलता है (20 से अधिक सप्लायर्स की तुलना करें)। Netts के साथ, उपयोगकर्ता अब तुरंत उपलब्ध सबसे सस्ती एनर्जी खोज सकते हैं — जो अक्सर TRX बर्न करने की तुलना में 90% तक सस्ती होती है — और एक क्लिक में आसानी से रेंट पर ले सकते हैं। चाहे वह एक बार का ट्रांसफर हो या नियमित मासिक भुगतान, Netts.io यह सुनिश्चित करता है कि आप अपने सभी ऑन-चेन ऑपरेशन्स के लिए हमेशा सबसे कुशल रास्ता अपना रहे हैं, और यह भी कि रेगुलेटरी अनिश्चितताओं के बादलों के बीच भी डिसेंट्रलाइज्ड फाइनेंस की प्रगति बाधित न हो।