Cripto y regulaciones: ¿Hasta dónde es demasiado?
La expansión del KYC, la responsabilidad legal del código y los puntos de estrangulamiento de DeFi: cuestionando hasta qué punto la supervisión acaba con la innovación mientras los usuarios sortean los puntos de acceso más lentos.
También disponible en: EnglishРусский中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Contenido
La historia de las criptomonedas es una crónica de guerra. Comenzó como un susurro en los márgenes de internet, una tecnología totalmente nueva que irrumpió en el gran público y dejó al descubierto los mayores problemas de la sociedad después de que parecieran estar resueltos. De hecho, durante más de una década, el ethos de "el código es ley" sostuvo que las matemáticas pueden suplantar a la gobernanza demasiado humana, con todos sus terribles fracasos y corrupción.
Pero aquí estamos, a principios de 2026, y el panorama ha cambiado de forma irrevocable. Los susurros son ahora un estruendo de mazos legislativos y el rasgueo de plumas burocráticas. Nuestro mundo actual ya no es una tierra del Lejano Oeste; es una era de la gran domesticación de los activos digitales. La pregunta que se cierne sobre la industria, desde los pasillos de Bruselas hasta las salas de comités de Washington, ya no es "¿deberíamos regular las cripto?", sino "¿hemos ido demasiado lejos?".
Para apreciar lo que está sucediendo hoy, es necesario compararlo con la magnitud de los marcos regulatorios que se han volcado sobre el ecosistema. No se trata de simples obstáculos ordinarios; son construcciones gigantescas y extensas que redefinirán, al menos, cómo fluye el valor a través de internet. La intención casi siempre se expresa en términos de protección: proteger al inversor, proteger la moneda, proteger al Estado. Pero la ejecución a menudo parece una forma de contención, un medio para quitarle las garras a un tigre que la industria financiera tradicional teme no poder seguir superando.
El referente europeo: MiCA
La primera y posiblemente la más histórica de estas estructuras es el reglamento de Mercados de Criptoactivos de la Unión Europea, o MiCA, como se le conoce más familiarmente. Cuando entró plenamente en funcionamiento, supuso un cambio en las reglas del juego.
Nunca antes un bloque económico importante se había esforzado tanto por abarcar toda la criptoesfera.MiCA es el acrónimo de Markets in Cryptocurrency Assets (Mercados de Criptoactivos): el trasfondo de MiCA fue la balcanización del mercado europeo. Antes de su introducción, una empresa de criptomonedas habría tenido que abrirse paso a través de un laberinto de veintisiete normativas nacionales diferentes. Francia tenía sus requisitos de registro, Alemania sus licencias y los estados más pequeños no tenían ninguna dirección en absoluto. MiCA se comprometió a estandarizar esto, construyendo un sistema de «pasaporte» (passporting) en el que una licencia de un país permitía el acceso a toda la Unión Europea. Ese era el argumento de venta: la industria está madurando, el sector cripto se está poniendo el traje y la corbata.
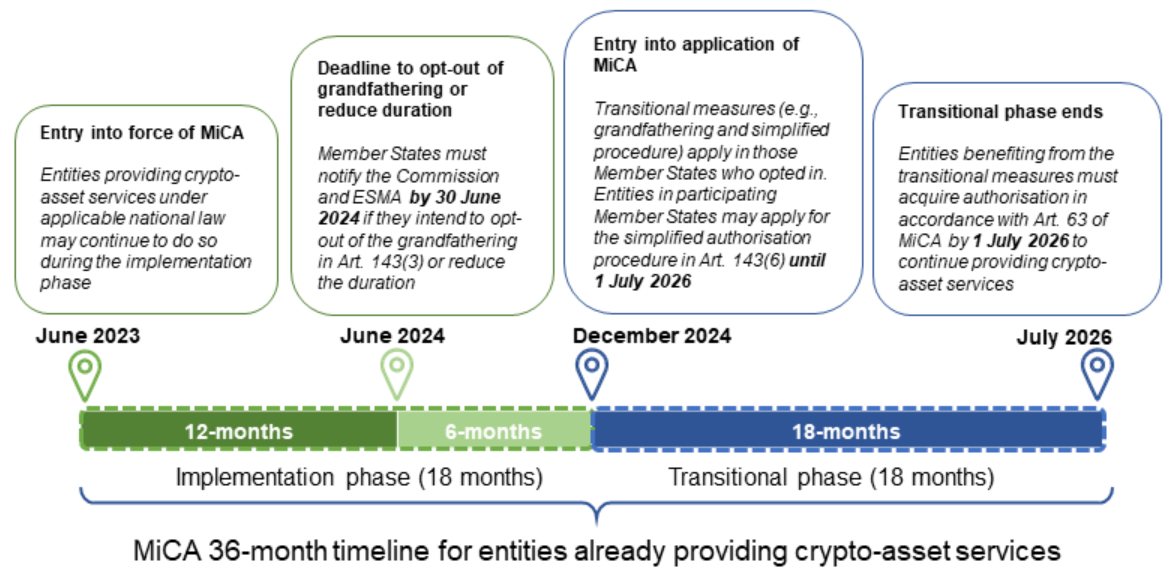
Sin embargo, las desventajas de MiCA se han vuelto cada vez más evidentes para los innovadores sobre el terreno. El mayor aspecto negativo es la carga y el gasto que supone el cumplimiento normativo. El marco establece requisitos de capital estrictos, estándares de custodia y obligaciones de información que suelen funcionar para las grandes entidades establecidas, pero que asfixian a las startups en fase inicial. También existe un fuerte efecto de «foso» (moat), en el que los exchanges y bancos tradicionales están atrincherados porque son los únicos con recursos adicionales para dedicar a descifrar cómo cumplir con la legalidad.
Además, las restricciones a las stablecoins —en particular las limitaciones a los tokens vinculados a monedas distintas del euro— aislarían al mercado europeo de la circulación global de valor, donde predominan los pools de dinero fiat denominados en USD. Esto dio lugar a un punto de fricción en el que la liquidez era más escasa en Europa y los diferenciales (spreads) más amplios que los de sus homólogos asiáticos.
En el lado positivo, puede decirse que MiCA rescató la reputación de la industria en Occidente." Como inversor, eliminó eficazmente el riesgo de proyectos efímeros durante los mercados alcistas de principios de la década de 2020 al proporcionar reglas de responsabilidad claras para los Proveedores de Servicios de Criptoactivos (CASP). Los fondos de cobertura y las instituciones, que se habían mostrado reacios a asumir riesgos reputacionales, dejaron de estar al margen. Fondos de pensiones y gigantes de los seguros: querían certeza jurídica por encima de todo, y MiCA la proporcionó a raudales. Convirtió al sector cripto en Europa de un casino a una clase de activo regulada.
Ha sido una historia de dos reacciones ante MiCA. La industria financiera y los grandes exchanges centralizados lo celebraron, viéndolo como una confirmación de su negocio y un elemento disuasorio para la competencia emergente. La facción “cypherpunk” de la comunidad, por otro lado, lo vio como una traición, una emasculación de la tecnología que la despojó de su potencial revolucionario. Las consecuencias aún se están asentando, pero la tendencia es clara: Europa se ha convertido en un puerto seguro en la tormenta para el cripto corporativo, lento y pesado, mientras que la mayor parte de la innovación de alto riesgo y alta recompensa se ha ido a otra parte.
El panorama en EE. UU.: Regulación mediante la aplicación de la ley
Al otro lado del Atl Esto dio lugar a la promoción de proyectos de ley como la Ley de Innovación Financiera y Tecnología para el Siglo XXI (FIT21) y sus diversas iteraciones. Estos esfuerzos legislativos buscaban establecer líneas de demarcación claras entre la SEC y la CFTC (Comisión de Negociación de Futuros de Productos Básicos).
El inconveniente del enfoque estadounidense ha sido desastroso para la innovación nacional. La falta de claridad durante tanto tiempo provocó una “fuga de cerebros”. A nivel mundial, hubo una confusión generalizada sobre las obligaciones legales, con desarrolladores que intentaban ocultarse mudándose a Dubái (Singapur o Hong Kong). El enfoque hostil hacia los servicios de staking y las herramientas de privacidad impulsó a muchas nuevas cadenas de bloques a bloquear geográficamente a los estadounidenses, alejándolos de la vanguardia de las finanzas descentralizadas.
El esfuerzo de vivir el día a día mirando por encima del hombro en espera de una Notificación Wells resultó en un agotamiento de recursos, ya que ese dinero podría haberse destinado al desarrollo de productos en lugar de pagarse en fondos de defensa legal. Esto ha obstaculizado el progreso en una de las economías más grandes del mundo y ha creado una atmósfera de miedo en lugar de una de experimentación.
Colombia Pero aun así, no se pueden pasar por alto los aspectos positivos. La postura agresiva de los reguladores estadounidenses debe haber, tras los sonados colapsos de 2022 y 2023, sacado sin duda a algunos, si no a todos, los elementos más tóxicos de debajo de sus piedras. Si bien los estrictos requisitos de custodia y divulgación eran engorrosos, fueron una forma de obligar a los proyectos a ser transparentes sobre su tokenomics y las asignaciones de los insiders. Para el inversor minorista promedio, el mercado estadounidense —aunque truncado— se convirtió en uno de los lugares más difíciles para ejecutar un esquema Ponzi convencional sin salir quemado.
La respuesta en los EE. UU. ha estado profundamente dividida según líneas políticas, lo cual es tóxico para cualquier tecnología. Un bando afirma que las medidas enérgicas son una protección necesaria para el consumidor, mientras que otro lo ve como el lobby bancario tradicional tratando de sofocar a un competidor.
El resultado es un mercado global de dos vías: un mercado "onshore" regulado que se asemeja mucho a las finanzas tradicionales, y un mercado "offshore" donde persiste el espíritu original de las criptomonedas, pero que a menudo está fuera del alcance de los ciudadanos estadounidenses.La Regla de Viaje Global
Una vez que nos encontramos fuera de las fronteras específicas de cada país, entramos en casos como el de la Regla de Viaje Global (Global Travel Rule) sugerida por el Grupo de Acción Financiera Internacional (GAFI). Esta es probablemente la medida de mayor alcance y la más desafiante desde el punto de vista técnico.
El tema central es la lucha contra el lavado de dinero y el financiamiento del terrorismo. El sistema bancario convencional ha exigido durante años que, al enviar dinero del Banco A al Banco B, la información que vincula al remitente y al destinatario debe viajar con la transferencia. Y se les indicó que exigieran lo mismo a sus Proveedores de Servicios de Activos Virtuales (VASP).
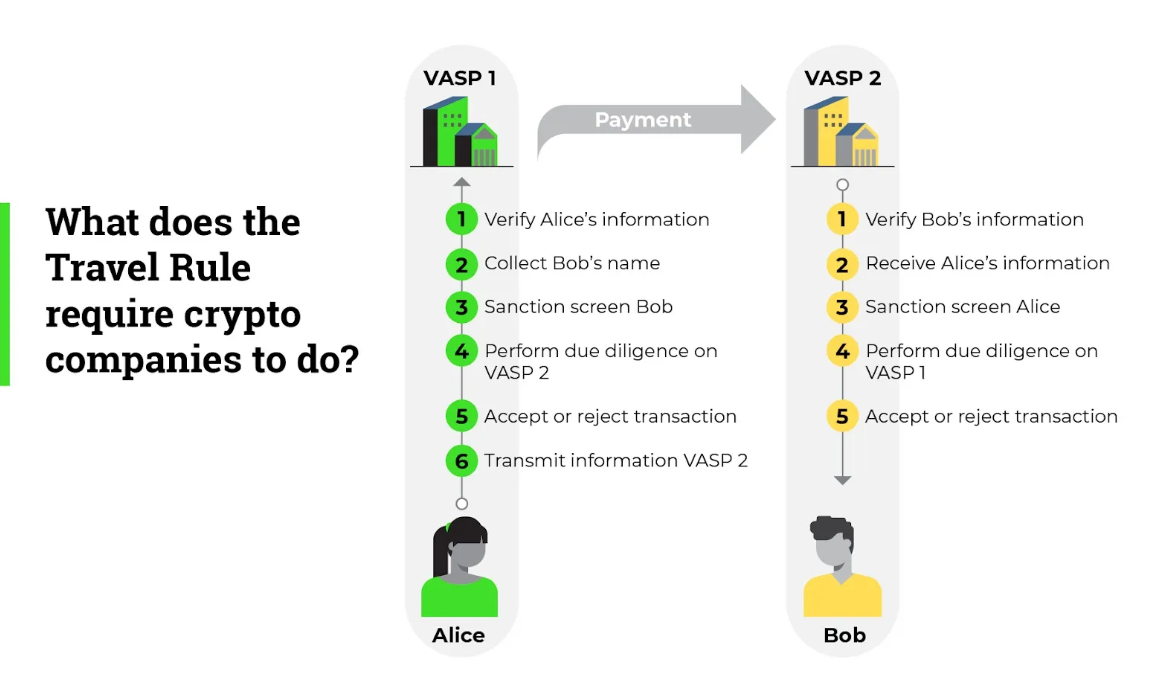
Las desventajas de la Regla de Viaje son técnicas y existenciales. Las blockchains son seudónimas por diseño. Los datos de identidad del mundo real vinculados a las transacciones en la red (on-chain) crean enormes "honeypots" de información personal. Cuando un exchange es hackeado —y lo son con frecuencia—, no solo se roba el dinero, sino también los historiales financieros privados y las identidades de millones de usuarios.
Y el "problema del amanecer" (sunrise issue), que se refiere a que los países están implementando la regla a diferentes velocidades, ha provocado fallos en las transacciones y la congelación de fondos. Un exchange regulado en Japón no podría haber liquidado una transacción con un exchange no regulado en Brasil, lo que genera activos bloqueados y usuarios insatisfechos.
Las ventajas se encuentran principalmente en el ámbito de la prevención del delito. La falta de una Regla de Viaje convierte a las criptomonedas en el vehículo ideal para el cobro de rescates y la evasión de sanciones, según afirman las agencias de seguridad.
Al obligar a los exchanges de divisas a compartir datos, construyen un rastro documental que dificulta mucho más que los actores malintencionados conviertan sus ganancias ilegales en dinero fiduciario.La reacción aquí ha sido una aceptación resignada por parte de los exchanges centralizados, que lo ven como un coste más de hacer negocios, y un horror absoluto por parte de los defensores de la privacidad. La respuesta ha sido el surgimiento de billeteras "no custodiales" o "autoalojadas" como un acto de protesta. Los usuarios que valoran la privacidad se han alejado de los puntos centrales y han optado por asumir la gestión de sus propias claves para mantenerse fuera de la red de vigilancia.
El dilema de las DeFi
Lo que nos lleva a la frontera más controvertida de todas: la regulación de las DeFi y las billeteras no alojadas. Aquí es donde la fuerza irresistible del Estado se encuentra con el objeto inamovible del código descentralizado.
Lo que está en juego aquí es el espectro de un "sistema financiero en la sombra". Los reguladores observan las finanzas descentralizadas (DeFi) —robotraders, exchanges descentralizados, monedas estables algorítmicas— y ven un agujero negro en el que desaparecen los controles de capital. Se han planteado ideas para obligar a los desarrolladores a incluir "puertas traseras" o verificaciones de identidad en los propios contratos inteligentes, o para tratar a los desarrolladores de software de código abierto como intermediarios financieros responsables del uso que se le dé a su código.
El inconveniente de intentar regular las DeFi de esta manera es existencial. Si los desarrolladores son responsables de un protocolo que crearon y que ya no controlan, nadie programará. En el momento en que un contrato inteligente dependa del escaneo de un pasaporte, la DApp dejará de ser descentralizada; será simplemente otra complicada actualización de base de datos disfrazada de tecnología financiera.
Tales reglas corren el riesgo de acabar con la innovación que hace que la cadena de bloques destaque: su carácter libre de permisos. Impone un marco centralizado a una tecnología descentralizada y luego se planta como el Rey Canuto intentando dar órdenes al viento.
No se puede exagerar el efecto disuasorio que tales amenazas legales tendrán sobre la comunidad de desarrolladores de código abierto.Los argumentos a favor, en teoría, se centran en el riesgo sistémico. Si las DeFi crecen lo suficiente, un fallo dentro de un protocolo importante podría extenderse a la economía en general. Los reguladores afirman que sencillamente no pueden permitir que un sistema bancario alternativo funcione sin las barreras de seguridad (reservas de capital y seguros) que, para bien o para mal, existen en la banca tradicional.
La respuesta ha sido, con diferencia, la más intensa. Y ha movilizado a su base «criptonativa» para crear DAOs (Organizaciones Autónomas Descentralizadas) específicamente con el fin de ejercer presión y combatir estas normas en los tribunales. El resultado es una guerra de carrera tecnológica: mientras los reguladores intentan imponer fronteras, los desarrolladores crean tecnologías que preservan la privacidad, como las pruebas de conocimiento cero (ZKP), que nos permiten demostrar matemáticamente el cumplimiento sin revelar los datos subyacentes, intentando superar a la ley mediante el código.
El coste del cumplimiento y la eficiencia
En este entorno regulatorio asfixiante, la situación económica para el usuario ha evolucionado. El cumplimiento cuesta dinero. Los exchanges trasladan estos costes a los usuarios a través de comisiones de trading, Aun así, cuando se utilizan con frecuencia —incluso en esas redes eficientes—, los cargos pueden acumularse si simplemente se quema el token nativo cada vez que se opera. Esta presión económica ha dado lugar a un mercado secundario basado únicamente en la maximización de recursos.
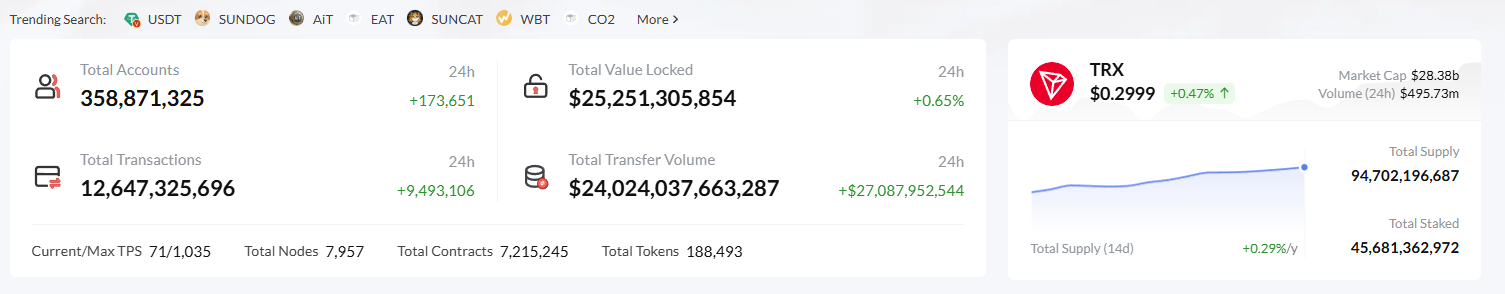
No pasará mucho tiempo antes de que los usuarios y desarrolladores más experimentados se den cuenta de que quemar TRX como gas cada vez que se realiza una transacción es similar a pagar la "tarifa oficial" en un hotel. En su lugar, existe un mercado sólido de recursos en el ecosistema. El alquiler de Energía de TRON ha sido un elemento básico para cualquiera que movilice volúmenes considerables. Ya sea que se trate de una empresa de trading que ejecuta miles de swaps de arbitraje al día, o de un negocio de pagos que liquida facturas de comercios, al final del día se trata de matemáticas básicas: ¿por qué quemar el 100% mediante staking cuando se pueden aprovechar los alquileres para reducir drásticamente esos costes operativos?
Se trata de mercados donde los grandes poseedores de TRX pueden congelar sus tokens y crear Energía que luego se delega a un usuario en la plataforma que la necesite. Es una relación simbiótica. El titular recibe un rendimiento por su activo sin tener que venderlo, y el usuario obtiene Energía de TRON económica para realizar transacciones. Y esta capa de eficiencia no es un descuido: es una característica del protocolo de consenso de Prueba de Participación Delegada (DPoS) que TRON implementa actualmente. Incentiva el compromiso a largo plazo (staking/congelación) y, por lo tanto, subsidia en parte el uso activo.
1. Las restricciones a las rampas de entrada centralizadas están impulsando la actividad on-chain.
2. La actividad on-chain requiere Energía (computación) y Ancho de Banda (tamaño).
3. Estos recursos son más costosos cuando se obtienen directamente del protocolo.
4."
La asequibilidad está impulsada por el mercado de alquiler de segunda mano que ofrece el descuento necesario para que los modelos de negocio sean viables.
El hecho mismo de estos mercados de alquiler, a su vez, sugiere una falta de comprensión fundamental por parte de los reguladores sobre quién está utilizando realmente sus productos. Los reguladores están obsesionados con el "quién": quién envía el dinero, quién lo recibe, quién emite el token. A los usuarios les importa sobre todo el "cómo" y el "cuánto": con qué rapidez puedo enviar esto y a qué coste para mí. Las regulaciones rigurosas convierten el aspecto del "quién" en procesos más costosos y lentos, y lo único que queda para decidir qué redes viven o mueren es el "cuánto".
Y si analizamos la trayectoria de estas regulaciones, que van desde MiCA hasta la Travel Rule, existe un patrón de delimitar las llanuras abiertas de las criptomonedas en comunidades cerradas. Los "contras" casi siempre tienen que ver con la exclusión y el coste; los "pros", con la seguridad y la legitimidad. Pero para el usuario promedio, para aquel en Nigeria que intenta usar USDT para protegerse contra la inflación o el desarrollador en Vietnam que intenta crear un juego, toda esa discusión elevada sobre la estabilidad sistémica no importa tanto como lo que indica la comisión de la transacción en su pantalla.
Por eso, cualquier cosa que abstraiga la complejidad y el coste tiene muchas posibilidades de convertirse en la nueva capa de infraestructura valiosa. En un universo donde el envío de valor probablemente iniciaría tres controles de cumplimiento diferentes y un impuesto en sí mismo, la capa de transporte debe mantenerse lo más barata y eficiente posible. El mercado de ancho de banda de energía está lejos de ser un derivado financiero sui géneris; es esencialmente una póliza de seguro contra el riesgo de cumplimiento ATOMIC que se suma a los beneficios retenidos.
Conclusión: Encontrar el equilibrio
Entonces, ¿cuánto es demasiado? Cuando la regulación hace que una tecnología sin fricciones empiece a parecerse más a una con fricciones, se puede decir que ha ido demasiado lejos.
Cuando empuja a los usuarios de vuelta a las garras de los mismos intermediarios de los que intentaban escapar, ha fallado en su objetivo. Pero la fortaleza del ecosistema cripto reside en su naturaleza flexible. Cuando una barrera de altos costes y burocracia bloquea la puerta principal, las comunidades construyen una puerta lateral de optimización y eficiencia.Un excelente ejemplo de su flexibilidad y eficiencia es el floreciente ecosistema para el modelo de recursos de TRON. Obtener la mejor tarifa para sus requisitos de transacción entre diversos proveedores puede ser complejo, ya que los precios cambian según la demanda de la red o la liquidez del proveedor. Aquí es donde entra en juego Netts.
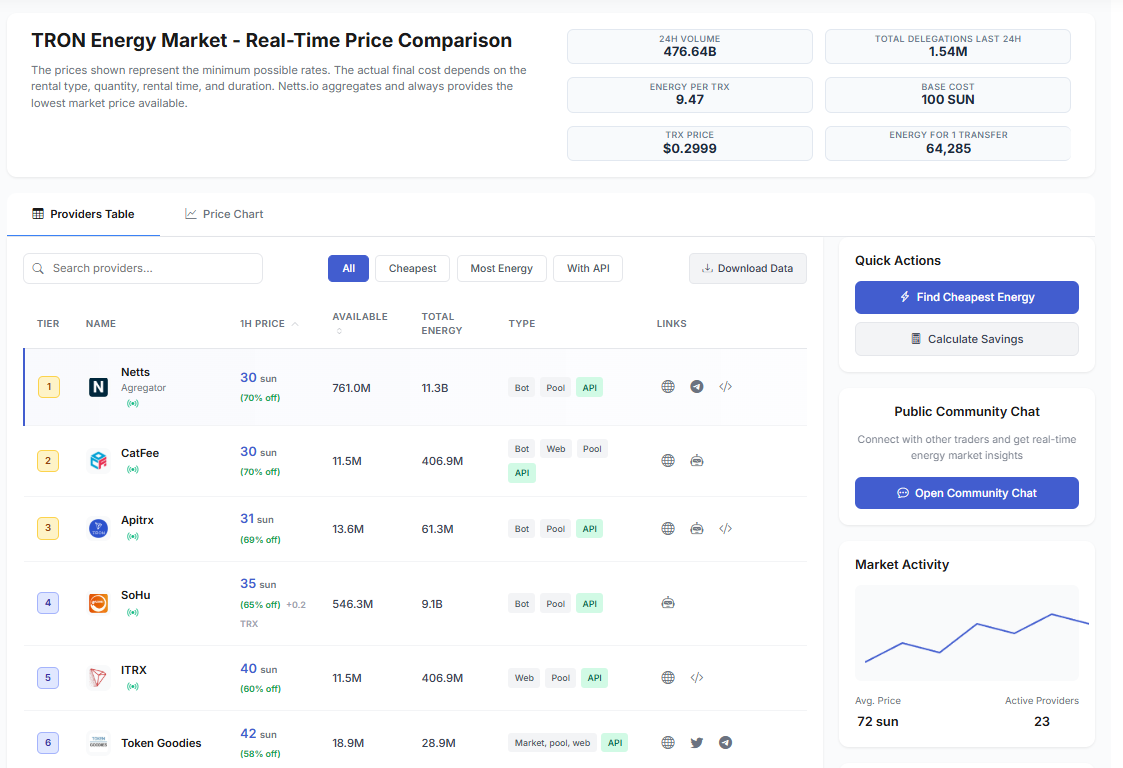
Netts le ofrece un agregador todo en uno: TRON Price Comparison, donde también encontrará un comparador de Energía en tiempo real (compare más de 20 proveedores). Con Netts, los usuarios ahora pueden encontrar de inmediato la energía más barata disponible —a menudo hasta un 90% más económica que quemar TRX— y alquilarla fácilmente con un solo clic. Ya sea para una transferencia puntual o para pagos mensuales regulares, Netts.io se asegura de que siempre tome la ruta más eficiente para todas sus operaciones on-chain, y de que el florecimiento de las finanzas descentralizadas no se descontrole incluso cuando los cielos regulatorios se nublen.