Crypto at mga Regulasyon: Hanggang Saan ang Sobra Na?
KYC creep, pananagutan sa code, at mga choke point ng DeFi — nagtatanong kung gaano kalaking pangangasiwa ang tumatapos sa inobasyon habang humanahanap ng ibang daan ang mga user para malampasan ang pinakamababagal na gate.
Iba pang wika: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutsch
Nilalaman
Ang kasaysayan ng cryptocurrency ay isang kronika ng digmaan. Nagsimula ito bilang isang bulong sa laylayan ng internet, isang bagong-bagong teknolohiya na pumasok sa mainstream at naglantad sa pinakamalalaking problema ng lipunan matapos tila malutas na ang mga ito. Sa katunayan, sa loob ng mahigit isang dekada, namayani ang ethos na “code is law” — na ang matematika ay kayang palitan ang pamamahala ng tao, kasama ang lahat ng matitinding kabiguan at korapsyon nito.
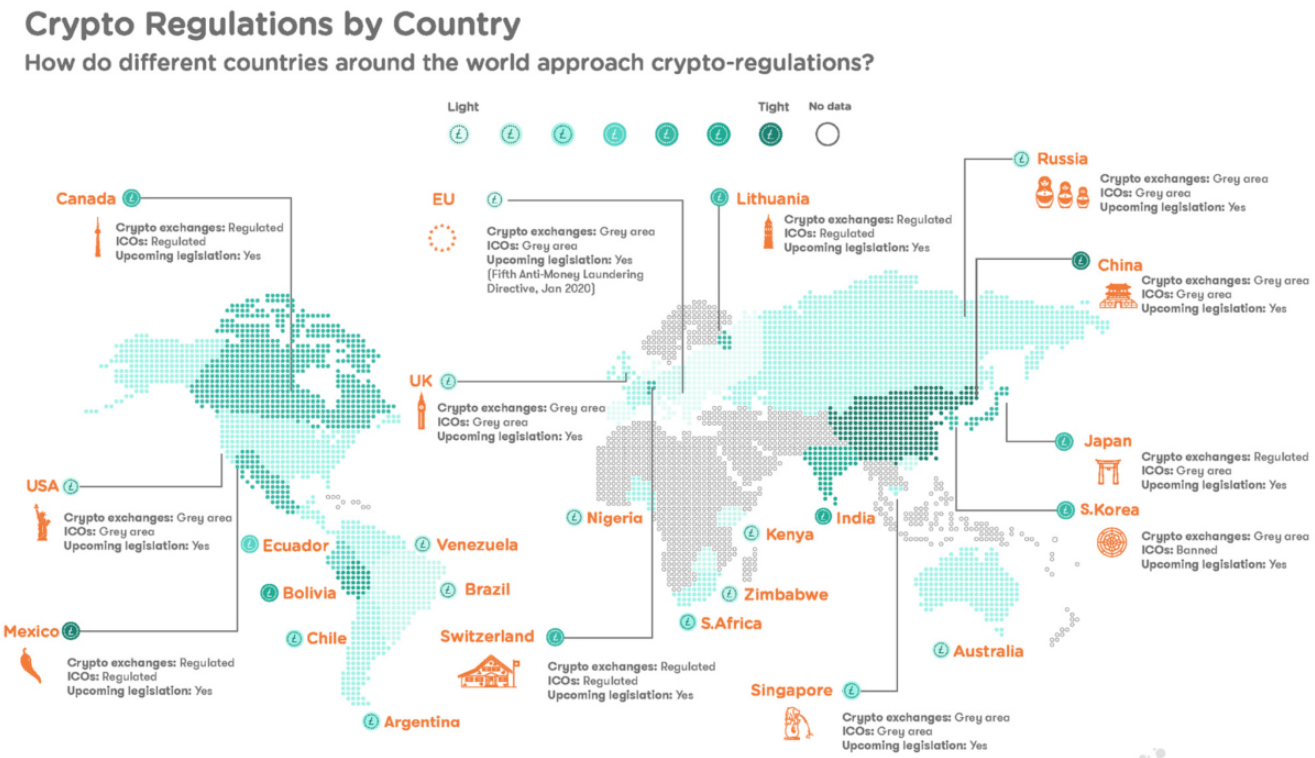
Ngunit narito na tayo sa unang bahagi ng 2026, at ang kalagayan ay hindi na mababago. Ang mga bulong ay isa nang dagundong ng mga malyete ng lehislatura at kalansing ng mga panulat ng burukrasya. Ang ating mundo ngayon ay hindi na lupain ng Wild West; ito ay panahon na ng malawakang domestikasyon ng mga digital asset. Ang tanong na namamayagpag sa industriya, mula sa mga koridor ng Brussels hanggang sa mga silid ng komite sa Washington, ay hindi na "dapat ba nating i-regulate ang crypto?", kundi "lumabis na ba tayo?"
Upang maunawaan ang nangyayari ngayon, kinakailangang ihambing ito sa laki ng mga regulatory framework na ibinuhos sa ekosistema. Hindi ito mga ordinaryong hadlang lamang; ang mga ito ay dambuhala at malawak na istruktura na muling magbibigay-kahulugan sa kung paano dumadaloy ang halaga sa internet. Ang layunin ay halos palaging ipinapahayag sa anyo ng proteksyon — pagprotekta sa mamumuhunan, pagprotekta sa pera, pagprotekta sa estado. Ngunit ang pagpapatupad ay madalas na nagmumukhang isang anyo ng containment, isang paraan upang tanggalan ng kuko ang isang tigre na kinatatakutan ng tradisyunal na industriya ng pananalapi na hindi na nila kayang malampasan.
Ang Pamantayang Europeo: MiCA
Ang una at masasabing pinakamakasaysayan sa mga istrukturang ito ay ang regulasyong Markets in Crypto-Assets ng European Union, o MiCA gaya ng mas kilalang tawag dito. Nang ito ay ganap nang ipinatupad, ito ay naging isang game changer.
Hindi pa kailanman sumubok ang isang malaking economic bloc nang ganito katindi upang yakapin ang buong crypto sphere.Ang MiCA ay isang acronym para sa Markets in Cryptocurrency Assets: Ang naging mitsa ng MiCA ay ang pagkakawatak-watak (balkanisation) ng merkado sa Europa. Bago ito ipinatupad, ang isang kumpanya ng crypto ay kailangang maglayag sa isang labirinto ng dalawampu’t pitong magkakaibang pambansang tuntunin. Ang France ay may sariling mga registry requirement, ang Germany ay may mga lisensya, at ang mas maliliit na estado ay wala talagang malinaw na direksyon. Nangako ang MiCA na i-standardize ito sa pamamagitan ng pagbuo ng isang sistemang “passporting” kung saan ang lisensya mula sa isang bansa ay nagbibigay ng access sa buong European Union. Ito ang naging selling point: Ang industriya ay nagiging mature na, tila nagsusuot na ng suit at tie ang crypto.
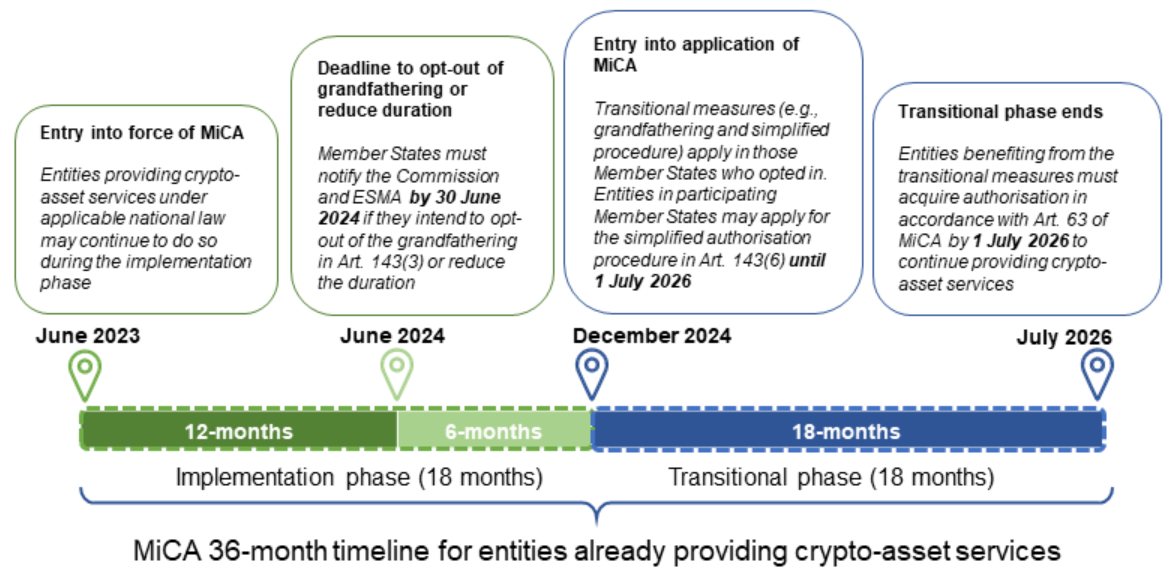
Gayunpaman, ang mga disbentaha ng MiCA ay unti-unting naging malinaw sa mga innovator na nasa mismong larangan. Ang pinakamalaking negatibong aspeto ay ang pasanin at gastos sa pagsunod sa mga regulasyon (compliance). Ang framework ay may mahihigpit na capital requirement, mga custodial standard, at mga obligasyon sa pag-uulat na karaniwang pabor sa malalaking kumpanya (incumbents) ngunit sumasakal sa mga bagong tatag na startup. Mayroon din tayong malakas na epektong “moat,” kung saan ang mga dati nang exchange at bangko ay lalong tumitibay dahil sila lamang ang may kakayahang gumastos para alamin kung paano sumunod sa batas.
Bukod dito, ang mga restriksyon sa mga stablecoin — partikular na ang mga limitasyon sa mga token na hindi naka-peg sa euro — ay magbubukod sa merkado ng Europa mula sa pandaigdigang sirkulasyon ng halaga kung saan nangingibabaw ang mga fiat pool na nakabase sa USD. Nagresulta ito sa isang friction point kung saan mas kakaunti ang liquidity sa Europa at mas malawak ang mga spread kumpara sa kanilang mga katapat sa Asya.
Sa positibong aspeto, masasabing nailigtas ng MiCA ang reputasyon ng industriya sa Kanluran. Bilang isang investor, epektibo nitong inalis ang panganib ng mga ‘fly-by-night’ noong mga bull run ng unang bahagi ng 2020 sa pamamagitan ng pagbibigay ng malinaw na mga panuntunan sa pananagutan para sa mga Crypto-Asset Service Provider (CASP). Ang mga hedge fund at institusyon, na dati ay nag-aatubiling sumugal dahil sa panganib sa reputasyon, ay nagsimula na ring lumahok. Mga pension fund at mga higante sa insurance: Higit sa lahat, nais nila ang legal na katiyakan, at ibinigay ito ng MiCA nang lubos. Binago nito ang crypto sa Europa mula sa pagiging isang casino tungo sa pagiging isang regulated asset class.
Naging kuwento ito ng dalawang magkaibang reaksyon sa MiCA. Ipinagbunyi ito ng industriya ng pananalapi at ng malalaking sentralisadong exchange, dahil itinuturing nila itong kumpirmasyon ng kanilang negosyo at hadlang para sa mga bagong kakumpitensya. Sa kabilang banda, itinuring ito ng paksyong “cypherpunk” ng komunidad bilang isang pagtataksil, isang paghina sa teknolohiya na nagnakaw sa rebolusyonaryong potensyal nito. Kasalukuyan pa ring nararamdaman ang mga epekto nito, ngunit malinaw ang trend: ang Europa ay naging isang ligtas na kanlungan para sa mabagal at dambuhalang corporate crypto, habang ang karamihan sa mga high-risk, high-reward na inobasyon ay napunta sa ibang lugar.
The US Landscape: Regulation by Enforcement
Sa kabilang dako ng Atlantic, isang ganap na magkaibang kuwento ang nagaganap sa United States. Ngunit sa halip na isang malinis at komprehensibong pakete ng regulasyon tulad ng MiCA, ang US ay nabaon sa isang uri ng regulatory purgatory sa loob ng maraming taon at kumilos sa pamamagitan ng tinatawag ng mga industry insider na “regulation by enforcement”. Ang pamamaraang ito, na pangunahing pinangunahan ng Securities and Exchange Commission (ang SEC), ay kinapapalooban ng paglalapat ng mga batas na binalangkas noong dekada 1930 sa teknolohiyang nilikha noong dekada 2010.
Ang nakataya rito ay isang labanan sa hurisdiksyon. Ano nga ba ang isang token — isang security, isang commodity, o isang bagay na ganap na naiiba? Sa kawalan ng malinaw na lehislatibong direktiba mula sa Kongreso, pinunan ng mga ahensya ang kakulangan sa pamamagitan ng mga litigasyon.
Ito ang nagtulak sa pagtataguyod ng mga panukalang batas gaya ng Financial Innovation and Technology for the 21st Century Act (FIT21) at ang iba't ibang bersyon nito. Nilayon ng mga lehislatibong pagsisikap na ito na magtatag ng malinaw na hangganan sa pagitan ng SEC at ng CFTC (Commodity Futures Trading Commission).
Ang negatibong epekto ng pamamaraan ng US ay naging mapaminsala para sa lokal na inobasyon. Ang matagal na kawalan ng kalinawan ay humantong sa isang “brain drain.” Sa pandaigdigang antas, nagkaroon ng malawakang kalituhan tungkol sa kanilang mga legal na obligasyon, kung saan sinubukan ng mga developer na magtago sa pamamagitan ng paglipat sa Dubai (Singapore o Hong Kong). Ang agresibong pagtrato sa mga staking service at privacy tools ay nagtulak sa maraming bagong blockchain na i-geoblock ang mga Amerikano mula sa pinaka-abanteng bahagi ng decentralized finance.
Ang hirap ng pamumuhay na laging nag-aalala sa posibleng pagtanggap ng Wells Notice ay nagresulta sa pagkaubos ng mga resources, dahil ang perang iyon ay maaari sanang nailaan para sa pagbuo ng produkto sa halip na ibayad sa mga legal defense fund. Ito ay nakahadlang sa pag-unlad sa isa sa pinakamalalaking ekonomiya sa mundo at lumikha ng kapaligiran ng takot sa halip na eksperimentasyon.
Colombia Ngunit gayunpaman, hindi maaaring balewalain ang mga bentaha nito. Ang agresibong paninindigan ng mga regulator sa US, pagkatapos ng mga malalaking pagbagsak noong 2022 at 2023, ay walang dudang nagpaalis sa ilan kung hindi man sa lahat ng pinakamalalalang elemento mula sa kanilang pinagtataguan. Bagama't ang mahigpit na mga kinakailangan sa custody at disclosure ay naging mahirap sundin, ito ay isang paraan upang pilitin ang mga proyekto na maging tapat tungkol sa kanilang tokenomics at insider allocations. Para sa karaniwang retail investor, ang merkado sa US — kahit na limitado — ay naging isa sa pinakamahirap na lugar para magpatakbo ng isang simpleng Ponzi scheme nang hindi nahuhuli.
Ang tugon sa US ay naging lubhang nahahati ayon sa panig ng pulitika, na masama para sa anumang teknolohiya. Sinasabi ng isang panig na ang mga paghihigpit ay kinakailangang proteksyon para sa mga mamimili, habang ang isa naman ay itinuturing ito bilang tradisyunal na banking lobby na sinusubukang puksain ang isang kakumpitensya.
Ang resulta ay isang dalawang-landas na pandaigdigang merkado: isang “onshore” na compliant na merkado na lubos na kahawig ng tradisyonal na pananalapi, at isang “offshore” na merkado kung saan nananatili ang orihinal na ethos ng crypto, ngunit madalas ay hindi maabot ng mga mamamayang Amerikano.Ang Global Travel Rule
Kapag tayo ay nasa labas na ng mga hangganan ng partikular na bansa, gaya ng kaso sa Global Travel Rule na iminungkahi ng Financial Action Task Force (FATF). Ito marahil ang may pinakamalawak na saklaw at pinakamahirap sa aspetong teknikal sa lahat.
Ang paksa ay ang pakikibaka laban sa money laundering at pagpopondo sa terorismo. Sa loob ng maraming taon, hinihiling ng kumbensyonal na sistema ng pagbabangko na kapag nagpadala ka ng pera mula sa Bank A patungong Bank B, dapat kasamang ipapadala ang impormasyong nag-uugnay sa nagpadala at sa tatanggap. At inutusan silang hilingin din ito sa kanilang mga Virtual Asset Service Provider (VASP).
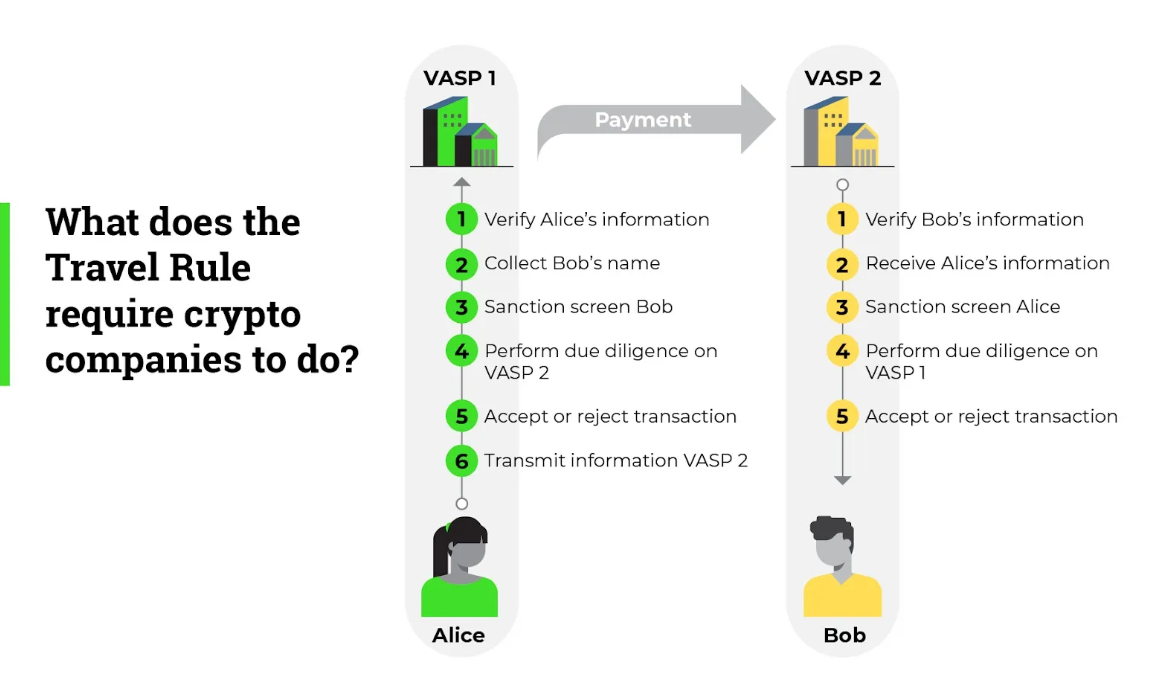
Ang mga disbentaha ng Travel Rule ay teknikal at eksistensyal. Ang mga blockchain ay pseudonymous ayon sa disenyo. Ang mga real-world identity data na nakakabit sa mga on-chain na transaksyon ay bumubuo ng malalaking “honeypot” ng personal na impormasyon. Kapag na-hack ang isang exchange — at madalas itong nangyayari — hindi lamang pera ang nananakaw, kundi pati na rin ang mga pribadong kasaysayan ng pananalapi at identidad ng milyun-milyong gumagamit.
At ang “sunrise issue,” na nangangahulugang ipinapatupad ng mga bansa ang panuntunan sa magkakaibang bilis, ay nagresulta sa pagkabigo ng mga transaksyon at pagka-freeze ng mga pondo. Ang isang compliant na exchange sa Japan ay hindi makakapag-settle ng transaksyon sa isang hindi compliant na exchange sa Brazil, na nagdudulot ng mga na-stuck na asset at hindi nasisiyahang mga gumagamit.
Ang mga bentahe ay pangunahing nasa larangan ng pag-iwas sa krimen. At ang kawalan ng Travel Rule ang nagiging dahilan upang maging ideal na ransom demand at paraan para makaiwas sa mga sanksyon ang crypto, ayon sa mga law enforcement agency. Sa pamamagitan ng pagpilit sa mga currency exchange na magbahagi ng data, nakabubuo sila ng paper trail na nagpapahirap sa mga masasamang aktor na i-off-ramp ang kanilang mga ilegal na kinita patungo sa fiat currency.
Ang naging reaksyon dito ay ang pagtanggap nang walang magawa mula sa mga centralized exchange, na itinuturing ito bilang bahagi lamang ng gastos sa pagnenegosyo, at matinding pagkasuklam naman mula sa mga tagapagtanggol ng privacy. Ang naging tugon ay ang pag-usbong ng mga “noncustodial” o “self-hosted” na wallet bilang isang anyo ng protesta. Ang mga user na nagpapahalaga sa privacy ay lumayo na sa mga sentralisadong punto at piniling pamahalaan ang sarili nilang mga key upang hindi mahuli sa lambat ng pagmamanman.
Ang Dilemma ng DeFi
Dito tayo dinadala sa pinakamainit na usapin sa lahat: ang pagreregula sa DeFi at mga unhosted na wallet. Ito ang punto kung saan ang hindi mapipigilang puwersa ng estado ay nakakatagpo ang hindi matitinag na desentralisadong code.
Ang isyu rito ay ang banta ng isang “shadow financial system.” Tinitingnan ng mga regulator ang Decentralized Finance (DeFi) — mga robotrader, decentralized exchanger, algorithmic stablecoin — at nakikita ang isang black hole kung saan naglalaho ang mga kontrol sa kapital. May mga mungkahi na iutos sa mga developer na maglagay ng mga “backdoor” o identity check sa mismong mga smart contract, o ituring ang mga open-source software developer bilang mga financial intermediary na responsable sa kung saan ginagamit ang kanilang code.
Ang negatibong epekto ng pagtatangkang i-regulate ang DeFi sa ganitong paraan ay eksistensyal. Kung ang mga developer ay magiging responsable para sa protocol na kanilang ginawa ngunit hindi na nila kontrolado, wala nang magsusulat ng code. Sa sandaling ang isang smart contract ay dumepende sa scan ng passport, ang DApp ay hindi na desentralisado; ito ay isa na lamang kumplikadong database update na nakabalat-kayo bilang fintech.
Ang mga ganitong panuntunan ay may panganib na pumatay sa inobasyon na nagpapabukod-tangi sa blockchain — ang katangian nitong hindi nangangailangan ng pahintulot (permissionless). Ipinipilit nito ang isang sentralisadong balangkas sa isang desentralisadong teknolohiya, at pagkatapos ay tatayo na parang si Haring Canute na sinusubukang utusan ang hangin.
Hindi matatawaran ang nakakapanghilakbot na epekto (chilling effect) ng mga ganitong banta ng demanda sa komunidad ng mga open-source developer.
Ang mga pabor dito, sa teorya, ay nakatuon sa systemic risk. Kung maging sapat na malaki ang DeFi, ang pagkabigo sa loob ng isang pangunahing protocol ay maaaring kumalat sa mas malawak na ekonomiya. Sinasabi ng mga regulator na hindi nila maaaring payagan ang isang alternatibong sistema ng pagbabangko na gumana nang walang mga safety rail (capital reserves at insurance) na, sa mabuti man o masama, ay umiiral sa tradisyonal na pagbabangko.
Ang naging tugon ay higit na pinakamatindi. At pinakilos nito ang "crypto native" na base nito upang bumuo ng mga DAO (Decentralized Autonomous Organizations) partikular na para mag-lobby at labanan ang mga panuntunang ito sa korte. Ang kinalabasan ay isang tech race war: kung saan sinusubukan ng mga regulator na magpatupad ng mga hangganan, habang ang mga developer naman ay lumilikha ng mga teknolohiyang nangangalaga sa privacy gaya ng zero-knowledge proofs (ZKPs) na nagbibigay-daan sa atin na mapatunayan ang pagsunod (compliance) sa paraang matematikal nang hindi inilalantad ang pinagbabatayang data — isang pagtatangkang higitan ang batas sa pamamagitan ng coding.
Ang Gastos ng Pagsunod at Episyensya
Sa ganitong mapanupil na kapaligirang pang-regulasyon, nagbago na ang sitwasyong pang-ekonomiya para sa gumagamit. May katumbas na gastos ang pagsunod (compliance). Ipinapasa ng mga exchange ang mga gastos na ito sa mga user sa pamamagitan ng trading fees, withdrawal fees, at mas malalawak na spread. Dahil dito, nagkukumahog ang malaking bahagi ng merkado na humanap ng mga episyensya saanman ito matatagpuan. Tumaas ang "base cost" ng pakikipag-ugnayan sa mga chain na may mataas na antas ng compliance, kaya lalong naging mahalaga ang paghahanap ng mga alternatibong mababa ang gastos (pagdating sa throughput) at may mataas na throughput.
Kaya sa ganitong mapanghamong kapaligiran ng gastos at presyo natin nakikita ang patuloy na kritikal na kahalagahan at kaugnayan ng mga network gaya ng TRON. Habang ang Ethereum at ang mga Layer-2 nito ay nakikipagsapalaran sa masalimuot na mundo ng blog space at sequencer decentralization, tahimik na pinanatili ng TRON ang korona nito bilang pangunahing daluyan (rail) para sa mga stablecoin settlement.
Gayunpaman, kapag madalas gamitin—kahit sa mga mahusay na network na iyon—maaaring lumaki ang mga bayarin kung sinusunog mo lang ang native token sa tuwing nakikipagtransaksyon ka. Ang ekonomikong pressure na ito ay nagbunga ng pangalawang merkado na nakabatay lamang sa pag-maximize ng mga resource.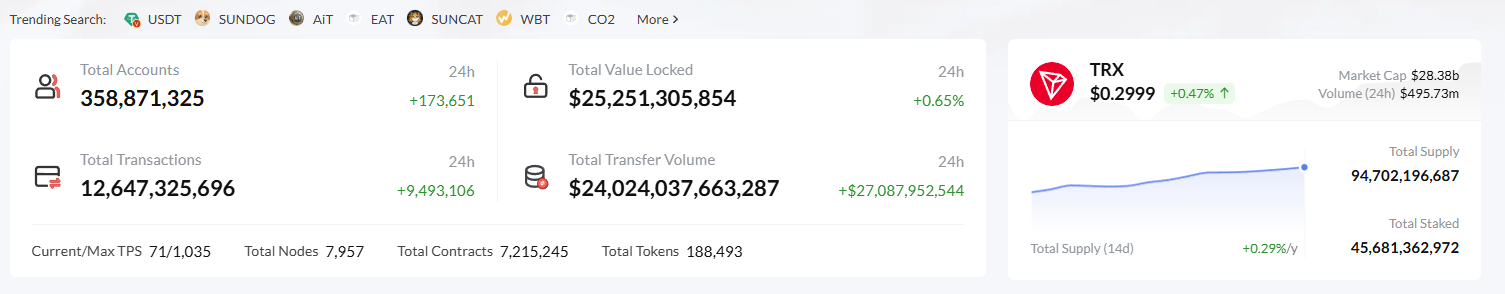
Hindi magtatagal at matutuklasan ng mas matatalinong user at developer na ang pagsunog ng TRX bilang gas sa tuwing gumagawa ng transaksyon ay katulad ng pagbabayad ng “rack rate” sa isang hotel. Sa halip, mayroong malakas na merkado para sa mga resource sa ecosystem. Ang pagrenta ng TRON Energy ay naging pangunahing paraan para sa sinumang nagpapadala ng malalaking halaga. Maging ikaw man ay isang trading company na nagsasagawa ng libu-libong arbitrage swap bawat araw, o isang payment business na nag-aayos ng mga invoice ng merchant, sa huli ay simpleng matematika lang ito: bakit magsusunog ng 100% sa pamamagitan ng staking kung maaari mong gamitin ang mga rental para mapababa nang husto ang overhead na iyon?
Ito ay mga merkado kung saan ang malalaking TRX holder ay maaaring i-freeze ang kanilang token at gumawa ng Energy na idedelegate sa isang user sa platform na nangangailangan nito. Ito ay isang symbiotic na relasyon. Ang holder ay tumatanggap ng yield sa kanilang asset nang hindi kinakailangang magbenta at ang user naman ay nakakakuha ng murang TRON Energy para magsagawa ng mga transaksyon. At ang antas na ito ng kahusayan ay hindi isang pagkakamali – ito ay isang katangian ng Delegated Proof of Stake (DPoS) consensus protocol na kasalukuyang ipinapatupad sa network ng TRON. Hinihikayat nito ang pangmatagalang kasunduan (staking/freezing) at dahil dito ay bahagyang sinusubsidyuhan ang aktibong paggamit.
1. Ang paghihigpit sa mga centralized on-ramp ay nagbibigay ng karagdagang tulak sa on-chain activity.
2. Ang on-chain activity ay nangangailangan ng Energy (computation) at Bandwidth (size).
3. Ang mga resource na ito ay pinakamahal kapag direktang kinuha mula sa protocol.
4."
Ang pagiging abot-kaya ay itinutulak ng sekundaryong merkado ng pag-upa na nag-aalok ng kinakailangang diskwento upang maging posible ang mga modelo ng negosyo.
Ang mismong pagkakaroon ng mga merkado ng pag-upa na ito ay nagpapahiwatig ng isang pangunahing hindi pagkakaunawaan sa panig ng mga regulator tungkol sa kung sino talaga ang gumagamit ng kanilang mga produkto. Nakatuon ang mga regulator sa "sino" — sino ang nagpapadala ng pera, sino ang tumatanggap nito, sino ang nag-iisyu ng token. Hindi naman sapat para sa mga user ang "paano" at "magkano" — gaano ko kabilis maipapadala ito, at sa anong halaga para sa akin. Ginagawa ng mga mahigpit na regulasyon ang aspeto ng "sino" na maging mas matagal at magastos na proseso, at ang tanging natitira na magpapasya kung aling mga network ang mabubuhay o mamamatay ay ang "magkano".
At kung susuriin natin ang direksyon ng mga regulasyong ito, mula sa MiCA hanggang sa Travel Rule, mayroong pattern ng pagbabakod sa malawak at bukas na larangan ng crypto tungo sa mga nakabakod na komunidad. Ang mga "cons" ay halos palaging tungkol sa pagbubukod at gastos; ang mga "pros" naman ay tungkol sa kaligtasan at pagiging lehitimo. Ngunit para sa karaniwang user, para sa isa sa Nigeria na sinusubukang gumamit ng USDT para protektahan ang sarili laban sa implasyon o ang developer sa Vietnam na sinusubukang bumuo ng isang laro, ang lahat ng matatayog na diskusyong iyon tungkol sa katatagan ng sistema ay hindi kasinghalaga ng kung ano ang nakasulat na bayad sa transaksyon sa kanilang screen.
Ito ang dahilan kung bakit ang anumang bagay na nag-aalis ng pagiging kumplikado at gastos ay may malaking pagkakataon na maging bagong mahalagang layer ng imprastraktura. Sa isang uniberso kung saan ang pagpapadala ng halaga ay malamang na magpasimula ng tatlong magkakaibang pagsusuri sa pagsunod at buwis sa mismong transaksyon, ang transport layer ay kailangang panatilihing kasing mura at kasing episyente hangga't maaari. Ang merkado ng energy bandwidth ay malayo sa pagiging isang sui-generis na financial derivative; ito ay mahalagang isang polisya ng seguro laban sa panganib sa pagsunod sa ATOMIC na nagdaragdag sa mga naipong kita (retained earnings).
Konklusyon: Paghahanap ng Balanse
Kaya, hanggang saan ang sobra na? Kapag ang regulasyon ay nagiging sanhi upang ang isang teknolohiyang walang sagabal (friction-less) ay magmukhang puno ng sagabal (friction-full), masasabing lumampas na ito sa hangganan.
Kapag ibinabalik nito ang mga user sa kamay ng parehong mga middleman na sinusubukan nilang takasan, nabigo ito sa layunin nito. Ngunit ang lakas ng crypto ecosystem ay nakasalalay sa pagiging flexible nito. Kapag ang mataas na gastusin at red tape ay humaharang sa pangunahing pintuan, ang mga komunidad ay gumagawa ng alternatibong pintuan sa pamamagitan ng optimization at efficiency.Isang mahusay na halimbawa ng flexibility at efficiency nito ay ang umuusbong na ecosystem para sa resource model sa network ng TRON. Maaaring maging kumplikado ang pagkuha ng pinakamagandang rate para sa iyong mga kinakailangang transaksyon mula sa iba't ibang provider, dahil nagbabago ang mga presyo depende sa network demand o liquidity ng provider. Dito pumapasok ang Netts.
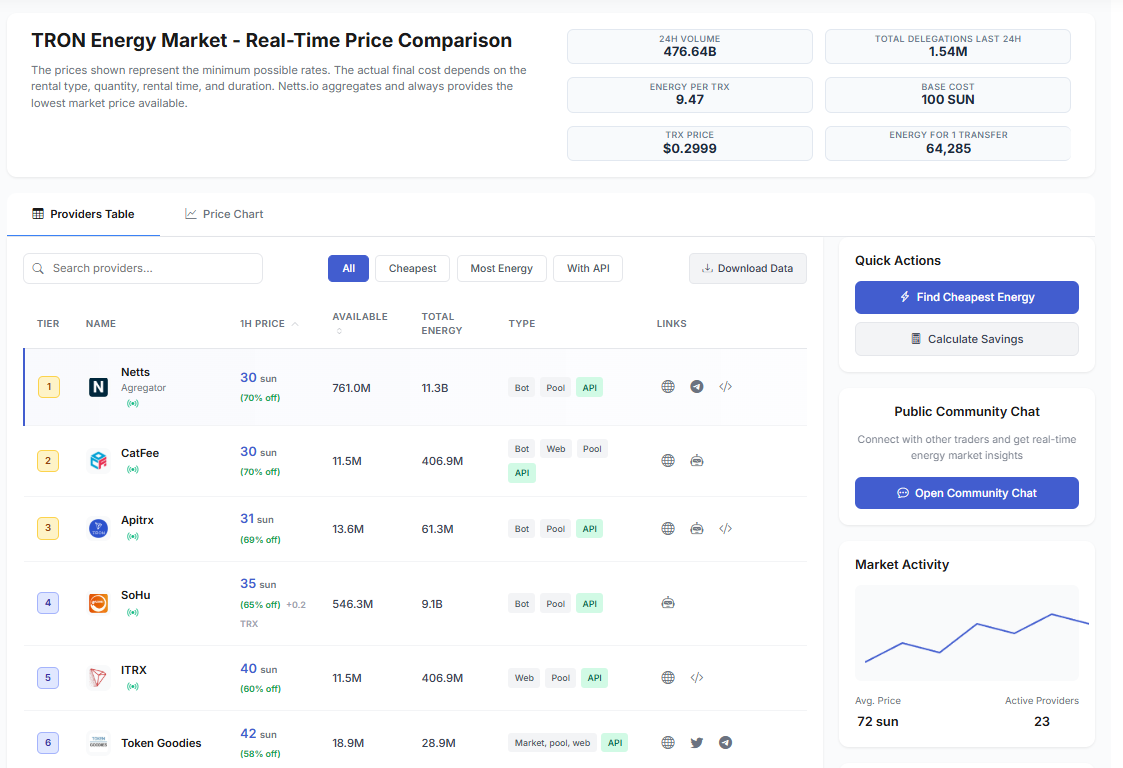
Ang Netts ay nagbibigay sa iyo ng isang all-in-one aggregator — ang TRON Price Comparison kung saan makakakuha ka rin ng live comparator ng Energy (Ikumpara ang mahigit 20 supplier). Sa pamamagitan ng Netts, agad nang mahahanap ng mga user ang pinakam