Krypto und Regulierung: Wie weit ist zu weit?
Schleichende KYC-Anforderungen, Code-Haftung und DeFi-Engpässe – die Frage, wie viel Regulierung Innovationen abwürgt, während Nutzer die langsamsten Hürden umgehen.
Auch verfügbar auf: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaTagalog
Inhalt
Die Geschichte der Kryptowährungen ist eine Chronik des Krieges. Es begann als ein Flüstern an den Rändern des Internets, eine brandneue Technologie, die den Durchbruch in den Mainstream schaffte und die größten Probleme der Gesellschaft offenlegte, nachdem diese bereits gelöst schienen. In der Tat herrschte weit über ein Jahrzehnt lang das Ethos „Code is Law“ vor – die Überzeugung, dass Mathematik die allzu menschliche Governance mit all ihrem schrecklichen Versagen und ihrer Korruption ersetzen kann.
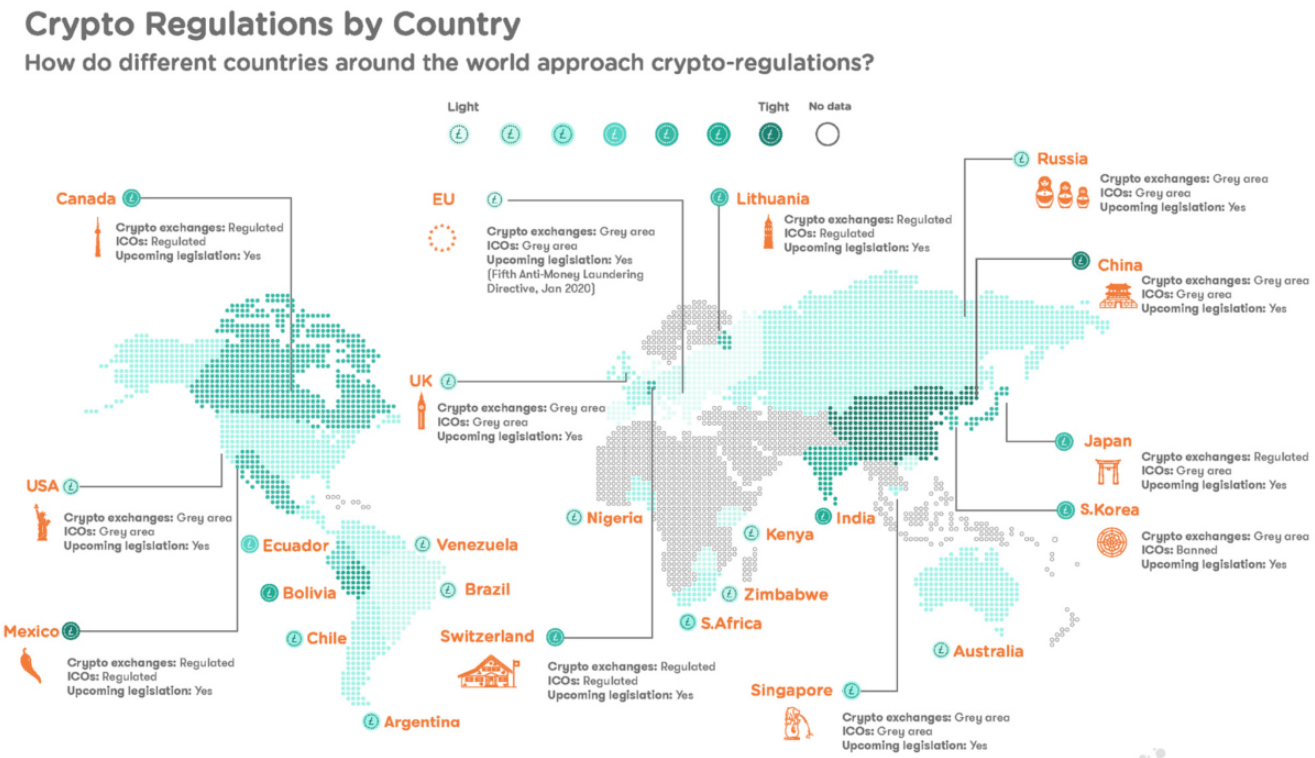
Doch nun befinden wir uns im frühen Jahr 2026, und das Terrain hat sich unwiderruflich verändert. Aus dem Flüstern ist mittlerweile das Dröhnen legislativer Hämmer und das Kratzen bürokratischer Federn geworden. Unsere heutige Welt ist kein Wilder Westen mehr; es ist das Zeitalter der großen Domestizierung digitaler Vermögenswerte. Die Frage, die wie ein Schatten über der Branche schwebt – von den Korridoren in Brüssel bis zu den Ausschussräumen in Washington –, lautet nicht mehr: Sollen wir Krypto regulieren?, sondern: Sind wir zu weit gegangen?
Um zu verstehen, was heute geschieht, ist es notwendig, dies mit dem Ausmaß der regulatorischen Rahmenbedingungen zu vergleichen, die über das Ökosystem ausgeschüttet wurden. Dies sind keine gewöhnlichen Temposchwellen; es sind gigantische, ausufernde Konstrukte, die zumindest die Art und Weise, wie Werte durch das Internet fließen, neu definieren werden. Die Absicht wird fast immer im Sinne des Schutzes formuliert – Schutz der Anleger, Schutz der Währung, Schutz des Staates. Doch die Umsetzung wirkt oft wie eine Form der Eindämmung, ein Mittel, um einen Tiger zu entkrallen, von dem die traditionelle Finanzindustrie befürchtet, ihn nicht mehr abhängen zu können.
Der europäische Maßstab: MiCA
Die erste und wohl historischste dieser Strukturen ist die Verordnung über Märkte für Kryptowerte der Europäischen Union, oder MiCA, wie sie geläufiger genannt wird. Als sie voll einsatzfähig wurde, war sie ein Wendepunkt.
Noch nie zuvor hat ein bedeutender Wirtschaftsraum so intensiv versucht, die gesamte Kryptosphäre zu erschließen.MiCA ist ein Akronym für Markets in Crypto-Assets: Der Hintergrund von MiCA war die Fragmentierung des europäischen Marktes. Vor ihrer Einführung musste sich ein Kryptounternehmen durch ein Labyrinth aus siebenundzwanzig verschiedenen nationalen Regelwerken kämpfen. Frankreich hatte seine Registrierungsanforderungen, Deutschland seine Lizenzen, und kleinere Staaten hatten überhaupt keine Orientierung. MiCA versprach, dies zu standardisieren und ein „Passporting“-System aufzubauen, bei dem eine Lizenz aus einem Land den Zugang zur gesamten Europäischen Union ermöglichte. Es war das entscheidende Verkaufsargument: Die Branche wird erwachsen, Krypto zieht Anzug und Krawatte an.
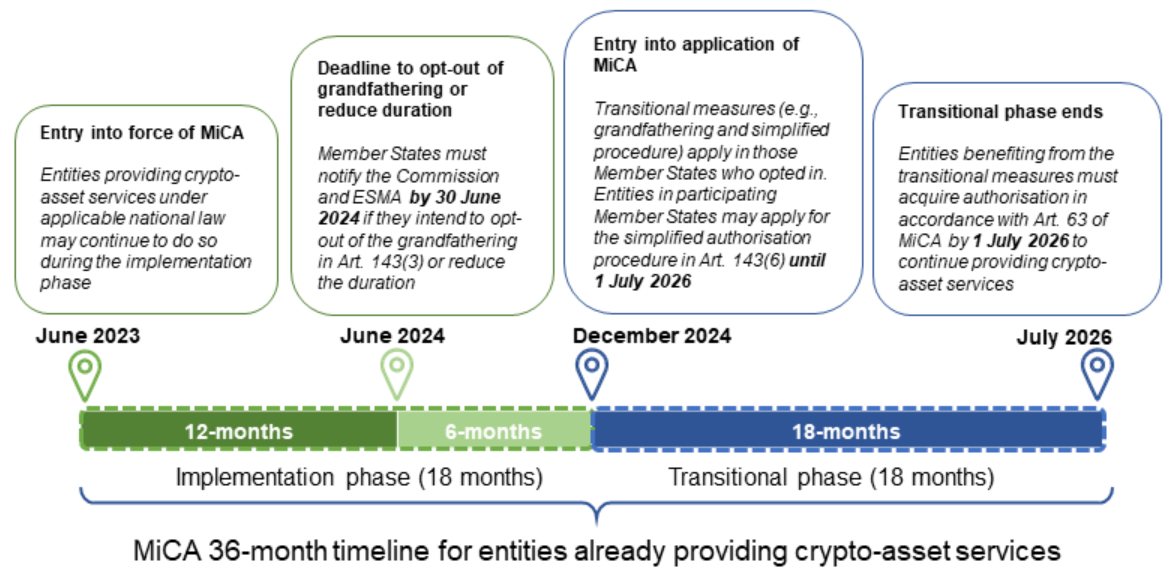
Doch die Nachteile von MiCA sind für die Innovatoren vor Ort immer offensichtlicher geworden. Der größte Minuspunkt sind die Belastungen und Kosten der Compliance. Das Rahmenwerk sieht strenge Kapitalanforderungen, Verwahrungsstandards und Berichtspflichten vor, die für große etablierte Akteure in der Regel funktionieren, Startups in der Frühphase jedoch die Luft zum Atmen nehmen. Wir beobachten zudem einen starken „Burggraben“-Effekt, bei dem etablierte Börsen und Banken fest im Sattel sitzen, da sie die Einzigen sind, die über die finanziellen Mittel verfügen, um die rechtlichen Anforderungen zu durchdringen.
Darüber hinaus würden die Beschränkungen für Stablecoins – insbesondere die Limitierung von Token, die nicht an den Euro gekoppelt sind – den europäischen Markt vom globalen Wertkreislauf abschotten, in dem auf USD lautende Fiat-Pools dominieren. Dies führte zu einem Reibungspunkt, an dem die Liquidität in Europa geringer und die Spreads breiter waren als bei den asiatischen Pendants.
Positiv zu vermerken ist, dass MiCA den Ruf der Branche im Westen gerettet hat. Für Investoren eliminierte es effektiv das Risiko von „Eintagsfliegen“ während der Bullenmärkte der frühen 2020er Jahre, indem es klare Haftungsregeln für Krypto-Dienstleister (Crypto-Asset Service Providers, CASPs) schuf. Hedgefonds und Institutionen, die zuvor davor zurückgeschreckt waren, Reputationsrisiken einzugehen, gaben ihre abwartende Haltung auf. Pensionsfonds und Versicherungsgiganten: Sie wollten vor allem Rechtssicherheit, und MiCA lieferte sie in Hülle und Fülle. Es verwandelte Krypto in Europa von einem Casino in eine regulierte Anlageklasse.
Es war eine Geschichte zweier unterschiedlicher Reaktionen auf MiCA. Die Finanzindustrie und große, zentralisierte Börsen begrüßten die Verordnung und sahen in ihr eine Bestätigung ihres Geschäftsmodells sowie eine Abschreckung für aufstrebende Konkurrenten. Die „Cypherpunk“-Fraktion der Community hingegen sah darin einen Verrat, eine Entmachtung der Technologie, die sie ihres revolutionären Potenzials beraubte. Die Nachwirkungen sind noch spürbar, aber der Trend ist klar: Europa ist zu einem sicheren Hafen für das langsame, schwerfällige Krypto-Unternehmertum geworden, während der Großteil der risikoreichen Innovationen mit hohem Renditepotenzial woanders stattfindet.
Die US-Landschaft: Regulierung durch Durchsetzung
Auf der anderen Seite des Atlantiks, in den Vereinigten Staaten, spielt sich eine völlig andere Geschichte ab. Doch statt eines sauberen, umfassenden Regulierungspakets wie MiCA verharrten die USA jahrelang in einer Art regulatorischem Fegefeuer und agierten nach dem Prinzip, das Brancheninsider als „Regulation by Enforcement“ (Regulierung durch Durchsetzung) bezeichnen. Diese Methode, die vor allem von der Börsenaufsichtsbehörde SEC (Securities and Exchange Commission) angeführt wurde, beinhaltete die Anwendung von Gesetzen aus den 1930er Jahren auf eine Technologie, die in den 2010er Jahren entwickelt wurde.
Was hier auf dem Spiel stand, war ein Kompetenzgerangel um die Zuständigkeit. Was war ein Token – ein Wertpapier (Security), ein Rohstoff (Commodity) oder etwas völlig anderes? In Ermangelung einer klaren gesetzgeberischen Richtlinie des Kongresses füllten die Behörden das Vakuum mit Rechtsstreitigkeiten.
Dies führte zur Befürwortung von Gesetzesentwürfen wie dem Financial Innovation and Technology for the 21st Century Act (FIT21) und seinen verschiedenen Iterationen. Diese legislativen Bemühungen zielten darauf ab, klare Abgrenzungslinien zwischen der SEC und der CFTC (Commodity Futures Trading Commission) zu ziehen.
Die Kehrseite des US-Ansatzes war verheerend für die heimische Innovation. Die lang anhaltende Unklarheit führte zu einem „Brain-Drain“. Auf globaler Ebene herrschte weit verbreitete Verwirrung über die rechtlichen Verpflichtungen, wobei Entwickler versuchten, sich durch einen Umzug nach Dubai (Singapur oder Hongkong) zu entziehen. Das feindselige Vorgehen gegen Staking-Dienste und Privacy-Tools veranlasste viele neue Blockchains dazu, Amerikaner per Geoblocking von den neuesten Entwicklungen im Bereich der dezentralen Finanzen (DeFi) auszuschließen.
Die ständige Sorge im Alltag, eine „Wells Notice“ zu erhalten, führte zu einer Erschöpfung der Ressourcen, da dieses Geld für die Produktentwicklung hätte eingesetzt werden können, anstatt in Rechtsschutzfonds zu fließen. Dies hat den Fortschritt in einer der größten Volkswirtschaften der Welt gehemmt und eine Atmosphäre der Angst statt des Experimentierens geschaffen.
Dennoch darf man die Vorteile nicht übersehen. Die aggressive Haltung der US-Regulierungsbehörden muss nach den aufsehenerregenden Zusammenbrüchen der Jahre 2022 und 2023 zweifellos einige, wenn nicht sogar alle der giftigsten Elemente aus ihren Verstecken hervorgespült haben. Während die strengen Verwahrungs- und Offenlegungspflichten schwerfällig waren, boten sie eine Möglichkeit, Projekte dazu zu zwingen, ihre Tokenomics und Insider-Zuteilungen offenzulegen. Für den durchschnittlichen Privatanleger wurde der US-Markt – wenn auch beschnitten – zu einem der schwierigsten Orte, um ein klassisches Schneeballsystem zu betreiben, ohne sich die Finger zu verbrennen.
Die Reaktion in den USA ist entlang politischer Linien tief gespalten, was für jede Technologie toxisch ist. Das eine Lager sagt, das harte Durchgreifen sei notwendiger Verbraucherschutz, während ein anderes darin den Versuch der traditionellen Bankenlobby sieht, einen Konkurrenten auszuschalten.
Das Ergebnis ist ein zweigleisiger globaler Markt: ein regelkonformer „Onshore“-Markt, der dem traditionellen Finanzwesen stark ähnelt, und ein „Offshore“-Markt, in dem das ursprüngliche Ethos von Krypto fortbesteht, der jedoch für US-Bürger oft unerreichbar ist.Die Global Travel Rule
Sobald wir uns außerhalb länderspezifischer Grenzen bewegen, wie im Fall der von der Financial Action Task Force (FATF) vorgeschlagenen Global Travel Rule. Dies ist wahrscheinlich die weitreichendste und technisch anspruchsvollste von allen.
Das Thema ist der Kampf gegen Geldwäsche und Terrorismusfinanzierung. Das herkömmliche Bankensystem verlangt seit Jahren, dass bei einer Überweisung von Bank A zu Bank B Informationen, die Sender und Empfänger miteinander verknüpfen, mitgeliefert werden müssen. Und den Ländern wurde aufgetragen, dies auch von ihren Virtual Asset Service Providers (VASPs) zu verlangen.
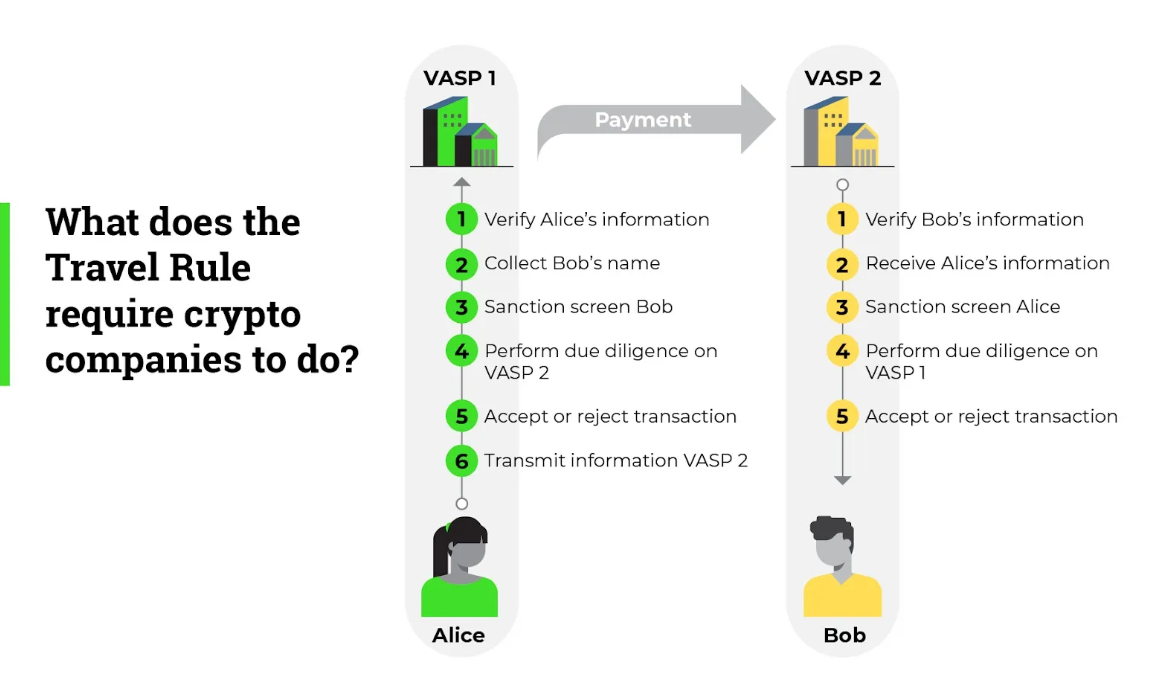
Die Nachteile der Travel Rule sind technischer und existenzieller Natur. Blockchains sind von Haus aus pseudonym. Reale Identitätsdaten, die mit On-Chain-Transaktionen verknüpft sind, schaffen riesige „Honeypots“ an persönlichen Informationen. Wenn eine Börse gehackt wird – und das passiert häufig –, wird nicht nur das Geld gestohlen, sondern auch die privaten Finanzhistorien und Identitäten von Millionen von Nutzern.
Und das „Sunrise-Problem“ – die Tatsache, dass Länder die Regelung in unterschiedlichem Tempo einführen – hat dazu geführt, dass Transaktionen fehlschlagen und Gelder eingefroren werden. Eine regelkonforme Börse in Japan hätte eine Transaktion mit einer nicht regelkonformen Börse in Brasilien nicht abwickeln können, was zu blockierten Vermögenswerten und unzufriedenen Nutzern führte.
Die Vorteile liegen vor allem im Bereich der Kriminalitätsprävention. Laut Strafverfolgungsbehörden macht das Fehlen einer Travel Rule Krypto zum idealen Instrument für Lösegeldforderungen und die Umgehung von Sanktionen.
Indem sie Kryptobörsen dazu zwingen, Daten zu teilen, schaffen sie eine Papierspur, die es böswilligen Akteuren erheblich erschwert, ihre illegalen Gewinne in Fiatwährungen auszuzahlen.Die Reaktion darauf war eine resignierte Akzeptanz seitens der zentralisierten Börsen, die dies lediglich als weitere Geschäftskosten betrachten, sowie blankes Entsetzen bei Verfechtern der Privatsphäre. Als Reaktion darauf sind „Non-Custodial“- oder „Self-Hosted“-Wallets als Akt des Protests entstanden. Privatsphärenbewusste Nutzer haben sich von zentralen Instanzen abgewandt und sich dafür entschieden, die Verwaltung ihrer eigenen Keys selbst zu übernehmen, um dem Fahndungsnetz zu entgehen.
Das DeFi-Dilemma
Dies führt uns zum umstrittensten Bereich von allen: der Regulierung von DeFi und Unhosted Wallets. Hier trifft die unwiderstehliche Kraft des Staates auf das unbewegliche Objekt des dezentralen Codes.
Worum es hier geht, ist das Gespenst eines „Schattenfinanzsystems“. Regulierungsbehörden betrachten Decentralized Finance (DeFi) – Trading-Bots, dezentrale Börsen, algorithmische Stablecoins – und sehen ein schwarzes Loch, in dem Kapitalverkehrskontrollen verschwinden. Es wurden Ideen geäußert, Entwickler dazu zu verpflichten, „Hintertüren“ oder Identitätsprüfungen direkt in die Smart Contracts einzubauen oder Open-Source-Softwareentwickler als Finanzintermediäre zu behandeln, die dafür verantwortlich sind, wofür ihr Code verwendet wird.
Die Kehrseite des Versuchs, DeFi auf diese Weise zu regulieren, ist existenzieller Natur. Wenn Entwickler für ein von ihnen erstelltes Protokoll verantwortlich sind, das sie nicht mehr kontrollieren, wird niemand mehr programmieren. In dem Moment, in dem ein Smart Contract von einem Pass-Scan abhängt, ist die DApp nicht mehr dezentral; sie ist lediglich ein weiteres kompliziertes Datenbank-Update im Fintech-Gewand.
Solche Regeln riskieren, genau die Innovation zu ersticken, die Blockchain so einzigartig macht – ihren erlaubnisfreien Charakter. Es stülpt einer dezentralen Technologie einen zentralisierten Rahmen über und gleicht dann König Knut, der versucht, dem Wind zu gebieten.
Die abschreckende Wirkung, die solche rechtlichen Drohungen auf die Open-Source-Entwicklergemeinschaft haben werden, kann nicht hoch genug eingeschätzt werden.Die Argumente dafür beziehen sich theoretisch auf das systemische Risiko. Wenn DeFi groß genug wird, könnte ein Ausfall innerhalb eines bedeutenden Protokolls auf die Gesamtwirtschaft übergreifen. Regulierungsbehörden erklären, dass sie ein alternatives Bankensystem schlichtweg nicht ohne die Sicherheitsvorkehrungen (Kapitalreserven und Versicherungen) operieren lassen können, die – wohl oder übel – im traditionellen Bankwesen existieren.
Die Reaktion war mit Abstand am intensivsten. Und sie hat ihre „krypto-native“ Basis mobilisiert, um DAOs (Dezentrale Autonome Organisationen) zu gründen, eigens um Lobbyarbeit zu betreiben und diese Regeln vor Gericht zu bekämpfen. Die Folge ist ein technologischer Wettrüstungskrieg: Während Regulierungsbehörden versuchen, Grenzen durchzusetzen, entwickeln Programmierer Technologien zum Schutz der Privatsphäre wie Zero-Knowledge-Proofs (ZKPs), die es uns ermöglichen, Compliance mathematisch nachzuweisen, ohne die zugrunde liegenden Daten offenzulegen – ein Versuch, das Gesetz durch Code zu übertrumpfen.
Die Kosten von Compliance und Effizienz
In diesem erstickenden regulatorischen Umfeld hat sich die wirtschaftliche Situation für den Nutzer weiterentwickelt. Compliance kostet Geld. Börsen wälzen diese Kosten über Handelsgebühren, Auszahlungsgebühren und größere Spreads auf die Nutzer ab. Dies hat dazu geführt, dass große Teile des Marktes händeringend nach Effizienz suchen, wo immer sie zu finden ist. Die „Basiskosten“ der Interaktion mit hochgradig regulierungskonformen Chains sind gestiegen, was die Suche nach kostengünstigen (in Bezug auf den Durchsatz) und hochperformanten Alternativen umso wichtiger macht.
In diesem kämpferischen Kosten-Preis-Umfeld zeigt sich die anhaltende kritische Bedeutung und Relevanz von Netzwerken wie TRON. Während Ethereum und seine Layer-2-Lösungen sich durch den Dschungel von Blockspace und Sequencer-Dezentralisierung kämpfen, hat TRON im Stillen seine Krone als Infrastruktur für Stablecoin-Abwicklungen behauptet.
Dennoch können sich die Gebühren bei häufiger Nutzung – selbst in diesen effizienten Netzwerken – summieren, wenn man bei jeder Transaktion lediglich den nativen Token verbrennt. Dieser wirtschaftliche Druck hat einen Zweitmarkt hervorgebracht, der ausschließlich auf der Maximierung von Ressourcen basiert.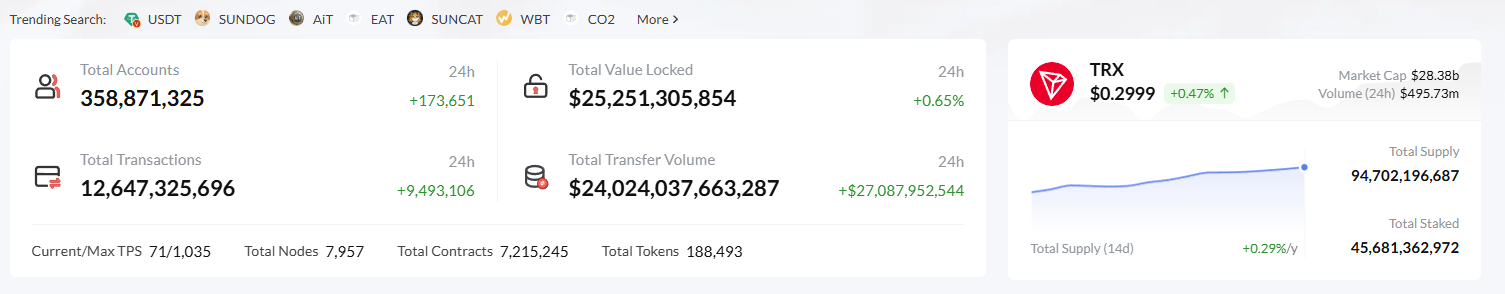
Es wird nicht lange dauern, bis versiertere Nutzer und Entwickler erkennen, dass das Verbrennen von TRX als Gas bei jeder Transaktion fast so ist, als würde man im Hotel den „Listenpreis“ (Rack Rate) zahlen. Stattdessen gibt es im Ökosystem einen starken Markt für Ressourcen. Das Mieten von TRON-Energie ist für jeden, der beträchtliche Volumina bewegt, zu einem Standard geworden. Ob Sie nun ein Handelsunternehmen sind, das täglich Tausende von Arbitrage-Swaps durchführt, oder ein Zahlungsdienstleister, der Händlerrechnungen begleicht – am Ende des Tages ist es einfache Mathematik: Warum 100 % durch Verbrennen verbrauchen, wenn man Mietmodelle nutzen kann, um diesen Overhead drastisch zu senken?
Dies sind Märkte, auf denen große TRX-Halter ihre Token einfrieren können, um Energie zu erzeugen, die dann an einen Nutzer auf der Plattform delegiert wird, der sie benötigt. Es ist eine symbiotische Beziehung. Der Halter erhält eine Rendite auf sein Asset, ohne verkaufen zu müssen, und der Nutzer erhält günstige TRON-Energie zur Durchführung von Transaktionen. Und diese Effizienzschicht ist kein Versehen – sie ist ein Merkmal des Delegated Proof of Stake (DPoS) Konsensprotokolls, das TRON derzeit implementiert. Es schafft Anreize für langfristiges Engagement (Staking/Freezing) und subventioniert somit teilweise die aktive Nutzung.
1. Das harte Vorgehen gegen zentralisierte On-Ramps verleiht der On-Chain-Aktivität zusätzlichen Auftrieb.
2. On-Chain-Aktivität erfordert Energie (Rechenleistung) und Bandbreite (Größe).
3. Diese Ressourcen sind am teuersten, wenn sie direkt vom Protokoll bezogen werden.
4." Die Erschwinglichkeit wird durch den Zweitmarkt für Vermietungen vorangetrieben, der die notwendigen Rabatte bietet, um Geschäftsmodelle rentabel zu machen.
Die bloße Existenz dieser Mietmärkte deutet wiederum auf ein grundlegendes Missverständnis seitens der Regulierungsbehörden darüber hin, wer ihre Produkte tatsächlich nutzt. Die Regulierungsbehörden sind auf das „Wer“ fixiert – wer Geld sendet, wer es empfängt, wer den Token ausgibt. Die Nutzer hingegen können nicht genug vom „Wie“ und „Wie viel“ bekommen – wie schnell kann ich dies senden und zu welchen Kosten für mich. Strenge Regulierungen machen die „Wer“-Seite der Dinge zu zeitaufwendigeren und kostspieligeren Prozessen, und alles, was am Ende darüber entscheidet, welche Netzwerke überleben oder sterben, ist das „Wie viel“.
Und wenn wir die Entwicklung dieser Regulierungen analysieren, die von MiCA bis zur Travel Rule reicht, lässt sich ein Muster erkennen, bei dem die offenen Weiten von Krypto in abgeschottete Gemeinschaften unterteilt werden. Die „Kontras“ drehen sich fast immer um Ausschluss und Kosten; die „Pros“ um Sicherheit und Legitimität. Doch für den Durchschnittsnutzer, etwa in Nigeria, der versucht, USDT zum Schutz vor Inflation zu nutzen, oder den Entwickler in Vietnam, der ein Spiel entwickeln möchte, spielt all diese hochtrabende Diskussion über Systemstabilität keine so große Rolle wie die Transaktionsgebühr, die auf seinem Bildschirm angezeigt wird.
Aus diesem Grund hat alles, was Komplexität und Kosten abstrahiert, gute Chancen, die neue wertvolle Infrastrukturschicht zu werden. In einem Universum, in dem der Werttransfer wahrscheinlich drei verschiedene Compliance-Prüfungen und eine Steuer an sich auslösen würde, muss die Transportschicht so günstig und effizient wie möglich gehalten werden. Der Markt für Energie-Bandbreite ist weit davon entfernt, ein Finanzderivat sui generis zu sein; er ist im Wesentlichen eine Versicherungspolice gegen atomare Compliance-Risiken, die zu den einbehaltenen Gewinnen beiträgt.
Fazit: Das Gleichgewicht finden
Also, wie weit ist zu weit? Wenn Regulierung dazu führt, dass eine reibungslose Technologie beginnt, eher wie eine reibungsbehaftete auszusehen, ist sie wohl zu weit gegangen.
Wenn es die Nutzer zurück in die Fänge derselben Mittelsmänner treibt, denen sie zu entkommen versuchten, hat es sein Ziel verfehlt. Doch die Stärke des Krypto-Ökosystems liegt in seiner flexiblen Natur. Wenn hohe Kostenbarrieren und bürokratischer Aufwand den Haupteingang versperren, errichten Communities einen Seiteneingang aus Optimierung und Effizienz.Ein hervorragendes Beispiel für diese Flexibilität und Effizienz ist das aufblühende Ökosystem für das Ressourcenmodell von TRON. Den besten Kurs für die eigenen Transaktionsanforderungen bei einer Vielzahl von Anbietern zu finden, kann komplex sein, da sich die Preise je nach Netzwerkauslastung oder Anbieterliquidität ändern. Hier kommt Netts ins Spiel.
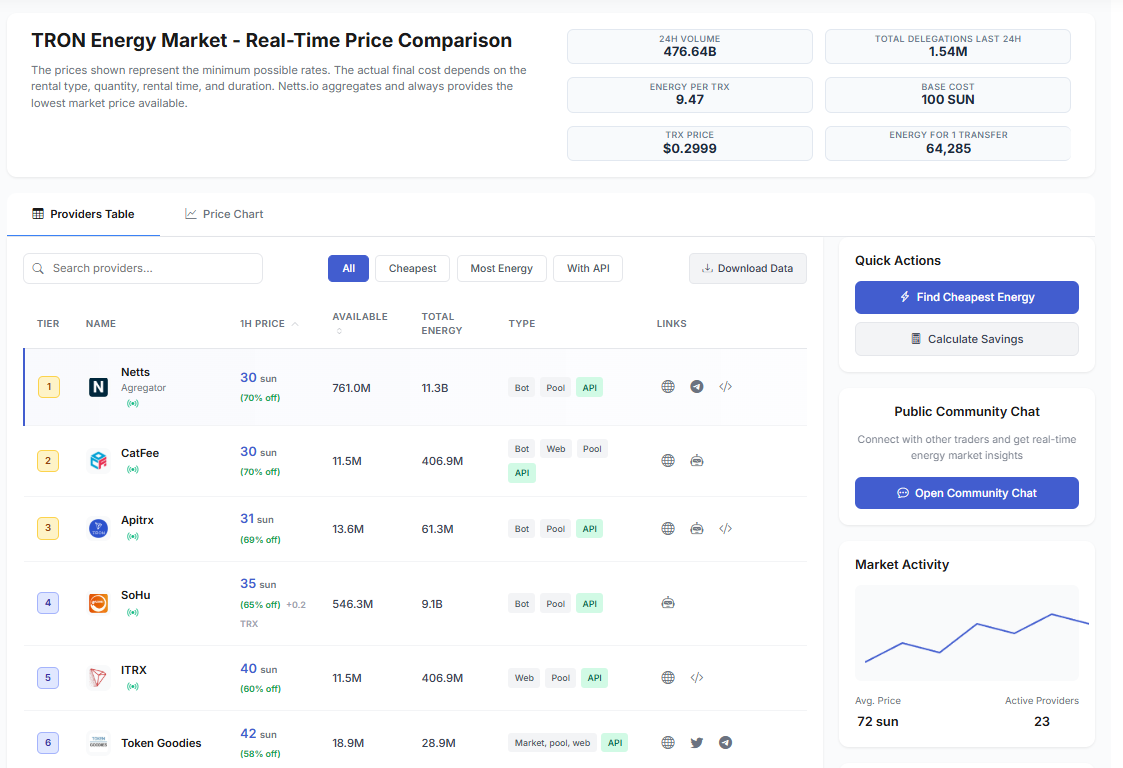
Netts bietet Ihnen einen All-in-One-Aggregator – den TRON-Preisvergleich, der zudem einen Live-Vergleich für Energie enthält (vergleichen Sie über 20 Anbieter). Mit Netts können Nutzer ab sofort die günstigste verfügbare Energie finden – oft bis zu 90 % günstiger als das Verbrennen von TRX – und diese ganz einfach mit einem Klick mieten. Ob für eine