暗号資産と規制:どこまでが「やりすぎ」なのか?
KYCの肥大化、コードの法的責任、そしてDeFiのチョークポイント。ユーザーが最も遅いゲートを回避して進む中で、どの程度の監視がイノベーションを阻害するのかが問われている。
他の言語: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어Bahasa IndonesiaDeutschTagalog
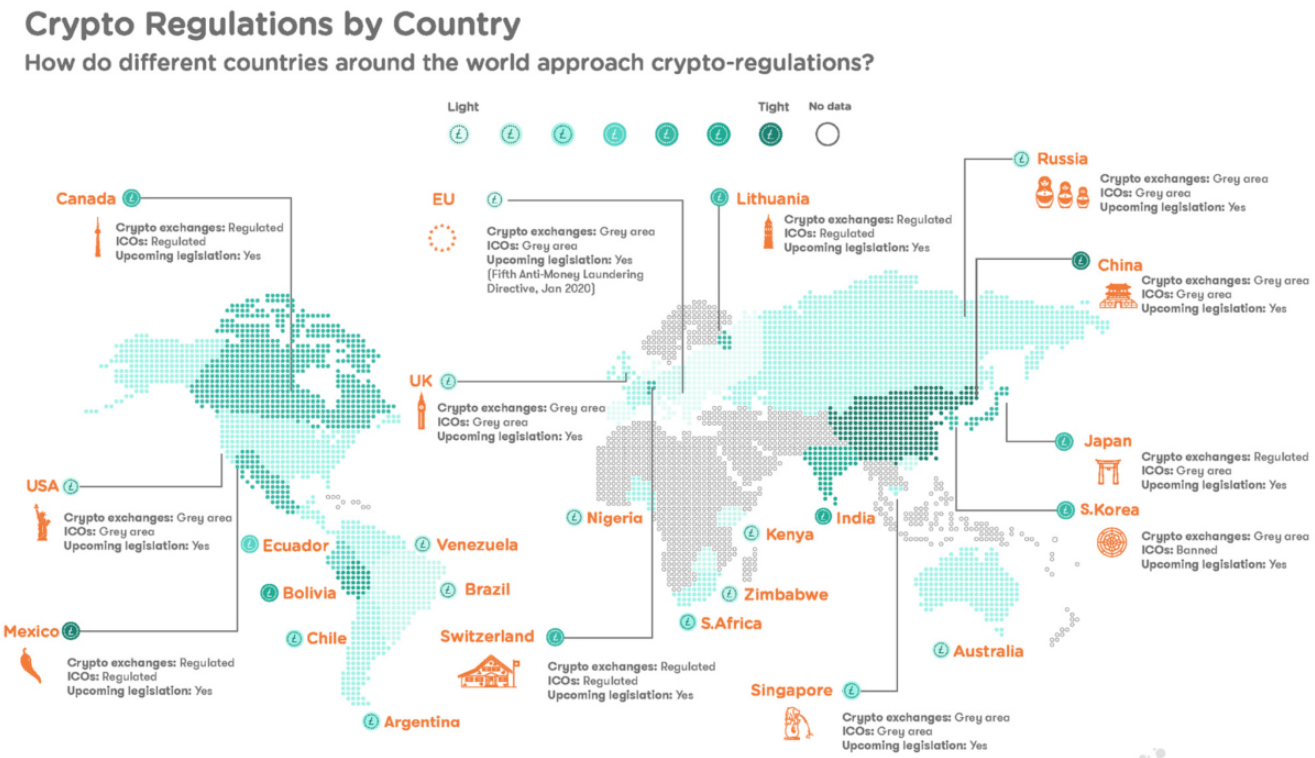
暗号資産の歴史は、闘争の記録である。それはインターネットの辺境での囁きとして始まり、メインストリームへと突き抜け、解決されたと思われていた社会の最大の諸問題を白日の下にさらした。実際、10年以上にわたり、「コードは法なり(Code is Law)」という理念が、数学はあまりに人間的な統治(その悲惨な失敗や腐敗を含む)に取って代わることができるという考えを支配してきた。
しかし、2026年初頭の現在、情勢は取り返しのつかないほど変化した。かつての囁きは、今や立法府の小槌の轟音と官僚が走らせるペンの音へと変わっている。今日の私たちの世界はもはや「ワイルド・ウェスト(無法地帯)」ではなく、デジタル資産が大規模に飼い慣らされる時代となっている。ブリュッセルの廊下からワシントンの委員会室に至るまで、業界に重くのしかかる問いは、もはや「暗号資産を規制すべきか?」ではなく、「規制が行き過ぎてはいないか?」というものだ。
今起きていることを正しく理解するためには、エコシステムに投入された規制の枠組みの規模と比較する必要がある。これらは単なるスピードバンプ(減速帯)ではない。少なくともインターネットを通じて価値がどのように流れるかを再定義するような、巨大で広大な構造物である。その意図は、ほとんどの場合「保護」という言葉で表現される。投資家の保護、通貨の保護、そして国家の保護だ。しかし、その実行はしばしば「封じ込め」の一形態のように見え、伝統的な金融業界がもはや太刀打ちできないと恐れている虎の爪を抜くための手段となっている。
欧州のベンチマーク:MiCA
これらの構造の中で最初であり、おそらく最も歴史的なのが、欧州連合の暗号資産市場規制、通称MiCA(マイカ)である。それが本格的に運用開始されたとき、それはゲームチェンジャーとなった。
主要な経済圏がこれほどまでに暗号資産分野全体を取り込もうと尽力したことは、かつてありませんでした。
MiCAは「Markets in Crypto-Assets(暗号資産市場規制)」の略称です。MiCA導入の背景には、欧州市場の分断化がありました。導入以前、暗号資産企業は27もの異なる加盟国の規制という迷宮を切り抜けなければなりませんでした。フランスには登録要件があり、ドイツにはライセンス制度があり、さらに小規模な国々には指針すら存在しませんでした。MiCAはこれらを標準化することを約束し、一つの国で取得したライセンスで欧州連合(EU)全域へのアクセスを可能にする「パスポート制度」を構築しました。これが最大のセールスポイントでした。つまり、業界が成熟し、暗号資産が「スーツとネクタイを着用する(=社会的に認められる)」段階に入ったということです。
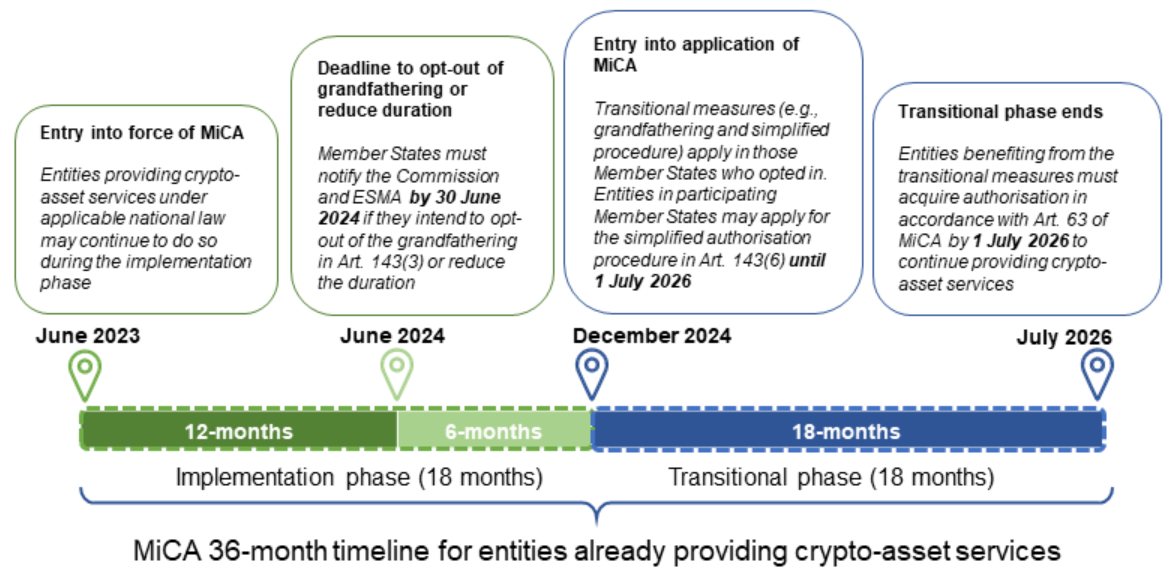
しかし、現場のイノベーターたちにとって、MiCAのデメリットは次第に明白になってきました。最大のマイナス面は、コンプライアンスに伴う負担とコストです。この枠組みには、厳格な自己資本要件、カストディ基準、報告義務が課せられており、これらは通常、既存の大手企業には対応可能ですが、初期段階のスタートアップにとっては死活問題となります。また、強力な「堀(モート)」効果も生じています。既存の取引所や銀行は、法的に何が許容されるかを解明するために多額の費用を投じる余裕がある唯一の存在であるため、その地位がより強固なものとなっているのです。
さらに、ステーブルコインに対する制約、特に非ユーロ連動型トークンへの制限は、米ドル建ての法定通貨プールが支配的なグローバルな価値循環から、欧州市場を切り離してしまう恐れがあります。その結果、欧州ではアジア市場に比べて流動性が低く、スプレッドが広がるという摩擦が生じました。
プラスの側面としては、MiCAが欧米における業界の評判を救ったと言えるでしょう。
投資家にとって、MiCAは暗号資産サービスプロバイダー(CASP)に対する明確な責任ルールを規定することで、2020年代初頭の強気相場における「実体のない(fly-by-night)」リスクを事実上排除しました。レピュテーションリスクを負うことを躊躇していたヘッジファンドや機関投資家も、傍観をやめて参入しました。年金基金や巨大保険会社が何よりも求めていたのは法的確実性であり、MiCAはそれを十二分に提供したのです。これにより、欧州におけるクリプトは「カジノ」から「規制された資産クラス」へと変貌を遂げました。
MiCAに対する反応は二分されました。金融業界や大手の中央集権型取引所は、自らのビジネスが正当化され、新興の競合に対する抑止力になると考え、これを歓迎しました。一方で、コミュニティ内の「サイファーパンク」派は、これを裏切りであり、テクノロジーから革命的な可能性を奪う「骨抜き」にする行為だと見なしました。その余波は今も続いていますが、傾向は明らかです。欧州は、動きの鈍い巨大な企業型クリプトにとっての「嵐の中の避難所」となった一方で、ハイリスク・ハイリターンのイノベーションの多くは他所へと去っていきました。
米国の状況:執行による規制
大西洋の向こう側、米国で展開されているのは全く異なる物語です。MiCAのような明快で包括的な規制パッケージとは異なり、米国は何年もの間、一種の「規制の煉獄」の中で停滞し、業界関係者が「執行による規制(regulation by enforcement)」と呼ぶ手法を通じて運営されてきました。主に証券取引委員会(SEC)が主導したこの手法は、1930年代に起草された法律を、2010年代に誕生したテクノロジーに適用するというものでした。
ここで争点となったのは、管轄権を巡る戦いでした。トークンとは一体何なのか。証券なのか、コモディティなのか、あるいは全く別の何かなのか。議会からの明確な立法指針がない中で、各当局は訴訟によってその空白を埋めていったのです。
これにより、「21世紀のための金融イノベーション・テクノロジー法(FIT21)」やその様々な修正案といった法案への支持が広がりました。これらの立法努力は、SEC(証券取引委員会)とCFTC(商品先物取引委員会)の間の明確な境界線を確立することを目指したものでした。米国のアプローチによるデメリットは、国内のイノベーションにとって壊滅的なものでした。長期間にわたる明確性の欠如は「頭脳流出」を招きました。世界規模では、法的義務に関する混乱が広がり、開発者たちはドバイ(あるいはシンガポールや香港)へ移住することで身を隠そうとしました。ステーキングサービスやプライバシーツールに対する敵対的な姿勢により、多くの新しいブロックチェーンが、分散型金融(DeFi)の最先端から米国人をジオブロック(地域制限)する事態に至りました。
ウェルズ通知(Wells Notice)をいつ突きつけられるかと戦々恐々としながら過ごす日々は、本来であれば製品開発に充てられたはずの資金が法的防衛費用として支払われることになり、リソースの枯渇を招きました。これは世界最大級の経済圏の一つにおける進歩を阻害し、実験的な試みよりも恐怖が支配する雰囲気を作り出しました。
コロンビア。しかし、それでもメリットを見過ごすことはできません。2022年と2023年に起きた注目度の高い破綻劇を経て、米規制当局の攻撃的な姿勢は、間違いなく最も有害な要素の多くを(すべてではないにせよ)あぶり出したはずです。厳格なカストディ(保管)や開示要件は不格好なものでしたが、プロジェクトに対してトークノミクスやインサイダーへの割り当てを正直に公表させる手段となりました。一般的な個人投資家にとって、米国の市場は縮小したとはいえ、単純なポンジ・スキームを摘発されずに実行することが最も困難な場所の一つとなりました。
米国における反応は政治的な路線で深く分断されており、これはあらゆるテクノロジーにとって有害な状況です。一方の陣営は取り締まりを必要な消費者保護であると主張し、もう一方は伝統的な銀行ロビーが競合相手を潰そうとしているのだと考えています。 その結果、グローバル市場は二極化しました。一方は伝統的金融に酷似したコンプライアンス遵守の「オンショア」市場であり、もう一方は暗号資産本来の精神が残るものの、米国市民の手には届かないことが多い「オフショア」市場です。
グローバル・トラベル・ルール
金融活動作業部会(FATF)が提唱するグローバル・トラベル・ルールのように、国別の境界を越えた議論になると、これはおそらく、あらゆる規制の中で最も影響が大きく、技術的にも困難なものとなります。
その主題は、マネーロンダリングおよびテロ資金供与対策です。従来の銀行システムでは長年、銀行Aから銀行Bへ送金する際、送金者と受取人を結びつける情報を送金に付随させることが求められてきました。そして、各国当局は暗号資産サービスプロバイダー(VASP)に対しても同様の対応を求めるよう指示されました。
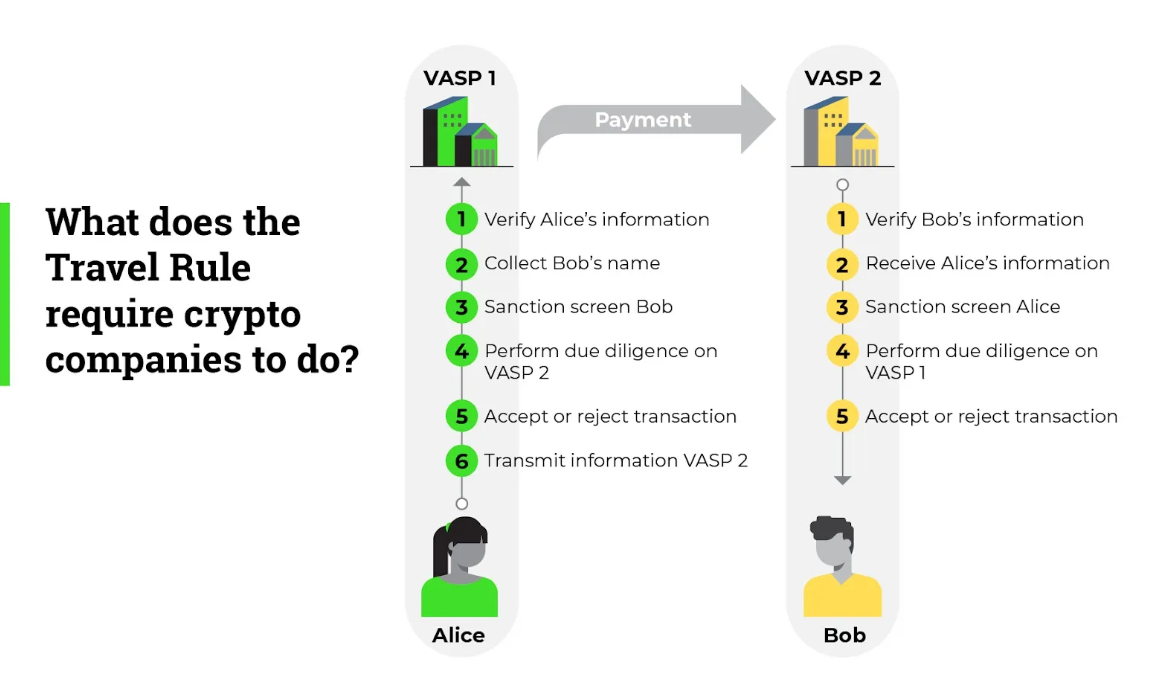
トラベル・ルールのデメリットは、技術的な面と存在意義に関わる面の両方にあります。ブロックチェーンは設計上、仮名性を備えています。オンチェーン取引に現実世界の本人確認データを紐付けることは、個人情報の巨大な「ハニーポット(攻撃の標的となる情報の宝庫)」を生み出すことになります。取引所がハッキングされた場合(そしてそれは頻繁に起こりますが)、盗まれるのは資金だけではありません。何百万人ものユーザーの個人的な財務履歴や身元情報も流出するのです。
また、各国が異なるスピードでルールを導入していることに起因する「サンライズ問題」により、取引の失敗や資金の凍結が発生しています。日本のコンプライアンス遵守済みの取引所は、ブラジルの未遵守の取引所との取引を決済できず、その結果、資産が滞留し、ユーザーの不満を招くことになります。
メリットは主に犯罪防止の分野にあります。法執行機関によれば、トラベル・ルールがなければ、暗号資産は身代金の要求や制裁回避のための理想的な手段になってしまうとのことです。
暗号資産交換業者にデータ共有を促すことで、証跡が構築され、悪意のある主体が不正な利益を法定通貨に換金(オフランプ)することが格段に困難になります。これに対する反応は、中央集権型取引所側は「単なる事業コストの一つ」として諦め混じりに受け入れている一方で、プライバシー擁護派からは激しい拒絶反応が起きています。その対抗策として、「ノンカストディアル」または「セルフホスト型」ウォレットが登場しました。プライバシーを重視するユーザーは、監視網から逃れるために中央集権的な接点から離れ、自ら秘密鍵を管理する道を選んでいます。
DeFiのジレンマ
そして、最も物議を醸している最前線、すなわちDeFi(分散型金融)とアンホステッド・ウォレットの規制へと話は移ります。ここでは、国家という「抗いがたい力」が、分散型コードという「動かざる物体」と衝突することになります。
ここで問題となっているのは、「影の金融システム」という亡霊です。規制当局は、DeFi(ロボトレーダー、分散型取引所、アルゴリズム型ステーブルコインなど)を、資本規制が消え去るブラックホールと見なしています。開発者に対し、スマートコントラクト自体に「バックドア」や本人確認機能を組み込むことを義務付けたり、オープンソースソフトウェアの開発者を、自らのコードが何に使われるかについて責任を負う金融仲介業者として扱ったりする案が浮上しています。
このような方法でDeFiを規制しようとすることの弊害は、その存在自体を危うくするものです。もし開発者が、作成後に自分たちの管理下を離れたプロトコルに対して責任を負わされるのであれば、誰もコードを書かなくなるでしょう。スマートコントラクトがパスポートのスキャンに依存した瞬間、そのDAppはもはや分散型ではありません。それは単に、フィンテックという衣装をまとった、複雑なデータベースの更新作業に過ぎなくなります。
こうした規則は、ブロックチェーンを際立たせている革新性、すなわち「パーミッションレス(許可不要)」という特性を損なう恐れがあります。それは、分散型技術に中央集権的な枠組みを押し付け、風を操ろうとしたクヌート王のように立ち尽くすようなものです。 このような法的脅威がオープンソースの開発者コミュニティに与える萎縮効果は、いくら強調してもしすぎることはありません。
理論上の利点は、システムリスクの抑制にあります。DeFiが十分に巨大化すれば、主要なプロトコル内での失敗が経済全体に波及する可能性があります。規制当局は、伝統的な銀行業務に(良くも悪くも)存在するセーフティレール(自己資本準備金や保険)なしに、代替的な銀行システムを運営させるわけにはいかないと主張しています。
それに対する反応は、群を抜いて激しいものでした。そして、「クリプトネイティブ」な支持層を動員して、これらの規則に対してロビー活動を行い、法廷で争うために特別にDAO(分散型自律組織)を設立しました。その結果、技術的な軍拡競争が勃発しています。規制当局が境界線を強制しようとする一方で、開発者はゼロ知識証明(ZKP)のようなプライバシー保護技術を構築しています。これは、基礎となるデータを明かすことなくコンプライアンスを数学的に証明することを可能にし、コードによって法を凌駕しようとする試みです。
コンプライアンスのコストと効率性
この息苦しい規制環境の中で、ユーザーを取り巻く経済状況は変化しました。コンプライアンスにはコストがかかります。取引所は、取引手数料、出金手数料、スプレッドの拡大を通じて、これらのコストをユーザーに転嫁しています。これにより、市場の多くが効率性を求めて奔走することになりました。コンプライアンスを重視するチェーンとのやり取りにおける「基本コスト」は上昇しており、低コスト(スループットの観点から)かつ高スループットな代替手段の追求がさらに重要になっています。
このような対立的なコスト・価格環境において、TRONのようなネットワークが永続的に極めて重要な意味を持ち続けていることがわかります。イーサリアムとそのレイヤー2が、ブロックスペースの確保やシーケンサーの分散化という困難な課題に直面する一方で、TRONはステーブルコイン決済の基盤としての王座を静かに守り続けてきました。
それでも、たとえ効率的なネットワークであっても、頻繁に利用する場合、取引のたびにネイティブトークンをバーンしていると、そのコストは積み重なっていきます。この経済的な圧力が、リソースの最大化のみを目的とした二次市場を生み出しました。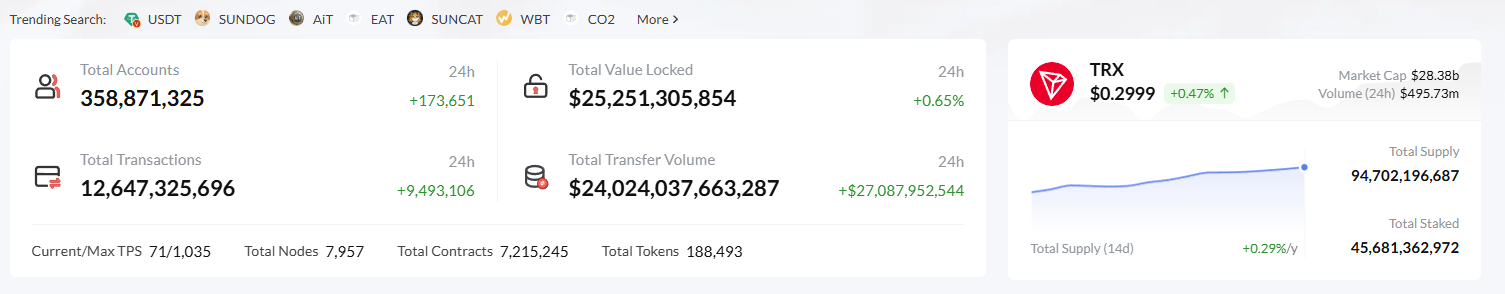
リテラシーの高いユーザーや開発者が、取引のたびにガス代としてTRXをバーンすることは、ホテルの「正規料金」を支払うようなものだと気づくのに、そう時間はかからないでしょう。その代わりに、エコシステム内にはリソースのための強力な市場が存在します。TRONエネルギーのレンタルは、大量の取引を行う者にとって今や不可欠なものとなっています。1日に数千件の裁定取引を行うトレーディング企業であれ、加盟店の請求書を決済する決済事業者であれ、結局のところは単純な計算です。レンタルを活用して諸経費を劇的に抑えられるのに、なぜわざわざバーンして全額を負担する必要があるのでしょうか?
これらは、大口のTRX保有者がトークンを「フリーズ」してエネルギーを生成し、それをプラットフォーム内で必要としているユーザーに「委任」できる市場です。これは共生関係と言えます。保有者は資産を売却することなく利回りを得ることができ、ユーザーは取引を実行するために安価なTRONエネルギーを手に入れることができます。そして、この効率性のレイヤーは決して見落としではなく、TRONが現在採用しているコンセンサスプロトコルであるDPoS(Delegated Proof of Stake)の特性なのです。これは長期的な合意(ステーキング/フリーズ)にインセンティブを与え、それによってアクティブな利用を部分的に補助する仕組みとなっています。
1. 中央集権的なオンランプへの取り締まりが、オンチェーン活動に拍車をかけています。
2. オンチェーン活動には、エネルギー(計算)と帯域幅(サイズ)が必要です。
3. これらのリソースは、プロトコルから直接取得する場合に最も高価になります。
4.
手頃な価格設定(Affordability)は、ビジネスモデルを成立させるために必要な割引を提供する二次的なレンタル市場によって実現されています。こうしたレンタル市場が存在するという事実そのものが、規制当局が、誰が実際にその製品を使っているのかについて根本的な誤解をしていることを示唆しています。規制当局は「誰が」という点、つまり誰が送金し、誰が受け取り、誰がトークンを発行しているのかに固執しています。一方でユーザーは、「どのように」「いくらで」という点、つまりどれだけ早く送金でき、自分にどれだけのコストがかかるのかを重視してやみません。厳格な規制は「誰が」という側面をより時間とコストのかかるプロセスへと変貌させ、どのネットワークが生き残るかを決定づける要因として、結局のところ「いくらで」という点だけが残されることになります。
MiCAからトラベルルールに至るまでの規制の軌跡を分析すると、暗号資産の開かれた平原を、壁に囲まれたコミュニティへと隔離しようとするパターンが見て取れます。「デメリット」はほとんどの場合、排除とコストに関わるものであり、「メリット」は安全性と正当性に関するものです。しかし、インフレから資産を守るためにUSDTを利用しようとしているナイジェリアの一般ユーザーや、ゲームを開発しようとしているベトナムの開発者にとって、システム上の安定性に関する高尚な議論は、画面に表示される取引手数料ほど重要ではありません。
だからこそ、複雑さとコストを抽象化して取り除くものは何であれ、新たな価値あるインフラ層となる可能性が高いのです。価値の移転が3つの異なるコンプライアンス・チェックとそれ自体への課税を引き起こすような世界では、トランスポート層は可能な限り安価で効率的である必要があります。エネルギー・帯域幅市場は、単なる独自の金融デリバティブなどではなく、本質的には内部留保を増加させるATOMICコンプライアンス・リスクに対する保険なのです。
結論:バランスを見出す
では、どこまでが「やりすぎ」なのでしょうか。規制によって摩擦のない技術が、摩擦の多いものに見え始めたとき、それは間違いなく行き過ぎであると言えるでしょう。 ユーザーを、本来逃れようとしていたはずの仲介者の手に再び戻してしまうのであれば、それは目的を見失っていると言わざるを得ません。しかし、暗号資産エコシステムの強みは、その柔軟な性質にあります。高額なコストや煩雑な手続きという高い門が正面玄関を塞ぐとき、コミュニティは最適化と効率化という「勝手口」を築き上げるのです。
その柔軟性と効率性の優れた例が、TRONのリソースモデルを巡って花開いているエコシステムです。ネットワークの需要やプロバイダーの流動性によって価格が変動するため、複数のプロバイダーの中から取引要件に最適なレートを見つけ出すのは複雑な作業となる場合があります。そこでNettsの出番です。
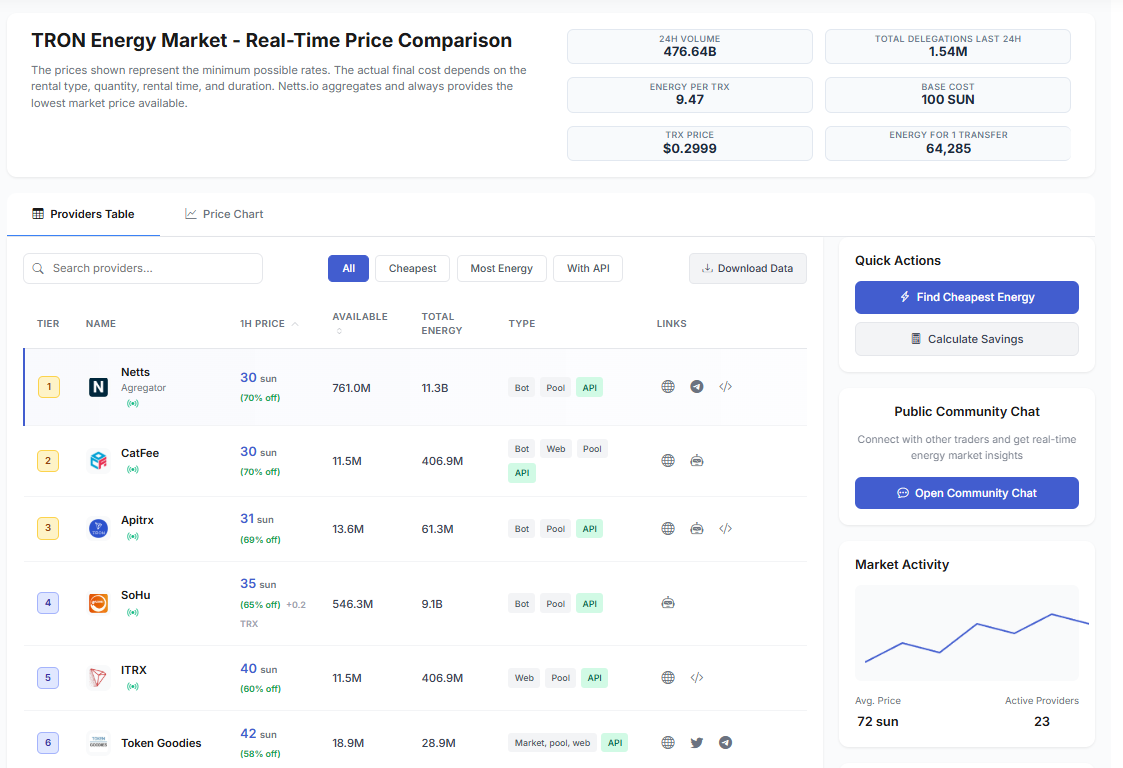
Nettsは、オールインワンのアグリゲーターである「TRON価格比較」を提供しており、20社以上のサプライヤーを比較できるエネルギーのリアルタイム比較ツールも利用可能です。Nettsを利用することで、ユーザーは利用可能な最も安価なエネルギー(多くの場合、TRXをバーンするよりも最大90%安価)を即座に見つけ、ワンクリックで簡単にレンタルできるようになります。単発の送金であれ、定期的な月次支払いであれ、Netts.ioはあらゆるオンチェーン操作において常に最も効率的なルートを選択できるようにし、規制の空模様が怪しくなったとしても、分散型金融の開花が損なわれないようサポートします。