Криптовалюты и регулирование: где предел?
Разрастание требований KYC, юридическая ответственность за код и узкие места DeFi — вопрос о том, в какой момент надзор начинает подавлять инновации, пока пользователи ищут пути в обход самых медленных шлюзов.
Другие языки: EnglishEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Содержание
История криптовалют — это хроника войны. Все началось с шепота на задворках интернета — совершенно новой технологии, которая прорвалась в мейнстрим и обнажила крупнейшие проблемы общества, казавшиеся уже решенными. Действительно, на протяжении более десяти лет господствовал этос «код — это закон», утверждавший, что математика способна вытеснить слишком человеческое управление со всеми его катастрофическими провалами и коррупцией.
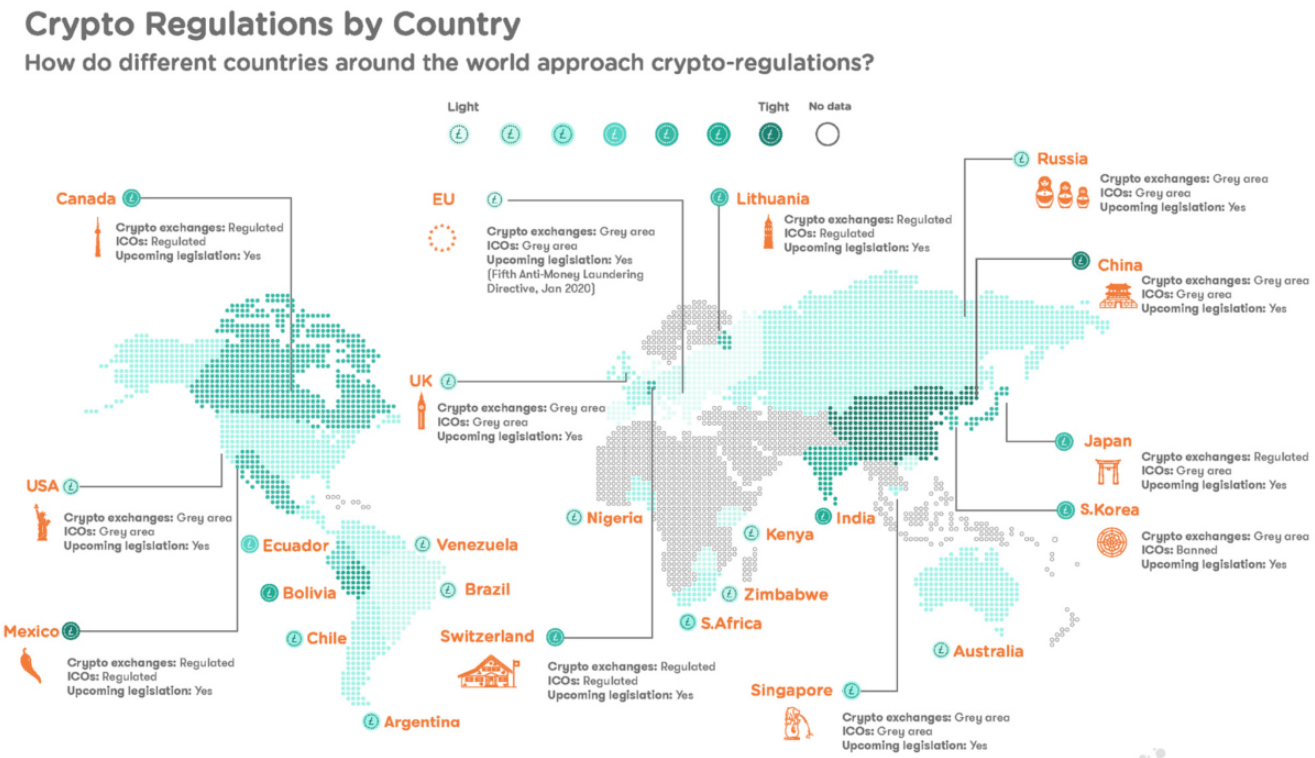
Но вот мы в начале 2026 года, и ландшафт безвозвратно изменился. Шепот превратился в грохот законодательных молотков и скрип бюрократических перьев. Наш сегодняшний мир — это уже не Дикий Запад, а эпоха великого «одомашнивания» цифровых активов. Вопрос, который навис над индустрией — от коридоров Брюсселя до залов заседаний Вашингтона, — звучит уже не как «нужно ли регулировать крипту?», а как «не зашли ли мы слишком далеко?».
Чтобы осознать происходящее сегодня, необходимо сопоставить это с масштабом регуляторных норм, обрушившихся на экосистему. Это не просто обычные «лежачие полицейские»; это гигантские, разветвленные конструкции, которые как минимум переопределят то, как ценность перемещается в интернете. Намерения почти всегда преподносятся как защита — защита инвестора, защита валюты, защита государства. Однако исполнение зачастую напоминает политику сдерживания — способ вырвать когти у тигра, от которого традиционная финансовая индустрия боится не убежать.
Европейский эталон: MiCA
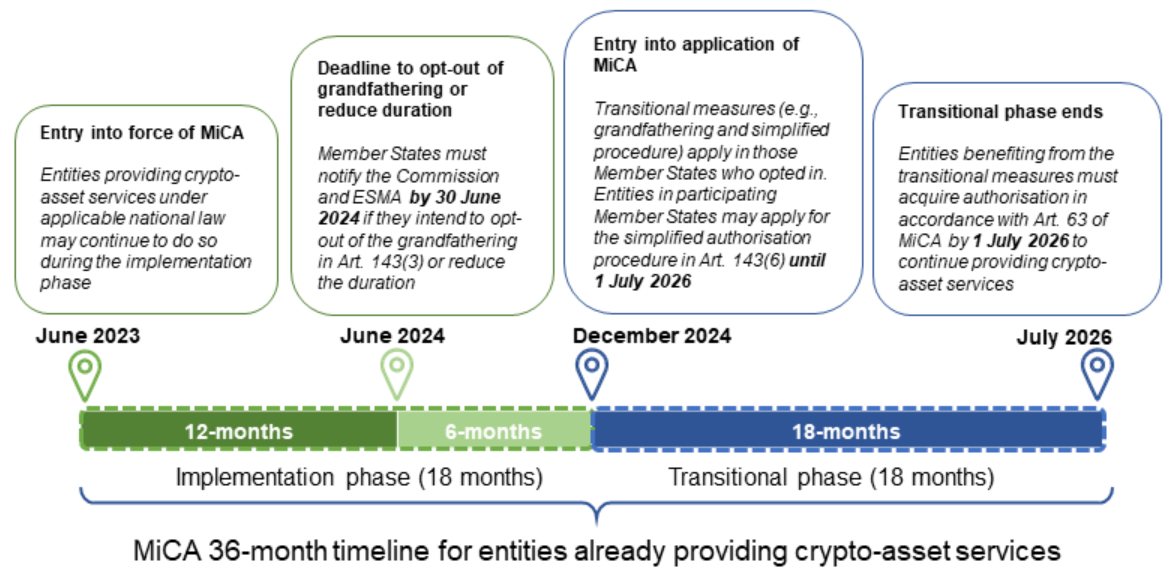
Первой и, пожалуй, самой значимой из этих структур является регламент Европейского союза «О рынках криптоактивов», или MiCA, как его чаще называют. Когда он вступил в полную силу, это в корне изменило правила игры.
Никогда прежде столь крупный экономический блок не прилагал таких усилий, чтобы охватить всю криптосферу.MiCA — это аббревиатура от Markets in Crypto-Assets (Рынки криптоактивов). Предпосылкой к созданию MiCA стала «балканизация» европейского рынка. До внедрения этого регламента криптокомпаниям приходилось прокладывать путь через лабиринт из двадцати семи различных национальных сводов правил. У Франции были свои требования к регистрации, у Германии — свои лицензии, а у небольших государств вообще не было четкого вектора развития. MiCA пообещала стандартизировать этот процесс, создав систему «паспортизации», при которой лицензия, полученная в одной стране, открывает доступ ко всему Европейскому союзу. Это стало главным аргументом в пользу проекта: индустрия взрослеет, криптосфера «надевает костюм и галстук».
Тем не менее, недостатки MiCA становятся все более очевидными для инноваторов, работающих непосредственно в этой среде. Самый большой минус — это бремя и стоимость соблюдения нормативных требований. Регламент устанавливает строгие требования к капиталу, кастодиальные стандарты и обязательства по отчетности, которые обычно под силу крупным игрокам, но буквально душат стартапы на ранних стадиях. Мы также наблюдаем сильный эффект «защитного рва», при котором действующие биржи и банки укрепляют свои позиции, поскольку только у них есть ресурсы на дополнительные расходы, необходимые для того, чтобы разобраться в юридических тонкостях легальной работы.
Кроме того, ограничения для стейблкоинов — в частности, лимиты на токены, не привязанные к евро — отгораживают европейский рынок от глобального оборота ценностей, где доминируют фиатные пулы, номинированные в долларах США. Это привело к возникновению барьера, из-за которого ликвидность в Европе оказалась ниже, а спреды — шире, чем у азиатских конкурентов.
С положительной стороны можно отметить, что MiCA спасла репутацию индустрии на Западе.
Для инвесторов это фактически устранило риск столкновения с «фирмами-однодневками» во время бычьих рынков начала 2020-х годов, установив четкие правила ответственности для поставщиков услуг в сфере криптоактивов (CASP). Хедж-фонды и институциональные инвесторы, которые ранее опасались репутационных рисков, наконец-то вступили в игру. Пенсионные фонды и страховые гиганты: превыше всего они ценили правовую определенность, и MiCA предоставила её им в избытке. Это превратило криптосферу в Европе из «казино» в регулируемый класс активов.Реакция на MiCA разделилась на два лагеря. Финансовый сектор и крупные централизованные биржи приветствовали регламент, видя в нем подтверждение легитимности своего бизнеса и барьер для новых агрессивных конкурентов. С другой стороны, фракция «шифропанков» восприняла это как предательство и выхолащивание технологии, лишающее её революционного потенциала. Последствия всё еще дают о себе знать, но тренд очевиден: Европа стала «тихой гаванью» для медлительного и неповоротливого корпоративного криптосектора, в то время как большая часть высокорисковых и высокодоходных инноваций переместилась в другие юрисдикции.
Ситуация в США: Регулирование через правоприменение
По ту сторону Атлантики, в Соединенных Штатах, разворачивается совсем иная история. Но вместо единого и всеобъемлющего свода правил, подобного MiCA, США годами пребывали в своего рода «регуляторном чистилище», действуя по принципу, который инсайдеры отрасли окрестили «регулированием через правоприменение». Этот метод, продвигаемый в основном Комиссией по ценным бумагам и биржам (SEC), заключался в применении законов, разработанных в 1930-х годах, к технологиям, созданным в 2010-х.
На кону стояла битва за юрисдикцию. Чем является токен — ценной бумагой, товаром или чем-то совершенно иным? В отсутствие четких законодательных директив со стороны Конгресса ведомства заполняли этот вакуум судебными исками.
Это привело к поддержке таких законопроектов, как «Закон о финансовых инновациях и технологиях для XXI века» (FIT21) и его различных итераций. Эти законодательные инициативы были направлены на установление четких границ полномочий между SEC и CFTC (Комиссией по торговле товарными фьючерсами).Обратная сторона американского подхода оказалась катастрофической для внутренних инноваций. Длительное отсутствие ясности привело к «утечке мозгов». В глобальном масштабе возникла повсеместная путаница в отношении юридических обязательств, из-за чего разработчики пытались скрыться, переезжая в Дубай, Сингапур или Гонконг. Враждебное отношение к сервисам стейкинга и инструментам конфиденциальности вынудило многие новые блокчейны вводить геоблокировку для американцев, закрывая им доступ к самым передовым решениям в сфере децентрализованных финансов (DeFi).
Постоянная необходимость «оглядываться через плечо» в ожидании уведомления Уэллса (Wells Notice) привела к истощению ресурсов, так как эти средства могли быть направлены на разработку продуктов, а не на выплаты в фонды правовой защиты. Это затормозило прогресс в одной из крупнейших экономик мира и создало атмосферу страха вместо атмосферы экспериментов.
Колумбия. Тем не менее, нельзя игнорировать и плюсы. Агрессивная позиция американских регуляторов после громких крахов 2022 и 2023 годов, несомненно, вывела на чистую воду если не все, то многие наиболее токсичные элементы. Хотя строгие требования к кастодиальному хранению и раскрытию информации были громоздкими, это стало способом заставить проекты открыто заявлять о своей токеномике и аллокациях инсайдеров. Для обычного розничного инвестора рынок США — хоть и в усеченном виде — стал одним из самых сложных мест для реализации банальных финансовых пирамид без риска быть наказанным.
Реакция в США оказалась глубоко разделена по политическому признаку, что губительно для любой технологии. Один лагерь утверждает, что жесткие меры необходимы для защиты потребителей, в то время как другой видит в этом попытку традиционного банковского лобби задушить конкурента. В результате сформировался двухуровневый глобальный рынок: «оншорный» регулируемый рынок, во многом напоминающий традиционные финансы, и «офшорный» рынок, где сохраняется первоначальный дух криптовалют, но который зачастую недоступен для американских граждан.
Глобальное правило Travel Rule
Как только мы выходим за пределы границ отдельных государств, мы сталкиваемся с Глобальным правилом Travel Rule, предложенным Группой разработки финансовых мер борьбы с отмыванием денег (ФАТФ). Вероятно, это самое масштабное и технически сложное из всех нововведений.
Речь идет о борьбе с отмыванием денег и финансированием терроризма. В традиционной банковской системе уже много лет действует правило: при переводе средств из банка А в банк Б информация, связывающая отправителя и получателя, должна передаваться вместе с платежом. Теперь регуляторы потребовали того же от поставщиков услуг виртуальных активов (VASP).
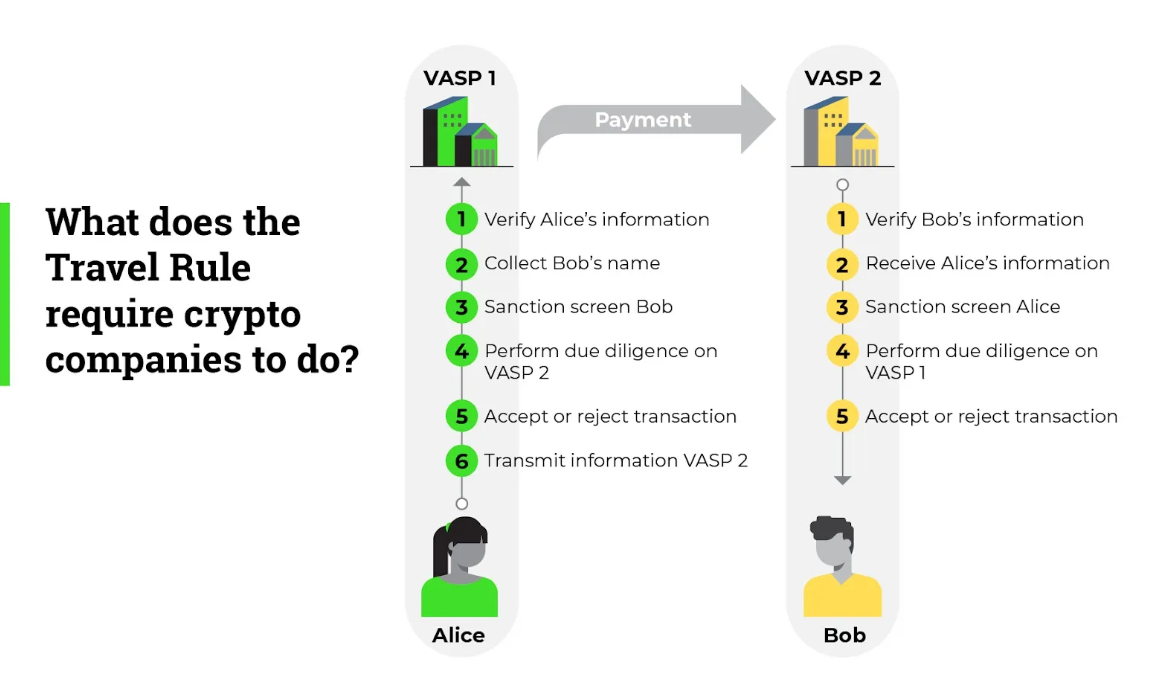
Недостатки Travel Rule носят как технический, так и экзистенциальный характер. Блокчейны по своей природе псевдонимны. Привязка реальных идентификационных данных к ончейн-транзакциям создает огромные «медовые ловушки» (honeypots) с персональной информацией. Когда биржу взламывают — а это происходит часто — похищаются не только деньги, но и частная финансовая история, а также личные данные миллионов пользователей.
Кроме того, существует «проблема рассвета» (sunrise issue) — ситуация, когда страны внедряют правила с разной скоростью, что приводит к сбоям в транзакциях и заморозке средств. Регулируемая биржа в Японии не смогла бы провести расчеты с нерегулируемой биржей в Бразилии, что приводит к блокировке активов и недовольству пользователей.
Преимущества лежат в основном в плоскости предотвращения преступлений. По заявлениям правоохранительных органов, отсутствие Travel Rule делает криптовалюту идеальным инструментом для требования выкупа и обхода санкций.
Побуждая криптовалютные биржи обмениваться данными, они создают документальный след, который значительно усложняет злоумышленникам вывод незаконно полученных доходов в фиатную валюту.Реакция на это варьировалась от смиренного принятия со стороны централизованных бирж, которые рассматривают это как очередные издержки ведения бизнеса, до крайнего ужаса со стороны защитников конфиденциальности. Ответом стало появление «некастодиальных» или «самостоятельно хранящихся» (self-hosted) кошельков как акт протеста. Пользователи, ценящие конфиденциальность, ушли с централизованных платформ и предпочли самостоятельно управлять своими ключами, чтобы не попасть в сети тотального контроля.
Дилемма DeFi
Это подводит нас к самому спорному вопросу: регулированию DeFi и «нехостинговых» кошельков. Именно здесь непреодолимая сила государства сталкивается с непоколебимым объектом — децентрализованным кодом.
Речь идет о призраке «теневой финансовой системы». Регуляторы смотрят на децентрализованные финансы (DeFi) — роботов-трейдеров, децентрализованные обменники, алгоритмические стейблкоины — и видят в них черную дыру, в которой исчезает контроль за движением капитала. Выдвигались идеи обязать разработчиков внедрять «бэкдоры» или механизмы проверки личности непосредственно в смарт-контракты, либо приравнять разработчиков ПО с открытым исходным кодом к финансовым посредникам, несущим ответственность за то, как используется их код.
Отрицательные последствия попыток такого регулирования DeFi носят экзистенциальный характер. Если разработчики будут нести ответственность за созданный ими протокол, который они больше не контролируют, никто не захочет писать код. Как только работа смарт-контракта начинает зависеть от скана паспорта, DApp перестает быть децентрализованным; это превращается в очередное сложное обновление базы данных, облеченное в одежды финтеха.
Подобные правила рискуют уничтожить инновацию, которая выделяет блокчейн на общем фоне — его безразрешительный характер (permissionless). Это навязывает централизованную структуру децентрализованной технологии, уподобляясь королю Кнуду, пытающемуся повелевать ветром.
Невозможно переоценить тот сдерживающий эффект, который подобные юридические угрозы окажут на сообщество разработчиков открытого ПО.Аргументы «за», в теории, строятся вокруг системных рисков. Если сектор DeFi станет достаточно масштабным, сбой в работе крупного протокола может перекинуться на экономику в целом. Регуляторы заявляют, что просто не могут позволить альтернативной банковской системе функционировать без защитных механизмов (капитальных резервов и страхования), которые, хорошо это или плохо, существуют в традиционном банковском деле.
Ответная реакция оказалась беспрецедентно мощной. Она мобилизовала «крипто-нативную» базу для создания DAO (децентрализованных автономных организаций) специально для лоббирования интересов и борьбы с этими правилами в судах. Последствием стала технологическая гонка: в то время как регуляторы пытаются установить границы, разработчики создают технологии обеспечения конфиденциальности, такие как доказательства с нулевым разглашением (ZKP), которые позволяют математически подтвердить соблюдение требований без раскрытия исходных данных — по сути, пытаясь противопоставить программный код закону.
Стоимость комплаенса и эффективность
В этой удушающей регуляторной среде экономическая ситуация для пользователя изменилась. Комплаенс стоит денег. Биржи перекладывают эти расходы на пользователей через торговые комиссии, комиссии за вывод средств и расширение спредов. Это заставило значительную часть рынка искать способы повышения эффективности везде, где только возможно. «Базовая стоимость» взаимодействия с сетями с высоким уровнем комплаенса выросла, что сделало еще более важным поиск недорогих и высокопроизводительных альтернатив.
Именно в этой агрессивной ценовой среде мы видим неизменную критическую важность и актуальность таких сетей, как TRON. Пока Ethereum и его L2-решения пробираются сквозь джунгли дискуссий в блогах и децентрализацию секвенсоров, в сети TRON без лишнего шума сохраняется статус главной магистрали для расчетов в стейблкоинах. Тем не менее, при частом использовании — даже в таких эффективных сетях — расходы могут накапливаться, если вы просто сжигаете нативный токен при каждой транзакции. Это экономическое давление породило вторичный рынок, основанный исключительно на максимизации ресурсов.
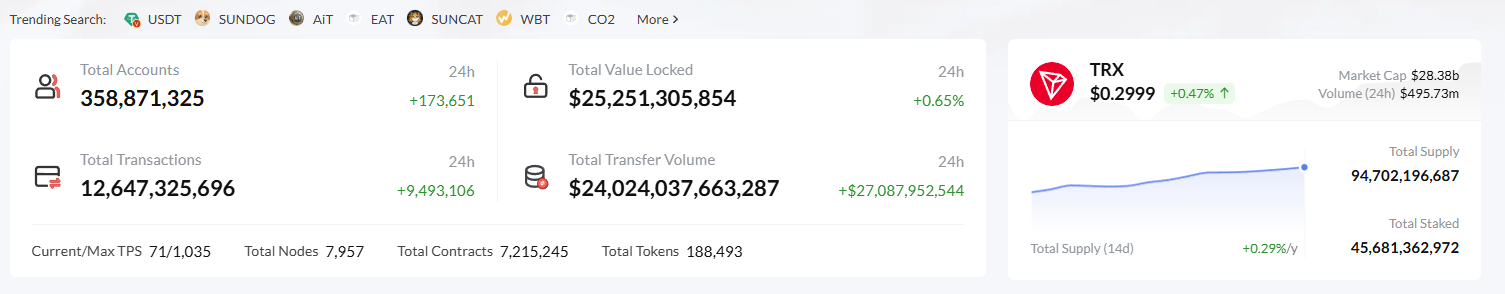
Вскоре более продвинутые пользователи и разработчики поймут, что сжигание TRX в качестве газа при каждой транзакции сродни оплате проживания в отеле по «стандартному тарифу». Вместо этого в экосистеме существует развитый рынок ресурсов. Аренда Энергии в сети TRON стала стандартной практикой для всех, кто проводит значительные объемы операций. Будь вы трейдинговой компанией, совершающей тысячи арбитражных свопов в день, или платежным сервисом, оплачивающим счета мерчантов, в конечном итоге все сводится к простой арифметике: зачем сжигать 100% средств на комиссии, когда можно использовать аренду, чтобы радикально снизить эти накладные расходы?
Это рынки, где крупные держатели TRX могут замораживать свои токены и генерировать Энергию, которая затем делегируется пользователю платформы, нуждающемуся в ней. Это симбиотические отношения: держатель получает доходность на свой актив без необходимости его продажи, а пользователь получает дешевую Энергию в сети TRON для проведения транзакций. И этот уровень эффективности не является случайностью — это особенность протокола консенсуса Delegated Proof of Stake (DPoS), который в настоящее время реализован в сети TRON. Он стимулирует долгосрочное участие (стейкинг/заморозку) и, таким образом, частично субсидирует активную эксплуатацию сети.
1. Ограничения в отношении централизованных шлюзов ввода средств (on-ramps) придают импульс ончейн-активности.
2. Ончейн-активность требует Энергии (вычисления) и Пропускной способности (размер данных).
3. Эти ресурсы обходятся дороже всего, если получать их напрямую из протокола.
4."
Доступность обеспечивается вторичным рынком аренды, который предлагает необходимые скидки, делающие бизнес-модели жизнеспособными.
Сам факт существования этих рынков аренды, в свою очередь, указывает на фундаментальное непонимание со стороны регуляторов того, кто на самом деле пользуется их продуктами. Регуляторы зациклены на вопросе «кто» — кто отправляет деньги, кто их получает, кто выпускает токен. Пользователям же важнее «как» и «сколько» — как быстро я могу это отправить и во сколько мне это обойдется. Строгое регулирование превращает аспект «кто» в более трудоемкий и дорогостоящий процесс, и в итоге единственным фактором, определяющим, какие сети выживут, а какие — нет, остается «сколько».
И если проанализировать траекторию этих правил, от MiCA до Travel Rule, прослеживается тенденция превращения открытых просторов криптомира в закрытые сообщества. Аргументы «против» почти всегда касаются исключения пользователей и издержек; аргументы «за» — безопасности и легитимности. Но для обычного пользователя — будь то житель Нигерии, пытающийся использовать USDT для защиты от инфляции, или разработчик из Вьетнама, создающий игру, — все эти высокопарные дискуссии о системной стабильности значат гораздо меньше Когда она вновь толкает пользователей в объятия тех самых посредников, от которых они пытались уйти, она не справляется со своим предназначением. Но сила криптоэкосистемы заключается в ее гибкости. Когда высокие издержки и бюрократия преграждают путь через парадную дверь, сообщества создают «черный ход» за счет оптимизации и эффективности.
Отличным примером такой гибкости и эффективности является процветающая экосистема ресурсной модели в сети TRON. Поиск наиболее выгодного тарифа для ваших транзакций среди множества провайдеров может быть непростой задачей, поскольку цены меняются в зависимости от загруженности сети или ликвидности поставщиков. Именно здесь на помощь приходит Netts.
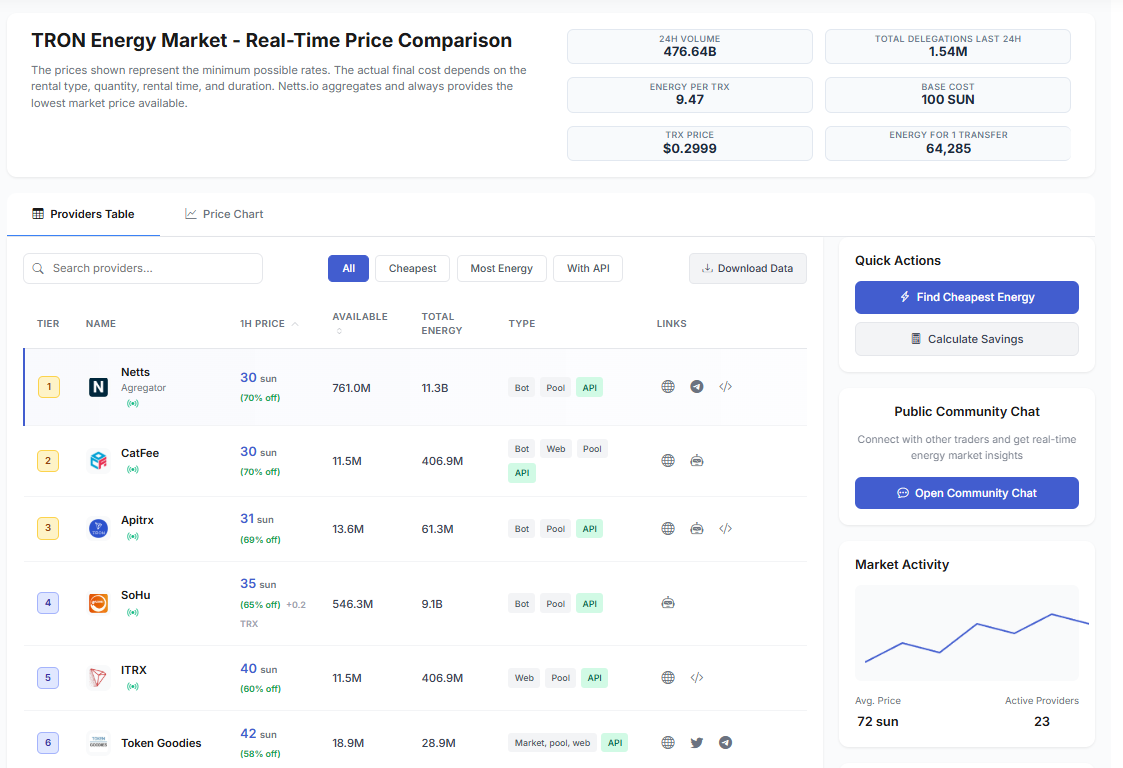
Netts предлагает универсальный агрегатор — TRON Price Comparison, где вы также найдете инструмент для сравнения стоимости Энергии в реальном времени (сравнение более 20 поставщиков). С Netts пользователи могут мгновенно найти самую дешевую доступную Энергию — зачастую на 90% дешевле, чем при сжигании TRX — и легко арендовать ее в один клик. Будь то разовый перевод или регулярные ежемесячные платежи, Netts.io гарантирует, что вы всегда выбираете наиболее эффективный путь для всех своих ончейн-операций, и что расцвет децентрализованных финансов не увянет, даже когда на регуляторном горизонте сгущаются тучи.