คริปโตกับการประกันภัย: ปัญหาและอุปสรรคที่ใหญ่ที่สุด
ทำไมการประกันภัยคริปโตถึงยากกว่าที่เห็น — สภาวะสุญญากาศทางกฎหมาย, ความเสี่ยงจาก Oracle, ข้อมูลคณิตศาสตร์ประกันภัยที่ขาดหาย, ความเปราะบางของเงินทุน และช่องว่างด้านการเยียวยา
ภาษาอื่น: EnglishРусскийEspañol中文FrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
สารบัญ
บทความก่อนหน้านี้ในหัวข้อ Crypto and Insurance: New Wave ได้นำเสนอวิสัยทัศน์ในแง่บวกไว้ว่า: สัญญา Smart Contract จะเข้ามาแทนที่ตัวแทนประเมินค่าสินไหมทดแทน, การจ่ายเงินชดเชยตามพารามิเตอร์ (Parametric Payouts) ที่เกิดขึ้นได้ภายในไม่กี่วินาที, พูลแบบ Peer-to-Peer ที่ตัดตัวกลางระดับองค์กรออกไป และตลาดที่มีความโปร่งใสรวมถึงเข้าถึงได้ง่ายขึ้นโดยทั่วไป บทความดังกล่าวนับว่าคุ้มค่าแก่การอ่านสำหรับใครก็ตามที่สงสัยว่าเหตุใดแนวคิดเหล่านี้จึงดึงดูดเงินทุนมหาศาลและบุคลากรที่มีความสามารถระดับสูง ส่วนบทความนี้มีขึ้นเพื่อเจาะลึกบทสนทนาในตอนถัดมา — เมื่อความกระตือรือร้นต้องเผชิญหน้ากับอุปสรรค และคำถามไม่ได้อยู่ที่ว่าการประกันภัยคริปโตนั้นเป็นไปได้หรือไม่ แต่อยู่ที่ว่ามันจะสามารถเอาชีวิตรอดจากบททดสอบสุดหฤโหดที่ผลิตภัณฑ์ทางการเงินรูปแบบใหม่ทุกตัวต้องเผชิญได้หรือไม่
การมองโลกในแง่ดีนั้นไม่ได้ผิด กลไกต่างๆ สามารถทำงานได้ ปัญหาก็คือ การประกันภัยในฐานะอุตสาหกรรมหนึ่ง ถือเป็นหนึ่งในโครงสร้างพื้นฐานทางการเงินที่มนุษยชาติสร้างขึ้นมาอย่างระมัดระวังที่สุด — เต็มไปด้วยการใช้เหตุผลแบบอนุรักษนิยม กฎระเบียบที่สั่งสมมาอย่างยาวนาน และบทเรียนที่แลกมาด้วยความยากลำบาก ซึ่งโปรเจกต์สาย Crypto-Native มักจะได้เรียนรู้ก็ต่อเมื่อพวกเขาสะดุดล้มลงเท่านั้น อุปสรรคเหล่านี้ไม่ใช่แค่เรื่องในเชิงทฤษฎี แต่เป็นประสบการณ์จริงของโปรเจกต์นับสิบที่เปิดตัวด้วยความมั่นใจ พบเจอกับแรงเสียดทานในโลกแห่งความเป็นจริง แล้วต้องปรับเปลี่ยนทิศทาง (Pivot) ถอยร่น หรือทยอยปิดตัวลงอย่างเงียบๆ การทำความเข้าใจว่าอุปสรรคเหล่านั้นคืออะไรจึงมีความสำคัญมากกว่าการเข้าใจข้อดี เพราะโอกาสและผลประโยชน์ที่ดีย่อมเกิดขึ้นได้เฉพาะกับโปรเจกต์ที่ก้าวข้ามอุปสรรคเหล่านี้ไปได้เท่านั้น
เขาวงกตด้านกฎระเบียบที่ยังไม่มีใครทำแผนที่
การกำกับดูแลการประกันภัยมีความแตกแยกกระจัดกระจายในระดับที่แม้แต่คนในวงการเองก็ยังรู้สึกหงุดหงิด ในสหรัฐอเมริกาเพียงประเทศเดียว แต่ละรัฐต่างมีคณะกรรมการกำกับดูแลการประกันภัยของตนเอง มีกฎเกณฑ์การออกใบอนุญาต ข้อกำหนดด้านเงินทุน และกฎหมายคุ้มครองผู้บริโภคเป็นของตัวเอง บริษัทประกันภัยแบบดั้งเดิมที่เสนอความคุ้มครองทั่วประเทศต้องใช้เวลาหลายปีและเงินหลายสิบล้านดอลลาร์เพื่อขอรับใบอนุญาตให้ครบทั้งห้าสิบรัฐ ในทางตรงกันข้าม โปรเจกต์ประกันภัยแบบ Crypto-Native มักจะเปิดตัวในเขตอำนาจศาลเดียวที่มีข้อกำหนดเบาบางกว่ามาก แล้วจึงดึงดูดผู้ใช้งานจากทุกที่บนอินเทอร์เน็ตโดยแทบไม่ได้คำนึงเลยว่าผู้ใช้งานเหล่านั้นอาศัยอยู่ที่ใดจริงๆ
วิธีนี้ใช้ได้ผลจนกระทั่งปัญหาเริ่มตามมา หน่วยงานกำกับดูแลในเขตอำนาจศาลที่เป็นถิ่นพำนักของผู้ใช้อาจตัดสินว่าโปรเจกต์ดังกล่าวกำลังขายประกันโดยไม่ได้รับใบอนุญาตให้แก่พลเมืองของตน บทลงโทษอาจรุนแรงมาก และมาตรการแก้ไขอาจรวมถึงการบังคับให้ยุติการดำเนินงาน ความเสียหายต่อชื่อเสียงอาจรุนแรงพอที่จะทำลายโปรเจกต์ได้แม้ว่าเทคโนโลยีเบื้องหลังจะทำงานได้ดีอย่างสมบูรณ์ โครงการประกันภัยแบบกระจายศูนย์หลายแห่งในช่วงต้นทศวรรษ 2020 พบว่าตนเองต้องแอบบล็อกผู้ใช้ตามพื้นที่ทางภูมิศาสตร์ (Geo-blocking) จากบางรัฐหรือบางประเทศอย่างเงียบๆ หลังจากที่การตรวจสอบการปฏิบัติตามกฎระเบียบเผยให้เห็นความเสี่ยงที่ไม่ได้คาดการณ์ไว้ การบล็อกพื้นที่แก้ปัญหาได้เพียงบางส่วนแต่กลับบั่นทอนคุณค่าหลักของโปรเจกต์ลงไป — เพราะจุดขายดั้งเดิมคือการเข้าถึงได้จากทั่วโลกโดยไม่ต้องขออนุญาต (Global Permissionless Access) แต่ในความเป็นจริง การเข้าถึงอย่างไร้พรมแดนเช่นนี้สามารถกลายเป็นระเบิดเวลาทางกฎระเบียบได้ในพริบตา
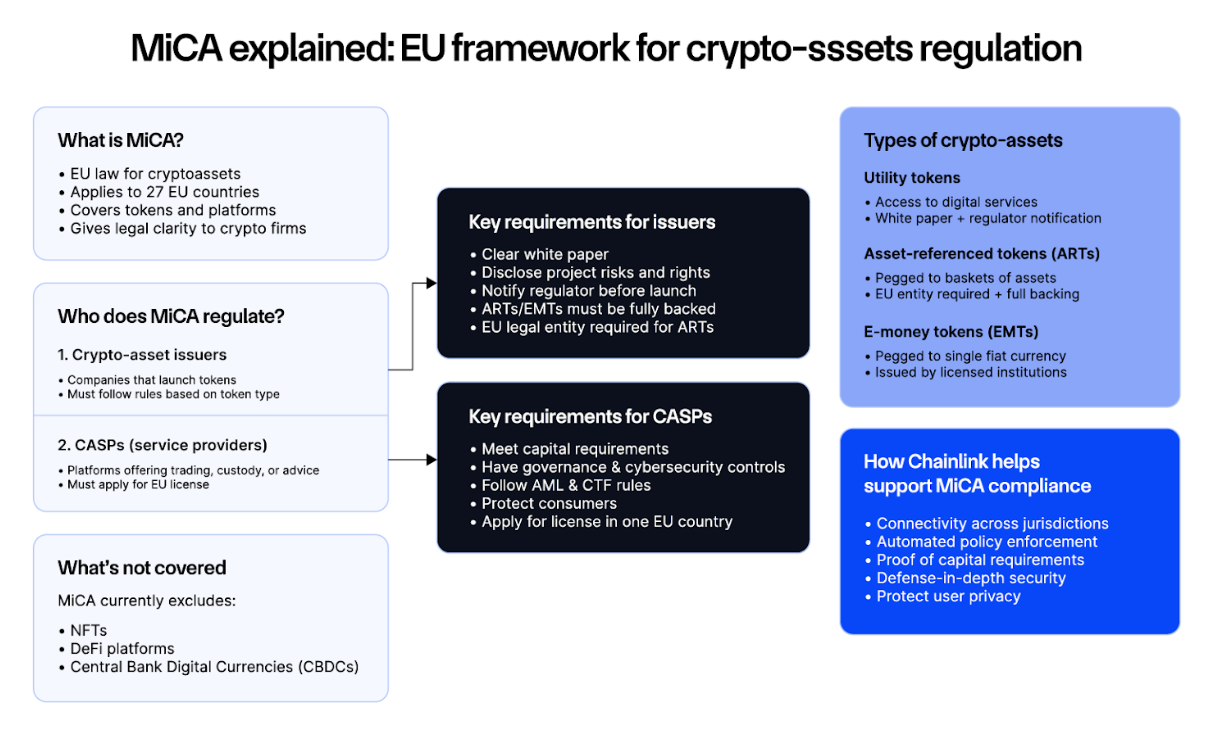
กรอบการกำกับดูแล MiCA ของสหภาพยุโรป ซึ่งได้ข้อสรุปเมื่อช่วงต้นทศวรรษและมีผลบังคับใช้แล้ว ได้เพิ่มความซับซ้อนขึ้นไปอีกระดับ MiCA ไม่ได้กำกับดูแลการประกันภัยโดยตรง แต่ครอบคลุมถึงกิจกรรมที่เกี่ยวข้องแทบทั้งหมด — ไม่ว่าจะเป็นการออกโทเคน การดำเนินงานของ Stablecoin การรับฝากสินทรัพย์ (Custody) — ในลักษณะที่จำกัดโครงสร้างการทำงานของโปรเจกต์ประกันภัยคริปโต โปรเจกต์ที่ดำเนินงานในยุโรปในปัจจุบันจำเป็นต้องพิจารณาว่าโทเคนของตนเข้าข่ายเป็นตราสารทางการเงินภายใต้ MiCA หรือไม่ เงินทุนในพูลจัดเป็น E-money หรือไม่ และกิจกรรมข้ามพรมแดนของตนเข้าข่ายต้องขอใบอนุญาตที่ไม่ได้จัดสรรงบประมาณไว้แต่แรกหรือไม่ ค่าใช้จ่ายในการปฏิบัติตามกฎระเบียบ (Compliance Overhead) อาจแซงหน้าต้นทุนทางวิศวกรรมในการพัฒนาระบบตัวโปรโตคอลไปอย่างง่ายดาย
หน่วยงานกำกับดูแลในเอเชียต่างมีแนวทางที่แตกต่างกันไป สิงคโปร์และฮ่องกงได้เดินหน้าสู่โครงการ Sandbox อย่างเป็นทางการ ซึ่งเปิดให้มีการทดลองการประกันภัยคริปโตภายใต้การกำกับดูแล โดยเข้าใจตรงกันว่าโปรเจกต์ที่ประสบความสำเร็จจะต้องเปลี่ยนผ่านไปสู่การขอรับใบอนุญาตเต็มรูปแบบในที่สุด ขณะที่จีนได้ปิดประตูตายอย่างสิ้นเชิง ส่วนญี่ปุ่นก็มีกรอบการทำงานที่ซับซ้อนของตนเองซึ่งผสมผสานองค์ประกอบของทั้งสองแนวทาง โปรเจกต์ใดก็ตามที่พยายามดำเนินงานข้ามภูมิภาคจึงต้องเผชิญกับข้อตกลงด้านการปฏิบัติตามกฎระเบียบที่กระจัดกระจายและไม่ปะติดปะต่อ ซึ่งกินเวลาและทรัพยากรของวิศวกรที่ควรนำไปใช้ในการพัฒนาตัวผลิตภัณฑ์จริงๆ
ปัญหาของ Oracle และจุดล้มเหลวแบบรวมศูนย์
การประกันภัยตามพารามิเตอร์ (Parametric Insurance) — รูปแบบที่มักได้รับการยกย่องว่าเป็น Killer Application ของการประกันภัยคริปโต — ต้องพึ่งพา Oracle ทั้งหมด ซึ่งทำหน้าที่เป็นสะพานเชื่อมส่งข้อมูลในโลกแห่งความเป็นจริงเข้าสู่ Smart Contract เมื่อกรมธรรม์เที่ยวบินล่าช้าจ่ายเงินชดเชยโดยอิงจากข้อมูลการบิน Oracle ก็คือแหล่งที่มาของข้อมูลนั้น เมื่อสัญญาประกันภัยพืชผลจ่ายเงินให้เกษตรกรเนื่องจากปริมาณน้ำฝนลดลงต่ำกว่าเกณฑ์ Oracle ก็คือแหล่งข้อมูลการวัดปริมาณน้ำฝนดังกล่าว Smart Contract จะน่าเชื่อถือได้เท่ากับความน่าเชื่อถือของ Oracle ที่ป้อนข้อมูลให้มันเท่านั้น
ในทางเทคนิคแล้ว นี่คือปัญหาที่ยังไม่ได้รับการแก้ไขที่ใหญ่ที่สุดในการประกันภัยคริปโต ตัวบล็อกเชนเองนั้นทุกคนสามารถตรวจสอบได้ Smart Contract สามารถผ่านการตรวจสอบ (Audit) และกำหนดให้แก้ไขไม่ได้ (Immutable) แต่ Oracle ยังคงเป็นระบบภายนอกที่อาจถูกแทรกแซง ปลอมแปลง หรือแสดงค่าผิดพลาดได้ ความล้มเหลวของ Oracle หลายครั้งในช่วงทศวรรษ 2020 ได้สร้างความเสียหายและสูบเงินออกจากโปรโตคอล DeFi ไปหลายร้อยล้านดอลลาร์ ไม่ใช่เพราะ Smart Contract มีช่องโหว่ แต่เป็นเพราะชุดข้อมูลราคาที่พวกมันพึ่งพาถูกบิดเบือน การโจมตีในลักษณะนี้บนระบบประกันภัยยิ่งมีความอ่อนไหวสูงกว่า — Oracle ด้านสภาพอากาศที่ถูกปั่นข้อมูลอาจสั่งให้เกิดการจ่ายเงินชดเชยอัตโนมัติเป็นวงกว้างจนเงินหมดพูลภายในชั่วข้ามคืน โดยที่ไม่มีเจ้าหน้าที่ตรวจสอบการฉ้อโกงแบบเดิมๆ คนใดสามารถตามเงินกลับคืนมาได้
ทางออกของอุตสาหกรรมนี้คือการสร้างเครือข่าย Oracle ขึ้นมา — เช่น Chainlink, Pyth, RedStone และอื่นๆ — ซึ่งรวบรวมข้อมูลจากหลายแหล่งเพื่อลดความเสี่ยงจากการพึ่งพาจุดข้อมูลเพียงจุดเดียว ระบบเหล่านี้ดีกว่าการพึ่งพาแหล่งข้อมูลเดียวอย่างเห็นได้ชัด แต่ก็ไม่ได้ปลอดภัยร้อยเปอร์เซ็นต์ การโจมตีแบบประสานงานไปยังผู้ให้บริการ Oracle หลายรายพร้อมกัน แม้จะมีต้นทุนสูงแต่ก็ใช่ว่าจะเป็นไปไม่ได้ ข้อผิดพลาดในตรรกะการรวบรวมข้อมูล (Aggregation Logic) อาจส่งผลให้ผลลัพธ์ผิดพลาดได้แม้ว่าแหล่งข้อมูลแต่ละแห่งจะรายงานอย่างซื่อสัตย์ก็ตาม นอกจากนี้ เครือข่าย Oracle เองก็มีการเก็บค่าธรรมเนียม ซึ่งกัดกินโครงสร้างต้นทุนของผลิตภัณฑ์ประกันภัยที่พวกเขากำลังให้บริการอยู่
ยังมีปัญหาเรื่องเหตุการณ์ที่เป็นข้อพิพาทอีกด้วย หากเที่ยวบินล่าช้าไป 119 นาที — จะนับว่าล่าช้าสองชั่วโมงหรือไม่? การวัดปริมาณน้ำฝนแตะระดับเกณฑ์พอดี — ควรจะสั่งจ่ายเงินชดเชยหรือไม่? Smart Contract จะจัดการกับกรณีขอบเขต (Edge Cases) เหล่านี้ตามตรรกะที่ถูกเขียนไว้ในตอนที่เริ่มปรับใช้ (Deployment) ส่วนบริษัทประกันภัยแบบดั้งเดิมจะจัดการผ่านการพิจารณาตัดสิน ซึ่งอาจช้ากว่าแต่สามารถรับมือกับความคลุมเครือได้ โมเดล Parametric แท้ๆ แลกความยืดหยุ่นกับความเร็ว จึงพบว่าตนเองไม่สามารถรองรับความซับซ้อนของการเคลมในชีวิตจริงได้ ขณะเดียวกันความพยายามใดๆ ที่จะดึงการตัดสินใจของมนุษย์กลับเข้ามาในกระบวนการ ก็จะเป็นการนำความไร้ประสิทธิภาพแบบเดิมที่โมเดลนี้พยายามขจัดออกไปกลับเข้ามาใหม่อีกครั้ง
จุดที่ตารางคณิตศาสตร์ประกันภัยไม่มีอยู่จริง
การกำหนดราคาประกันภัยเป็นศาสตร์เชิงปริมาณ นักคณิตศาสตร์ประกันภัยใช้เวลาตลอดอาชีพของตนในการสร้างแบบจำลองว่าเหตุการณ์บางอย่างเกิดขึ้นบ่อยเพียงใด ความสูญเสียจะรุนแรงเพียงใดเมื่อเกิดขึ้น และจะตั้งราคาความคุ้มครองอย่างไรเพื่อให้เบี้ยประกันครอบคลุมการจ่ายค่าสินไหมทดแทนที่คาดไว้ บวกกับต้นทุนการดำเนินงาน และบวกด้วยอัตรากำไรที่เหมาะสม ข้อมูลที่เป็นรากฐานของแบบจำลองเหล่านี้ในการประกันภัยแบบดั้งเดิมมักครอบคลุมระยะเวลาหลายทศวรรษหรือหลายศตวรรษ ตารางการมรณะสำหรับการประกันชีวิต สถิติอุบัติเหตุสำหรับการประกันภัยรถยนต์ ข้อมูลสภาพอากาศสำหรับประกันภัยทรัพย์สิน — ข้อมูลทั้งหมดนี้ได้รับการรวบรวม ขัดเกลา และตรวจสอบความถูกต้องมาหลายชั่วอายุคน
แต่ความเสี่ยงเฉพาะตัวของคริปโต (Crypto-Native Risks) ไม่มีประวัติศาสตร์เหล่านี้เลย บ่อยแค่ไหนที่ Smart Contract จะถูกเจาะระบบ? บ่อยแค่ไหนที่ Stablecoin ชนิดใดชนิดหนึ่งจะหลุดตรึงมูลค่า (De-pegged)? บ่อยแค่ไหนที่แพลตฟอร์มแลกเปลี่ยนรายใหญ่จะถูกแฮก? คำตอบที่ตรงไปตรงมาสำหรับคำถามเหล่านี้คือ เราไม่รู้เลยจริงๆ เนื่องจากชุดข้อมูลที่มีอยู่นั้นสั้นเกินไปและน้อยเกินกว่าจะนำมาสร้างแบบจำลองคณิตศาสตร์ประกันภัยที่มีความหมายได้
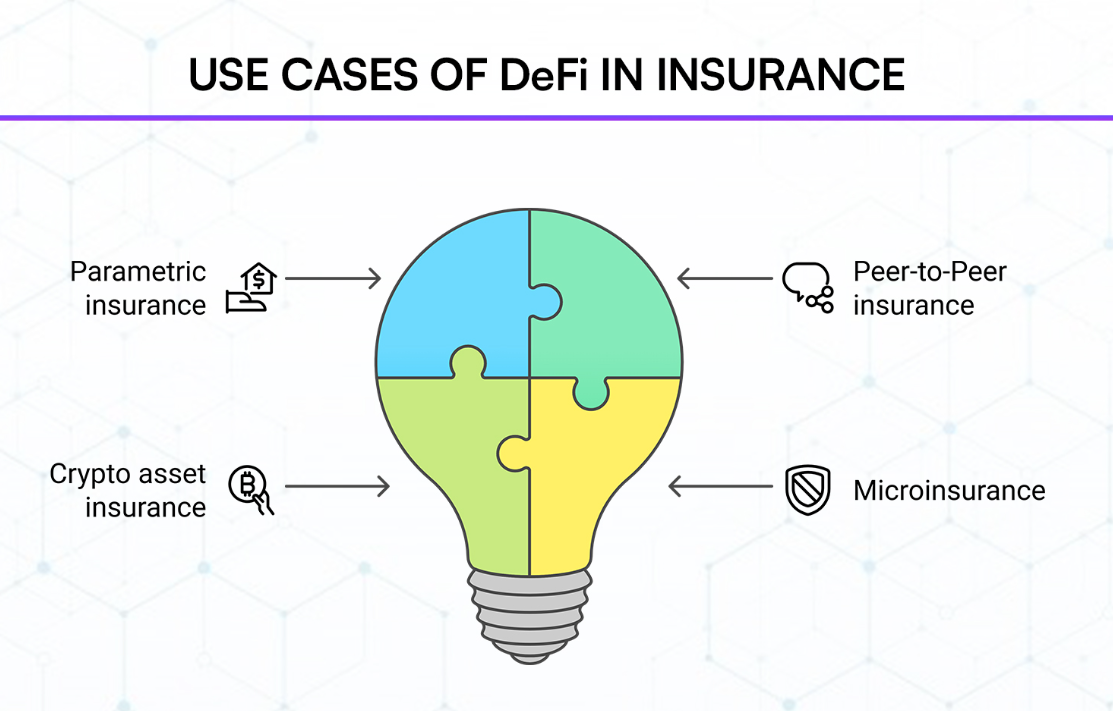
โปรโตคอลประกันภัย DeFi ที่ครอบคลุมความเสี่ยงของ Smart Contract จึงแทบจะทำได้เพียงการคาดเดาความน่าจะเป็นอย่างมีการศึกษา แล้วปรับเทียบการคาดเดาเหล่านั้นกับเหตุการณ์จริงจำนวนเพียงเล็กน้อยที่เคยเกิดขึ้น และปรับแต่งใหม่เมื่อมีข้อมูลใหม่เข้ามา นี่จึงไม่ใช่สิ่งเดียวกับศาสตร์แห่งคณิตศาสตร์ประกันภัยอย่างแท้จริง
ความบิดเบือนด้านการตั้งราคาจึงปรากฏให้เห็นในรูปแบบที่คาดเดาได้ ความคุ้มครองสำหรับโปรโตคอลที่เป็นที่รู้จักและผ่านการตรวจสอบมาเป็นอย่างดีมักจะถูกตั้งราคาต่ำเกินไป (Underpriced) เนื่องจากประวัติการดำเนินงานที่ปรากฏดูปลอดภัย แต่ในความเป็นจริง โปรโตคอลเหล่านั้นอาจมีช่องโหว่แฝงอยู่ที่ยังไม่ถูกค้นพบ ในขณะที่ความคุ้มครองสำหรับโปรโตคอลใหม่ๆ มักจะถูกตั้งราคาสูงเกินไป (Overpriced) เนื่องจากการไม่มีประวัติย้อนหลังถูกตีความว่าเป็นความเสี่ยงที่เพิ่มขึ้น แม้ว่าความเสี่ยงที่แท้จริงอาจต่ำกว่าโปรโตคอลเก่าที่มีพื้นผิวความเสี่ยงทางประวัติศาสตร์มากกว่าก็ตาม ตลาดไม่มีความหนาแน่นของข้อมูลมากพอที่จะกำหนดราคาความแตกต่างเหล่านี้ได้อย่างแม่นยำ และผู้ให้บริการก็ไม่มีทุนสำรองลึกพอที่จะรองรับความผิดพลาดในการประเมินราคาไม่ว่าจะออกมาในทิศทางใด
นอกจากนี้ยังมีปัญหาเรื่องความเสี่ยงที่สัมพันธ์กัน (Correlated Risk) การประกันภัยแบบดั้งเดิมดำเนินไปได้เพราะความเสี่ยงส่วนใหญ่ไม่มีความเกี่ยวข้องกัน — อุบัติเหตุทางรถยนต์ของคุณไม่เกี่ยวกับไฟไหม้บ้านของฉัน และน้ำท่วมในภูมิภาคหนึ่งไม่ได้ทำให้เกิดแผ่นดินไหวในอีกภูมิภาคหนึ่ง ทว่าความเสี่ยงในโลกคริปโตมีความเกี่ยวข้องกันอย่างลึกซึ้ง เมื่อตลาดตกต่ำ อัตราส่วนหลักประกันของทุกโปรโตคอลจะแย่ลงพร้อมๆ กัน เมื่อ Bridge สำคัญถูกแฮก พูลประกันภัยหลายแห่งที่คุ้มครองแง่มุมต่างๆ ของ Bridge นั้นจะต้องจ่ายเงินพร้อมกันทั้งหมด เมื่อ Stablecoin หลุดตรึงมูลค่า ทุกพูลที่มีหน่วยเป็น Stablecoin นั้นจะสูญเสียมูลค่าไปในจังหวะที่มีโอกาสจะต้องจ่ายเงินชดเชยมากที่สุด ความสัมพันธ์ของความเสี่ยงนี้บ่อนทำลายหลักคณิตศาสตร์พื้นฐานของการรวมความเสี่ยงในพูลประกัน และเป็นเหตุผลว่าทำไมบริษัทประกันภัยแบบดั้งเดิมจึงระมัดระวังเป็นอย่างยิ่งเกี่ยวกับการรับประกันความเสี่ยงด้านคริปโต แม้ว่าจะได้รับข้อเสนอเบี้ยประกันที่สูงมากก็ตาม
คำถามเรื่องเงินทุนที่ไม่มีใครอยากตอบ
บริษัทประกันภัยแบบดั้งเดิมถูกกำหนดให้ต้องสำรองเงินทุนไว้สูงกว่าการจ่ายค่าสินไหมทดแทนที่คาดไว้อย่างมีนัยสำคัญ คณิตศาสตร์เบื้องหลังเรื่องนี้เป็นแบบอนุรักษนิยม กฎระเบียบบังคับใช้อย่างเข้มงวด และผลลัพธ์ก็คือ แม้ว่าจะมีเหตุการณ์ใหญ่ที่ก่อให้เกิดความสูญเสียมหาศาล ผู้รับประกันภัยก็ยังมีเงินจ่าย พูลประกันภัยแบบกระจายศูนย์ดำเนินการบนโมเดลที่แตกต่างออกไป: ผู้เข้าร่วมพูลจะนำเงินทุนมาวางเพื่อแลกกับรายได้จากเบี้ยประกัน และพูลจะจ่ายค่าสินไหมทดแทนตามที่เกิดขึ้นจริง เมื่อเงินในพูลหมดลง พูลก็คือหมด
ในทางปฏิบัติแล้ว นี่เป็นโครงสร้างที่เปราะบางกว่าการประกันภัยแบบดั้งเดิมมาก พูลแบบกระจายศูนย์หลายแห่งตลอดช่วงทศวรรษ 2020 พบว่าตนเองตกอยู่ในสถานการณ์ที่กลืนไม่เข้าคายไม่ออก จากการออกความคุ้มครองเกินกว่าเงินทุนที่ตนเองมีอยู่จะรองรับได้จริง จากนั้นเมื่อเผชิญกับกลุ่มการเคลมที่มีความสัมพันธ์กันซึ่งดูดเงินจนหมดพูล ผู้ถือกรมธรรม์จึงได้รับเงินชดเชยเพียงบางส่วนเท่านั้น ผู้เข้าร่วมพูลเห็นเงินทุนของตนละลายหายไป และความเสียหายต่อชื่อเสียงก็ลุกลามไปยังภาพรวมของกลุ่มประกันภัยคริปโต ส่งผลให้ความสนใจเข้าร่วมในโปรเจกต์อื่นๆ ที่ไม่เกี่ยวข้องกันลดน้อยลงไปด้วย
ประเด็นเรื่องการประกันภัยต่อ (Reinsurance) เป็นส่วนที่ยังด้อยการพัฒนาที่สุดของจิ๊กซอว์ชิ้นนี้ ในการประกันภัยแบบดั้งเดิม ผู้รับประกันภัยต่อ — บริษัทที่ธุรกิจทั้งหมดคือการรับประกันภัยให้กับบริษัทประกันเพื่อป้องกันความสูญเสียระดับมหันตภัย — จะทำหน้าที่เป็นแนวป้องกันสุดท้าย
Munich Re, Swiss Re และบริษัทอีกจำนวนหนึ่งทำหน้าที่นี้ครอบคลุมทั่วโลก ส่วนในวงการประกันภัยคริปโต แม้จะมีการเสนอและทดลองสร้างพูลการประกันภัยต่อแบบกระจายศูนย์ขึ้นมา แต่ขนาดของเงินทุนที่จำเป็นในการรองรับเหตุการณ์ระดับมหันตภัยอย่างแท้จริงนั้นยังไม่มีอยู่ในระบบนิเวศ เงินทุนกระจัดกระจาย มาตรฐานการพิจารณารับประกันไม่สม่ำเสมอ และพูลที่ใหญ่ที่สุดก็ยังมีขนาดเล็กพอที่เหตุการณ์ภัยพิบัติเพียงครั้งเดียวก็อาจทำให้เงินทุนหมดเกลี้ยงได้
สิ่งนี้ทำให้เกิดสภาวะสมดุลที่น่าอึดอัด ซึ่งการประกันภัยแบบกระจายศูนย์สามารถตอบโจทย์ได้ดีสำหรับการเคลมที่มีมูลค่าปานกลางแต่เกิดขึ้นบ่อย ทว่ากลับยากที่จะเสนอความคุ้มครองที่น่าเชื่อถือสำหรับเหตุการณ์ร้ายแรงที่เกิดขึ้นไม่บ่อยนัก ซึ่งนั่นคือจุดประสงค์หลักที่ผู้คนต้องการทำประกันภัยอย่างแท้จริง ลูกค้าที่ซื้อกรมธรรม์คุ้มครอง Smart Contract จากพูลแบบกระจายศูนย์อาจได้รับการจ่ายเงินอย่างรวดเร็วหากเกิดเหตุการณ์เล็กน้อย แต่หากเกิดการแฮกครั้งใหญ่ที่สูบเงินออกจากหลายโปรโตคอลพร้อมๆ กัน ความสามารถในการจ่ายของพูลจะพังทลายลงในเวลาที่มีความต้องการสูงที่สุดพอดิบพอดี
ช่องว่างด้านการเยียวยาเมื่อโค้ดทำงานผิดพลาด
การประกันภัยแบบดั้งเดิมมีคำมั่นสัญญาโดยนัยที่ก้าวข้ามเอกสารกรมธรรม์ หากบริษัทประกันทำสิ่งที่ไม่ถูกต้องกับคุณ คุณสามารถฟ้องร้องได้ หากบริษัทประกันล้มละลาย กองทุนค้ำประกันของรัฐจะช่วยปกป้องเงินเคลมของคุณส่วนหนึ่ง หากบริษัทประกันดำเนินการด้วยเจตนาไม่สุจริต หน่วยงานกำกับดูแลก็มีมาตรการลงโทษ กลไกทั้งหมดของการคุ้มครองผู้บริโภคถูกสร้างขึ้นผ่านกฎหมาย แนวคำพิพากษา และการพัฒนาทางสถาบันมาเป็นเวลากว่าหนึ่งศตวรรษ
การประกันภัยแบบกระจายศูนย์แทบไม่มีสิ่งเหล่านี้เลย หาก Smart Contract ทำงานผิดพลาด ก็ไม่มีใครให้ฟ้องร้อง — ตัวโปรโตคอลคือตัวตน และตัวตนนั้นคือโค้ด หากเงินในพูลหมดลงเพราะบั๊ก ผู้ถือกรมธรรม์ก็ไม่มีกองทุนค้ำประกันของรัฐให้พึ่งพา หาก DAO ที่ดูแลเรื่องการเคลมปฏิบัติหน้าที่ด้วยความไม่สุจริต กลไกการระงับข้อพิพาทก็เป็นไปตามที่การกำกับดูแลของโปรโตคอลกำหนดไว้เท่านั้น ซึ่งอาจล่าช้า ไม่โปร่งใส หรือเอื้อประโยชน์ต่อผู้ถือโทเคนรายใหญ่ การขาดช่องทางการเยียวยามักถูกนำเสนอว่าเป็นจุดเด่น — เพราะระบบเป็นแบบไม่ต้องพึ่งพาความไว้วางใจ (Trustless) — แต่สำหรับผู้ใช้ทั่วไปที่ซื้อประกันภัย การไม่มีแผนสำรองไว้ปกป้องคือสิ่งที่ทำให้ผลิตภัณฑ์นี้ไม่น่าดึงดูดอย่างยิ่งเมื่อมีข้อผิดพลาดเกิดขึ้น
ปัญหานี้เป็นปัญหาเชิงโครงสร้างและยากที่จะแก้ไขโดยไม่ละทิ้งหลักการบางประการที่ทำให้การประกันภัยแบบกระจายศูนย์มีความโดดเด่น การเพิ่มระบบระงับข้อพิพาทแบบเดิมเข้ามาก็จะนำทนายความ ศาล และความล่าช้าที่โมเดลนี้พยายามขจัดออกไปกลับเข้ามาใหม่ การเข้าร่วมโครงการค้ำประกันของรัฐบาลก็กำหนดให้โปรเจกต์ต้องยอมอยู่ภายใต้กรอบการกำกับดูแลที่ตนพยายามหลีกเลี่ยงตั้งแต่แรก การเพิ่มการประกันภัยซ้อนทับบนการประกันภัยอีกชั้นก็ทำให้เกิดการวนลูปไม่รู้จบที่ไม่มีใครพร้อมสนับสนุนเงินทุน ผลลัพธ์ที่ได้คือตลาดที่ผลิตภัณฑ์ทำงานได้อย่างยอดเยี่ยมเมื่อไม่มีอะไรผิดพลาด แต่กลับสร้างความผิดหวังอย่างยิ่งในทันทีที่มีสิ่งใดไม่เป็นไปตามแผน
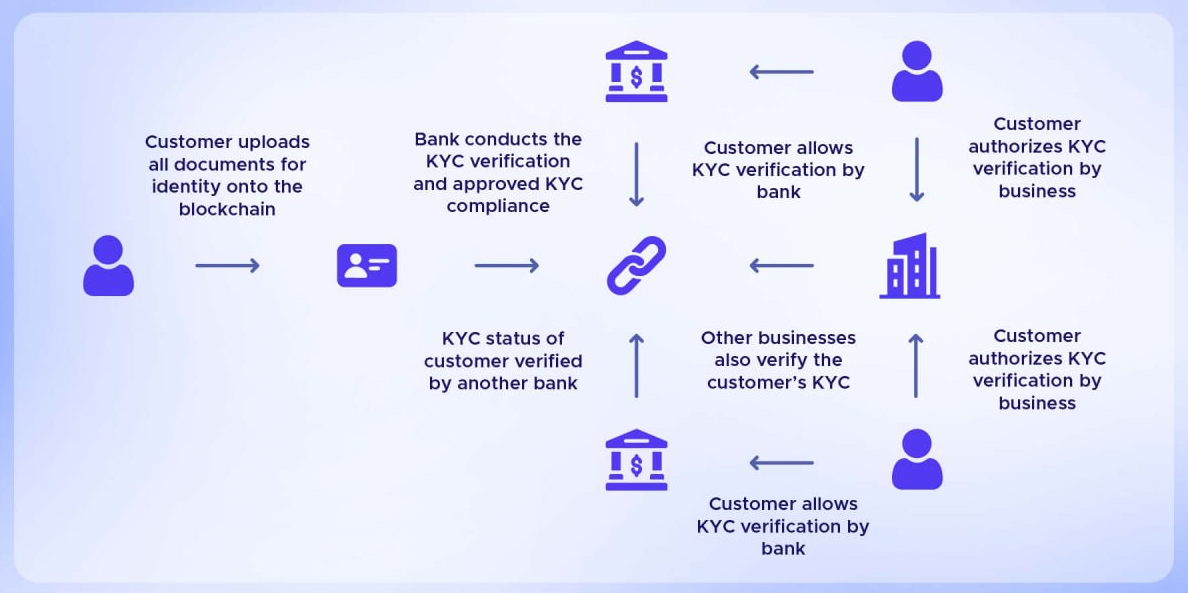
การยืนยันตัวตน (KYC) ก็ก่อให้เกิดความท้าทายที่เกี่ยวข้องกัน โปรเจกต์ประกันภัยแบบกระจายศูนย์หลายแห่งอนุญาตให้เข้าร่วมโดยใช้นามแฝง ซึ่งเป็นส่วนหนึ่งของเสน่ห์ — ความเป็นส่วนตัว ความง่าย และการเริ่มต้นใช้งานที่รวดเร็วกว่า แต่กฎระเบียบการต่อต้านการฟอกเงินในเขตอำนาจศาลส่วนใหญ่กำหนดให้ผู้รับประกันต้องระบุตัวตนของลูกค้า และหน่วยงานด้านภาษีต้องการทราบว่าใครเป็นผู้รับเงินชดเชย ความตึงเครียดระหว่างการมีส่วนร่วมแบบไม่เปิดเผยตัวตนกับการปฏิบัติตามกฎระเบียบยังคงไม่ได้รับการคลี่คลาย และโปรเจกต์ที่พยายามประนีประนอมโดยการเพิ่ม KYC ตามระดับเกณฑ์ที่กำหนด ก็ลงเอยด้วยการนำเสนอผลิตภัณฑ์ที่ไม่ได้กระจายศูนย์อย่างแท้จริงและก็ไม่ได้ปฏิบัติตามกฎหมายอย่างสมบูรณ์ การตรวจจับการฉ้อโกงยิ่งกลายเป็นเรื่องยากเป็นพิเศษ — เมื่อกระเป๋าเงินใบเดิมสามารถสร้างขึ้นได้ในไม่กี่วินาทีและทิ้งได้เร็วพอกัน คำถามในการพิจารณารับประกันภัยแบบเดิมๆ ที่ว่าใครเป็นผู้ซื้อกรมธรรม์จึงแทบจะหมดความหมายไปเลย
อุปสรรคเหล่านี้ไม่มีสิ่งใดที่แก้ไขไม่ได้เลย ทุกปัญหากำลังมีทีมงานที่จริงจังร่วมกันหาทางออก เครือข่าย Oracle ที่ดีขึ้นกำลังช่วยลดปัญหาจุดล้มเหลวแบบรวมศูนย์ บริษัทคณิตศาสตร์ประกันภัยเฉพาะทางกำลังสร้างแบบจำลองความเสี่ยงสำหรับคริปโตโดยเฉพาะเพื่อรองรับการตั้งราคาที่แม่นยำยิ่งขึ้น การทดลองด้านการประกันภัยต่อมีขนาดเงินทุนที่ลึกขึ้น หน่วยงานกำกับดูแลในหลายเขตอำนาจศาลกำลังพัฒนากรอบการทำงานที่ยอมรับว่าการประกันภัยแบบกระจายศูนย์เป็นหมวดหมู่ที่ควรเปิดรับมากกว่าการกดทับ ทิศทางกำลังดำเนินไปในแง่บวก แม้ว่าระยะเวลาอาจยาวนานกว่าที่ผู้สนับสนุนส่วนใหญ่คาดหวังไว้ในตอนแรก สิ่งนี้หมายความว่าในทางปฏิบัติ ในอีกหลายปีข้างหน้าของการประกันภัยคริปโต จะไม่ได้ถูกขับเคลื่อนด้วยการก้าวกระโดดที่หวือหวา แต่จะเป็นการสั่งสมการพัฒนาทีละเล็กละน้อยอย่างต่อเนื่อง โปรเจกต์ที่จะอยู่รอดได้คือโปรเจกต์ที่ตระหนักถึงอุปสรรคเหล่านี้อย่างจริงจัง สร้างระบบอย่างรัดกุม บูรณาการเข้ากับกรอบการทำงานแบบดั้งเดิมในจุดที่เป็นประโยชน์ และต้านทานสิ่งล่อใจที่จะโฆษณาเกินจริงในสิ่งที่เทคโนโลยีปัจจุบันยังทำไม่ได้
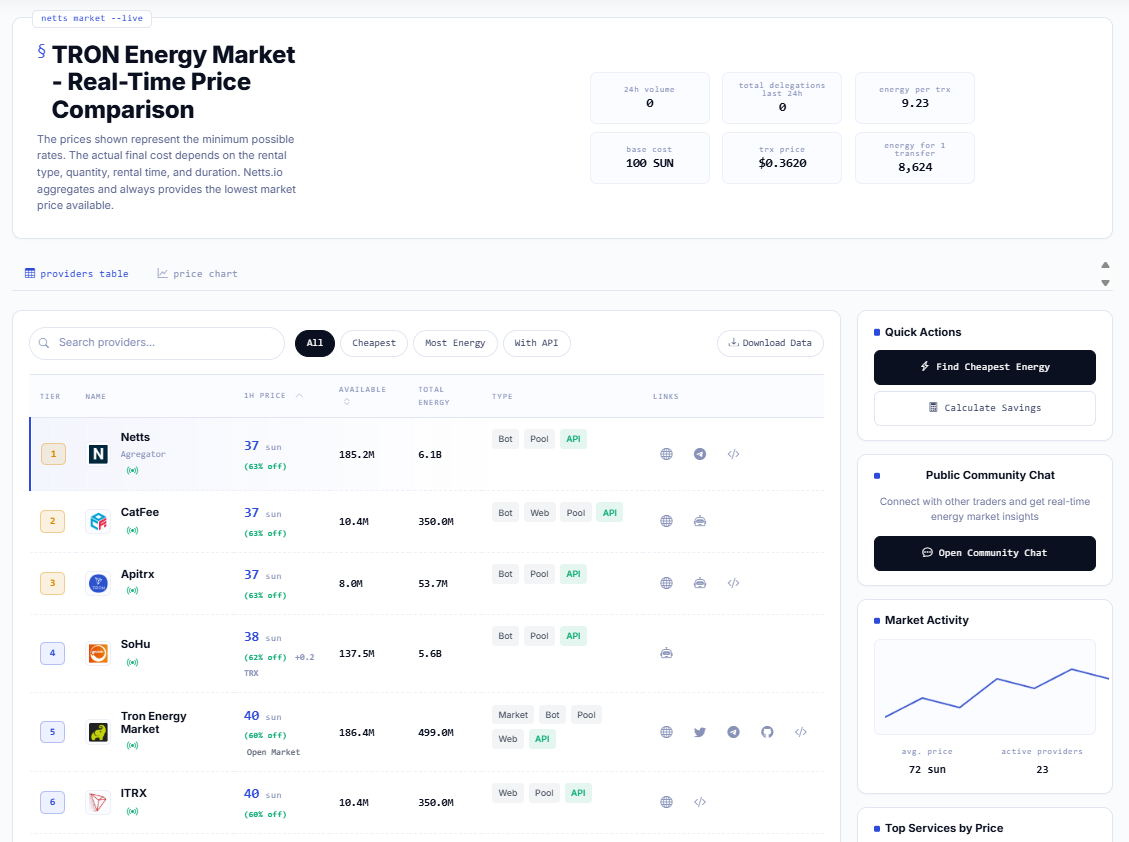
เบื้องหลังของเรื่องราวทั้งหมดนี้คือคำถามเรื่องโครงสร้างพื้นฐานที่ดูไม่หวือหวาอย่างเรื่องต้นทุน โปรโตคอลการประกันภัยที่ต้องประมวลผลกรมธรรม์ขนาดย่อย การชำระเบี้ยประกัน และการเคลมสินไหมทดแทนหลายพันรายการต่อวัน ไม่สามารถทนจ่ายค่าเบิร์น TRX หรือทรัพยากรเครือข่ายอื่นๆ ในทุกๆ ธุรกรรมได้ อัตรากำไรจากการดำเนินงานของประกันภัยรายย่อย (Micro-insurance) นั้นบางเกินไป นี่คือเหตุผลที่ราคาของ TRON Energy และการจัดการทรัพยากรมีความสำคัญต่อแพลตฟอร์มประกันภัยแบบกระจายศูนย์เทียบเท่ากับที่การตั้งราคาตามหลักคณิตศาสตร์ประกันภัยมีความสำคัญต่อบริษัทประกันภัยแบบดั้งเดิม โปรเจกต์ที่จัดการเรื่องนี้ได้อย่างถูกต้องจะสามารถเสนอความคุ้มครองในราคาที่จับต้องได้ในวงกว้าง ส่วนโปรเจกต์ที่ทำผิดพลาดจะพบว่าตนเองถูกผลักออกจากตลาดที่ตั้งใจจะเข้ามาให้บริการเสียเอง สำหรับแพลตฟอร์มที่ต้องการรับ TRON Energy ในอัตราที่ดีที่สุดโดยไม่ต้องทำการ Stake หรือ Freeze เหรียญ TRX ตลาด Netts.io TRON Energy Market จะทำหน้าที่เป็นตัวรวบรวม (Aggregator) Energy จากรายชื่อผู้ให้บริการที่ได้รับการตรวจสอบแล้วมากมาย — ไม่ว่าจะเป็น Netts เองที่ราคา 25 sun ต่อยูนิต Energy, SoHu ที่ 26 sun, CatFee ที่ 27 sun และรายอื่นๆ อีกมาก — ทำให้ผู้ใช้สามารถกระจายธุรกรรมแต่ละรายการไปยังแหล่งที่ได้รับการยืนยันที่ถูกที่สุดได้แบบเรียลไทม์ พร้อมการรวม Energy หลายพันล้านยูนิตจากผู้ให้บริการต่างๆ ซึ่งรวมถึง JustLend, Trongas และ APITRX ส่งมอบได้ภายในไม่กี่วินาที และช่วยประหยัดค่าใช้จ่ายได้สูงสุดถึง 75 เปอร์เซ็นต์เมื่อเทียบกับการเบิร์น TRX