العملات المشفرة والتأمين: أكبر المشاكل والعقبات
لماذا يعد التأمين في قطاع الكريبتو أصعب مما يبدو عليه — الغموض التنظيمي، ومخاطر أوراكل، ونقص البيانات الاكتوارية، وهشاشة رأس المال، وفجوة اللجوء القانوني.
لغات أخرى: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
المحتويات
عرض المقال السابق حول هذا الموضوع، العملات المشفرة والتأمين: الموجة الجديدة، رؤية متفائلة: استبدال مسوي المطالبات بالعقود الذكية، وتوزيع التعويضات المعيارية (parametric) في ثوانٍ معدودة، وإلغاء الوسيط المؤسسي عبر مجمعات التمويل من نظير إلى نظير، وسوق أكثر شفافية وإتاحة بوجه عام. يستحق ذلك المقال القراءة لكل من يرغب في معرفة الأسباب التي تجعل هذه الأفكار تجذب رؤوس أموال ضخمة ومواهب جادة. أما هذا المقال، فهو مخصص للجزء التالي من النقاش — عندما يصطدم الحماس بالعقبات، ويصبح التساؤل ليس ما إذا كان التأمين في قطاع الكريبتو ممكناً، بل ما إذا كان قادراً على الصمود أمام الاختبار الصارم الذي يمر به أي منتج مالي مبتكر في نهاية المطاف.
هذا التفاؤل ليس خاطئاً؛ فالآليات التقنية تعمل بالفعل. لكن المشكلة تكمن في أن قطاع التأمين يُعد أحد أكثر البنى التحتية المالية دقة وتعقيداً في تاريخ البشرية — إذ يمتلئ بالمنطق المتحفظ، واللوائح التنظيمية المتراكمة، والدروس المستفادة بصعوبة، والتي غالباً ما تكتشفها المشاريع القائمة على الكريبتو فقط عندما تتعثر بها. هذه العقبات ليست نظرية، بل هي التجربة الواقعية لعشرات المشاريع التي انطلقت بثقة بالغة، ثم اصطدمت باحتكاكات على أرض الواقع، مما دفعها إما إلى تعديل نموذج عملها، أو تقليص أنشطتها، أو الإغلاق في صمت. إن فهم ماهية هذه العقبات يكتسب أهمية تفوق فهم المكاسب المحتملة، لأن هذه المكاسب لن تتاح إلا للمشاريع القادرة على تجاوز هذه العقبات والنجاة منها.
المتاهة التنظيمية التي لم يضع أحد خريطتها بعد
تتسم اللوائح التنظيمية للتأمين بتشتت يثير إحباط حتى العاملين داخل هذا المجال. في الولايات المتحدة وحدها، تمتلك كل ولاية مفوض تأمين خاصاً بها، وقواعد ترخيص مستقلة، ومتطلبات رأس مال محددة، وتشريعات خاصة لحماية المستهلك. تقضي شركة التأمين التقليدية التي تقدم خدماتها على مستوى الدولة سنوات طويلة وتنفق عشرات الملايين من الدولارات للحصول على التراخيص في الولايات الخمسين جميعها. في المقابل، ينطلق مشروع التأمين الأصيل في مجال الكريبتو عادةً في ولاية قضائية واحدة بحد أدنى من المتطلبات، ثم يستقطب المستخدمين من أي مكان عبر الإنترنت دون اكتراث يذكر بمواقع إقامتهم الفعلية.
ينجح هذا النهج إلى أن يبلغ طريقاً مسدوداً؛ إذ قد يقرر المنظمون في بلد إقامة المستخدم، في مرحلة ما، أن المشروع يبيع تأميناً غير مرخص لمواطنيهم. وقد تكون الغرامات باهظة، كما يمكن أن تشمل الإجراءات العقابية الإغلاق القسري. فضلاً عن ذلك، يمكن للضرر الذي يلحق بالسمعة أن يقضي على المشروع تماماً حتى وإن كانت التقنية الأساسية متينة وخالية من العيوب. اضطرت العديد من مبادرات التأمين اللامركزي في أوائل عشرينيات القرن الحالي إلى حظر المستخدمين جغرافياً من ولايات أو دول معينة في هدوء، بعد أن كشفت مراجعات الامتثال عن تعرض قانوني غير متوقع. يعالج الحظر الجغرافي جانباً من المشكلة لكنه يقوض في الوقت نفسه جوهر القيمة المقترحة للمشروع؛ فالطرح الأساسي كان يَعِد بإمكانية وصول عالمية خالية من القيود، في حين تثبت الحقائق العملية أن هذا الوصول غير المقيد قد يتحول إلى قنبلة تنظيمية موقوتة.
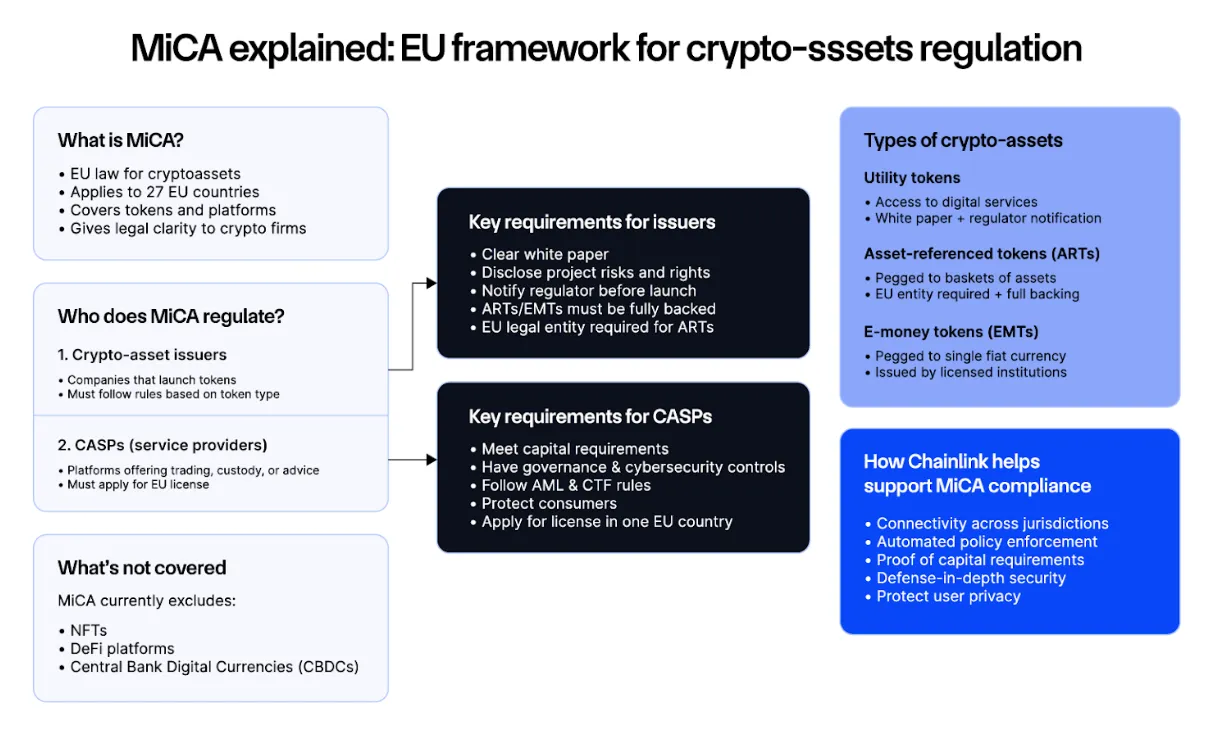
أضاف إطار عمل أسواق الأصول المشفرة (MiCA) في الاتحاد الأوروبي، الذي تم إقراره نهائياً في وقت سابق من العقد ويخضع للتنفيذ حالياً، مستوى إضافياً من التعقيد. لا ينظم MiCA التأمين بشكل مباشر، لكنه يمس كل نشاط مجاور له — مثل إصدار التوكنات، وعمليات العملات المستقرة، والحفظ الأمين — بطرق تقيد كيفية هيكلة مشاريع التأمين في الكريبتو. بات يتعين على المشاريع العاملة في أوروبا الآن دراسة ما إذا كان التوكن الخاص بها يُصنف كأداة مالية بموجب MiCA، وما إذا كان رأس مال المجمع مؤهلاً كأموال إلكترونية، وما إذا كانت أنشطتها العابرة للحدود تفرض متطلبات ترخيص لم تكن مدرجة في ميزانياتها. وبذلك يمكن للأعباء الإضافية المتعلقة بالامتثال أن تتجاوز بسهولة الأعباء الهندسية اللازمة لبناء البروتوكول نفسه.
اتبع المنظمون الآسيويون أساليب متنوعة؛ حيث اتجهت سنغافورة وهونغ كونغ نحو برامج البيئة التجريبية التشريعية (Sandbox) الرسمية التي تتيح اختبار التأمين في الكريبتو تحت الإشراف، مع إدراك أن المشاريع الناجحة ستحتاج في النهاية إلى الانتقال نحو الترخيص الكامل. وأغلقت الصين الباب تماماً أمام هذه الأنشطة. أما اليابان فتمتلك إطاراً تشريعياً معقداً يجمع بين عناصر كلا النموذجين. ونتيجة لذلك، يجد أي مشروع يسعى للعمل عبر مناطق مختلفة نفسه أمام مزيج مشتت من ترتيبات الامتثال، مما يستنزف طاقات الهندسة البرمجية التي كان من الأجدر توجيهها نحو تطوير المنتج الفعلي.
مشكلة الأوراكل ونقطة الثقة الواحدة
يعتمد التأمين المعياري (Parametric insurance) — وهو النموذج الذي يُشاد به غالباً بوصفه التطبيق الأبرز للتأمين في الكريبتو — كلياً على شبكات أوراكل، وهي الجسور التي تنقل بيانات العالم الحقيقي إلى العقود الذكية. عندما تدفع وثيقة تأمين تأخر الرحلات الجوية تعويضاً بناءً على بيانات الطيران، فإن الأوراكل هو مصدر هذه البيانات. وعندما يدفع عقد تأمين المحاصيل للمزارعين لأن هطول الأمطار كان دون حد معين، يكون الأوراكل هو مصدر قراءة قياس كمية الأمطار. وعليه، فإن العقد الذكي لا يتعدى موثوقية الأوراكل الذي يمده بالبيانات.
تعد هذه العقبة، بالمصطلحات التقنية، أكبر مشكلة لم تُحل بعد في قطاع تأمين الكريبتو. فبينما يمكن لأي شخص التحقق من البلوكشين نفسها، ومراجعة العقد الذكي وضمان ثباته، يظل الأوراكل نظاماً خارجياً قابلاً للاختراق، أو التلاعب، أو الخطأ المجرد. تسببت عدة إخفاقات في أنظمة الأوراكل خلال عشرينيات القرن الحالي في استنزاف مئات الملايين من الدولارات من بروتوكولات التمويل اللامركزي (DeFi)، ليس لخلل في العقود الذكية، بل بسبب التلاعب ببيانات الأسعار التي اعتمدت عليها. وتتسم نسخ التأمين من هذه الهجمات بحساسية أكبر؛ إذ يمكن لأوراكل طقس تم التلاعب به أن يؤدي إلى صرف تعويضات جماعية تلقائية تستنزف مجمع التمويل بالكامل بين عشية وضحاها، دون أن يتمكن أي محقق احتيال تقليدي من استرداد تلك الأموال.
تمثلت استجابة القطاع في بناء شبكات أوراكل لامركزية — مثل Chainlink وPyth وRedStone وغيرها — والتي تعمل على تجميع البيانات من مصادر متعددة لتقليل مخاطر وجود نقطة فشل فردية. ورغم أن هذه الأنظمة تمثل تحسناً حقيقياً مقارنة بالاعتماد على مصدر واحد، إلا أنها ليست منيعة بالكامل. فشن هجوم منسق على مزودي أوراكل متعددين، وإن كان مكلفاً للغاية، يظل أمراً وارداً. كما قد يؤدي أي خلل في منطق تجميع البيانات إلى نتائج خاطئة حتى ولو كانت مصادر البيانات الفردية صادقة. يُضاف إلى ذلك أن شبكات الأوراكل تفرض رسوماً على خدماتها، مما يزيد من تكلفة منتج التأمين الذي توفر له الدعم.
تبرز أيضاً إشكالية النزاع حول الوقائع؛ فإذا تأخرت رحلة طيران لمدة 119 دقيقة، فهل يُحتسب ذلك تأخيراً لساعتين أم لا؟ وإذا سجل قياس هطول الأمطار رقماً مساوياً للحد الأدنى تماماً، فهل يجب صرف التعويض؟ تتعامل العقود الذكية مع هذه الحالات الحدية وفقاً للمنطق البرمجي المحدد لها وقت النشر حصراً. في المقابل، تتعامل شركات التأمين التقليدية معها عبر التقييم البشري وإصدار الأحكام، وهي عملية أبطأ لكنها قادرة على استيعاب الغموض وحله. يستبدل النموذج المعياري البحت المرونة بالسرعة، ليجد نفسه عاجزاً عن التكيف مع تعقيدات المطالبات الواقعية، في حين أن أي محاولة لإعادة التدخل البشري إلى المنظومة تعيد إنتاج أوجه القصور ذاتها التي كان النموذج يسعى أصلاً للتخلص منها.
غياب الجداول الاكتوارية تماماً
يعد تسعير التأمين تخصصاً كمياً في المقام الأول؛ حيث يقضي الخبراء الاكتواريون مسيرتهم المهنية في بناء نماذج لتحديد مدى تكرار أحداث معينة، وتقدير حجم الخسائر عند وقوعها، وكيفية تسعير التغطية بحيث تغطي أقساط التأمين التعويضات المتوقعة وتكاليف التشغيل وهامش ربح منطقي. تستند هذه النماذج في التأمين التقليدي إلى بيانات تمتد في الغالب لعقود أو حتى قرون؛ فجداول الوفيات لتأمين الحياة، وإحصائيات الحوادث لتأمين السيارات، وبيانات الطقس لتأمين الممتلكات — جميعها خضعت للجمع والتدقيق والتحقق على مدى أجيال متعاقبة.
أما المخاطر الأصيلة في عالم الكريبتو، فلا تملك أي رصيد من هذا التاريخ. فكم مرة يتعرض العقد الذكي للاستغلال؟ وكم مرة تفقد عملة مستقرة معينة ربطها السعري؟ وكم مرة تخضع منصة تداول كبرى للاختراق؟ الإجابة الصادقة عن كثير من هذه الأسئلة هي أننا ببساطة لا نعلم، لأن السجل الزمني أقصر والبيانات المتاحة أضعف من أن تسمح ببناء نماذج اكتوارية مجدية.
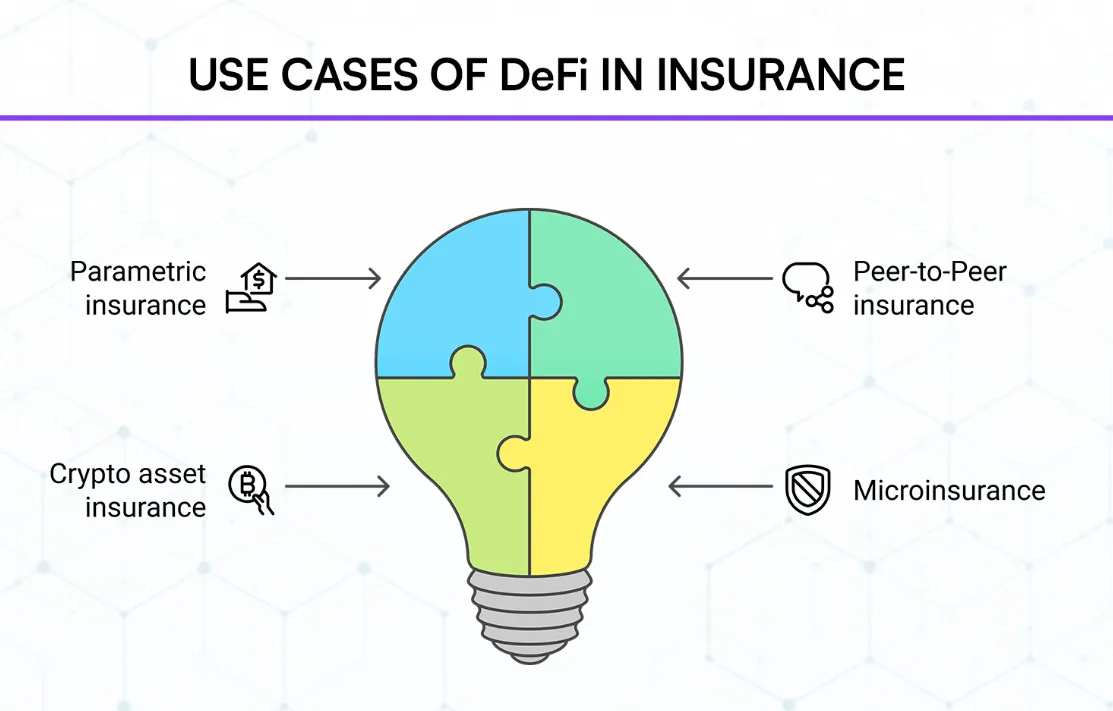
إن بروتوكولات التأمين في التمويل اللامركزي (DeFi) التي تغطي مخاطر العقود الذكية تضع عملياً تخمينات مدروسة حول الاحتمالات، وتعمل على معايرة تلك التخمينات استناداً إلى العدد القليل من الحوادث الواقعية التي حدثت بالفعل، ثم تعديلها مع ورود بيانات جديدة. وهذا يختلف كلياً عن العلوم الاكتوارية الحقيقية.
وتنعكس هذه التشوهات السعرية بأساليب متوقعة؛ إذ تميل تغطية البروتوكولات الشهيرة والمراجعة جيداً إلى التسعير بأقل من قيمتها نظراً لأن سجلها التاريخي الظاهر يبدو آمناً، في حين قد تخفي تلك البروتوكولات في الواقع ثغرات كامنة لم تُكتشف بعد. على الجانب الآخر، تميل تغطية البروتوكولات الأحدث إلى المبالغة في تسعيرها، حيث يُعامل غياب السجل التاريخي كدليل على ارتفاع المخاطر، حتى وإن كانت المخاطر الفعلية أقل مقارنة بالبروتوكولات الأقدم التي تصادف أن لديها مساحة تعرض أوسع للتاريخ العملياتي. يفتقر السوق إلى الكثافة البيانية الكافية لتسعير هذه الفوارق بدقة، كما يفتقر المزودون إلى عمق رأس المال الذي يمكّنهم من امتصاص عواقب الخطأ في أيٍّ من الاتجاهين.
يضاف إلى ذلك مأزق المخاطر المترابطة (correlated risk). يعتمد التأمين التقليدي في جوهره على استقلالية المخاطر وتباعدها — فحوادث سيارتك لا ترتبط باحتراق منزلي، وفيضان في منطقة ما لا يؤدي إلى زلازل في منطقة أخرى. أما مخاطر الكريبتو، فهي مترابطة بعمق. فعندما ينهار السوق، تتدهور نسب الضمانات في جميع البروتوكولات بالتزامن. وإذا تم اختراق جسر بلوكشين رئيسي، تضطر مجمعات تأمينية متعددة كانت تغطي جوانب مختلفة من هذا الجسر إلى دفع التعويضات في وقت واحد. وعندما تفقد عملة مستقرة ارتباطها، يفقد كل مجمع مقوم بتلك العملة قيمته تماماً في اللحظة التي تشتد فيها احتمالية المطالبة بالتعويضات. يقوض هذا الترابط المعادلات الحسابية الأساسية لتجميع المخاطر التأمينية، وهو السبب وراء الحذر البالغ الذي تبديه شركات التأمين التقليدية تجاه الاكتتاب في مخاطر الكريبتو، حتى في ظل عروض الأقساط التأمينية المجزية.
سؤال رأس المال الذي يتجنب الجميع الإجابة عنه
تُلزم شركة التأمين التقليدية بالاحتفاظ باحتياطيات رأسمالية تتجاوز التعويضات المتوقعة بهامش كبير. تتسم الحسابات الرياضية المتبعة هنا بالتحفظ الصارم، وتفرض الهيئات التنظيمية تطبيقها بحزم، مما يضمن قدرة شركة التأمين على السداد حتى وإن أدى حدث كبير إلى وقوع خسائر هائلة. في المقابل، تعتمد مجمعات التأمين اللامركزي نموذجاً مغايراً: حيث يودع المشاركون في المجمع رؤوس أموالهم مقابل الحصول على عائد من أقساط التأمين، ويقوم المجمع بسداد المطالبات مع حدوثها. وحين ينفد رصيد المجمع، ينتهي الأمر عند ذلك الحد.
يمثل هذا النموذج، من الناحية العملية، هيكلية أكثر هشاشة مقارنة بالتأمين التقليدي. فقد وجدت عدة مجمعات لامركزية نفسها خلال عشرينيات القرن الحالي في موقف حرج جراء إصدارها تغطيات تفوق بكثير ما يمكن لرأس مالها تحمله منطقياً، لتواجه بعدها حزمة من المطالبات المتزامنة التي أفرغت المجمع من سيولته بالكامل. ولم يحصل حاملو الوثائق في أحسن الأحوال إلا على دفعات جزئية، بينما شهد المشاركون في المجمع تبخر رؤوس أموالهم بالكامل. وتعدى هذا الضرر في السمعة حدود تلك المشاريع ليلحق بكامل قطاع التأمين اللامركزي، مما أدى إلى انحسار المشاركة عبر مشاريع متعددة غير مرتبطة ببعضها.
تبقى مسألة إعادة التأمين الجانب الأقل تطوراً في هذا السياق؛ إذ يوفر معيدو التأمين في النظم التقليدية — وهم شركات ينصب نشاطها كلياً على تأمين شركات التأمين ضد الخسائر الكارثية — شبكة الأمان النهائية.
تتولى شركات مثل Munich Re وSwiss Re وعدد قليل من المؤسسات الأخرى هذه المهمة على المستوى العالمي. أما في تأمين الكريبتو، فرغم طرح مقترحات لمجمعات إعادة تأمين لامركزية وإجراء تجارب حولها، إلا أن الحجم المطلوب لتوفير حماية حقيقية ضد الأحداث الكارثية لم يتوفر بعد داخل المنظومة. فرؤوس الأموال مجزأة، ومعايير الاكتتاب غير متسقة، وأكبر المجمعات القائمة لا تزال صغيرة بدرجة تجعل حدثاً كارثياً واحداً كفيلاً باستنزافها بالكامل.
يؤدي هذا إلى توازن حرج، حيث يمكن للتأمين اللامركزي أن يقدم خدمات فعالة للمطالبات المعتدلة والمتكررة، لكنه يعجز عن توفير تغطية موثوقة للأحداث النادرة والمدمرة، وهي تحديداً الغاية الأهم التي يُطلب التأمين لأجلها. فالعميل الذي يشتري وثيقة تغطية للعقود الذكية من مجمع لامركزي قد يحصل على تعويض سريع عند وقوع حادث طفيف، لكن في حال استنزف استغلال أمني كبير عدة بروتوكولات معاً، تنهار قدرة المجمع على السداد تحديداً في ذروة الحاجة إليه.
فجوة اللجوء القانوني عند تعطل الكود
يحمل التأمين التقليدي تعهداً ضمنياً يتجاوز مجرد بنود الوثيقة. فإذا تعرضت لإجحاف من شركة التأمين، يحق لك مقاضاتها. وإذا أفلست الشركة، تحمي صناديق الضمان الحكومية جزءاً من مطالبتك. وإذا انتهجت الشركة ممارسات تتسم بسوء النية، فإن لدى الجهات التنظيمية أدوات ردع نافذة. لقد شُيد جهاز حماية المستهلك بأكمله على مدار قرن من التشريعات، والأحكام القضائية السابقة، والتطور المؤسسي المستمر.
أما التأمين اللامركزي، فيكاد يخلو تماماً من هذه المزايا. فإذا نُفذ العقد الذكي بشكل غير صحيح، لا يوجد طرف يمكن مقاضاته — فالبروتوكول هو الكيان، والكيان ليس سوى كود برمجي. وإذا فرغ المجمع من رصيده بسبب خطأ برمجي، فلا يجد حاملو الوثائق أي صندوق ضمان حكومي يستندون إليه. وإذا تصرفت منظمة DAO المسؤولة عن إدارة المطالبات بسوء نية، تقتصر آليات تسوية النزاعات على ما تسمح به حوكمة البروتوكول حصراً، والتي قد تتسم بالبطء أو الغموض أو التحيز لصالح كبار حاملي التوكنات. ورغم أن غياب إمكانية الرجوع والتقاضي يُسوّق أحياناً كميزة — بحجة أن النظام قائم على عدم الحاجة للثقة (trustless) — إلا أنه بالنسبة للمستخدم العادي الذي يشتري التأمين، يمثل غياب خط الرجوع هذا السبب الأساسي الذي يجعل المنتج غير مجدٍ عند وقوع المشكلات.
تُعد هذه المشكلة هيكلية ويصعب حلها دون التخلي عن بعض المبادئ الأساسية التي تمنح التأمين اللامركزي طابعه الفريد. فإضافة أساليب التقاضي التقليدية يعيد المحامين والمحاكم وأوجه التأخير التي كان الهدف هو تجاوزها. كما أن إضافة برامج الضمان الحكومية تلزم المشاريع بالخضوع للأطر التنظيمية ذاتها التي كانت تحاول التحرر منها. وبالمثل، فإن إنشاء طبقة تأمين لحماية التأمين نفسه يدخل المنظومة في حلقة مفرغة لا يرغب أحد في تمويلها. وتتمثل نتيجة ذلك في سوق تعمل منتجاته بكفاءة مبهرة طالما سارت الأمور على ما يرام، لكنها تتحول إلى خيبة أمل عميقة في اللحظة التي يقع فيها أي خلل.
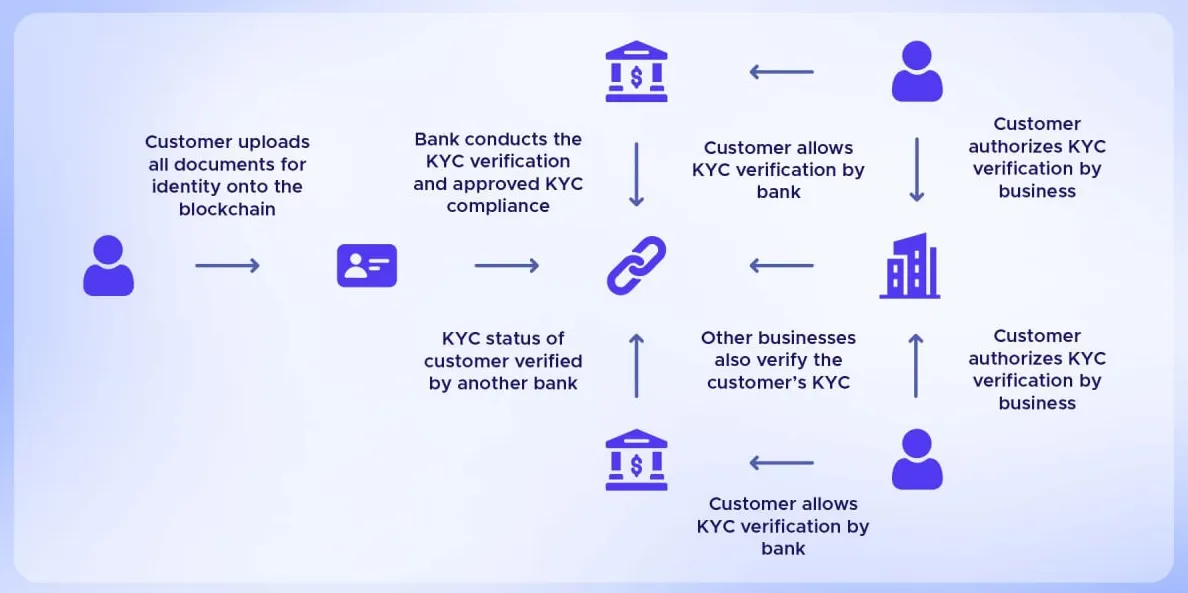
تمثل إجراءات التحقق من الهوية (KYC) ومعرفة العميل تحدياً مماثلاً. تسمح العديد من مشاريع التأمين اللامركزي بالمشاركة تحت أسماء مستعارة، وهو ما يشكل جزءاً من جاذبيتها — لكونها توفر الخصوصية، وتسهل الاستخدام، وتسَرّع إجراءات الانضمام. لكن قواعد مكافحة غسل الأموال في معظم الولايات القضائية تفرض على شركات التأمين التحقق من هوية عملائها، كما تتطلب السلطات الضريبية معرفة المستفيدين من التعويضات المالية. ويظل هذا التعارض بين الخصوصية والامتثال القانوني قائماً دون حل، حيث ينتهي المطاف بالمشاريع التي تحاول الموازنة عبر فرض متطلبات KYC عند مستويات معينة بتقديم منتج لا يحقق اللامركزية الكاملة ولا يضمن الامتثال التام. ويزداد كشف الاحتيال تعقيداً بشكل خاص — فعندما يمكن إنشاء المحفظة في ثوانٍ والتخلص منها بالسرعة ذاتها، يفقد السؤال الاكتواري التقليدي حول هوية مشتري الوثيقة معناه إلى حد بعيد.
ورغم ذلك، لا تعد أي من هذه العقبات مستعصية على الحل؛ إذ تعمل فرق متخصصة وجادة على معالجتها. وتسهم شبكات الأوراكل المتطورة في تقليص مخاطر نقطة الثقة الفردية، بينما تعمل شركات اكتوارية متخصصة على بناء نماذج مخاطر مصممة لبيئة الكريبتو لدعم عمليات تسعير أكثر دقة. كما تشهد تجارب إعادة التأمين نمواً في عمق رؤوس الأموال. وفي الوقت ذاته، يعمل المنظمون في عدة دول على تطوير أطر تعترف بالتأمين اللامركزي كفئة جديرة بالتنظيم والاستيعاب بدلاً من الحظر والقمع. هذا المسار يعد إيجابياً، حتى وإن تطلب زمناً أطول مما أمله المتحمسون في البداية. ويعني هذا عملياً أن السنوات القادمة للتأمين في الكريبتو لن تشهد طفرات مفاجئة بقدر ما ستتميز بتحسينات تدريجية متراكمة. وستكون المشاريع القادرة على البقاء هي تلك التي تتعامل مع العقبات بجدية، وتبني بنيتها بتحفظ، وتتكامل مع الأطر التقليدية حيثما كان ذلك مجدياً، مع مقاومة إغراء تقديم وعود تتجاوز ما يمكن للتقنية تقديمه في الوقت الراهن.
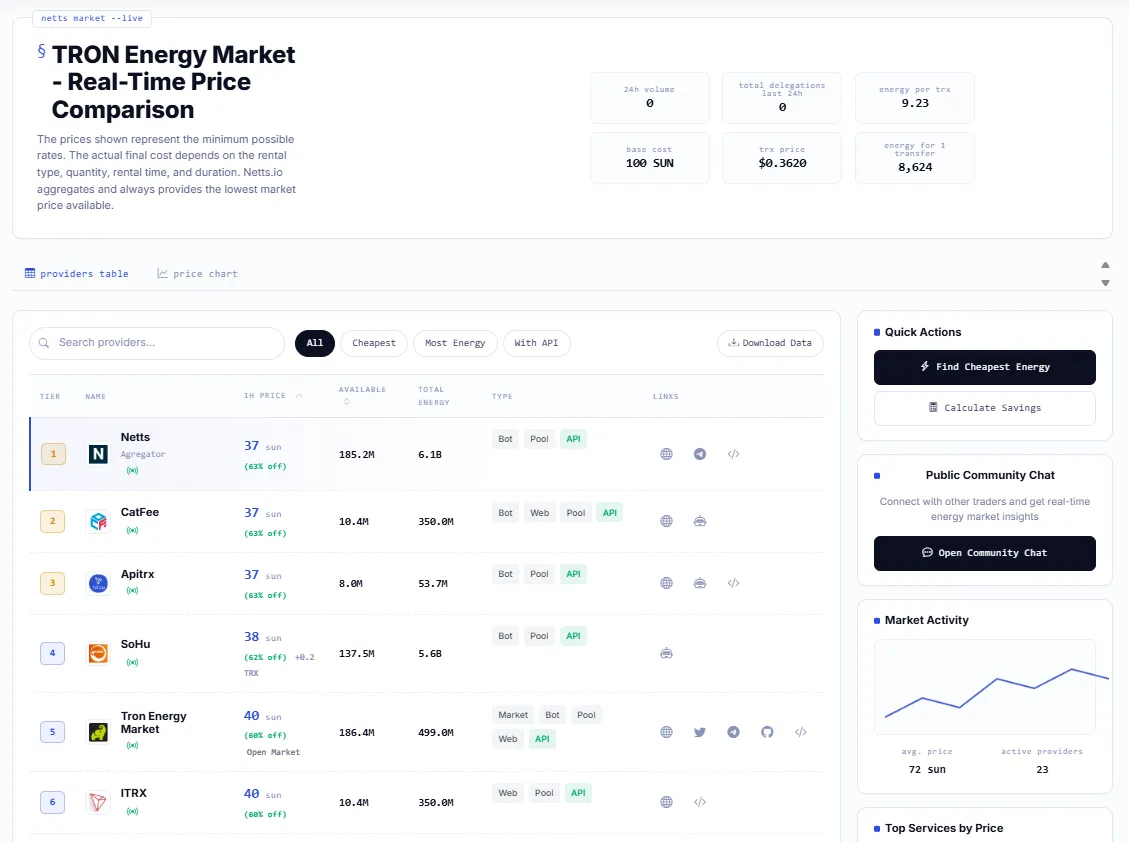
وتكمن وراء كل هذه التحديات مسألة التكلفة المتعلقة بالبنية التحتية، وهي مسألة غير جاذبة لكنها جوهرية. فلا يمكن لبروتوكول تأمين يعالج آلاف الوثائق الصغيرة، ومدفوعات الأقساط، وتسويات المطالبات يومياً أن يتحمل حرق TRX أو الموارد الشبكية الأخرى مع كل معاملة؛ فهامش الربح التشغيلي في التأمين متناهي الصغر ضئيل للغاية. ولهذا السبب، تصبح أسعار TRON Energy وإدارة الموارد على نفس قدر الأهمية لمنصة تأمين لامركزية كأهمية التسعير الاكتواري لشركة التأمين التقليدية. إن المشاريع التي تتقن إدارة هذا الجانب ستتمكن من تقديم تغطيات تأمينية بتكلفة معقولة وعلى نطاق واسع، في حين ستجد المشاريع التي تفشل في ذلك نفسها مستبعدة بفعل التكلفة من السوق التي كانت تهدف إلى خدمتها. وبالنسبة للمنصات الساعية للحصول على TRON Energy بأفضل سعر متاح دون الحاجة إلى عمل Staking أو تجميد لعملة TRX، يعمل سوق Netts.io TRON Energy كمجمّع لوحدات Energy عبر قائمة واسعة من المزودين المعتمدين — حيث تقدم Netts خدماتها بسعر 25 sun لكل وحدة Energy، وSoHu بسعر 26 sun، وCatFee بسعر 27 sun، والعديد من المزودين الآخرين — مما يتيح للمستخدمين توجيه كل معاملة إلى أرخص مصدر موثوق في الوقت الفعلي، وتجميع مليارات من وحدات Energy عبر مزودين من بينهم JustLend وTrongas وAPITRX، مع سرعة تسليم خلال ثوانٍ ومعدل توفير يصل إلى 75 بالمئة مقارنة بحرق TRX.