Cripto y divorcio: ¿Quién se queda con la wallet?
Los divorcios con criptomonedas colisionan con valoraciones volátiles, wallets de autocustodia, órdenes de congelación y cazadores forenses tras la pista de monedas ocultas.
También disponible en: EnglishРусский中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Contenido
Ser abogado de divorcios debe ser uno de los empleos más seguros en la historia de la humanidad, y el motivo dista tristemente de ser cínico: es antropológico. Esas promesas se hicieron bajo un marco emocional específico, y luego las circunstancias cambiaron. El fotógrafo de la boda congela un instante que se va deteriorando en un calendario que ninguno de nosotros quiere admitir, y el abogado asume el otro extremo del contrato cuando ese calendario rebota como una banda elástica. El matrimonio es un acuerdo para personas que rara vez vuelven a ser una sola carne, considerando la desalentadora transición del romance a las fricciones de compartir baños, facturas y desilusiones. Y cuando fracasa, lo hace con una furia pirotécnica de la que ninguno se habría creído capaz cinco años atrás.
En este contexto, el dinero siempre ha servido como comodín del agravio. Todos estos factores se transforman en estandartes bélicos con los que se desfila en los tribunales. Las cripto cumplen con todas las funciones de los activos tradicionales en un divorcio y, más aún, provocan situaciones jamás vistas en ellos. La pregunta del millón — ¿cuánto vale esta wallet? — tiene validez por apenas unos quince minutos. En un proceso que se dilate nueve meses, esa respuesta será errónea, posiblemente de forma calamitosa, en cada fecha decisiva.
El problema del objetivo en movimiento
Los tribunales de familia llevan décadas tasando viviendas. Se obtiene una valoración, se respira hondo, tal vez se busca una segunda opinión y se llega a una cifra procesable. Las acciones también son volátiles, pero existen mecanismos contrastados para mitigar este factor: la fecha de presentación, la del juicio o la media de cierre en un determinado número de días. No obstante, las oscilaciones cripto presentan una naturaleza cualitativamente distinta que desborda esas convenciones. Un portafolio valorado en cien mil dólares el día que se presentan los papeles de divorcio puede estar en cuarenta mil cuando los cónyuges se sientan frente a frente en la mediación, o bien escalar a doscientos mil. Ninguna de las partes miente sobre la cifra que recuerda; simplemente recuerdan semanas distintas.
Los tribunales de California optaron por la fecha de presentación de la demanda como punto de anclaje, tratando a las criptomonedas como a cualquier otro activo volátil. Otros estados toman en consideración la fecha del juicio o permiten a las partes negociar la fecha de tasación como parte del acuerdo. La fecha lo es todo; cualquier fecha escogida puede alterar el patrimonio conyugal por múltiplos astronómicos, sin que ninguno de los cónyuges sepa de antemano qué desenlace les deparará. Una subida del 40 por ciento podría hacer cambiar de parecer a quien tenía claro su deseo de ir a juicio. Una persona decidida a pasar página opta por guardar silencio tras un desplome y suplica una tasación actualizada.
Y eso sin entrar en el terreno de las altcoins. Bitcoin es el activo estable (por muy gastada que esté la metáfora). El resto del mercado se mueve con una magnitud y celeridad que hacen que, en comparación, Bitcoin parezca un bono soberano. Un token meme podía contar con trescientos o cuatrocientos mil dólares de respaldo en enero, caer a cien mil en febrero y descender a ocho mil dólares en abril, no porque el proyecto hiciera nada en especial, sino porque la atención se desplazó. En resumen: buena suerte tratando de explicar esa acción del precio ante un juez que lleva 30 años tasando patrimonios gananciales desglosados (que es como opera la acción del precio) mediante métodos previos a la internet comercial.
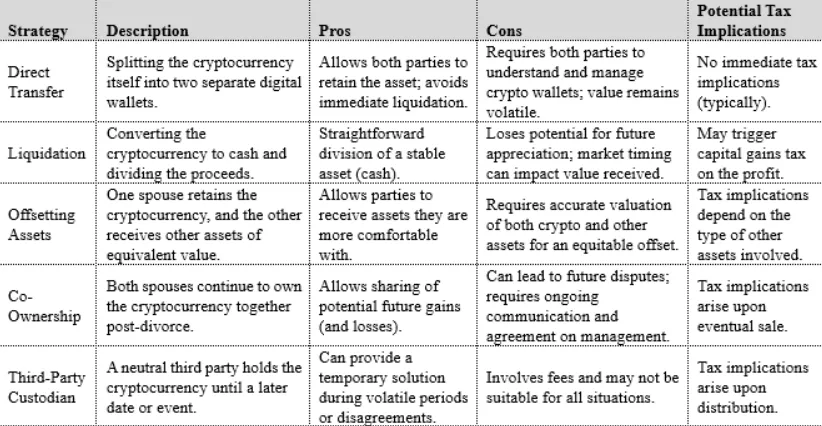
Para sortear este obstáculo, algunos letrados han intentado dividir los activos "en especie" (in kind), de modo que cada parte reciba la misma proporción de cada token. En teoría, esto elude la disputa por la valoración por completo, ya que cualquier variación en la cotización tras la división afecta a ambas partes por igual. La idea parece sencilla en teoría, pero en la práctica se complica con rapidez. Puede que el cónyuge no desee exposición alguna a ciertos tokens o carezca de las capacidades técnicas para gestionar la autocustodia adecuadamente. Una de las partes puede haber interiorizado la tesis de inversión inicial y desear conservar la posición, mientras que la otra solo seguía la corriente y prefiere efectivo. Con frecuencia, los tribunales recurren a fórmulas híbridas: una parte de los activos se divide en especie, otra se liquida y se reparte, y un tercer lote se canjea para compensar activos tradicionales equivalentes.
El botín de los videojuegos y sus lecciones para la justicia
Mucho antes de que el ecosistema cripto planteara este dilema, los tribunales ya lidiaban con valores intangibles, impredecibles y nativos de la red. Los videojuegos, de forma inesperada, sirvieron de banco de pruebas. Durante dos décadas, los objetos virtuales de World of Warcraft, EVE Online y Second Life se han comprado y vendido por dinero real, alcanzando en ocasiones cifras considerables. En 2013, un tribunal chino dictaminó que los activos vinculados al videojuego WoW, adquiridos con dinero fiduciario, constituían propiedad legal. Por contra, en 2010 un tribunal estadounidense que analizaba Second Life falló en sentido opuesto, determinando que los ítems del juego eran una forma de entretenimiento y no bienes jurídicos protegibles. Distintas jurisdicciones, diferentes filosofías y un único dilema de fondo: ¿es un activo algo cuya existencia depende exclusivamente de los servidores de una empresa y cuyo valor reside por completo en el interés que despierta en otros usuarios?
Con todo, ese interrogante cobra hoy una dimensión mucho mayor, pues el entorno cripto toma esas mismas premisas y les aplica las matemáticas básicas: mercados globales, transferencias instantáneas y negociación 24/7. El objeto de valor más estático —incluso el oro virtual de un videojuego— opera como una criptomoneda en la medida en que las economías internas de los juegos están sujetas al ritmo pausado de su dinámica interna (tasas de farmeo y calendarios de parches, por ejemplo). Nada más y nada menos que el ánimo colectivo que delimita un token especulativo. En una demanda de divorcio que se prolonga durante meses, esta es esencialmente la diferencia que separa un metro de madera de un metro de condiciones climáticas.
Congelación
La medida habitual es una orden de congelación judicial en la que uno de los cónyuges solicita impedir que el otro opere con las cripto o las transfiera a una nueva wallet ante la sospecha de movimientos o ventas inminentes. Este recurso lleva utilizándose desde hace décadas con otros activos: las cuentas bancarias se bloquean, las cajas de seguridad se precintan y los bienes inmuebles se anotan preventivamente. La vía judicial ya ha comenzado a trasladar estas medidas al sector cripto, extendiendo su alcance no solo a los honorarios personales de la parte, sino también a los exchanges regulados que puedan facilitar las operaciones. Esto significa que si un exintenta enviar fondos a través de un exchange de gran tamaño, dicha plataforma puede ser requerida legalmente y obligada a colaborar.
El desafío radica en que una orden judicial contra una wallet de autocustodia no pasa de ser papel mojado. Quien custodia los fondos posee las claves privadas. El tribunal puede prohibirle operar y fijar sanciones por desacato, pero la red en sí no forma parte del proceso: sigue su curso y procesa las transacciones de todos modos. La ejecución se convierte en una labor forense: se demuestra a posteriori el quebrantamiento de la orden y el tribunal actúa con rigor contra el infractor. Es mejor que nada, por descontado, pero dista mucho de prevenir la acción en tiempo real.
A esto se suma el coste psicológico del periodo de inmovilización. El divorcio es un proceso intrínsecamente lento, conflictivo y agotador. Resulta especialmente doloroso lidiar con una posición cripto de seis cifras que no se puede tocar mientras fluctúa un 20 por ciento en cuestión de semanas, hacia arriba o hacia abajo. Se contempla la caída libre de una suma que, en teoría, pertenece en un 50 % a cada uno, sabiendo que la liquidación final se calculará con arreglo a una fecha que todavía nadie ha fijado en el calendario. O quizá, según el cónyuge, ¿no preferiría renunciar a la titularidad completa antes que soportar esa angustia durante un año entero?
De forma reveladora, un porcentaje cada vez mayor de parejas con una exposición sustancial a cripto aborda el problema de raíz: mediante acuerdos prenupciales o postnupciales donde se detalla el tratamiento de los activos digitales en caso de ruptura. En ellos es posible fijar un protocolo de tasación, designar al perito responsable y exigir a ambas partes mantener un inventario actualizado de wallets durante el matrimonio. No es romántico, pero sin duda resulta mucho más económico que descubrir, seis años más tarde, que te has casado con alguien que posee cripto en cinco cadenas de bloques de las que jamás habías oído hablar y con una situación fiscal que nadie llegó a registrar.
Cazadores de cripto y wallets ocultas
Decir que ningún divorcio transcurre de forma civilizada es quedarse muy corto. Y en los peores escenarios, uno de los cónyuges intenta ocultar o desviar los activos con anterioridad al requerimiento formal de su declaración. El efectivo puede convertirse a bitcoin y transferirse a una wallet cuya dirección nunca conste en documento alguno. Esos bitcoins pueden canjearse por Monero u otras monedas de privacidad (privacy coins), diseñadas específicamente para resistir los análisis técnicos habituales de los peritos. De este modo, los fondos se canalizan a través de mixers, se fraccionan en importes mínimos, transitan por múltiples jurisdicciones y se consolidan en el destino final.
Este escenario ha propiciado la aparición de un sector especializado. Los contables forenses dedicados al rastreo de criptomonedas examinan extractos bancarios en busca de depósitos dirigidos a exchanges, solicitan los registros de estas plataformas mediante requerimiento judicial y siguen el rastro on-chain. En un caso ampliamente documentado, un marido transfirió medio millón de dólares en Bitcoin a una wallet privada durante el litigio de divorcio; la esposa contrató a un investigador cripto que localizó los fondos y estos terminaron restituyéndose. Otro caso de gran repercusión involucró a una esposa de Nueva York cuyo marido generaba ingresos millonarios anuales: tras seis meses de diligencias con un contable forense, descubrió una wallet secreta que albergaba doce Bitcoin.
Los tribunales han endurecido su postura contra quienes ocultan criptoactivos. Las sanciones abarcan desde la condena en costas procesales hasta la adjudicación íntegra del activo a favor del cónyuge que desenmascaró el ardid. Los cargos por desacato son cada vez más frecuentes. Aunque estas medidas no resuelven del todo el desafío que plantean las monedas de privacidad y las técnicas avanzadas de ofuscación, sí ejercen un poder disuasorio notable: salvo por un reducido número de métodos altamente sofisticados, los intentos de ocultación suelen ser demasiado rudimentarios para eludir el rastreo. El análisis forense de la blockchain ofrece hoy una precisión muy superior a la que muchos suponen, y doblegar a un investigador tenaz respaldado por requerimientos judiciales es sumamente difícil.
A quienes intentan ocultar activos no se les suele descubrir por la complejidad técnica de sus operaciones con criptomonedas, sino por la rutina de sus gastos cotidianos. Quien dispone de cientos de miles de dólares ocultos rara vez opta por un tren de vida austero. En las fases iniciales de una investigación, el análisis del estilo de vida —vehículos, viajes, cargos en tarjetas de crédito, compra de joyas— arroja con frecuencia mejores pistas que el examen de la blockchain, sirviendo este último para ratificar las sospechas. Al combinarse con los registros de entrada y salida (on-ramps y off-ramps) obtenidos de los exchanges mediante orden judicial, un perito experimentado puede armar un caso ante el cual resulta prácticamente inviable que incluso las wallets más avanzadas presenten batalla.
El dilema de las diez wallets
Un divorcio de mutuo acuerdo también tropieza con dificultades inherentes a la propia estructura del ecosistema cripto, más allá de cualquier mala fe. Pensemos en un inversor a largo plazo que consolidó su cartera de forma metódica a lo largo de diez años y hoy afronta la liquidación conyugal. Dispone de diez wallets: una es un dispositivo de hardware; otra radica en un exchange en el que ya no opera; dos son hot wallets instaladas en teléfonos móviles antiguos; y las cuatro restantes están vinculadas a protocolos DeFi donde los tokens generan rentabilidad por staking, se prestan a terceros o permanecen bloqueados en fondos de liquidez. Su cartera abarca una docena de tokens distintos. Muchos de ellos no cotizan en exchanges principales y solo se negocian en entornos de infraestructura como el mercado de TRON Energy u otras plataformas especializadas de dicho ecosistema. ¿Cómo debe proceder el tribunal ante semejante patrimonio conyugal?
Se contrata a un perito analista. Este profesional diseña un panel de control dinámico, recopila precios de múltiples fuentes, coteja direcciones de wallets con activos on-chain y elabora un informe técnico que habrá quedado desfasado para la vista de la semana entrante. Los honorarios se facturan por horas, y las horas se acumulan rápidamente. Asimismo, deberá resolver supuestos ajenos a la contabilidad convencional:
1. Tokens sujetos a periodos de bloqueo y carencia de varios días o semanas, donde la retirada anticipada acarrea penalizaciones.
2. Posiciones en fondos de liquidez compuestas por dos activos cuyos precios fluctúan en paralelo, provocando variaciones patrimoniales en función del ratio de precio entre ambos.
3. Colecciones de NFT con precios mínimos teóricos (floor prices) a los que nadie está comprando, ante la falta de demanda real en el momento de la tasación.
4. Rendimientos generados como yield durante el litigio (cuya inclusión en la masa ganancial dependerá de la normativa aplicable a las rentas devengadas tras la demanda).
5. Saldos de tokens TRC-20 y equivalentes, cuyas transferencias consumen recursos de red como Energy y Bandwidth, incidiendo en el cálculo de su liquidez neta.
Esta última variable suele pasar inadvertida para el observador común. Por poner un caso, transferir un portafolio dentro de la red TRON conlleva costes: cada operación requiere Energy y, a falta de staking o alquiler de dicho recurso, la red quema TRX para compensar el consumo. Una pareja que liquide cientos de transacciones de USDT a lo largo del acuerdo puede incurrir en costes de red significativos, a menos que planifiquen la compra de TRON Energy con antelación o recurran a un agregador que ofrezca TRON Energy a un coste lo bastante reducido para que la operativa resulte rentable. Es uno de esos detalles técnicos que garantizan que una transferencia de cuarenta mil dólares llegue intacta o que, por el contrario, sufra una merma de cientos de dólares en comisiones de red antes de ingresar en la cuenta bancaria de cualquiera de los cónyuges.
En consecuencia, un divorcio con un componente cripto complejo guarda menos similitud con una disputa inmobiliaria que con la auditoría de compra de una fusión corporativa, con la salvedad de que la empresa analizada altera su cotización minuto a minuto mientras los accionistas intentan disolver su vínculo en plena revisión pericial.
De manera progresiva, los tribunales van sentando jurisprudencia y, por lo general, la tendencia se inclina a considerar las criptomonedas como un activo patrimonial más cuya existencia resulta imposible obviar. Los magistrados adquieren mayor fluidez técnica. Todo un nicho de abogados matrimonialistas ha comenzado a especializarse en divorcios con activos digitales. Los investigadores forenses, antaño una figura infrecuente, se han convertido en un concepto habitual dentro de las costas de cualquier proceso con patrimonios cripto de calado. Dentro de veinte años todo esto resultará tan ordinario como lo es hoy la tasación de una cuenta de valores, pero hoy por hoy nos encontramos atravesando su compleja etapa formativa.
Lo que sigue sin resolverse —y quizá nunca admita una solución definitiva— es la propia naturaleza de tasar un precio fijado por un mercado global, ininterrumpido (24/7) y desprovisto de intermediarios. Los juzgados pueden fijar una fecha. Pueden tomar una media ponderada. Tienen libertad para adoptar la convención que estimen oportuna. Los mercados seguirán su curso incesante, y siempre habrá una de las partes con la convicción de haber salido desfavorecida en el reparto. Ocurre con cualquier activo volátil, pero en el ámbito cripto la volatilidad es un rasgo estructural, una realidad que ambas partes harían bien en asumir desde el mismo momento en que deciden compartir su vida.
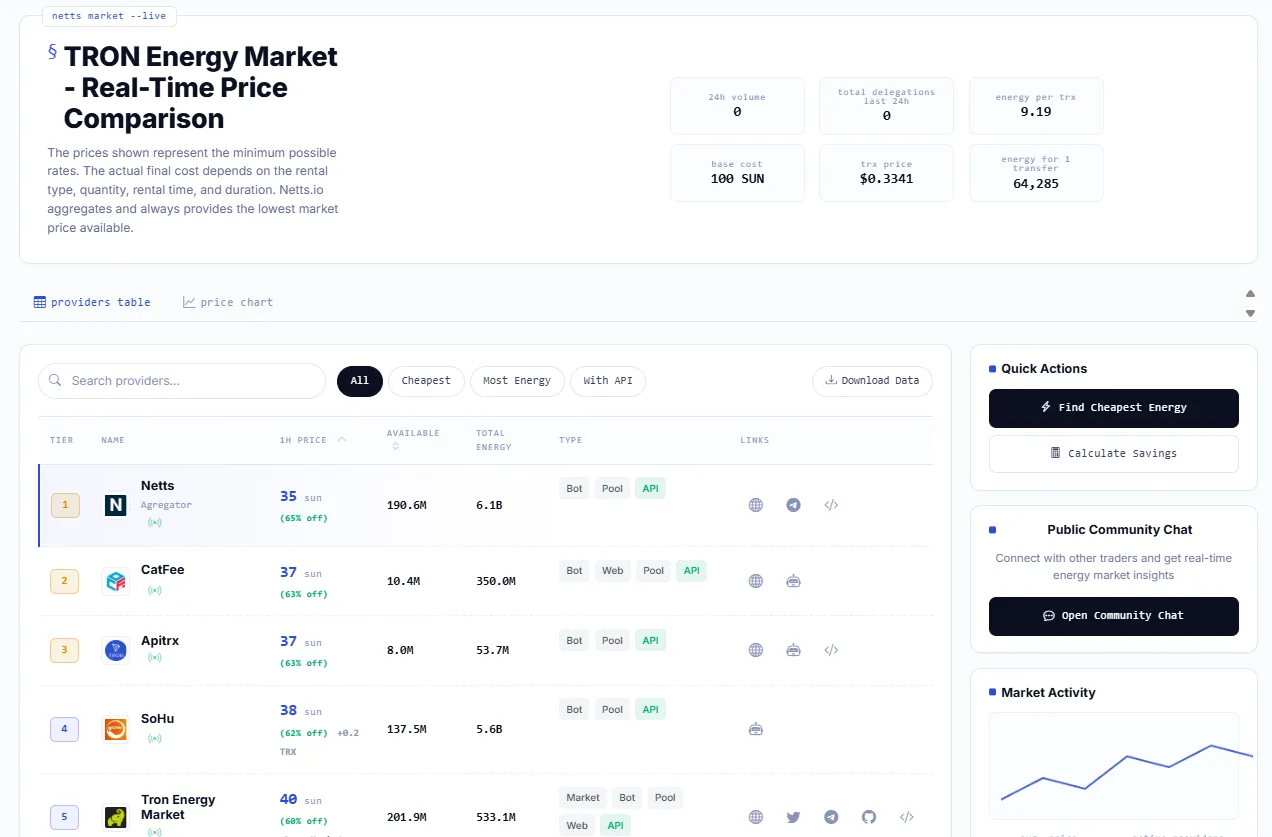
Ya se trate de liquidaciones, transferencias directas entre wallets o abonos definitivos de acuerdos, quienes operan en el ecosistema TRON pueden conocer el coste de cada transacción comparando precios en tiempo real entre distintos proveedores. Netts gestiona un mercado de Energy de tipo agregador que monitoriza cotizaciones en tiempo real procedentes de más de veinte servicios de la competencia, ofreciendo en la actualidad tarifas mínimas en torno a 37 sun efectivos por debajo de la tasa base de quema de 100 sun (un descuento nominal cercano al 63 por ciento sobre la tasa máxima efectiva de quema de TRX). Esta comparativa en directo muestra a los usuarios el camino más directo desde la estimación del coste hasta la confirmación de la transferencia; una solución idónea para quienes precisan mover USDT en volumen o buscan comprar TRON Energy al tipo de cambio más ventajoso sin tener que cotejar múltiples plataformas.