Recouvreurs de créances et crypto : un vieux métier à l'ère nouvelle
La crypto n'a pas tué le recouvrement de dettes — elle a offert aux chasseurs de nouvelles cartes, et aux débiteurs une cachette qui finit toujours par fuiter dans la vie réelle.
Également disponible en: EnglishРусскийEspañol中文ไทยУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Sommaire
L'impulsion de recouvrer les dettes est ancienne, simplement présentée sous des termes modernes. Cette profession n'est pas née d'un quelconque plaisir à être détesté, mais parce que le crédit implique une promesse, et que lorsqu'il est possible de rompre des promesses sans aucun coût, cela offre un modèle économique pour la partie désavantagée autour de la table. Un prêteur incapable de recouvrer devient une organisation caritative mal famée. Un usurier incapable de recouvrer se transforme simplement en rumeur. Une application fintech qui échoue à recouvrer devient la risée de la promotion suivante d'emprunteurs, qui considèrent le remboursement des prêts comme un cosplay facultatif.
La crypto est entrée dans ce récit exactement comme le font toutes les choses précieuses : sous la forme d'un fantasme d'évasion. Si un compte bancaire semble vide, si les revenus sont incertains et si les registres papier attestent de la pauvreté, le montant conservé sur la blockchain peut encore faire office de lune personnelle. Les créanciers et agents de recouvrement le remarquent — ils le font toujours. La valeur est semblable au parfum. Ceux qui cherchent suivent le parfum.
L'image négative n'a pas été inventée de toutes pièces ; la pression, la honte et le bon timing font tous partie de la panoplie tactique, aux côtés des appels nocturnes et des lettres qui sonnent comme une fatalité. Pourtant, le stéréotype moral qui dépeint tous les agents de recouvrement comme de parfaits méchants occulte l'autre facette — à savoir, le débiteur qui a contracté un prêt pour faire tapis, a perdu l'argent, puis a conclu que la cryptographie était un mode de vie. Aucun de ces stéréotypes n'est totalement fidèle à la réalité. Les marchés du crédit reposent sur cette vérité incomplète selon laquelle quelqu'un doit avoir peur de ne pas pouvoir payer, sans quoi le terme « prêt » signifierait simplement « un don avec paperasse ».
Une banque qui donne l'impression que le remboursement est garanti a tendance à devenir le sujet de conversation de ceux qui ont besoin d'argent pour demain. Un prêteur en ligne qui s'est taillé la réputation d'être facile à ignorer devient la cible de ceux qui cherchent à disparaître dans la nature. Même le mythe du prêteur sur gages ou de l'usurier, une fois débarrassé de son vernis romanesque, concerne essentiellement la préservation d'une réputation ; si la dissimulation fonctionne, alors tout le monde se cache. La crypto n'a jamais fondé une telle logique ; elle a offert une manière plus attrayante de se cacher, et en conséquence, le métier s'est déplacé vers cette méthode plus sophistiquée, quitte à y sacrifier une partie de sa patience.
Pourquoi se cacher dans des tokens n'allait pas rester mignon bien longtemps
La première vague de débiteurs crypto a abordé ses registres distribués comme s'il s'agissait de capes d'invisibilité. Prononcé rapidement, le terme pseudonymat sonnait de manière identique à anonymat. Il était possible pour quelqu'un d'afficher une situation financière désastreuse sur papier tout en étant nanti dans ses portefeuilles, distillant de minces indices sur son train de vie tout en jurant sur l'honneur qu'il ne lui restait rien. Pendant un temps, certains d'entre eux ont été suffisamment adroits pour se sentir géniaux. L'habileté est une classe d'actifs temporaire. Observez ce qui est conseillé dans cette industrie aujourd'hui — ils essaient d'évoluer :
Cette pratique s'est développée en réponse aux incitations qui l'ont fait émerger. Dès lors qu'un grand nombre d'emprunteurs peuvent obtenir de l'argent, le convertir en jetons, puis simuler la faillite, la faille se transforme en itinéraire de migration. Ces voies migratoires ont un impact délétère sur la tarification. Les taux d'intérêt ne sont pas qu'une affaire de mathématiques ; ils reflètent également la peur, intégrée dans le tableau d'amortissement. Retirez la peur d'un secteur, et ce secteur finit par se peupler d'individus qui n'ont jamais eu l'intention de rembourser. Ce n'est pas un message moralisateur qu'une banque intégrerait dans une brochure ; c'est précisément le raisonnement de toute entreprise prêtant du temps et de l'argent lorsqu'elle se réveille trempée de sueur.
La profession a donc enrichi son vocabulaire de nouveaux verbes d'action : tracer, regrouper en clusters, assigner en justice, geler et surveiller. Le skip-tracer d'antan qui écumait les registres à la recherche d'adresses et d'employeurs travaille désormais aux côtés de spécialistes qui scrutent les explorateurs de blocs de la même manière qu'un détective inspecte les ruelles sombres. Même si ZachXBT n'est pas à l'origine de la méthode employée par les créanciers, l'OSINT sur blockchain publique a infusé l'idée qu'au sein de toute une culture, les portefeuilles ont tendance à bavarder. Les enquêteurs ne sont pas trop fiers pour recueillir les bavardages assortis d'horodatages. Ils recrutent des analystes, achètent des rapports et découvrent quels bridges ne sont là que pour la parade et quelles rampes de sortie (off-ramps) conservent les dossiers clients exactement comme les églises d'antan consignaient les registres paroissiaux.
Imaginez un petit créancier finançant ce qui était censé être une entreprise, mais qui s'avère en réalité être un simple prétexte pour alimenter une addiction au jeu au moyen de fausses factures. Ensuite, l'emprunteur s'évapore et ne réagit que par des réponses tardives, prétextant des urgences médicales. Puis un membre de la famille publie le récit de vacances somptueuses. Plus tard, une vieille adresse e-mail liée à un dépôt sur une plateforme d'échange refait surface dans une base de données ayant fuité, ou une adresse de paiement connue apparaît dans la cagnotte d'un groupe, ou encore la photo du déballage d'un hardware wallet laisse voir un reflet que personne n'avait eu l'intention d'immortaliser. Tout cela n'a rien de magique ; c'est simplement la fuite ordinaire d'informations qui survient inévitablement lorsque la vie humaine se frotte à un système monétaire public. Le travail de l'enquêteur consiste à envisager cette fuite comme une forme de carte, et non pas simplement comme un commérage distrayant.
À quoi ressemble réellement la traque moderne
L'esprit du chasseur de dettes n'a rien de surnaturel, il est probabiliste et, d'un point de vue pragmatique, assez terre-à-terre. Où cette personne dépense-t-elle son argent ? Qui répond encore à ses appels ? À l'époque où elle était moins prudente, dans quelles discussions s'est-elle laissée entraîner ? Quels amis ont reçu des virements « temporaires » qui ressemblent fort à des frais de gardiennage ? Et quelles dépenses jurent avec le scénario du dénuement financier — par exemple, des règlements sur des applications de livraison, des transactions via des bureaux OTC, des reçus d'abonnements VPN, des billets pour des conférences, puis cette capacité soudaine à transférer des USDT d'un fuseau horaire à l'autre ?
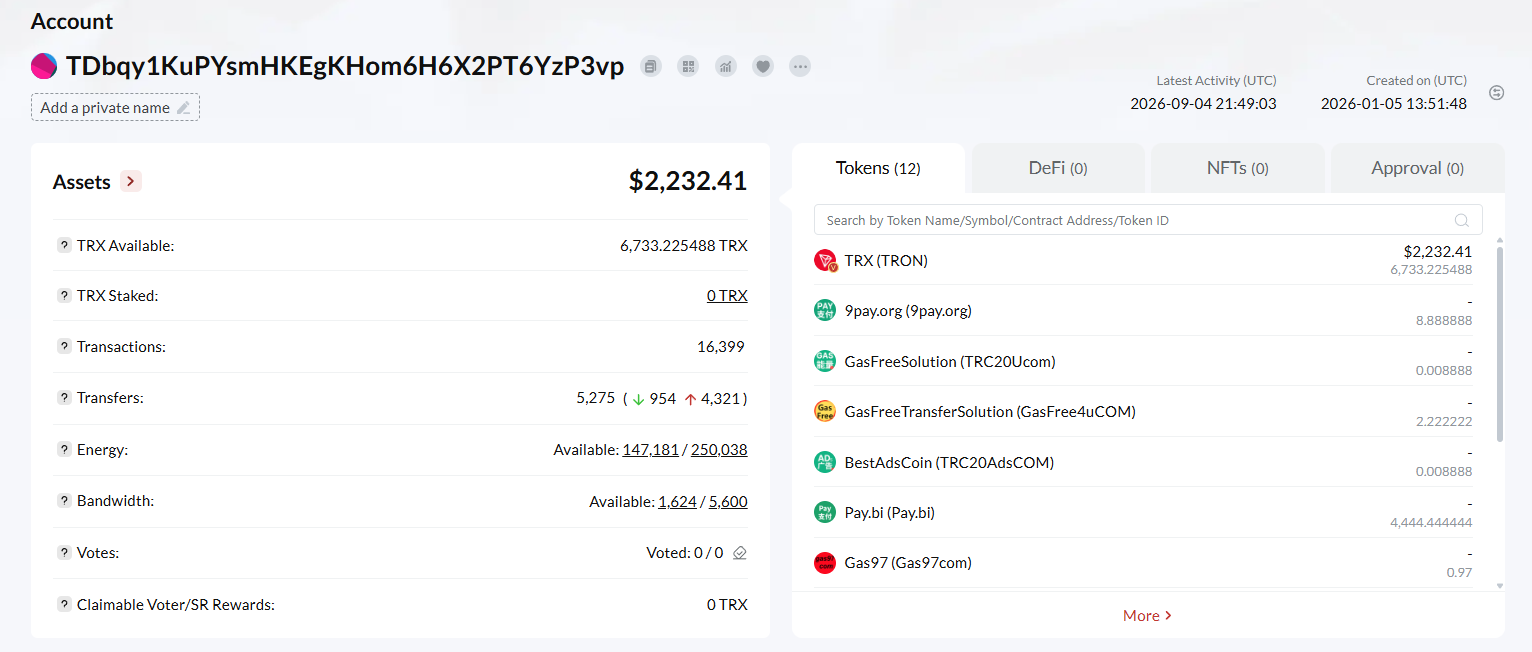
On bâtit un train de vie de la même manière qu'un romancier donne corps à un personnage, à la seule différence qu'ici le but ultime est d'obtenir un paiement. Le débiteur a-t-il toujours été instable ou le chaos s'est-il installé après l'octroi du prêt ? L'« entreprise » avait-elle de véritables clients ou s'était-elle contentée de faire de l'esbroufe sur Telegram ? Le récit de la banqueroute a-t-il été monté de toutes pièces avant que le portefeuille ne soit à sec ou après ? Ces interrogations ont une consonance psychologique car elles reposent, en vérité, sur des fondements psychologiques. Le recouvrement a toujours été mi-comptabilité, mi-anthropologie ; la crypto s'est contentée de doter l'anthropologie d'un tableur public.
L'OSINT n'a rien de spectaculaire comme au cinéma ; cela consiste à jongler avec d'innombrables onglets de navigateur ouverts, à éplucher des messages archivés, à vérifier des dépôts de noms de domaine et à exploiter la fâcheuse habitude qu'ont les gens de réutiliser de vieux pseudonymes sur différents forums. Les détectives privés apportent les éléments off-chain indispensables aux agents de recouvrement — par exemple, des voisins, des employeurs réticents, d'anciens conjoints à bout de nerfs, des associés lésés et des archives publiques qui indexent toujours les noms de famille. La blockchain ne remplace pas ce travail de terrain ; elle offre une carte supplémentaire. Il arrive que cette seconde carte entre en contradiction avec la première, et c'est précisément dans ces zones de friction que se révèlent les pistes d'enquête les plus fécondes.
Il y a aussi la pression sociale, qui ne requiert nullement la détention d'une adresse de portefeuille. Il suffit d'appeler la mère, d'envoyer un message à un collègue, ou de se rendre à la boutique du coin pour poser des questions dont la fausse innocence devient immédiatement embarrassante. Certaines de ces méthodes sont détestables, d'autres sont légales, et d'autres encore naviguent dans une zone grise où la légalité n'est qu'une façade et où la honte sert de véritable levier. La crypto n'a pas inventé la contrainte sociale exercée par l'entourage ; elle a simplement haussé les enjeux autour des éléments que ce cercle peut intercepter par inadvertance — comme une boutade sur une seed phrase, une capture d'écran, ou un texto disant « peux-tu me garder ça au chaud » qui se transforme soudainement en preuve de détention.
L'entourage d'un individu rechigne à endosser ce rôle. Les mères n'aspirent qu'à la paix. Les collègues de travail préfèrent garder leurs distances. Les commerçants espèrent simplement que leur mardi se déroulera sans encombre. Les agents de recouvrement savent pertinemment que les gens ordinaires sont prêts à échanger des renseignements dans l'espoir de voir l'orage s'éloigner de leur porte ; une telle dynamique transactionnelle préexistait largement à Bitcoin. La nouveauté réside dans le fait que la tempête peut désormais cibler une simple chaîne de caractères en guise de preuve. Il peut s'agir d'une preuve authentique, ou d'une simple mise en scène pour faire illusion. Quoi qu'il en soit, le proche du débiteur sent le vent tourner.
Lorsqu'il s'agit de récupérer des actifs substantiels, le droit demeure l'arme de prédilection du créancier s'il a les moyens d'y recourir. De la même façon qu'elle imposait autrefois la communication de relevés de compte, la phase de divulgation de preuves post-jugement ordonne désormais la déclaration intégrale des actifs numériques. Les plateformes d'échange peuvent être assignées car elles conservent précisément ce que l'auto-garde tente de neutraliser : une identité formellement rattachée à un solde. Dans plusieurs juridictions, les tribunaux sont passés de la conception d'une « crypto intouchable » à celle d'une « crypto détenue chez un PSAN (VASP) assimilable à une créance saisissable », les mécanismes de saisie devenant de plus en plus banals pour les huissiers et officiers de justice. Même si l'auto-garde pose toujours des défis techniques, la difficulté ne vaut pas immunité ; les citations pour outrage au tribunal, les injonctions de restitution et le risque de passer pour un parjure sous serment pèsent lourd sur ceux qui se croyaient hors de portée.
Une forme de dramaturgie s'empare des procédures de faillite. En raison du formalisme des inventaires de biens, les justiciables sont sommés de jouer cartes sur table sous peine de sanctions pénales. Les liquidateurs judiciaires s'enquièrent des tokens avec le même sérieux qu'ils mettaient jadis à recenser les yachts. Le débiteur qui se pose en indigent tout en semant des traces flagrantes sur la blockchain ne risque pas uniquement ses fonds ; il engage la portée juridique même de sa parole.
Les manœuvres d'intimidation demeurent dans l'arsenal, car distiller la panique coûte bien moins cher qu'une expertise médico-légale approfondie. Un courrier formel désignant un cluster précis de portefeuilles peut tout autant s'avérer un coup de bluff magistral qu'un coup de maître. Le débiteur est en règle générale incapable de trancher. Entretenir ce flou constitue l'objectif même de la démarche. Le recouvrement est semblable à un spectacle scénarisé doublé d'un bilan comptable. Les mises en scène les plus redoutables sont celles qui amènent le spectateur à se présenter de lui-même à la caisse.
On aborde souvent ce phénomène sous l'angle de la contagion. Lorsqu'un individu réussit à s'évaporer dans la crypto, cela suscite aussitôt douze tentatives d'imitation. Ces douze tentatives font alors basculer le problème au niveau de la gestion globale du portefeuille de crédit. Les soucis de portefeuille dictent à leur tour un durcissement des politiques de souscription — ce qui implique d'intensifier les audits préalables, de systématiser la surveillance et d'opposer une fin de non-recevoir à quiconque présente le profil d'un adepte de l'exit liquidity. L'emprunteur ordinaire finit ainsi par payer l'addition pour les plus madrés. C'est de cette façon que la logique assurantielle colonise le crédit.
Face à leurs impayés, les débiteurs tentent de sauver la face et gagnent du temps. Rares sont ceux qui relèvent d'une démarche purement prédatrice. Beaucoup ne sont que des naufragés s'étant raccrochés à un jeton à la dérive en prétendant qu'il s'agissait d'un plan d'action mûrement réfléchi. Le plan vire au fiasco, le sentiment de honte prend le dessus, puis l'esprit se met à marchander : si seulement je peux patienter jusqu'au prochain rallye haussier, si seulement je réussis à planquer le magot, si seulement je les persuade que je suis à sec. Ce marchandage trouve un terrain propice dans la cryptographie, car elle donne le sentiment d'ériger une porte verrouillée ; les agents de recouvrement affectionnent tout autant ce genre de porte, car les portes closes ont des gonds, et les gonds laissent toujours des traces d'usure.
Vient ensuite le cas de l'ami ou du proche parent qui se transforme en informateur involontaire. Nul ne se lève le matin dans l'intention délibérée de nuire ; ils se réveillent simplement épuisés d'avoir servi de bouclier humain trop longtemps. Les agents chevronnés savent reconnaître les symptômes de l'usure psychologique. Sous le coup de la fatigue, les langues se délient ; les gens transmettent des captures d'écran et finissent par lâcher des phrases comme : « Il a toujours son Ledger planqué dans le tiroir. » Le portefeuille physique est fait de métal, et cette petite phrase agit comme de la dynamite.
Récits humains collectés dans l'ombre du métier
Un coursier souscrit un prêt pour développer son activité secondaire, dilapide le capital dans une position acheteuse à fort effet de levier, puis conserve discrètement une réserve de stablecoins « en prévision des coups durs ». En dépit d'une insolvabilité de façade, il continue dans ses échanges informels à rembourser de petites dettes à ses amis en USDT, trouvant les espèces peu pratiques. Ces micro-transactions sont autant de miettes de pain. Les miettes forment une piste. La piste consolide l'hypothèse d'un excédent dissimulé. L'enquêteur n'a pas besoin d'extorquer l'intégralité de la seed le premier jour. Il lui suffit d'un fil conducteur pour continuer à creuser jusqu'à transformer cette théorie en demande de gel auprès d'une passerelle off-ramp.
Un débiteur fortuné orchestre une faillite apparente tout en conservant une forte visibilité au sein de son écosystème communautaire, un milieu où le statut social est souvent confondu avec l'intégrité morale. L'analyse OSINT est ici d'une simplicité désarmante — des adresses publiques, des canaux de dons maintes fois réutilisés et des galeries de NFT devenues des pièces à conviction matérielles. La véritable tension dramatique ne réside aucunement dans l'outil technologique ; elle tient au réveil brutal d'un apôtre de la souveraineté individuelle réalisant que cette liberté implique aussi d'être à la merci de quiconque sait s'armer de patience et d'une rigueur professionnelle méthodique.
Un trésorier d'entreprise consent des cautions personnelles puis s'efforce d'ériger une cloison étanche entre les « déboires de la société » et son « patrimoine personnel ». Cette séparation vole en éclats dès lors que son niveau de vie reflète étrangement les flux financiers de l'entité. Ce sont précisément ces concordances qui permettent aux limiers de dormir sur leurs deux oreilles. Ils n'exigent pas une preuve irréfutable dès la première heure d'enquête ; ils recherchent un écho troublant, une méthode rigoureuse, et laissent faire le temps.
Il y a ensuite le profil du flambeur de casino, honni du grand public : le montant du prêt est jeté sur le tapis vert, le tapis l'engloutit, puis l'emprunteur invoque des arguties morales sur les ravages des prêts usuraires. Les pratiques de prêt abusives sont une réalité, tout comme les comportements d'emprunt prédateurs. Les marchés brassent ces deux catégories de prédateurs et les traitent l'une comme l'autre en clients. La mission des agents de recouvrement est d'éviter que le coup d'éclat d'un tricheur ne devienne un tutoriel pour un millier d'imitateurs. Cette tâche ne remportera jamais de concours de popularité. La popularité n'a jamais été le but recherché. L'objectif unique reste le recouvrement du capital principal.
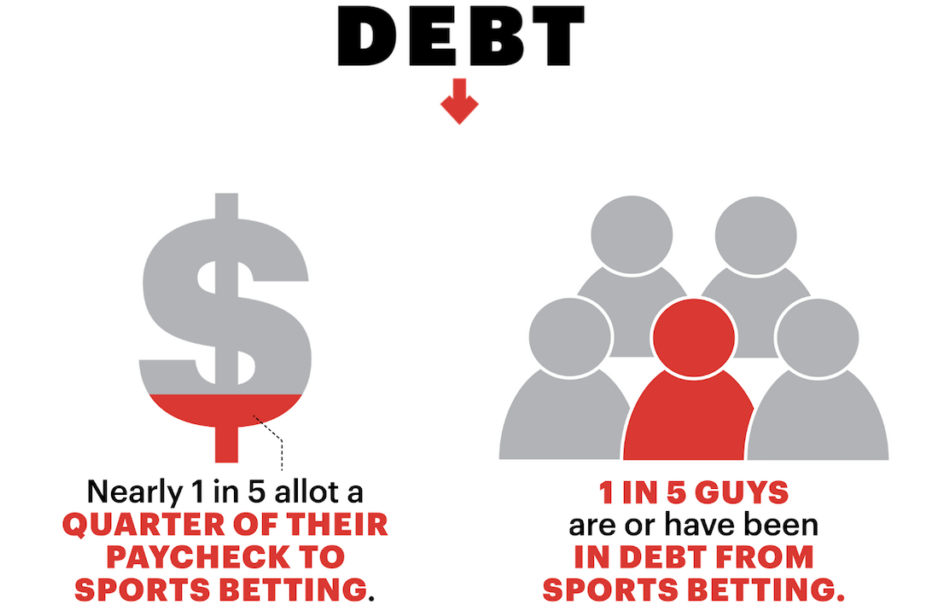
Il existe aussi des drames silencieux qui ne feront jamais la une des journaux — le cas de cet individu ayant emprunté pour acquitter son loyer, ayant tenté de « faire fructifier la mise » dans l'effervescence d'un canal de discussion haussier, avant de reléguer les débris de son capital sur un cold wallet, cédant à un réflexe de panique plutôt qu'à une stratégie machiavélique. Vue de l'extérieur, la panique revêt les traits de la duplicité. Ce n'est bien souvent qu'une fois les fonds récupérés que les gestionnaires parviennent à distinguer le désarroi de la malveillance. La compassion coûte cher lorsqu'on a une pile interminable de dossiers en souffrance. C'est cette froideur même qui rend le métier si impopulaire — et c'est aussi ce qui lui permet de continuer à fonctionner, là où une approche plus indulgente conduirait inévitablement à des défauts de paiement systémiques.
L'approche traditionnelle s'appuyait sur des délais et des frictions ; lors de la fermeture des banques, les opérations laissaient des empreintes matérielles consignées par des employés. La crypto élimine ces frictions mais décuple la paranoïa. En proie à une nuit d'angoisse, un débiteur peut être tenté d'organiser sa fuite financière. C'est précisément pour cela que le monitoring s'est érigé en service dédié : pister les adresses répertoriées, émettre une alerte dès qu'un solde transite vers une bourse d'échange, et intervenir tant que la passerelle d'identité est encore active. La course du chat et de la souris devient alors permanente, et ce genre d'épreuve d'endurance favorise toujours le camp en mesure de financer une vigilance continue.
Cela dégrade également le climat de confiance au sein des familles. Les parents qui dissimulaient jadis leurs économies dans une boîte en fer cachent désormais des mots de passe au fil des pages d'un livre. Les couples qui se disputaient autrefois pour des relevés de cartes de crédit s'écharpent aujourd'hui pour savoir si une seed relève des « biens communs » ou de la « propriété exclusive ». Lorsque les enquêteurs manquent d'état d'âme, ils finissent par entendre ces disputes résonner à travers les cloisons. Cela n'implique pas nécessairement d'enfreindre la loi : sous l'effet du stress, les proches ont tendance à se confier involontairement. Un foyer au bord de l'implosion sous le poids des créances devient un formidable auxiliaire d'investigation, qu'on veuille bien se l'avouer ou non.
Plus les moyens de pression s'affranchissent du cadre juridique, plus la profession s'enfonce dans des pratiques troubles. Les menaces, le harcèlement ciblé, les fausses notifications d'urgence et l'usurpation d'identité d'officiers ministériels — ces vieilles dérives — migrent sans encombre vers les applications de messagerie chiffrée. La technologie crypto ne moralise nullement les méthodes des collecteurs ; elle dote simplement les mauvais payeurs et les agents véreux de nouveaux instruments, comme de faux rapports d'analyse on-chain, des chaînes hexadécimales intimidantes et des captures d'écran qui prennent des airs de rapports d'expertise auprès des non-initiés. Les personnes soumises à des pressions illégitimes méritent une protection sans réserve. Cette réalité coexiste avec une autre sans la contredire : voir des créanciers faire valoir légalement leurs droits face à des personnes ayant utilisé la crypto pour disparaître n'a rien d'une tyrannie arbitraire. Il s'agit par moments de la simple exécution forcée d'un contrat souscrit par un emprunteur à une époque où la chance lui souriait encore.
Le visage de cette nouvelle ère
La spécialisation va aller croissant. Les agences cantonnées à la saisie de véhicules ou de mobilier apparaîtront bien désuètes comparées à celles associant traque de données off-chain et analyse médico-légale de blockchains. Les tribunaux développeront une expertise beaucoup plus pointue des subtilités des adresses de portefeuilles, des phrases de récupération et des procédures KYC des bourses d'échange. De plus en plus de débiteurs comprendront, mais trop tard, que l'adage « not your bank » ne signifie nullement « not your problem ». Les organismes prêteurs imposeront des questionnaires plus incisifs dès l'amont, car prévenir le risque coûte infiniment moins cher que de disserter sur la vie privée.
À mesure que la justice civile codifie des protocoles d'exécution stricts visant la saisie-conservatoire d'actifs sur les plateformes centralisées, un basculement psychologique s'opère. Ceux qui avaient déposé leurs capitaux auprès d'établissements régulés découvrent que le qualificatif « crypto » n'a jamais été synonyme d'« intouchable » ; il désignait simplement une « paperasse différente ». L'auto-garde reste l'obstacle le plus complexe, car les difficultés s'y doublent de menaces pour outrage, d'interdictions de voyager, de révocations de licences commerciales et du simple épuisement psychologique induit par une vie de fugitif fuyant sa propre signature.
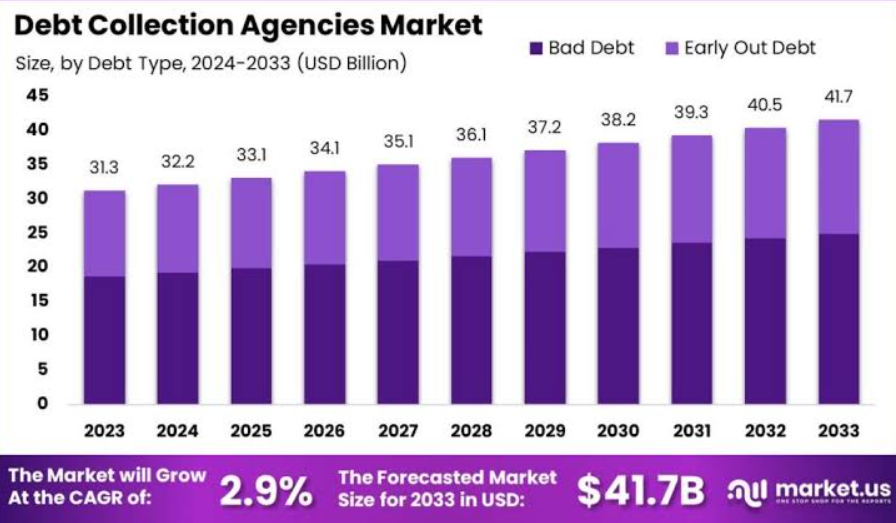
Une ligne de fracture idéologique s'installera également durablement : les tenants d'une vision puriste affirmeront que le traçage des cryptos est l'aveu d'échec de la promesse originelle de liberté, tandis que les réalistes rappelleront qu'une monnaie insaisissable ne peut servir de pivot aux relations d'affaires, le commerce exigeant des garanties de recours. La crypto n'a pas inventé ce dilemme philosophique ; elle n'a fait que le transposer sur un théâtre public, habillé d'une interface graphique plus aguichante.
Une troisième catégorie d'acteurs, nettement plus pragmatique, aspire seulement à accorder des financements sans courir à la ruine et à emprunter sans sombrer dans l'inconséquence. Ce groupe devra composer avec des démarches d'octroi plus exigeantes, se soumettre à des audits pointilleux sur ses portefeuilles et accepter un écosystème de crédit qui traite le comportement on-chain comme un élément d'évaluation de la moralité financière, n'en déplaise aux théoriciens. La fiabilité d'un individu est un sujet d'éternel débat, mais ce sont bien ces appréciations contestées qui orientent la circulation des capitaux.
Ce vieux métier n'a rien perdu de sa vigueur ; il a simplement renouvelé ses rangs et formé ses troupes. Il a appris à déchiffrer les registres comme des journaux intimes. Il a intégré qu'un débiteur peut très bien ne rien posséder légalement sur le papier tout en pouvant être contraint d'avouer l'existence d'une réserve secrète. Quels que soient les moyens par lesquels la vérité éclate — par une assignation en justice, sous le coup de la fatigue d'un proche, par les contradictions flagrantes d'un train de vie ou simplement dans un moment de panique devant une plateforme de conversion —, le mobile reste inchangé : une valeur a été promise, cette valeur a été perçue, et cette même valeur est désormais réclamée.
Certains débiteurs remporteront assurément la partie sur le terrain pratique en restant scrupuleusement prudents, imperturbables, et en ne croisant plus jamais la moindre couche d'identification. Ce genre de coup d'éclat est authentique mais exceptionnel. C'est précisément en raison de cette rareté que le marché du crédit continue de calibrer ses taux sur le profil statistique moyen plutôt que sur le scénario de la cavale parfaite. La plupart des êtres humains sont incapables de vivre éternellement dans la peau d'un fantôme. Il leur faut faire des courses, préserver leur statut social, se chauffer et se loger. Les créanciers parient sur ce besoin fondamental de la condition humaine. La crypto a tout au plus renouvelé le support du pari ; elle n'a aucunement annulé la mise.
La leçon à en tirer n'est ni de fuir le crédit ni de proscrire la crypto. Elle réside plutôt dans le fait que les brèches finissent toujours par faire leur propre publicité. Et que des professionnels sont rémunérés pour combler ces brèches. Les emprunteurs défaillants sont amenés à croire que la faille leur servira d'échappatoire. Portée par cette double dynamique, la traque se poursuit — moins spectaculaire qu'on ne se l'imagine, plus intime qu'on ne le redoute, et maniant désormais avec aisance la syntaxe des empreintes cryptographiques.
Dans cette nouvelle ère, une série de réflexes s'exécute en boucle, dépouillée de tout romantisme.
1. Repérer la faille entre le train de vie réel du débiteur et son indigence déclarée, puis l'élargir au moyen de recoupements de pièces, de la chronologie des faits et de son entourage relationnel.
2. Privilégier les points de passage centralisés et les injonctions judiciaires dès qu'ils se présentent, car les identités réelles ont plus de poids que la poésie des chiffres.
3. Maintenir une pression constante afin que le coût de l'attente paraisse plus insupportable que celui d'un accord transactionnel, tout en orchestrant le traçage méthodique en tâche de fond.
Voilà l'essence du métier. Cela n'a rien de séduisant et n'est pas à la portée du premier venu. C'est en revanche un rouage incontournable pour quiconque prétend administrer un marché du crédit sérieux, soucieux de ne pas dégénérer en une foire d'empoigne où le remboursement deviendrait une simple affaire d'humeur.
Dès lors que la gestion des différends personnels cède le pas au retour à l'activité opérationnelle courante — lorsqu'il s'agit d'encadrer des trésoreries qui doivent mobiliser des actifs, maintenir un contrôle rigoureux des adresses et garantir l'exécution des flux sans transformer chaque virement en bataille judiciaire —, l'importance de l'infrastructure transactionnelle sous-jacente reprend tous ses droits : une API TRON pour fiabiliser les opérations de contrôle, l'automatisation des transferts en USDT pour garantir des règlements stables, et un environnement de travail TRON au sein duquel les équipes s'affranchissent de l'improvisation sous tension. Netts Workspace s'inscrit au cœur de cette couche pragmatique, fournissant des outils de délégation, des capacités d'audit prédictif, des fonctionnalités de reporting et cette rigueur d'exploitation quotidienne qui continue d'agir avec efficacité, bien après que les litiges de créances ont été renvoyés devant d'autres instances.