Колектори та крипта: давня професія у нову добу
Крипта не знищила колекторський бізнес — вона дала мисливцям нові мапи, а боржникам схованку, яка все одно просочується в реальне життя.
Інші мови: EnglishРусскийEspañol中文ไทยFrançaisTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Зміст
Прагнення стягувати борги існує здавна, просто сьогодні воно подається у сучасних термінах. Ця професія виникла не тому, що людям подобається, коли їх ненавидять, а тому, що кредит передбачає обіцянку, і коли з'являється можливість безкарно порушувати обіцянки, це створює бізнес-модель для сторони, яка опинилася в невигідному становищі за столом переговорів. Кредитор, який не здатен стягнути борг, перетворюється на благодійну організацію з поганою репутацією. Ростовщик, який не може повернути своє, просто стає примарою з чуток. А фінтех-додаток, який не вміє повертати кошти, стає об'єктом глузувань для наступної хвилі позичальників, які вважають повернення кредитів необов'язковим косплеєм.
Крипта увійшла в цей наратив так само, як і всі цінні речі свого часу: як фантазія про порятунок і втечу. Якщо банківський рахунок видається порожнім, якщо дохід нестабільний, а паперові звіти свідчать про злидні, сума на блокчейні все ще може слугувати особистим «туземуном». Колектори це помічають — вони завжди це помічають. Цінність схожа на парфуми. Ті, хто шукають, завжди йдуть на шлейф цього аромату.
Негативний образ виник не на порожньому місці; тиск, присоромлення та вдалий момент — усе це тактичні прийоми, поряд із нічними дзвінками та листами, що виглядають як вирок долі. Проте моральний стереотип, який виставляє всіх колекторів виключно лиходіями, ігнорує зворотний бік — боржника, який узяв позику, щоб піти ва-банк, втратив гроші, а потім вирішив, що криптографія — це спосіб життя. Жоден із цих стереотипів не є цілком точним. Кредитні ринки тримаються на неповній правді про те, що хтось мусить боятися нездатності заплатити, інакше слово «кредит» просто означало б «подарунок з оформленням документів».
Банк, який створює враження, що повернення коштів неминуче, зазвичай стає предметом пліток серед людей, яким гроші потрібні вже на завтра. Онлайн-кредитор, який заробив репутацію компанії, яку легко «заігнорити», стає мішенню для тих, хто прагне зникнути з радарів. Навіть міф про ростовщиків, якщо прибрати романтичний наліт, насправді зводиться до збереження репутації: якщо ховатися працює, то ховаються всі. Крипта не створювала такої логіки; вона лише запропонувала більш привабливий спосіб сховатися, і в результаті професія адаптувалася до цієї досконалішої схеми, навіть ціною випробування свого терпіння.
Чому ховатися в монетах не могло вічно залишатися безкарним
Перша хвиля криптоборжників ставилася до своїх реєстрів як до плащів-невидимок. Якщо вимовляти швидко, псевдонімність звучала як точна копія анонімності. Можна було мати жалюгідне фінансове становище на папері, але бути багатим у гаманцях, залишаючи ледь помітні натяки на свій спосіб життя і водночас клянучись, що не залишилося ні копійки. Якийсь час декому з них вдавалося діяти настільки вивірено, що вони почувалися геніями. Проте хитрість — це короткостроковий клас активів. Погляньте, що зараз радять у цій індустрії — вони намагаються еволюціонувати:
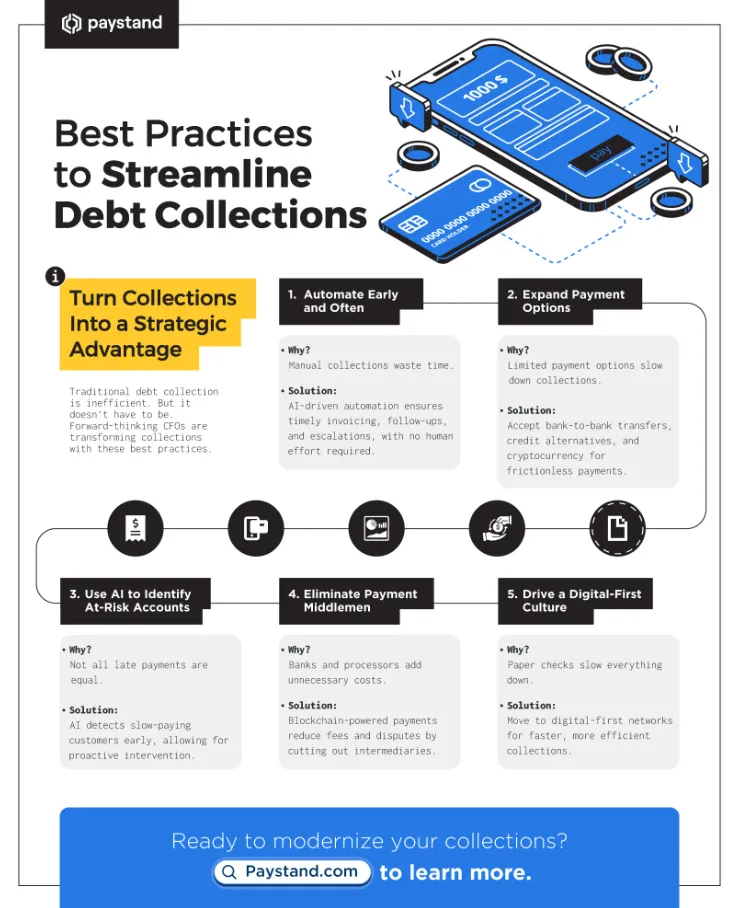
Ця практика розвивалася під дією стимулів, які змушували її трансформуватися. Щойно значна кількість позичальників отримує змогу взяти гроші, конвертувати їх у токени та зімітувати банкрутство, шпарина стає цілим каналом для міграції. Такі міграційні маршрути згубно впливають на ціноутворення. Відсоткові ставки — це не просто суха математика; це також відображення страху, закладеного у графік платежів. Якщо прибрати страх із певної сфери, там у підсумку опиняться люди, які ніколи й не планували повертати кошти. Це не моралізаторське послання, яке банк розмістить у брошурі; саме так розмірковує будь-який бізнес, що позичає час і гроші, прокидаючись у холодному поту.
Тому професія поповнилася низкою нових дієслів: відстежувати, кластеризувати, надсилати судові запити, заморожувати та моніторити. Колектор-розшукувач (скіп-трейсер), який раніше блукав у пошуках адрес і роботодавців, тепер працює пліч-о-пліч із тим, хто вивчає блокчейн-експлорери так само, як детектив оглядає темні провулки. Хоча не ZachXBT винайшов інструменти, якими користуються стягувачі, публічний блокчейн-OSINT сформував цілу культуру навколо ідеї, що гаманці мають звичку «розповідати зайве». А колектори не настільки горді, щоб нехтувати плітками, які підтверджені часовими мітками. Вони наймають аналітиків, купують звіти та з'ясовують, які мости існують лише для відводу очей, а які точки виходу у фіат (off-ramps) досі зберігають файли клієнтів так само ретельно, як старі церковні книги зберігали імена парафіян.
Уявіть собі дрібного кредитора, який надав гроші під виглядом фінансування бізнесу, що насправді виявилося просто способом покрити лудоманію через фальшиві інвойси. Після цього позичальник зникає і лише зрідка відписує із запізненням, виправдовуючись раптовими проблемами зі здоров'ям. Згодом родич публікує фотозвіт із відпустки. Пізніше у витеклій базі даних спливає стара електронна адреса, прив'язана до депозиту на біржі, відома адреса виплат з'являється у груповому гаманці для чайових, або ж на фотографії розпакування апаратного гаманця помітне відображення, яке ніхто не планував виставляти назагал. У всьому цьому немає нічого надприродного; це звичайний тип витоку інформації, що виникає, коли людське життя стикається з відкритою фінансовою системою. Завдання колектора — бачити у витоках своєрідну мапу, а не просто пусті плітки для розваги.
Як насправді виглядає сучасне полювання
Мислення колектора не містить магії, воно ймовірнісне і в практичному сенсі досить приземлене. Отже, де ця людина витрачає гроші? Хто все ще відповідає на її дзвінки? У які дискусії вона втягувалася, коли втрачала пильність? Хто з друзів отримував «тимчасові» перекази, які більше схожі на плату за тимчасове зберігання? І які витрати суперечать легенді про фінансові труднощі — наприклад, оплата в додатках доставки, транзакції через OTC-пункти, квитанції за VPN, квитки на конференції та раптова здатність переказувати USDT між часовими поясами?
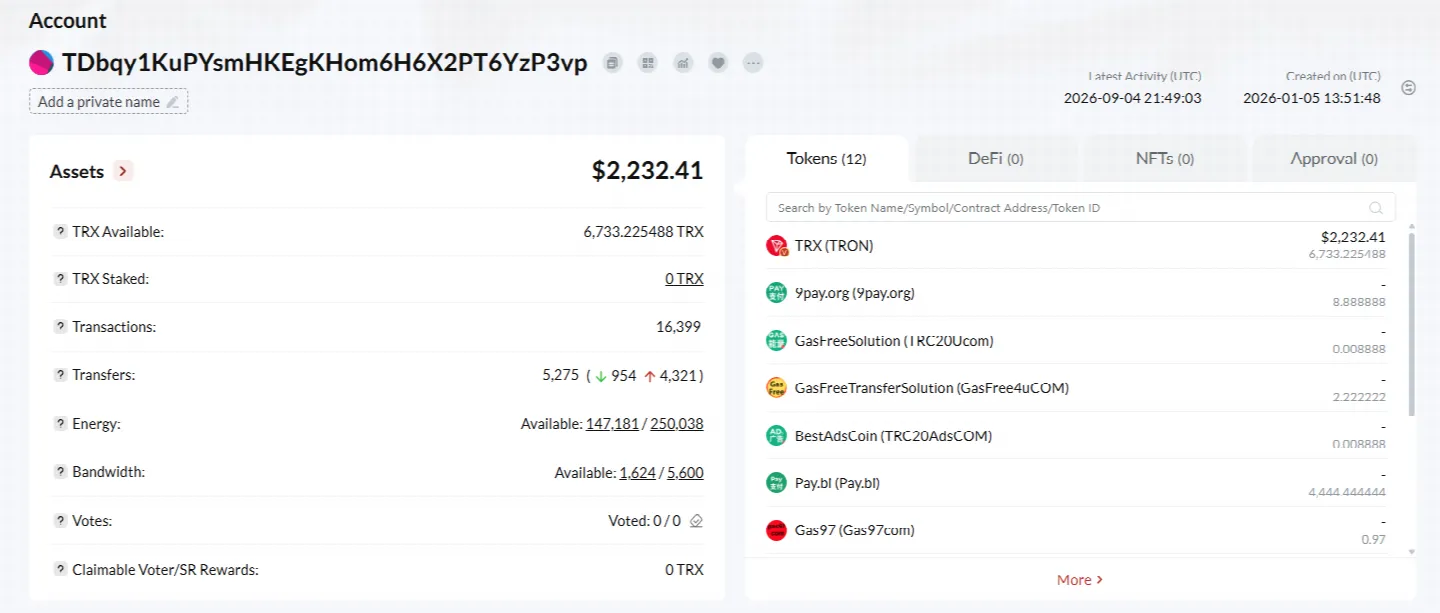
Людина вибудовує стиль життя так само, як романіст створює персонажа, з тією лише різницею, що в цьому випадку кінцева мета — домогтися виплати. Чи був боржник хаотичним завжди, чи хаос почався вже після отримання позики? Чи мав «бізнес» реальних клієнтів, чи весь запал обмежувався активністю в Telegram? Легенду про банкрутство придумали до того, як спорожнів гаманець, чи після? Ці запитання мають психологічний відтінок, оскільки вони справді ґрунтуються на психології. Стягнення боргів завжди на половину складалося з бухгалтерії, а наполовину — з антропології; крипта просто надала антропології публічну електронну таблицю.
OSINT не такий захопливий, як показують у кіно; він складається з рутини: десятки відкритих вкладок браузера, перевірка архівних повідомлень, моніторинг реєстрацій доменів і той факт, що люди постійно використовують старі нікнейми на різних форумах. Приватні детективи додають офчейн-елементи, необхідні стягувачам, — наприклад, сусідів, неохочих до розмов роботодавців, втомлених колишніх партнерів, ошуканих бізнес-компаньйонів і публічні реєстри, де все ще фігурують справжні прізвища. Блокчейн не замінює цю роботу; він надає додаткову мапу. Бувають ситуації, коли ця друга мапа суперечить першій, і саме в таких точках протиріччя народжуються найцікавіші розслідування.
Існує також соціальний тиск, який взагалі не потребує адреси гаманця. Можна зателефонувати матері, написати повідомлення колезі або зайти до крамниці й поставити кілька запитань, чия позірна невинність обійдеться боржникові надто дорого. Деякі з цих дій неприємні, деякі цілком законні, а інші балансують у сірій зоні, де законність — лише прикриття, а справжнім важелем є почуття сорому. Крипта не породила тиск із боку найближчого оточення; вона просто підвищила ставки для речей, на які це оточення може випадково натрапити — наприклад, жарт про seed-фразу, скриншот або повідомлення на кшталт «перетримай це в себе», яке згодом перетворюється на доказ контролю над активами.
Оточення боржника зовсім не прагне брати участь у цій грі. Матері хочуть спокою. Колеги намагаються дистанціюватися. Власники крамниць сподіваються, що вівторок мине без ексцесів, як завжди. Колектори розуміють, що звичайні люди готові ділитися інформацією лише для того, щоб буря оминула їхній поріг; подібний обмін існував задовго до створення Bitcoin. Нове полягає в тому, що тепер грозовий фронт може вдарити по рядку символів і назвати це доказом. Це дійсно може бути доказом, або ж просто виставою, що маскується під нього. У будь-якому разі людина, пов'язана з боржником, гостро відчуває зміну погоди.
Коли йдеться про примусове стягнення активів, закон залишається пріоритетним вибором колектора, якщо є така змога. Так само, як у минулому закон вимагав надання банківських виписок, процедура розкриття активів після винесення судового рішення (post-judgment discovery) тепер вимагає декларування цифрових активів. На біржі можна подати судовий запит, оскільки вони володіють саме тим, чого намагається уникнути кастодіальне зберігання: реальним ім'ям, прив'язаним до балансу. У багатьох юрисдикціях суди вже змінили парадигму з «крипта недосяжна» на «крипта на рахунку VASP — це вимога, яку можна заморозити», а самі процедури стають дедалі звичнішими для судових виконавців. Хоча самостійне зберігання (self-custody) створює певні труднощі, ці складнощі не роблять його священним; санкції за неповагу до суду, накази про передачу активів і ризик постати брехуном під час давання свідчень під присягою все ще тверезять тих, хто стверджував, що до них не дістатися.
У процедурах банкрутства є елемент певної вистави. Завдяки регламентам люди змушені говорити правду або нести відповідальність. Керуючі санацією розпитують про токени так само прискіпливо, як колись розпитували про яхти. Боржник, який намагається здаватися злиденним, водночас залишаючи публічні сліди, ризикує не лише своїми грошима; він ризикує юридичною кваліфікацією своїх власних слів.
Тактика залякування залишається в арсеналі, оскільки викликати страх дешевше, ніж проводити повноцінну судово-криміналістичну експертизу. Лист із зазначенням кластера гаманців може виявитися як блефом, так і блискучим ходом. Боржник зазвичай не здатен відрізнити одне від іншого. Ця невизначеність і є метою маневру. Стягнення боргів схоже на перформанс, що супроводжується бухгалтерським балансом. Найефективніші вистави переконують глядача самостійно підійти до каси.
До цієї ситуації підходять як до ланцюгової реакції. Коли трапляється один випадок успішного розчинення в крипті, за ним слідують дванадцять подібних спроб. Ці дванадцять спроб перетворюють інцидент на проблему всього кредитного портфеля. Проблеми портфеля, своєю чергою, призводять до змін у політиці — це означає більше запитань під час андеррайтингу, ретельніший моніторинг і відмову в кредитуванні кожному, хто схожий на майстра пошуку «ліквідності на вихід». У підсумку середньостатистичний позичальник розплачується за гріхи винахідливіших. Саме так логіка страхування проникає у сферу кредитування.
Коли люди з боргами розмірковують про своє становище, вони намагаються зберегти залишки гідності та відтягують активні дії. Лише одиниці з них є свідомими шахраями. Переважна більшість — це просто потопельники, які схопилися за випадковий плавучий токен і назвали це планом порятунку. План провалюється, настає сором, після чого мозок починає торгуватися: аби тільки дотягнути до наступного ралі, аби тільки зберегти заначку, аби тільки переконати їх, що в мене нічого немає. Торг тягнеться до криптографії, адже вона виглядає як замкнені двері; колекторам такі двері теж до вподоби, адже навіть замкнені двері мають петлі, а петлі залишають сліди.
Третя фігура в цьому процесі — друг або родич, який мимоволі виконує роль безоплатного інформатора. Вони не прокидаються з думкою когось знищити; вони просто прокидаються втомленими від ролі живого щита. А колектори чудово знають, що таке людська втома. Коли люди втомлюються, вони говорять; втомлені люди діляться скриншотами й кидають фрази на кшталт: «У нього досі лежить той Ledger у шухляді». Пристрій зроблений із металу, але ця фраза діє як динаміт.
Людські історії, які професія тихо накопичує
Водій служби доставки бере кредит, щоб розширити свій сторонній підробіток, зливає всі кошти у лонгу з кредитним плечем, після чого тихцем тримає заначку в стейблкоїнах «на чорний день». Хоча формально він банкрут, у приватних розмовах він усе одно повертає дрібні борги друзям у USDT, оскільки готівка для нього незручна. Ці мікроплатежі — наче хлібні крихти. Крихти складаються в ланцюжок. Ланцюжок веде до гіпотези про приховані надлишки. Колектору не потрібно мати весь сид у перший же день. Що йому справді потрібно — то це привід копати далі, доки теорія не виллється у запит на блокування коштів на платформі виведення у фіат.
Заможний боржник умудряється вдавати неплатоспроможного, хоча залишається публічною персоною у спільноті, де зовнішній статус часто плутають зі справжньою порядністю. OSINT-робота тут виявляється майже до смішного простою — публічні адреси, посилання на збори коштів, які регулярно з'являються в мережі, та демонстрація NFT, що перетворилися на неспростовні докази. Драматизм полягає зовсім не в технології; він у тому, що людина, яка проповідувала ідеї абсолютної суверенності, зрештою усвідомлює: суверенність означає, що тебе може знайти кожен, хто вміє чекати й зберігати професійну нудьгу.
Корпоративний скарбник підписує особисті поруки, а потім намагається розділити своє життя на «біль компанії» та «особисті кошти». Цей поділ тріщить по швах, коли його повсякденний рівень життя повністю збігається з фінансовою активністю фірми. Саме такі паралелі та закономірності дають слідчим змогу спокійно спати ночами. Їм не потрібні бездоганні докази з першої ж хвилини; їм потрібна закономірність, за якою слідує процедура, а за нею — час.
Є ще тип гравців у казино, яких публіка зазвичай недолюблює: кредит одразу спускається на сукно, сукно забирає все, а позичальник починає сипати моральними звинуваченнями щодо хижацького кредитування. Хижацьке кредитування дійсно існує, але існує і хижацьке позичання. Ринки стикаються з обома типами хижаків і розглядають їх обох як клієнтів. Колекторів наймають для того, щоб випадок одного хижака не став моделлю поведінки для тисячі послідовників. Ця місія ніколи не виграє в конкурсі популярності. Але популярність тут ні до чого. Мета одна — повернути тіло кредиту.
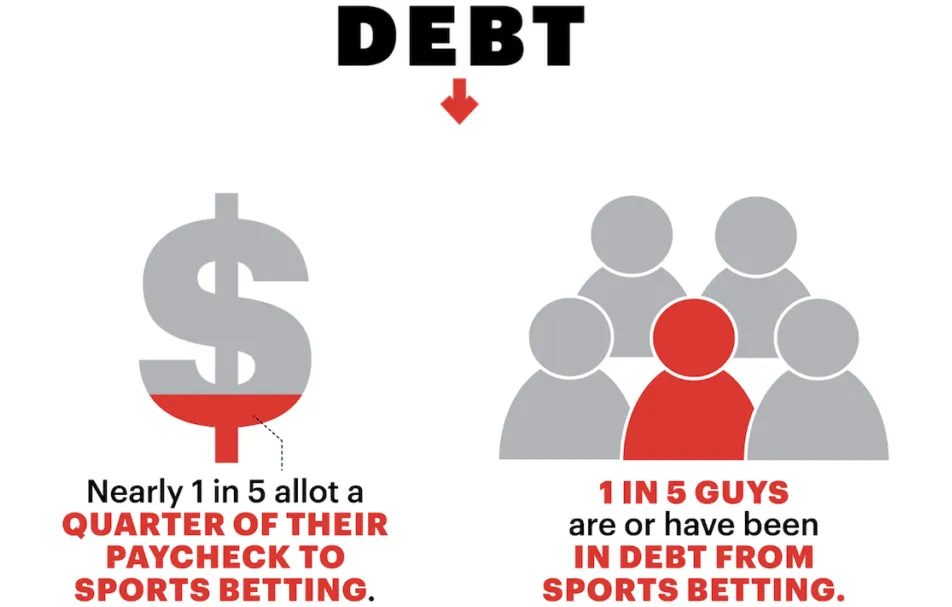
Трапляються й трагедії, про які не пишуть у новинах: людина взяла кредит на оплату оренди, спробувала «розігнати депозит», начитавшись порад у бичачих чатах, а потім сховала залишки коштів на холодному гаманці просто від паніки, а не через продуманий злий умисел. Збоку паніка дуже схожа на хитрощі. Найчастіше колектори можуть відрізнити одне від іншого лише тоді, коли гроші вже повернено. Емпатія коштує занадто дорого, коли перед тобою стоїть нескінченна черга зі справ. Ця відсутність душевного тепла — одна з причин, чому професію так зневажають, але водночас це причина, чому вона продовжує працювати там, де надмірна жалісливість призвела б до системного дефолту.
Традиційна система спиралася на наявність тертя: коли банки зачинялися, перекази фіксувалися через клерків. Крипта прибирає тертя, але посилює параною. За одну безсонну ніч боржник може зробити спробу втекти з активами. Саме тому моніторинг став окремою послугою: стежити за відомими гаманцями, надсилати сповіщення у разі руху коштів до біржі та діяти в той момент, коли шар ідентифікації ще присутній. Гра в кота й мишу стає безперервною, а в затяжних іграх завжди перемагає той, хто може дозволити собі платити за постійну пильність.
Це також змінює моральну атмосферу всередині сімей. Батьки, які раніше ховали готівку в бляшанках, тепер ховають мнемонічні фрази в книжках. Пари, які колись сварилися через кредитні картки, тепер з'ясовують, чи є seed «нашим», чи «моїм». Безжальні колектори навчилися чути ці суперечки крізь стіни. Це не обов'язково пов'язано з порушенням закону, адже іноді в стресовому стані люди самі побічно проговорюються. Шлюб, що тріщить під тягарем фінансових проблем, мимоволі перетворюється на інструмент розслідування, усвідомлює це хтось чи ні.
Що більше тиск виходить за межі закону, то темнішою стає ця професія. Погрози, переслідування, штучне створення паніки та видавання себе за посадових осіб — ці старі брудні методи легко мігрують у месенджери. Криптовалюта не очищує колекторів від негідних звичок; навпаки, вона дає недобросовісним агентам нові інструменти, такі як фальшиві звіти трейсингу, лячні шістнадцяткові рядки та скриншоти, що видаються технічною експертизою в очах недосвідченої людини. Ті, хто зіткнувся з незаконним тиском, безперечно потребують захисту. Цей факт цілком може співіснувати з іншим: дії колекторів у межах закону проти тих, хто використав крипту як ширму, не є тиранією. Іноді це просто рутинне виконання умов договору, який людина підписала, сподіваючись на успіх.
Де зупиниться нова епоха
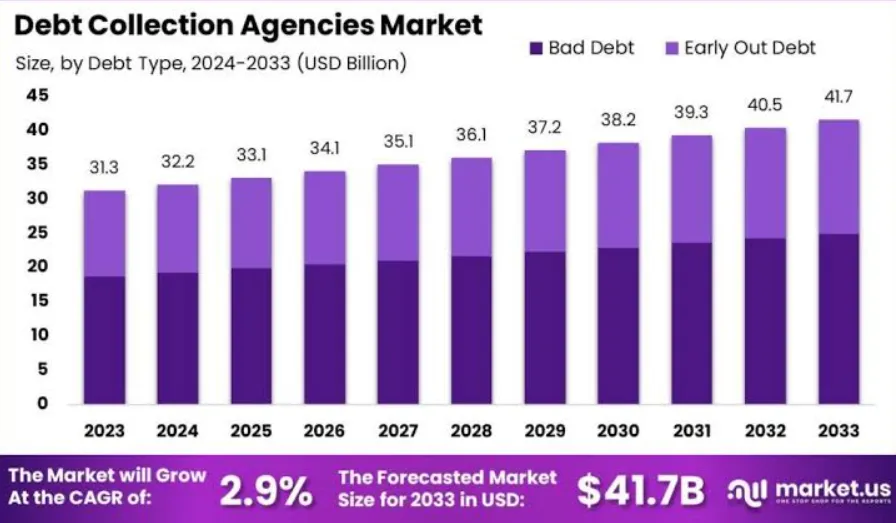
Рівень спеціалізації зростатиме. Компанії, які зосереджені виключно на конфіскації автівок та меблів, виглядатимуть пережитком минулого на тлі агенцій, що поєднують скіп-трейсинг з ончейн-аналітикою. Судова експертиза стане набагато глибшою в питаннях гаманців, seed-фраз і біржових процедур KYC. Дедалі більше боржників із запізненням розумітимуть, що принцип «не твій банк» зовсім не означає «не твоя проблема». Кредитори почнуть ставити більше незручних запитань на ранніх етапах, оскільки профілактика коштує значно дешевше, ніж подальші суперечки про конфіденційність.
Там, де цивільне судочинство формує чіткіші регламенти щодо заморожування монет на біржових майданчиках, відбувається черговий психологічний злам. Ті, хто зберігав свої активи на регульованих платформах, раптом усвідомлюють: «крипта» не означала «недосяжність», вона означала лише «інший пакет документів». Зберігання на власних гаманцях залишається складнішою перепоною, проте куди серйозніші проблеми виникають через загрозу покарання за неповагу до суду, заборону на виїзд, анулювання ліцензій на підприємницьку діяльність і банальне виснаження від необхідності жити наче втікач від власного підпису.
Крім того, виникне постійний світоглядний розкол: прихильники одного табору стверджуватимуть, що конфіскація монет — це доказ краху обіцянок свободи, які давала крипта; представники іншого наполягатимуть, що форма грошей, за якою неможливо звернутися зі стягненням, не може бути надійною в комерційних операціях, адже торгівля спирається на право правового захисту. Крипта не породила цю полеміку, вона лише винесла її на відкриту публічну арену, оформивши привабливішим інтерфейсом.
Третя група, більш стримана, просто хоче кредитувати без зайвих ризиків і позичати без дурості. Цій аудиторії доведеться звикати до суворішого андеррайтингу, відповідати на незручні запитання щодо походження гаманців і змиритися з кредитною системою, яка оцінює ончейн-поведінку як свідчення про добропорядність, що б там не думали філософи. Характеристики особистості завжди викликають суперечки, проте саме спірні питання визначають, куди підуть фінансові потоки.
Усталена професія нікуди не зникла; навпаки, вона залучила нових фахівців до виконання своєї роботи. Вона навчилася читати блокчейн-реєстри так, ніби це особисті щоденники. Вона усвідомила, що людина може офіційно не мати нічого за паперами, але все одно буде зобов'язана відкрити правду про приховані запаси. І яким би чином ця правда не спливла на поверхню — через судовий запит, через виснаження близьких, через невідповідності в способі життя чи через банальну паніку біля обмінного пункту, — первинний мотив залишається незмінним: цінність пообіцяли, цінність забрали, і тепер цю цінність вимагають повернути.
Окремі боржники все одно виходитимуть переможцями з цієї гри на практиці, діючи гранично обережно, зберігаючи холодний розум і більше ніколи не торкаючись сервісів з ідентифікацією особи. Але це справжня рідкість. Саме через цю винятковість кредитна система продовжує виставляти цінники, орієнтуючись на середньостатистичний випадок, а не на ідеальну втечу. Більшість людей не здатні нескінченно жити як привиди. Їм потрібні їжа, статус, тепло та дах над головою. Колектори роблять ставку саме на цю базову людську потребу. Крипта змінила лише форму цієї ставки, але не скасувала її.
Головний висновок полягає зовсім не в тому, щоб ніколи не брати кредити чи уникати крипти. Річ у тім, що шпарини завжди привертають до себе надмірну увагу. А колекторам платять якраз за те, щоб вони закривали ці лазівки. Боржники ж помилково сприймають таку лазівку як надійні вхідні двері. Під дією цих двох протилежних сил пошук триває далі — він значно менш кінематографічний, ніж прийнято вважати, набагато особистіший, ніж багато хто боїться, і з кожним днем усе впевненіше опановує мову гешів.
У цій новій добі повторюється кілька перевірених ходів, з яких здерли всю романтику:
1. Знайти тріщину між способом життя боржника та його заявленим станом бідності, після чого розширити цей розрив за допомогою офіційних документів, хронології транзакцій і зв'язків із найближчим оточенням.
2. Використовувати точки перетину з біржами та судові важелі всюди, де вони доступні, оскільки реальні імена діють значно ефективніше, ніж філософські маніфести.
3. Підтримувати постійний градус тиску, щоб ціна зволікання здавалася вищою за ціну врегулювання, паралельно проводячи ретельне ончейн-відстеження у фоновому режимі.
Саме з цього складається ремесло. Воно не виглядає привабливим і не завжди кожному під силу. Проте воно життєво необхідне для будь-якої серйозної фінансової системи, яка не бажає перетворюватися на балаган, де повернення кредиту вважається справою виключно настрою позичальника.
Коли розслідування та з'ясування особистих обставин повертаються у русло штатних бізнес-процесів — коли йдеться про керування робочими місцями, де потрібно переказувати кошти, тримати адреси під постійним контролем і забезпечувати безперебійність операцій без перетворення кожної транзакції на судовий розгляд, — на перший план знову виходить нудна фундаментальна інфраструктура: TRON API для контрольованих операцій, автоматизація USDT для регулярних розрахунків і єдиний TRON-простір, у якому командам більше не доводиться діяти гарячково під зовнішнім тиском. Netts Workspace є частиною цього прагматичного рівня: він надає інструменти делегування, засоби моніторингу, функціонал звітності та той самий звичний щоденний порядок, який тихо виконує свою справу навіть тоді, коли всі суперечки про те, хто і кому винен, уже винесені за межі кімнати.