محصلو الديون والعملات المشفرة: مهنة قديمة في عصر جديد
لم تقضِ العملات المشفرة على مهنة تحصيل الديون — بل منحت الصيادين خرائط جديدة، وأعطت المدينين مخبأً لا يزال يتسرب إلى أرض الواقع.
لغات أخرى: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
المحتويات
إن الدافع لتحصيل الديون قديم قِدم التاريخ، لكنه يظهر اليوم بأساليب حديثة. لم تنشأ هذه المهنة لأن الناس يستمتعون بكونهم مكروهين، بل لأن الائتمان يقوم على وعد، وحين يصبح نكث الوعود دون أي تكلفة، يتحول ذلك إلى نموذج عمل للطرف الأضعف على الطاولة. المُقرض الذي يعجز عن التحصيل يصبح جمعية خيرية ذات سمعة سيئة. والمرابي الذي لا يستطيع التحصيل يتحول ببساطة إلى مجرد شائعة. أما تطبيق التقنية المالية (fintech) الذي يفشل في التحصيل فيصبح مادة للسخرية من قِبل الدفعة التالية من المقترضين الذين يعتبرون سداد القروض مجرد لعبة تمثيلية اختيارية.
دخلت العملات المشفرة هذا السياق بنفس الطريقة التي تدخل بها كل الأشياء الثمينة في النهاية: كخيال للهروب. إذا بدا الحساب البنكي فارغاً، وكان الدخل غير مستقر، وأظهرت السجلات الورقية حالة من الفقر، فإن الرصيد الموجود على البلوكشين قد يظل بمثابة "قمر شخصي" خاص بالمدين. يلاحظ المحصلون هذا الأمر — وهم يفعلون ذلك دائماً. فالقيمة تشبه العطر؛ ومن يبحث عنها يتبع أثر الرائحة.
هذه الصورة السلبية للمحصلين ليست وليدة الخيال؛ فالضغط النفسي، والتذكير بالعار، واختيار التوقيت المناسب كلها تكتيكات متبعة، إلى جانب المكالمات في أوقات متأخرة من الليل والرسائل التي تبدو كأنها قدر لا مفر منه. ومع ذلك، فإن الصورة النمطية الأخلاقية التي تصور جميع المحصلين كأشرار خالصين تتجاهل الطرف الآخر — أي المدين الذي حصل على قرض للمخاطرة بكل ما يملك، ثم خسر الأموال، وقرر بعد ذلك أن التشفير أسلوب حياة. كلتا الصورتين النمطيتين تفتقران إلى الدقة الكاملة. تعتمد أسواق الائتمان على حقيقة منقوصة مفادها أنه يجب على أحدهم أن يخشى عدم القدرة على السداد، وإلا لكان مصطلح "قرض" يعني ببساطة "هدية مصحوبة بأوراق رسمية".
البنك الذي يعطي انطباعاً بأن السداد أمر حتمي يصبح محور حديث الأشخاص الذين يحتاجون إلى المال غداً. والمقرض عبر الإنترنت الذي يكتسب سمعة بأنه يسهل التهرب منه يصبح هدفاً لأولئك الذين يريدون الاختفاء دون أثر. حتى أسطورة المرابي، بعد تجريدها من طابعها الرومانسي، تتعلق في جوهرها بالحفاظ على السمعة؛ فإذا كان الاختفاء مجدياً، فسيختبئ الجميع. لم تبتكر العملات المشفرة هذا النوع من المنطق؛ بل قدمت طريقة أكثر جاذبية للاختباء، ونتيجة لذلك انتقلت المهنة إلى هذه الطريقة الأفضل في التخفي، حتى وإن كان ذلك على حساب نفاد الصبر.
لماذا لم يكن الاختباء وراء العملات ليبقى جذاباً إلى الأبد
تعاملت المجموعة الأولى من مديني العملات المشفرة مع دفاتر الحسابات الخاصة بهم وكأنها عباءات إخفاء. وعند التحدث على عجل، بدا الاسم المستعار مشابهاً تماماً لعدم الكشف عن الهوية. كان من الممكن أن يمر شخص ما بوضع مالي مزرٍ على الورق لكنه ثري في محافظه، مطلقاً إشارات خفية حول أسلوب حياته بينما يقسم بأغلظ الأيمان أنه لم يعد يملك شيئاً. لفترة من الوقت، كان بعضهم بارعاً بما يكفي ليشعر بالذكاء. لكن الذكاء فئة أصول مؤقتة. انظر إلى ما يُنصح به في هذا المجال الآن — إنهم يحاولون التطور:
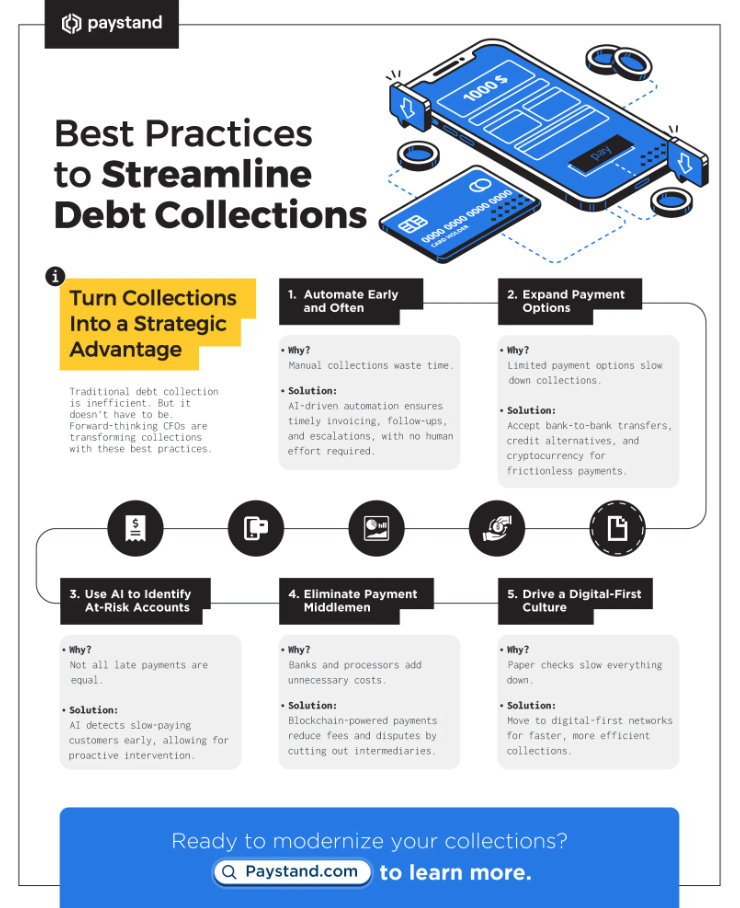
تطورت هذه الممارسة نتيجة للحوافز التي دفعتها إلى التحول. بمجرد أن يتمكن عدد كبير من المقترضين من الحصول على المال، وتحويله إلى رموز رقمية، ثم التظاهر بالإفلاس، تصبح هذه الثغرة وسيلة للهجرة الجماعية. وتلك المسارات تترك أثراً سلبياً على التسعير. فأسعار الفائدة ليست مجرد مسألة حسابية؛ بل تعكس أيضاً الخوف المدرج في جداول السداد. إذا نزعت الخوف من منطقة ما، فسينتهي بها الأمر بوجود أشخاص لم ينووا السداد يوماً. هذه ليست رسالة أخلاقية يضعها البنك في منشور دعائي؛ هذا هو المنطق الدقيق لأي شركة تقرض الوقت والمال عندما تستيقظ غارقة في عرقها.
لذلك، اكتسبت هذه المهنة عدداً من الأفعال الجديدة مثل: التتبع (trace)، والتجميع (cluster)، والاستدعاء القضائي (subpoena)، والتجميد (freeze)، والمراقبة (monitor). ومحقق تتبع المدينين الهاربين (skip-tracer) الذي كان يتجول باحثاً عن العناوين وأرباب العمل بات الآن يعمل جنباً إلى جنب مع شخص يفحص مستكشفات البلوكشين بنفس الطريقة التي يراقب بها المحقق الأزقة والشوارع الخلفية. ورغم أن ZachXBT لم يكن هو من ابتكر الطريقة التي يستخدمها المحصلون، إلا أن الاستخبارات مفتوحة المصدر (OSINT) على سلاسل الكتل العامة دفعت ثقافة بأكملها إلى الاعتقاد بأن المحافظ اعتادت أن "تثرثر" وتفشي الأسرار. والمحصلون ليسوا متكبرين لدرجة تمنعهم من الاستماع إلى ثرثرة تأتي مصحوبة بطوابع زمنية. فهم يستعينون بمحللين، ويشترون تقارير، ويكتشفون أي الجسور مجرد واجهة استعراضية وأي منافذ سحب السيولة (off-ramps) لا تزال تحتفظ بملفات العملاء تماماً كما كانت الكنائس القديمة تحفظ الأسماء.
تخيل مقرضاً صغيراً منح تمويلاً لما زُعم أنه عمل تجاري ولكنه كان في الواقع مجرد وسيلة لدعم إدمان المقامرة باستخدام فواتير وهمية. بعد ذلك، يختفي الشخص المقترض ولا يجيب إلا بردود متأخرة وأعذار تتعلق بحالات طوارئ طبية. ثم ينشر أحد أقاربه تقريراً مصوراً عن قضاء عطلة. لاحقاً، يُعثر على بريد إلكتروني قديم يخص إيداعاً في منصة تداول ضمن قاعدة بيانات مسربة، أو يظهر عنوان سداد معروف في صندوق بقشيش جماعي، أو صورة لفتح علبة محفظة أجهزة تظهر انعكاساً لم يكن أحد ينوي الاحتفاظ به. كل هذا ليس أمراً خارقاً للطبيعة؛ بل هو مجرد التسرب المعتاد للمعلومات الذي يحدث عندما تتفاعل الحياة البشرية مع نظام مالي عام. وتتمثل وظيفة المحصل في رؤية هذا التسريب كنوع من الخرائط، وليس مجرد ثرثرة للتسلية.
كيف تبدو المطاردة الحديثة في الواقع
عقلية المحصل ليست سحرية؛ بل هي عقلية احتمالية، وتعد تافهة تماماً من الناحية العملية. إذن، أين ينفق هذا الشخص أمواله؟ من لا يزال يجيب على مكالماته؟ عندما كان أقل حذراً، ما هي المحادثات التي انجذب إليها؟ أي الأصدقاء تلقى تحويلات "مؤقتة" تبدو وكأنها رسوم إيداع؟ وأي النفقات لا تتطابق مع رواية الضائقة المالية — على سبيل المثال، المدفوعات التي تتم عبر تطبيقات التوصيل، والمعاملات في منصات التداول خارج البورصة (OTC)، وإيصالات شبكات VPN، وتذاكر المؤتمرات، ثم القدرة المفاجئة على تحويل USDT عبر مناطق زمنية مختلفة؟
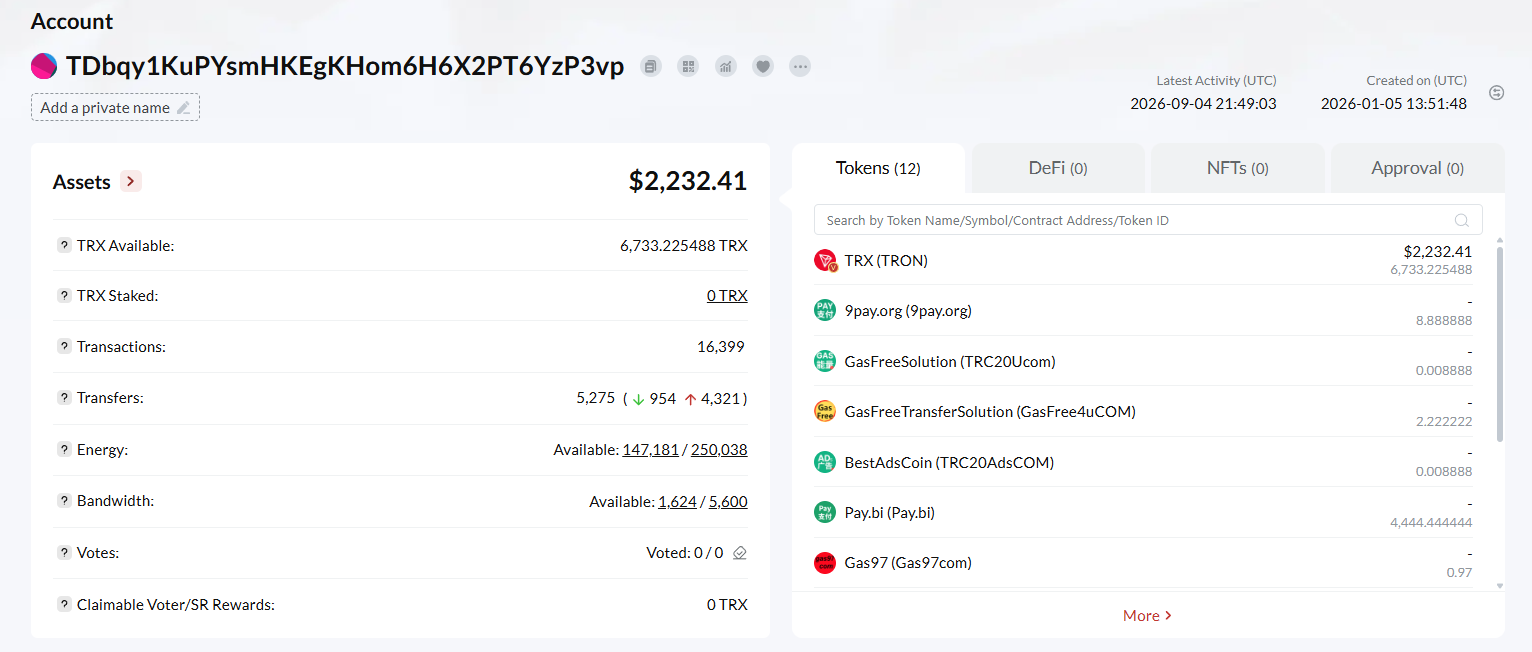
يبني الشخص نمط حياته بالطريقة ذاتها التي يطور بها الروائي شخصيته، والفرق الوحيد هنا هو أن الهدف هو استرداد الأموال. هل كان المدين فوضوياً دائماً أم أن الفوضى ظهرت بعد منح القرض؟ هل كان لـ "العمل التجاري" عملاء حقيقيون بالفعل أم أنه أظهر مجرد حماس مفرط على Telegram؟ هل حُبكت رواية الإفلاس قبل نفاد المحفظة أم بعدها؟ تحمل هذه الأسئلة طابعاً نفسياً لأنها تستند في الواقع إلى أسس نفسية. لطالما كان التحصيل قائماً في نصفه على المحاسبة وفي نصفه الآخر على الأنثروبولوجيا؛ وكل ما فعلته العملات المشفرة هو أنها زودت علم الأنثروبولوجيا بجدول بيانات متاح للعامة.
إن الاستخبارات مفتوحة المصدر (OSINT) ليست مثيرة كما في الأفلام؛ بل تتكون من أنشطة روتينية مثل إبقاء علامات تبويب متعددة مفتوحة في المتصفح، وفحص الرسائل المؤرشفة، والنظر في تسجيلات النطاقات، والاستفادة من حقيقة أن الناس يواصلون إعادة استخدام أسماء المستخدمين القديمة عبر منتديات مختلفة. يوفر المحققون الخاصون العناصر غير المرتبطة بالبلوكشين (off-chain) التي يحتاجها المحصلون — على سبيل المثال، الجيران، وأصحاب العمل المترددون، والشركاء السابقون المنهكون، والشركاء التجاريون المتضررون، والسجلات العامة التي لا تزال تستخدم ألقاب العائلات. لا تحل تقنية البلوكشين محل هذا النوع من العمل؛ بل تقدم خريطة إضافية. وهناك مواقف تتعارض فيها هذه الخريطة الثانية مع الأولى، وفي حالات التناقض هذه يتم الكشف عن تحقيقات مثيرة للاهتمام.
هناك أيضاً الضغط الاجتماعي الذي لا يتطلب من الأشخاص امتلاك عنوان محفظة. يمكنك الاتصال بالأم، أو إرسال رسالة إلى زميل عمل، أو الذهاب إلى المتجر وطرح أسئلة تبدو بريئة لكن الإجابة عنها ستكون مكلفة للغاية للمدين. بعض هذه التصرفات مزعج، وبعضها قانوني، والبعض الآخر يقع في منطقة رمادية حيث لا تعدو الشرعية القانونية كونها مجرد واجهة، بينما الفضيحة والإحراج هما الهدف الحقيقي. لم تبتكر العملات المشفرة هذا النوع من الإكراه الموجود داخل الدائرة الاجتماعية؛ بل رفعت ببساطة المخاطر المرتبطة بأشياء قد تصادفها هذه الدائرة بالصدفة — على سبيل المثال، دعابة حول عبارة الاسترداد (seed phrase)، أو لقطة شاشة، أو رسالة نصية تقول "هل يمكنك الاحتفاظ بهذا من أجلي" والتي تصبح بعد ذلك دليلاً على السيطرة والتحكم.
الدائرة المحيطة بهذا الشخص تعارض القيام بهذا الدور؛ فالأمهات يرغبن في السلام، وزملاء العمل يريدون البقاء على مسافة آمنة، وأصحاب المتاجر يأملون أن يمر يوم الثلاثاء بهدوء كالمعتاد. يدرك المحصلون أن عامة الناس سيتبادلون المعلومات على أمل أن تبتعد العاصفة عن بابهم؛ وقد وُجد هذا النوع من التبادل قبل ظهور Bitcoin بفترة طويلة. الجديد هو أن العاصفة يمكنها الآن استهداف سلسلة من الرموز المشفرة والإشارة إليها كدليل. قد تكون دليلاً بالفعل، أو قد تكون مجرد عرض مسرحي يتنكر في شكل دليل. وفي كلتا الحالتين، يشعر الشخص المرتبط بالمدين بتغير في مسار الرياح.
عندما يتعلق الأمر بمضاعفة جهود تعقب الأصول، يظل القانون هو الخيار المفضل للمحصل إذا كان متاحاً. وكما كان يتطلب في الماضي تقديم كشوفات الحسابات البنكية، فإن إجراءات الكشف عن الأصول بعد صدور الحكم القضائي تطالب الآن بالإفصاح عن الأصول الرقمية. يمكن ملاحقة منصات التداول قضائياً لأنها تحتفظ بالشيء ذاته الذي تحاول الحضانة الذاتية (self-custody) تجنبه: اسم مرتبط برصيد. وفي أكثر من ولاية قضائية، كانت المحاكم نشطة في تغيير وجهة النظر من "العملات المشفرة بعيدة المنال" إلى "العملات المشفرة المحتفظ بها لدى مزودي خدمات الأصول الافتراضية (VASPs) هي حق مالي يمكن تجميده"، وأصبحت إجراءات ذلك مألوفة واعتيادية بشكل متزايد لدى مسؤولي التنفيذ القضائي. ورغم أن الحضانة الذاتية لا تزال تفرض صعوبات، فإن الصعوبة لا تعني الحصانة المقدسة؛ إذ إن تهم ازدراء المحكمة، وأوامر نقل الملكية، وخطر الظهور بمظهر الكاذب عند الإدلاء بالشهادة تحت القسم لا تزال تؤثر في أولئك الذين زعموا سابقاً أنه لا يمكن الوصول إليهم.
هناك نوع من التمثيل المسرحي المرتبط بإجراءات الإفلاس. بسبب الجداول الزمنية القانونية، يُلزم الأفراد بالصدق أو مواجهة العواقب. يستفسر الأمناء القضائيون عن العملات الرقمية تماماً كما كانوا يستفسرون عن القوارب في الماضي. والمدين الذي يدعي الفقر بينما يترك في الوقت ذاته سجلاً عاماً لا يخاطر بأمواله فحسب؛ بل يخاطر أيضاً بالتفسير القانوني لأقواله وتصريحاته.
لا تزال تكتيكات التخويف جزءاً من أدوات العمل لأن إثارة الذعر تكلف أقل من إجراء تحقيقات جنائية متخصصة. فالخطاب الذي يحدد عنقوداً من المحافظ (wallet cluster) قد يكون مجرد خدعة أو ضربة معلم عبقرية. وعادة لا يستطيع المدين التمييز بينهما. هذا الغموض بالتحديد هو الهدف من العملية. يشبه التحصيل عرضاً أدائياً ترافقه ميزانية عمومية؛ وأكثر العروض فاعلية هي التي تقنع الجمهور بالذهاب بأنفسهم إلى نافذة السداد.
يتعامل الناس مع هذا الموقف من منظور العدوى؛ فعندما ينجح شخص واحد في الاختفاء بالعملات المشفرة، يؤدي ذلك إلى اثنتي عشرة محاولة مماثلة. ثم تحول تلك المحاولات الأمر إلى مشكلة في المحفظة الائتمانية ككل. وتؤدي مشكلات المحفظة بدورها إلى تغييرات في السياسات — وهذا يعني طرح المزيد من الأسئلة أثناء فحص الائتمان، وإجراء المزيد من المراقبة، ورفض إقراض أي شخص يبدو وكأنه متمرس في تسييل أصوله والهروب (exit liquidity artist). وفي النهاية، يدفع المقترض العادي ثمن أفعال المقترضين الأكثر دهاءً. بهذه الطريقة تحديداً يتسلل منطق التأمين إلى قطاع الائتمان.
عندما يفكر الغارقون في الديون في وضعهم، فإنهم يفعلون ذلك بشعور من عزة النفس ويسوفون في اتخاذ أي إجراء. قلة منهم مفترسون في الواقع؛ بينما الغالبية العظمى مجرد أشخاص يغرقون، تعلقوا برمز مميز طافٍ على السطح واعتبروه خطة نجاة. تنتهي الخطة بالفشل ثم يحيق بهم الخزي، لتبدأ عقولهم بعد ذلك في التفاوض: "لو أنني فقط أستطيع الانتظار حتى موجة الصعود التالية، لو أنني أستطيع فقط إبقاء هذا المخزون مخفياً، لو استطعت إقناعهم بأنني لا أملك شيئاً". ينجذب التفاوض إلى التشفير لأن التشفير يبدو وكأنه باب مغلق بإحكام؛ لكن المحصلين يحبون الباب نفسه أيضاً لأن الأبواب المغلقة لها مفاصل، والمفاصل تترك آثاراً خلفها.
وهناك نموذج ثالث يتمثل في الصديق أو القريب الذي يتحول إلى مخبر دون أجر. فهم لا يستيقظون وفي نيتهم تدمير أي شخص؛ بل يستيقظون وقد سئموا من استخدامهم كدروع بشرية. يدرك المحصلون تماماً ما يعنيه الإنهاك. فعندما يتعب الناس، يبدأون في الكلام؛ ويمرر المنهكون لقطات الشاشة ويقولون عبارات مثل: "لا يزال يحتفظ بمحفظة Ledger تلك في الدرج". المحفظة مصنوعة من المعدن، لكن هذه الجملة مفعولها كالديناميت.
قصص إنسانية يجمعها هذا المجال في صمت
يقترض سائق توصيل لتوسيع مشروعه الجانبي، لكنه يخسر الأموال في صفقة شراء بالرافعة المالية (leveraged long)، ثم يحتفظ بهدوء بمخزون من العملات المستقرة "لحالات الطوارئ". ورغم أنه يظهر بمظهر المدين، فإنه في محادثاته لا يزال يسدد ديوناً صغيرة لأصدقائه باستخدام USDT لأنه يرى أن النقد التقليدي غير مريح. هذه المدفوعات الصغيرة بمثابة فتات خبز؛ وفتات الخبز يرسم نمطاً معيناً. يقود هذا النمط إلى نظرية حول وجود فائض مخفي. لا يحتاج المحصل إلى معرفة عبارة الاسترداد بالكامل من اليوم الأول؛ كل ما يحتاجه هو مبرر يدفعه لمواصلة البحث حتى تتطور هذه النظرية إلى طلب تجميد لدى منفذ لسحب السيولة.
شخص ثري مدين ينجح في الظهور بمظهر المعسر رغم أنه لا يزال شخصية معروفة في المجتمع، حيث يُخلط غالباً بين المكانة الاجتماعية وحقيقة الشخصية. عمل الـ OSINT في هذه الحالة بسيط للغاية لدرجة مثيرة للشفقة — فهناك عناوين عامة، وقنوات تبرع معلنة باستمرار، وعروض لرموز NFT تحولت إلى أدلة دامغة. العنصر الدرامي هنا لا يرتبط بالتقنية إطلاقاً؛ بل في حقيقة أن شخصاً كان يروج لفكرة السيادة المالية يدرك أخيراً أن السيادة تعني إمكانية العثور عليك من قِبل أي شخص مستعد للانتظار والتحلي بالصبر والملل المهني.
أما أمين صندوق إحدى الشركات فيقدم ضمانات شخصية، ثم يحاول بعد ذلك تقسيم حياته إلى "معاناة الشركة" و"أموال خاصة". هذا الفصل لا يصمد طويلاً عندما يتطابق أسلوب حياته مع نمط أنشطة الشركة. هذا التطابق المتناغم هو تحديداً ما يسمح للمحققين بالنوم بسلام في الليل. فهم لا يحتاجون إلى دليل مثالي ومكتمل في الساعة الأولى؛ بل يحتاجون إلى نمط متكرر، يتبعه مسار منهجي، ثم بعض الوقت.
ثم نأتي لنموذج المقامر الذي يميل الجمهور إلى كراهيته: يذهب القرض إلى طاولة اللعب، وتبتلعه الطاولة، ثم يبدأ المقترض في إطلاق مناشدات أخلاقية حول الإقراض الجائر والمفترس. الإقراض الجائر موجود بالفعل، لكن الاقتراض الاحتيالي موجود أيضاً. تشمل الأسواق كلا النوعين من المفترسين وتعتبر كليهما عملاء. يتم توظيف المحصلين لضمان ألا تتحول حالة مفترس واحد إلى نموذج يحتذي به ألف مقلد. لن تفوز هذه المهمة أبداً في مسابقة للشعبية؛ فالشعبية ليست الهدف، بل الهدف هو استرداد أصل المبلغ المقترض.
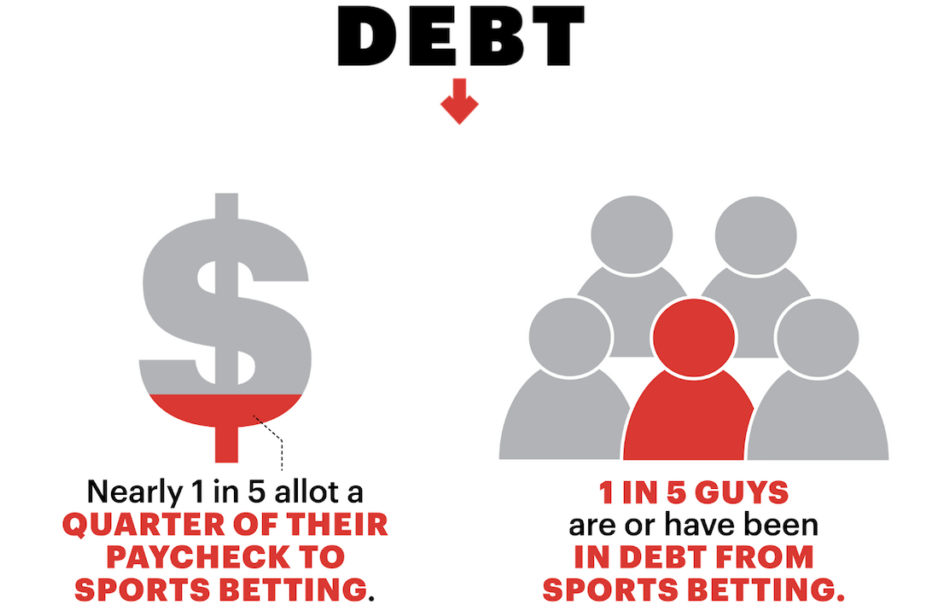
هناك أيضاً مأساة لا تصل إلى الأخبار — شخص اقترض لدفع الإيجار، ثم حاول "تنمية المبلغ" بالمشاركة في مجموعات محادثة وقت صعود السوق، وبعدها خبأ الأموال المتبقية في محفظة باردة بدافع الذعر وليس كجزء من خطة مدروسة. من الخارج، يبدو الذعر كأنه دهاء ومكر. وغالباً لا يستطيع المحصلون التمييز بين الذعر والدهاء إلا بعد استرداد الأموال. التعاطف مكلف جداً عندما يكون لديك طابور طويل من الملفات لتفحصها. هذا البرود تحديداً هو أحد أسباب كراهية هذه المهنة — وهو أيضاً أحد الأسباب التي تجعلها تستمر في العمل، في حين أن المواقف الأكثر تعاطفاً قد تتسبب في تخلف الجميع عن السداد بشكل منهجي.
كانت الطريقة التقليدية تفترض وجود عقبات؛ فحين تغلق البنوك، تترك التحويلات آثاراً عبر الموظفين. تقلل العملات المشفرة من هذه العقبات لكنها تزيد من الشك والبارانويا. فخلال ليلة واحدة من الأرق، قد يقوم المدين بمحاولة للفرار. لهذا السبب تحولت المراقبة إلى خدمة مدفوعة: راقب المحافظ المعروفة، وأطلق تنبيهاً إذا تحركت القيمة نحو منصة تداول، وتحرك سريعاً بينما لا تزال طبقة الهوية مرتبطة بها. تصبح لعبة القط والفأر مستمرة دون انقطاع، والألعاب المستمرة تفيد الطرف الذي يستطيع تحمل تكلفة اليقظة الدائمة.
يغير هذا الأمر أيضاً المناخ الأخلاقي داخل العائلات. فالآباء الذين اعتادوا إخفاء الأموال في علبة صفيح باتوا يخفون عبارات الاسترداد داخل كتاب. والأزواج الذين تجادلوا سابقاً حول بطاقات الائتمان يتجادلون الآن حول ما إذا كانت عبارة الاسترداد "ملكنا معاً" أم "ملكي وحدي". وعندما يكون المحصلون قساة القلوب، يصبح بإمكانهم سماع تلك الجدالات تتردد عبر الجدران. لا يتضمن هذا دائماً خرقاً للقانون، فأحياناً يفضي الناس بأسرارهم لبعضهم بشكل غير مباشر تحت وطأة الضغط. يعمل الزواج المتوتر بسبب الضغوط المالية كأداة تحقيق فعالة سواء اعترف أي طرف بذلك أم لا.
كلما تجاوز الضغط حدود القانون، أصبحت المهنة أكثر قتامة. التهديدات، والمضايقات، والادعاءات الكاذبة بوجود أمور عاجلة، وانتحال صفة المسؤولين — كل تلك التجاوزات القديمة — تنتقل بسهولة إلى تطبيقات المراسلة. لا تنظف العملات المشفرة سلوكيات المحصلين؛ بل تزود المحصلين السيئين بأدوات جديدة مثل تقارير التتبع المزيفة، والسلاسل الست عشرية (hex strings) المخيفة، ولقطات الشاشة التي تبدو كأدلة جنائية لشخص يفتقر إلى المعرفة التقنية. الأشخاص الذين تعرضوا لضغوط غير قانونية يستحقون الحماية بكل تأكيد. ويمكن لهذه الحقيقة أن تتعايش جنباً إلى جنب مع حقيقة أخرى دون تناقض: التحرك القانوني للمحصلين ضد الأشخاص الذين استخدموا العملات المشفرة كقناع للتخفي ليس استبداداً بطبيعته. في بعض الأحيان، يكون مجرد إنفاذ روتيني لعقد وافق عليه الشخص بكامل إرادته عندما كان يشعر بأن الحظ حليفه.
إلى أين يستقر هذا العصر الجديد
سيزداد التخصص بشكل كبير. فالشركات التي تركز فقط على حجز السيارات والأثاث ستبدو متخلفة عن الركب مقارنة بتلك التي توفر مكاتب تجمع بين تتبع الهاربين والتحليل الجنائي لسلاسل الكتل (chain analysis). وستكون هناك خبرة قضائية أوسع نطاقاً فيما يتعلق بالمحافظ، وعبارات الاسترداد، وإجراءات التعرف على العملاء (KYC) في المنصات. وسيدرك المزيد من المدينين، في وقت متأخر، أن مبدأ "ليست أموالك في البنك" لا يعني "أنها ليست مشكلتك". وسيبدأ المقرضون في طرح أسئلة مزعجة أكثر في مراحل مبكرة، لأن الوقاية أرخص من الخوض في نقاشات مطولة حول الخصوصية.
في تلك الحالات التي يضع فيها التنفيذ المدني لوائح وقواعد أوضح لتجميد العملات المودعة في منصات التداول، يحدث تحول آخر في الأجواء النفسية. يدرك الأشخاص الذين أودعوا أموالهم في جهات خاضعة للتنظيم أن "العملات المشفرة" لا تعني أنها "عصية على المساس"؛ بل تعني فقط "أوراقاً ومعاملات مختلفة". ولا تزال الحضانة الذاتية تمثل المسألة الأكثر تعقيداً، حيث تنشأ مشكلات أشد وطأة نتيجة للتهديد بالحبس بتهمة ازدراء المحكمة، وحظر السفر، وفقدان التراخيص التجارية، ناهيك عن الإرهاق المحض الناجم عن العيش كهارب من توقيعه الشخصي.
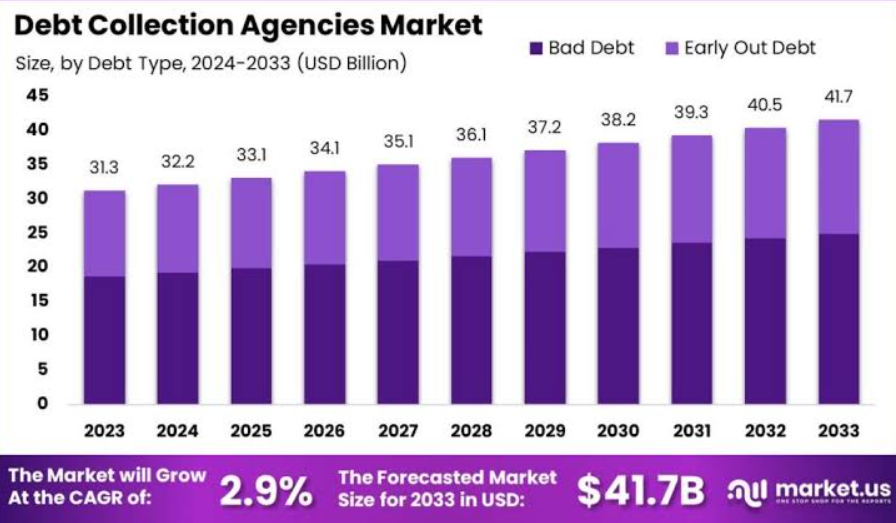
سيبقى أيضاً انقسام ثقافي دائم؛ حيث سيزعم المنتمون لأحد المعسكرين أن تحصيل العملات الرقمية هو دليل على فشل العملات المشفرة في الوفاء بوعدها بالحرية، بينما يجادل المعسكر الآخر بأن أي شكل من أشكال المال لا يمكن ملاحقته قضائياً هو مال لا يمكن الوثوق به في المعاملات التجارية، نظراً لأن التجارة تقوم أساساً على إمكانية الرجوع وطلب التعويض. لم تكن العملات المشفرة هي التي أوجدت هذا الجدل؛ بل نقلته فقط إلى العلن على مسرح مفتوح، وقدمته برسومات وواجهات أكثر جاذبية.
أما المجموعة الثالثة، الأكثر تحفظاً، فيكفيها الإقراض دون المخاطرة بأنفسهم، والاقتراض دون تهور وسذاجة. سيتعين على هذه الفئة تحمل شروط تدقيق وفحص ائتماني أكثر تعقيداً، والتعامل مع أسئلة أصعب بخصوص محافظهم، وقبول نظام ائتماني ينظر إلى السلوك المسجل على السلسلة (on-chain) كدليل على السلوك والسمعة، بغض النظر عما يراه الفلاسفة. فأدلة السلوك تظل دائماً محل خلاف، ومع ذلك فإن المسائل المتنازع عليها هي التي تحسم في النهاية تدفق الأموال.
إن المهنة الراسخة لم تختفِ؛ بل وظفت عناصر جديدة لإنجاز العمل. لقد تعلمت قراءة دفاتر الحسابات المشفرة وكأنها مذكرات شخصية. وأدركت أن الشخص قد لا يملك شيئاً رسمياً على الورق، ومع ذلك يظل ملزماً بكشف الحقيقة بشأن مخزونه المشفر. ومهما كانت الطريقة التي تظهر بها تلك الحقيقة — سواء عبر استدعاء قضائي، أو بسبب إنهاك أحد الأقارب، أو نتيجة لتناقض في أسلوب الحياة، أو ببساطة بدافع الذعر عند بوابة سحب السيولة — فإن الدافع يظل بدائياً وبسيطاً: تم التعهد بتقديم قيمة، وأُخذت هذه القيمة، والآن يجري البحث عنها واستردادها.
قد ينجح بعض المدينين في كسب اللعبة عملياً من خلال البقاء في غاية الحذر، والهدوء التام، وعدم لمس أي طبقة هوية على الإطلاق بعد ذلك. هذا النوع من النصر حقيقي لكنه نادر للغاية. وبسبب ندرته، يواصل قطاع الائتمان تحديد تكاليفه وقواعده وفقاً للحالة المتوسطة وليس للهروب المثالي. لا يستطيع معظم الناس العيش مثل الأشباح إلى ما لا نهاية؛ فهم بحاجة إلى البقالة، والمكانة، والدفء، ومكان للإقامة. ويراهن المحصلون على هذه الحاجة الإنسانية الفطرية. لم تفعل العملات المشفرة سوى تغيير شكل الرهان؛ لكنها لم تُلغِ الرهان أبداً.
الدرس الأساسي المستفاد ليس الامتناع التام عن الاقتراض، ولا تجنب العملات المشفرة تماماً. بل يتمثل في أن الثغرات تميل دائماً إلى الإعلان عن نفسها. ويتقاضى المحصلون أجورهم مقابل إغلاق تلك الإعلانات. بينما يُدفع المدينون إلى الاعتقاد بأن الإعلان كان بمثابة تذكرة عبور. ومع تداخل هذين الدافعين، يستمر البحث — إنه أقل إثارة ودرامية مما يتصوره الناس، وأكثر خصوصية ومساساً بالحياة الشخصية مما يخشونه، وبات يتقن لغة التجزئة والمعاملات الرقمية (hashes) بطلاقة متزايدة.
في هذا العصر الجديد، يستمر تكرار عدد من التحركات، بعد تجريدها من كل هالة رومانسية:
1. ابحث عن الفجوة بين أسلوب حياة المدين وحالته المعلنة من الفقر، ثم وسع تلك الفجوة باستخدام السجلات، وتسلسل الأحداث التاريخية، والأشخاص المحيطين به.
2. يُفضل استخدام نقاط الاتصال بمنصات التداول والإجراءات القانونية متى ما كانت متاحة، فالأسماء الموثقة أكثر فاعلية من البلاغة والكلام الإنشائي.
3. تأكد من استمرار الضغط بحرارة كافية لتصبح تكلفة المماطلة أكبر من تكلفة التسوية، مع استمرار عملية التتبع الدقيقة في العمل دون توقف في الخلفية.
هذا هو جوهر الصنعة وحقيقتها. إنه عمل يفتقر إلى الجاذبية ولا يتناسب دائماً مع قدرات كل ممارس. ومع ذلك، فهو ليس خياراً ثانوياً على الإطلاق لأي نظام ائتماني جاد يرفض التحول إلى فوضى يعتبر فيها الناس سداد الديون مجرد مسألة خاضعة للمزاج والمشاعر.
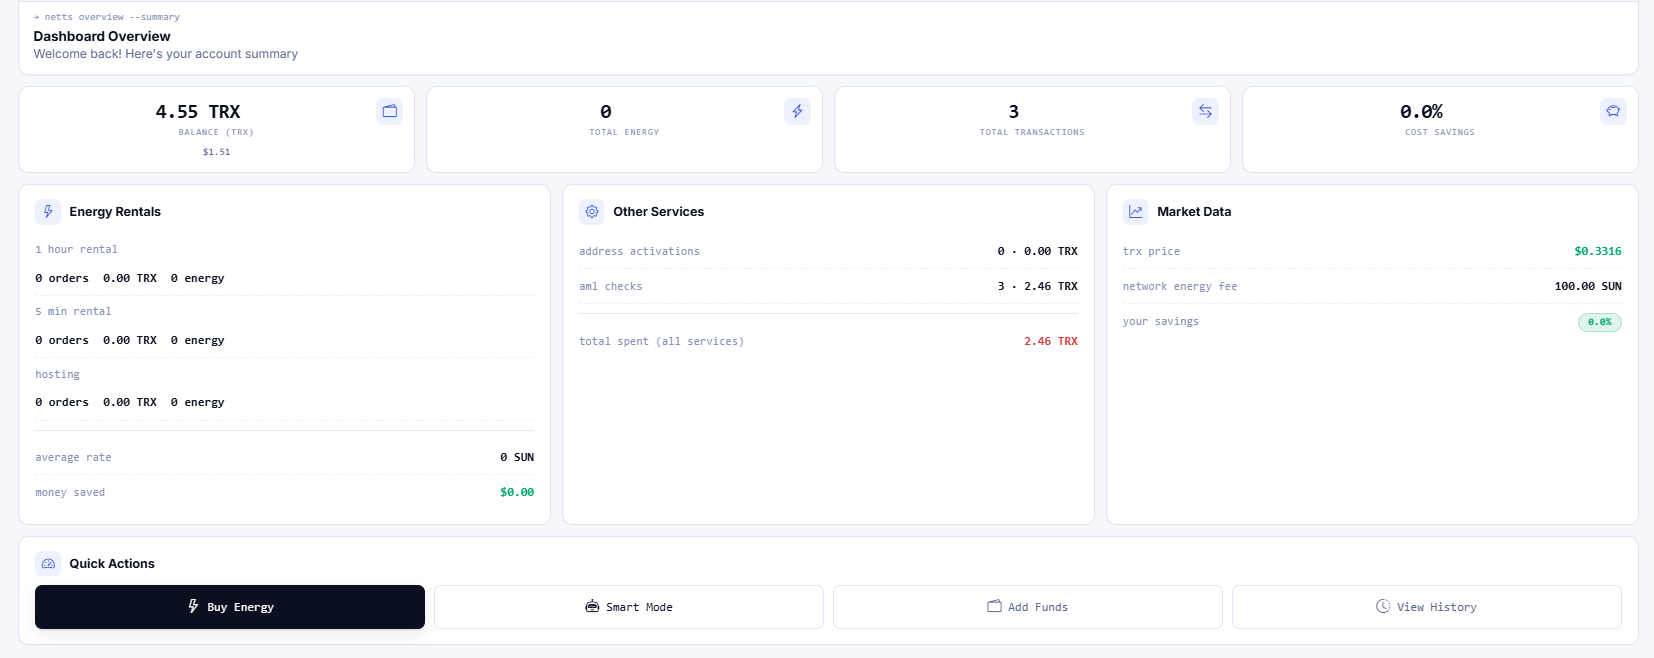
عندما تعود مطاردة الديون الشخصية إلى نطاق العمليات المعتادة — عندما يتعلق الأمر بإدارة مكاتب يتعين عليها نقل القيمة، ومراجعة العناوين، وضمان سير العمليات دون تحويل كل معاملة إلى قضية في المحكمة — تعود أهمية البنية التحتية الأساسية غير المثيرة إلى الواجهة: استخدام TRON API لإجراءات خاضعة للرقابة، وأتمتة USDT لعمليات تسوية متكررة وموثوقة، وتوفير بيئة عمل على شبكة TRON تتوقف فيها الفرق عن العمل بارتجال تحت وطأة الضغط. تمثل Netts Workspace جزءاً من هذا المستوى العملي الواقعي، حيث توفر أدوات تفويض، ومرافق مراقبة، وقدرات إعداد تقارير، وتلك الترتيبات الروتينية اليومية التي تواصل إحداث فارق هادئ وملموس حتى بعد نقل النقاشات حول الديون ومن يدين لمن إلى غرفة أخرى.