Người đòi nợ và tiền mã hóa: Nghề cũ trong thời đại mới
Tiền mã hóa không hề tiêu diệt nghề đòi nợ — nó mang lại cho những kẻ săn lùng những bản đồ mới, và mang đến cho con nợ một nơi ẩn náu nhưng vẫn bị rò rỉ ra đời thực.
Ngôn ngữ khác: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguês한국어日本語Bahasa IndonesiaDeutschTagalog
Mục lục
Ý muốn đòi nợ là một việc xưa như trái đất, chỉ là được thể hiện dưới những thuật ngữ hiện đại mà thôi. Nghề này ra đời không phải vì người ta thích bị ghét bỏ, mà bởi vì tín dụng gắn liền với một lời hứa, và khi có thể nuốt lời mà không phải trả bất kỳ giá nào, điều đó sẽ tạo ra một mô hình trục lợi cho bên chịu thiệt thòi trên bàn đàm phán. Một chủ nợ không thể thu hồi nợ sẽ trở thành một hội từ thiện mang tiếng xấu. Một kẻ cho vay nặng lãi không thể đòi nợ sẽ chỉ biến thành một lời đồn thổi vô hại. Một ứng dụng fintech đòi nợ thất bại sau đó sẽ trở thành trò cười cho nhóm người vay tiếp theo coi việc trả nợ chỉ là một trò nhập vai tùy thích.
Tiền mã hóa bước vào câu chuyện đó chính xác theo cách mà mọi thứ có giá trị cuối cùng đều làm: như một ảo tưởng trốn chạy. Nếu một tài khoản ngân hàng có vẻ trống rỗng, nếu thu nhập bấp bênh và các tài liệu giấy tờ đều thể hiện sự nghèo khó, thì số dư nắm giữ trên blockchain vẫn có thể đóng vai trò như một kho báu riêng để đổi đời. Những người thu hồi nợ nhận ra điều này — họ luôn luôn nhận ra. Giá trị cũng tương tự như nước hoa. Những người đang tìm kiếm sẽ lần theo mùi hương.
Hình ảnh tiêu cực không phải là thứ tự nhiên được thêu dệt nên; áp lực, sự bẽ bàng và thời điểm thích hợp đều là những chiến thuật, cùng với những cuộc gọi đêm khuya và những lá thư dường như là định mệnh. Tuy nhiên, định kiến đạo đức khắc họa tất cả những người đòi nợ như những kẻ phản diện thuần túy đã bỏ qua một khía cạnh khác — đó là con nợ đã vay tiền để all-in đánh cược tất tay, mất sạch tiền, rồi kết luận rằng mật mã học chính là một lẽ sống. Không có định kiến nào trong số này là hoàn toàn chính xác. Thị trường tín dụng dựa trên một sự thật chưa trọn vẹn rằng ai đó phải sợ hãi việc không thể trả nợ, nếu không thì thuật ngữ 'khoản vay' sẽ chỉ đơn giản mang nghĩa là 'một món quà đi kèm giấy tờ'.
Một ngân hàng tạo ra cảm giác chắc chắn sẽ đòi được tiền thường có xu hướng trở thành tâm điểm bàn tán của những người cần tiền vào ngày mai. Một trang web cho vay tạo dựng danh tiếng là dễ bị "bùng nợ" sẽ trở thành mục tiêu cho những kẻ muốn quỵt nợ. Ngay cả huyền thoại về những kẻ cho vay nặng lãi, một khi gạt bỏ đi yếu tố lãng mạn hóa, về bản chất cũng liên quan đến việc duy trì danh tiếng của một người; nếu việc trốn nợ mang lại hiệu quả, thì ai cũng sẽ trốn. Tiền mã hóa chưa bao giờ thiết lập nên kiểu logic đó; nó mang lại một cách trốn nợ hấp dẫn hơn, và kết quả là cái nghề này đã chuyển dịch sang phương thức che giấu tốt hơn đó, ngay cả khi phải trả giá bằng sự kiên nhẫn kém hơn.
Tại sao việc trốn vào những đồng coin chưa bao giờ giữ được vẻ ngây thơ
Nhóm con nợ tiền mã hóa đầu tiên đã đối xử với sổ cái của họ như thể chúng là những chiếc áo tàng hình. Khi nói nhanh, tính ẩn danh giả (pseudonymity) nghe chẳng khác gì tính ẩn danh hoàn toàn (anonymity). Một người hoàn toàn có thể rơi vào tình trạng tài chính thảm hại trên giấy tờ nhưng lại giàu nứt đố đổ vách trong ví của họ, để lộ những manh mối nhỏ về lối sống trong khi vẫn thề thốt rằng mình chẳng còn lại gì. Trong một thời gian, một số người trong số họ đã thành công đến mức cảm thấy mình thông minh. Sự khôn lỏi là một loại tài sản tạm bợ. Hãy nhìn vào những gì được khuyến nghị trong ngành này hiện nay - họ đang cố gắng tiến hóa:
Thực tiễn này được phát triển dựa trên kết quả của những động lực thúc đẩy nó tiến hóa. Một khi một lượng lớn người đi vay có thể nhận tiền, chuyển thành token rồi giả vờ phá sản, kẽ hở này sẽ trở thành một con đường di cư. Những con đường di cư này gây ra tác động bất lợi đến việc định giá. Lãi suất không đơn thuần là vấn đề toán học; chúng còn phản ánh nỗi sợ hãi, vốn được đưa vào lịch trình tính toán. Nếu bạn loại bỏ nỗi sợ hãi khỏi một khu vực, khu vực đó cuối cùng sẽ toàn những người không bao giờ có ý định trả nợ. Đó không phải là một thông điệp đạo đức mà một ngân hàng sẽ đưa vào tờ rơi; đó chính xác là cách mà bất kỳ doanh nghiệp nào cho vay thời gian và tiền bạc suy nghĩ khi giật mình thức giấc trong mồ hôi đầm đìa.
Do đó, nghề này đã tiếp thu thêm hàng loạt động từ mới như truy vết (trace), gom cụm (cluster), tống đạt trát đòi (subpoena), phong tỏa (freeze) và giám sát (monitor). Kiểu nhân viên truy tìm người trốn nợ trước đây từng đi khắp nơi tìm kiếm địa chỉ và người sử dụng lao động hiện đang làm việc cùng với những người nhìn vào các blockchain explorer theo cùng cách mà một thám tử nhìn vào những con hẻm. Mặc dù ZachXBT không phải là người khởi xướng phương pháp mà các nhân viên thu hồi nợ sử dụng, OSINT trên blockchain công khai đã khiến toàn bộ văn hóa hình thành ý niệm rằng các ví luôn có xu hướng đưa chuyện buôn dưa lê. Những người đòi nợ không hề ngại ngần tiếp nhận những lời đồn đi kèm với dấu thời gian (timestamps). Họ thuê các nhà phân tích, họ mua báo cáo và họ phát hiện ra những bridge nào chỉ dùng để làm cảnh và những off-ramp nào vẫn lưu giữ hồ sơ khách hàng giống như các nhà thờ cổ xưa từng lưu giữ tên tuổi.
Hãy tưởng tượng một người cho vay nhỏ đã cung cấp tiền cho một nơi được tự xưng là doanh nghiệp nhưng trên thực tế chỉ là một bình phong che đậy thói quen cờ bạc bằng các hóa đơn. Sau đó, người đã vay tiền biến mất và chỉ phản hồi bằng những câu trả lời chậm trễ cùng những lý do liên quan đến trường hợp khẩn cấp về y tế. Sau đó, một người họ hàng đăng bài kể về một kỳ nghỉ mát. Về sau, một email cũ liên quan đến khoản tiền gửi lên sàn giao dịch được tìm thấy trong cơ sở dữ liệu bị rò rỉ, hoặc một địa chỉ thanh toán đã biết xuất hiện trong hộp tiền tip của một nhóm, hoặc một bức ảnh mở hộp ví phần cứng để lộ hình ảnh phản chiếu mà không ai ngờ tới. Tất cả những điều này không có gì là siêu nhiên cả; đó chỉ là loại thông tin thông thường rò rỉ ra khi cuộc sống con người tương tác với một hệ thống tiền tệ công khai. Chức năng của người đòi nợ là nhìn thấy sự rò rỉ như một loại bản đồ, chứ không chỉ là chuyện phiếm cho vui.
Cuộc săn lùng thời hiện đại thực sự diễn ra như thế nào
Tâm trí của người thu hồi nợ không hề kỳ ảo, nó mang tính xác suất và theo nghĩa thực tế thì khá vụn vặt. Vậy người này tiêu tiền vào đâu? Ai vẫn nghe các cuộc gọi của họ? Khi họ bất cẩn hơn, họ đã bị cuốn vào những cuộc trò chuyện nào? Những người bạn nào đã nhận được các khoản chuyển khoản 'tạm thời' có vẻ như là tiền gửi giữ hộ? Và những khoản chi tiêu nào không khớp với câu chuyện về khó khăn tài chính — chẳng hạn như thanh toán qua các ứng dụng giao hàng, giao dịch tại các bàn OTC, biên lai mua VPN, vé tham dự hội nghị, và sau đó là khả năng đột ngột chuyển USDT xuyên múi giờ?
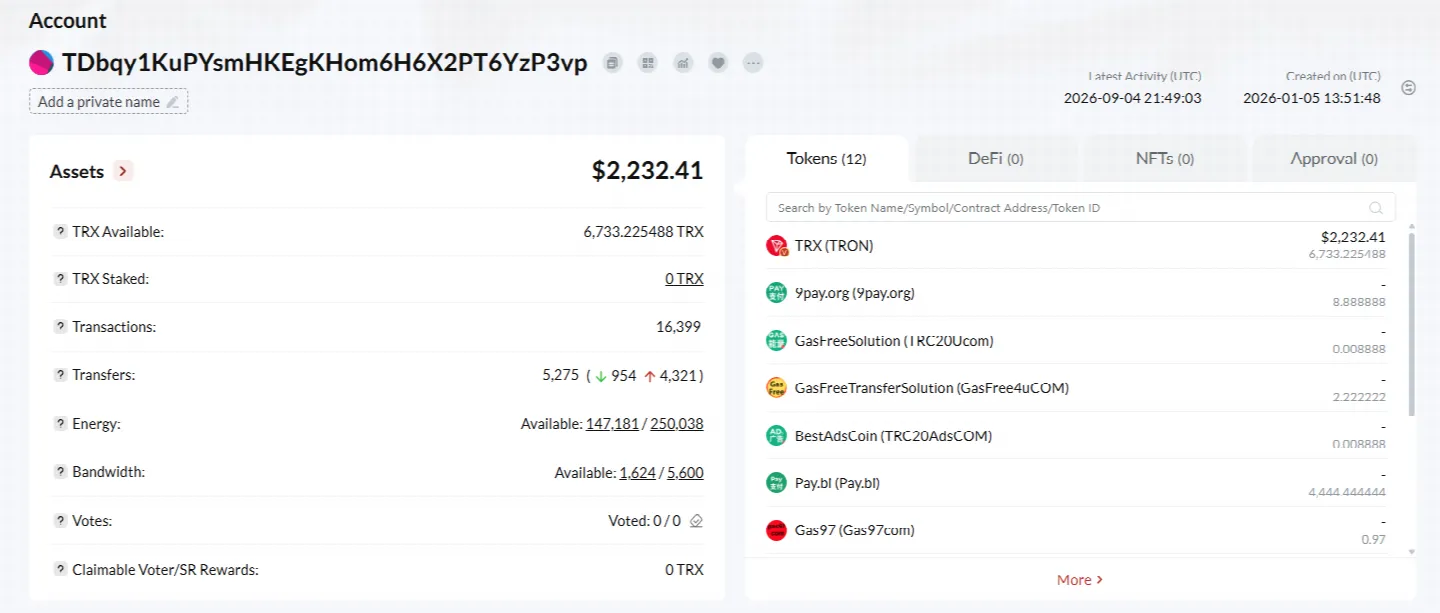
Một người xây dựng lối sống theo cùng cách mà một tiểu thuyết gia phát triển một nhân vật, điểm khác biệt duy nhất là trong trường hợp này mục tiêu là thu được tiền thanh toán. Con nợ vốn dĩ luôn hỗn loạn hay sự hỗn loạn chỉ phát triển sau khi khoản vay được giải ngân? 'Doanh nghiệp' đó trên thực tế có khách hàng thực sự hay chỉ thể hiện sự nhiệt tình trên Telegram? Câu chuyện về việc phá sản được thêu dệt trước khi ví cạn kiệt hay sau đó? Những câu hỏi này mang hơi hướng tâm lý vì chúng thực sự dựa trên các căn cứ tâm lý. Thu hồi nợ luôn bao gồm một nửa là kế toán và một nửa là nhân học; tiền mã hóa chỉ đơn giản là cung cấp cho ngành nhân học một bảng tính công khai.
OSINT không hấp dẫn như phim ảnh; nó bao gồm các hoạt động như giữ mở nhiều tab trình duyệt, kiểm tra các tin nhắn đã lưu trữ, xem xét việc đăng ký tên miền và thực tế là mọi người liên tục sử dụng lại các tên người dùng cũ trên các diễn đàn khác nhau. Các thám tử tư bổ sung các yếu tố ngoài chuỗi (off-chain) mà người đòi nợ cần — ví dụ: hàng xóm, người sử dụng lao động miễn cưỡng, bạn đời cũ kiệt sức, đối tác kinh doanh bị tổn hại và hồ sơ công khai vẫn sử dụng họ tên. Blockchain không thay thế loại công việc này; nó cung cấp thêm một bản đồ phụ. Có những tình huống mà bản đồ thứ hai này mâu thuẫn với bản đồ thứ nhất, và chính trong những trường hợp mâu thuẫn này, các cuộc điều tra thú vị mới được phát hiện.
Ngoài ra còn có áp lực xã hội mà không đòi hỏi mọi người phải có địa chỉ ví. Bạn có thể gọi điện cho mẹ của họ, gửi tin nhắn cho đồng nghiệp hoặc đến cửa hàng và đặt những câu hỏi tưởng chừng ngây thơ nhưng sau đó sẽ phải trả giá đắt. Một số hành động này gây khó chịu, một số là hợp pháp và những hành động khác nằm trong vùng xám nơi tính hợp pháp chẳng qua chỉ là vỏ bọc và sự xấu hổ mới là lý do thực sự. Tiền mã hóa không tạo ra loại cưỡng ép tồn tại trong vòng kết nối xã hội của một người; nó chỉ đơn giản là nâng cao mức độ rủi ro của những thứ mà vòng kết nối đó có thể tình cờ bắt gặp — ví dụ: một trò đùa về seed phrase, một ảnh chụp màn hình hoặc một tin nhắn nói rằng "cậu giữ hộ tôi cái này được không" mà sau đó trở thành bằng chứng về quyền kiểm soát.
Vòng tròn xung quanh người đó không muốn gánh vác vai trò này. Các bà mẹ ủng hộ ý tưởng về sự yên bình. Đồng nghiệp muốn giữ khoảng cách nhất định. Các chủ cửa hàng hy vọng rằng ngày thứ Ba cũng sẽ bình thường như bao ngày khác. Những người đòi nợ nhận ra rằng những người bình thường sẽ sẵn sàng đổi chác thông tin để mong cơn bão rời khỏi cửa nhà họ; một hình thức trao đổi như vậy đã tồn tại từ trước Bitcoin. Điểm mới là giờ đây cơn bão có thể nhắm vào một chuỗi ký tự và coi đó là bằng chứng. Nó thực sự có thể là bằng chứng, hoặc nó chỉ đơn giản là một màn kịch đội lốt bằng chứng. Dù trong trường hợp nào, người có liên quan đến con nợ cũng cảm nhận được thời tiết đang đổi thay.
Khi nói đến việc tích lũy tài sản, luật pháp là lựa chọn ưa thích của người đòi nợ nếu có thể tiếp cận được. Giống như trong quá khứ từng yêu cầu xuất trình sao kê ngân hàng, quy trình phát hiện tài sản sau phán quyết (post-judgment discovery) hiện nay yêu cầu tài sản kỹ thuật số phải được kê khai. Các sàn giao dịch có thể bị tống đạt trát lệnh vì họ nắm giữ chính thứ mà quyền tự lưu ký đang cố gắng né tránh: một cái tên gắn liền với một số dư. Tại nhiều khu vực pháp lý, các tòa án đã chủ động thay đổi quan điểm từ "tiền mã hóa là không thể chạm tới" thành "tiền mã hóa được giữ tại VASP là một khoản bồi hoàn có thể bị phong tỏa", các thủ tục để thực hiện việc này ngày càng trở nên quen thuộc đối với các cơ quan thi hành án. Mặc dù việc tự lưu ký tiếp tục gây ra nhiều khó khăn, nhưng khó khăn không có nghĩa là nó bất khả xâm phạm; quyền phạt tội khinh suất trước tòa, lệnh chuyển giao tài sản và nguy cơ bị coi là kẻ nói dối khi đưa ra lời khai có tuyên thệ vẫn có tác động đến những người từng tuyên bố rằng họ không thể bị chạm tới.
Có một kiểu kịch nghệ gắn liền với các thủ tục phá sản. Vì các bản kê khai tài sản, mọi người buộc phải trung thực hoặc phải đối mặt với hậu quả. Các quản tài viên dò hỏi về các đồng coin giống như họ từng dò hỏi về những chiếc du thuyền. Con nợ tỏ ra nghèo khổ trong khi đồng thời để lại hồ sơ công khai không chỉ mạo hiểm tiền bạc của họ; họ còn đang mạo hiểm sự diễn giải pháp lý đối với chính lời nói của mình.
Các chiến thuật gây sợ hãi vẫn được đưa vào bộ công cụ vì việc gây sợ hãi tốn ít chi phí hơn so với việc thực hiện các cuộc điều tra pháp y kỹ thuật số. Một lá thư xác định một cụm ví (wallet cluster) có thể là một cú lừa (bluff) hoặc một nước đi bậc thầy. Con nợ thường không thể phân biệt được. Sự thiếu rõ ràng này chính là mục tiêu của bài tập. Thu hồi nợ giống như một màn trình diễn đi kèm với một bảng cân đối kế toán. Những màn trình diễn hiệu quả nhất sẽ thuyết phục khán giả tự mình bước đến quầy thu ngân.
Mọi người tiếp cận tình huống này theo cơ chế lây lan. Khi một trường hợp biến mất thành công vào thế giới tiền mã hóa xảy ra, nó sẽ dẫn đến mười hai nỗ lực tương tự. Mười hai nỗ lực đó sau đó sẽ biến tình huống này thành một vấn đề thuộc về danh mục đầu tư. Các vấn đề về danh mục đầu tư lại dẫn đến những thay đổi về chính sách — điều này có nghĩa là đặt ra nhiều câu hỏi hơn trong quá trình thẩm định tín dụng, thực hiện giám sát chặt chẽ hơn và từ chối cho bất kỳ ai có vẻ giống như một nghệ sĩ tìm kiếm thanh khoản để tháo chạy vay tiền. Người đi vay trung bình cuối cùng lại phải trả giá cho những kẻ đi vay ma mãnh hơn. Đó là cách mà logic bảo hiểm lan rộng sang tín dụng.
Khi những người nợ nần suy nghĩ về hoàn cảnh của mình, họ làm điều đó với cảm giác giữ gìn thể diện và họ trì hoãn hành động. Một số ít trong số họ thực sự là những kẻ săn mồi. Một số lượng lớn chỉ đơn giản là những người đang chết đuối, vớ được một token đang trôi nổi và gọi đó là một kế hoạch. Kế hoạch kết thúc trong thất bại và rồi sự xấu hổ ập đến, sau đó tâm trí bắt đầu đàm phán: giá như mình có thể đợi đến đợt tăng giá tiếp theo, giá như mình có thể giấu kín số tiền này, giá như mình có thể thuyết phục họ rằng mình đã rỗng túi. Sự kỳ kèo mặc cả bị thu hút bởi mật mã học vì mật mã học có vẻ ngoài của một cánh cửa khóa kín; những người đòi nợ cũng thích cùng một loại cửa đó vì cửa khóa vẫn có bản lề và bản lề thì luôn để lại dấu vết.
Một loài thứ ba là bạn bè hoặc người thân đóng vai trò là người cung cấp thông tin không công. Họ không thức dậy với ý định hủy hoại bất kỳ ai; thay vào đó, họ thức dậy trong trạng thái mệt mỏi vì bị sử dụng làm lá chắn. Những người đòi nợ biết sự mệt mỏi là như thế nào. Khi người ta mệt mỏi, họ sẽ nói; những người mệt mỏi sẽ chuyển tiếp ảnh chụp màn hình và sẽ nói những câu như: "Hắn vẫn còn cái ví Ledger đó trong ngăn kéo đấy." Cái ví làm bằng kim loại và câu nói đó thì tựa như thuốc nổ.
Những câu chuyện đời thường mà nghề này âm thầm thu thập
Một tài xế giao hàng vay một khoản tiền để phát triển công việc kinh doanh phụ của mình, cuối cùng lại mất sạch tiền vào một vị thế long có đòn bẩy, và sau đó âm thầm giữ một khoản stablecoin "cho các trường hợp khẩn cấp". Mặc dù bề ngoài anh ta có vẻ đang mắc nợ, nhưng trong các cuộc trò chuyện, anh ta vẫn trả những món nợ nhỏ cho bạn bè bằng USDT vì thấy tiền mặt bất tiện. Những khoản thanh toán nhỏ này chính là những mẩu vụn bánh mì. Những mẩu vụn bánh mì tạo thành một quy luật. Quy luật đó dẫn đến một giả thuyết về khoản thặng dư được giấu giếm. Người đòi nợ không cần phải có toàn bộ seed phrase ngay từ ngày đầu tiên. Điều người đòi nợ cần là một lý do để tiếp tục tìm kiếm cho đến khi giả thuyết phát triển thành một yêu cầu phong tỏa tại một cổng off-ramp.
Một người giàu có đang ngập trong nợ nần cố gắng tỏ ra mất khả năng thanh toán mặc dù họ vẫn nổi tiếng trong cộng đồng, một nơi mà địa vị bị nhầm lẫn với phẩm giá thực sự. Công việc OSINT đơn giản đến mức gần như nực cười — có các địa chỉ công khai, các kênh quyên góp được liệt kê nhiều lần và các bộ sưu tập NFT đã biến thành bằng chứng cụ thể. Yếu tố kịch tính không nằm ở công nghệ; đó là việc một người từng cổ vũ cho ý tưởng về quyền tự quyết tài chính cuối cùng nhận ra rằng quyền tự quyết đồng nghĩa với việc có thể bị tìm thấy bởi bất kỳ ai sẵn sàng chờ đợi và giữ được sự kiên nhẫn chuyên nghiệp đến mức buồn tẻ.
Một thủ quỹ doanh nghiệp đưa ra các cam kết bảo lãnh cá nhân và sau đó cố gắng chia cuộc sống của mình thành 'nỗi đau của công ty' và 'tiền bạc riêng tư'. Sự phân chia này không có tác dụng khi lối sống của anh ta trùng khớp với mô hình hoạt động của công ty. Chính những điểm trùng khớp này cho phép các điều tra viên ngủ ngon giấc vào ban đêm. Họ không yêu cầu bằng chứng phải hoàn hảo ngay trong giờ đầu tiên; điều họ cần là một điểm tương đồng, theo sau là một quy trình, và sau đó là thời gian.
Sau đó là kiểu con bạc sòng bài mà công chúng thường không ưa: tiền vay bị ném vào sòng bạc, sòng bạc giữ lấy nó, và người vay sau đó đưa ra những lời kêu gọi đạo đức liên quan đến việc cho vay nặng lãi bóc lột. Việc cho vay bóc lột có tồn tại và việc đi vay bóc lột lừa lọc cũng tồn tại. Thị trường bao gồm cả hai loại kẻ săn mồi và coi cả hai đều là khách hàng. Những người thu hồi nợ được thuê để đảm bảo rằng trường hợp của một kẻ săn mồi không trở thành hình mẫu cho một ngàn kẻ bắt chước. Nhiệm vụ đó sẽ không bao giờ chiến thắng trong một cuộc thi về độ nổi tiếng. Sự nổi tiếng không phải là mục tiêu. Mục tiêu là thu hồi vốn gốc.
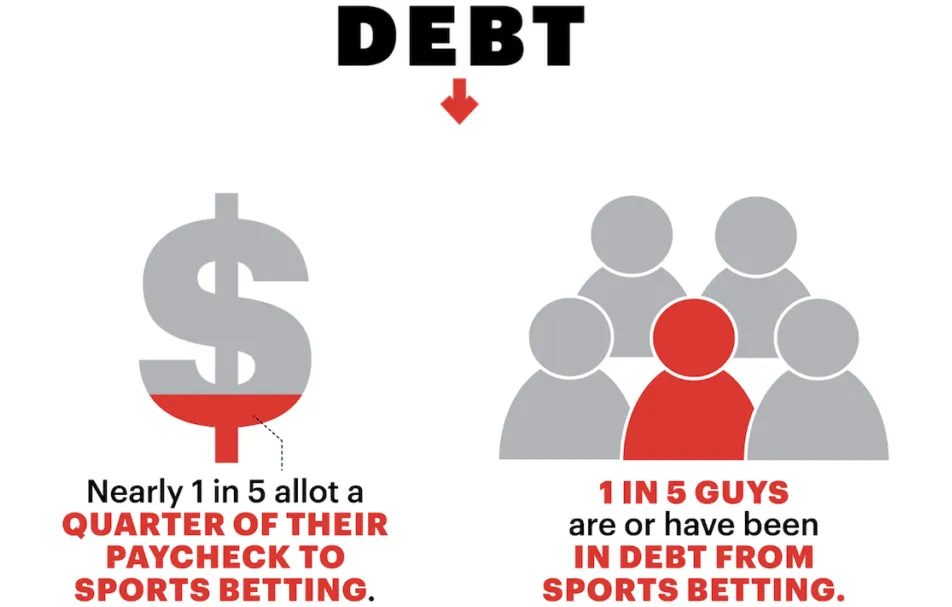
Ngoài ra còn có một bi kịch không bao giờ lên mặt báo — một người đã vay tiền để trả tiền thuê nhà, sau đó cố gắng "làm nó sinh sôi nảy nở" bằng cách tham gia vào một nhóm chat thị trường giá lên, và sau đó giấu số tiền còn lại vào một ví lạnh vì hoảng loạn chứ không phải như một phần của một chiến lược có chủ ý. Nhìn từ bên ngoài, sự hoảng loạn có vẻ giống như sự ranh mãnh. Mãi cho đến khi tiền được thu hồi, những người đòi nợ mới thường có thể phân biệt được giữa sự hoảng loạn và sự ranh mãnh. Sự đồng cảm rất đắt giá khi bạn có một hàng dài các hồ sơ cần xử lý. Chính sự thiếu vắng hơi ấm này là một trong những lý do khiến nghề này bị ghét bỏ đến vậy — và cũng là một trong những lý do khiến nó tiếp tục hoạt động trong khi những thái độ nhân từ hơn sẽ khiến tất cả mọi người vỡ nợ mang tính hệ thống.
Phương pháp truyền thống giả định rằng sẽ có ma sát; khi các ngân hàng đóng cửa, các giao dịch chuyển tiền để lại dấu vết thông qua các nhân viên giao dịch. Tiền mã hóa làm giảm ma sát nhưng lại làm tăng sự hoang tưởng. Trong một đêm mất ngủ, một con nợ có thể thực hiện một nỗ lực bỏ trốn. Đây là lý do tại sao việc giám sát trở thành một dịch vụ: để mắt đến các ví đã biết, đưa ra cảnh báo nếu giá trị di chuyển về phía một sàn giao dịch và hành động trong khi lớp định danh vẫn còn gắn liền. Trò chơi mèo vờn chuột sau đó trở nên liên tục và các trò chơi liên tục luôn mang lại lợi ích cho bên có đủ khả năng chi trả cho sự cảnh giác.
Nó cũng làm thay đổi bầu không khí đạo đức trong các gia đình. Những bậc cha mẹ từng giấu tiền trong hộp thiếc thì nay giấu các cụm từ khôi phục trong một cuốn sách. Các cặp vợ chồng trước đây cãi nhau về thẻ tín dụng thì nay cãi nhau về việc liệu một seed phrase là của "chúng ta" hay của "tôi". Khi những kẻ đòi nợ nhẫn tâm, họ thậm chí có thể nghe thấy những cuộc cãi vã đó diễn ra qua những bức tường. Điều này không phải lúc nào cũng liên quan đến việc vi phạm pháp luật, vì đôi khi người ta tâm sự gián tiếp với nhau khi chịu căng thẳng. Một cuộc hôn nhân rạn nứt do áp lực tài chính đóng vai trò như một công cụ điều tra bất kể có ai thừa nhận điều này hay không.
Áp lực càng vượt quá khuôn khổ pháp luật thì nghề này càng trở nên đen tối. Những lời đe dọa, quấy rối, tuyên bố khẩn cấp sai sự thật và việc mạo danh các viên chức — những hành vi sai trái cũ kỹ đó — dễ dàng chuyển sang các ứng dụng trò chuyện. Tiền mã hóa không làm trong sạch hành vi của những người đòi nợ; thay vào đó, nó cung cấp cho những kẻ đòi nợ xấu những công cụ mới như báo cáo truy vết giả mạo, các chuỗi hex mang tính đe dọa và ảnh chụp màn hình có vẻ mang tính điều tra đối với một người không am hiểu. Những người phải chịu áp lực bất hợp pháp vẫn xứng đáng được bảo vệ. Thực tế này có thể cùng tồn tại với một thực tế khác mà không gây ra mâu thuẫn: việc những người đòi nợ hành động hợp pháp chống lại những người sử dụng tiền mã hóa làm vỏ bọc không mặc nhiên là sự bạo tàn. Đôi khi, hành động như vậy chỉ đơn giản là việc thực thi theo thông lệ một hợp đồng mà người đó đã đồng ý khi cảm thấy mình đang gặp may mắn.
Nơi thời đại mới định hình
Chuyên môn hóa sẽ ngày càng tăng. Các công ty chỉ tập trung vào ô tô và ghế sofa sẽ có vẻ khá lỗi thời so với những công ty cung cấp các bộ phận kết hợp giữa việc truy tìm con nợ với phân tích on-chain. Sẽ có nhiều chuyên môn sâu hơn tại phòng xử án liên quan đến ví, seed phrase và KYC của sàn giao dịch. Nhiều con nợ sẽ nhận ra, dù muộn màng, rằng 'không phải ngân hàng của bạn' không có nghĩa là 'không phải vấn đề của bạn'. Các bên cho vay sẽ bắt đầu đặt ra nhiều câu hỏi khó chịu hơn ngay từ giai đoạn đầu, vì phòng bệnh hơn chữa bệnh thay vì tham gia vào các cuộc nói chuyện về quyền riêng tư.
Trong những tình huống mà việc thực thi dân sự đang vạch ra các bộ quy tắc rõ ràng hơn liên quan đến việc phong tỏa các đồng coin được giữ tại các địa điểm sàn giao dịch, một sự thay đổi khác trong bầu không khí tâm lý sẽ diễn ra. Những người đã gửi gắm giá trị của mình ở những nơi được quản lý nhận ra rằng "tiền mã hóa" không có nghĩa là "bất khả xâm phạm"; nó chỉ đơn giản có nghĩa là "thủ tục giấy tờ khác biệt". Việc tự lưu ký vẫn chứng tỏ là một vấn đề khó khăn hơn, vì những vấn đề thậm chí còn khó khăn hơn nảy sinh do nguy cơ bị phạt tội khinh suất trước tòa, hạn chế đi lại, mất giấy phép kinh doanh và chỉ đơn giản là sự kiệt sức do phải sống như thể một kẻ đào tẩu khỏi chính chữ ký của mình.
Cũng sẽ có một sự chia rẽ văn hóa vĩnh viễn; những người thuộc một phe sẽ tuyên bố rằng việc người ta thu giữ các đồng coin là bằng chứng cho thấy tiền mã hóa đã thất bại trong lời hứa về sự tự do, trong khi những người thuộc phe còn lại sẽ lập luận rằng một hình thức tiền tệ không thể bị truy đòi là một hình thức không thể tin cậy được trong các giao dịch thương mại vì thương mại phụ thuộc vào khả năng truy đòi quyền lợi. Tiền mã hóa không khởi xướng cuộc tranh luận này; nó chỉ đơn giản là đưa nó ra ánh sáng trên một sân khấu công khai, trình bày nó với đồ họa hấp dẫn hơn.
Tuy nhiên, một nhóm thứ ba, dù kín đáo hơn, hài lòng với việc chỉ cho vay mà không tự đặt mình vào rủi ro và đi vay mà không trở nên dại dột. Nhóm này sẽ phải chấp nhận quy trình thẩm định phức tạp hơn, đối phó với những câu hỏi khó chịu hơn liên quan đến ví và chấp nhận một hệ thống tín dụng coi hành vi on-chain là bằng chứng về tư cách đạo đức bất kể các triết gia nghĩ gì. Bằng chứng về tư cách luôn bị tranh cãi, nhưng những vấn đề bị tranh cãi vẫn quyết định dòng chảy của tiền bạc.
Nghề nghiệp từng được thiết lập vững chắc này không hề biến mất; thay vào đó, nó đã tuyển dụng thêm những con người mới để thực hiện công việc. Nó đã học cách đọc các sổ cái như thể chúng là những cuốn nhật ký. Nó đã nhận ra rằng ai đó có thể không sở hữu gì trên giấy tờ nhưng vẫn có thể bị buộc phải tiết lộ sự thật về một khoản tích trữ. Bất kể sự thật đó được đưa ra ánh sáng bằng phương tiện nào — thông qua trát đòi hầu tòa, vì sự kiệt sức của một người họ hàng, do sự mâu thuẫn trong lối sống của họ hay đơn giản là vì sự hoảng loạn tại một cổng off-ramp — thì động cơ vẫn mang tính nguyên thủy: giá trị đã được hứa hẹn, giá trị đã bị lấy đi và giá trị hiện đang được truy lùng.
Một số con nợ vẫn sẽ giành chiến thắng trong cuộc chơi thực tế bằng cách luôn cẩn thận, giữ bình tĩnh và không bao giờ chạm vào một lớp định danh nào nữa. Loại chiến thắng này là có thật và hiếm có. Chính vì sự hiếm có của nó mà tín dụng tiếp tục định giá cho trường hợp trung bình hơn là một cuộc trốn thoát hoàn hảo. Hầu hết mọi người không thể sống như những bóng ma mãi mãi. Họ cần nhu yếu phẩm, địa vị, sự ấm áp và một nơi để ở. Những người đòi nợ đặt cược vào nhu cầu bình thường đó của con người. Tiền mã hóa chỉ đơn thuần thay đổi hình thức đặt cược; nó không hề hủy bỏ vụ cá cược.
Bài học chính rút ra không phải là không bao giờ vay mượn và không phải là không bao giờ sử dụng tiền mã hóa. Đúng hơn, đó là các kẽ hở có xu hướng tự quảng cáo chính mình. Những người đòi nợ được trả tiền để dập tắt những lời quảng cáo như vậy. Con nợ bị dẫn dắt để nghĩ rằng lời quảng cáo đó là một lối thoát. Với hai động cơ này, cuộc tìm kiếm vẫn tiếp tục — nó ít kịch tính hơn mọi người tưởng và mang tính cá nhân nhiều hơn nỗi sợ hãi của họ, và nó đang ngày càng trở nên thông thạo ngôn ngữ của các mã băm (hash).
Trong thời đại mới này, một số bước đi liên tục được lặp lại, với tất cả sự lãng mạn đã bị gạt bỏ hoàn toàn.
1. Tìm kiếm vết nứt giữa lối sống của con nợ và tình trạng nghèo khó mà họ tự xưng, sau đó mở rộng vết nứt đó bằng cách sử dụng các hồ sơ, chuỗi sự kiện lịch sử và những người có liên quan đến con nợ.
2. Tốt hơn là sử dụng các điểm chạm sàn giao dịch và các thủ tục pháp lý khi chúng có sẵn vì danh tính thực sự hiệu quả hơn thơ ca.
3. Đảm bảo rằng áp lực vẫn được duy trì liên tục để chi phí của việc trì hoãn có vẻ lớn hơn chi phí dàn xếp, với quy trình truy vết cẩn thận diễn ra ở chế độ nền.
Đó là những gì tạo nên ngón nghề này. Nó không hề hấp dẫn và không phải lúc nào cũng nằm trong khả năng của mọi người hành nghề. Hơn nữa, nó hoàn toàn không phải là tùy chọn đối với bất kỳ hệ thống tín dụng nghiêm túc nào không sẵn sàng biến thành một bữa tiệc nơi mọi người coi việc trả nợ chỉ là vấn đề cảm xúc.
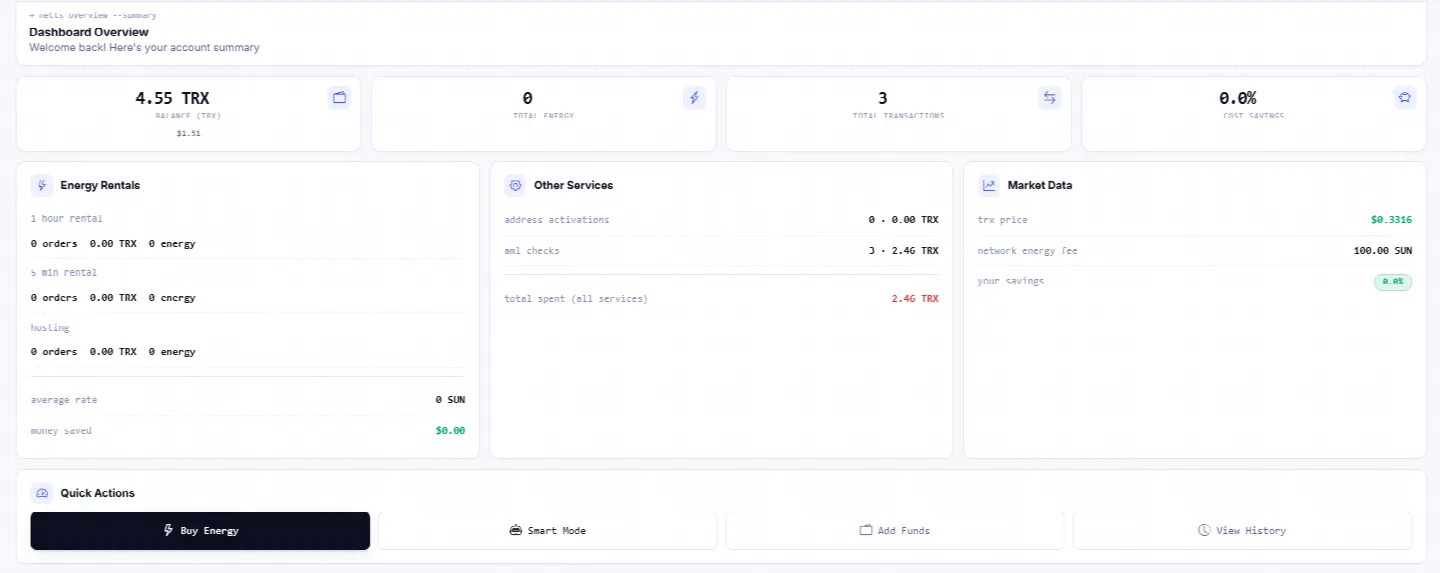
Khi việc theo đuổi các vấn đề cá nhân quay trở lại với các hoạt động bình thường — khi nói đến việc xử lý các bàn giao dịch phải luân chuyển giá trị, theo dõi liên tục các địa chỉ và đảm bảo rằng các quy trình diễn ra mà không biến mỗi giao dịch thành một vụ kiện tại tòa án — tầm quan trọng của cơ sở hạ tầng nền tảng buồn tẻ lại xuất hiện trở lại: một TRON API cho các hành động được kiểm soát, tự động hóa USDT cho việc thanh toán có thể lặp lại và một workspace TRON nơi các nhóm không còn phải hành động bốc đồng dưới áp lực. Netts Workspace là một phần của tầng chức năng không mấy lãng mạn đó, cung cấp các công cụ ủy quyền (delegation), tiện ích giám sát, khả năng báo cáo và các sắp xếp công việc định kỳ hàng ngày tiếp tục tạo ra sự khác biệt thầm lặng sau khi các cuộc tranh luận về việc ai nợ ai đã được chuyển sang một phòng khác.