Cobradores de Dívidas e Cripto: Uma Velha Profissão na Nova Era
As criptomoedas não acabaram com a cobrança de dívidas — deram aos caçadores novos mapas e, aos devedores, um esconderijo que ainda vaza para a vida real.
Também disponível em: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Conteúdo
A necessidade de cobrar dívidas é antiga, apenas apresentada em termos modernos. A profissão não surgiu porque as pessoas gostam de ser odiadas, mas porque o crédito envolve uma promessa e, quando é possível quebrar promessas sem qualquer custo, isso oferece um modelo de negócio para a parte em desvantagem na mesa. Um credor que não consegue cobrar torna-se uma instituição de caridade com má reputação. Um agiota que não consegue cobrar transforma-se simplesmente num boato. Uma aplicação fintech que falha na cobrança torna-se então alvo de chacota pelo próximo grupo de mutuários, que encaram o pagamento de empréstimos como um cosplay opcional.
As criptomoedas entraram nessa narrativa exatamente da mesma forma que todas as coisas valiosas acabam por entrar: como uma fantasia de fuga. Se uma conta bancária parece estar vazia, se o rendimento é incerto e se os registos em papel revelam pobreza, o montante detido na blockchain pode ainda funcionar como uma lua pessoal. Os cobradores apercebem-se disso — como sempre fazem. O valor é semelhante a um perfume. Aqueles que procuram seguem o rasto do perfume.
A imagem negativa não é algo inventado; a pressão, a humilhação e o momento oportuno são tudo táticas, a par de chamadas pela noite dentro e cartas que parecem ditadas pelo destino. No entanto, o estereótipo moral que retrata todos os cobradores como vilões absolutos ignora o outro lado — ou seja, o devedor que obteve um empréstimo para apostar tudo (go all in), perdeu o dinheiro e depois concluiu que a criptografia era um modo de vida. Nenhum destes estereótipos é totalmente exato. Os mercados de crédito assentam na verdade incompleta de que alguém tem de ter medo de não conseguir pagar; caso contrário, o termo 'empréstimo' significaria simplesmente 'uma doação com burocracia'.
Um banco que aparenta ter a cobrança assegurada tende a tornar-se o centro das atenções de pessoas que precisam de dinheiro para amanhã. Um credor online que construiu uma reputação de ser fácil de ignorar torna-se um alvo para aqueles que querem desaparecer. Até o mito do agiota, retirando a faceta romântica, preocupa-se essencialmente com a manutenção da própria reputação; se esconder-se funciona, então todos se escondem. As criptomoedas nunca estabeleceram essa lógica; ofereceram apenas uma forma mais atraente de ocultação e, como resultado, a profissão adaptou-se a esse método melhorado, mesmo à custa de uma paciência ainda mais desgastada.
Por Que Razão Esconder-se em Moedas Nunca Iria Durar Muito Tempo
O primeiro grupo de devedores em cripto tratava os seus registos (ledgers) como se fossem capas de invisibilidade. Quando dito depressa, o pseudonimato soava exatamente a anonimato. Era possível alguém ter uma situação financeira miserável no papel e, ainda assim, ser abastado nas suas carteiras, deixando pequenas pistas sobre o seu estilo de vida enquanto jurava a pés juntos que já não tinha nada. Durante algum tempo, alguns foram precisos o suficiente para se sentirem inteligentes. A inteligência é uma classe de ativos temporária. Veja-se o que é aconselhado nesta indústria atualmente — eles estão a tentar evoluir:
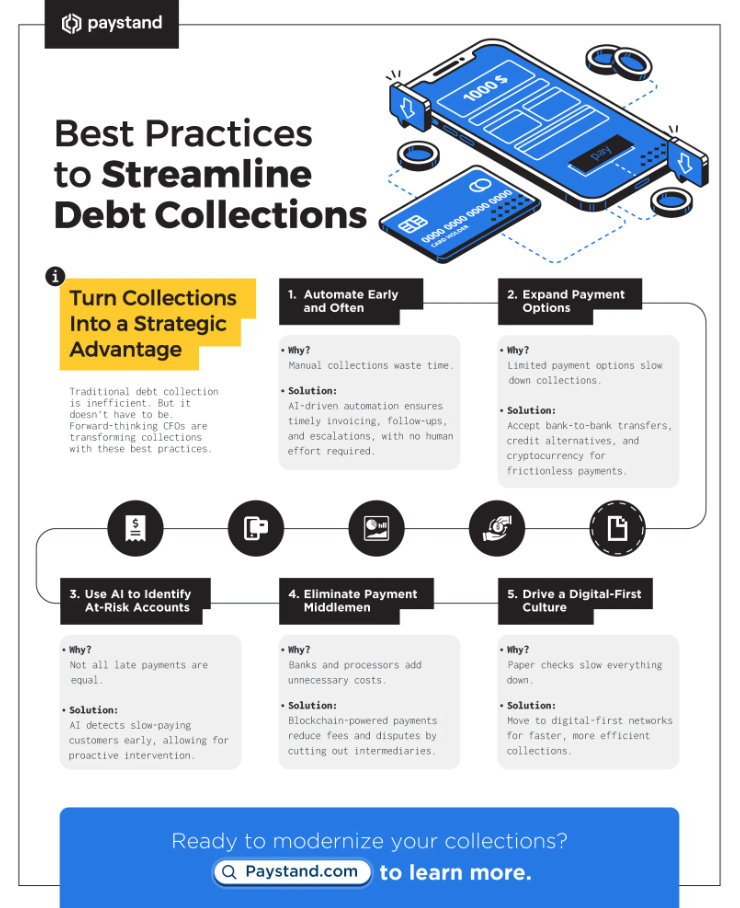
Esta prática desenvolveu-se como resultado dos incentivos que a levaram a evoluir. Assim que um grande número de mutuários consegue obter dinheiro, convertê-lo em tokens e depois simular falência, a brecha torna-se uma rota de migração. Estas rotas de migração têm um efeito prejudicial na fixação de preços. As taxas de juro não são apenas uma questão matemática; refletem também o medo, que é incorporado no cronograma de pagamentos. Se remover o medo de uma área, essa área acaba repleta de pessoas que nunca tiveram a intenção de pagar. Essa não é uma mensagem moral que um banco incluiria num panfleto; é precisamente a lógica de qualquer negócio que empresta tempo e dinheiro quando acorda a suar frio.
A profissão adquiriu, portanto, uma série de novos verbos, tais como rastrear, agrupar (cluster), intimar, congelar e monitorizar. O tipo de investigador (skip-tracer) que costumava andar à procura de moradas e entidades empregadoras trabalha agora com quem analisa exploradores de blocos da mesma forma que um detetive inspeciona becos escuros. Embora o ZachXBT não tenha inventado o método utilizado pelos cobradores, o OSINT em blockchains públicas levou uma cultura inteira a desenvolver a ideia de que as carteiras têm tendência para falar demais. Os cobradores não são orgulhosos ao ponto de ignorar mexericos que vêm com carimbos de data e hora (timestamps). Contratam analistas, compram relatórios e descobrem quais as bridges que servem apenas para exibição e quais as rampas de saída (off-ramps) que ainda mantêm ficheiros de clientes tal como as igrejas antigas guardavam nomes.
Imagine um pequeno credor que emprestou dinheiro ao que alegava ser uma empresa, mas que na realidade era apenas uma forma de sustentar um vício no jogo, utilizando faturas fictícias. Depois disso, a pessoa que pediu o empréstimo desaparece e apenas responde com atraso e desculpas relacionadas com emergências médicas. Em seguida, um familiar publica fotos de umas férias. Mais tarde, um e-mail antigo referente a um depósito numa exchange é encontrado numa base de dados divulgada, ou um endereço de pagamento conhecido aparece numa caixa de gorjetas de um grupo, ou uma fotografia do unboxing de uma hardware wallet mostra um reflexo que ninguém pretendia guardar. Nada disto é sobrenatural; é apenas o tipo vulgar de informação que extravasa quando a vida humana interage com um sistema monetário público. A função do cobrador é olhar para estas fugas como uma espécie de mapa, e não meramente como fofocas para diversão.
Como Se Sente Realmente a Caçada Moderna
A mente do cobrador não é mágica; é probabilística e, num sentido prático, bastante minuciosa. Onde é que esta pessoa gasta o seu dinheiro? Quem ainda atende as suas chamadas? Quando era mais descuidada, em que conversas se deixou envolver? Que amigos receberam transferências 'temporárias' que parecem taxas de custódia disfarçadas? E que despesas não coincidem com a narrativa de dificuldades financeiras — por exemplo, pagamentos através de aplicações de entrega, transações em balcões OTC, recibos de VPNs, bilhetes para conferências e, de repente, a capacidade de transferir USDT através de fusos horários?
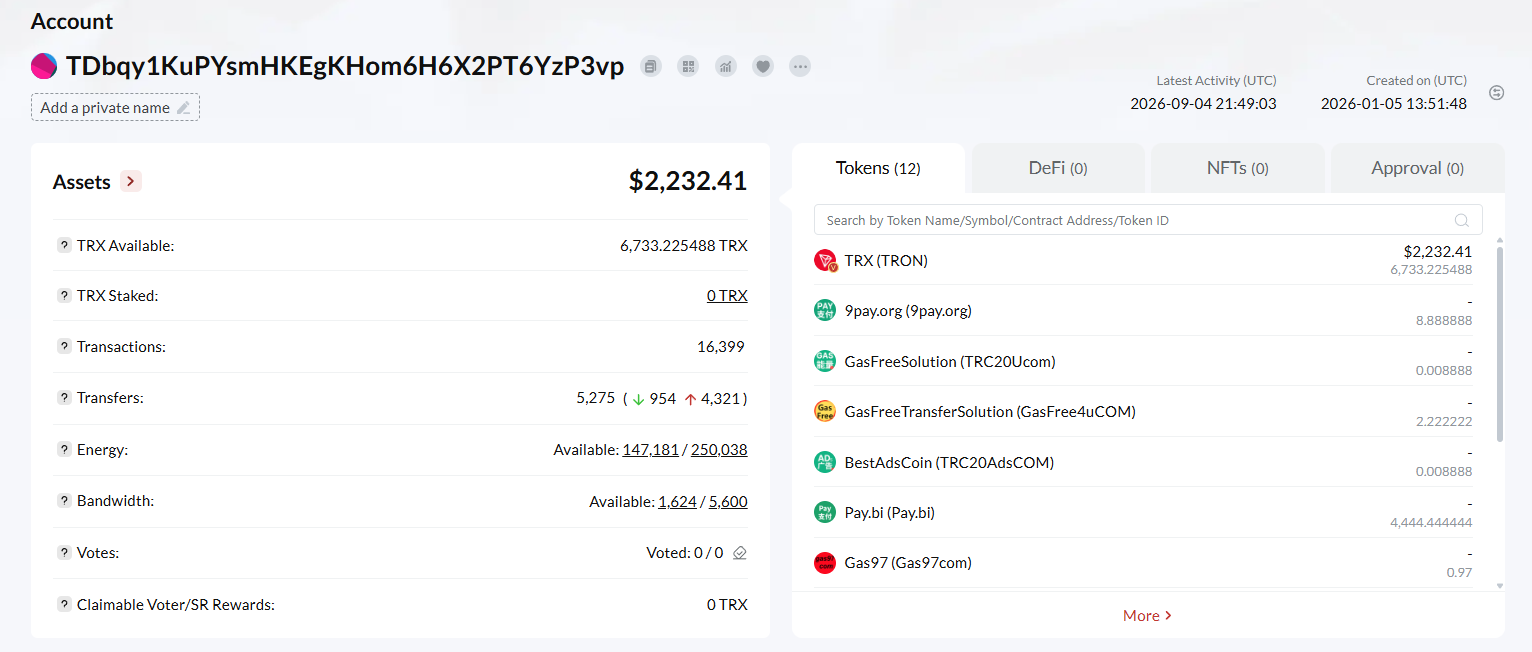
Uma pessoa constrói um estilo de vida da mesma forma que um romancista desenvolve uma personagem, com a única diferença de que, neste caso, o objetivo é receber o pagamento. O devedor foi sempre desorganizado ou o caos surgiu apenas depois de o empréstimo ter sido concedido? O 'negócio' tinha, de facto, clientes reais ou limitava-se a demonstrar entusiasmo no Telegram? A narrativa da falência foi engendrada antes de a carteira ter ficado vazia ou depois? Estas questões têm um cariz psicológico porque assentam, efetivamente, em bases psicológicas. A cobrança sempre envolveu metade de contabilidade e metade de antropologia; as criptomoedas simplesmente forneceram à antropologia uma folha de cálculo pública.
O OSINT não é tão emocionante como nos filmes; consiste em atividades como manter vários separadores do navegador abertos, verificar mensagens arquivadas, consultar registos de domínios e aproveitar o facto de as pessoas reutilizarem continuamente nomes de utilizador antigos em fóruns diferentes. Os investigadores privados trazem os elementos off-chain de que os cobradores necessitam — por exemplo, vizinhos, empregadores relutantes, ex-parceiros exaustos, sócios prejudicados e registos públicos que ainda utilizam apelidos. A blockchain não substitui este tipo de trabalho; oferece um mapa adicional. Há situações em que este segundo mapa contraria o primeiro, e é precisamente nessas instâncias de contradição que se descobrem pistas interessantes.
Existe também a pressão social que não exige que as pessoas tenham um endereço de carteira. Pode-se ligar para a mãe, enviar uma mensagem a um colega ou ir à mercearia e fazer perguntas cuja inocência aparente se tornará dispendiosa. Algumas destas ações são desagradáveis, outras são legais e outras situam-se numa zona cinzenta onde a legalidade não passa de uma fachada e a humilhação é o verdadeiro motor. O universo cripto não criou a coerção existente nos círculos sociais; apenas aumentou o impacto de detalhes com que esse círculo se pode deparar por acidente — como uma piada sobre uma seed phrase, uma captura de ecrã ou uma mensagem a dizer "podes guardar isto para mim?", que logo se torna prova de posse ou controlo.
O círculo em redor dessa pessoa rejeita assumir este papel. As mães preferem a paz. Os colegas de trabalho querem manter distância. Os comerciantes esperam que a terça-feira decorra com normalidade. Os cobradores sabem que pessoas comuns partilharão informações na esperança de afastar a tempestade da sua porta; uma forma desta troca já existia muito antes do Bitcoin. A novidade é que a tempestade agora pode apontar para uma sequência de carateres e apelidar isso de prova. Pode, de facto, ser uma prova, ou ser apenas uma encenação a fingir que o é. Em qualquer dos casos, quem tem ligações ao devedor sente a mudança no ambiente.
No que toca a recuperar ativos, a via judicial é a opção preferida do cobrador, sempre que estiver disponível. Tal como no passado exigia a apresentação de extratos bancários, a fase de instrução e penhora pós-sentença exige agora que os ativos digitais sejam divulgados. As exchanges podem ser notificadas judicialmente porque detêm precisamente aquilo que a autocustódia tenta evitar: um nome associado a um saldo. Em várias jurisdições, os tribunais têm sido céleres a transformar a perspetiva de que "as criptomoedas são inalcançáveis" para a de que "as criptomoedas detidas num VASP são créditos penhoráveis", tornando estes procedimentos cada vez mais rotineiros para os agentes de execução. Embora a autocustódia continue a colocar dificuldades, dificuldade não significa imunidade; ordens de desacato ao tribunal, despachos de entrega de bens e o risco de incorrer em perjúrio continuam a surtir efeito sobre quem alegava ser inalcançável.
Há uma certa encenação associada aos processos de insolvência. Devido aos inventários e prazos legais, as pessoas são forçadas a ser honestas ou a suportar as consequências. Os administradores judiciais perguntam por moedas com a mesma naturalidade com que costumavam perguntar por barcos. O devedor que alega pobreza ao mesmo tempo que deixa um rasto público não está apenas a arriscar o seu dinheiro; está também a arriscar a interpretação jurídica das suas próprias declarações.
Táticas de intimidação continuam a integrar o reportório, visto que incutir receio custa muito menos do que realizar auditorias forenses. Uma notificação que identifica um agrupamento (cluster) de carteiras pode ser tanto um bluff como uma jogada de mestre. O devedor normalmente não sabe distinguir. Esta falta de clareza é o objetivo do exercício. A cobrança assemelha-se a uma representação teatral acompanhada por um balanço contabilístico. As atuações mais convincentes levam o próprio público a dirigir-se à caixa de pagamento por iniciativa própria.
Esta situação é encarada em termos de contágio. Quando alguém consegue desaparecer com sucesso no ecossistema cripto, isso gera doze tentativas semelhantes. Essas doze tentativas transformam o cenário num problema de carteira de crédito. Os problemas de carteira de crédito, por sua vez, forçam alterações de política — o que implica fazer mais perguntas na análise de risco (underwriting), implementar uma monitorização mais apertada e recusar empréstimos a qualquer pessoa com perfil de quem procura liquidez de saída (exit liquidity). O mutuário comum acaba por pagar pelos caloteiros mais audazes. É assim que a lógica seguradora se infiltra no mercado de crédito.
Quando as pessoas endividadas refletem sobre a sua condição, fazem-no apegando-se à dignidade e adiando decisões. Algumas agem de má-fé por natureza. Grande parte são apenas pessoas em desespero que se agarraram a um token qualquer como se fosse uma boia de salvação e chamaram a isso um plano. O plano falha, a vergonha instala-se e a mente entra em modo de negociação: se ao menos eu conseguir esperar pela próxima valorização de mercado, se ao menos mantiver esta reserva oculta, se ao menos conseguir convencê-los de que estou na ruína. A barganha sente-se atraída pela criptografia, pois esta tem a aparência de uma porta trancada; contudo, os cobradores também apreciam esse tipo de porta, pois portas trancadas continuam a ter dobradiças, e dobradiças deixam marcas de desgaste.
Há ainda uma terceira figura: o amigo ou familiar que atua como informador involuntário. Não acordam com o propósito de prejudicar ninguém; acordam simplesmente cansados de servir de escudo. Os cobradores compreendem bem o impacto do cansaço. Quando as pessoas se cansam, desabafam; pessoas exaustas partilham capturas de ecrã e soltam comentários como: "Ele ainda tem aquela Ledger na gaveta." O dispositivo físico é de metal, mas a frase funciona como dinamite.
Histórias Humanas que a Profissão Recolhe em Silêncio
Um estafeta contrai um empréstimo para expandir o seu negócio paralelo, acaba por perder tudo numa posição longa alavancada e mantém uma reserva discreta de stablecoins "para emergências". Embora pareça afundado em dívidas, nas suas conversas continua a saldar pequenas quantias com amigos em USDT, por achar o dinheiro físico inconveniente. Estes pequenos pagamentos são migalhas. As migalhas formam um padrão. O padrão sustenta a teoria de que existe excedente escondido. O cobrador não precisa de obter a seed completa logo no primeiro dia. Do que o cobrador precisa é de um indício suficiente para continuar a investigar até que a teoria fundamente um pedido de congelamento numa rampa de saída (off-ramp).
Um devedor com património consegue aparentar insolvência, embora continue a desfrutar de notoriedade na sua comunidade — um meio onde o estatuto é frequentemente confundido com integridade de caráter. O trabalho de OSINT revela-se quase embaraçosamente elementar: há endereços públicos, canais de donativos divulgados repetidamente e galerias de NFTs que se transformaram em provas irrefutáveis. O aspeto mais marcante não reside na tecnologia; está no facto de alguém que outrora defendia a soberania financeira acabar por perceber que soberania também significa poder ser localizado por qualquer pessoa disposta a esperar com paciência profissional.
Um diretor financeiro presta garantias pessoais e tenta depois separar a sua vida entre 'dificuldades da empresa' e 'património privado'. Esta separação colapsa quando o seu estilo de vida pessoal reflete de perto as movimentações da empresa. São precisamente estas coincidências que permitem aos investigadores dormir descansados à noite. Não necessitam de provas irrefutáveis na primeira hora; precisam de uma correspondência de factos, seguida de método e de tempo.
Existe também o perfil de apostador que a opinião pública tende a reprovar: o empréstimo vai parar ao pano verde do casino, o pano verde engole o capital e o mutuário passa a recorrer a argumentos morais contra o crédito predatório. O crédito predatório existe, mas o endividamento predatório também. Os mercados acomodam ambos os perfis e encaram ambos como clientes. Os cobradores são chamados para garantir que o caso de um devedor abusivo não sirva de modelo a outros mil imitadores. Esse papel nunca vencerá concursos de popularidade. A popularidade não é o objetivo. O objetivo é reaver o capital principal.
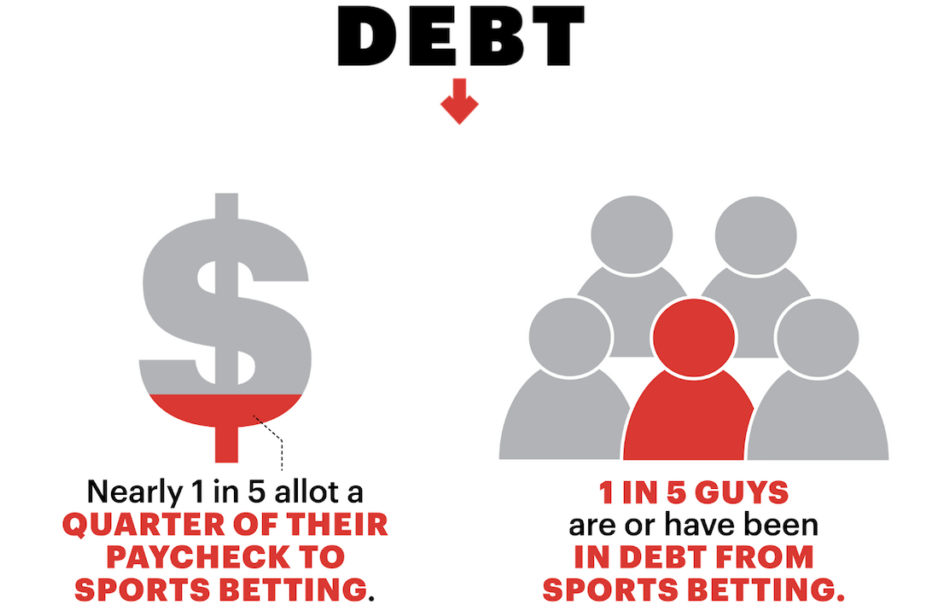
Há ainda um drama que não chega às notícias: alguém que pediu um empréstimo para pagar a renda, tentou depois "multiplicá-lo" seguindo palpites em grupos de alta de mercado (bull market) e acabou por esconder o remanescente numa cold wallet por puro pânico, e não como parte de uma estratégia ponderada. Visto de fora, o pânico confunde-se facilmente com astúcia. Muitas vezes, os cobradores só conseguem distinguir o pânico da astúcia depois de o dinheiro ser recuperado. A empatia sai cara quando se tem uma longa pilha de processos por analisar. Esta mesma frieza é um dos motivos pelos quais a profissão é tão repudiada — e também uma das razões pelas quais continua a ser essencial, visto que posturas mais condescendentes levariam a incumprimentos em cadeia.
O modelo tradicional assentava na existência de atrito; quando os bancos encerravam, as transferências deixavam rastos documentados pelos funcionários. As criptomoedas reduzem o atrito, mas aumentam a paranoia. Durante uma noite de insónia, um devedor pode tentar a fuga. É por isso que a monitorização contínua se tornou um serviço: vigiar as carteiras conhecidas, emitir um alerta se o valor for transferido para uma exchange e agir enquanto a camada de identidade ainda se encontra associada. A perseguição transforma-se num jogo ininterrupto, e jogos contínuos beneficiam invariavelmente o lado com capacidade para financiar a vigilância.
Isto altera igualmente o ambiente moral no seio familiar. Pais que costumavam guardar dinheiro escondido numa lata agora ocultam palavras-passe num livro. Casais que antes discutiam por causa do cartão de crédito debatem agora se uma seed phrase é "nossa" ou "minha". Cobradores mais implacáveis aprendem a pressentir essas discussões através das paredes. Nem sempre isto envolve infringir a lei, pois a tensão leva frequentemente as pessoas a desabafarem de forma indireta. Um casamento abalado por pressões financeiras acaba por funcionar como uma ferramenta de investigação, quer isso seja admitido ou não.
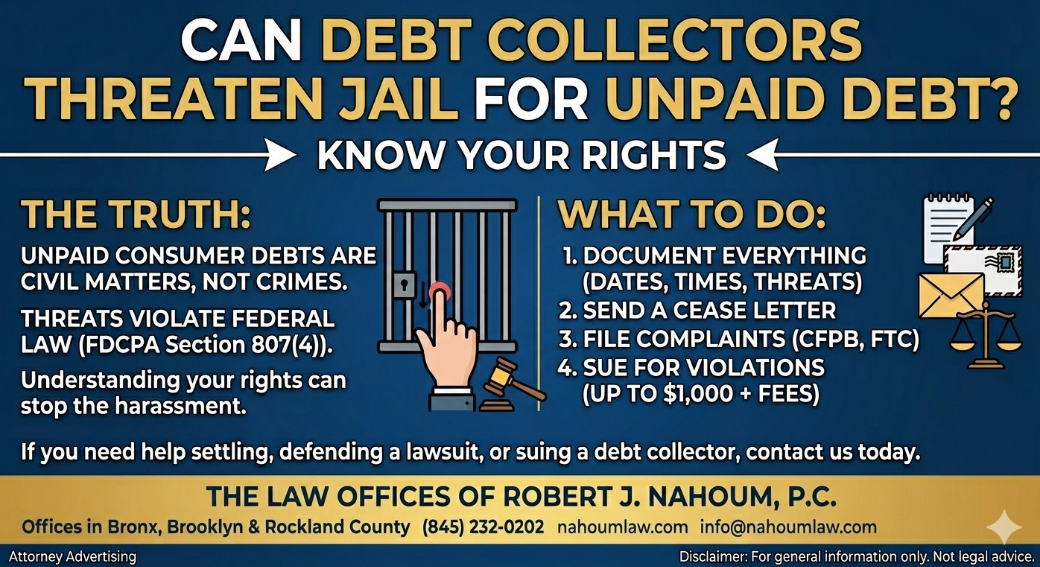
Quanto mais a pressão ultrapassa os limites legais, mais sombria se torna a profissão. Ameaças, perseguição (harassment), falsas declarações de urgência e a usurpação de autoridade — velhas infrações — transitam facilmente para aplicações de mensagens. A tecnologia cripto não depura a conduta dos cobradores; pelo contrário, mune maus profissionais com novos instrumentos, como relatórios de rastreio falsificados, cadeias de carateres hexadecimais intimidatórias e capturas de ecrã com aparência técnica perante leigos. Indivíduos sujeitos a coação ilegal continuam a merecer a proteção da lei. Este facto coexiste perfeitamente com outro: a cobrança legítima contra quem usou cripto como disfarce não constitui uma tirania. Muitas vezes, trata-se apenas da aplicação rotineira de um contrato celebrado de livre vontade em momentos mais favoráveis.
Para Onde Ruma a Nova Era
A especialização irá aprofundar-se. Agências focadas estritamente na penhora de automóveis ou mobílias parecerão obsoletas face a estruturas que conjugam localização de ativos com análise forense on-chain. Haverá maior maturidade técnica nos tribunais quanto a carteiras, seed phrases e procedimentos de KYC em exchanges. Mais devedores compreenderão, tardiamente, que 'not your bank' não significa 'not your problem'. Os credores começarão a fazer perguntas mais difíceis logo na fase inicial, visto que a prevenção é muito mais económica do que debates posteriores sobre privacidade.
À medida que a execução civil desenvolve diretrizes mais claras sobre o bloqueio de ativos sob custódia em exchanges, assiste-se a outra alteração na perceção psicológica. Quem mantinha o seu património em plataformas reguladas percebe que "cripto" não significava "intocável"; significava unicamente "burocracia diferente". A autocustódia continua a representar o desafio mais complexo, mas barreiras operacionais maiores decorrem de cominações por desobediência, restrições a viagens, cancelamento de licenças comerciais e o puro esgotamento de viver na clandestinidade em relação à sua própria identidade jurídica.
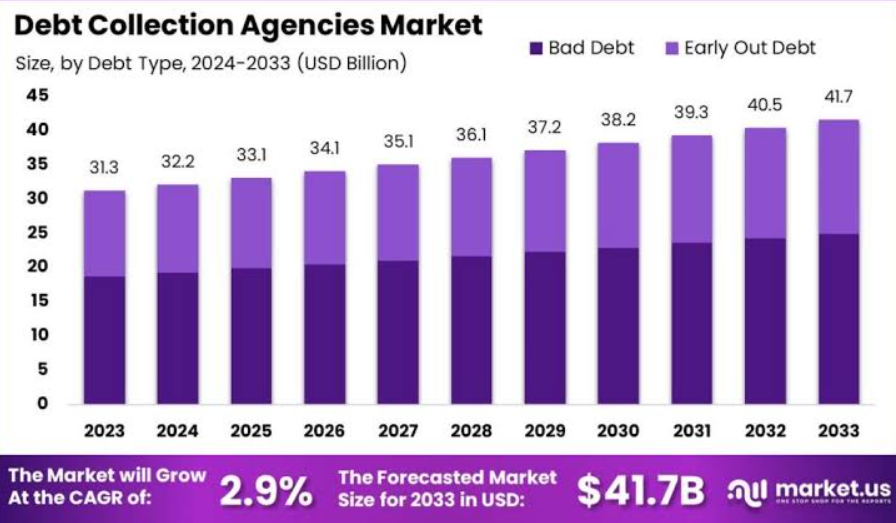
Existirá também uma clivagem cultural definitiva: de um lado, quem sustenta que a penhora de ativos digitais prova o fracasso da promessa de liberdade das criptomoedas; do outro, quem defende que uma forma de dinheiro imune a cobrança não serve para sustentar o comércio, já que as trocas económicas assentam na garantia de recurso legal. O ecossistema cripto não inventou este dilema; limitou-se a expô-lo num palco público, revestido de uma interface gráfica mais apelativa.
Um terceiro grupo, mais pragmático, procura unicamente conceder crédito com segurança e obter empréstimos sem leviandade. Esta vertente terá de aceitar processos de análise de crédito mais exigentes, responder a questionários invasivos sobre carteiras digitais e conviver com um sistema de crédito que encara o histórico on-chain como indicador de reputação moral, independentemente de ponderações filosóficas. A avaliação de idoneidade sempre foi controversa, mas são precisamente esses juízos que ditam os fluxos de capital.
Esta atividade secular não desapareceu; antes recrutou novos quadros para a sua execução. Aprendeu a interpretar a blockchain como se de um diário se tratasse. Compreendeu que alguém pode não deter património registado em papel e, ainda assim, ser coagido a revelar a existência de reservas ocultas. Seja qual for o meio pelo qual essa realidade vem à tona — através de uma ordem judicial, pelo desgaste emocional de um familiar, por incongruências no padrão de vida ou pelo mero desespero numa rampa de saída (off-ramp) —, o princípio fundamental mantém-se imutável: o valor foi prometido, o valor foi usufruído e o valor está agora a ser reclamado.
Alguns devedores conseguirão, na prática, esquivar-se, mantendo a prudência, agindo com frieza e cortando em definitivo qualquer ligação com a sua identidade civil. Este desfecho é autêntico, mas raro. É precisamente por ser uma exceção que o mercado de crédito fixa os seus custos com base na média dos incumprimentos, e não na fuga idealizada. A maioria das pessoas não consegue viver indefinidamente como um fantasma. Precisam de fazer compras, manter estatuto social, ter conforto e uma residência estável. Os cobradores apostam nessa fragilidade humana elementar. As criptomoedas mudaram o formato dessa aposta; não a anularam.
A conclusão essencial não é evitar empréstimos a todo o custo nem rejeitar o uso de criptomoedas por completo. É que os atalhos acabam por deixar pistas evidentes. Os cobradores são remunerados precisamente para identificar essas pistas. Já os devedores são iludidos pela ideia de que o atalho constituía uma saída limpa. Movida por estas duas forças, a perseguição prossegue — menos espetacular do que muitos imaginam, mais invasiva do que a maioria receia e cada vez mais fluente na linguagem dos hashes.
Nesta nova era, um conjunto de procedimentos repete-se de forma sistemática, despido de qualquer romantismo:
1. Localizar a discrepância entre o estilo de vida do devedor e a pobreza declarada, explorando essa brecha através de registos públicos, cronologia on-chain e da rede de contactos que o rodeia.
2. Privilegiar a intervenção junto de exchanges e vias judiciais sempre que viável, dado que identidades verificadas têm mais força executiva do que discussões teóricas.
3. Manter uma pressão psicológica constante, para que o desgaste do adiamento supere o custo do acordo, enquanto o rastreio técnico continua a operar nos bastidores.
Em termos práticos, é nisto que a atividade consiste. Não é elegante nem está ao alcance de qualquer operador. Contudo, é um elemento indispensável para qualquer sistema de crédito robusto que recuse degenerar num cenário em que o reembolso das dívidas fique dependente do estado de espírito de quem deve.
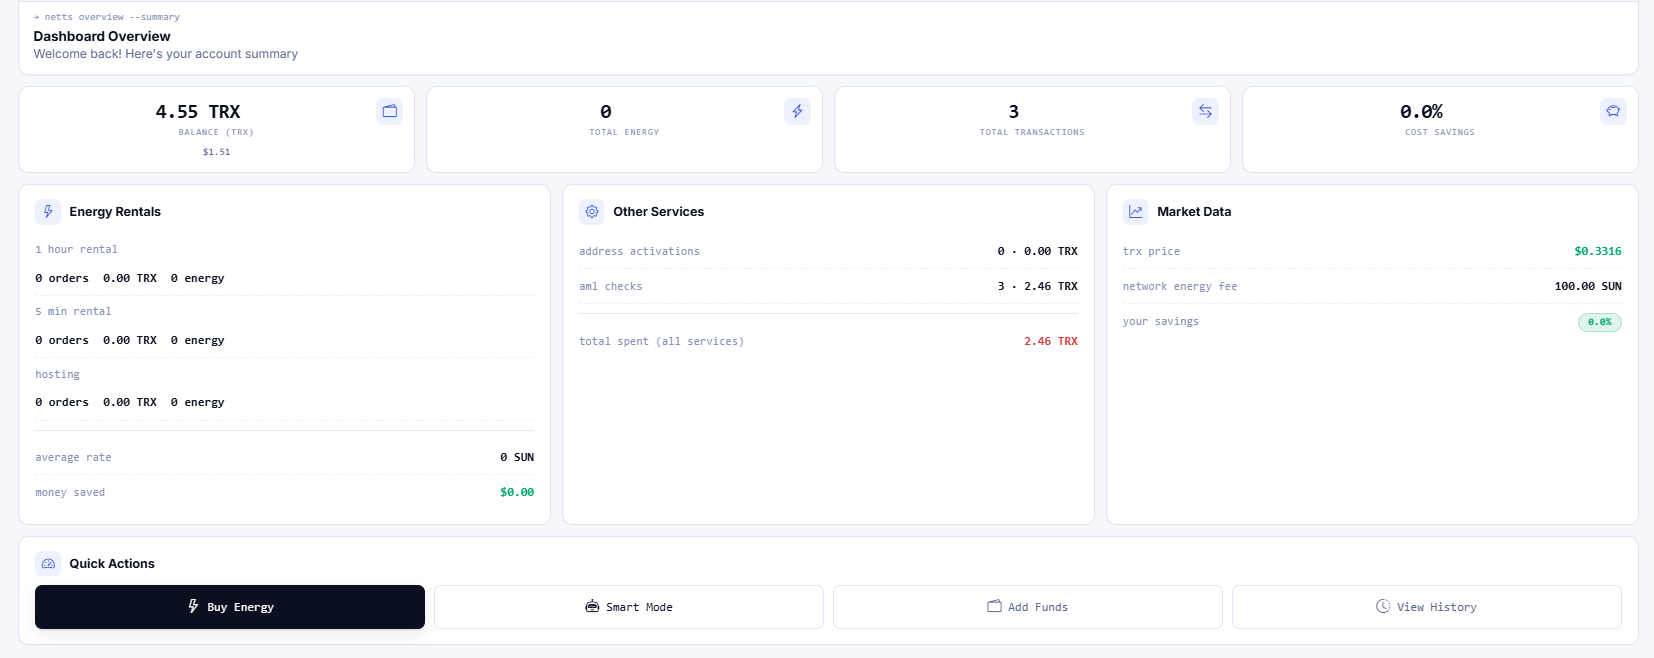
Quando a urgência das disputas individuais dá lugar à normalidade operacional — à rotina de mesas de operações que necessitam de movimentar capital, auditar endereços e assegurar conformidade sem converter cada transação num litígio —, a infraestrutura essencial volta a assumir o papel principal: uma API TRON para execuções controladas, automação de USDT para liquidações previsíveis e um espaço de trabalho na rede TRON onde as equipas deixam de ter de improvisar sob pressão. O Netts Workspace integra esta camada pragmática, fornecendo ferramentas de delegação, recursos de monitorização, emissão de relatórios e a disciplina operacional necessária para manter tudo a funcionar sem sobressaltos, muito depois de os conflitos sobre dívidas terem transitado para outros palcos.