وصولکنندگان بدهی و کریپتو: حرفهای کهن در عصری نو
کریپتو مانع از وصول مطالبات نشد — این حوزه نقشههای جدیدی به شکارچیان داد و پناهگاهی به بدهکاران بخشید که باز هم به زندگی واقعی سرایت میکند.
زبانهای دیگر: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
فهرست مطالب
انگیزه وصول بدهیها بسیار قدیمی است و تنها با اصطلاحات مدرن بیان میشود. این حرفه به این دلیل شکل نگرفته که مردم از منفور بودن لذت میبرند، بلکه به این دلیل است که اعتبار با یک تعهد همراه است و هرگاه بتوان تعهدات را بدون هیچ هزینهای نقض کرد، الگویی تجاری برای طرف آسیبپذیر میز فراهم میشود. وامدهندهای که نتواند بدهیها را وصول کند، به یک موسسه خیریه با شهرتی بد تبدیل میشود. یک نزولخوار که قادر به وصول نباشد، صرفاً به یک شایعه تبدیل میگردد. یک برنامه فینتک که در وصول بدهیها ناکام بماند، به موضوع تمسخر گروه بعدی وامگیرندگانی بدل میشود که بازپرداخت وام را نوعی تفریح اختیاری قلمداد میکنند.
کریپتو دقیقاً همانگونه وارد این ماجرا شد که همه چیزهای ارزشمند در نهایت وارد میشوند: به عنوان یک فانتزی فرار. اگر حساب بانکی خالی به نظر برسد، درآمد غیرقابل اعتماد باشد و اسناد کاغذی حاکی از فقر باشند، دارایی نگهداریشده در بلاکچین ممکن است همچنان به عنوان یک پشتوانه اختصاصی عمل کند. وصولکنندگان این را کشف میکنند — آنها همیشه همین کار را میکنند. ارزش شبیه به عطر است. کسانی که به دنبالش هستند، مسیر عطر را دنبال میکنند.
وجهه منفی این کار چیزی ساختگی نیست؛ فشار، شرمساری و استفاده از زمان مناسب همگی تاکتیکهایی هستند که در کنار تماسهای دیرهنگام شبانه و نامههایی شبیه به احضاریه سرنوشتساز به کار میروند. با این حال، کلیشه اخلاقی که تمام وصولکنندگان را شرور تمامعیار جلوه میدهد، طرف دیگر ماجرا را نادیده میگیرد — یعنی بدهکاری که برای ریسک همهجانبه وام گرفته، سرمایهاش را از دست داده و سپس نتیجه گرفته که رمزنگاری راهی برای گریز و شیوه زندگی است. هیچیک از این کلیشهها کاملاً دقیق نیستند. بازارهای اعتباری بر این واقعیت ناقص استوارند که فرد باید از ناتوانی در پرداخت بهراسد، وگرنه واژه «وام» صرفاً به معنای «هدیهای همراه با تشریفات اداری» خواهد بود.
بانکی که نشان دهد بازپرداخت امری قطعی و سختگیرانه نیست، معمولاً به کانون شایعه میان کسانی تبدیل میشود که برای فردا پول میخواهند. یک وامدهنده وبسایتی که به سادگی مورد بیمحلی قرار گرفتن شهرت یافته، هدف کسانی میشود که به دنبال ناپدید شدن هستند. حتی افسانه نزولخواران نیز وقتی جنبههای رمانتیک آن زدوده شود، اساساً بر حفظ اعتبار و هیبت متمرکز است؛ اگر پنهان شدن جواب دهد، همه پنهان خواهند شد. کریپتو هرگز چنین منطقی ایجاد نکرد؛ بلکه شیوه جذابتری برای پنهان شدن فراهم کرد، و در نتیجه این حرفه نیز به آن روش بهتر پنهانسازی وارد شد، حتی با وجود اینکه به صبر بیشتری نیاز دارد.
چرا پنهان شدن در سکهها هرگز ترفندی همیشگی باقی نمیماند
اولین گروه از بدهکاران کریپتو با دفاتر کل خود طوری رفتار کردند که گویی شنلهای نامرئیکننده هستند. در نگاه اول و سریع، شبهناشناس بودن درست همانند گمنامی کامل به نظر میرسید. این امکان برای کسی وجود داشت که روی کاغذ وضعیت مالی فلاکتباری داشته باشد اما در کیف پولهایش ثروتمند باشد، و در حالی که سرنخهای کوچکی از سبک زندگیاش نشان میدهد، قسم یاد کند که چیزی برایش باقی نمانده است. برای مدتی، برخی از آنها به اندازه کافی دقت به خرج میدادند تا احساس زرنگی کنند. زرنگی یک طبقه دارایی موقتی است. به آنچه اکنون در این صنعت توصیه میشود نگاه کنید - آنها در حال تلاش برای تکامل هستند:
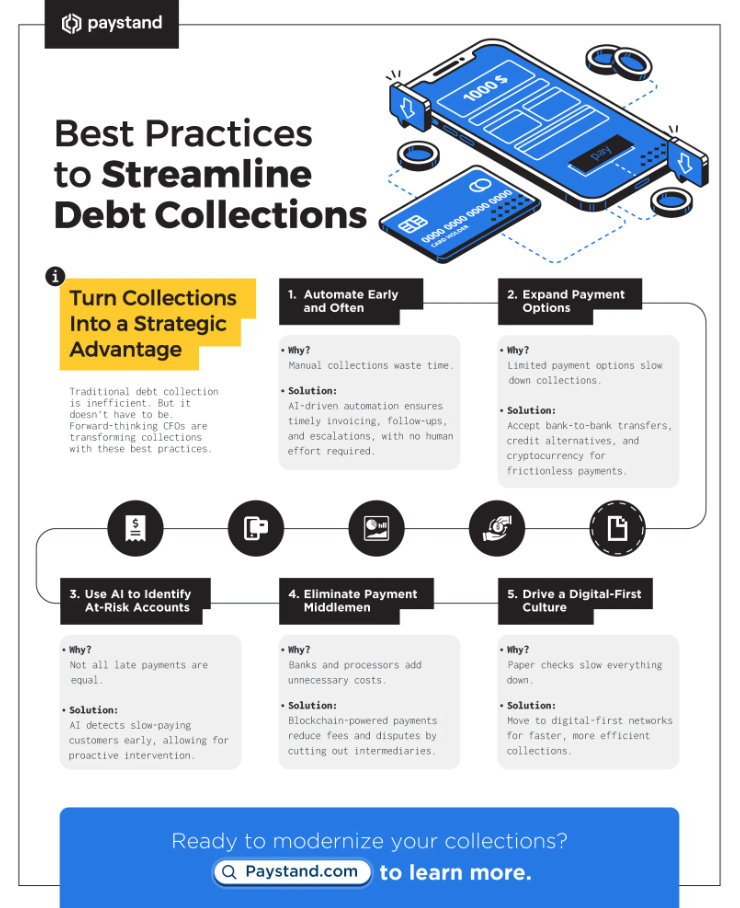
این رویه در نتیجه انگیزههایی ایجاد شد که باعث تکامل آن شدند. زمانی که تعداد زیادی از وامگیرندگان بتوانند پول دریافت کنند، آن را به توکن تبدیل کرده و سپس تظاهر به ورشکستگی نمایند، این روزنه به یک مسیر مهاجرت تبدیل میشود. این مسیرهای مهاجرت تأثیر مخربی بر قیمتگذاری دارند. نرخهای بهره صرفاً یک موضوع ریاضی نیستند؛ آنها همچنین بازتابی از ترسی هستند که در جدول زمانبندی گنجانده شده است. اگر ترس را از یک حوزه حذف کنید، آن حوزه با افرادی پر میشود که هرگز قصد بازپرداخت نداشتند. این یک پیام اخلاقی نیست که یک بانک در بروشور قرار دهد؛ این دقیقاً همان دلیلی است که هر کسبوکاری که زمان و پول وام میدهد، وقتی خیس عرق از خواب میپرد، به آن فکر میکند.
بنابراین، این حرفه افعال جدیدی مانند ردیابی، خوشهبندی، احضار قانونی، انجماد و پایش را به دست آورده است. نوعی از ردیابهای بدهکاران که قبلاً در جستجوی نشانیها و کارفرمایان بودند، اکنون با کسی کار میکنند که مرورگرهای بلاکچین را به همان شیوهای نگاه میکند که یک کارآگاه به کوچهها مینگرد. اگرچه ZachXBT روش مورد استفاده وصولکنندگان را ابداع نکرد، اما OSINT در بلاکچین عمومی کل فرهنگی را به وجود آورده که معتقد است کیف پولها تمایل به فاش کردن اسرار دارند. وصولکنندگان به اندازهای مغرور نیستند که از شایعاتی که با برچسبهای زمانی همراه است چشمپوشی کنند. آنها تحلیلگر استخدام میکنند، گزارش میخرند و کشف میکنند کدام بریجها صرفاً برای نمایش هستند و کدام مسیرهای خروج نقدینگی (off-ramps) هنوز پروندههای مشتریان را درست همانند دفاتر نامهای کلیساهای قدیمی نگهداری میکنند.
وامدهنده کوچکی را تصور کنید که با تکیه بر فاکتورها، به کسبوکاری ادعایی پول داده که در حقیقت صرفاً ابزاری برای تأمین هزینه قمار بوده است. پس از آن، شخصی که وام گرفته ناپدید میشود و فقط با پاسخهای دیرهنگام و بهانههای مرتبط با شرایط اضطراری پزشکی جواب میدهد. سپس یکی از بستگان گزارشی از یک تعطیلات منتشر میکند. بعداً، یک ایمیل قدیمی در مورد واریز به صرافی در یک پایگاه داده لو رفته پیدا میشود، یا یک آدرس پرداخت شناختهشده در یک صندوق انعام گروهی ظاهر میشود، یا تصویری از جعبهگشایی یک کیف پول سختافزاری بازتابی را نشان میدهد که هیچکس قصد ثبت آن را نداشت. هیچیک از اینها ماوراءالطبیعه نیست؛ این فقط نوعی اطلاعات معمولی است که هنگام تعامل زندگی انسان با یک سیستم پولی عمومی نشت میکند. وظیفه وصولکننده این است که این نشتیها را نوعی نقشه ببیند، نه صرفاً شایعاتی برای سرگرمی.
شکار مدرن در عمل چگونه حس میشود
ذهن یک وصولکننده جادویی نیست، بلکه بر اساس احتمالات و از نظر عملی بسیار جزئینگر است. این شخص پول خود را کجا خرج میکند؟ چه کسی هنوز به تماسهای او پاسخ میدهد؟ زمانی که بیدقتتر بود، وارد چه گفتگوهایی شد؟ کدام دوستان مبالغ «موقتی» را دریافت کردند که به نظر میرسد هزینه پارک سرمایه باشد؟ و کدام هزینهها با ادعای سختی مالی مطابقت ندارد — برای نمونه، پرداختهای انجامشده از طریق برنامههای تحویل، تراکنشها در میزهای OTC، رسیدهای VPN، بلیتهای کنفرانس و سپس توانایی ناگهانی برای انتقال USDT در مناطق زمانی مختلف؟
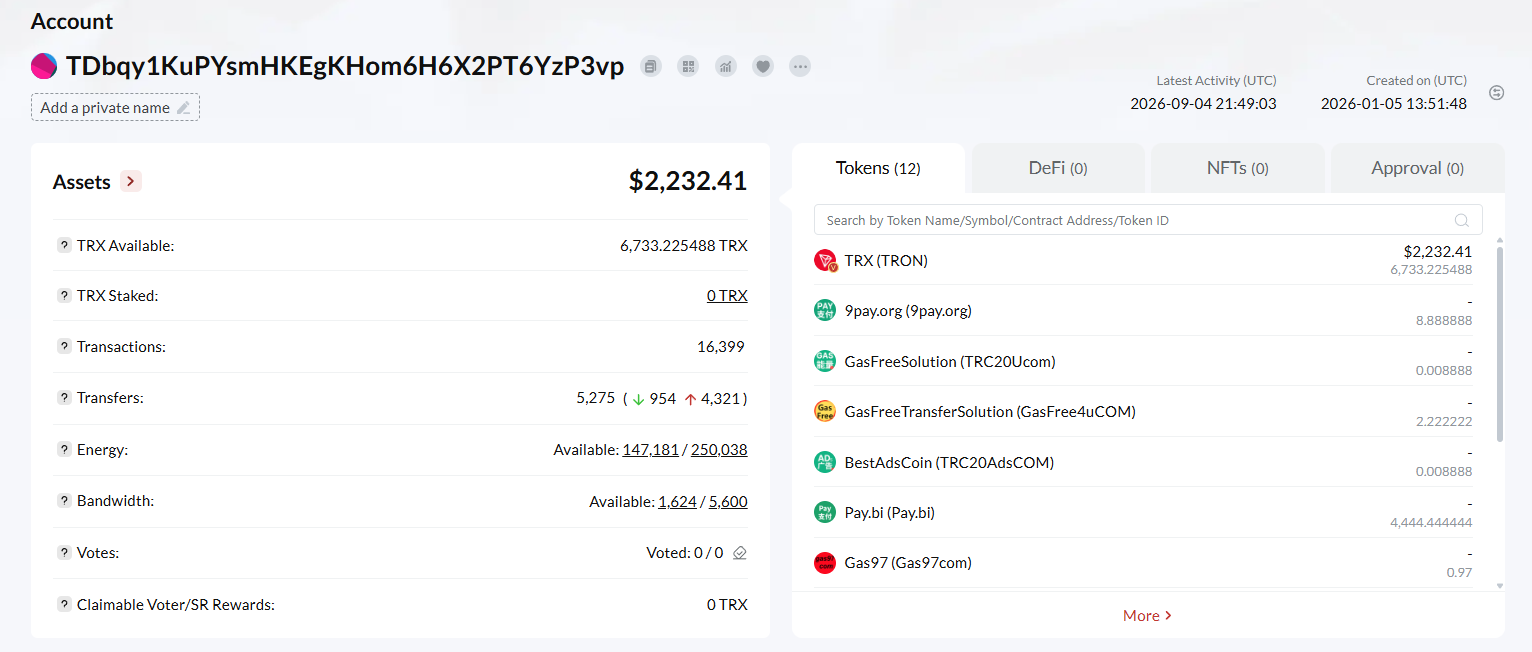
یک فرد سبک زندگیاش را به همان شیوهای میسازد که یک رماننویس شخصیت را پرورش میدهد، با این تفاوت که در اینجا هدف، دریافت وجه است. آیا بدهکار همیشه بینظم بوده یا این بینظمی پس از اعطای وام به وجود آمده است؟ آیا آن «کسبوکار» واقعاً مشتریان واقعی داشت یا صرفاً در Telegram شور و اشتیاق نشان داده بود؟ آیا روایت ورشکستگی قبل از خالی شدن کیف پول سرهم شده بود یا بعد از آن؟ این پرسشها حالتی روانشناختی دارند زیرا در واقع بر پایههای روانشناختی استوارند. وصول مطالبات همواره نیمی حسابداری و نیمی مردمشناسی بوده است؛ کریپتو صرفاً یک صفحه گسترده عمومی در اختیار مردمشناسی قرار داد.
روشهای OSINT به اندازه فیلمها هیجانانگیز نیستند؛ این روشها شامل کارهایی مانند باز نگه داشتن چندین تب مرورگر، بررسی پیامهای بایگانیشده، بررسی ثبت دامنهها و این واقعیت است که افراد مکرراً از نامهای کاربری قدیمی در انجمنهای مختلف استفاده میکنند. محققان خصوصی عناصر خارج از زنجیره (off-chain) را که وصولکنندگان به آنها نیاز دارند در بر میگیرند — برای مثال، همسایگان، کارفرمایانی که تمایلی به همکاری ندارند، شرکای قبلی درمانده، شرکای تجاری زیاندیده، و سوابق عمومی که هنوز از نامهای خانوادگی استفاده میکنند. بلاکچین جایگزین این نوع کارها نمیشود؛ بلکه یک نقشه اضافی ارائه میدهد. شرایطی وجود دارد که این نقشه دوم با نقشه اول مغایرت دارد، و در همین موارد تناقض است که تحقیقات جذاب کشف میشوند.
همچنین فشارهای اجتماعی وجود دارد که نیازی به داشتن آدرس کیف پول افراد ندارد. میتوان با مادر تماس گرفت، به یک همکار پیام داد یا به فروشگاه رفت و سوالاتی پرسید که معصومیت آنها در نهایت هزینهبر میشود. برخی از این اقدامات ناخوشایند هستند، برخی قانونی هستند، و برخی دیگر در یک منطقه خاکستری قرار دارند که در آن قانونی بودن چیزی بیش از یک نقاب نیست و شرمساری دلیل اصلی آن است. کریپتو این نوع اجبار را که درون حلقه اجتماعی افراد وجود دارد ابداع نکرده است؛ بلکه فقط ریسک مواردی را که ممکن است اطرافیان به طور تصادفی به آنها برخورد کنند افزایش داده است — به عنوان مثال، یک شوخی در مورد عبارت بازیابی (seed phrase)، یک اسکرینشات یا پیامی با این متن: «میتوانی این را برای من نگه داری؟» که سپس به مدرکی دال بر کنترل دارایی تبدیل میشود.
حلقه اطرافیان تمایلی به پذیرش این نقش ندارد. مادران از ایده آرامش حمایت میکنند. همکاران میخواهند فاصلهشان را حفظ کنند. مغازهداران امیدوارند روز سهشنبه نیز معمولی بگذرد. وصولکنندگان متوجه هستند که افراد عادی برای اینکه امیدوار باشند طوفان از در خانهشان دور میشود، اطلاعات را مبادله میکنند؛ نوعی از این تبادل پیش از Bitcoin نیز وجود داشته است. پدیده جدید این است که طوفان اکنون میتواند یک رشته از کاراکترها را هدف قرار دهد و آن را به عنوان مدرک معرفی کند. این ممکن است در واقع یک مدرک باشد، یا صرفاً نمایشی باشد که لباس مدرک پوشیده است. در هر دو حالت، فرد مرتبط با بدهکار تغییر هوا را احساس میکند.
وقتی نوبت به بازپسگیری داراییها میرسد، قانون گزینه ترجیحی وصولکننده است، البته در صورتی که در دسترس باشد. همانطور که در گذشته ارائه صورتحسابهای بانکی الزامی بود، فرایند کشف دارایی پس از صدور حکم اکنون مستلزم افشای داراییهای دیجیتال است. صرافیها را میتوان احضار کرد زیرا آنها دقیقاً همان چیزی را در اختیار دارند که حاکمیت شخصی (self-custody) در تلاش برای اجتناب از آن است: نامی متصل به موجودی حساب. در چندین حوزه قضایی، دادگاهها فعالانه دیدگاه «کریپتو غیرقابل دسترسی است» را به «کریپتوی نگهداریشده در یک VASP یک طلب قابل توقیف است» تغییر دادهاند و رویههای انجام این کار برای مأموران اجرا روز به روز عادیتر میشود. اگرچه نگهداری شخصی داراییها همچنان چالشهایی ایجاد میکند، اما دشواری به معنای مقدس و دستنیافتنی بودن نیست؛ اختیارات مربوط به اهانت به دادگاه، احکام تحویل اموال و خطر دروغگو جلوه کردن هنگام شهادت تحت سوگند، همچنان بر کسانی که ادعا میکردند دستنیافتنی هستند، اثر میگذارد.
نوعی نمایش در رویههای ورشکستگی وجود دارد. با توجه به صورتجلسهها و جدولهای زمانی، افراد ملزم هستند صادق باشند یا با پیامدهای آن روبرو شوند. امینهای اموال درست همانند قایقها در گذشته، درباره سکهها تحقیق میکنند. بدهکاری که فقیر به نظر میرسد و همزمان یک سابقه عمومی به جا میگذارد، نه تنها سرمایهاش، بلکه تفسیر حقوقی سخنان خود را نیز به خطر میاندازد.
تاکتیکهای ایجاد ارعاب هنوز در جعبهابزار آنها وجود دارد، چرا که ترساندن هزینه کمتری نسبت به انجام تحقیقات جنایی تحلیلی دارد. نامهای که یک خوشه از کیف پولها را شناسایی میکند ممکن است یک بلوف یا یک حرکت شاهکار باشد. بدهکار معمولاً نمیتواند تفاوت را تشخیص دهد. این عدم قطعیت، هدف اصلی این اقدام است. وصول مطالبات همانند یک اجرای نمایشی همراه با ترازنامه است. مؤثرترین نمایشها مخاطب را متقاعد میکنند که خودشان به سوی صندوق بروند.
افراد به این وضعیت به عنوان یک موضوع مسری نگاه میکنند. زمانی که یک مورد از ناپدید شدن موفقیتآمیز در کریپتو رخ میدهد، به دوازده تلاش مشابه منجر میشود. آن دوازده تلاش سپس وضعیت را به یک مشکل در سطح پورتفولیو تبدیل میکنند. مشکلات پورتفولیو به نوبه خود منجر به تغییرات در سیاستها میشوند — این به معنای پرسیدن سوالات بیشتر هنگام اعتبارسنجی، نظارت بیشتر و خودداری از وام دادن به هر کسی است که شبیه یک بازیگر نقدینگی خروج به نظر میرسد. وامگیرنده عادی در نهایت تاوان افراد ماهرتر را میدهد. این همان روشی است که منطق بیمه در اعتبارات گسترش مییابد.
هنگامی که افراد مقروض درباره وضعیت خود فکر میکنند، این کار را با احساس غرور انجام داده و اقدام را به تعویق میاندازند. عده کمی از آنها واقعاً قصد سوءاستفاده دارند. بخش بزرگی از آنها صرفاً افراد در حال غرق شدنی هستند که توکنی معلق در آب را برداشته و نامش را برنامه گذاشتهاند. این برنامه با شکست مواجه میشود و سپس احساس شرمندگی به سراغشان میآید، پس از آن ذهن شروع به چانهزنی میکند: اگر فقط بتوانم تا صعود بعدی بازار صبر کنم، اگر فقط بتوانم این اندوخته را پنهان نگه دارم، اگر فقط بتوانم آنها را متقاعد کنم که هیچچیز ندارم. چانهزنی جذب رمزنگاری میشود زیرا رمزنگاری ظاهری شبیه به یک در قفلشده دارد؛ وصولکنندگان نیز دقیقاً همان نوع در را دوست دارند زیرا درهای قفلشده هنوز لولا دارند و لولاها ردپا بر جای میگذارند.
موجود سومی که وارد ماجرا میشود، دوست یا فامیلی است که به عنوان مخبر بدون مواجب عمل میکند. آنها با این هدف بیدار نمیشوند که کسی را نابود کنند؛ بلکه به این دلیل بیدار میشوند که از اینکه به عنوان سپر بلا استفاده شوند خستهاند. وصولکنندگان میدانند خستگی چگونه است. وقتی مردم خسته میشوند، حرف میزنند؛ افراد خسته اسکرینشاتها را ارسال میکنند و جملاتی مانند این میگویند: «او هنوز آن Ledger را در کشو دارد.» لجر از فلز ساخته شده و آن جمله درست مانند دینامیت عمل میکند.
داستانهای انسانی که این حرفه بیسر و صدا جمعآوری میکند
یک پیک تحویل کالا برای گسترش کار جانبی خود وامی میگیرد، در نهایت پول را در یک پوزیشن لانگ اهرمی از دست میدهد و سپس اندوختهای آرام از استیبلکوینها را «برای مواقع اضطراری» حفظ میکند. اگرچه به نظر میرسد او مقروض است، اما در گفتگوهایشان هنوز بدهیهای کوچک خود به دوستانش را با استفاده از USDT پرداخت میکند چون کار با پول نقد برایش ناخوشایند است. این پرداختهای کوچک خردهنانهای مسیر هستند. خردهنانها یک الگو را شکل میدهند. آن الگو منجر به نظریهای درباره مازاد مخفی میشود. وصولکننده نیازی ندارد در همان روز اول کل عبارت بازیابی را داشته باشد. آنچه وصولکننده نیاز دارد، دلیلی برای ادامه جستجو است تا زمانی که این نظریه به یک درخواست مسدودسازی در درگاه خروج نقدینگی منجر شود.
یک فرد ثروتمند که مقروض است، موفق میشود معسر به نظر برسد، حتی با اینکه هنوز در جامعه به خوبی شناخته شده است؛ جایی که موقعیت اجتماعی با شخصیت واقعی اشتباه گرفته میشود. کار OSINT تقریباً به شکلی دردناک ساده است — آدرسهای عمومی، کانالهای کمکی که مکرراً فهرست شدهاند و نمایشهای NFT که به مدارک بتنی تبدیل شدهاند وجود دارند. عنصر دراماتیک اصلاً فناوری نیست؛ این واقعیت است که کسی که قبلاً ایده حاکمیت مستقل را ترویج میکرد، در نهایت متوجه میشود که حاکمیت مستقل به معنای امکان پیدا شدن توسط هر کسی است که مایل باشد صبور بماند و از نظر حرفهای پیگیر باشد.
یک مدیر مالی شرکتی ضمانتهای شخصی میدهد و سپس تلاش میکند زندگی خود را به «دردسر شرکت» و «پول خصوصی» تقسیم کند. زمانی که سبک زندگی او با الگوی فعالیتهای شرکت مطابقت دارد، این تفکیک کارایی ندارد. دقیقاً همین نشانههای همخوان هستند که به محققان اجازه میدهند شبها آسوده بخوابند. آنها نیازی ندارند که اثبات در ساعت اول بینقص باشد؛ آنچه نیاز دارند یک سرنخ، به دنبال آن یک فرایند و سپس زمان است.
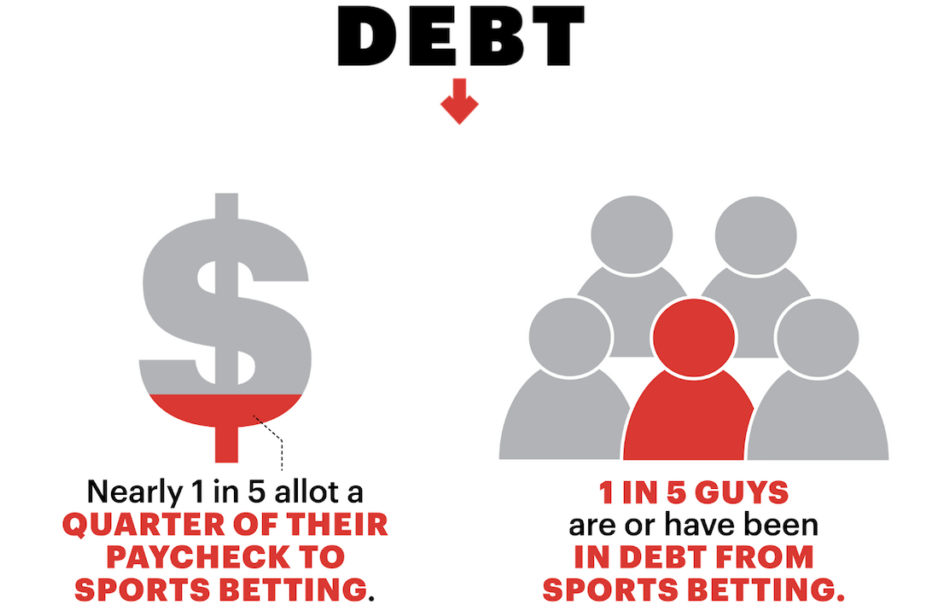
سپس نوبت به افراد اهل قمار میرسد که عموم مردم تمایلی به آنها ندارند: وام مستقیماً روی میز قمار گذاشته میشود، میز قمار آن را حفظ میکند، و وامگیرنده سپس با توجیهات اخلاقی در مورد وامدهی غارتگرانه روبرو میشود. وامدهی غارتگرانه وجود دارد و وامگیری غارتگرانه نیز وجود دارد. بازارها هر دو نوع غارتگر را شامل میشوند و به هر دوی آنها به چشم مشتری نگاه میکنند. وصولکنندگان استخدام میشوند تا اطمینان حاصل کنند پرونده یک غارتگر به عنوان الگویی برای هزار تقلیدکننده دیگر عمل نکند. این وظیفه هرگز در یک رقابت محبوبیت پیروز نخواهد شد. هدف، محبوبیت نیست. هدف، بازیابی اصل سرمایه است.
تراژدی دیگری نیز وجود دارد که در اخبار مطرح نمیشود — کسی که برای پرداخت اجاره وام گرفته، سپس تلاش کرده با عضویت در گروههای گفتگو بازار صعودی آن را «رشد دهد»، و پس از آن از روی وحشت و نه به عنوان بخشی از یک استراتژی حسابشده، وجوه باقیمانده را در یک کیف پول سرد پنهان کرده است. از دیدگاه بیرونی، وحشت شبیه به حیلهگری به نظر میرسد. تا زمانی که پول بازگردانده نشود، وصولکنندگان اغلب نمیتوانند تفاوت بین وحشت و حیلهگری را تشخیص دهند. وقتی صف طولانی از پروندهها برای بررسی دارید، همدلی هزینه زیادی دارد. همین فقدان احساسات یکی از دلایلی است که این حرفه تا این حد منفور است — و همچنین یکی از دلایلی است که باعث میشود زمانی که رفتارهای دلسوزانهتر میتوانست موجب قصور همگانی در پرداخت شود، این سیستم به عملکرد خود ادامه دهد.
روش سنتی این فرض را داشت که اصطکاک و کندی وجود خواهد داشت؛ زمانی که بانکها بسته میشدند، انتقالها ردپاهایی از طریق کارمندان به جا میگذاشتند. کریپتو اصطکاک را کاهش میدهد اما پارانویا را افزایش میدهد. در طول یک شب بیخوابی، یک بدهکار ممکن است تلاشی برای فرار انجام دهد. این دلیلی است که پایش به یک سرویس تبدیل شد: کیف پولهای شناختهشده را زیر نظر داشته باشید، در صورتی که ارزش به سمت یک صرافی حرکت کرد هشدار دهید، و زمانی که لایه هویت هنوز متصل است اقدام کنید. بازی موش و گربه سپس مداوم میشود و بازیهای مداوم به نفع طرفی است که میتواند هزینه مراقبت مداوم را پرداخت کند.
این امر همچنین فضای اخلاقی درون خانوادهها را تغییر میدهد. آن دسته از والدینی که پول را در یک قوطی پنهان میکردند، اکنون عبارات بازیابی را در یک کتاب پنهان میکنند. زوجهایی که قبلاً در مورد کارتهای اعتباری مشاجره میکردند، اکنون بر سر این بحث دارند که آیا یک عبارت بازیابی «مال ما» است یا «مال من». وقتی وصولکنندگان بیرحم باشند، میتوانند جریان این مشاجرات را از پشت دیوارها بشنوند. این امر همیشه به معنای نقض قانون نیست، چرا که گاهی اوقات افراد تحت استرس به صورت غیرمستقیم با یکدیگر درددل میکنند. ازدواجی که تحت فشار مالی قرار گرفته، خواه کسی به آن اعتراف کند یا نه، به عنوان یک ابزار تحقیق عمل میکند.
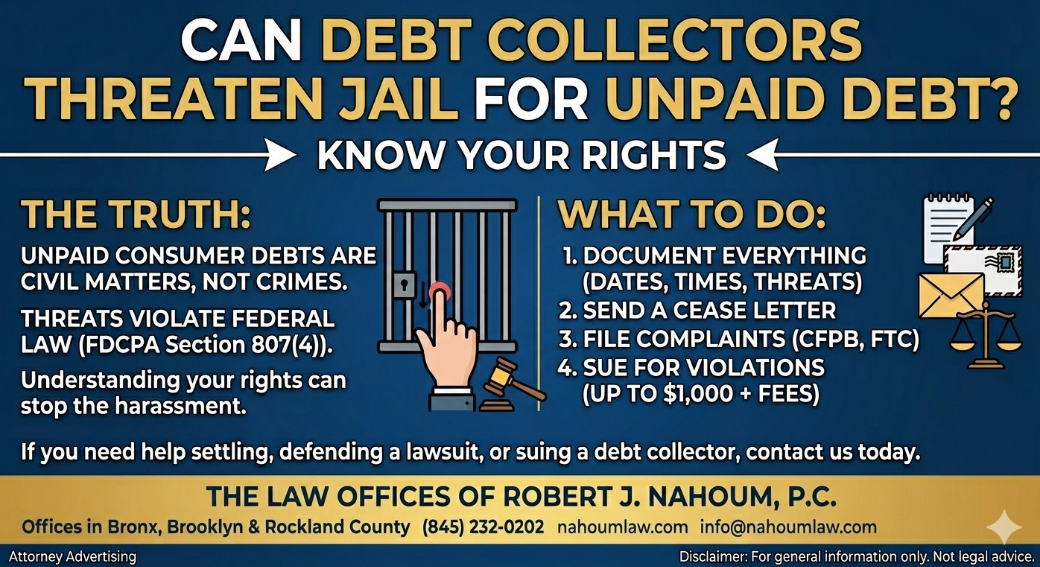
هرچه فشار بیشتر از مرز قانون فراتر رود، این حرفه تاریکتر میشود. تهدید، آزار و اذیت، ادعاهای دروغین درباره فوریت، و جعل هویت مقامات — آن خطاهای قدیمی — به راحتی به برنامههای پیامرسان منتقل میشوند. رمزارزها رفتار وصولکنندگان را پاک و منزه نمیکنند؛ بلکه ابزارهای جدیدی مانند گزارشهای ردیابی جعلی، رشتههای هگزادسیمال ارعابآور، و اسکرینشاتهایی که برای افراد غیرمتخصص تحلیلی به نظر میرسند را به وصولکنندگان بد ارائه میدهند. افرادی که تحت فشار غیرقانونی قرار گرفتهاند همچنان سزاوار محافظت هستند. این واقعیت میتواند با واقعیتی دیگر بدون ایجاد تناقض همزیستی داشته باشد: اقدام قانونی وصولکنندگان علیه افرادی که از کریپتو به عنوان پوشش استفاده کردهاند، لزوماً نوعی استبداد نیست. در برخی مواقع، چنین اقدامی صرفاً اجرای روتین قراردادی است که فرد در زمان احساس خوششانسی با آن موافقت کرده بود.
جایی که عصر جدید آرام میگیرد
تخصصی شدن افزایش خواهد یافت. شرکتهایی که صرفاً روی خودروها و مبلمان تمرکز دارند، در مقایسه با شرکتهایی که میزهایی ترکیبی از ردیابی بدهکاران و تحلیل آنچین را ارائه میدهند، بسیار قدیمی به نظر خواهند رسید. تخصص قضایی بیشتری در مورد کیف پولها، عبارات بازیابی و KYC صرافیها شکل خواهد گرفت. بدهکاران بیشتری دیر متوجه خواهند شد که «بانک شما نیست» به معنای «مشکل شما نیست» نخواهد بود. وامدهندگان از همان ابتدا سوالات ناخوشایند بیشتری خواهند پرسید، زیرا پیشگیری ارزانتر از درگیر شدن در مباحث حریم خصوصی است.
در موقعیتهایی که اجرای احکام مدنی کتابچههای راهنمای شفافتری را در رابطه با مسدود کردن کوینهای نگهداریشده در محیطهای صرافی تدوین میکند، تغییر دیگری در فضای روانشناختی رخ میدهد. افرادی که دارایی خود را در مکانهای تحت نظارت قرار داده بودند، متوجه میشوند که «کریپتو» به معنای «دستنیافتنی» نبوده است؛ بلکه صرفاً به معنای «کاغذبازی متفاوت» بوده است. حاکمیت شخصی داراییها همچنان مسئله دشوارتری است، چرا که مشکلات سختتری به دلیل تهدید به اهانت به دادگاه، محدودیتهای سفر، از دست دادن مجوزهای تجاری و صرفاً فرسودگی ناشی از اجبار به زندگی کردن مانند یک فراری از امضای خود فرد پدید میآید.
همچنین یک شکاف فرهنگی دائمی وجود خواهد داشت؛ کسانی که در یک اردوگاه هستند ادعا خواهند کرد که افرادی که کوینها را توقیف میکنند دلیلی بر این هستند که کریپتو در وعده آزادی خود شکست خورده است، در حالی که افراد اردوگاه دیگر استدلال خواهند کرد نوعی از پول که قابل پیگیری نباشد پولی است که نمیتوان در معاملات تجاری به آن اعتماد کرد، زیرا تجارت به امکان رجوع و بازپسگیری بستگی دارد. کریپتو آغازگر این بحث نبود؛ صرفاً آن را به یک صحنه عمومی آورد و با جلوههای بصری جذابتری به نمایش گذاشت.
گروه سوم، با وجود محافظهکارانهتر بودن، به این بسنده میکنند که صرفاً بدون ریسک وام دهند و بدون نادانی وام بگیرند. این گروه باید با اعتبارسنجیهای پیچیدهتر کنار بیایند، با سوالات بدتر در مورد کیف پولها روبرو شوند، و یک سیستم اعتباری را بپذیرند که رفتارهای آنچین را بدون توجه به دیدگاه فیلسوفان، به عنوان مدرکی دال بر ویژگیهای شخصیتی تلقی میکند. شواهد هویتی و رفتاری همواره مورد مناقشه هستند، اما مسائل مناقشهبرانگیز همچنان جریان پول را تعیین میکنند.
حرفهای که روزگاری تثبیت شده بود ناپدید نشده است؛ بلکه افراد جدیدی را برای انجام کار به خدمت گرفته است. این حرفه یاد گرفته که دفاتر کل را همانند دفتر خاطرات بخواند. این حرفه متوجه شده که یک فرد میتواند به صورت کتبی مالک هیچچیز نباشد و با این حال ملزم به افشای حقیقت درباره یک اندوخته مخفی باشد. به هر طریقی که آن حقیقت آشکار شود — از طریق احضاریه دادگاه، به دلیل خستگی یکی از بستگان، به عنوان نتیجهای از تناقض در سبک زندگی آنها، یا صرفاً از روی وحشت در یک درگاه خروج به ارز فیات — انگیزه همچنان دستنخورده و بنیادین باقی میماند: ارزش وعده داده شد، ارزش برده شد، و ارزش اکنون در حال طلب شدن است.
برخی از بدهکاران همچنان با دقت عمل، حفظ خونسردی و عدم لمس مجدد لایه هویت، در این بازی عملی پیروز خواهند شد. این نوع پیروزی واقعی و نادر است. به دلیل همین نادر بودن است که اعتبارات به جای فرار بینقص، همچنان ارزش را برای موارد متوسط تعیین میکند. بیشتر مردم نمیتوانند تا ابد مانند ارواح زندگی کنند. آنها به مواد غذایی، موقعیت اجتماعی، آسایش و مکانی برای ماندن نیاز دارند. وصولکنندگان شرطهای خود را روی همین نیازهای معمولی انسان میبندند. کریپتو صرفاً شکل شرطبندی را تغییر داده است؛ شرطبندی را لغو نکرده است.
پیام اصلی این نیست که هرگز وام نگیرید و هرگز از کریپتو استفاده نکنید. بلکه این است که روزنهها تمایل دارند خود را تبلیغ کنند. به افرادی که مبالغ را وصول میکنند پول پرداخت میشود تا چنین تبلیغاتی را متوقف کنند. بدهکاران به این باور رسانده میشوند که این روزنهها راهی برای ورود بودهاند. با این دو انگیزه، جستجو ادامه دارد — این روند کمتر از آنچه مردم تصور میکنند هیجانانگیز و بیشتر از آنچه میترسند شخصی است، و به زبان هشها مسلطتر میشود.
در این عصر جدید، تعدادی از اقدامات همواره تکرار میشوند، در حالی که همه جنبههای تخیلی آن کنار گذاشته شده است.
1. به دنبال شکافی بین سبک زندگی بدهکار و وضعیت اعلامشده فقر او باشید و سپس با استفاده از سوابق، زنجیره وقایع گذشته و افراد مرتبط با بدهکار، آن را گسترش دهید.
2. بهتر است در صورت دسترسی، از نقاط تماس صرافیها و اقدامات قانونی استفاده شود، چرا که نامها مؤثرتر از استعارهها هستند.
3. اطمینان حاصل کنید که فشار همچنان حفظ شود تا هزینه به تعویق انداختن بیشتر از تسویه به نظر برسد، در حالی که فرایند دقیق ردیابی در پسزمینه ادامه دارد.
این چیزی است که این حرفه را میسازد. این کار جذاب نیست و همیشه در توان هر متخصصی نیست. علاوه بر این، برای هر سیستم اعتباری جدی که تمایلی ندارد به جشنی تبدیل شود که در آن مردم با بازپرداخت به عنوان مسئلهای دلبخواهی و احساسی برخورد کنند، به هیچ وجه امری اختیاری به شمار نمیرود.
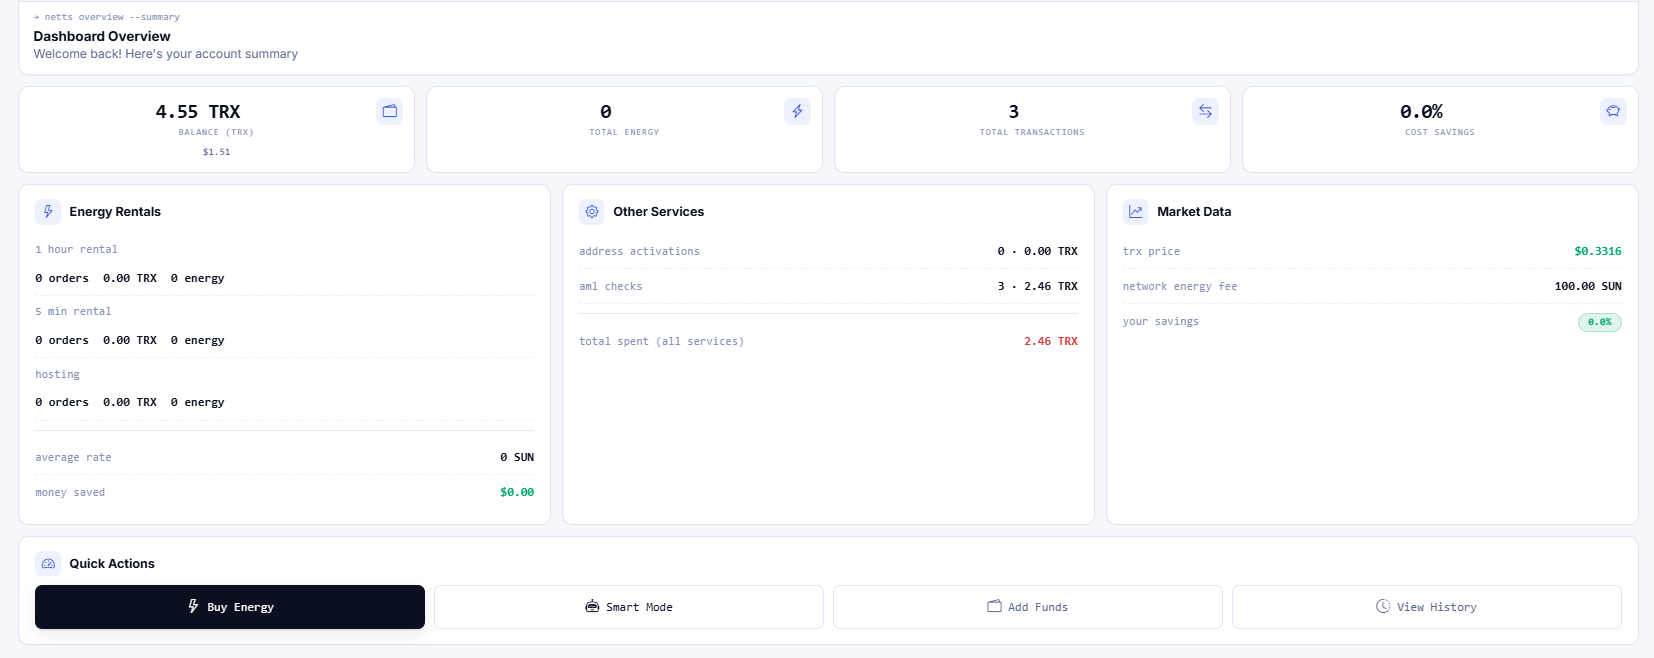
زمانی که پیگیری امور شخصی به عملیاتهای معمول بازمیگردد — وقتی صحبت از مدیریت میزهایی است که باید ارزش را جابجا کنند، آدرسها را تحت بررسی نگه دارند و اطمینان یابند فرایندها بدون تبدیل هر تراکنش به یک پرونده دادگاهی ادامه مییابد — اهمیت زیرساختهای پایهای و ساده دوباره آشکار میشود: یک TRON API برای اقدامات تحت کنترل، اتوماسیون USDT برای تسویههای تکرارپذیر، و یک فضای کاری TRON که در آن تیمها دیگر مجبور نیستند تحت فشار تصمیمات فیالبداهه بگیرند. سامانه Netts Workspace بخشی از آن سطح دور از هیجان است؛ که ابزارهای تفویض اختیار، امکانات پایش، قابلیتهای گزارشدهی و همان تمهیدات روتین روزانهای را فراهم میکند که پس از منتقل شدن بحثهای «چه کسی به چه کسی بدهکار است» به اتاقی دیگر، همچنان بیصدا تفاوتها را رقم میزند.