مزارع حجم معاملات (Volume Farms): وقتی نقدینگی جعلی است
مزارع حجم معاملات، ترید جعلی اجاره میدهند تا توکنهای سوتوکور شلوغ به نظر برسند — خریداران تصور میکنند بازاری واقعی میبینند و روی تختههای نقاشیشده کف صحنه قدم میگذارند.
زبانهای دیگر: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
فهرست مطالب
نقدینگی روشی است که بازارها با آن وضعیت درونی خود را توصیف میکنند. وقتی نمودارها شلوغ و پررفتوآمد هستند، به نظر میرسد بازار در سلامت کامل به سر میبرد. افزایش حجم معاملات این حس را القا میکند که شرکتکنندگان جدیدی با کیفپولهای پر از پول وارد میدان شدهاند. سرمایهگذاران با دیدن فعالیت معاملاتی بالا احساس آرامش میکنند، چرا که چنین فعالیتی توهم همراهی با دیگران را به همراه دارد. هیچکس دوست ندارد تنها فرد حاضر در مهمانیای باشد که قرار بوده مملو از جمعیت باشد. این میل روانی در واقع بنیان اصلی مدل کسبوکار مزارع حجم معاملات (volume farms) است. به خاطر همین عطش، افراد عادی مایلاند به سادگی اعتماد کنند، اما حاضر به اعتبارسنجی و بررسی نیستند. مزارع هم همیشه بابت این دستودلبازی فاکتور صادر میکنند.
یک مزرعه حجم معاملات هیچ ارتباطی با کشاورزی واقعی ندارد و صرفاً ابزاری طراحیشده برای خلق توهم معاملهگری است. کارکرد آن به این شکل است که رباتها اقدام به خرید و فروش متقابل با یکدیگر میکنند، تراکنشها را میان کیفپولهای مرتبط جابهجا کرده و سپس داشبوردها را از دادههای فعالیت پر میکنند تا توکنی که در عمل مرده است، دارای تعامل و جنبوجوش به نظر برسد. هرچند که این پول معمولاً میان مالکان اقتصادی واقعی دستبهدست نمیشود، اما اسکرینشاتهای حاصل از آن دستبهدست میشوند. در حقیقت، همین اسکرینشاتها هستند که صرافیها برای لیست کردن، KOLها برای تبلیغ و کاربران نگران خرد برای معامله خریداری میکنند.
اگر تمایل به استفاده از اصطلاحات قدیمی مالی دارید، میتوانید آن را معاملات صوری (wash trading) بنامید؛ یا اگر شیوه بروشورهای تبلیغاتی را میپسندید، آن را پشتیبانی حجم بنامید؛ یا صرفاً برای پنهان شدن پشت نقاب، نام بازارسازی (market making) بر آن بگذارید. انگیزه بسیار شفاف است: در دنیای کریپتو، توجه حکم وثیقه را دارد. حجم، ارزانترین جامهای است که توجه میتواند بر تن کند. تا زمانی که مردم جنبش و تحرک را نشانه پویایی واقعی قلمداد کنند، کسانی خواهند بود که این تحرک را ساعتی اجاره دهند. خریدار باور دارد که در میان خیل جمعیت امنیت خریده است؛ اما در حقیقت، او در حال خرید اتاقی پر از آینه است که در آن، تمامی رقصندگان یک فرد واحدند که نقابهای متفاوتی به چهره دارند.
این صحنه تئاتر چگونه ساخته میشود
این ماجرا عموماً با حس شرمندگی آغاز میشود. پروژه بیصدا و دور از توجه جلو میرود. نمودار صاف و بیحرکت میماند. کانال تلگرام به موزه شباهت پیدا میکند. یکی از اعضای تیم به یاد میآورد که صرافیها و جمعآورندهها (aggregators) توکنها را بر اساس حجم رتبهبندی میکنند، اینفلوئنسرها به دنبال جذب مخاطب و ارقام بالا هستند و سرمایهگذاران، حرکت نمودار را نشانه مشروعیت میدانند. در چنین وضعیتی، سکوت تبدیل به خطری شغلی برای افراد میشود و همین تهدید شغلی، در قالب یک ردیف بودجه جا میگیرد.
به سراغ مزرعه بروید؛ گاهی این روند با یک اسکریپت داخلی پیش میرود و گاهی از طریق فروشندهای در تلگرام که «بستههای حجم» را همراه با یک داشبورد اختصاصی ارائه میدهد؛ جایی که صرفاً تعداد معاملات جعلی مورد نیاز روزانه خود را وارد میکنید. طی سالیان اخیر، محققان و دادستانها با اقدامات خود ثابت کردهاند که این بازار توهم صرفاً یک داستان خیالی نیست. شرکتها خدمات خودمعاملهگری (self-trading) را رسماً تبلیغ میکردند. توکنهای آزمایشی بازرسان وارد این اتاقهای نمایش شدند و پکیج کاملی از گزینهها در اختیارشان قرار گرفت. نکته بر سر هوش بالای شروران نبود، بلکه مسئله این بود که این محصول درست شبیه کارتریج پرینتر، عادی و فلهای فروخته میشد.
وقتی پای یک پلتفرم متمرکز در میان باشد، مزرعه حجم شبیه به فعالیت همزمان مجموعهای از حسابها جلوه میکند که مشغول دستکاری و نقاشی کردن دفتر سفارشات (order book) هستند. در بستر یک صرافی غیرمتمرکز (DEX)، به شکل صدها کیفپول شارژشده ظاهر میشود که مدام درون استخر رفتوآمد میکنند، بهگونهای که هیچ تغییر ریسک خالصی ایجاد نمیشود در حالی که کندل حجم ضخیمتر و بلندتر به چشم میآید. یک منبع مالی واحد میتواند در کمتر از یک دقیقه ارتشی هماهنگ بسازد. سپس این ارتش معاملات خود را در شیفت شبانه پیادهسازی میکند. تا فرا رسیدن صبح، توکنی که خریداری نداشت ظاهر توکنهای صدر جدول را پیدا میکند. این نما برای گرفتن چند اسکرینشات و فرستادن آنها به گروههای چت کافی است؛ همان گروههایی که افراد خسته در آنها تصمیماتی غیرقابل بازگشت میگیرند.
اگر وقت بگذارید و به دقت بررسی کنید، نشانههای هشداردهنده را تشخیص خواهید داد. نسبتهای خرید و برگشت به شدت متقارن و بینقصاند. تعداد تریدرها در نهایت به چند کنترلکننده انگشتشمار تقلیل مییابد. اندازه میانگین هر معامله با دقتی ریتمیک، درست شبیه به مترونوم تکرار میشود. عمق بازار به محض ثبت یک سفارش واقعی ناپدید میشود. مزارع حجم، «موسیقی» بازار را میفروشند، نه تختههای استوار کف صحنه را. هرکس این موسیقی را با کف سالن اشتباه بگیرد، در نهایت تفاوت آنها را از روی مانده حساب خود خواهد آموخت. این درس دیر به دست میآید اما اثری ماندگار دارد. پس از تجربه چندین درس از این دست، حتی سروصدای بازار واقعی و صادقانه هم شبیه یک سناریوی ساختگی جلوه میکند؛ بدین ترتیب، یک کلاهبرداری مقطعی تبدیل به هنجار غالب یک حوزه میشود.
چرا خریداران به پرداخت هزینه برای این نقاب ادامه میدهند
سرمایهگذاران خرد حجم جعلی را از سر نادانی نمیخرند؛ در واقع، آنها روایتها را تحت فشار زمان میخرند. وقتی کسی نیمهشب در حال مرور اخبار است و حرکت قیمتی یک ارز را میبیند، تصور میکند فردی مطلعتر پیش از او همهچیز را ارزیابی کرده و این فعالیت بالا را نشانه امنیت تلقی میکند. این حماقت نیست؛ بلکه همان تأیید اجتماعی (social proof) است که همواره در بازارهای پرابهام رخ میدهد. ترس از تنها معامله کردن، ریشهای قدیمیتر از فناوری بلاکچین دارد؛ مزارع حجم معاملات صرفاً این ترس را صنعتی کرده و آن را در قالب آرامش خاطر میفروشند.
بنیانگذاران پروژه این نقاب را میخرند، زیرا از نظرشان سکوت فرقی با مرگ ندارد. دفاع از یک نمودار آرام و ساکت در گروه چت بسیار سختتر از توجیه یک نمودار فریبکارانه است. میتوان ناراستی را با عباراتی چون «جذب اولیه (bootstrapping)»، «نمایش بصری کوتاهمدت»، یا «فقط تا رسیدن جریان ارگانیک» توجیه کرد. اما واژه «موقت» گرانترین کلمه در کریپتو است. هنگامی که جریان ارگانیک شکل نمیگیرد، این تئاتر موقت به یک وابستگی همیشگی تبدیل میشود و تنها چیزی که چراغ پروژه را روشن نگه میدارد، بودجه اختصاصیافته به رباتهاست. در این نقطه، تیم دیگر مشغول توسعه محصول نیست، بلکه با پرداخت حق اشتراک دارد یک توهم بصری را تداوم میبخشد.
صرافیها و وبسایتهای رتبهبندی لزوماً همواره دستاندرکار توطئه نیستند، اما به هیچ وجه بیتقصیر هم محسوب نمیشوند. هنگامی که محصول شما داراییها را صرفاً بر اساس حجم خام رتبهبندی میکند، در حقیقت برای آن حجم خام تقاضا ایجاد میکنید. سنجهها به دستورالعملهای اخلاقی بازار تبدیل میشوند. اگر به بازار بگویید برای کندلها تقدس قائل شود، بازار هم شروع به تولید کندل خواهد کرد. کسبوکارهایی که لیست «جفتارزهای برتر بر اساس حجم» را بدون فیلتر کردن معاملات صوری ارائه میدهند، در حال نمایش جمعیتهایی هستند که شاید در واقعیت وجود خارجی نداشته باشند. مشتری تصور میکند نقشهای پیش روی خود دارد، در حالی که آنچه دریافت کرده صرفاً یک بروشور تبلیغاتی است.
تاریکترین بخش به بازارسازها تعلق دارد. بازارسازی واقعی از طریق کاهش فاصله قیمتی عرضه و تقاضا (spread) و پذیرش ریسک جریان معاملات کار میکند. اما پشتیبانی از حجم جعلی، این جریان را شبیهسازی میکند به این امید که جریان واقعی در آینده به عنوان نقدینگی خروج (exit liquidity) وارد شود. خدمات نوع دوم تمایل دارند اصطلاحات نوع اول را به عاریت بگیرند. تظاهر در بهکارگیری اصطلاحات، نیمی از این فریبکاری است. اگر بتوانید یک ربات معاملات صوری را «تأمین نقدینگی» بنامید، بدون کوچکترین شرمی برای آن فاکتور خواهید زد. حس شرمساری بعداً پدیدار خواهد شد، که آن هم معمولاً روی چهره شخص دیگری نقش میبندد. تا آن موقع، این آمار و ارقام نقش خود را ایفا کردهاند: آنها تمرکز را از پوچی به اشتیاق تغییر دادهاند و این اشتیاق است که سرمایه واقعی بیگانگان را وارد میدان میکند.
چه کسی سود میبرد، چه کسی هزینه میدهد و چرا اعتماد آسیب میبیند
شناسایی برندگان کوتاهمدت آسان است: کسی که توکن خود را در صرافی لیست میکند، شخص مطلعی که سهام خود را با سوءاستفاده از اعتماد توده به نمودار خالی میکند، ارائهدهندهای که بابت «پشتیبانی» فاکتور میفرستد و اینفلوئنسری که اجارهای بودن این بزم را اعلام نمیکند. تمام این افراد از یک منبع مشترک بهرهبرداری میکنند — امیدواری یک فرد غریبه به اینکه جریان معاملات نشانه حس تعلق جمعی است. در دنیای بازارها، حس تعلق احساسی بسیار گرانقیمت است و مزارع حجم معاملات ارزش آن را چنان پایین میآورند تا جایی که همین تقلیل ارزش به یک دام تبدیل شود.
بازندگان در ابتدا مشخص هستند و به مرور پنهانتر میشوند. سرمایهگذار خردی که متحمل زیانهای سهمگین میشود درمییابد که مسئله هرگز عمق بازار نبوده، بلکه صرفاً نمایش حجم بوده است. پروژه سالمی که در همسایگی آنها فعالیت میکند بوی سوءاستفادههای صنعت را به خود میگیرد — تمام نمودارهای واقعی زیر بار سوءظن میروند چون نمودارهای بسیار زیادی صرفاً یک صحنهسازی تئاتری بودهاند. تحلیلگران سالها به بحث درباره سایهها و ارقام واهی میپردازند. سازندگانی که از رفتن به سراغ این مزارع سر باز میزنند، توسط الگوریتمهایی مجازات میشوند که صداقت را به چشم شکست میبینند. اعتماد، یک منبع و سرمایه عمومی است؛ مزارع حجم سودها را برای خود برمیدارند و بار بیاعتمادی را بر دوش جامعه میگذارند.
آسیب حیثیتی ماجرا عمیقتر از این حرفهاست. از آنجا که کریپتو نیازمند اعتماد عمومی به ماهیت پول نامرئی است، هنگامی که ملموسترین نشانه فعالیت یعنی حجم بارها تقلبی از آب درمیآید، در نهایت عموم افراد تصور خواهند کرد که کل این سازوکار روی مقوا بنا شده است. این قضاوت در حق پلتفرمهای صادق بیانصافی است، اما از لحاظ عاطفی کاملاً قابل درک است. مردم در زمان استراحت ناهار خود به بررسی حجمهای فیلترشده و اصلاحشده از معاملات صوری نمیپردازند؛ آنها به خیانت واکنش نشان میدهند. ضربه خیانت بسیار قویتر از تأثیر آموزش است. آموزش محتاج صبوری است، در حالی که خیانت تنها به یک اسکرینشات و یک گروه تلگرامی نیاز دارد. این مزارع برای این اقتصاد دوم سازماندهی شدهاند.
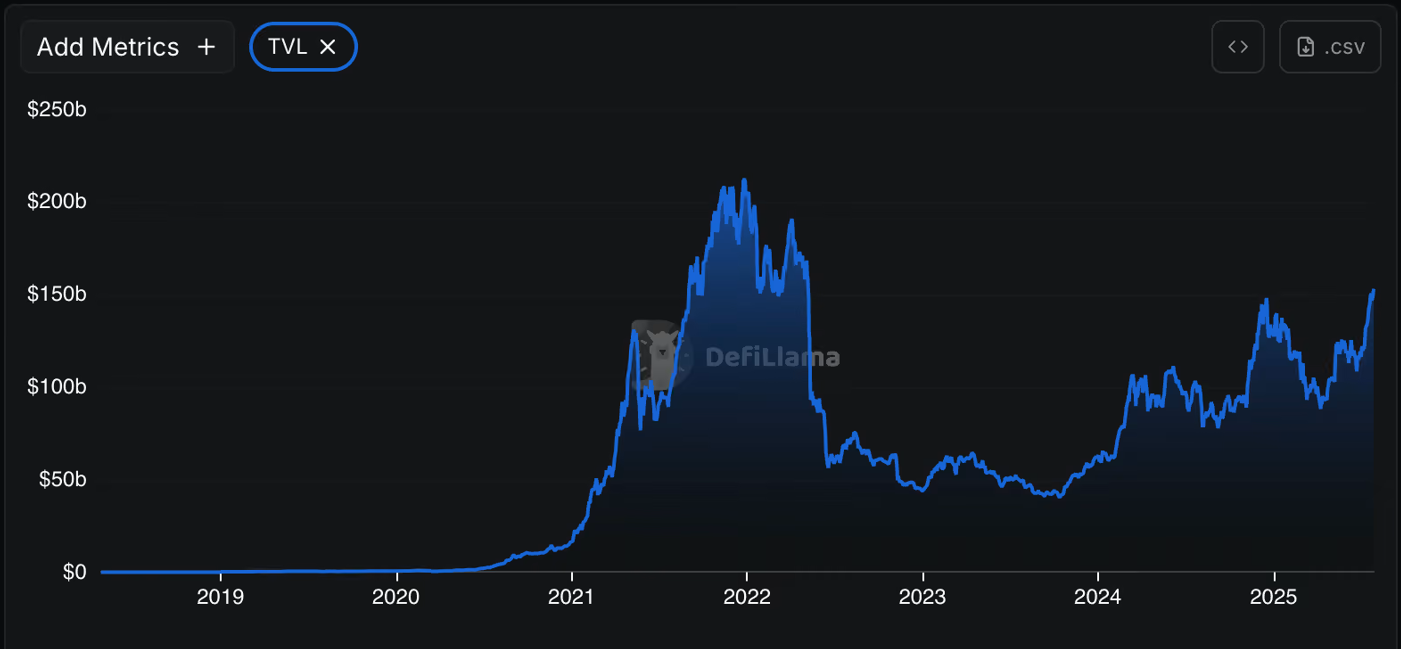
هنگامی که متوجه میشوید حجم معاملات قابل اجاره است، تمام دیگر ارقام روی داشبورد را نیز زیر سؤال میبرید. ممکن است ارزش کل قفلشده (TVL) حاصل رفتوآمد پول خودی باشد، کاربران صرفاً هویتهای جعلی (sybil) باشند، کارمزدها توسط خود پروژه پرداخت شده باشند و رشد، صرفاً بودجهای باشد که برای این نمایش هزینه شده است. بحران شناخت در واقع خروجی فعالیت همین مزارع حجم است. این وضعیت معاملهگران را وا میدارد تا به هر کندل سبزی با سوءظن به چشم یک تله متخاصم نگاه کنند. در بازاری که بدبینی و تفسیر خصمانه رویه پیشفرض شود، سرانجام فعالانی در آن باقی خواهند ماند که تنها شیوه بهرهکشی و استخراج سرمایه را بلدند. فرهنگهای مبتنی بر استخراج، به دنبال ساخت زیرساختهای بنیادین نمیروند؛ بلکه نقابهای سریعتری برای فریب طراحی میکنند.
این نوع یادگیری هزینههای سنگینی به دنبال دارد. فرآیند جذب سرمایه کندتر پیش میرود و راستیآزمایی ماهیتی بدبینانه به خود میگیرد. تازهواردان به این فضا یا بازار را ترک میکنند یا اینکه خود به استخراجکنندگانی بدبین و فرصتطلب تبدیل میشوند. بازاری که با نقدینگی جعلی شرطی شده باشد، از بازیهایی استقبال میکند که در آنها شخص دیگری ناچار به خروج همراه با ضرر است. فرهنگ موجود از رویکرد سازندگی به سمت مهارت در زمانبندی این نمایشهای صوری تغییر مییابد. مزارع حجم صرفاً قیمتها را مخدوش نمیکنند؛ بلکه اصالت و منش بازار را تخریب میکنند، و بازگرداندن این شرافت بسیار دشوارتر از اصلاح کد قرارداد یک توکن است.
بازرسان و پژوهشگران با چالشهای خاص خود روبهرو هستند. بخش عمدهای از هماهنگیها در خارج از زنجیره رخ میدهد — از طریق گفتگوهای خصوصی، داشبوردهای دسترسیمحدود، فاکتورهایی با برچسب مشاوره و استفاده از واسطهها برای شارژ اولیه کیفپولهای ربات. بر روی بلاکچین میتوان رفتار دستهجمعی این ولتها را مشاهده کرد، اما خارج از زنجیره به شناخت انگیزهها و داشتن فهرست مشتریان نیاز است. این تفاوت زمانی تشدید میشود که پروژهها از سیستمهای نرمافزاری کدبسته و قراردادهای بازارسازی محرمانه استفاده کرده و در خلاءهای حقوقی فعالیت کنند. با اینکه قرار بود دفاتر کل عمومی شفافیت به همراه داشته باشند، این شفافیت تنها نشاندهنده علائم بیماری بود، نه اینکه همیشه مشخص کند چه کسی عامل ایجاد این بحران بوده است. علائم در حد خود کاربردی هستند، اما این اهداف و انگیزهها هستند که هزینههای حقوقی به بار میآورند.
با این وجود، پنهان کردن نشانهها روزبهروز دشوارتر میشود. متدهای ابتکاری مسیرهای چرخشی تراکنشها را مشخص میکنند. خوشهبندیها تأمینکنندگان مالی را آشکار میسازند. رصدهای موشکافانه پیشنهادهای غیرواقعی فروش را خنثی میکنند. تدابیر اتخاذشده برای مقابله با خدمات معاملات صوری، محبوبیت این روش را در بخشهایی که امکان اقدام قانونی وجود دارد کاهش داده است. اما دور شدن از کانون توجه به معنای نابودی این پدیده نیست. تا زمانی که سیستمهای رتبهبندی به سروصدا پاداش دهند، همیشه فروشندهای برای سروصدا وجود خواهد داشت. فروشنده صرفاً واژههای خوشآبورنگتری به کار خواهد برد. این کلمات بهتر به معنای بهتر شدن بازارها نیست؛ بلکه صرفاً استتار مناسبتری برای همان نیت قدیمی است: چنان شلوغ به نظر برس که شخص دیگری پول واقعی وسط بگذارد.
قوانین، داستانها و آنچه پس از قطع موسیقی بر جای میماند
معاملات صوری در بازارهای سنتی مسئلهای مبهم و فلسفی نیست؛ بلکه صراحتاً به عنوان دستکاری بازار شناخته میشود زیرا تقاضای کاذب تولید میکند. تازگی کریپتو هیچگاه مجوزی برای معافیت اخلاقی نبوده است؛ بلکه صرفاً وقفهای موقت در اجرای مقررات بود که زیر نقاب ایدئولوژی پنهان شده بود. این وقفه موقت اکنون با پیگیریهای قضایی، مصالحهها، توسعه ابزارهای نظارتی و فشارهای فزاینده بر صرافیها برای فاصله گرفتن از این بساط فریبکارانه، گام به گام رو به پایان است. این بخشها به تنهایی یک بنای کامل نیستند، اما برای تغییر دادن حال و هوای کلی فضا کفایت میکنند.
اگر قانون مناسبی وجود داشته باشد، باید هدف آن خنثیسازی فریبی باشد که بر مبنای ایجاد توهم بازاری توخالی شکل میگیرد، بدون آنکه فعالیتهای معمول بازار، آربیتراژ یا تأمین نقدینگی اولیه در شرایط پیچیده را جرمانگاری کند. در نقطه مقابل، قوانین نامناسب هر رباتی را مجرم و هر بازار کمعمقی را صحنه جرم میپندارند. بازارهای کمعمق در موارد متعددی بدون فریب عمل میکنند و رفتار بدون فریب ممکن است بیصدا به نظر برسد. این همان سکوتی است که مزارع حجم برای از بین بردن آن پدید آمدهاند. کتاب قانونی که نتواند میان صداقت آرام و کلاهبرداری پرهیاهو تمایز قائل شود، به مجازات بازیگران نادرست پرداخته و دست مزارع را برای ادامه فعالیت باز خواهد گذاشت.
دلیل تدوین قوانین، وسواس بر سر پاکدستی نیست بلکه بهداشت جریان اطلاعات است. زمانی که حجم معاملات به عنوان یک شاخص عمومی مبنای تصمیمات غیرقابل بازگشت افراد غریبه قرار میگیرد، جعل این حجم با جعل سیگنالهای عمومی برابری میکند. جوامع با بالا رفتن دامنه خسارات، به شدت در برابر سیگنالهای جعلی موضع میگیرند. در این شرایط، خسارت از طریق فروپاشی اعتماد، هدایت نادرست سرمایهها و تکرار همیشگی فرهنگ استفاده از دیگران به عنوان نقدینگی خروج شدت مییابد. این فرهنگ هر معاملهگر جدیدی را به طعمهای بالقوه و هر نموداری را به میدانی تنشزا تبدیل میسازد.
انتقاد اصلی به مقررات سادهانگارانه این است که آنها به بنبست نفوذ ختم میشوند و رفتارهای نمایشی پدید میآورند. ممکن است یک نهاد قانونی «حجم جعلی» را ممنوع کند اما به شیوههای رتبهبندی محصولاتی که این عمل را تشویق میکنند کاری نداشته باشد. یک صرافی میتواند مقالهای درباره پایبندی به قوانین منتشر کند، بدون آنکه بهرهمندی از این توهم ساختگی را کنار بگذارد. قوانینی که به بازنگری اساسی شاخصها منتهی نشوند، به موعظه کردن در یک کازینو میمانند؛ صاحب قمارخانه کماکان از همهمهها سود میبرد و همین همهمهها به ترغیب افراد ادامه میدهند.
تریدر جوانی را در نظر بگیرید که به دلیل «فعال» بودن یک کوین، دادههای سایتهای رتبهبندی را حقیقت محض میانگارد. او سرمایهاش را به بازار میآورد و در انتها همه چیز را از دست میدهد. درسی که او از این ماجرا میگیرد صرفاً کنترل نسبتهای معاملات صوری نیست؛ بلکه به این نتیجه میرسد که کریپتو تماماً یک دام است. این نتیجهگیری هم غیرمنصفانه است و هم به دیگران سرایت میکند. مزارع حجم تنها موجودی کیفپولها را شکار نمیکنند، بلکه بذرهای بدبینی را نیز میکارند و آن را میان کسانی که میتوانستند نقشی سازنده داشته باشند پخش میکنند. هر کندل فریبنده، دعوتی خاموش به در پیش گرفتن رویکردی منفعتطلبانه و بیاعتماد است.
ارائهدهنده این خدمات را تصور کنید؛ او یک ضدقهرمان اغراقآمیز نیست، بلکه فردی است که دریافته فروش هیزم برای این داستانهای دروغین سودآورتر از ارائه ابزارهای واقعی است. اگر مشتریان رقمی معین بخواهند، او همان رقم را تأمین میکند. با ورود نهادهای نظارتی، همگان پی میبرند که درج عنوان «بازارسازی» روی صورتحساب، خودمعاملهگری را به کاری موجه تبدیل نمیکند. نقطه اتکای فروشنده همواره وجود تقاضاست. این تقاضا ساختگی نیست و تصمیم به صنعتی کردن این فریبکاری هم واقعی است. در عمل تقاضاهای زیادی در بازار وجود دارد که باید در برابر آنها پاسخ منفی داد. اما این پاسخهای منفی انگشتشمارند زیرا سکوت برای مشتری هزینه دارد ولی برای فروشنده سودآور است؛ مزرعه حاشیه سود خود را درست در فاصله بین این دو قیمت بنا میکند.
یک بازارساز واقعی را تصور کنید که درآمدش از باز کردن دامنه اسپرد تأمین میشود و حالا پیوسته ناچار است ثابت کند ریسک موجودی انبار او هیچ شباهتی به ربات معاملات صوری ندارد. بزرگترین آسیب ناشی از این مزارع از جنس زبانی و معنایی است، چرا که مفهوم واژه «نقدینگی» را چنان بیاعتبار کردهاند که حتی فعالان باتجربه هم مشکوک به نظر میرسند. هنگامی که تعاریف مخدوش شوند، فرآیند راستیآزمایی به کلی دگرگون میشود. در نتیجه، مردم به جای تکیه بر ماهیت واقعی، به حس و جو بازار تکیه میکنند؛ به جای خروجهای امن، به اسکرینشاتها چشم میدوزند و به جای تنوع واقعی طرفهای معامله، در پی جایگاهی در صدر جداول میروند. ایجاد هیجانهای توخالی کار سادهای است، اما حفظ پایداری عمق بازار در درازمدت دشوار است؛ بنابراین مزرعه مسیر سادهتر را پیش میگیرد و امیدوار است هرگز از آن کارهای دشوار مطالبه نکنید. در این سازوکار، امید نقش ابزار بازاریابی را بازی میکند.
مزارع حجم در بسترهایی دوام میآورند که بررسی و اعتبارسنجی هزینهبر و امیدواری ارزان و فراوان باشد؛ آنها در فضایی که کاربران خواهان بررسی عمق، لغزش قیمتی (slippage)، جریان معاملات شفاف و آمارهای اصلاحشده از واش تریدینگ باشند — و پلتفرمها دست از پاداشدهی به آمارهای ساختگی بردارند — رنگ میبازند. از بین رفتن آنها نه صرفاً به دلیل غرق شدن یک رشتهتوئیت توسط ارتشی از رباتها، بلکه زمانی اتفاق میافتد که سود ناشی از فعال جلوه دادن خود، از هزینه واقعی فعال ماندن کمتر شود. تا وقتی که آن سوددهی بیشتر باشد، مزارع همچنان شیفتهای شبانه خود را فعال نگه میدارند. این شیفتها نیازی به ایدئولوژی ندارند؛ کل ابزار آنها یک الگوریتم رتبهبندی است و کارفرمایی که از سکوت واهمه دارد.
تا رسیدن به آن نقطه، حقیقت ماجرا تلخ و آشکار است. قرار بود نقدینگی بازتابی از کارایی بازار باشد، اما خیلی وقتها چیزی فراتر از نورپردازی صحنه نمایش نیست. حتی اگر نورپردازی جذاب باشد، در صورتی که رویش بپرید توان نگهداشتن شما را ندارد. مردم پیوسته در حال پریدن هستند چرا که آن نورها به چشمشان مانند سطحی سفت میآید. این رفتار تنها از طمع سرچشمه نمیگیرد؛ بلکه ریشه در هراس بشر از جا ماندن از جمعیتی دارد که به نظر میرسد فضا را پر کرده است. مزارع حجم از این نقطه ضعف استفاده کرده و آن را در هیئت یک کندل تحویلتان میدهند. ممکن است کندل گرمابخش به نظر برسد، اما کف سالن فرو ریخته است. همین حس گرمای بدون تکیهگاه است که باعث سقوط افراد میشود، در حالی که هنوز فکر میکنند شخصاً به این رقص بزرگ دعوت شدهاند.
نشانههای ملموسی وجود دارند که یک بازار واقعی را از یک صحنهسازی متمایز میکنند.
۱. معاملات کاملاً متقارن چرخشی و کیفپولهای شبکهای که به طور ناگهانی و همزمان شارژ میشوند «جامعه کاربری» محسوب نمیشوند؛ آنها در واقع حقوقبگیران این سناریو هستند.
۲. از لحظهای که روایت پروژه بیش از ماندگاری کاربران به جنبوجوش ظاهری نمودار محتاج شد، شما دیگر در حال سرمایهگذاری نیستید، بلکه کاندیدایی برای نقدینگی خروج شخص دیگری در نظر گرفته شدهاید.
فعالان حوزه میتوانند وانمود کنند این رفتار تخلفی کماهمیت است. اما اینطور نیست؛ این در حقیقت هزینهای تحمیلی بر تمامی نشانههای معتبر است. اگر مدتی طولانی این هزینه را بپردازید، حتی بازارهای واقعی هم فریبکار به چشم میآیند. این همان بحران نهایی است که مزارع حجم پدید میآورند: نه یک ریزش مقطعی قیمت، بلکه بستری فرهنگی که در آن اصل باور داشتن، رفتاری سادهلوحانه جلوه میکند. همین اعتمادهای اولیه چرخههای نخستین را شکل دادند و اگر تجارت بر تن کردن این نقابها سودآورتر از بیان حقیقت بماند، بدبینی ابزارشده میتواند مسیر دورههای بعدی را تعیین کند. بازارها توان رویارویی با نهنگها و کوسهها را دارند؛ اما بقای آنها در شرایطی که عموم افراد احساس کنند هر حرکتی صحنهسازی شده، بسیار دشوارتر خواهد بود. یک تحرک ساختگی نیز کماکان میتواند به فروپاشی شما منجر شود. این همان واقعیتی است که مزارع حجم هیچگاه در فاکتورهای خود به آن اشاره نمیکنند.
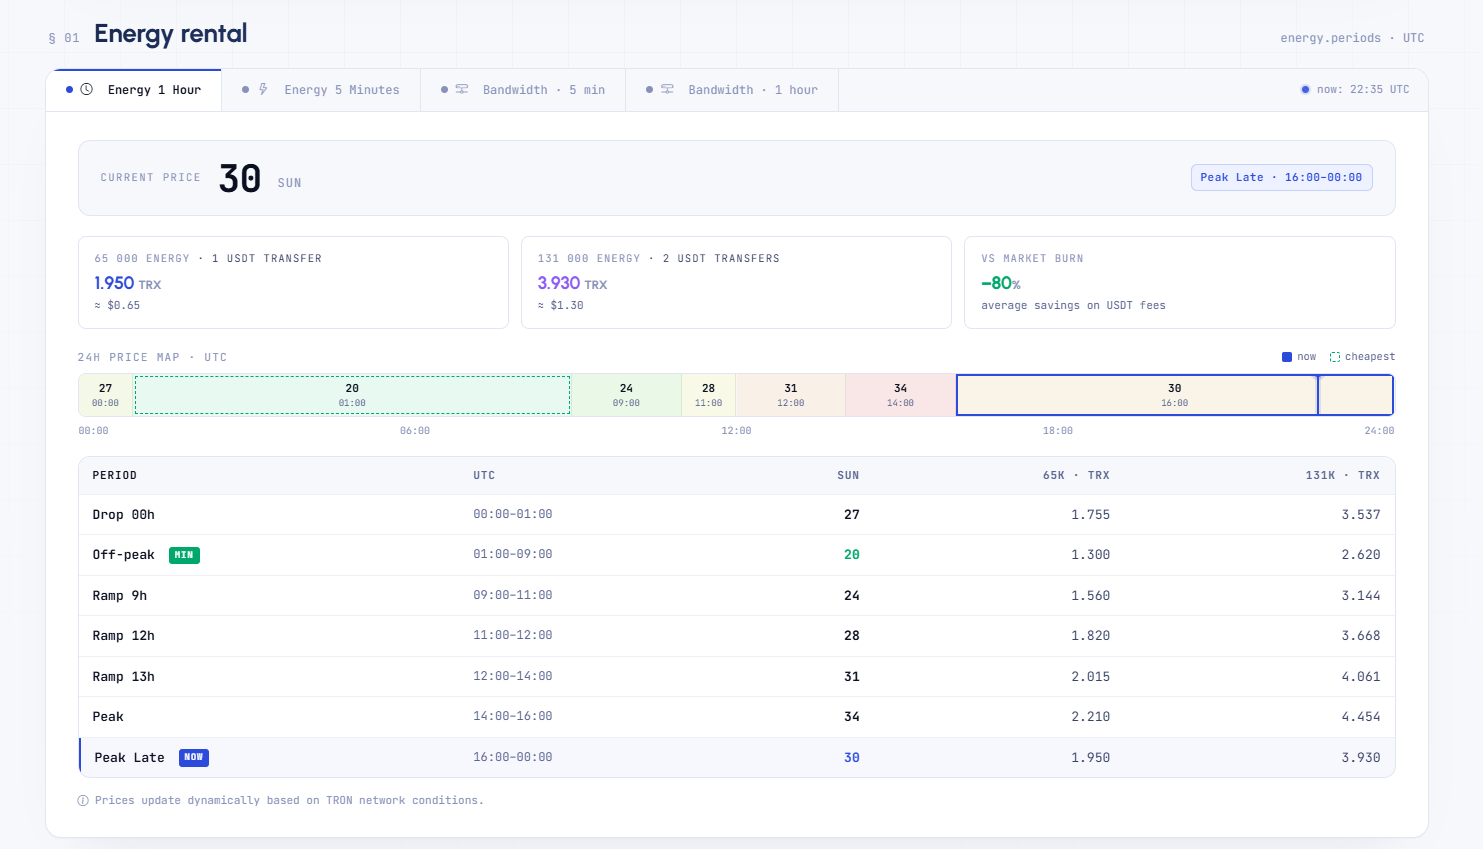
پس از فروکش کردن هیجانات نمودار و هنگامی که مجدداً به سراغ رویههای عادی تسویه حساب بازمیگردید — کارهایی از قبیل جابهجایی USDT، مدیریت هزینههای شبکه و اجتناب از هدر رفتن دارایی صرفاً برای فعال به نظر رسیدن — رفتارهای اصولی دوباره اهمیت خود را نشان میدهند: اقدام برای تأمین و شارژ TRON Energy پیش از ارسال تراکنش، در نظر گرفتن تأمین TRON Energy به عنوان یک روال کاربردی و نه موضوعی حاشیهای، بررسی بازارچه معاملاتی TRON Energy به جای تکیه بر آمارهای اغراقآمیز داشبوردها و در نظر گرفتن اجاره TRON Energy زمانی که سوزاندن مستقیم TRX عملاً معاملهای زیانبار علیه خودتان است. سرویس Netts Pricing در همین فضای آرام و شفاف فعالیت میکند و نرخهای واقعی Energy و Bandwidth را در دورههای مختلف در اختیار شما میگذارد تا کارمزدی که پرداخت میکنید تصمیمی حسابشده باشد، نه نمایشی دیگر در هیئت فعالیت معاملاتی.