Granjas de volumen: cuando la liquidez es falsificada
Las granjas de volumen alquilan trading falso para que tokens desiertos parezcan concurridos; los compradores creen ver un mercado y pisan sobre un suelo pintado.
También disponible en: EnglishРусский中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Contenido
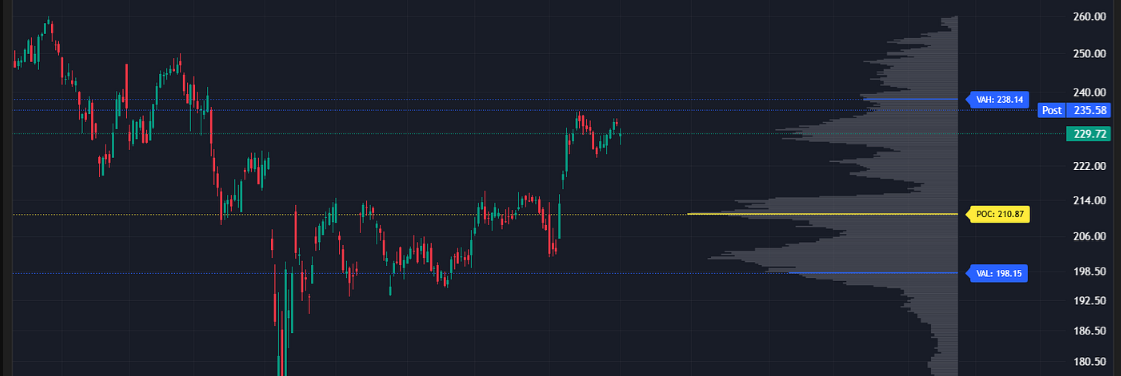
La liquidez es la forma en que los mercados describen su propia situación. Cuando los gráficos muestran mucha actividad, parece indicar que el mercado goza de buena salud. Un aumento en el volumen de trading suele sugerir la llegada de nuevos participantes con billeteras repletas de dinero. Los inversores se sienten tranquilos cuando el volumen de operaciones es elevado, ya que esa actividad transmite la sensación de estar acompañado. Nadie quiere ser la única persona en una fiesta pensada para una multitud. Este deseo psicológico es, de hecho, la base fundamental del modelo de negocio de las granjas de volumen. Debido a este anhelo, los usuarios comunes están dispuestos a otorgar su confianza, pero poco inclinados a verificar. Las granjas siempre cobran por esa generosidad.
Una granja de volumen no tiene ninguna relación con la agricultura real y no es más que un mecanismo diseñado para crear la ilusión de trading. Funciona mediante bots que compran y venden entre sí, canalizando las transacciones a través de billeteras vinculadas y saturando el panel de control con actividad para que un token inerte parezca tener vida social. Aunque el dinero generalmente no cambia de manos entre propietarios económicos distintos, lo que sí cambia de manos son las capturas de pantalla. Son estas capturas de pantalla lo que realmente compran los listados, los KOL y los inversores minoristas ansiosos.
Puedes llamarlo wash trading si prefieres el término de las finanzas tradicionales, bautizarlo como soporte de volumen si buscas un estilo de folleto comercial, o simplemente etiquetarlo como market making si quieres ponerte un disfraz. El incentivo es simple: en el mundo cripto, la atención actúa como colateral. El volumen es el disfraz más económico que puede vestir la atención. Mientras la gente considere el movimiento como prueba fehaciente de actividad, alguien venderá movimiento por horas. El comprador cree que adquiere seguridad en los números; lo que realmente adquiere es una sala de espejos donde cada bailarín es la misma persona con distintas máscaras.
Cómo se monta el teatro
La operación suele comenzar con una sensación de incomodidad. El proyecto pasa desapercibido y en silencio. El gráfico se aplana. El canal de Telegram parece una sala de museo. Alguien en el equipo recuerda que los exchanges y agregadores ordenan los listados por volumen, que los influencers exigen «tracción» y que los inversores equiparan el movimiento con la legitimidad. El silencio se convierte entonces en una amenaza para sus carreras. Y esa amenaza profesional pasa a ser, a su vez, una partida presupuestaria.
Se acude a la granja; en algunos casos se trata de un script interno y, en otros, de un proveedor de Telegram que vende «paquetes de volumen» junto con un panel en el que introduces la cantidad diaria de operaciones falsas deseadas. A lo largo de las últimas temporadas, investigadores y fiscales han demostrado que este mercado de ilusiones no es un simple mito. Varias empresas promocionaban el self-trading como un servicio más. Tokens encubiertos entraron en estas salas de exposición y recibieron un abanico completo de opciones. El punto clave no era la astucia del fraude, sino que el producto se comercializaba con la misma normalidad que la tinta de impresora.
En una plataforma centralizada, la granja se manifiesta como un grupo de cuentas que pintan el libro de órdenes simultáneamente. En una DEX, parece como si cientos de billeteras financiadas circularan de ida y vuelta a través de la pool, sin generar casi exposición neta mientras la vela de volumen se vuelve más gruesa. Un solo financiador puede orquestar un enjambre en menos de un minuto. Dicho enjambre opera entonces en el turno nocturno. Por la mañana, un token que a nadie le interesaba adquiere la apariencia propia de la tabla de líderes. Esta apariencia es suficiente para hacer capturas de pantalla y compartirlas en grupos de chat, lugares donde personas cansadas toman decisiones irreversibles.
Si te tomas el tiempo necesario para examinarlo con detalle, detectarás las señales reveladoras. Los ratios de ida y vuelta (round-trip) son prácticamente perfectos. El número de traders reales se reduce a un puñado de controladores. El tamaño medio de cada operación se repite con la precisión de un metrónomo. La profundidad se evapora en cuanto entra una orden real. Las granjas de volumen venden la «música» del mercado, no la firmeza del suelo. Quien confunde la música con el suelo acaba descubriendo la diferencia a costa del saldo de su cuenta. La lección llega tarde, pero deja una marca duradera. Tras acumular varias de estas lecciones, incluso el ruido honesto empieza a parecer una trampa. Es así como una estafa local se transforma en el acento general de todo un sector.
Por qué los compradores siguen pagando por el disfraz
El inversor minorista no compra volumen falso por falta de inteligencia; lo adquiere porque compra narrativas bajo presión de tiempo. Al revisar el teléfono a medianoche y ver que una moneda se mueve, asume que alguien con más conocimientos ya ha inspeccionado la sala e interpreta esa actividad como una señal de seguridad. No se trata de estupidez; es la validación social operando tal como siempre lo hace en mercados inciertos. El miedo a ejecutar una operación en solitario es mucho más antiguo que las blockchains; las granjas de volumen simplemente industrializan ese temor y lo comercializan en forma de tranquilidad.
Los fundadores compran el disfraz porque el silencio les parece equivalente a la muerte. Justificar un gráfico muerto en un grupo de chat es mucho más difícil que defender uno inflado de manera deshonesta. La deshonestidad se disculpa presentándose como «bootstrapping», «efecto visual temporal» o «solo hasta que llegue el flujo orgánico». «Temporal» es el término más caro en el universo cripto. Cuando el flujo orgánico no llega a materializarse, el teatro temporal se convierte en una dependencia permanente y lo único que mantiene encendidas las luces es el presupuesto destinado a los bots. En ese punto, el equipo ya no está lanzando un producto, sino manteniendo una alucinación mediante suscripción.
Los exchanges y los sitios de rankings no siempre participan en conspiraciones deliberadas, pero distan mucho de ser inocuos. Al clasificar los activos en función del volumen bruto, generas una demanda directa de ese volumen bruto. Las métricas funcionan como directrices morales: si le dices al mercado que rinda culto a las velas, el mercado producirá velas. Aquellas plataformas que destacan los «pares principales por volumen» sin filtrar el wash trading están exhibiendo muestras de una multitud que bien podría no existir. El usuario cree haber obtenido un mapa, cuando en realidad solo le han entregado un folleto publicitario.
Los market makers habitan en el rincón más difuso. El market making auténtico consiste en estrechar diferenciales y asumir el flujo operativo. El soporte de volumen falso, en cambio, imita el flujo real con la esperanza de que este llegue más tarde y sirva como liquidez de salida. Este segundo servicio suele apropiarse indebidamente del vocabulario del primero. El blanqueo del lenguaje constituye la mitad del engaño. Si puedes referirte a un bot de wash trading como «provisión de liquidez», puedes facturarlo sin ningún pudor. La vergüenza llega después, habitualmente reflejada en el rostro de otra persona. Para entonces, la hoja de cálculo ya ha cumplido su cometido: ha desviado la atención del vacío hacia el apetito, y es el apetito lo que atrae dinero real de desconocidos.
Quién gana, quién paga y por qué se corrompe la confianza
Identificar a los ganadores a corto plazo resulta sencillo: quien logra ser listado, el insider que liquida sus posiciones mientras la multitud confía en el gráfico, el proveedor que factura por el «soporte» y el influencer que omite mencionar que la fiesta era alquilada. Todos ellos explotan el mismo recurso básico: la esperanza de un extraño de que el movimiento signifique pertenencia. En los mercados, la sensación de pertenencia es una emoción muy costosa, y las granjas de volumen degradan su valor hasta que la propia degradación se convierte en una trampa.
Los perdedores son evidentes al principio y luego se vuelven más difíciles de percibir. El comprador minorista que termina pagando los platos rotos comprende que nunca se trató de profundidad, sino únicamente de volumen. El proyecto honesto situado al lado absorbe el mal olor de la industria: todos los gráficos reales pasan a ser sospechosos debido a la enorme cantidad de gráficos puramente teatrales. Los analistas pierden años discutiendo con fantasmas. Aquellos desarrolladores que se niegan a recurrir a las granjas se ven castigados por algoritmos que interpretan la pureza como un síntoma de fracaso. La confianza es un recurso compartido; las granjas de volumen privatizan las ganancias y convierten la desconfianza en una carga social.
El daño reputacional es todavía más profundo. El ecosistema cripto ya exige al público confiar en dinero invisible; cuando la prueba tangible de actividad —el volumen— resulta ser falsa con frecuencia, la conclusión popular es que todo el sistema está hecho de cartón piedra. Este veredicto es injusto con las plataformas honestas, pero comprensible desde el punto de vista emocional. La gente no analiza el volumen ajustado por wash trading durante su pausa para comer; reacciona ante la traición. Y la traición cala mucho más hondo que la educación. La educación exige paciencia; la traición solo necesita una captura de pantalla y un grupo de chat. La granja está concebida expresamente para esa segunda economía.
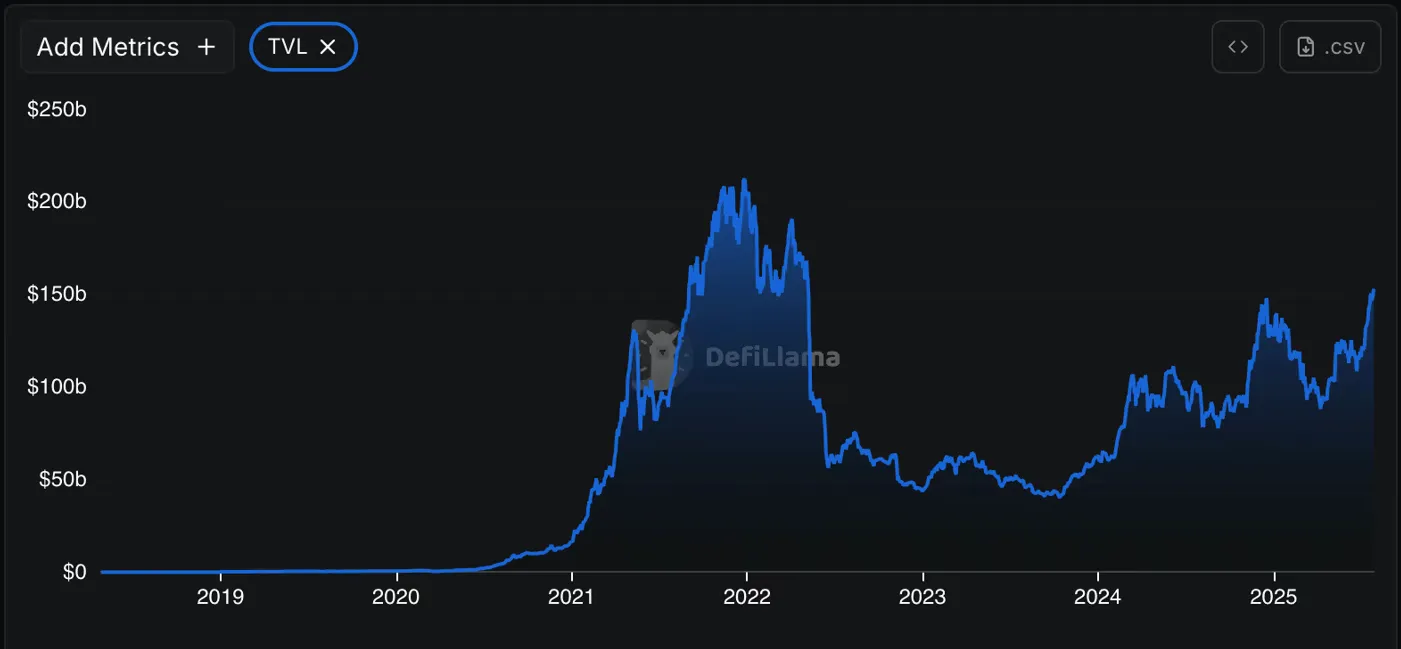
Cuando asimilas que el volumen se puede alquilar, empiezas a dudar de todas las demás cifras del panel. El TVL puede ser circular, los usuarios cuentas sybil, las comisiones transacciones auto-pagadas y el crecimiento simplemente dinero asignado a mantener el disfraz. Esta crisis epistemológica es la consecuencia real de las granjas de volumen: provocan que los participantes del mercado sospechen que cada vela verde puede ser hostil. Un mercado donde la interpretación hostil se convierte en la norma terminará poblado exclusivamente por perfiles extractivos. Y las culturas extractivas no construyen infraestructuras a largo plazo; se limitan a fabricar disfraces con mayor rapidez.
Ese tipo de aprendizaje acarrea costes. El capital madura con más lentitud y la diligencia debida adquiere un tono paranoico. Quienes se acercan por primera vez al sector terminan marchándose o transformándose en extractores cínicos. Un mercado educado por la liquidez falsa premia dinámicas en las que la salida siempre recae sobre otro. La cultura transmuta: de construir a calcular el momento justo de la representación teatral. Las granjas de volumen no solo distorsionan los precios; también deforman el carácter colectivo, y recomponer el carácter es mucho más complejo que desplegar un nuevo contrato de token.
Los investigadores enfrentan sus propias dificultades. Gran parte de la coordinación se produce off-chain: mediante chats privados, paneles de acceso restringido, facturas catalogadas como consultoría y el uso de intermediarios para canalizar fondos semilla hacia las billeteras de los bots. En la blockchain es posible rastrear el enjambre, pero fuera de ella dependes de conocer las motivaciones y acceder a la lista de clientes. La brecha se acentúa cuando los proyectos emplean código cerrado, contratos privados con market makers y operan en zonas de ambigüedad jurídica. Aunque los registros públicos debían aportar transparencia, solo transparentaron los síntomas, no siempre quién encargó la fiebre. Los síntomas ayudan, pero son las intenciones lo que engrosa las costas legales.
Aun así, ocultar los síntomas se vuelve cada vez más difícil. Los análisis heurísticos aíslan las operaciones circulares. La agrupación de datos (clustering) detecta a los financiadores. Las operaciones encubiertas desenmascaran los discursos de venta. Las medidas para combatir el wash-trading-as-a-service han restado popularidad a esta práctica allí donde existe margen de actuación. Que esté menos de moda no significa que haya desaparecido. Mientras los rankings sigan premiando el ruido, siempre habrá quien venda ruido. El vendedor simplemente pulirá sus adjetivos. Adjetivos más elegantes no crean mejores mercados; solo representan un camuflaje más sofisticado para el mismo deseo de siempre: parecer lo bastante concurrido para que sea otro quien ponga el dinero real.
Leyes, relatos y lo que queda cuando cesa la música
En las finanzas tradicionales, el wash trading no es ningún dilema filosófico: se califica directamente de manipulación porque falsea la demanda. La novedad del mundo cripto nunca constituyó una excepción moral; no fue más que un paréntesis temporal en la aplicación de la ley disfrazado de ideología. Ese paréntesis está llegando a su fin por partes: mediante litigios, acuerdos judiciales, el desarrollo de herramientas de monitorización y la presión sobre los exchanges para que dejen de parecer una feria. Estas partes aún no forman una catedral entera, pero bastan para cambiar el clima general.
Una legislación acertada debería aspirar a erradicar el fraude de simular un mercado inexistente, sin criminalizar por ello la operativa habitual, el arbitraje o la provisión temprana de liquidez en condiciones difíciles. Por el contrario, un marco normativo deficiente trata a cada robot como un criminal y a cada mercado poco líquido como la escena de un delito. Los mercados poco líquidos suelen ser honestos, y la honestidad tiende a ser silenciosa. Es precisamente ese silencio lo que las granjas de volumen buscan suprimir. Un reglamento incapaz de distinguir entre la calma honesta y el fraude estridente terminará castigando al actor equivocado y dejará la actividad de las granjas intacta.
El motivo para establecer reglas no es la pureza moral, sino la higiene de la información. Mientras el volumen de negociación siga siendo un bien público sobre el cual terceros toman decisiones irreversibles, falsearlo equivale a falsificar una señal pública. Las sociedades suelen rechazar las señales falsificadas a medida que el daño se intensifica. En este caso, el daño se manifiesta mediante el desplome de la confianza, la mala asignación de capital y la repetición constante de una moral basada en buscar liquidez de salida. Esta dinámica convierte a cada nuevo usuario en una presa potencial y a cada gráfico en una trampa.
La principal objeción a las normas simplistas es que facilitan la captura regulatoria y desembocan en meras puestas en escena. Una jurisdicción puede prohibir el «volumen falso» y, a la vez, permitir que los sistemas de ranking lo sigan incentivando. Un exchange puede publicar un artículo sobre cumplimiento normativo sin renunciar en absoluto a beneficiarse de la ilusión. Las leyes que no reforman las métricas subyacentes equivalen a dar sermones en un casino: la casa sigue lucrándose con el ruido y el ruido sigue generando conversiones.
Imagina a un trader novato que consulta los sitios de rankings como si fueran una verdad absoluta solo porque la moneda está «activa». Entra al mercado y lo pierde todo. La lección que extrae de esta experiencia no es simplemente revisar los ratios de wash trading; al contrario, concluye que el sector cripto es una trampa. Esta lección es tan injusta como contagiosa. Las granjas de volumen no se limitan a drenar billeteras: fomentan un escepticismo futuro y lo propagan entre quienes podrían haber sido desarrolladores. Cada vela manipulada actúa como una invitación silenciosa al cinismo.
Piensa en el proveedor: no se trata de un villano de caricatura, sino de alguien que calculó que vender combustible narrativo era más rentable que vender herramientas. Si los clientes solicitan una cifra determinada, él se la proporciona. Cada vez que intervienen las autoridades, todos recuerdan que etiquetar la factura como «market making» no convierte al self-trading en una práctica intocable. El negocio del proveedor descansa siempre en la demanda. Esa demanda es real. También lo es la decisión de industrializar el engaño. Existen, de hecho, múltiples demandas en el mercado ante las cuales negarse resulta lo adecuado. Pero las negativas son escasas, ya que el silencio perjudica al cliente pero beneficia al vendedor. Entre ambos costes, la granja asegura su margen de beneficio.
Imagina ahora a un auténtico market maker, que se gana la vida asumiendo el diferencial y que ahora debe justificar constantemente que su riesgo de inventario no equivale al de un bot de wash trading. El mayor perjuicio de las granjas es de carácter lingüístico: han degradado tanto el término «liquidez» que incluso los profesionales experimentados resultan sospechosos. Una vez degradado el lenguaje, la diligencia debida se distorsiona. Como consecuencia, se empieza a exigir apariencia en lugar de solidez, capturas de pantalla en vez de salidas viables, y posiciones en la tabla de líderes en lugar de diversidad de contrapartes. Fabricar apariencias es sencillo; sostener una profundidad real en el tiempo es muy complejo. La granja opta por el camino fácil confiando en que nunca le exijas lo difícil. En esta industria, la ilusión opera como una herramienta de ventas.
Las granjas de volumen prosperan en entornos donde verificar resulta costoso y la ilusión abunda; se disuelven allí donde los usuarios exigen profundidad, control de slippage, flujo transaccional identificable y estadísticas depuradas de wash trading, y donde las plataformas dejan de recompensar el ruido indiscriminado. No desaparecen porque un hilo en redes se sature de bots, sino cuando el incentivo por fingir actividad cae por debajo del coste de mantener la farsa. Mientras la recompensa sea superior, las granjas mantendrán activos sus turnos nocturnos. Los turnos nocturnos no responden a ninguna ideología: solo precisan un algoritmo de posicionamiento y un cliente que le tema al silencio.
Llegados a este punto, la cruda realidad es transparente. La liquidez debía servir como indicador de actividad, pero con excesiva frecuencia se reduce a simple iluminación de escenario. Y aunque las luces resulten atractivas, no soportarán tu peso si decides saltar. La gente sigue saltando porque la iluminación simula la existencia de un suelo firme. No se trata únicamente de codicia; radica en el miedo humano a quedarse fuera de una sala visiblemente llena. Las granjas de volumen explotan ese temor y te lo empaquetan en forma de vela. La vela puede parecer cálida, pero el suelo ha desaparecido. Es ese espejismo de calidez sin soporte lo que precipita la caída, aun cuando sientas haber sido invitado personalmente al baile.
Existen varias pautas prácticas para diferenciar una sala auténtica de un simple decorado:
1. Los viajes de ida y vuelta perfectos y los enjambres de billeteras financiadas de golpe no representan una «comunidad»; constituyen, a todos los efectos, una nómina contratada.
2. En el momento en que la narrativa exige que el gráfico parezca activo con mayor urgencia de lo que el producto necesita retener a sus usuarios, has dejado de invertir para convertirte en candidato a ser la liquidez de salida de alguien más.
La industria puede seguir fingiendo que estamos ante una falta menor. No lo es: representa un gravamen directo sobre cualquier señal legítima. Si se asume durante demasiado tiempo, incluso los mercados transparentes empezarán a parecer fraudulentos. Esa es la verdadera catástrofe provocada por las granjas de volumen: no una caída puntual, sino un entorno cultural donde la propia confianza se percibe como ingenuidad. La confianza ingenua cimentó los primeros ciclos; una desconfianza sistemática podría dictar los siguientes si lucrarse con los disfraces sigue resultando más rentable que ceñirse a la verdad. Los mercados pueden convivir con los depredadores; lo que difícilmente soportan es que el público asuma que cada movimiento está preparado de antemano. Un movimiento preparado puede arruinarte igualmente. Esa es la broma que la granja nunca incluye en su factura.
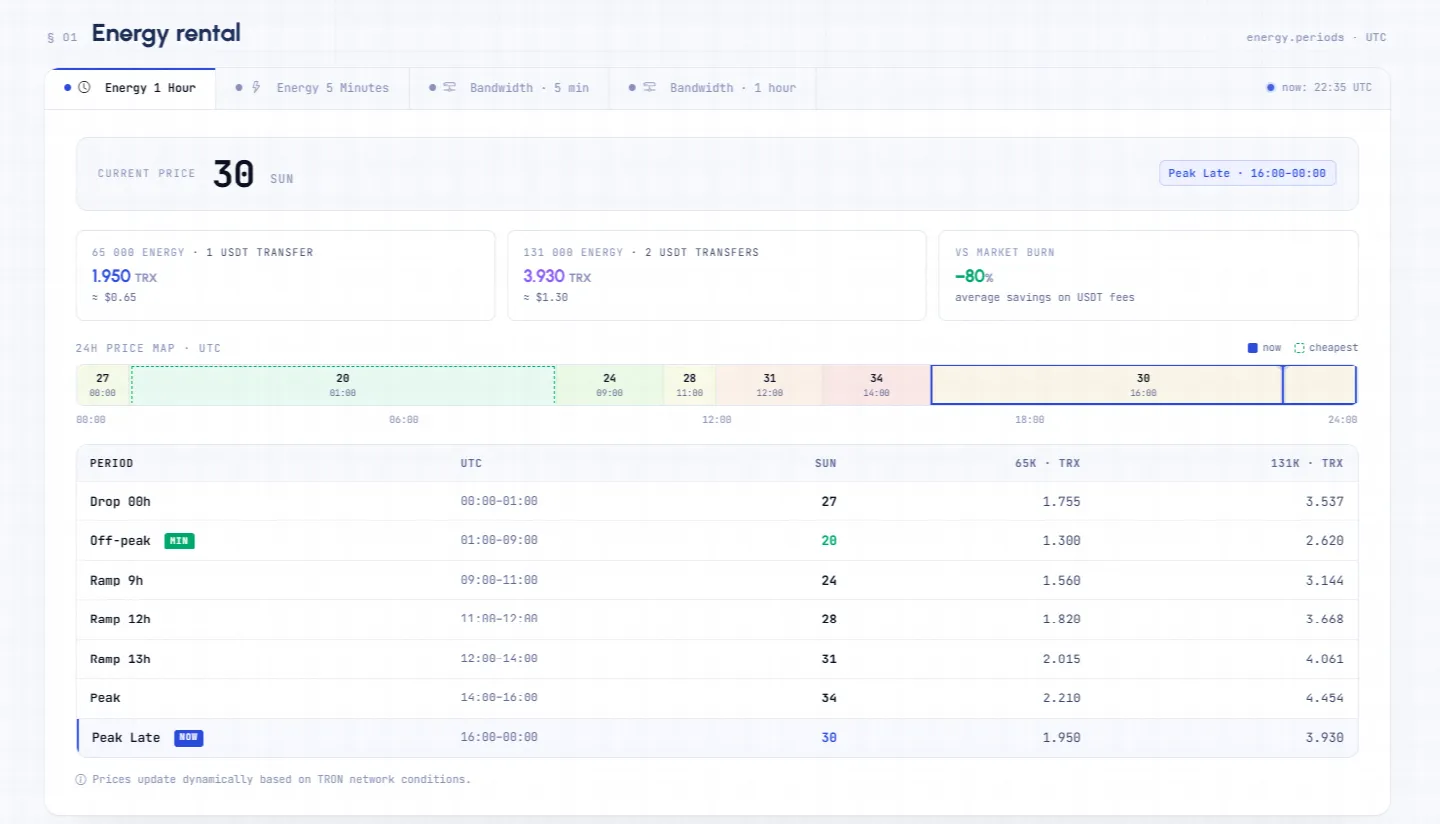
Una vez disipado el ruido del gráfico y recuperada la operativa normal de liquidación —mover USDT, gestionar los costes de red y evitar derrochar valor para aparentar actividad—, los hábitos prácticos recuperan su protagonismo sobrio: recargar tu TRON Energy antes de transferir, asumir dicha recarga de TRON Energy como una pauta básica de higiene operativa en lugar de un drama, explorar el mercado de TRON Energy en vez de guiarse por el panel de turno, y considerar el alquiler de TRON Energy cuando quemar TRX supondría, en la práctica, hacerte wash trading contra ti mismo. Netts Pricing opera dentro de esa lógica más realista al mostrar las tarifas efectivas de Energy y Bandwidth en distintos periodos, garantizando que la comisión pagada responda a una elección informada y no a otra ilusión vestida de actividad.