Volume Farms: Wenn Liquidität eine Fälschung ist
Volume Farms vermieten gefälschten Handel, damit ruhige Token belebt wirken – Käufer glauben, einen echten Markt zu sehen, und betreten bemalte Holzdielen.
Auch verfügbar auf: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaTagalog
Inhalt
Liquidität ist die Art und Weise, wie Märkte ihre eigene Lage beschreiben. Wenn auf den Charts viel los ist, scheint dies zu bedeuten, dass der Markt bei bester Gesundheit ist. Ein Anstieg des Handelsvolumens scheint zu signalisieren, dass neue Teilnehmer mit prall gefüllten Wallets aufgetaucht sind. Anleger fühlen sich wohl, wenn die Handelsaktivität hoch ist, da eine solche Aktivität den Eindruck vermittelt, in Gesellschaft zu sein. Niemand möchte die einzige Person auf einer Party sein, die eigentlich für eine große Menge gedacht war. Dieses psychologische Bedürfnis ist in der Tat das gesamte Fundament des Geschäftsmodells von Volume Farms. Aufgrund dieses Hungers sind gewöhnliche Menschen bereit, Vertrauen zu schenken, aber unwillig, Überprüfungen anzustellen. Die Farmen stellen diese Großzügigkeit stets in Rechnung.
Eine Volume Farm hat keinerlei Bezug zur echten Landwirtschaft; sie ist lediglich ein Konstrukt, das geschaffen wurde, um die Illusion von Handel zu erzeugen. Sie funktioniert, indem Bots voneinander kaufen und aneinander verkaufen, Transaktionen über miteinander verknüpfte Wallets leiten und das Dashboard anschließend mit Aktivität überschwemmen, sodass ein toter Token plötzlich ein reges Sozialleben zu haben scheint. Obwohl das Geld in der Regel nicht zwischen verschiedenen wirtschaftlichen Eigentümern den Besitzer wechselt, tun dies die Screenshots sehr wohl. Es sind die Screenshots, die Notierungen, KOLs und ängstliche Retail-Kunden am Ende tatsächlich kaufen.
Man kann es als Wash Trading bezeichnen, wenn man den klassischen Finanzbegriff verwenden möchte, oder es Volumensupport nennen, falls man den Stil einer Verkaufsbroschüre bevorzugt, oder schlicht als Market Making betiteln, wenn man sich verkleiden möchte. Der Anreiz ist denkbar einfach: In der Welt der Kryptowährungen dient Aufmerksamkeit als Sicherheit. Volumen ist das preiswerteste Kostüm, das Aufmerksamkeit überstreifen kann. Solange die Menschen Bewegung als Beweis für Aktivität betrachten, wird jemand Bewegung nach Stunden abrechnen. Der Käufer glaubt, er kaufe Sicherheit in der Masse. Was er tatsächlich kauft, ist ein Spiegelkabinett, in dem jeder Tänzer dieselbe Person mit unterschiedlichen Masken ist.
Wie die Kulisse aufgebaut wird
Die Operation beginnt im Allgemeinen mit einem Gefühl der Verlegenheit. Das Projekt bleibt still und unbemerkt. Der Chart flacht ab. Die Telegram-Gruppe wirkt wie ein Museumsstück. Jemand im Team erinnert sich daran, dass Börsen und Aggregatoren Einträge nach Volumen sortieren, dass Influencer nach „Traction“ verlangen und dass Investoren Bewegung mit Legitimität gleichsetzen. Die Stille verwandelt sich daraufhin in eine Bedrohung für die eigene Karriere. Diese Karrierebedrohung wiederum wird zu einem Budgetposten.
Man wendet sich an die Farm; in manchen Fällen handelt es sich um ein internes Skript, in anderen um einen Telegram-Anbieter, der „Volumenpakete“ mitsamt einem Dashboard verkauft, auf dem man die Anzahl der gewünschten Fake-Trades pro Tag eingibt. In den vergangenen Saisons haben Ermittler und Staatsanwälte gezeigt, dass dieser Markt der Illusionen kein Mythos ist. Unternehmen bewarben Eigenhandel als Dienstleistung. Verdeckt agierende Token wurden im Showroom präsentiert und erhielten die gesamte Palette an Optionen. Der Punkt war nicht, dass das Böse sonderlich schlau ist. Der Punkt war, dass das Produkt wie Druckertinte verkauft wurde.
Geht es um eine zentralisierte Plattform, sieht die Farm so aus, als würden mehrere Konten gleichzeitig das Orderbuch anmalen. Bei einer DEX wirkt es, als würden Hunderte von finanzierten Wallets im Pool hin und her handeln, was zu nahezu keinem Netto-Exposure führt, während die Volumenkerze immer dicker wird. Ein einziger Geldgeber kann die Bildung eines Schwarms in weniger als einer Minute veranlassen. Der Schwarm verrichtet dann in der Nachtschicht seine Arbeit. Am Morgen hat ein Token, den niemand haben wollte, das Erscheinungsbild eines Spitzenreiters angenommen. Dieses Aussehen reicht aus, um Screenshots anzufertigen und sie in Gruppenchats zu posten – und genau in Gruppenchats treffen erschöpfte Menschen unwiderrufliche Entscheidungen.
Nimmt man sich die Zeit, die Sache genauer zu untersuchen, fallen die verräterischen Zeichen auf. Die Round-Trip-Verhältnisse sind nahezu perfekt. Die Anzahl der Händler schrumpft auf wenige Controller zusammen. Die durchschnittliche Größe jedes Trades wiederholt sich mit der Präzision eines Metronoms. Die Tiefe verpufft, sobald eine echte Order platziert wird. Volume Farms verkaufen die „Musik“ des Marktes, nicht den Dielenboden. Jeder, der die Musik mit dem Boden verwechselt, lernt den Unterschied schließlich am eigenen Kontostand. Die Lektion kommt spät, bleibt aber nachhaltig haften. Hat man einige solcher Lektionen hinter sich, beginnt selbst ehrliches Rauschen wie eine Falle zu klingen. So wird ein lokaler Betrug zum branchenweiten Akzent.
Warum Käufer weiterhin für das Kostüm bezahlen
Retail kauft gefälschtes Volumen nicht, weil es an Intelligenz mangelt. Vielmehr erwirbt Retail Narrative unter Zeitdruck. Wenn jemand um Mitternacht durch den Feed scrollt, eine Münze in Bewegung sieht und annimmt, dass bereits jemand Sachkundigeres den Raum inspiziert hat, wird Aktivität mit Sicherheit verwechselt. Das ist keine Dummheit; es ist Social Proof, der genau das tut, was er in unsicheren Märkten immer tut. Die Angst davor, einen Trade ganz alleine zu tätigen, ist älter als Blockchains; Volume Farms industrialisieren diese Angst lediglich und verkaufen sie als Beruhigung.
Die Gründer kaufen das Kostüm, weil Stille dem Tod gleichzusetzen scheint. Es ist schwieriger, einen ruhigen Chart in einem Gruppenchat zu rechtfertigen als einen unehrlichen. Unehrlichkeit lässt sich als „Bootstrapping“, „vorübergehende Optik“ oder „nur bis organischer Flow entsteht“ entschuldigen. „Vorübergehend“ ist der teuerste Begriff in der Kryptowelt. Wenn der organische Flow ausbleibt, wandelt sich das temporäre Theater in eine dauerhafte Abhängigkeit, und das Einzige, was das Licht noch brennen lässt, ist das Bot-Budget. An diesem Punkt bringt das Team kein Produkt mehr auf den Markt, sondern verwaltet eine Halluzination im Abonnement.
Börsen und Ranking-Seiten stecken nicht ständig unter einer Decke, aber sie sind keineswegs harmlos. Wenn Ihr Produkt Dinge nach dem reinen Volumen einstuft, erzeugen Sie eine Nachfrage nach eben diesem rohen Volumen. Metriken wirken wie moralische Handlungsanweisungen. Sagt man dem Markt, er solle Kerzen verehren, wird er Kerzen produzieren. Unternehmen, die „Top-Paare nach Volumen“ präsentieren, ohne um Wash Trading zu bereinigen, liefern Stichproben einer Menschenmenge, die möglicherweise gar nicht existiert. Der Kunde glaubt, er habe eine Landkarte erhalten. Was er wirklich in den Händen hält, ist ein Prospekt.
Market Maker befinden sich in der dunkelsten Ecke. Echtes Market Making funktioniert, indem Spreads verengt werden und Handelsströme absorbiert werden. Gefälschter Volumensupport imitiert diesen Flow in der Absicht, dass der tatsächliche Flow später hinzukommt und als Exit-Liquidität dient. Der zweite Dienst leiht sich mit Vorliebe die Terminologie des ersten. Sprachwäsche macht die halbe Täuschung aus. Wenn man einen Wash-Bot als „Liquiditätsbereitstellung“ deklarieren kann, lässt er sich ohne Schamgefühl abrechnen. Die Verlegenheit stellt sich erst später ein – typischerweise im Gesicht eines anderen. Zu diesem Zeitpunkt hat die Tabelle ihre Funktion längst erfüllt: Sie hat den Fokus von der Leere auf den Appetit gelenkt, und es ist der Appetit, der echtes Geld von Fremden anlockt.
Wer gewinnt, wer zahlt und warum das Vertrauen verfällt
Die kurzfristigen Gewinner lassen sich leicht ausmachen: derjenige, der die Notierung erhält, der Insider, der Anteile abstößt, während die Menge dem Chart vertraut, der Dienstleister, der „Support“ in Rechnung stellt, und der Influencer, der verschweigt, dass die Party gemietet war. Sie alle bedienen sich derselben Grundressource – der Hoffnung eines Fremden, dass Bewegung Zugehörigkeit bedeutet. In der Welt der Märkte ist Zugehörigkeitsgefühl eine kostspielige Emotion, und Volume Farms mindern ihren Wert so lange, bis die Entwertung selbst zur Falle wird.
Die Verlierer liegen zunächst auf der Hand und treten dann subtiler hervor. Der Retail-Käufer, der am Ende vor den Trümmern steht, stellt fest, dass es nie um Markttiefe, sondern stets nur um Volumen ging. Das ehrliche Projekt von nebenan bekommt den üblen Geruch der Branche ab – sämtliche echten Charts geraten unter Generalverdacht, da so viele Charts rein theatralischer Natur waren. Analysten verbringen Jahre damit, gegen Geister zu argumentieren. Entwickler, die sich weigern, auf Farmen zurückzugreifen, werden von Algorithmen abgestraft, die Reinheit als Versagen einstufen. Vertrauen ist ein Gemeingut; die Volume Farms streichen die potenziellen Gewinne für sich ein und bürden das Misstrauen der Allgemeinheit auf.
Der Imageschaden wiegt noch schwerer. Da Krypto der Öffentlichkeit ohnehin schon abverlangt, an unsichtbares Geld zu glauben, führt der Umstand, dass sich der greifbare Aktivitätsnachweis – das Volumen – häufig als Attrappe herausstellt, dazu, dass die Menschen das gesamte System für ein Kartenhaus halten. Dieses Urteil ist ehrlich arbeitenden Handelsplätzen gegenüber ungerecht, emotional jedoch vollkommen nachvollziehbar. Die Leute analysieren in ihrer Mittagspause kein um Wash Trading bereinigtes Volumen; sie reagieren auf Verrat. Verrat hinterlässt tiefere Spuren als Bildung. Bildung verlangt Geduld, während Verrat lediglich einen Screenshot und einen Gruppenchat benötigt. Die Farm ist für die letztgenannte Realität gebaut.
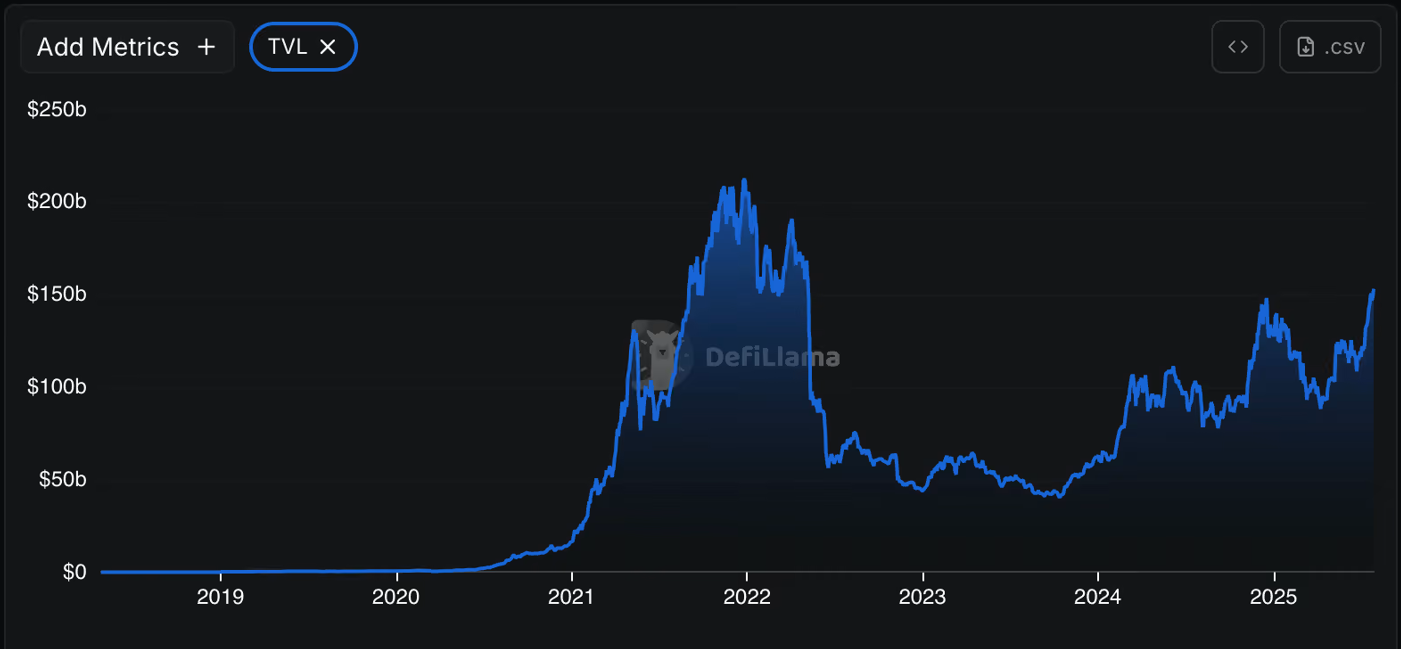
Sobald einem klar wird, dass Volumen gemietet werden kann, beginnt man, alle anderen Zahlen auf dem Dashboard infrage zu stellen. TVL könnte zirkulär sein, Nutzer könnten Sybils sein, Gebühren könnten selbst bezahlt worden sein und Wachstum könnte schlichtweg Geld sein, das für eine Verkleidung ausgegeben wurde. Die epistemologische Krise ist das eigentliche Resultat der Volume Farm. Sie bringt Marktteilnehmer dazu, hinter jeder grünen Kerze eine potenzielle Täuschung zu vermuten. Wenn ein misstrauisches, feindseliges Grundverständnis in einem Markt zur Norm wird, wird er letztlich von Personen bevölkert, die nur noch auf Ausbeutung aus sind. Ausbeutungsorientierte Kulturen bauen keine beständige Infrastruktur auf; sie schneidern lediglich schnellere Kostüme.
Dieser Lernprozess fordert seinen Preis. Kapital sammelt sich zögerlicher an, und die Due Diligence nimmt paranoide Züge an. Neulinge kehren der Szene entweder den Rücken oder werden selbst zu zynischen Profiteuren. Ein Markt, der durch gefälschte Liquidität geprägt wurde, begünstigt Spiele, bei denen stets ein anderer am Ende die Zeche zahlen muss. Die Kultur wandelt sich vom Erschaffen hin zum perfekten Timing der Inszenierung. Volume Farms verzerren nicht nur Kurse; sie korrumpieren auch den Charakter, und Charakter lässt sich weitaus schwerer wiederherstellen als ein Token-Vertrag.
Ermittler haben mit ihren ganz eigenen Schwierigkeiten zu kämpfen. Ein beträchtlicher Teil der Koordination erfolgt Off-Chain – über private Chats, geschlossene Dashboards, als Beratungsleistung deklarierte Rechnungen und Mittelsmänner, die Bot-Wallets mit Startkapital versorgen. Auf der Blockchain lässt sich der Schwarm zwar erkennen, doch abseits der Chain ist man darauf angewiesen, die Motive zu kennen und Zugriff auf Kundenlisten zu haben. Die Diskrepanz vergrößert sich weiter, wenn Projekte auf Closed-Source-Technologien setzen, private Market-Maker-Verträge nutzen und sich in juristischen Grauzonen bewegen. Obwohl öffentliche Ledger Transparenz versprachen, boten sie diese nur hinsichtlich der Symptome – nicht immer bezüglich der Frage, wer das Fieber überhaupt bestellt hatte. Symptome sind zwar nützlich, doch die Motive sind es, die Anwaltskosten nach sich ziehen.
Dennoch wird es immer schwerer, die Symptome zu verbergen. Heuristiken decken Round Trips auf. Clustering identifiziert Geldgeber. Verdeckte Ermittlungen entlarven Verkaufsmaschen. Die Maßnahmen zur Bekämpfung von Wash-Trading-as-a-Service haben die Praxis dort unpopulärer gemacht, wo durchgegriffen werden kann. Aus der Mode zu sein bedeutet jedoch nicht, ausgestorben zu sein. Solange Ranglisten bloßen Lärm belohnen, wird dieser Lärm stets einen Verkäufer finden. Der Verkäufer wird lediglich auf bessere Adjektive zurückgreifen. Bessere Adjektive machen die Märkte nicht besser; sie dienen lediglich als raffiniertere Tarnung für denselben alten Wunsch: geschäftig genug zu wirken, damit ein anderer das echte Geld bereitstellt.
Gesetze, Geschichten und was bleibt, wenn die Musik verstummt
Auf traditionellen Märkten ist Wash Trading kein philosophisches Dilemma; es gilt als Marktmanipulation, da es eine Nachfrage vortäuscht. Der Neuheitswert von Krypto war zu keinem Zeitpunkt ein moralischer Freibrief; er war lediglich eine vorübergehende Vollzugslücke, die als Ideologie getarnt wurde. Diese Lücke schließt sich nun stückweise: durch Strafverfolgungen, Vergleiche, den Einsatz von Überwachungstools und den Druck von Börsenbetreibern, nicht länger wie ein Jahrmarkt wirken zu wollen. Bruchstücke bilden zwar noch keine vollständige Kathedrale, sie reichen jedoch aus, um das Gesamtklima spürbar zu verändern.
Gute Gesetze sollten darauf abzielen, den Betrug anzugehen, der durch das Vortäuschen eines in Wahrheit nicht existierenden Marktes entsteht – ohne dabei legitime Marktaktivitäten, Arbitrage oder die Bereitstellung früher Liquidität in heiklen Lagen zu kriminalisieren. Schlechte Gesetze hingegen behandeln jeden Bot wie einen Übeltäter und jeden dünn gehandelten Markt wie einen Tatort. Dünne Märkte sind oft ehrlich, und Ehrlichkeit kann sich in Stille äußern. Genau diese Stille soll durch Volume Farming beseitigt werden. Ein Regelwerk, das nicht zwischen stiller Ehrlichkeit und lautem Betrug unterscheiden kann, wird am Ende die falschen Akteure bestrafen und das Treiben der Farmen unberührt lassen.
Der Grund für Regeln liegt nicht in moralischer Reinheit, sondern in Informationshygiene. Wenn das Handelsvolumen ein öffentliches Gut bleibt, anhand dessen Außenstehende unumkehrbare Entscheidungen treffen, dann ist das Fälschen dieses Volumens gleichbedeutend mit dem Fälschen eines öffentlichen Signals. Gesellschaften lehnen gefälschte Signale generell ab, sobald der Schaden überhandnimmt. In diesem Fall wächst der Schaden durch Vertrauensverlust, Fehlallokation von Kapital und die ständige Reproduktion einer Moral, die rein auf Exit-Liquidität fixiert ist. Diese Geisteshaltung macht jeden neuen Teilnehmer zur potenziellen Beute und verwandelt jeden Chart in ein Wagnis.
Der zentrale Kritikpunkt an simplen Regeln ist, dass sie zu Vereinnahmung führen und bloße Scheingefechte hervorrufen. Eine Rechtsordnung könnte „Fake-Volumen“ untersagen, während sie das Ranking von Produkten zur gezielten Förderung dieses Volumens weiterhin erlaubt. Eine Börse könnte einen Compliance-Blogbeitrag veröffentlichen, ohne in irgendeiner Weise darauf zu verzichten, aus der Illusion Profit zu schlagen. Gesetze, die keine Reform der Metriken beinhalten, gleichen Predigten im Casino; die Spielbank profitiert weiterhin vom Lärm, und der Lärm führt weiterhin zu Neukunden.
Man stelle sich einen jungen Trader vor, der Ranking-Websites für bare Münze nimmt, nur weil die Münze als „aktiv“ gelistet ist. Er steigt in den Markt ein und verliert alles. Die Lehre, die er aus dieser Erfahrung zieht, besteht nicht bloß darin, künftig auf Wash-Ratios zu achten. Im Gegenteil: Er zieht daraus den Schluss, dass Krypto eine einzige Falle ist. Diese Lehre ist ebenso ungerecht wie ansteckend. Volume Farms sammeln nicht nur Wallets ein; sie säen künftige Skepsis und verbreiten sie unter Menschen, die zu Buildern hätten werden können. Jede gefälschte Kerze fungiert als stille Aufforderung zum Zynismus.
Man stelle sich den Anbieter vor; er ist kein überzeichneter Bösewicht, sondern jemand, der für sich entschieden hat, dass sich mit dem Verkauf von narrativem Treibstoff leichter Geld verdienen lässt als mit dem Verkauf von echten Werkzeugen. Verlangen die Kunden ein bestimmtes Kontingent, stellt er es ihnen bereit. Jedes Mal, wenn die Behörden einschreiten, wird allen Beteiligten bewusst, dass das Wort „Market Making“ auf einer Rechnung den Eigenhandel nicht zu einer heiligen Handlung macht. Die Grundlage des Anbieters ist stets die Nachfrage. Diese Nachfrage ist echt. Ebenso wie der Entschluss, die Täuschung zu industrialisieren. Es gibt auf dem Markt viele reale Nachfragen, bei denen eine Ablehnung dennoch angebracht wäre. Ablehnungen sind selten, denn Stille kostet den Kunden Geld, nützt aber dem Verkäufer. Zwischen diesen beiden Preisen erwirtschaftet die Farm ihre Marge.
Man stelle sich einen echten Market Maker vor, der seinen Lebensunterhalt mit dem Ausweiten von Spreads bestreitet und sich nun permanent dafür rechtfertigen muss, dass sein Bestandsrisiko nicht mit dem eines Wash-Bots vergleichbar ist. Der gravierendste Schaden, den die Farmen anrichten, ist sprachlicher Natur: Sie haben die Bedeutung des Begriffs „Liquidität“ so stark ausgehöhlt, dass selbst erfahrene Fachleute verdächtig wirken. Ist die Sprache erst einmal beschädigt, leidet auch die Sorgfaltspflicht. In der Folge fragen die Leute nach Vibes statt nach Substanz, nach Screenshots statt nach krisenfesten Exits und nach einem Platz auf der Bestenliste statt nach Gegenparteien-Diversität. Vibes lassen sich mühelos erzeugen, während das Aufrechterhalten echter Tiefe über lange Zeiträume hinweg schwerfällt; also wählt die Farm den einfacheren Weg und hofft, dass Sie niemals das Schwierige verlangen. In dieser Branche dient Hoffnung als Verkaufsinstrument.
Volume Farms gedeihen dort, wo Verifizierung teuer und Hoffnung im Überfluss vorhanden ist; sie verschwinden überall dort, wo Nutzer echte Tiefe, geringe Slippage, nachvollziehbaren Handelsflow und bereinigte Statistiken einfordern – und wo Plattformen aufhören, reinen Lärm zu belohnen. Sie lösen sich nicht einfach dadurch auf, dass ein Thread von einem Schwarm Bots überrannt wird; sie verschwinden erst dann, wenn der Anreiz, aktiv zu wirken, unter die Kosten fällt, diese Aktivität vorzutäuschen. Solange dieser Anreiz überwiegt, werden die Farmen weiterhin Nachtschichten einlegen. Nachtschichten brauchen keine Ideologie; alles, was sie benötigen, ist ein Ranking-Algorithmus und ein Kunde, der sich vor der Stille fürchtet.
Bis zu diesem Punkt ist die ernüchternde Wahrheit schlicht. Liquidität sollte ein Indikator für echte Aktivität sein, entpuppt sich aber allzu oft als bloße Bühnenbeleuchtung. Selbst wenn die Scheinwerfer noch so einladend strahlen: Sie tragen Ihr Gewicht nicht, wenn Sie springen. Die Menschen springen dennoch unentwegt, weil das Licht wie ein fester Boden aussieht. Das geschieht nicht aus reiner Gier; es wurzelt in der menschlichen Angst, einen Raum zu verpassen, der voll zu sein scheint. Volume Farms machen sich diese Angst zunutze und verkaufen sie in Form einer Kerze. Die Kerze spendet scheinbar Wärme, doch der Boden darunter fehlt. Es ist dieses Gefühl von Wärme ohne Fundament, das die Menschen stürzen lässt – selbst wenn sie noch das Gefühl haben, ganz persönlich zum Tanz gebeten worden zu sein.
Es gibt einige praktische Anhaltspunkte, um eine echte Szene von einer Kulisse zu unterscheiden.
1. Perfekte Round Trips und Schwarm-Wallets, die alle gleichzeitig kapitalisiert werden, gelten nicht als „Community“; sie sind in Wahrheit Gehaltslisten.
2. Sobald die Story erfordert, dass der Chart lebendig wirkt, noch bevor das Produkt echte Nutzer binden kann, investieren Sie nicht mehr – Sie werden schlicht als Kandidat für den Exit eines anderen gehandelt.
Die Branche kann weiterhin so tun, als handele es sich hierbei um ein Kavaliersdelikt. Das ist es nicht; es ist in Wahrheit eine Steuer auf jedes echte Signal. Zahlt man diese Steuer über längere Zeit, wirken selbst reale Märkte plötzlich unehrlich. Das ist der wahre Schaden, den Volume Farms anrichten: kein einzelner Crash, sondern ein kulturelles Umfeld, in dem Glaube an sich als naiv gilt. Es war der naive Glaube, der die ersten Zyklen ins Rollen brachte, und gezielter Unglaube könnte durchaus die nächsten prägen, sofern das Tragen von Kostümen weiterhin lukrativer bleibt als das Aussprechen der Wahrheit. Märkte können mit Haien umgehen; es fällt ihnen jedoch weitaus schwerer zu überleben, wenn die Öffentlichkeit davon ausgeht, dass jede Bewegung nur inszeniert ist. Auch eine inszenierte Bewegung kann zum Absturz führen. Das ist der Witz, den die Farm niemals auf die Rechnung setzt.
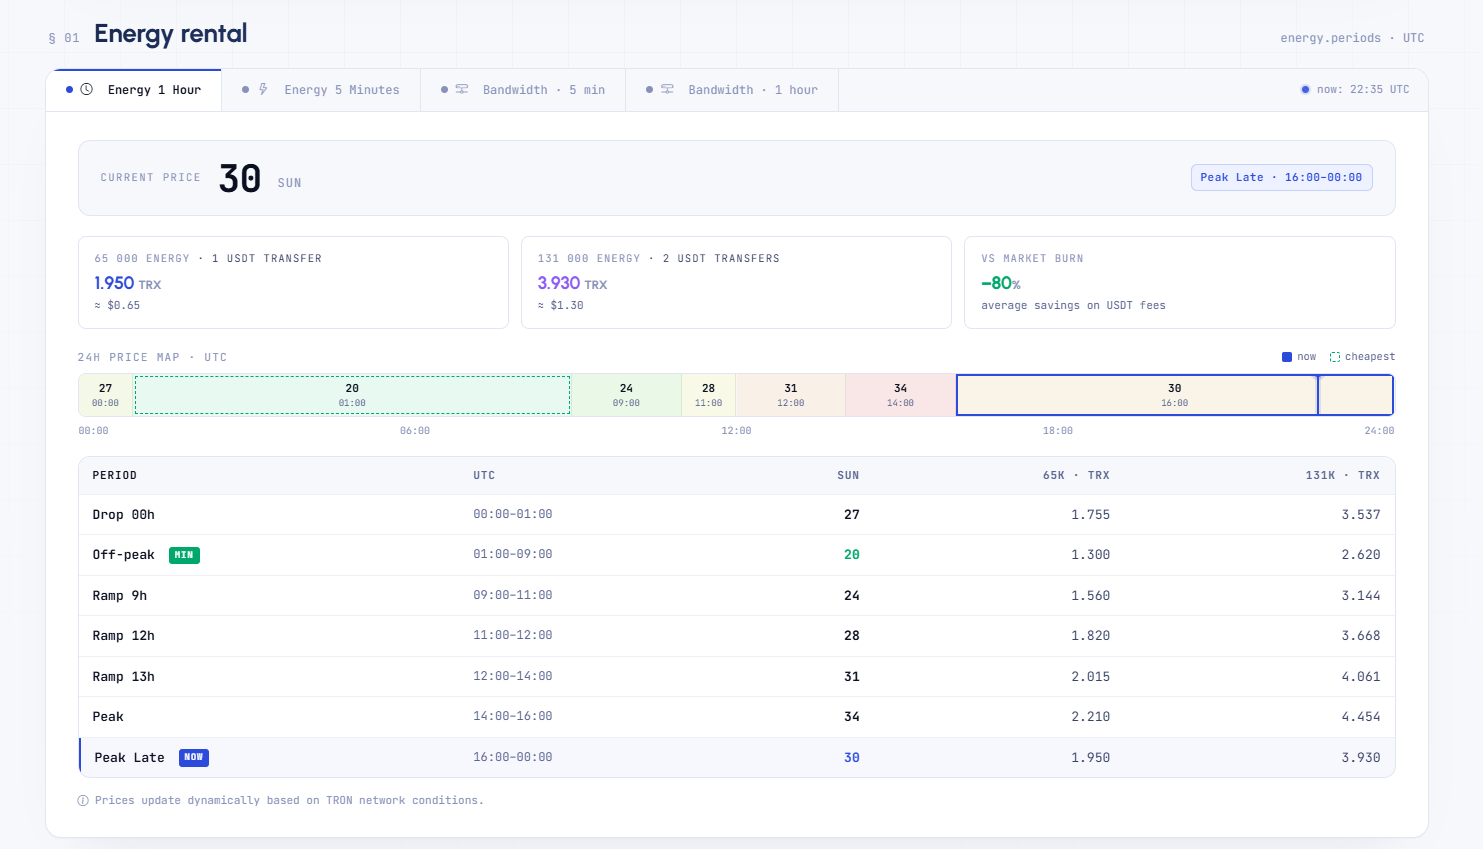
Sobald das Rauschen der Charts verflogen ist und man sich wieder den gewöhnlichen Abwicklungsprozessen widmet – wie dem Transfer von USDT, dem Umgang mit Netzwerkkosten und dem Vorsatz, Werte nicht bloß für den Schein zu verschwenden –, wirken nützliche Gewohnheiten auf den ersten Blick wieder unscheinbar: Es gilt, die eigene TRON Energy vor einer Überweisung aufzuladen, ein TRON Energy-Top-up als simple Routine statt als Drama zu begreifen, den TRON Energy-Marktplatz zu prüfen, anstatt sich auf das auffällige Dashboard zu verlassen, und das Mieten von TRON Energy in Betracht zu ziehen, wenn das Verbrennen von TRX am Ende der eigentliche Wash Trade gegen sich selbst wäre. Netts Pricing setzt genau in dieser nüchternen Realität an, indem es die tatsächlichen Tarife für Energy und Bandwidth über verschiedene Zeiträume hinweg darstellt – damit die gezahlte Gebühr eine bewusste Entscheidung bleibt und nicht zu einer weiteren Illusion wird, die als Aktivität getarnt ist.