Fermes de volume : quand la liquidité est contrefaite
Les fermes de volume louent du faux trading pour animer des tokens déserts — les acheteurs croient voir un marché et posent le pied sur un plancher en trompe-l'œil.
Également disponible en: EnglishРусскийEspañol中文ไทยУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Sommaire
La liquidité est la manière dont les marchés décrivent leur propre état. Lorsque les graphiques s'affolent, cela semble indiquer que le marché est en bonne santé. Une hausse du volume de trading semble signaler l'arrivée de nouveaux participants aux portefeuilles bien garnis. Les investisseurs se sentent rassurés face à une forte activité de trading, car ce genre d'effervescence donne l'impression d'être bien entouré. Personne ne veut être le seul invité à une fête censée attirer les foules. Ce besoin psychologique constitue en réalité le fondement même du modèle économique des fermes de volume. Poussés par ce désir, les particuliers sont prêts à accorder leur confiance sans prendre la peine de vérifier. Et les fermes ne manquent jamais de faire payer cette naïveté.
Une ferme de volume n'a aucun rapport avec l'agriculture traditionnelle : c'est simplement un mécanisme conçu pour fabriquer l'illusion d'une activité de trading. Son fonctionnement repose sur des bots qui achètent et vendent entre eux, en faisant transiter les transactions par des portefeuilles liés, puis en inondant le tableau de bord d'activité pour donner à un token moribond l'apparence d'une vie sociale. Bien que l'argent ne change généralement pas de propriétaire économique réel, les captures d'écran, elles, circulent. Et ce sont précisément ces captures d'écran que les plateformes de cotation, les KOL et les clients particuliers anxieux finissent par acheter.
Vous pouvez appeler cela du wash trading si vous préférez le jargon de la finance traditionnelle, de l'accompagnement de volume si vous adoptez le style des brochures commerciales, ou tout simplement du market making si vous souhaitez vous parer d'un déguisement respectable. L'incitation est on ne peut plus claire : dans l'écosystème crypto, l'attention sert de garantie. Et le volume est le déguisement le plus abordable que l'attention puisse revêtir. Tant que les observateurs considéreront le mouvement comme une preuve d'activité, des prestataires vendront ce mouvement à l'heure. L'acheteur s'imagine acquérir la sécurité du nombre. En réalité, il paie pour entrer dans une galerie des glaces où chaque danseur n'est qu'une seule et même personne portant différents masques.
Comment se monte le décor
L'opération commence généralement par un sentiment d'embarras. Le projet passe totalement inaperçu. La courbe du graphique s'aplatit. Le canal Telegram ressemble à une aile de musée abandonnée. Quelqu'un dans l'équipe se souvient alors que les exchanges et les agrégateurs classent les actifs par volume, que les influenceurs réclament de la « traction », et que les investisseurs confondent agitation et légitimité. Le silence devient alors une menace pour les carrières. Et cette menace se transforme aussitôt en ligne budgétaire.
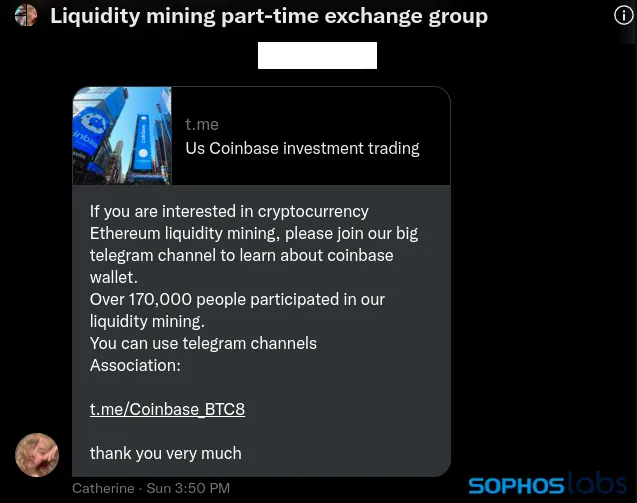
On se tourne alors vers la ferme ; il s'agit parfois d'un script développé en interne, parfois d'un vendeur sur Telegram proposant des « packs de volume » accompagnés d'un tableau de bord où l'on renseigne simplement le nombre de faux trades désirés par jour. Ces dernières saisons, enquêteurs et procureurs se sont efforcés de démontrer que ce marché de l'illusion n'a rien d'un mythe. Des sociétés ont ouvertement promu l'auto-négociation comme un service clé en main. Des tokens créés sous couverture ont visité ces vitrines et se sont vu proposer toute la gamme d'options. Le problème n'était pas que la malveillance soit particulièrement brillante. Le problème était que le produit se vendait aussi banalement que des cartouches d'encre.
Sur une plateforme centralisée, la ferme se traduit par une poignée de comptes qui repeignent simultanément le carnet d'ordres. Sur un DEX, cela ressemble à des centaines de portefeuilles approvisionnés qui effectuent des allers-retours incessants à travers la pool, ne générant presque aucune exposition nette pendant que la bougie de volume gonfle à vue d'œil. Un unique bailleur de fonds peut orchestrer un tel essaim en moins d'une minute. L'essaim prend ensuite son service de nuit. Au petit matin, un token dont personne ne voulait a pris des allures de tête de classement. Cette façade suffit pour multiplier les captures d'écran et les injecter dans les groupes de discussion — là même où des intervenants épuisés prennent des décisions irréversibles.
Si l'on prend la peine d'y regarder de près, les signaux d'alerte sautent aux yeux. Les ratios d'allers-retours sont presque parfaits. Le nombre réel d'opérateurs se résume à quelques entités de contrôle. La taille moyenne des transactions se répète avec une régularité de métronome. La profondeur s'évapore dès qu'un ordre authentique est placé. Les fermes de volume vendent la « musique » du marché, pas le plancher sur lequel on danse. Quiconque prend la musique pour un sol solide finit par en mesurer la différence au niveau de son solde de compte. La leçon arrive tard, mais son empreinte est durable. Après quelques déconvenues de ce genre, le moindre bruit honnête commence à ressembler à un piège. C'est ainsi qu'une arnaque locale devient la signature toxique de tout un secteur.
Pourquoi les acheteurs continuent de payer pour le déguisement
Les particuliers n'achètent pas du faux volume par manque d'intelligence. Ils achètent plutôt des récits sous la pression de l'urgence. En faisant défiler leur écran au milieu de la nuit, ils voient une cryptomonnaie s'agiter, supposent qu'un acteur plus compétent a déjà vérifié les fondamentaux, et prennent cette agitation pour un gage de sécurité. Ce n'est pas de la bêtise ; c'est le mécanisme de la preuve sociale qui joue son rôle habituel sur des marchés dominés par l'incertitude. La peur de trader seul est bien plus ancienne que les blockchains ; les fermes de volume se contentent d'industrialiser cette angoisse pour la revendre sous forme de réconfort.
Les fondateurs achètent ce costume parce que le silence équivaut pour eux à la disparition. Dans un groupe de discussion, un graphique désert est bien plus difficile à justifier qu'un graphique truqué. L'artifice peut toujours être maquillé sous les termes de « bootstrapping », de « visibilité temporaire » ou d'« amorçage en attendant le flux organique ». Temporaire est le mot le plus coûteux de l'univers crypto. Lorsque le flux organique ne se matérialise pas, la mise en scène provisoire devient une dépendance définitive, et le budget alloué aux bots reste l'unique perfusion qui maintient l'illusion. À ce stade, l'équipe ne pilote plus un projet : elle gère une hallucination souscrite par abonnement.
Les exchanges et les sites de classement ne participent pas systématiquement à des complots délibérés, mais leur rôle n'a rien d'anodin pour autant. Dès lors que votre plateforme hiérarchise les projets selon le volume brut, vous créez mécaniquement une demande pour ce même volume brut. Les indicateurs agissent comme des impératifs moraux. Si vous incitez le marché à vénérer les bougies d'activité, il fabriquera des bougies d'activité. Les entreprises qui mettent en avant les « paires les plus actives en volume » sans ajuster les données pour éliminer le wash trading exposent les échantillons d'une foule qui n'existe peut-être pas. L'utilisateur pense avoir une carte en main. Il ne tient en fait qu'un prospectus publicitaire.
Les teneurs de marché opèrent dans la zone la plus trouble. Le véritable market making consiste à resserrer les spreads et à absorber le flux d'ordres réels. L'accompagnement par volume artificiel, lui, simule le flux dans l'espoir qu'une liquidité authentique prenne le relais pour servir de porte de sortie. Le second service emprunte volontiers la terminologie du premier. Le blanchiment lexical représente la moitié de l'artifice. Si vous parvenez à qualifier un bot de wash trading de « provisionnement de liquidité », vous pouvez facturer la prestation sans rougir. La honte n'intervient que plus tard, et se lit généralement sur le visage d'un tiers. À ce moment-là, la feuille de calcul a déjà rempli son office : elle a détourné le regard du vide pour susciter l'appétit, et c'est cet appétit qui attire les capitaux bien réels de parfaits inconnus.
Qui gagne, qui paie et pourquoi la confiance s'érode
Identifier les gagnants à court terme est un exercice aisé : le projet qui décroche son listing, l'initié qui liquide ses positions pendant que la foule accorde sa confiance au graphique, le prestataire qui facture son « support » technique, et l'influenceur qui omet de préciser que la fête était une mise en scène louée pour l'occasion. Tous puisent dans la même ressource fondamentale — l'espoir d'un inconnu convaincu que le mouvement est le signe d'une communauté. Dans l'univers des marchés, le sentiment d'appartenance est une émotion dispendieuse, et les fermes de volume en dégradent la valeur jusqu'à transformer cette dévaluation en piège.
Les perdants sont d'abord faciles à identifier, puis leur profil devient plus diffus. Le particulier qui se retrouve contraint d'encaisser de lourdes pertes comprend trop tard qu'il n'a jamais été question de profondeur, mais uniquement de volume de façade. Le projet honnête voisin subit par ricochet l'odeur suspecte de l'industrie : toute courbe authentique devient sujette à caution tant les représentations théâtrales ont abondé. Les analystes passent des années à se battre contre des fantômes. Quant aux développeurs qui refusent de faire appel aux fermes, ils se retrouvent pénalisés par des algorithmes qui interprètent l'intégrité comme un aveu d'échec. La confiance est un bien commun ; les fermes de volume en confisquent les profits immédiats et reportent le fardeau de la suspicion sur l'ensemble de l'écosystème.
L'atteinte portée à la réputation globale est encore plus profonde. L'univers crypto exigeant déjà du grand public qu'il accorde sa confiance à une monnaie invisible, lorsque la preuve tangible d'activité — le volume — se révèle fréquemment fictive, ce même public finit par conclure que tout l'édifice n'est qu'un décor en carton-pâte. Ce verdict est injuste envers les plateformes rigoureuses, mais il demeure émotionnellement compréhensible. Les gens n'analysent pas les volumes ajustés du wash trading durant leur pause déjeuner ; ils réagissent au sentiment de trahison. Et la trahison marque plus durablement que la pédagogie. La pédagogie exige de la patience, là où la trahison n'a besoin que d'une capture d'écran et d'un groupe de discussion. La ferme est bâtie sur mesure pour cette seconde dynamique.
Dès lors que vous réalisez que le volume se loue, vous commencez à douter de chaque chiffre affiché sur l'interface. La TVL pourrait n'être qu'un circuit fermé, les utilisateurs de simples comptes sybils, les frais des auto-paiements maquillés et la croissance une simple ligne de crédit allouée à un déguisement. Cette crise épistémologique est le véritable sous-produit de la ferme de volume. Elle incite les intervenants à considérer chaque bougie verte comme une tentative d'agression potentielle. Dans un environnement où la suspicion devient le réflexe par défaut, le marché finit par n'attirer que des profils tournés vers l'extraction pure. Or, les cultures fondées sur l'extraction ne bâtissent pas d'infrastructures pérennes : elles conçoivent simplement des costumes plus sophistiqués.
Ce mode d'apprentissage engendre des coûts certains. Les capitaux se déploient avec plus de lenteur et la due diligence vire à la paranoïa. Les nouveaux arrivants finissent soit par déserter les lieux, soit par devenir eux-mêmes des extracteurs cyniques. Un marché conditionné par la fausse liquidité privilégie naturellement les mécaniques où le salut dépend de la capacité à faire porter la sortie par un autre. L'état d'esprit s'éloigne de la construction pour se focaliser sur le timing de la performance. Les fermes de volume ne faussent pas uniquement les cours : elles dégradent aussi les comportements, et restaurer la confiance est une tâche bien plus ardue que de redéployer un contrat de token.
Les analystes et enquêteurs font face à leurs propres difficultés. Une part considérable de la coordination s'opère hors chaîne — via des messageries privées, des tableaux de bord à accès restreint, des factures libellées sous l'étiquette de « conseil » et le recours à des intermédiaires pour approvisionner les portefeuilles de bots. Sur la blockchain, l'essaim est visible ; hors chaîne, il faut parvenir à percer les intentions et mettre la main sur les registres de clients. Le fossé s'accentue lorsque les projets emploient des briques technologiques fermées, signent des contrats de tenue de marché confidentiels et évoluent dans un vide juridique. Si les registres publics étaient censés garantir la transparence, ils ne révèlent en réalité que les symptômes, rarement les commanditaires de la fièvre. Observer les symptômes est utile, mais ce sont les intentions cachées qui motivent les actions en justice.
Pour autant, ces symptômes deviennent de plus en plus difficiles à masquer. Les règles heuristiques isolent les allers-retours artificiels. L'analyse par grappes identifie les entités sources de financement. Les opérations d'infiltration neutralisent les discours commerciaux frauduleux. Les mesures déployées contre le wash-trading-as-a-service ont fini par ringardiser la pratique là où des recours existent. Mais être passé de mode ne signifie pas avoir disparu. Tant que les algorithmes de classement récompenseront le vacarme, ce vacarme trouvera des vendeurs. Ces derniers se contenteront d'adapter leur vocabulaire. L'usage de qualificatifs plus séduisants ne rend pas les marchés plus sains ; il offre simplement un meilleur camouflage au même dessein ancestral : paraître suffisamment actif pour que quelqu'un d'autre finisse par injecter de véritables fonds.
Lois, récits et ce qu'il reste quand la musique s'arrête
Sur les marchés traditionnels, le wash trading ne pose aucun dilemme philosophique : il est qualifié de manipulation pure et simple parce qu'il simule artificiellement la demande. L'originalité de l'écosystème crypto n'a jamais constitué une dérogation morale ; elle n'a été qu'un répit temporaire dans l'application des règles, camouflé sous des prétextes idéologiques. Ce répit touche désormais à sa fin, de manière fragmentée : par le biais de poursuites judiciaires, d'accords amiables, de l'essor d'outils de surveillance et de la pression exercée par les plateformes désireuses de rompre avec cette ambiance de foire d'empoigne. Ces avancées éparses ne forment pas encore un cadre achevé, mais elles suffisent déjà à modifier le climat général.
Une législation pertinente doit cibler la tromperie consistant à fabriquer l'illusion d'un marché inexistant, sans pour autant criminaliser les arbitrages normaux, les activités régulières de tenue de marché ou l'apport initial de liquidité dans des conditions délicates. À l'inverse, un cadre réglementaire maladroit assimile chaque bot à un acteur malveillant et chaque carnet d'ordres peu liquide à une scène de crime. Les marchés à faible profondeur sont souvent parfaitement intègres, et l'intégrité sait se faire discrète. C'est précisément cette discrétion que les fermes de volume cherchent à effacer. Un règlement incapable de faire la distinction entre la discrétion honnête et la fraude bruyante finira par sanctionner les mauvais acteurs tout en laissant prospérer les fermes de volume.
La justification de telles règles ne relève pas d'une quête de pureté morale, mais d'une exigence d'hygiène informationnelle. Dès lors que le volume d'échange demeure un indicateur public sur lequel des tiers s'appuient pour engager des fonds de manière irréversible, falsifier ce volume revient à corrompre un signal collectif. Les sociétés finissent généralement par rejeter les signaux contrefaits lorsque le préjudice devient manifeste. Ici, le dommage se traduit par l'effondrement de la confiance, une mauvaise allocation du capital et la répétition obsessionnelle d'une logique consistant à chercher sa liquidité de sortie chez les autres. Cette dynamique transforme chaque nouvel arrivant en proie potentielle et chaque graphique en terrain piégé.
Le principal écueil des règles simplistes réside dans le risque de contournement et la dérive vers des mises en scène de conformité purement cosmétiques. Une juridiction peut parfaitement interdire le « faux volume » tout en continuant d'autoriser des modèles de classement conçus précisément pour l'encourager. Une plateforme d'échange peut publier un article rassurant sur sa politique de conformité sans renoncer le moins du monde à tirer profit de cette illusion. Légiférer sans repenser le calcul des indicateurs équivaut à prononcer des sermons au milieu d'un casino : l'établissement continue de profiter de l'agitation ambiante, et cette agitation continue de générer des conversions.
Songez à ce jeune trader qui prend les plateformes de classement au pied de la lettre sous prétexte qu'un actif est « actif ». Il entre sur le marché et ressort dépouillé. La leçon qu'il en tire ne se limite pas à surveiller les ratios de wash trading : il en conclut plus largement que l'écosystème crypto tout entier est un piège. Cette conclusion est à la fois excessive et contagieuse. Les fermes de volume ne se contentent pas de ponctionner des portefeuilles : elles nourrissent un scepticisme d'avenir et le propagent auprès d'utilisateurs qui auraient pu devenir des bâtisseurs. Chaque bougie artificielle agit comme une invitation insidieuse au cynisme.
Considérez à présent le prestataire : il ne s'agit pas d'un antagoniste caricatural, mais simplement d'un opérateur ayant jugé plus lucratif de vendre du carburant narratif que de concevoir des outils concrets. Si les clients exigent un certain volume, il leur fournit ce volume. Chaque fois que les autorités interviennent, chacun redécouvre que mentionner « market making » sur une facture ne transforme pas l'auto-négociation en pratique vertueuse. Ce prestataire s'appuie en permanence sur une demande existante. Cette demande est réelle. Le choix d'industrialiser la tromperie l'est tout autant. Le marché regorge de demandes bien réelles auxquelles il convient pourtant de refuser de céder. Les refus sont rares car le silence coûte cher au client tout en profitant au vendeur. C'est précisément entre ces deux coûts que la ferme dégage sa marge bénéficiaire.
Songez enfin au teneur de marché authentique, dont le métier consiste à élargir les spreads et qui se voit désormais contraint de justifier sans cesse que son risque d'inventaire ne s'apparente en rien aux boucles d'un bot de wash trading. Le dommage le plus pernicieux infligé par ces fermes est d'ordre linguistique : elles ont tellement vidé de son sens le terme « liquidité » que des professionnels rigoureux finissent par paraître suspects. Une fois le vocabulaire galvaudé, l'évaluation devient superficielle. Les intervenants en viennent à privilégier l'ambiance plutôt que la substance, les captures d'écran plutôt que des conditions de sortie viables, et une place au classement plutôt que la diversité réelle des contreparties. Créer une ambiance artificielle est facile, tandis que maintenir une profondeur effective sur la durée exige une réelle rigueur ; la ferme choisit donc la voie de la facilité en espérant que personne n'exigera jamais la seconde. Dans cette industrie, l'espoir fait office d'argument de vente.
Les fermes de volume prospèrent là où la vérification s'avère coûteuse et où l'espoir est abondant ; elles s'effacent dès lors que les utilisateurs exigent de la profondeur réelle, un contrôle strict du slippage, un flux d'ordres authentique et des métriques nettoyées du wash trading — et lorsque les plateformes cessent enfin de valoriser le simple vacarme. Elles ne s'éteignent pas parce qu'un fil de discussion dénonce un essaim de bots, mais lorsque l'avantage procuré par une fausse activité devient inférieur au coût nécessaire pour la simuler. Tant que cette équation penchera du côté du profit, les fermes poursuivront leurs rondes nocturnes. Ces activités n'obéissent à aucune idéologie : elles n'ont besoin que d'un algorithme de référencement et d'un commanditaire terrorisé par le silence.
À ce stade, le constat est sans appel. La liquidité était censée refléter l'intensité des échanges ; elle n'est trop souvent qu'un simple projecteur de scène. Et même si l'éclairage est flatteur, il ne retiendra pas votre poids si vous sautez dans le vide. Les gens continuent pourtant de sauter, car la lumière projette l'illusion d'un sol praticable. Ce comportement ne découle pas seulement de l'appât du gain : il s'enracine dans la peur bien humaine de rater une fête qui semble battre son plein. Les fermes de volume exploitent cette angoisse et vous la revendent sous la forme d'une bougie graphique. La bougie peut paraître rassurante, mais le plancher s'est dérobé. C'est ce sentiment trompeur de sécurité sans assise réelle qui précipite les chutes, alors même que chacun se sentait personnellement convié sur la piste.
Plusieurs indices concrets permettent de distinguer un marché réel d'un simple décor.
1. Les allers-retours parfaits et les essaims de portefeuilles approvisionnés simultanément ne relèvent pas d'une « communauté » : ils s'apparentent en réalité à des feuilles de paie.
2. Dès lors que le narratif exige un graphique agité plus que le produit n'a besoin de fidéliser ses utilisateurs, vous ne participez plus à un investissement : vous servez simplement de candidat désigné pour la sortie d'un tiers.
L'industrie peut continuer de traiter ces pratiques comme des entorses mineures. Il n'en est rien : c'est un véritable impôt prélevé sur l'ensemble des signaux légitimes. À force de le tolérer, même les marchés honnêtes finissent par sembler suspects. Voilà le véritable danger porté par les fermes de volume : non pas un effondrement brutal et isolé, mais l'installation d'une culture où la bonne foi passe pour de la naïveté. C'est pourtant une forme d'adhésion sincère qui a porté les premiers cycles, et un scepticisme généralisé pourrait bien dicter les suivants si le commerce des apparences demeure plus rémunérateur que la transparence. Les marchés savent composer avec les prédateurs ; ils peinent en revanche à survivre lorsque le public part du principe que chaque mouvement est truqué. Une mise en scène peut tout de même causer votre ruine. C'est la note amère que la ferme ne fait jamais figurer sur la facture.
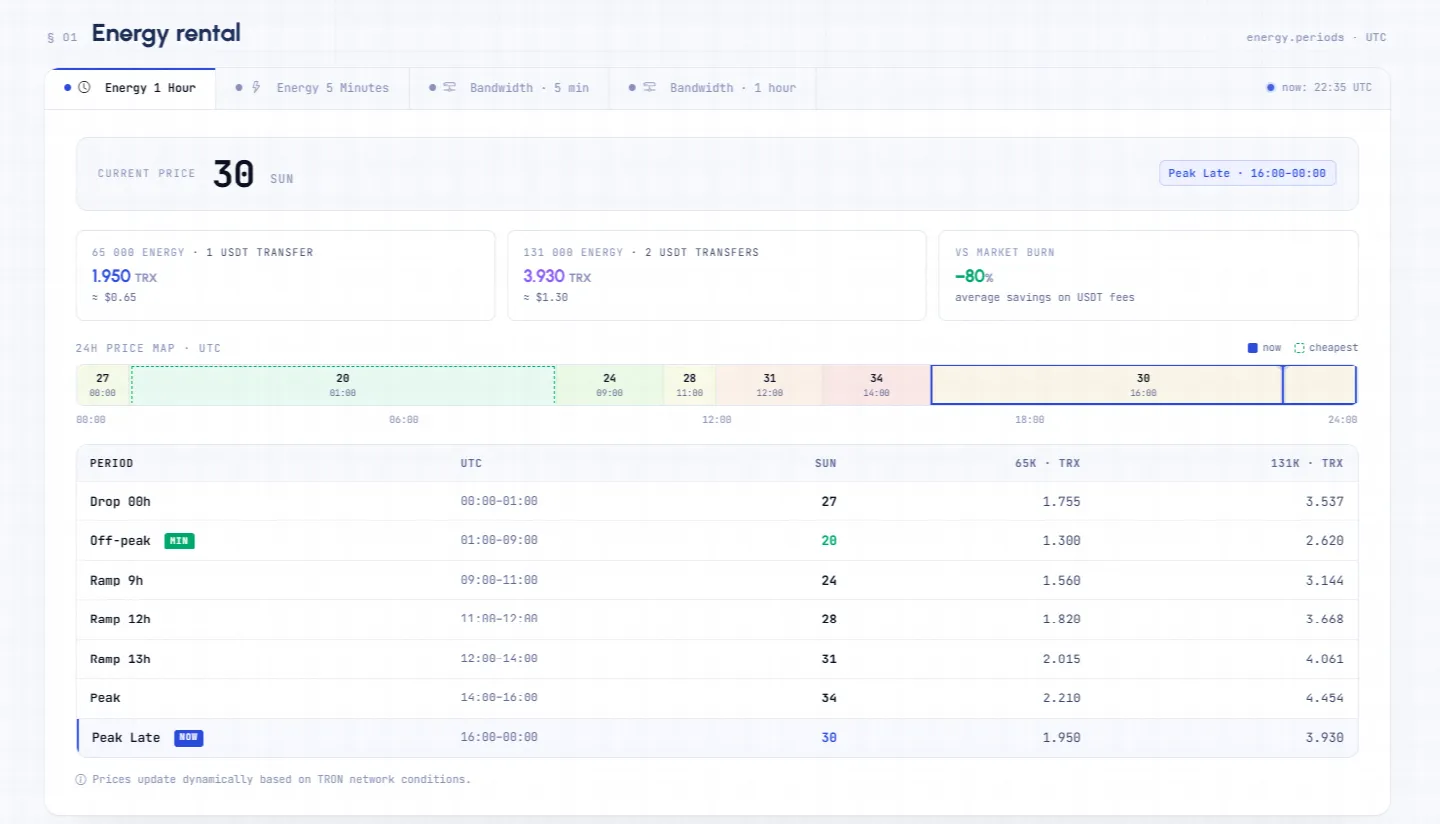
Une fois le vacarme des graphiques retombé, lorsque l'on revient aux opérations concrètes de règlement — transférer des USDT, gérer les frais de réseau et refuser de dilapider de la valeur simplement pour simuler une occupation —, les réflexes utiles reprennent tout leur sens, loin du spectacle : recharger son Energy TRON avant d'initier un transfert, considérer un rechargement d'Energy TRON comme une mesure élémentaire d'hygiène de compte plutôt que comme un événement spectaculaire, explorer la marketplace d'Energy TRON au lieu de se fier aveuglément aux panneaux de bord tapageurs, et envisager la location d'Energy TRON là où brûler des TRX reviendrait à opérer un véritable trade à perte contre soi-même. Netts Pricing s'inscrit dans cette démarche pragmatique en affichant les taux effectifs d'Energy et de Bandwidth sur plusieurs périodes, garantissant ainsi que les frais acquittés résultent d'un choix réfléchi et non d'une illusion d'activité supplémentaire.