Borç Tahsildarları ve Kripto: Yeni Çağda Eski Meslek
Kripto, borç tahsilatını bitirmedi; avcılara yeni haritalar, borçlulara ise hâlâ gerçek hayata sızan bir saklanma yeri verdi.
Diğer diller: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
İçindekiler
Borç tahsil etme dürtüsü oldukça eskidir, yalnızca modern terimlerle yeniden sunulmaktadır. Bu meslek, insanlar nefret edilmekten hoşlandığı için değil; kredi bir vaat içerdiği ve vaatleri hiçbir bedel ödemeden bozmak mümkün olduğunda, bu durum masadaki dezavantajlı taraf için bir iş modeli sunduğu için ortaya çıkmıştır. Tahsilat yapamayan bir alacaklı, kötü bir üne sahip bir hayır kurumuna dönüşür. Tahsilat yapamayan bir tefeci ise yalnızca bir dedikodu haline gelir. Tahsilatta başarısız olan bir fintech uygulaması ise borç geri ödemeyi isteğe bağlı bir kostüm oyunu (cosplay) olarak gören bir sonraki borçlu kitlesinin alay konusu olur.
Kripto bu anlatıya, tüm değerli şeylerin eninde sonunda girdiği yoldan dahil oldu: bir kaçış fantezisi olarak. Bir banka hesabı boş görünüyorsa, gelir güvenilmezse ve resmi kayıtlar yoksulluğa işaret ediyorsa, blokzincirde tutulan miktar yine de kişisel bir güvence kapısı işlevi görebilir. Tahsildarlar bunu fark eder; her zaman ederler. Değer, parfüme benzer. Arayanlar kokuyu takip eder.
Olumsuz imaj uydurulmuş bir şey değildir; baskı, utandırma ve doğru anı kollama, gece yarısı aramaları ve kader gibi görünen ihtarnamelerle birlikte birer taktiktir. Yine de tüm tahsildarları saf kötü adamlar olarak resmeden ahlaki klişe, madalyonun diğer yüzünü görmezden gelir; yani her şeyini ortaya koymak (all-in gitmek) için kredi çeken, parayı kaybeden ve ardından kriptografinin bir yaşam tarzı olduğu sonucuna varan borçluyu. Bu klişelerin hiçbiri tamamen doğru değildir. Kredi piyasaları, birilerinin ödeyememekten korkması gerektiği yönündeki eksik gerçeğe dayanır; aksi takdirde 'kredi' terimi yalnızca 'evraklı bir hediye' anlamına gelirdi.
Geri ödemenin kesin olduğunu ima eden bir banka, yarın paraya ihtiyacı olan insanlar arasındaki dedikoduların odak noktası haline gelme eğilimindedir. Kolayca görmezden gelinebileceği (ghosting yapılabileceği) ünü yayılmış bir internet borç vereni, izini kaybettirmek isteyenlerin hedefi olur. Tefeci efsanesi bile, romantik yönü bir kenara bırakıldığında, esasen kişinin itibarını korumasıyla ilgilidir; eğer saklanmak işe yarıyorsa, herkes saklanır. Kripto hiçbir zaman böyle bir mantık inşa etmedi; yalnızca daha cazip bir saklanma yolu sundu ve sonuç olarak bu meslek, sabrın daha da tükenmesi pahasına bu daha iyi saklanma yönteminin peşinden gitti.
Kripto Paralarda Saklanmanın Neden Asla Sonsuza Dek Şirin Kalamayacağı
İlk kripto borçluları grubu, defter kayıtlarına sanki bir görünmezlik peleriniymiş gibi yaklaştı. Hızlıca söylendiğinde takma adlılık (pseudonymity), anonimlik ile kulağa tamamen aynı geliyordu. Birinin kağıt üzerinde içler acısı bir finansal duruma sahip olup cüzdanlarında zengin olması, bir yandan meteliksiz kaldığına dair yeminler ederken diğer yandan yaşam tarzına dair küçük ipuçları vermesi mümkündü. Bir süreliğine bazıları kendilerini zeki hissedecek kadar başarılı oldu. Zekâ, geçici bir varlık sınıfıdır. Bu sektörde artık nelerin tavsiye edildiğine bir bakın; evrilmeye çalışıyorlar:
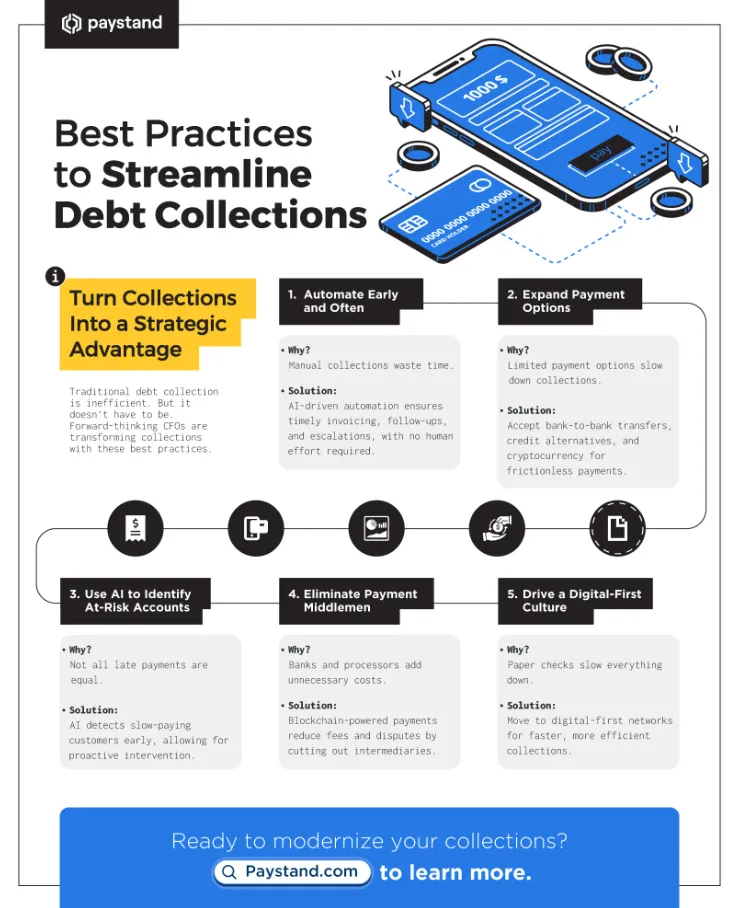
Bu uygulama, evrilmesine neden olan teşviklerin bir sonucu olarak gelişti. Çok sayıda borçlu para alıp bunu token'lara dönüştürebildiğinde ve ardından iflas süsü verebildiğinde, bu yasal boşluk bir göç yoluna dönüşür. Bu göç yollarının fiyatlandırma üzerinde zararlı bir etkisi vardır. Faiz oranları yalnızca matematikten ibaret değildir; aynı zamanda ödeme planına dahil edilen korkuyu da yansıtır. Korkuyu bir alandan kaldırırsanız, o alan eninde sonunda asla geri ödeme niyeti olmayan insanlarla dolar. Bu, bir bankanın broşürüne ekleyeceği ahlaki bir mesaj değildir; zaman ve para borç veren herhangi bir işletmenin uykusundan kan ter içinde uyandığında yürüttüğü mantığın ta kendisidir.
Bu nedenle bu meslek; iz sürme (trace), kümeleme (cluster), mahkeme celbi (subpoena), dondurma (freeze) ve izleme (monitor) gibi bir dizi yeni fiil edindi. Eskiden adres ve işveren aramak için kapı kapı dolaşan borçlu takipçisi, artık blok kaşiflerine tıpkı bir dedektifin ara sokaklara baktığı gözle bakan biriyle birlikte çalışıyor. ZachXBT tahsildarların kullandığı yöntemin mucidi olmasa da, halka açık blokzincir OSINT'i tüm bir kültürün cüzdanların dedikodu yapma eğiliminde olduğu fikrini benimsemesine neden oldu. Tahsildarlar, zaman damgalarıyla gelen dedikoduları değerlendirmeyecek kadar gururlu değillerdir. Analistler işe alırlar, raporlar satın alırlar ve hangi köprülerin yalnızca göstermelik olduğunu, hangi off-ramp noktalarının tıpkı eski kiliselerin isimleri sakladığı gibi müşteri dosyalarını tutmaya devam ettiğini keşfederler.
Faturaları kullanarak iş kurduğunu iddia eden ancak gerçekte yalnızca bir kumar alışkanlığını finanse eden birine para veren küçük bir borç veren hayal edin. Bundan sonra, borç alan kişi ortadan kaybolur ve yalnızca gecikmeli yanıtlar ile acil tıbbi durumlara ilişkin bahanelerle geri döner. Ardından bir akraba, tatil paylaşımları yapar. Daha sonra sızdırılmış bir veri tabanında borsa yatırma işlemine dair eski bir e-posta bulunur ya da bilinen bir ödeme adresi bir grubun bahşiş kutusunda belirir veya bir donanım cüzdanının kutu açılış fotoğrafı kimsenin fark etmediği bir yansımayı ele verir. Bütün bunlar doğaüstü değildir; yalnızca insan hayatı halka açık bir para sistemiyle etkileşime girdiğinde dışarı sızan sıradan türden bilgilerdir. Tahsildarın görevi, bu sızıntıyı sadece eğlenceli bir dedikodu olarak değil, bir tür harita olarak görmektir.
Modern Avın Gerçekte Nasıl Hissettirdiği
Tahsildarın zihni büyülü değildir; olasılıksaldır ve pratik anlamda oldukça detaycıdır. Peki bu kişi parasını nerede harcıyor? Çağrılarına hâlâ kim cevap veriyor? Daha dikkatsiz oldukları dönemde hangi konuşmalara dahil oldular? Hangi arkadaşlar otopark ücreti gibi görünen 'geçici' transferler aldı? Ve hangi harcamalar finansal zorluk anlatısıyla uyuşmuyor; örneğin teslimat uygulamaları üzerinden yapılan ödemeler, OTC masalarındaki işlemler, VPN makbuzları, konferans biletleri ve ardından aniden saat dilimleri arasında USDT transfer edebilme becerisi?
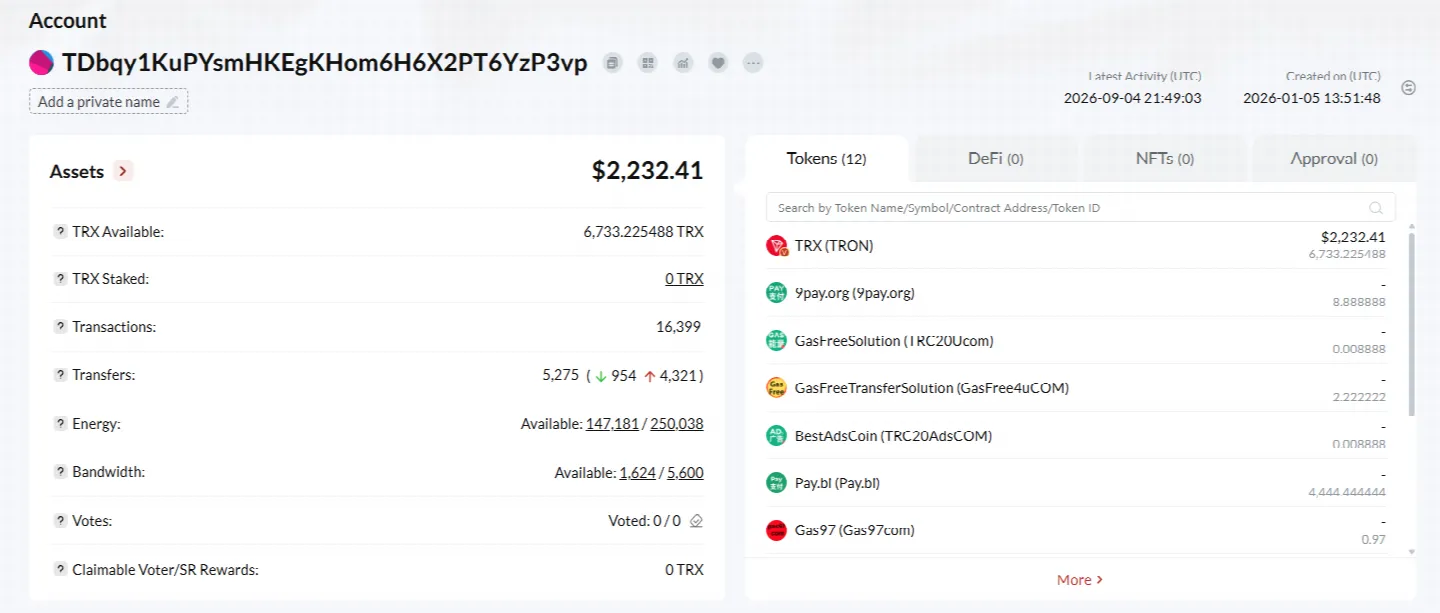
Bir kişi, bir romancının karakter geliştirmesi gibi bir yaşam tarzı inşa eder; tek fark, bu durumda amacın ödemeyi tahsil etmek olmasıdır. Borçlu her zaman mı düzensizdi, yoksa kaos kredi verildikten sonra mı ortaya çıktı? Sözde 'işletmenin' gerçekten müşterileri var mıydı, yoksa yalnızca Telegram'da coşku mu sergilemişti? İflas anlatısı cüzdan boşalmadan önce mi yoksa sonra mı kurgulandı? Bu sorular psikolojik bir tınıya sahiptir çünkü gerçekte de psikolojik temellere dayanırlar. Tahsilat her zaman yarı muhasebe yarı antropoloji olmuştur; kripto, antropolojiye yalnızca halka açık bir hesap tablosu kazandırmıştır.
OSINT filmlerdeki kadar heyecan verici değildir; birden fazla tarayıcı sekmesini açık tutmak, arşivlenmiş iletileri kontrol etmek, alan adı kayıtlarına bakmak ve insanların farklı forumlarda eski kullanıcı adlarını tekrar tekrar kullanması gerçeği gibi faaliyetlerden oluşur. Özel dedektifler, tahsildarların ihtiyaç duyduğu zincir dışı (off-chain) unsurları sağlar; örneğin komşular, isteksiz işverenler, tükenmiş eski partnerler, zarara uğramış iş ortakları ve hâlâ soyadı kullanan resmi kayıtlar. Blokzincir bu tür çalışmaların yerini almaz; fazladan bir harita sunar. Bu ikinci haritanın ilkiyle çeliştiği durumlar vardır ve ilginç soruşturmalar tam da bu çelişki anlarında ortaya çıkar.
Bir de insanların bir cüzdan adresine sahip olmasını gerektirmeyen sosyal baskı vardır. Anneyi arayabilir, bir iş arkadaşına mesaj gönderebilir ya da dükkana gidip masumiyeti sonradan pahalıya mal olacak sorular sorabilirsiniz. Bu eylemlerin bazıları tatsızdır, bazıları yasaldır, bazıları ise yasallığın bir kılıftan ibaret olduğu ve asıl belirleyicinin utanç olduğu gri bir alanda yer alır. Kripto, kişinin sosyal çevresi içinde var olan türden bir baskıyı sıfırdan yaratmadı; yalnızca o çevrenin tesadüfen rastlayabileceği şeylerin bedelini artırdı; örneğin bir seed phrase (kurtarma kelimesi) hakkındaki bir şaka, bir ekran görüntüsü ya da sonrasında kontrol kanıtı haline gelen "bunu benim için tutabilir misin" şeklindeki bir kısa mesaj.
Kişinin etrafındaki çevre bu rolü üstlenmek istemez. Anneler huzurdan yanadır. İş arkadaşları araya mesafe koymak ister. Esnaf, salı gününün de normal geçmesini umar. Tahsildarlar, sıradan insanların fırtınanın kapılarından uzaklaşması umuduyla bilgi takas edeceğini çok iyi bilir; bu tür bir takas Bitcoin'den önce de vardı. Yeni olan şey, fırtınanın artık bir karakter dizisini hedef alabilmesi ve bunu bir kanıt olarak nitelendirebilmesidir. Bu gerçekten bir kanıt da olabilir ya da yalnızca kanıt kılığına girmiş bir tiyatro da olabilir. Her iki durumda da borçluyla bağlantılı kişi havanın değiştiğini hisseder.
Varlıkları katlama konusuna gelince, hukuk mevcut olduğu sürece tahsildarın tercih ettiği seçenektir. Tıpkı geçmişte banka hesap dökümlerinin sunulmasını gerektirdiği gibi, karar sonrası tespit süreçleri artık dijital varlıkların açıklanmasını talep etmektedir. Borsalara tebligat yapılabilir çünkü borsalar, bireysel cüzdan yönetiminin (self-custody) kaçınmaya çalıştığı şeyin ta kendisini tutar: bir bakiye ile bağlantılı bir isim. Birden fazla yargı alanında mahkemeler, "kriptoya ulaşılamaz" görüşünü "VASP nezdinde tutulan kripto, dondurulabilecek bir alacaktır" görüşüne dönüştürme konusunda aktif olmuş ve bunu yapma prosedürleri icra memurları için giderek daha standart hale gelmiştir. Bireysel cüzdanlar zorluk yaratmaya devam etse de, zorluk dokunulmaz olduğu anlamına gelmez; mahkemeye itaatsizlik yaptırımları, devir emirleri ve yemin altındayken yalan söylüyor gibi görünme riski, ulaşılamaz olduğunu iddia edenler üzerinde hâlâ etkilidir.
İflas davalarıyla ilişkili bir tür tiyatro vardır. Beyan cetvelleri nedeniyle insanlar dürüst olmak ya da sonuçlarına katlanmak zorundadır. Yedieminler, eskiden tekneleri sordukları gibi artık kripto paraları soruyor. Halka açık bir iz bırakırken aynı zamanda yoksul görünen borçlu, yalnızca parasını riske atmakla kalmaz; aynı zamanda kendi sözlerinin yasal yorumunu da riske atar.
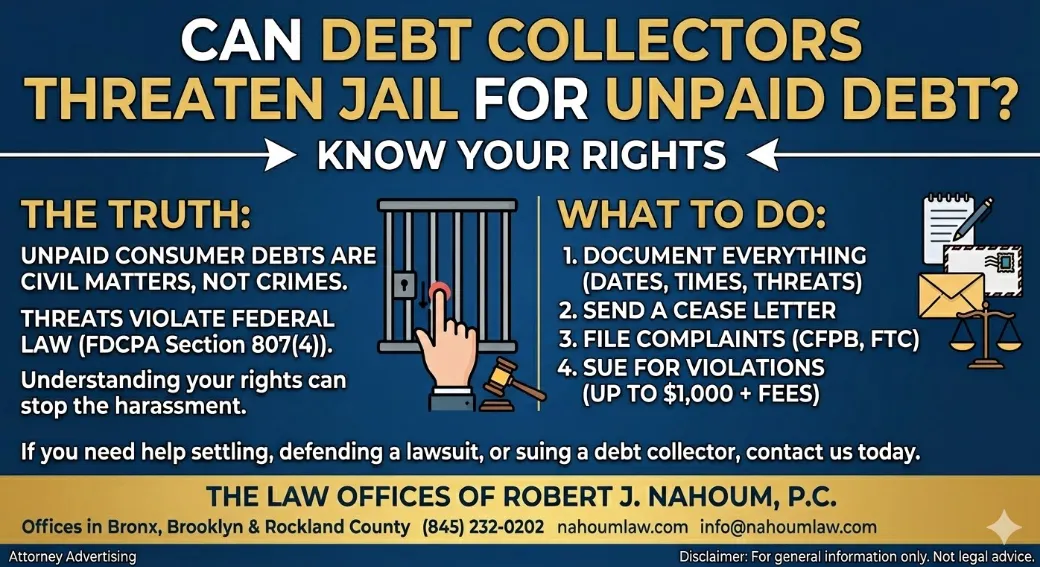
Korkutma taktikleri araç setinde yer almaya devam eder çünkü korku salmak, adli bilişim incelemeleri yürütmekten daha az maliyetlidir. Bir cüzdan kümesini tespit eden bir ihtarname, ya bir blöf ya da bir ustalık hamlesidir. Borçlu genellikle hangisi olduğunu anlayamaz. Bu belirsizlik, eylemin asıl amacıdır. Tahsilat, bilançolar eşliğinde sergilenen bir performans gibidir. En etkili performanslar, izleyicinin vezneye bizzat gitmesini sağlar.
İnsanlar bu duruma bulaşıcılık açısından yaklaşır. Bir kişinin kriptoya başarıyla karışıp ortadan kaybolması vakası gerçekleştiğinde, bu durum on iki benzer girişime yol açar. Bu on iki girişim daha sonra durumu bir portföy sorununa dönüştürür. Portföy sorunları ise nihayetinde politika değişiklikleriyle sonuçlanır; bu da kredi tahsis (underwriting) sırasında daha fazla soru sormak, daha fazla izleme yapmak ve çıkış likiditesi sanatçısı gibi görünen hiç kimseye borç vermemek anlamına gelir. Ortalama borçlu, sistemi daha yetenekli şekilde suistimal edenlerin bedelini ödemek zorunda kalır. Sigorta mantığı krediye işte bu şekilde sirayet eder.
Borçlu olan insanlar durumları üzerine düşündüklerinde bunu bir onur meselesi haline getirir ve harekete geçmeyi ertelerler. İçlerinden pek azı gerçekte avcı ruhludur. Büyük bir kısmı ise yalnızca boğulmakta olan, suyun üzerinde yüzen bir token'a tutunup buna bir plan adını veren insanlardır. Plan başarısızlıkla sonuçlanır ve ardından üzerlerine bir utanç çöker; sonrasında zihin pazarlık yapmaya başlar: Bir sonraki yükselişe kadar bekleyebilsem, bu zulamı gizli tutabilsem, elimde hiçbir şey kalmadığına onları ikna edebilsem... Pazarlık kriptografiye çekilir çünkü kriptografi kilitli bir kapı görüntüsüne sahiptir; tahsildarlar da aynı kapıyı severler çünkü kilitli kapıların hâlâ menteşeleri vardır ve menteşeler iz bırakır.
Üçüncü bir figür ise ücretsiz muhbir görevi gören arkadaş ya da akrabadır. Kimseyi yok etme niyetiyle uyanmazlar; bunun yerine kalkan olarak kullanılmaktan bıkmış bir şekilde uyanırlar. Tahsildarlar tükenmişliğin neye benzediğini bilir. İnsanlar yorulduklarında konuşurlar; yorgun insanlar ekran görüntüleri paylaşır ve "O Ledger hâlâ çekmecesinde duruyor" gibi şeyler söylerler. Cüzdan metalden yapılmıştır ve bu cümle dinamit gibidir.
Mesleğin Sessizce Topladığı İnsan Hikâyeleri
Bir kurye, ek işini büyütmek amacıyla kredi çeker; parayı kaldıraçlı bir uzun (long) pozisyonda kaybeder ve ardından "acil durumlar için" bir miktar sabit coin'i (stablecoin) sessizce saklar. Borç içinde görünmesine rağmen, nakit parayı zahmetli bulduğu için arkadaşlarına olan küçük borçlarını konuşmalarında USDT kullanarak ödemeye devam eder. Bu küçük ödemeler birer ekmek kırıntısıdır. Ekmek kırıntıları bir örüntü oluşturur. Bu örüntü, gizli bir birikim olduğuna dair bir teoriye yol açar. Tahsildarın ilk günden itibaren tüm kurtarma kelimelerine (seed) sahip olması gerekmez. Tahsildarın ihtiyacı olan şey, teori bir off-ramp noktasında dondurma talebine dönüşene kadar aramaya devam etmek için bir nedendir.
Borçlu durumdaki varlıklı bir kişi, statünün gerçek karakterle karıştırıldığı bir toplulukta hâlâ iyi tanınmasına rağmen iflas etmiş gibi görünmeyi başarır. Buradaki OSINT çalışması neredeyse acı verecek kadar basittir; kamuya açık adresler, sürekli listelenen bağış kanalları ve somut delillere dönüşen NFT sergileri vardır. Dramatik unsur kesinlikle teknoloji değildir; egemenlik fikrini savunmuş olan birinin, egemenliğin profesyonelce sıkılmayı ve beklemeyi göze alan herkes tarafından bulunabilmek anlamına geldiğini eninde sonunda fark etmesidir.
Bir şirket saymanı kişisel kefaletler verir ve ardından hayatını 'şirket çilesi' ve 'özel para' olarak ikiye ayırmaya çalışır. Bu ayrım, yaşam tarzı şirketin faaliyet biçimiyle örtüştüğünde işe yaramaz. Müfettişlerin geceleri huzurla uyumasını sağlayan şey tam da bu uyumlardır. İlk saatte kanıtın kusursuz olmasına ihtiyaçları yoktur; ihtiyaçları olan bir ipucu, ardından bir süreç ve sonrasında zamandır.
Bir de halkın pek hoşlanmadığı kumarhane tipi vardır: Kredi kumar masasına verilir, masa parayı yutar ve borçlu ardından yırtıcı borç verme uygulamalarına ilişkin ahlaki çağrılarla çıkagelir. Yırtıcı borç verme mevcuttur ve yırtıcı borçlanma da mevcuttur. Piyasalar her iki tür avcıyı da barındırır ve her ikisini de müşteri olarak görür. Tahsildarlar, bir avcının durumunun binlerce taklitçiye örnek teşkil etmemesini sağlamak için istihdam edilir. Bu görev hiçbir zaman bir popülerlik yarışmasını kazanamaz. Popülerlik amaç değildir. Amaç, ana parayı geri almaktır.
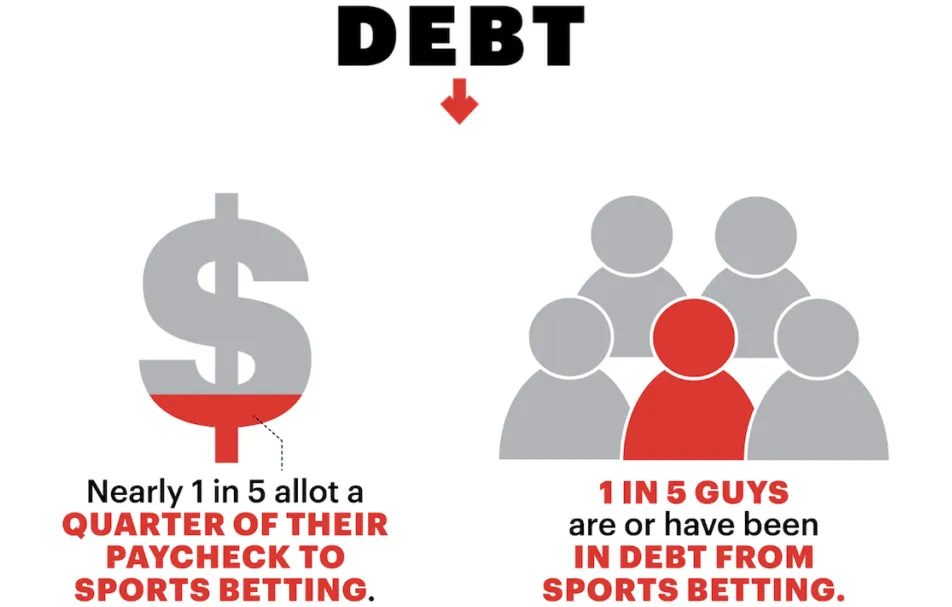
Bir de haberlere konu olmayan bir trajedi vardır: Kirasını ödemek için kredi çeken, ardından bir boğa piyasası sohbetine katılarak parayı "büyütmeye" çalışan ve sonrasında kalan fonları kasıtlı bir stratejinin parçası olarak değil, panikten dolayı soğuk cüzdanda saklayan biri. Dışarıdan bakıldığında panik, kurnazlık gibi görünür. Tahsildarlar ancak para geri alındıktan sonra panik ile kurnazlık arasındaki farkı genellikle anlayabilirler. İncelenecek uzun bir dosya kuyruğunuz varken empati çok pahalıya mal olur. Bu sıcaklıktan yoksunluk, meslekten bu kadar nefret edilmesinin nedenlerinden biridir; aynı zamanda daha merhametli tutumların herkesin sistemsel olarak temerrüde düşmesine yol açacağı bir düzende mesleğin işlemeye devam etmesinin nedenlerinden biridir.
Geleneksel yöntem, bir sürtünme olacağını varsayardı; bankalar kapandığında, transferler memurlar aracılığıyla izler bırakırdı. Kripto sürtünmeyi azaltır ancak paranoyayı artırır. Uykusuz geçen bir gecede borçlu kaçma girişiminde bulunabilir. İzlemenin bir hizmet haline gelmesinin nedeni budur: Bilinen cüzdanları gözlem altında tutun, değer bir borsaya doğru hareket ederse uyarı verin ve kimlik katmanı hâlâ bağlıyken harekete geçin. Kedi-fare oyunu böylece kesintisiz hale gelir ve kesintisiz oyunlar teyakkuzun bedelini ödeyebilen tarafa yarar.
Bu durum aileler içindeki ahlaki atmosferi de değiştirir. Eskiden parayı bir teneke kutuda saklayan ebeveynler, artık kurtarma kelimelerini bir kitapta gizliyor. Eskiden kredi kartları yüzünden tartışan çiftler, artık bir tohumun (seed) "bizim" mi yoksa "benim" mi olduğu konusunda tartışıyor. Tahsildarlar acımasız olduklarında, duvarların arasından geçen bu tartışmaları duyabilir hale gelirler. Bu her zaman yasaları çiğnemeyi gerektirmez; zira bazen insanlar stres altındayken dolaylı yoldan birbirlerine içlerini dökerler. Finansal baskı nedeniyle gerilen bir evlilik, kimse bunu kabul etsin ya da etmesin, bir soruşturma aracı işlevi görür.
Baskı yasaları aştıkça, meslek daha da karanlıklaşır. Tehditler, taciz, asılsız aciliyet iddiaları ve yetkili kılığına girme gibi eski usulsüzlükler, mesajlaşma uygulamalarına kolayca taşınır. Kripto para tahsildarların davranışlarını temizlemez; bunun yerine kötü niyetli tahsildarlara sahte takip raporları, göz korkutucu onaltılık (hex) dizgiler ve konudan anlamayan birine adli bilişim gibi görünen ekran görüntüleri gibi yeni araçlar sağlar. Yasa dışı baskıya maruz kalan insanlar yine de korunmayı hak eder. Bu gerçek, bir çelişkiye yol açmaksızın bir başka gerçekle bir arada var olabilir: Tahsildarların kriptoyu bir kılık olarak kullanan kişilere karşı yasal sınırlar içinde hareket etmesi otomatik bir zorbalık değildir. Kimi zaman bu tür bir eylem, kişinin kendini şanslı hissederken kabul ettiği bir sözleşmenin rutin olarak icraya konulmasından ibarettir.
Yeni Çağın Durulduğu Yer
Uzmanlaşma artacak. Yalnızca otomobillere ve kanepelere odaklanan şirketler, borçlu takibini zincir üstü analizle birleştiren masalar sunanlara kıyasla oldukça çağ dışı görünecektir. Cüzdanlar, kurtarma kelimeleri ve borsa KYC süreçleri konusunda mahkemelerde daha fazla uzmanlık sergilenecektir. Daha fazla borçlu, 'senin bankan değil' ifadesinin 'senin sorunun değil' anlamına gelmediğini geç de olsa fark edecektir. Borç verenler, gizlilik hakkında konuşmaktan ziyade önlemenin daha ucuz olması nedeniyle, en başından itibaren daha fazla can sıkıcı soru sormaya başlayacaktır.
Hukuki icranın, borsa platformlarında tutulan kripto paraların dondurulmasına ilişkin daha net kurallar oluşturduğu durumlarda, psikolojik atmosferde bir başka değişim daha yaşanır. Değerlerini regüle edilen yerlerde tutmuş olan insanlar, "kripto"nun "dokunulamaz" anlamına gelmediğini; yalnızca "farklı evrak işleri" anlamına geldiğini anlarlar. Bireysel cüzdanlar daha zorlu bir mesele olmaya devam etmektedir; zira mahkemeye itaatsizlik tehdidi, seyahat kısıtlamaları, ticari ruhsatların kaybı ve sırf kendi imzasından kaçak yaşayan biri gibi hissetmenin getirdiği tükenmişlik nedeniyle daha da çetin sorunlar ortaya çıkmaktadır.
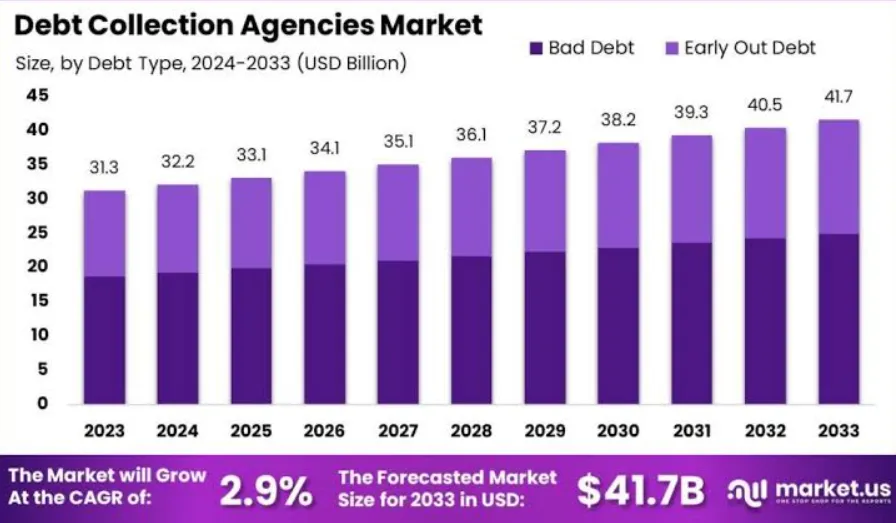
Kalıcı bir kültürel bölünme de olacaktır; bir kamptakiler kripto paraların tahsil edilmesini kriptonun özgürlük vaadinde başarısız olduğunun kanıtı olarak görürken, diğer kamptakiler peşine düşülemeyen bir para formunun ticari işlemlerde güvenilemeyecek bir para olduğunu savunacaktır; zira ticaret, rücu imkanına dayanır. Kripto bu tartışmayı sıfırdan başlatmadı; sadece kamuya açık bir sahneye taşıdı ve daha çekici grafiklerle sundu.
Daha temkinli olan üçüncü bir grup ise, kendini riske atmadan borç vermek ve aptallaşmadan borçlanmakla yetinir. Bu grup; daha karmaşık kredi tahsis süreçlerine katlanmak, cüzdanlarla ilgili daha zor sorularla uğraşmak ve felsefeciler ne düşünürse düşünsün zincir üstü davranışları birer karakter kanıtı olarak gören bir kredi sistemini kabul etmek zorunda kalacaktır. Karakter kanıtı her zaman tartışmalıdır; yine de tartışmalı meseleler paranın akışını belirlemeye devam eder.
Bir zamanlar kurulmuş olan bu meslek yok olmadı; aksine, bu işi yürütmek için yeni kişileri bünyesine kattı. Defter kayıtlarını sanki birer günlükmüş gibi okumayı öğrendi. Bir insanın resmiyette hiçbir şeye sahip olmayıp yine de sakladığı bir zula hakkındaki gerçeği açıklamak zorunda kalabileceğini fark etti. Bu gerçeğin gün yüzüne çıkış yolu ne olursa olsun —ister bir mahkeme celbiyle, ister bir akrabanın tükenmişliğiyle, ister yaşam tarzındaki bir çelişkinin sonucu olarak, isterse de bir off-ramp noktasındaki panik nedeniyle olsun— güdü ilkel kalmaya devam eder: Değer vadedildi, değer alındı ve değer şimdi geri aranıyor.
Bazı borçlular dikkatli kalarak, soğukkanlılıklarını koruyarak ve bir daha asla bir kimlik katmanına temas etmeyerek pratik oyunu yine de kazanacaktır. Bu tür bir zafer gerçektir ve nadirdir. Nadir olması nedeniyledir ki kredi sistemi, kusursuz kaçışa göre değil, ortalama vakaya göre değer belirlemeyi sürdürür. Çoğu insan sonsuza dek bir hayalet gibi yaşayamaz. Yiyeceğe, statüye, sıcaklığa ve kalacak bir yere ihtiyaçları vardır. Tahsildarlar bahislerini bu sıradan insani ihtiyaca yatırır. Kripto bahsin yalnızca şeklini değiştirmiştir; bahsi ortadan kaldırmamıştır.
Buradan çıkarılacak asıl sonuç asla borç almamak ya da asla kripto kullanmamak değildir. Aksine, yasal açıkların kendilerinin reklamını yapma eğiliminde olmasıdır. Tahsilat yapan kişilere bu tür reklamları kapatmaları için ödeme yapılır. Borçlular ise bu reklamın bir giriş kapısı olduğunu düşünmeye sevk edilir. Bu iki motivasyonla arayış sürer; insanların varsaydığından daha az dramatik, korktuklarından daha kişiseldir ve hash'lerin dilini giderek daha akıcı bir şekilde konuşmaktadır.
Bu yeni çağda, tüm romantizminden arındırılmış bir dizi hamle tekrarlanıp duruyor.
1. Borçlunun yaşam tarzı ile beyan ettiği yoksulluk durumu arasındaki çatlağı arayın ve ardından kayıtları, geçmiş olaylar zincirini ve borçluyla ilişkili kişileri kullanarak bu çatlağı genişletin.
2. İsimler şiirden daha etkili olduğu için, mümkün olduğunda borsa temas noktalarını ve yasal süreçleri kullanmak daha iyidir.
3. Arka planda titiz iz sürme süreci devam ederken, geciktirmenin maliyetinin uzlaşmaktan daha yüksek görünmesini sağlayacak şekilde baskıyı sıcak tutun.
Bu zanaatı oluşturan şey işte budur. Çekici değildir ve her uygulayıcının harcı değildir. Dahası, geri ödemeyi bir duygu meselesi olarak görenlerin partisine dönüşmek istemeyen ciddi bir kredi sistemi için asla isteğe bağlı bir seçenek değildir.
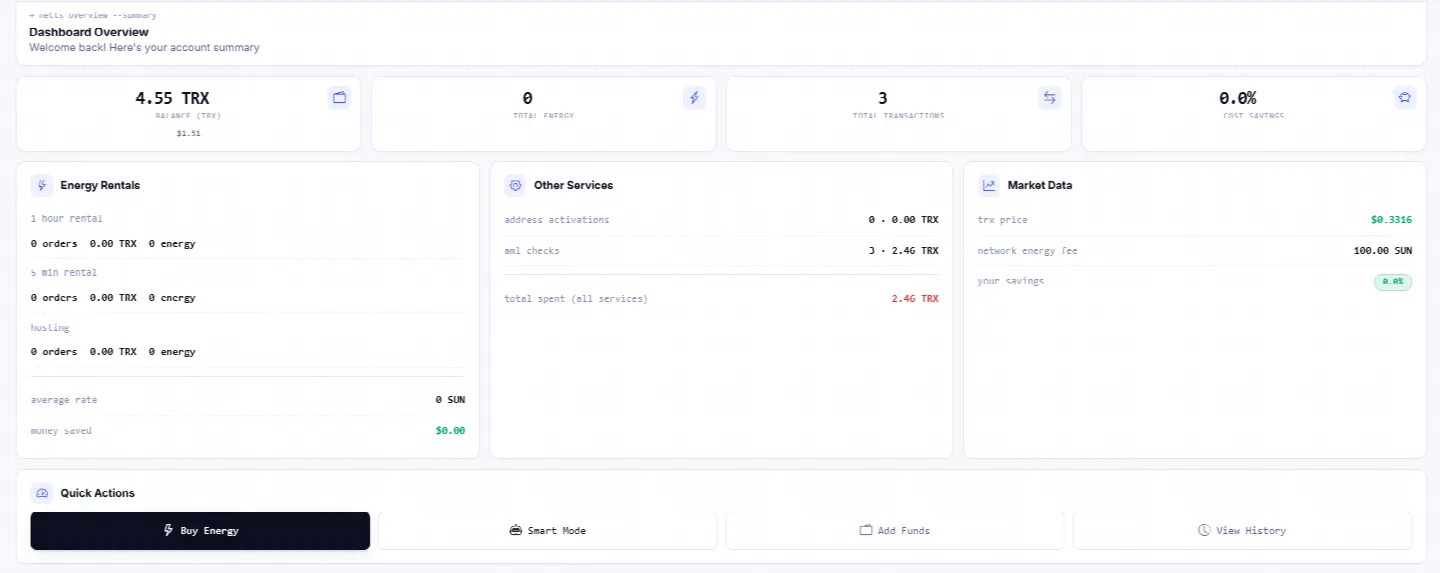
Kişisel meselelerin peşine düşme süreci normal operasyonlara geri döndüğünde —değer transferi yapmak, adresleri denetim altında tutmak ve her işlemi bir mahkeme davasına dönüştürmeden süreçlerin devam etmesini sağlamak zorunda olan masaların yönetimi söz konusu olduğunda— perde arkasındaki o gösterişsiz altyapının önemi yeniden ortaya çıkar: Kontrollü eylemler için bir TRON API, tekrarlanabilir mutabakat için USDT otomasyonu ve ekiplerin baskı altında anlık kararlarla hareket etmek zorunda kalmadığı bir TRON çalışma alanı. Netts Workspace; yetkilendirme araçları, izleme imkanları, raporlama yetenekleri ve kimin kime borçlu olduğuna dair tartışmalar başka bir odaya taşındıktan sonra sessizce fark yaratmaya devam eden rutin günlük düzenlemeleri sunarak bu romantizmden uzak seviyenin bir parçasını oluşturur.