Cycles du Bitcoin : théorie du complot ou véritable modèle ?
Le cycle de quatre ans du Bitcoin : véritable modèle, rhétorique de chœur ou outil de gestion du risque dont on parle bien plus qu'on ne le trade.
Également disponible en: EnglishРусскийEspañol中文ไทยУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Sommaire
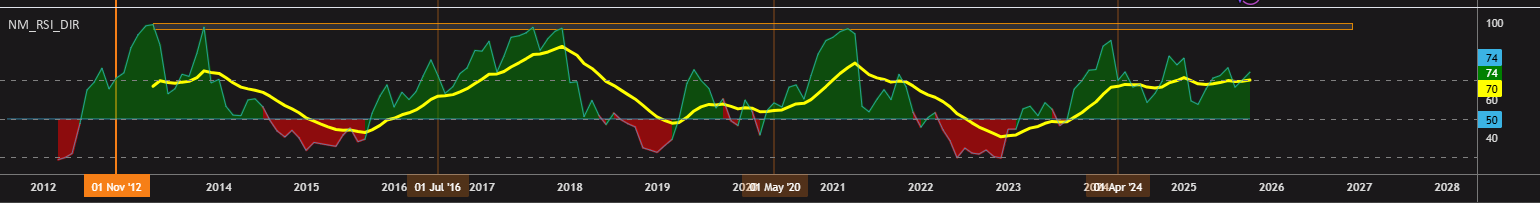
Chaque fois que le Bitcoin fait quelque chose d'« intéressant », le chœur entonne ses cantiques. Cela commence toujours par les cycles, les baleines, la liquidité, la distribution, l'accumulation. Quelqu'un a « manifestement » distribué du Bitcoin, quelqu'un en a « manifestement » accumulé. Larry Fink a dit quelque chose, par conséquent, le trade opposé est le bon. Michael Saylor a dit quelque chose, par conséquent nous nous tatouons notre conviction sur la poitrine à l'encre rouge. L'assurance avec laquelle les gens débitent tout cela me donne toujours l'impression qu'ils ont reçu le script à l'avance.
S'ils ont le script à l'avance, pourquoi n'est-ce que du vent ? On peut se permettre d'avoir des opinions si ses positions sont suffisamment modestes et son ego suffisamment grand. La dissonance entre les sermons et l'hésitation à « mouiller le maillot » est le véritable débat qui mérite d'avoir lieu chaque fois que les cycles du Bitcoin sont érigés au rang de vache sacrée.
La théorie des cycles n'est pas fausse, mais elle n'a pas non plus un pouvoir prédictif illimité. Le tour de passe-passe favori du marché consiste à prétendre qu'elle combine les deux à la fois.
Aux origines du récit des cycles
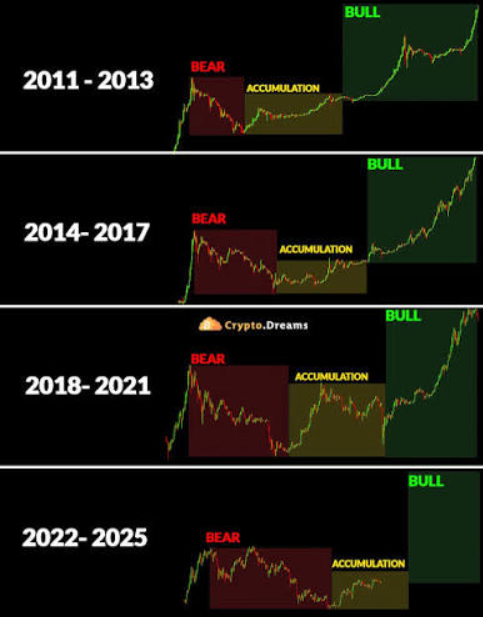
Tout est parti du constat que, tous les quatre ans environ, la récompense de bloc est divisée par deux. La dramaturgie des graphiques de prix autour de ces événements semblait suivre un schéma récurrent : de longues montées haussières, des sommets apocalyptiques, des creux apocalyptiques et des consolidations baissières avant la prochaine poussée. Les humains ont observé ces schémas, et le besoin primaire de les interpréter comme quelque chose de supérieur à un simple bruit aléatoire a pris le dessus. Cela n'était pas seulement dû aux phénomènes entourant la politique monétaire du protocole elle-même, mais aussi au fait que le maximalisme Bitcoin des débuts avait besoin d'un principe organisateur. Le temps n'est pas l'ami des longues campagnes idéologiques, et pouvoir affirmer « nous sommes dans l'année X du cycle de quatre ans » servait de douce motivation pour des idéologues dont les canaux Telegram étaient par ailleurs dépourvus de contenu tangible.
Le concept a gagné du terrain parce qu'il offrait un moyen commode de rationaliser le hasard. Les influenceurs s'en sont servis pour décrire leurs analyses de marché hebdomadaires de manière plus « scientifique ». Le grand public a pu monter à bord en s'estimant « nouvellement éduqué » sur les « saisons » du marché crypto. Rejeter la théorie comme une ineptie devait également se faire au sein de ce même cadre ; tout le monde devait parler le même « langage » des cycles pour être pris au sérieux. Une grande partie de cela relevait également de l'inflation de réputation. Être un intervenant « chevronné » sachant interpréter correctement le « calendrier du marché crypto » était une chose, mais être « rompu aux cycles » vous séparait de la masse des profanes qui achetaient au sommet sur la simple foi des vidéos TikTok d'un ami. Le statut social était une motivation essentielle pour rejoindre le chœur.
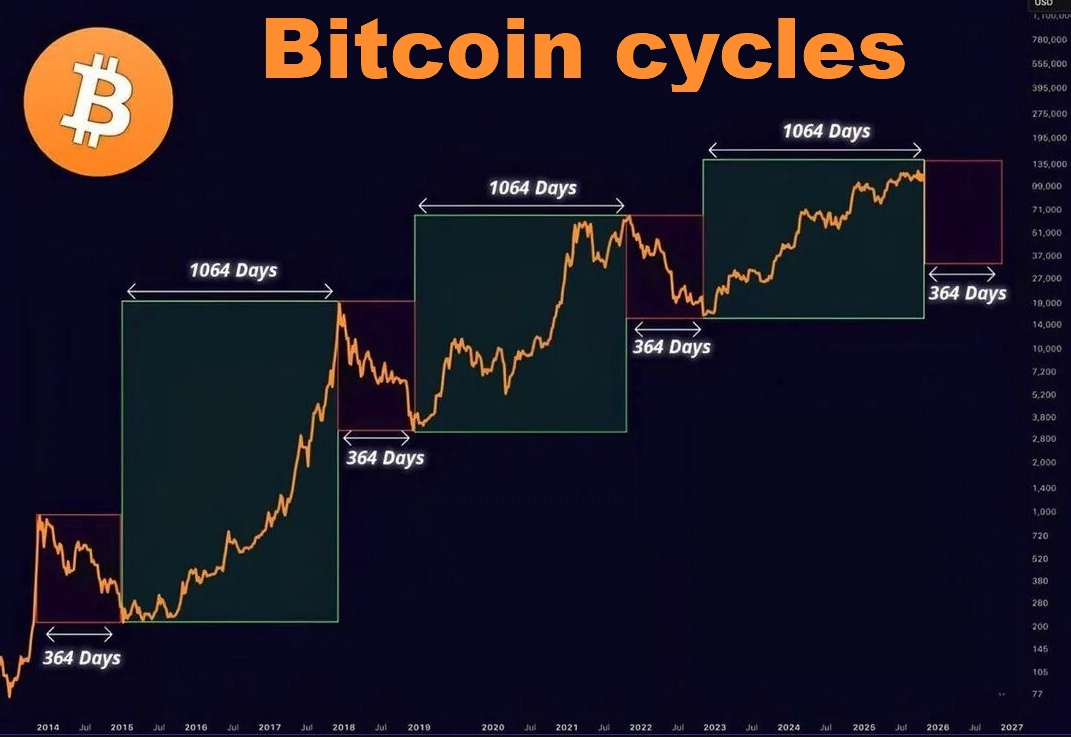
Une fois le cadre posé, il était tout naturel de vouloir adapter a posteriori chaque observation sur la performance du Bitcoin pour la faire entrer dans le moule. Ainsi, chaque fluctuation du marché devenait une « accélération du cycle », un « retard de cycle », une « consolidation de milieu de cycle » ou un phénomène « évident avec le recul ». Plus le modèle était dévoyé, plus ses partisans tentaient de tordre l'évolution suivante pour y voir une énième confirmation. Du point de vue d'un observateur extérieur, n'importe quelle excuse commode suffisait à écarter les preuves contredisant une croyance fermement ancrée. C'est la définition même d'un modèle utile, s'il en fut jamais : un outil d'aide à la foi qui permet aux individus de rationaliser leurs décisions passées tout en se berçant confortablement d'illusions quant à leurs choix futurs.
La théorie des cycles mérite un examen impartial. Les éléments montrant qu'elle facilite de manière récurrente les tendances de prix du Bitcoin sont difficiles à rejeter, malgré un vaste corpus d'arguments contre une telle caractérisation. La conception même de la preuve de travail intègre clairement des réductions périodiques de l'offre, et la dynamique qui en découle a très certainement alimenté les mouvements de prix. Il est raisonnable de classer cela dans la catégorie des « influences », et non des « moteurs ». Le cours reflète en fin de compte la mécanique de l'offre et de la demande ainsi que les anticipations macroéconomiques concernant les perspectives de l'actif. Les réductions de l'offre constituent, il faut l'admettre, une forme très intéressante de dramaturgie de la rareté, capable d'amplifier considérablement les hausses de la demande, en particulier lorsqu'elles sont démultipliées par la disponibilité du crédit.
C'est cette combinaison de rareté et d'effet de levier qui provoque en dernier ressort la frénésie de distribution, puis la reconcentration des actifs entre les mains de la « smart money ». Ce processus se répète inévitablement et, ce faisant, engendre des schémas de comportement qui semblent relever d'une forme de « destin ». La « smart money » gagne encore et toujours, et il est bien naturel que les acteurs ordinaires se mettent à croire en une sorte de « karma crypto ». C'est ainsi que naissent les dogmes, et pourquoi l'ensemble de l'édifice bâti autour des « cycles du Bitcoin » se comprend mieux comme une combinaison de psychologie de marché et de prophétie autoréalisatrice. Tout cela est suffisamment vrai dans la mesure où cela reflète le comportement réel des participants sur le marché.
Une autre raison de prendre au sérieux la théorie des cycles du Bitcoin est la simple observation que le comportement humain suit un schéma correspondant grosso modo à ce récit. Les bulles ont besoin de capitaux frais pour émerger, et ces capitaux frais proviennent généralement des nouveaux venus fascinés par le spectacle de la bulle existante. Ces nouveaux arrivants ont tendance à croire qu'ils arrivent tard à la fête, et qu'ils méritent donc une récompense plus importante. Ladite récompense leur est habituellement extorquée sans ménagement par le biais d'une « leçon » infligée par le bear market. Le calendrier ne dicte évidemment pas les comportements, mais la capacité de prédire approximativement quand la frénésie et la panique sont susceptibles de survenir aide à bâtir un cadre rentable autour du tempo de marché de l'actif.
Une psychologie similaire régit la saisonnalité des altcoins. Chaque fois que l'humeur du BTC change, elle influe sur les flux de capitaux vers les autres protocoles. Cela s'observe dans les allers-retours perpétuels de liquidités entre les différentes blockchains, ainsi que dans la force relative des actifs qui y sont adossés. Tant que le Bitcoin demeurera l'« actif de réserve », il dominera les récits d'appétit ou d'aversion au risque (« risk-on/risk-off »). Les rotations de capitaux de l'ensemble de l'écosystème sont subordonnées à la performance de son cours. Les projets les plus « évidents », ceux qui devraient « toujours fonctionner », échouent malgré tout s'ils sont lancés au mauvais moment, car l'économie générale ne permet d'allouer des fonds que lorsque le « risque » incarné par le Bitcoin est à son niveau le plus bas.
L'accumulation dans les trésoreries d'entreprises, les déclarations autour des ETF et l'étalage de la fortune des milliardaires soufflent tous sur les mêmes braises. L'ensemble de cette économie alternative ne fonctionne que lorsque l'actif central sert de baromètre ultime de la valeur. C'est la raison pour laquelle tant de projets en dehors du BTC se volatilisent lorsque l'« actif risqué » plonge : leurs hypothèses de financement sont formulées de bonne foi, mais elles ne tiennent pas compte des risques réels inhérents au lancement d'une forme quelconque d'économie en période de récession. Leur fenêtre d'opportunité tout entière est dictée par l'ascension et la chute du Bitcoin.
Les mêmes principes régissent le comportement des développeurs et des employés individuels. Leurs perspectives de financement sont dictées par ce même paradigme risk-on/risk-off, raison pour laquelle leurs calendriers de recrutement et de licenciement s'alignent sur l'action des prix du BTC. Les prétentions salariales à tout moment donné pour un collaborateur d'un protocole crypto sont fixées par l'ambiance générale entourant l'actif. Les profils « ordinaires » doivent bien continuer à vivre, et ils se retrouvent donc embarqués dans le même manège que tous les autres. Le graphique local du cours du Bitcoin dicte leur capacité à payer leur loyer et leurs perspectives d'avenir. C'est pourquoi la théorie des cycles du Bitcoin est à la fois un phénomène de marché et un phénomène touchant le monde du travail. Il s'agit d'une réalité fondamentale à intégrer pour tout projet hors BTC : sa fenêtre de financement est « toujours ouverte », mais sa capacité réelle à financer quoi que ce soit dépend entièrement des tendances locales du cours du BTC.
Il convient de souligner la nuance subtile du rôle joué par le « calendrier de marché » selon les différents profils d'intervenants. Les teneurs de marché institutionnels peuvent utiliser des modèles cycliques dans leur travail au quotidien, mais il est bien moins probable qu'ils « croient » en cette théorie. Un même intervenant peut choisir de rester à l'écart du risque lorsque le « consensus général » dicte le contraire, afin de ne pas être exposé. La gestion professionnelle du risque coïncide rarement avec la conviction amateur d'« acheter le dip ».
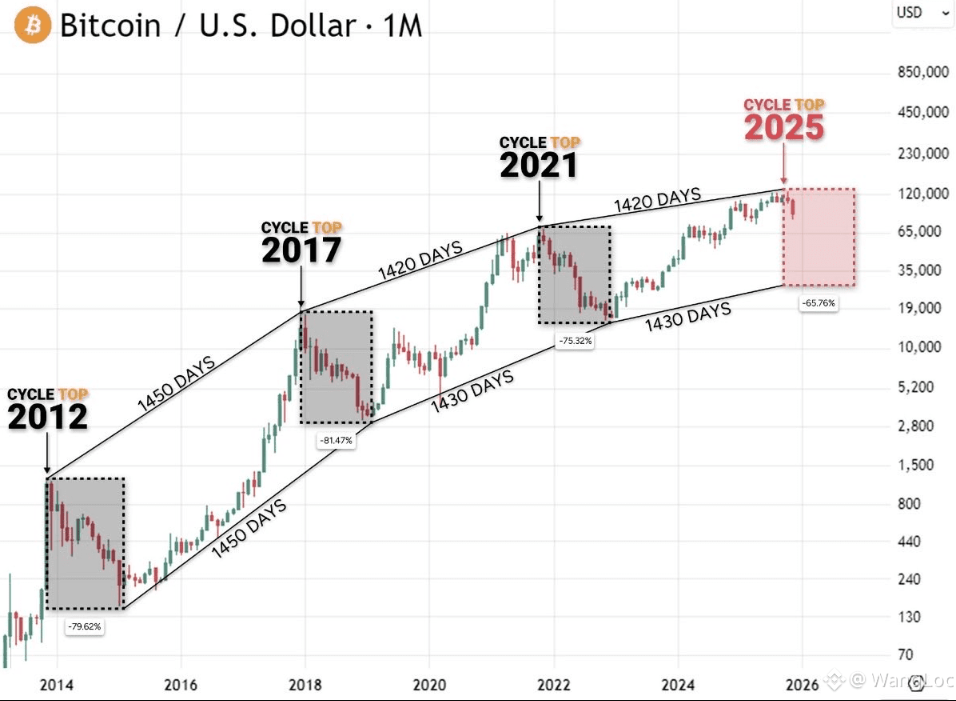
Les partisans les plus lucides de la « théorie des cycles du Bitcoin », ceux qui ont conscience du peu qu'ils maîtrisent des rouages du système, s'en servent souvent comme prétexte pour ne pas s'engager. Ils participent volontiers aux prophéties des « saisons », mais lorsqu'il s'agit d'allouer réellement du capital, leurs positions sont si minimes qu'ils n'ont jamais besoin de « se convaincre ». Ils tirent profit du doute et de l'ambiguïté, ce qui leur permet de rester investis en permanence tout en se prémunissant contre les conséquences de leurs erreurs potentielles.
C'est cette mise en pratique du concept qui permet de séparer le bon grain de l'ivraie : les plus « savants » d'entre nous sont souvent ceux qui ont le moins à gagner d'une issue particulière. Cela devrait servir d'avertissement salutaire à quiconque s'apprête à « mettre en application ses recherches approfondies » et, par conséquent, à « rééquilibrer son portefeuille ». Il est toujours sage de se demander si sa principale motivation est la conviction envers une issue précise ou le désir d'avoir l'air d'avoir eu raison.
Les cycles et le savoir ne valent pas engagement
Tout l'intérêt de la théorie des cycles du Bitcoin, à en croire ses partisans les plus prolifiques, est d'aider à déterminer le « trade idéal ». Ils s'expriment comme si les « baleines » leur envoyaient des messages en privé pour les avertir des tournants psychologiques de la distribution, comme si les déclarations de Blackrock étaient des prises de position inverses dotées d'un stop-loss intégré. Ils parlent comme si faire le « contraire évident » du positionnement des décideurs institutionnels était le « seul trade possible ». Selon les marchands de prophéties du Bitcoin, c'est parce qu'ils « voient les rouages de la machine », tandis que le commun des mortels n'a le droit de contempler que la bougie graphique.
Si cela n'était pas manifestement faux, cette ligne d'argumentation n'aurait jamais vu le jour. Une infime minorité d'individus véritablement clairvoyants « manipulent la machine » et « lisent le flux d'ordres ». Ils n'ont nul besoin d'expliquer leurs intuitions à travers le prisme des cycles du Bitcoin, car la plupart de ces intervenants ne s'engageraient qu'en posant un trade. Ces profils, s'il en existe parmi les « théoriciens des cycles », seraient contraints de garder leurs déclarations publiques aussi floues que leurs échanges privés. Ce sont des professionnels, et la place publique n'est pas leur terrain d'expression privilégié.
L'explication la plus plausible est que l'ensemble du « discours » sur les cycles du Bitcoin a été conçu pour générer du contenu. Il s'agit d'un rituel de façade destiné à accroître l'influence de son auteur en persuadant son audience qu'il est « dans la confidence ». « Cette assurance est mal placée » : voilà l'interprétation la plus charitable qu'on puisse en faire. L'action la plus « évidente » à mener lorsque l'on observe la dynamique des prix du Bitcoin consiste à « trader à contre-courant du narratif », une opération au ratio risque/rendement particulièrement limité lorsqu'elle est tentée « au point d'inflexion ».
Ce cadre comporte également une asymétrie réputationnelle entre le risque et la récompense. Une seule « prédiction correcte » sur un plancher de marché du BTC vous confère le statut de « celui qui savait », tandis qu'une erreur peut entacher durablement votre crédibilité. Cette dynamique explique l'omniprésence des « cycles haussiers » chez les participants de marché qui « raisonnent à long terme ». Elle explique aussi pourquoi ils sont si prompts à décréter un sommet de marché du BTC à la première « occasion évidente », et pourquoi ils joignent si rarement les actes à la parole. La bouche parle au nom du portefeuille, mais le portefeuille est loin d'afficher l'assurance que la bouche feint d'avoir.
Le parallèle avec l'activité quotidienne de l'amateur de crypto lambda sur Twitter est flagrant. Son comportement sur l'ensemble du réseau est guidé par ce même souci de gestion du risque réputationnel. Il annonce des plus-bas cycliques dans les boucles de discussion, pour ensuite acheter immédiatement une quantité dérisoire de Bitcoin, histoire de « faire partie du mouvement ». Il jette ensuite rituellement l'anathème sur son propre comportement, qualifié d'« erreur de débutant ». Les utilisateurs réguliers de Twitter sont avant tout des êtres humains, et les cycles du Bitcoin leur fournissent un mécanisme bien pratique pour s'autoflageller tout en gonflant artificiellement leur capital réputationnel.
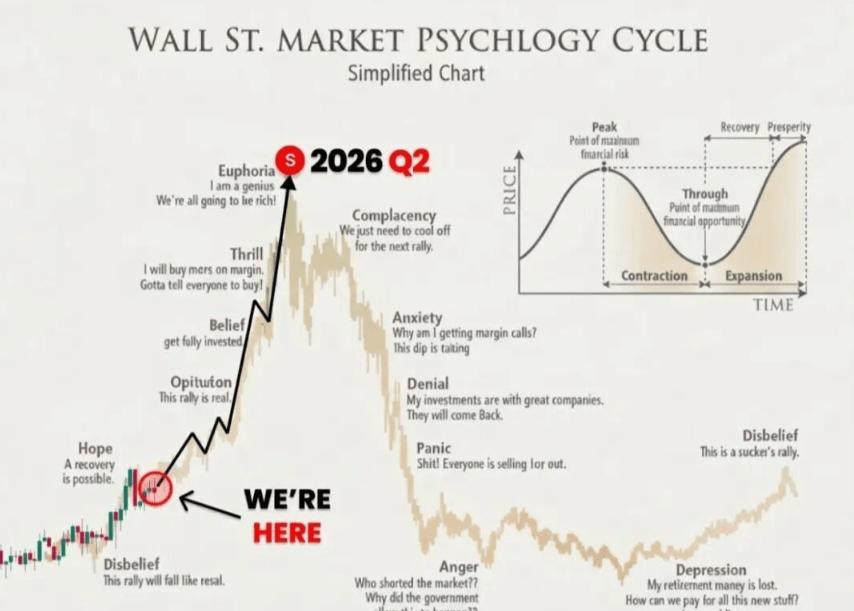
Savoir n'est pas parier judicieusement. On peut « savoir » une foule de choses sans que cela n'influe véritablement sur sa manière de parier, en raison de la convergence de l'asymétrie entre risque et récompense. La théorie des cycles du Bitcoin est particulièrement précieuse lorsqu'elle est employée comme grille de lecture pour appréhender le profil de risque de l'actif à un moment donné sur le graphique du BTC. Les cycles du Bitcoin s'utilisent au mieux en synergie avec d'autres outils tout aussi contextuels afin d'anticiper la façon dont le marché risque de vous malmener.
Une grande partie des débats autour du cycle du Bitcoin se résume à une tentative de nier qu'il ne s'agit là que d'une approche de gestion du risque parmi d'autres. Cette approche, comme nous l'avons longuement développé plus haut, sert à naviguer sur le marché. C'est une méthode pour réduire la probabilité d'être pris de court lorsque le cours décroche violemment dans le sens inverse de votre position. C'est la forme la plus élémentaire de contrôle tactique du risque, et elle est indispensable à toute exposition longue dans l'univers du BTC. Il est toujours judicieux d'envisager le scénario dans lequel vous auriez effectivement raison sur le « trade opposé évident », car un tel dénouement implique systématiquement que vous soyez redevable d'un montant substantiel de Bitcoin envers un tiers.
Les tables professionnelles le savent parfaitement, ce qui explique pourquoi la vision institutionnelle sur le cycle du Bitcoin contredit fréquemment les déclarations publiques. En tant que gestionnaires de risque, ils sont tenus de s'assurer que leurs portefeuilles sont parés en toutes circonstances au pire scénario. Cet impératif, conjugué au passif d'une « exposition longue démesurée sur le BTC », donne à leurs interventions publiques une allure « cyclique » pour quiconque n'a jamais évolué dans ce milieu. Ce n'est pas que les acteurs institutionnels ne croient pas au cycle du Bitcoin ; c'est plutôt que leurs exigences de maîtrise du risque leur interdisent de s'exposer au-delà de leurs espérances de gain. Ce sont des « professionnels », et ils se doivent donc de maintenir leurs pratiques de gestion du risque en conformité avec leurs devoirs déontologiques.
Il importe de bien saisir la distinction entre une « vision » de marché correcte et une « posture comportementale » adéquate. La première n'oriente que rarement la seconde, sous l'effet conjugué de l'asymétrie rendement/probabilité et des profils de risque individuels. C'est la raison pour laquelle les partisans les plus « instruits » de la théorie des cycles du Bitcoin réalisent des performances inférieures à ce que laisserait présager leur vision prétendument supérieure. C'est en réalité l'ordre naturel des choses. Pour un individu ordinaire, l'attitude rationnelle dans une situation donnée va systématiquement à l'encontre de sa « prise de position publique », comme décrit précédemment. C'est précisément ainsi que la théorie des cycles se révèle être un instrument précieux pour naviguer dans l'évolution du cours du Bitcoin.
Les cycles du Bitcoin comme boussole, l'esprit comme saboteur
Les cycles sont utiles pour structurer la réflexion autour du Bitcoin, sans pour autant les ériger en vérité absolue. Tout au plus, la théorie des cycles du Bitcoin sert avant tout d'aide à la compréhension du rôle de l'actif au sein du marché. Il est essentiel de comprendre que les « prophètes » des cycles du Bitcoin ne font que contribuer à notre faculté de contextualiser l'action des cours. Il est toujours extrêmement salutaire de se souvenir que le comportement du marché suit rarement une trajectoire linéaire, y compris « durant les années haussières ».
Il convient de garder à l'esprit que la perception linéaire du marché est tributaire de la « convergence » des prix. Elle ne saute aux yeux qu'avec le recul, une fois que le cours vient docilement s'inscrire dans les « prévisions ». Les prédictions cycliques « évidentes » du Bitcoin trouvent principalement leur utilité comme leviers pour opérer les ajustements nécessaires en gestion du risque, ainsi que nous l'avons souligné.
Ce constat s'applique tout particulièrement aux rotations de capitaux vers les altcoins. Le simple fait que le BTC traverse un bear market ne garantit nullement que la fenêtre de financement des « alternatives » soit ouverte, ni même qu'elle demeure pertinente le jour où elle s'ouvrira. Cela s'explique principalement par le fait que les hypothèses de financement des autres protocoles sont élaborées de bonne foi, sans pour autant tenir compte des réalités économiques du moment. Les projets d'altcoins, comme mentionné, ne sont viables que lorsque le graphique du BTC crée un climat propice à la levée de capitaux. L'ensemble de leur modèle économique, qu'ils l'assument ou non, consiste à exploiter les opportunités créées lorsque l'« actif risqué » bascule dans une quête accrue de prise de risque.
Le cours du Bitcoin continuera d'adopter des comportements « intrigants », et chaque épisode marquant sera aussitôt « décrypté » par le chœur des prophètes du cycle. Ce chœur comptera invariablement dans ses rangs ceux qui ont eu « raison » — certains n'hésitant pas à revendiquer bruyamment leur perspicacité — tout comme ceux qui s'enrichiront par la suite. Telle est la théorie des cycles du Bitcoin : elle s'emploie au mieux comme un outil de gestion du risque appliqué au contexte du cours du BTC.
Le comble de l'ironie réside dans le fait que la théorie des cycles du Bitcoin ne fonctionne que si ses partisans se trompent sur la plupart des points. Après tout, ils se font avant tout les porte-voix de la « smart money », laquelle ne prend que des positions mesurées et « gère le risque », selon leur formule favorite. Quiconque percerait réellement la « prophétie » du cycle du Bitcoin deviendrait « riche et célèbre », de l'avis même de ses défenseurs. Il est donc manifeste que la théorie des cycles a bien plus à voir avec le pilotage du risque qu'avec toute autre considération, raison pour laquelle elle s'inscrit au cœur de la gestion du risque évoquée plus haut. C'est l'ultime ironie de la théorie des cycles du Bitcoin : elle permet à tout le monde, hormis la « smart money », d'avoir le sentiment d'être « visionnaire ».
Lorsque l'on délaisse enfin les prophéties pour revenir aux réalités opérationnelles, les outils véritablement utiles paraissent bien moins mystiques qu'une horloge cyclique : des tableaux de bord, des contrôles et des systèmes qui continuent de tourner pendant que les narratifs s'affrontent. Netts Workspace s'inscrit dans cette couche pragmatique de la crypto — accès API TRON Energy, automatisation de l'USDT, automatisation des flux de TRON Energy et de Bandwidth, supervision, reporting et toute cette tuyauterie récurrente qui conserve toute sa valeur bien après que le flux d'actualités s'est désintéressé des baleines et des sermons sur les cycles de quatre ans.