چرخههای بیتکوین: تئوری توطئه یا الگویی واقعی؟
چرخه چهارساله بیتکوین: الگویی واقعی، شعار گروهی همصدا، یا ابزار ریسکی که افراد بیشتر از آنکه معاملهاش کنند، موعظهاش میکنند.
زبانهای دیگر: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
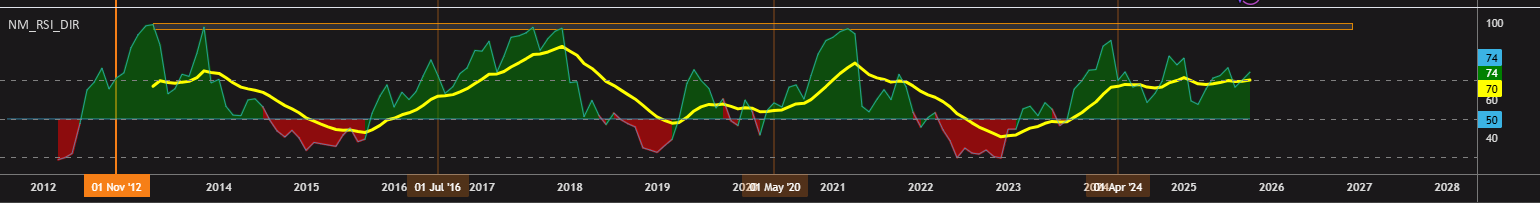
فهرست مطالب
هر بار که بیتکوین حرکت «جالبتوجهی» انجام میدهد، همسرایان بلافاصله نغمههای همیشگی خود را سر میدهند. این ماجرا همیشه با چرخهها، نهنگها، نقدینگی، توزیع و انباشت آغاز میشود. یک نفر «بدیهتاً» دست به توزیع بیتکوین زده و فردی دیگر «بدیهتاً» انباشت کرده است. لری فینک حرفی زده، بنابراین معامله معکوس آن تصمیم درستی است. مایکل سیلور سخنی گفته، پس باور و یقین خود را با جوهر قرمز بر سینههایمان خالکوبی میکنیم. اطمینان خاطری که افراد این موارد را با آن بیان میکنند، همیشه مرا به یاد کسانی میاندازد که انگار فیلمنامه را از قبل خواندهاند.
اگر آنها فیلمنامه را از پیش در اختیار دارند، چرا همهچیز صرفاً در حد حرف باقی میماند؟ اگر موقعیتهای معاملاتیتان به قدر کافی کوچک و ایگوی شما به قدر کافی بزرگ باشد، به راحتی میتوانید صاحبنظر باشید. تناقض میان موعظه کردن و عدم تمایل به «پذیرش ریسک واقعی و به خطر انداختن سرمایه»، بحث واقعی و باارزشی است که هر بار چرخههای بیتکوین به جایگاه «گاو مقدس» ارتقا مییابند، باید به آن پرداخت.
نظریه چرخه لزوماً غلط نیست، اما قدرت پیشبینی نامحدودی هم ندارد. ترفند جادویی و محبوب بازار این است که وانمود کند هر دوی این ویژگیها را همزمان داراست.
ریشههای روایت چرخه
این ایده از این مشاهده شکل گرفت که پاداش بلاک تقریباً هر چهار سال یک بار نصف میشود. نوسانات دراماتیک نمودار قیمت پیرامون این رویدادها گویی از الگوی خاصی پیروی میکرد: صعودهای گاوی طولانی، قلههای آخرالزمانی، کفهای ویرانگر و دورههای تثبیت خرسی قبل از آغاز صعود بعدی. انسانها این الگوها را مشاهده کردند و تمایل غریزی به تفسیر آنها به عنوان چیزی فراتر از نویزهای تصادفی بر فضا حاکم شد. این امر نه تنها ناشی از پدیدههای پیرامون سیاست پولی خود پروتکل بود، بلکه به این دلیل رخ داد که ماکسیمالیسم اولیه بیتکوین به یک اصل سازماندهنده نیاز داشت. زمان هرگز یار وفاداری برای کمپینهای ایدئولوژیک فرسایشی نیست، و امکان بیان این عبارت که «ما در سال فلان از چرخه چهارساله هستیم» انگیزهای آرامشبخش برای ایدئولوگهایی بود که کانالهای تلگرامشان در غیر این صورت از هرگونه محتوای ملموس خالی میشد.
این مفهوم جایگاه خود را تثبیت کرد زیرا روشی آسان برای منطقیسازی پدیدههای تصادفی به شمار میرفت. اینفلوئنسرها از آن برای بیان پیشبینیهای هفتگی خود به شیوهای «علمیتر» بهره میبردند. افراد عادی نیز میتوانستند با این تصور که به تازگی درباره «فصلهای» بازار کریپتو «آموزش دیدهاند»، به این جریان بپیوندند. رد کردن این ایده به عنوان یک ادعای پوچ نیز ناگزیر باید در همان چارچوب فکری صورت میگرفت؛ همه برای اینکه جدی گرفته شوند باید به همان «زبان» چرخهها سخن میگفتند. بخش بزرگی از این روند نیز ناشی از تورم اعتبار شخصی بود. حضور به عنوان یک فعال «باتجربه» که «تقویم بازار کریپتو» را به درستی تفسیر میکند یک سوژه بود، اما داشتن «سواد چرخهای» شما را از توده ناآگاهی که صرفاً بر اساس ویدیوهای تیکتاک دوستانشان در سقف قیمت خرید میکردند، متمایز میساخت. جایگاه اجتماعی انگیزهای اساسی برای پیوستن به این گروه همسرا بود.
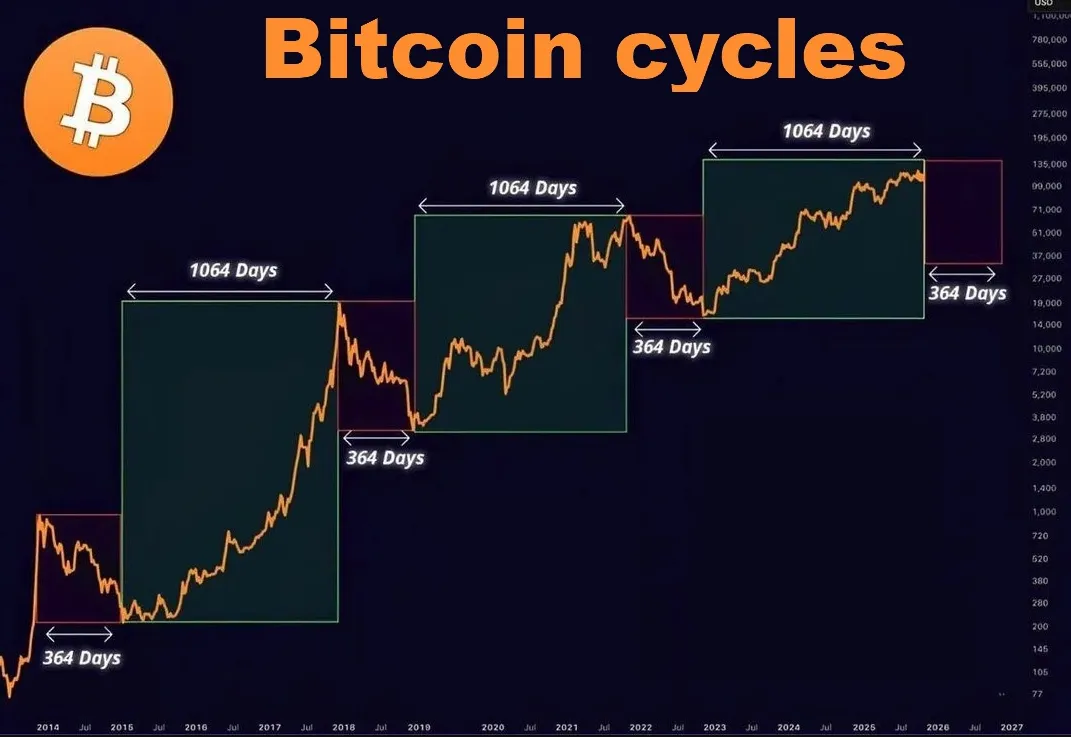
پس از ایجاد این چارچوب، کاملاً طبیعی بود که هر دیدگاهی درباره عملکرد بیتکوین به زور در این قالب گنجانده شود. از این رو، هر نوسان بازار به عناوینی نظیر «شتاب چرخه»، «تاخیر چرخه»، «تثبیت میانچرخهای» یا «موردی که پس از وقوع کاملاً بدیهی بود» تعبیر میشد. هرچه این مدل بیشتر مورد سوءاستفاده قرار میگرفت، حامیانش بیشتر تلاش میکردند تا رویداد بعدی را به نشانهای دیگر برای تایید آن تبدیل کنند. از دیدگاه یک ناظر بیرونی، هر بهانه دمدستی کافی بود تا شواهد متناقض با باوری راسخ نادیده گرفته شوند. اگر قرار باشد تعریفی برای یک الگوی کارآمد ارائه دهیم، دقیقاً همین است؛ ابزاری برای تقویت ایمان که به افراد اجازه میدهد تصمیمات گذشته خود را توجیه کنند و همزمان در مورد آینده در توهمی آرامشبخش باقی بمانند.
نظریه چرخه شایسته یک بررسی بیطرفانه است. با وجود انبوهی از استدلالها علیه چنین رویکردی، نادیده گرفتن شواهدی که آن را به عنوان عاملی مکرر در شکلدهی روندهای قیمتی بیتکوین نشان میدهند، دشوار است. طراحی اثبات کار (Proof-of-Work) به وضوح کاهشهای دورهای عرضه را در خود جای داده و پویاییهای ناشی از آن مسلماً به نوسانات قیمتی دامن زده است. منطقی است که این موضوع در دسته «عوامل اثرگذار» طبقهبندی شود، نه «محرکهای اصلی». قیمت در نهایت منعکسکننده سازوکار عرضه و تقاضا و انتظارات کلان از چشمانداز این توکن است. کاهش عرضه در واقع نوع بسیار جالبی از سناریوی کمیابی است که میتواند جهش تقاضا را، به ویژه هنگامی که با اهرم دسترسی به اعتبارات مالی همراه شود، به شدت تقویت کند.
همین ترکیب کمیابی به همراه اهرم مالی است که در نهایت منجر به شیدایی توزیع و سپس انباشت دوباره داراییها توسط «پول هوشمند» میشود. این فرایند ناگزیر تکرار میشود و با تکرار خود، الگوهای رفتاری میآفریند که گویی «تقدیرگونه» هستند. «پول هوشمند» بارها و بارها پیروز میشود و کاملاً طبیعی است که «افراد عادی» به نوعی «کارمای کریپتو» باور پیدا کنند. دگماتیسم اینگونه متولد میشود و به همین دلیل است که تمام ساختار پیرامون «چرخههای بیتکوین» را میتوان به بهترین وجه به عنوان ترکیبی از روانشناسی بازار و پیشگویی خودمحققکننده درک کرد. این مباحث همگی تا آنجا حقیقت دارند که بازتابدهنده رفتار واقعی فعالان حاضر در بازار باشند.
دلیل دیگر برای جدی گرفتن نظریه چرخه بیتکوین، این مشاهده ساده است که رفتار انسان از الگویی پیروی میکند که تقریباً با روایت این چرخه همخوانی دارد. حبابها برای پدیدار شدن نیاز به سرمایه تازه دارند، و سرمایه تازه معمولاً از سوی تازهواردانی وارد میشود که تحت تاثیر نمایش پر زرقوبرق حبابِ موجود هیجانزده شدهاند. این تازهواردها معمولاً بر این باورند که دیر به مهمانی رسیدهاند و در نتیجه مستحق پاداش بزرگتری هستند. این پاداش معمولاً به شکلی دردناک و از طریق «درسهای عبرتآموز» بازار خرسی از چنگشان ربوده میشود. تقویم یقیناً تعیینکننده رفتار انسان نیست، اما توانایی پیشبینی تقریبی زمان وقوع شیدایی و هراس، به توسعه چارچوبی سودآور حول ضربآهنگ بازار این دارایی کمک میکند.
روانشناسی مشابهی محرک فصلی بودن آلتکوینها است. هر زمان که حالوهوای BTC دگرگون میشود، بر جریان سرمایه ورودی به سایر پروتکلها تاثیر میگذارد. این مسئله را میتوان در ورود و خروج دائمی سرمایه میان زنجیرههای مختلف و همچنین قدرت نسبی داراییهای وابسته به آنها مشاهده کرد. تا زمانی که بیتکوین «دارایی ذخیره» است، بر روایتهای «ریسکپذیری/ریسکگریزی» تسلط خواهد داشت. چرخش سرمایه در کل اکوسیستم بر اساس عملکرد قیمتی آن شکل میگیرد. حتی «بدیهیترین» پروژهها، یعنی پروژههایی که «همواره باید موفق شوند»، در صورت راهاندازی در زمان نامناسب شکست میخورند، زیرا اقتصاد کلان تنها زمانی اجازه تخصیص سرمایه را میدهد که «ریسک» متجلی در بیتکوین در پایینترین سطح خود قرار دارد.
انباشت خزانهداریها، بیانیههای مربوط به ETF و نمایش داراییهای خالص میلیاردرها همگی هیزم بر آتش این پدیده میریزند. کل ساختار اقتصاد جایگزین تنها زمانی کارایی دارد که دارایی محوری به عنوان دماسنج نهایی ارزش عمل کند. به همین دلیل است که بسیاری از پروژههای غیر از BTC هنگامی که این «دارایی پرریسک» دچار افت میشود، از صحنه روزگار محو میگردند؛ فرضیات تامین مالی آنها با حسن نیت مطرح شده است، اما ریسکهای واقعی راهاندازی هر نوع اقتصادی در دوران رکود را به حساب نیاوردهاند. کل بازه بقا و اهمیت آنها توسط صعود و سقوط بیتکوین تعیین میشود.
همین اصول بر رفتار تکتک توسعهدهندگان و کارمندان نیز حاکم است. فرضیات تامین مالی آنها بر اساس همان پارادایم ریسکپذیری/ریسکگریزی دیکته میشود، به همین دلیل است که جدولهای زمانی استخدام و تعدیل نیروی آنها با حرکات قیمتی BTC همراستا است. انتظارات حقوقی یک کارمند در یک پروتکل کریپتو در هر لحظه، بر اساس احساسات غالب پیرامون این دارایی تعیین میگردد. کارکنان «عادی» به هر حال باید هزینههای زندگی خود را تامین کنند، بنابراین آنها نیز سوار بر همان چرخوفلکی هستند که بقیه سوارند. نمودار قیمت محلی بیتکوین توانایی آنها را برای پرداخت اجارهبها و انتظارات کلیشان از آینده شکل میدهد. به همین دلیل است که نظریه چرخه بیتکوین همزمان یک پدیده بازاری و یک پدیده مربوط به حوزه اشتغال است. درک این نکته حقیقت ارزشمندی برای هر پروژه غیر از BTC است که اگرچه پنجره تامین مالی آنها «همواره باز است»، اما توانایی واقعی آنها برای تامین بودجه هر فعالیتی، کاملاً وابسته به روندهای محلی قیمت BTC خواهد بود.
شایان ذکر است که تفاوت ظریفی در نقشی که «تقویم بازار» برای مشارکتکنندگان مختلف ایفا میکند وجود دارد. بازارسازان نهادی ممکن است در فعالیتهای روزمره خود از مدلهای چرخهای بهره ببرند، اما بسیار بعید است که به این نظریه «باور قلبی» داشته باشند. یک فرد حرفهای ممکن است زمانی که «اجماع عمومی» نظری دیگر دارد، ریسک خود را به صفر برساند تا «سرمایهاش درگیر نباشد». مدیریت ریسک حرفهای به ندرت با تعصب آماتورها برای «خرید در کف» همسو میشود.
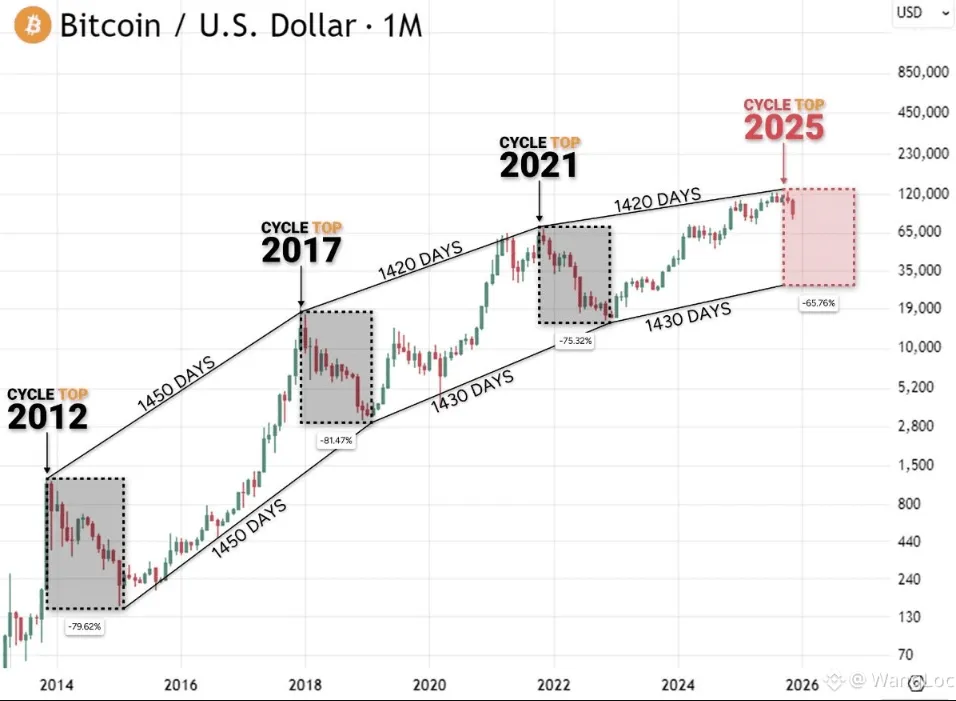
حامیان واقعبینتر «نظریه چرخه بیتکوین»، همانهایی که میدانند چقدر دانش اندکی درباره مکانیک سیستم دارند، اغلب از این نظریه به عنوان بهانهای برای عدم مشارکت فعال استفاده میکنند. آنها ممکن است در پیشگویی «فصلهای» بازار سهیم شوند، اما زمان تخصیص واقعی سرمایه که فرا میرسد، موقعیتهای آنها به قدری کوچک است که هرگز نیازی به «متقاعد کردن خود» ندارند. آنها از وجود شک و ابهام نفع میبرند، زیرا به آنها اجازه میدهد همیشه در بازار حضور داشته باشند و در عین حال از پیامدهای منفی اشتباهات احتمالی در امان بمانند.
این کاربرد عملی همان مفهومی است که سره را از ناسره جدا میکند؛ آن دسته از افراد که به ظاهر «دانش بیشتری» دارند، اغلب کمترین نفع را از یک نتیجه مشخص به دست میآورند. این امر باید به عنوان هشداری سالم برای کسانی عمل کند که قصد دارند «تحقیقات گسترده خود را اعمال کنند» و در نتیجه «پرتفوی خود را بازتنظیم نمایند». همواره عاقلانه است که از خود بپرسید انگیزه اصلیتان باور به یک نتیجه خاص است یا اشتیاق به این که پیشبینیتان درست از آب دربیاید.
چرخهها و دانستن، به معنای ورود به معامله نیست
تمام هدف نظریه چرخه بیتکوین، آنطور که توسط حامیان پرشمار آن توضیح داده میشود، کمک به تشخیص «معامله درست» است. آنها طوری سخن میگویند که گویی «نهنگها» شخصاً به آنها پیام میدهند تا در مورد دگرگونیهای روانشناسی توزیع هشدار دهند؛ گویی بیانیههای شرکت بلکراک معاملات معکوسی با حد ضرر داخلی هستند. آنها به گونهای رفتار میکنند که انگار موقعیت «بدیهتاً معکوس» موضع سیاستگذاران، «تنها معامله ممکن» بوده است. دلیل این امر، بر اساس توضیحات پیشگویان بیتکوین، این است که آنها «میتوانند چرخدندههای درونی را ببینند»، در حالی که بقیه ما تنها اجازه داریم کندلهای نمودار را مشاهده کنیم.
اگر بطلان این ادعا آشکار نبود، اصلاً چنین استدلالهایی مطرح نمیشد. اقلیت کوچکی از افراد واقعاً بصیر و کاربلد وجود دارند که «با چرخدندهها کار میکنند» و «دادههای بنیادی را رصد میکنند». آنها نیازی ندارند بینشهای خود را با چرخههای بیتکوین توجیه کنند، زیرا اغلب این افراد صرفاً در قالب یک پیشنهاد معاملاتی وارد تعامل میشوند. اگر قرار باشد چنین اشخاصی در میان «نظریهپردازان چرخه» یافت شوند، باید اظهارات عمومی خود را درست به اندازه نظرات خصوصیشان مبهم نگه دارند. آنها حرفهای هستند و تریبونهای عمومی بستر اصلی فعالیتشان نیست.
توضیح منطقیتر این است که کل «گفتمان» پیرامون چرخه بیتکوین به منظور تولید محتوا طراحی شده است. این یک مناسک نمایشی است که با متقاعد ساختن مخاطب به اینکه گوینده «از موضوعی سری باخبر است»، اعتبار و نفوذ او را افزایش میدهد. سخاوتمندانهترین تعبیر از این رفتار این است که بگوییم «این اعتماد به نفس بیجا است». «بدیهیترین» اقدام هنگام مشاهده الگوهای قیمتی بیتکوین، «معامله در خلاف جهت روایت غالب» است؛ اقدامی که اگر «در نقطه عطف» انجام شود، نسبت پاداش به ریسک بسیار محدودی خواهد داشت.
همچنین یک عدم تقارن در ریسک/پاداش اعتباری در این چارچوب تعبیه شده است. یک «پیشبینی درست» درباره کف قیمتی BTC کافی است تا از جایگاه فردی که «از قبل میدانست» لذت ببرید، در حالی که پیشبینی نادرست میتواند اعتبار شما را برای مدتی طولانی نابود کند. این پویایی، دلیل شیوع روایتهای «چرخههای صعودی» در میان فعالان بازاری است که «دیدگاه بلندمدت دارند». این امر همچنین نشان میدهد چرا آنها برای اعلام سقف BTC در اولین «فرصت بهظاهر آشکار» اینقدر مشتاقند و چرا به ندرت پای حرفهای خود میایستند. زبان به سود کیف پول سخن میگوید، اما کیف پول به اندازهای که زبان ادعا میکند، مطمئن نیست.
یک شباهت آشکار میان این رفتار و فعالیتهای معمول کاربران در توییتر کریپتو وجود دارد. رفتار آنها در توییتر از همان میل به مدیریت ریسک اعتباری نشأت میگیرد. آنها در گروههای چت، کفهای مرتبط با چرخه را جار میزنند، اما بلافاصله کمترین مقدار ممکن بیتکوین را میخرند صرفاً برای اینکه «سرمایهشان درگیر باشد». سپس به صورت آیینی رفتار گذشته خود را به عنوان یک «تازهکار ناشی» سرزنش میکنند. کاربران عادی توییتر بیش از هر چیز انسان هستند و چرخههای بیتکوین مکانیزمی مناسب برای خودزنی و به دنبال آن ارتقای کاذب امتیاز اعتبار شخصی در اختیارشان قرار میدهد.
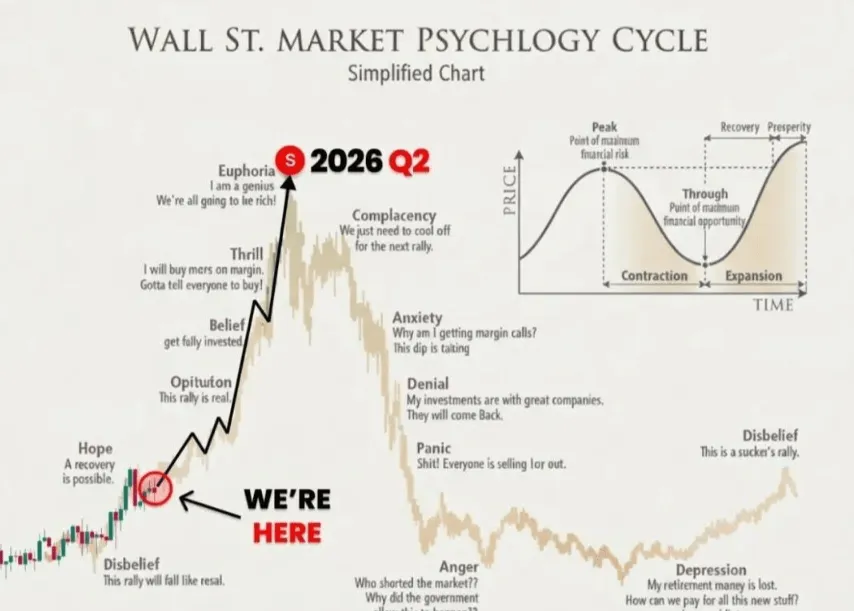
دانستن، معادل سرمایهگذاری هوشمندانه نیست. شما میتوانید موضوعات زیادی را «بدانید»، اما به دلیل تلاقی عدم تقارن ریسک و پاداش، این دانستهها به ندرت بر رفتار معاملاتی واقعی شما تاثیر میگذارند. نظریه چرخه بیتکوین زمانی بیشترین کارایی را دارد که به عنوان ابزاری برای درک پروفایل ریسک این دارایی در نقطهای مشخص از نمودار قیمت BTC استفاده شود. چرخههای بیتکوین بهتر است در ترکیب با سایر ابزارهای کاربردی متناسب با شرایط به کار روند تا دریابید بازار احتمالاً چه خوابی برای شما دیده است.
بخش عمدهای از گفتمان پیرامون چرخه بیتکوین را میتوان تلاشی برای انکار این واقعیت دانست که این مفهوم تنها یک رویکرد خاص در مدیریت ریسک است. این رویکرد، همانطور که پیشتر به تفصیل بیان شد، برای کمک به جهتیابی در بازار استفاده میشود. این روشی است برای کاهش احتمال غافلگیری در زمانی که قیمت با شدت زیاد بر خلاف جهت مدنظر شما جهش میکند. این ابتداییترین شکل کنترل تاکتیکی ریسک به شمار میرود و برای هرگونه موضع خرید بلندمدت در فضای BTC ضروری است. همیشه عاقلانه است که سناریویی را در نظر بگیرید که در آن حدس شما درباره «معامله معکوس بدیهی» واقعاً درست از آب درمیآید، چرا که چنین سناریویی همیشه با این واقعیت همراه است که شما مقدار قابل توجهی بیتکوین به فرد دیگری بدهکار خواهید شد.
میزهای معاملاتی حرفهای این موضوع را به خوبی درک میکنند، به همین دلیل دیدگاه نهادها درباره چرخه بیتکوین اغلب با ادعاهای عمومی در تضاد است. آنها به عنوان مدیران ریسک باید تضمین کنند که حسابهایشان همیشه برای بدترین سناریوی ممکن آماده باشد. این موضوع، در کنار تعهد ناشی از «ریسک ناشی از موقعیتهای خرید سنگین در BTC»، باعث میشود بیانیههای عمومی آنها برای هر کسی که سابقه کار در این حوزه را ندارد، «چرخهای» به نظر برسد. دلیل این امر باور نداشتن فعالان نهادی به چرخه بیتکوین نیست؛ بلکه الزامات کنترل ریسک مانع از آن میشود که ریسکی فراتر از انتظارات پاداش خود بپذیرند. آنها افرادی «حرفهای» هستند و باید شیوههای مدیریت ریسک خود را با تعهدات حرفهایشان همگام سازند.
درک تفاوت میان «دیدگاه» صحیح نسبت به بازار و «رویکرد رفتاری» صحیح بسیار حائز اهمیت است. دیدگاه اول به ندرت رفتار دوم را هدایت میکند، زیرا عدم تقارن پاداش/احتمال و پروفایلهای ریسک فردی مانع آن میشوند. به همین دلیل است که برجستهترین حامیان نظریه چرخه بیتکوین در عمل نتایجی «پایینتر از سطح انتظار» نسبت به دیدگاه به ظاهر برتر خود کسب میکنند. این در واقع وضعیت طبیعی امور است. رفتار درست در هر موقعیت خاص برای یک فرد عادی همواره «دیدگاه عمومی» او را به همان شکلی که شرح داده شد، تضعیف میکند. نظریه چرخه بدین ترتیب ابزاری کاربردی در هنگام ارزیابی نوسانات قیمت بیتکوین خواهد بود.
چرخههای بیتکوین به مثابه ابزار، ذهن به مثابه خرابکار
چرخهها برای ساختاربخشی به تحلیلهای بیتکوین مفید هستند، بدون اینکه لازم باشد آنها را حقیقتی محض و تغییرناپذیر جلوه دهیم. در بهترین حالت، نظریه چرخه بیتکوین کمکی برای درک نقش بازار این دارایی است. درک این نکته اهمیت دارد که «پیشگویان» چرخه بیتکوین تنها به توانایی ما در تحلیل نوسانات قیمتی در متن بازار کمک میکنند. همواره به یاد داشتن این موضوع بسیار راهگشا خواهد بود که رفتار بازار حتی در «سالهای صعودی» به ندرت خطی حرکت میکند.
توجه به این نکته مفید است که درک خطی بازار، تابعی از «همگرایی» قیمت است. این مسئله تنها از منظر گذشتهنگر و پس از آنکه قیمت به شکلی مطلوب در محدوده «انتظارات» قرار گرفت، بدیهی به نظر میرسد. پیشبینیهای «بدیهی» چرخه بیتکوین عمدتاً همانطور که گفته شد، به عنوان ابزاری برای اعمال تغییرات ضروری در مدیریت ریسک کاربرد دارند.
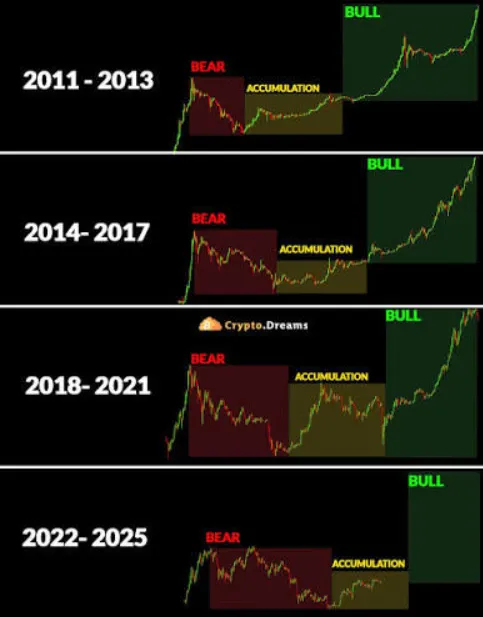
این امر بهویژه در مورد چرخش سرمایه به سوی آلتکوینها صدق میکند. صرفاً به این دلیل که BTC در یک بازار خرسی قرار دارد، به این معنا نیست که پنجره تامین مالی برای «آلترناتیوها» باز است، یا اینکه در صورت باز شدن حتی اهمیتی خواهد داشت. این امر عمدتاً به این دلیل است که فرضیات تامین مالی برای سایر پروتکلها با حسن نیت مطرح میشوند، اما واقعیتهای اقتصادی حاکم را به حساب نمیآورند. پروژههای آلتکوین، همانطور که بیان شد، تنها زمانی بقا دارند که نمودار قیمت BTC امکان تخصیص سرمایه را فراهم کند. مدل تجاری آنها، چه تلویحاً و چه آشکارا، بهرهبرداری از فرصتهایی است که هنگام ورود این «دارایی پرریسک» به فاز ریسکپذیری شدید رخ مینماید.
نمودار قیمت بیتکوین به حرکات «جالب» خود ادامه خواهد داد و هر تحول جالب جدیدی توسط همسرایان پیشگوی چرخه بیتکوین «توجیه» خواهد شد. در این جمع همیشه افرادی حضور دارند که حق با آنها «بوده است»، که برخی از آنها با صدای «بلند» بر صحت ادعای خود اصرار میورزند، و همچنین افرادی که در ادامه پول هنگفتی «به دست خواهند آورد». این همان ماهیت نظریه چرخه بیتکوین است و به عنوان یک ابزار مدیریت ریسک در بستر نوسانات قیمتی BTC بهترین عملکرد را خواهد داشت.
بزرگترین پارادوکس ماجرا این است که نظریه چرخه بیتکوین تنها در صورتی جواب میدهد که طرفداران آن در بیشتر موارد اشتباه کرده باشند. از این گذشته، آنها عمدتاً به نیابت از «پول هوشمندی» سخن میگویند که همانطور که خودشان ادعا میکنند، صرفاً موقعیتهای معاملاتی کوچک میگیرد و «ریسک را مدیریت میکند». طبق ادعای حامیان این ایده، هر کس که به درستی «پیشگویی» چرخه بیتکوین را درک میکرد باید تاکنون «ثروتمند و مشهور» میبود. از این رو کاملاً مشخص است که نظریه چرخه بیتکوین بیش از هر چیز دیگری به «مدیریت ریسک» مربوط میشود. این پارادوکس نهایی نظریه چرخه بیتکوین است؛ چرا که به همه افراد به جز «پول هوشمند»، این احساس کاذب را میبخشد که افرادی «صاحببصیرت» هستند.
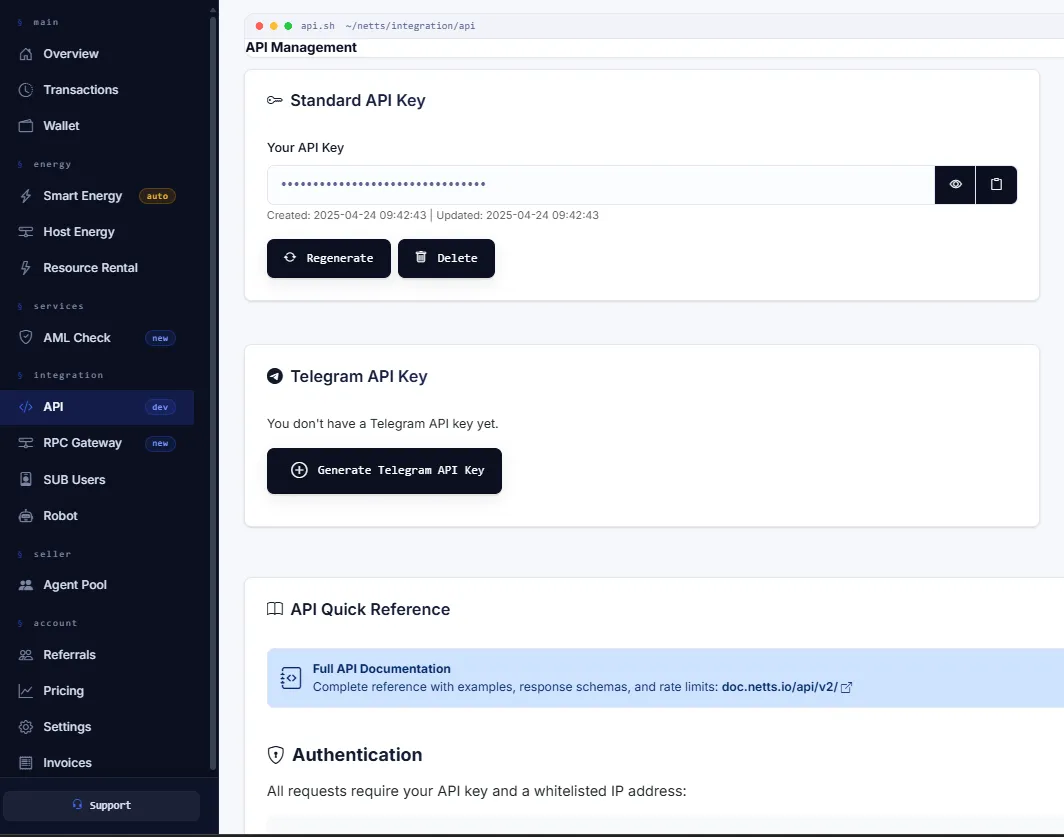
هنگامی که گفتگوها سرانجام از وادی پیشگویی خارج شده و به دنیای عملیات اجرایی بازمیگردد، ابزارهای مفید ماهیتی بسیار کمتر عرفانی نسبت به ساعت چرخه دارند: داشبوردها، کنترلها و سیستمهایی که در بحبوحه جدالهای روایی، بدون وقفه به کار خود ادامه میدهند. محیط کاری Netts Workspace دقیقاً در این لایه عملگرایانه کریپتو قرار دارد؛ دسترسی به API بخش Energy در TRON، اتوماسیون USDT، خودکارسازی جریانهای Energy و Bandwidth در شبکه TRON، مانیتورینگ، گزارشدهی و همان زیرساختهای تکرارپذیری که پس از عبور جریانهای خبری از نهنگها و موعظههای چهارساله، همچنان اهمیت حیاتی خود را حفظ میکنند.