Ciclos de Bitcoin: ¿Teoría de conspiración o patrón real?
El ciclo de cuatro años de Bitcoin: patrón real, retórica del coro o una herramienta de riesgo sobre la que la gente predica más de lo que opera.
También disponible en: EnglishРусский中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Contenido
Cada vez que Bitcoin hace algo «interesante», el coro se apresura a entonar sus himnos. Todo comienza siempre con ciclos, ballenas, liquidez, distribución, acumulación. Alguien «obviamente» distribuyó Bitcoin, alguien «obviamente» acumuló. Larry Fink dijo algo, por ende, el trade opuesto es el correcto. Michael Saylor dijo algo, por ende nos tatuamos la convicción en el pecho con tinta roja. La seguridad con la que la gente dice todo esto siempre me recuerda a quienes tienen el guion por adelantado.
Si tienen el guion por adelantado, ¿por qué casi todo queda solo en palabras? Uno puede permitirse tener opiniones si sus posiciones son lo suficientemente pequeñas y su ego lo suficientemente grande. La disonancia entre predicar y la reticencia a «arriesgar la propia piel» es la verdadera discusión que vale la pena tener cada vez que se eleva a los ciclos de Bitcoin al estatus de vaca sagrada.
La teoría del ciclo no es errónea, pero tampoco tiene un poder predictivo ilimitado. El truco predilecto del mercado consiste en asumir que posee ambas cosas a la vez.
Orígenes de la narrativa de los ciclos
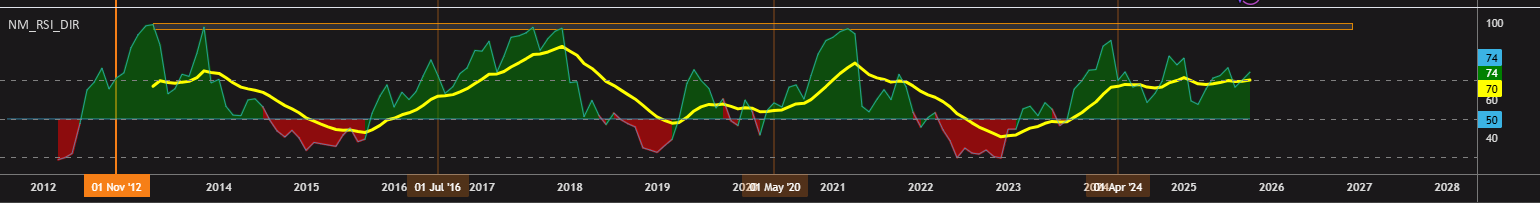
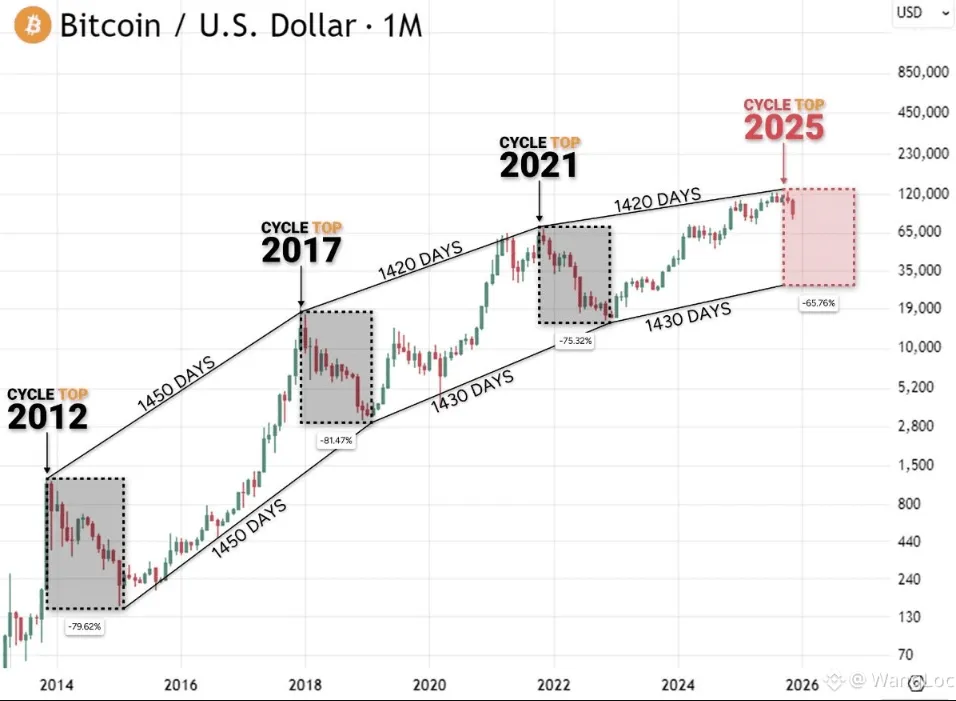
Surgió a partir de la observación de que, aproximadamente cada cuatro años, la recompensa por bloque se reduce a la mitad. El drama en el gráfico de precios alrededor de estos eventos parecía seguir un patrón: largos impulsos alcistas, techos apocalípticos, suelos apocalípticos y consolidaciones bajistas antes del siguiente impulso. Los seres humanos observaron estos patrones, y la necesidad primordial de interpretarlos como algo superior al ruido aleatorio se impuso. Esto no se debió únicamente a los fenómenos relacionados con la propia política monetaria del protocolo, sino también a que el maximalismo temprano de Bitcoin necesitaba un principio organizador. El tiempo no es amigo de las campañas ideológicas interminables, y poder decir «estamos en el año X del ciclo de cuatro años» servía como una sutil motivación para aquellos ideólogos cuyos canales de Telegram, de otro modo, carecían de contenido tangible.
El concepto ganó terreno porque era una forma conveniente de racionalizar la aleatoriedad. Los influencers lo utilizaban para describir sus llamadas semanales de mercado de una manera más «científica». La gente común podía subirse a la ola convenciéndose de que estaba «recién educada» sobre las «temporadas» del mercado cripto. Descartarlo como una tontería también requería hacerlo dentro del mismo marco; todos tenían que hablar el mismo «idioma» de los ciclos para ser tomados en serio. Gran parte de esto fue también la inflación de reputación. Ser un participante «experimentado» que interpretaba correctamente el «calendario del mercado cripto» era una cosa, pero ser «alfabetizado en ciclos» te separaba de las masas que compraban en el techo basándose únicamente en los videos de TikTok de sus amigos. El estatus era un motivador fundamental para unirse al coro.
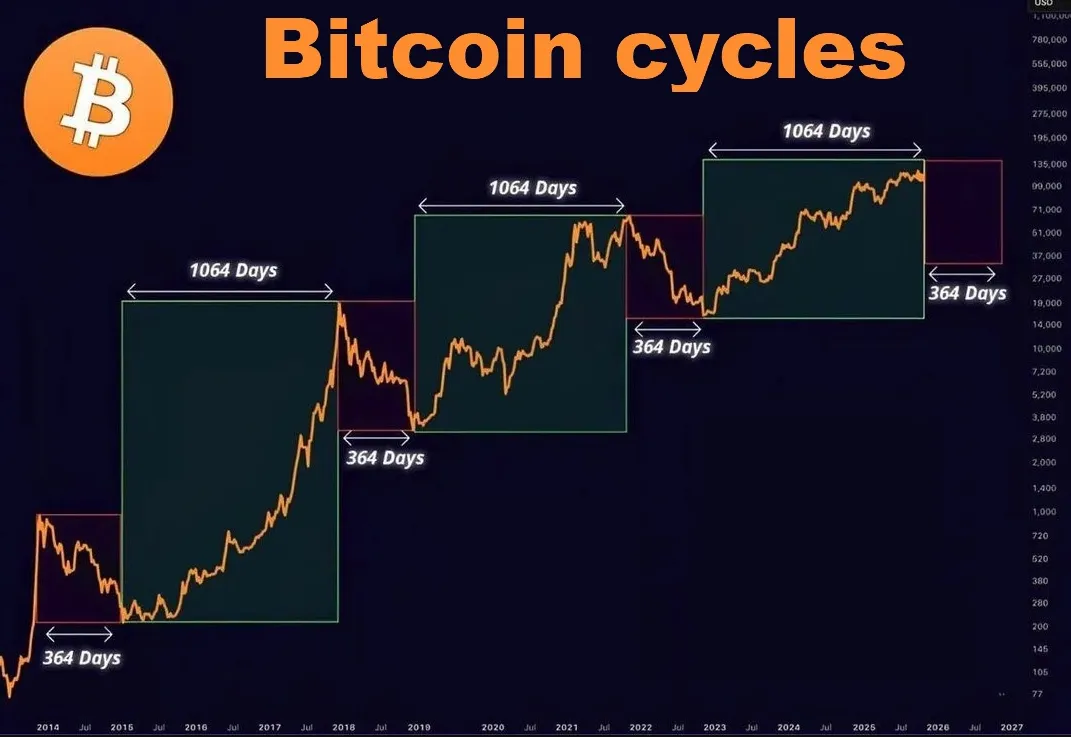
Una vez creado el marco, era natural querer encajar retrospectivamente cada detalle sobre el rendimiento de Bitcoin dentro del molde. Así, cada fluctuación del mercado era una «aceleración del ciclo», un «retraso del ciclo», una «consolidación de mitad de ciclo» o algo «obvio en retrospectiva». Cuanto más se abusaba del modelo, más intentaban sus defensores forzar el siguiente acontecimiento para convertirlo en una confirmación adicional. Desde la perspectiva de un observador casual, cualquier excusa conveniente bastaba para descartar la evidencia que contradijera una creencia firmemente arraigada. Esa es la definición exacta de un patrón útil, si es que alguna vez existió uno; una herramienta que alimenta la fe, permitiendo a las personas racionalizar sus decisiones pasadas mientras mantienen un cómodo autoengaño respecto a las futuras.
La teoría del ciclo merece un análisis justo. La evidencia de que actúa como un facilitador recurrente de las tendencias del precio de Bitcoin es difícil de ignorar, a pesar de la gran cantidad de argumentos en contra de tal etiqueta. El diseño de proof-of-work incorporó claramente reducciones periódicas en la oferta, y la dinámica resultante sin duda influyó en los movimientos de precios. Es razonable clasificar esto en la categoría de «influencias», no de «motores determinantes». En última instancia, el precio refleja la mecánica de la oferta y la demanda y las expectativas macroeconómicas sobre el futuro del token. Las reducciones de oferta son, hay que admitirlo, un tipo de teatro de escasez sumamente interesante que puede amplificar enormemente el pico de demanda, especialmente cuando se combina con el apalancamiento y la disponibilidad de crédito.
Es esta combinación de escasez más apalancamiento la que finalmente desencadena la manía de distribución y la posterior concentración nuevamente en manos del «dinero inteligente». Este proceso se repite inevitablemente y, al hacerlo, crea patrones de comportamiento que parecen «predestinados». El «dinero inteligente» gana una y otra vez, y es natural que el usuario común comience a creer en una especie de «karma cripto». Así nace el dogma, y por eso todo el fenómeno en torno a los «ciclos de Bitcoin» se entiende mejor como una combinación de psicología del mercado y profecía autocumplida. Es bastante cierto en la medida en que refleja el comportamiento real de los participantes del mercado.
Otra razón para tomar en serio la teoría del ciclo de Bitcoin es la simple observación de que el comportamiento humano sigue un patrón que se ajusta a grandes rasgos a su narrativa. Las burbujas requieren capital fresco para formarse, y ese capital fresco suele provenir de los recién llegados, atraídos por el espectáculo de la burbuja existente. Esos recién llegados tienden a creer que llegan tarde a la fiesta y que, por lo tanto, merecen una recompensa mayor. Dicha recompensa suele ser arrebatada violentamente a través del «aprendizaje» de un mercado bajista. El calendario ciertamente no dicta el comportamiento, pero la capacidad de predecir aproximadamente cuándo es probable que ocurran la euforia y el pánico ayuda a desarrollar un marco rentable en torno al ritmo del mercado del activo.
Una psicología similar impulsa la estacionalidad de las altcoins. Cada vez que cambia el estado de ánimo de BTC, esto afecta los flujos de financiamiento hacia los demás protocolos. Esto se puede observar en la entrada y salida perpetua de capital entre las diferentes cadenas, así como en la fuerza relativa de los activos vinculados a ellas. Mientras Bitcoin siga siendo el «activo de reserva», dominará las narrativas de «risk-on/risk-off». Las rotaciones de capital de todo el ecosistema dependen del rendimiento de su precio. Los proyectos más «obvios», aquellos que deberían «funcionar siempre», igualmente fracasan si se lanzan en el momento equivocado, porque la economía general solo permite que el capital se asigne cuando el «riesgo» que encarna Bitcoin se encuentra en su punto más bajo.
La acumulación institucional, las declaraciones sobre ETFs y las demostraciones de patrimonio neto de los multimillonarios avivan el mismo fuego. Todo el complejo de la economía alternativa solo funciona cuando el activo central actúa como el barómetro definitivo del valor. Por eso tantos proyectos ajenos a BTC se evaporan cuando el «activo de riesgo» cae; sus proyecciones de financiamiento se conciben de buena fe, pero no toman en cuenta los riesgos reales de lanzar cualquier tipo de economía durante una recesión. Toda su ventana de relevancia está dictada por el ascenso y la caída de Bitcoin.
Los mismos principios rigen el comportamiento de los desarrolladores y empleados a título individual. Sus previsiones de financiamiento están determinadas por el mismo paradigma de risk-on/risk-off, razón por la cual sus cronogramas de contratación y despidos se alinean con la acción del precio de BTC. Las expectativas salariales en cualquier momento para un empleado de un protocolo cripto están fijadas por el sentimiento imperante en torno al activo. Los trabajadores comunes todavía tienen que financiarse de alguna manera, por lo que están en el mismo carrusel que todos los demás. El gráfico local del precio de Bitcoin determina su capacidad para pagar el alquiler y sus expectativas generales sobre el futuro. Por eso la teoría del ciclo de Bitcoin es simultáneamente un fenómeno de mercado y un fenómeno laboral. Es una verdad valiosa que cualquier proyecto ajeno a BTC debe asimilar: su ventana de financiamiento puede parecer «siempre abierta», pero su capacidad real para financiar cualquier cosa depende por completo de las tendencias locales del precio de BTC.
Vale la pena señalar la sutil diferencia en el papel que desempeña el «calendario del mercado» para los diferentes participantes. Los market makers institucionales pueden emplear modelos cíclicos en su trabajo diario, pero es mucho menos probable que «crean» en la teoría. La misma persona puede mantener su riesgo fuera de la mesa cuando el «consenso general» dicte lo contrario, para permanecer «sin exposición». La gestión de riesgo profesional rara vez coincide con la convicción amateur de «comprar la caída».
Los defensores más conscientes de la «teoría del ciclo de Bitcoin», aquellos que comprenden lo poco que saben sobre la mecánica del sistema, a menudo la utilizan como una excusa para no involucrarse. Pueden participar en las profecías sobre las «temporadas», pero cuando se trata de asignar capital realmente, sus posiciones son tan pequeñas que nunca tienen que «convencerse a sí mismos». Se benefician de la duda y la ambigüedad, ya que esto les permite permanecer invertidos en todo momento manteniéndose protegidos frente al riesgo a la baja de sus posibles errores.
Esta es la aplicación práctica del concepto que separa el grano de la paja; los más «conocedores» entre nosotros a menudo tienen la menor ganancia en juego con cualquier resultado particular. Esto debería servir como una saludable advertencia para cualquiera que esté a punto de «aplicar su exhaustiva investigación» y, en consecuencia, «reequilibrar su cartera». Siempre es prudente preguntarse si la motivación principal es la convicción en un resultado específico o el simple deseo de aparentar haber tenido la razón.
Saber no es lo mismo que apostar
El objetivo principal de la teoría del ciclo de Bitcoin, según la explican sus defensores más activos, es ayudar a determinar la «operación correcta». Hablan como si las «ballenas» les enviaran mensajes de texto privados avisándoles sobre los cambios en la psicología de la distribución, como si las declaraciones de Blackrock fueran señales inversas con un stop-loss integrado. Se expresan como si lo «obviamente opuesto» a la postura de los reguladores fuera la «única operación viable». Esto, según explican los profetas de Bitcoin, se debe a que ellos «pueden ver la maquinaria», mientras que al resto solo se nos permite ver la vela.
Si esto no fuera demostrablemente falso, esta línea de razonamiento ni siquiera habría existido. Una reducida minoría de individuos verdaderamente perceptivos sí «opera la maquinaria» y «ve los flujos en tiempo real». No necesitan explicar sus análisis mediante los ciclos de Bitcoin, ya que la mayoría de esas personas solo intervendría para solicitar una orden. Si estos individuos existieran entre los «teóricos de los ciclos», tendrían que mantener sus declaraciones públicas tan vagas como las privadas. Son profesionales, y el foro público no es su medio de trabajo principal.
La explicación más plausible es que todo el «discurso» sobre los ciclos de Bitcoin fue diseñado para generar contenido. Es un ritual performativo que sirve para inflar la influencia de quien lo difunde, convenciendo a la audiencia de que «sabe algo que los demás ignoran». «La confianza está fuera de lugar», sería la interpretación más benevolente de esta conducta. La acción más «obvia» que se puede tomar al observar los patrones de precios de Bitcoin es «operar en contra de la narrativa», lo cual representa una jugada con una relación riesgo-recompensa sumamente limitada cuando se ejecuta en el «punto de inflexión».
También hay una asimetría de riesgo/recompensa reputacional intrínseca a este marco. Una sola «predicción acertada» sobre un suelo de BTC permite disfrutar del estatus de la «persona que lo supo antes», mientras que una equivocada puede arruinar la credibilidad por un largo período. Esta dinámica explica la abundancia de «ciclos alcistas» entre los participantes del mercado con «visión a largo plazo». También explica por qué están tan ansiosos por declarar un techo de BTC a la primera «oportunidad obvia», y por qué tan raramente respaldan sus palabras con hechos. La boca habla en nombre de la billetera, pero la billetera no tiene la certeza que la boca finge exhibir.
Existe un paralelismo evidente con la actividad regular del entusiasta cripto promedio en Twitter. Su comportamiento en toda la red social está motivado por el mismo deseo de gestionar su riesgo reputacional. Anuncian suelos basados en ciclos en los grupos de chat, solo para apresurarse a comprar la cantidad mínima de Bitcoin con el único fin de «estar invertidos». Luego, de forma casi ritual, condenan su propia conducta catalogándose de «novatos torpes». Los usuarios habituales de Twitter son humanos, ante todo, y los ciclos de Bitcoin les proporcionan un mecanismo conveniente tanto para la autoflagelación como para el consiguiente aumento de estatus social.
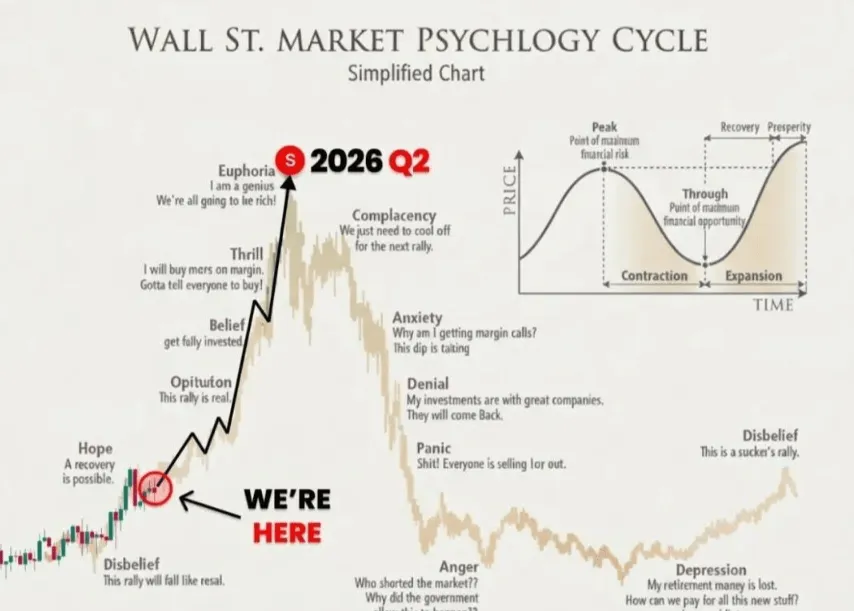
Saber no es apostar de forma inteligente. Uno puede «saber» muchas cosas, y estas rara vez influirán en sus decisiones de apuesta, debido a la convergencia de la asimetría entre riesgo y recompensa. La teoría del ciclo de Bitcoin resulta más útil cuando se utiliza como un marco de referencia para comprender el perfil de riesgo del activo en un punto determinado del gráfico de precios de BTC. Los ciclos de Bitcoin se aprovechan mejor en combinación con otras herramientas igualmente situacionales para comprender qué es probable que el mercado haga con uno.
Gran parte de la discusión en torno al ciclo de bitcoin se comprende mejor como un intento de negar que se trata simplemente de un método particular de gestión de riesgo. Este enfoque, como se mencionó extensamente antes, sirve para ayudar a navegar el mercado. Es una forma de reducir la probabilidad de verse sorprendido desprevenido cuando el precio experimenta un salto violento en contra. Es la forma más elemental de control táctico del riesgo, y es indispensable para cualquier posición larga en BTC. Siempre es prudente analizar con detenimiento el escenario en el que uno realmente acierte con la «operación contraria obvia», ya que tal situación suele implicar deberle una suma sustancial de Bitcoin a otra persona.
Las mesas institucionales entienden esto a la perfección, razón por la cual su visión sobre el ciclo de bitcoin suele contradecir las declaraciones públicas. Como administradores de riesgo, deben asegurarse de que sus libros estén siempre preparados para el peor escenario posible. Esto, sumado al pasivo que representa una «exposición desmedida a posiciones largas en BTC», hace que sus comentarios públicos parezcan «cíclicos» ante cualquiera que no haya trabajado dentro del sector. No es que los actores institucionales no crean en el ciclo de bitcoin; más bien, sus protocolos de control de riesgo les impiden asumir contingencias que superen sus expectativas de retorno. Son «profesionales» y, por lo tanto, deben mantener sus prácticas de gestión de riesgo alineadas con sus responsabilidades corporativas.
Es crucial entender la diferencia entre una «visión» correcta del mercado y una «conducta operativa» acertada. La primera rara vez influye en la segunda, debido a la confluencia de la asimetría beneficio/probabilidad y los perfiles de riesgo individuales. Por eso los defensores más «instruidos» de la teoría del ciclo de bitcoin obtienen peores resultados de lo que sugeriría su perspectiva supuestamente superior. En realidad, ese es el curso natural de las cosas. El comportamiento adecuado en cualquier situación para una persona común casi siempre desmiente su «postura pública» de la forma explicada anteriormente. Así es como la teoría de los ciclos funciona como un instrumento útil para navegar la acción del precio de Bitcoin.
Los ciclos de Bitcoin como herramienta; la mente como saboteador
Los ciclos son útiles para contextualizar el debate sobre Bitcoin, sin necesidad de presentarlos como verdades absolutas. En todo caso, la teoría del ciclo de bitcoin funciona mejor como una ayuda para reconocer el papel del activo en el mercado. Es importante comprender que los «profetas» del ciclo de bitcoin solo contribuyen a nuestra capacidad para interpretar la acción del precio en su contexto. Ayuda enormemente recordar que el comportamiento del mercado rara vez sigue una línea recta, incluso «en años alcistas».
Resulta útil recordar que la percepción lineal del mercado es producto de la «convergencia» del precio. Solo se vuelve evidente con la ventaja del análisis retrospectivo, una vez que el precio se ajusta cómodamente a las «expectativas». Las predicciones «evidentes» del ciclo de bitcoin son útiles principalmente como herramientas para facilitar los ajustes necesarios en la gestión de riesgo, como ya se ha comentado.
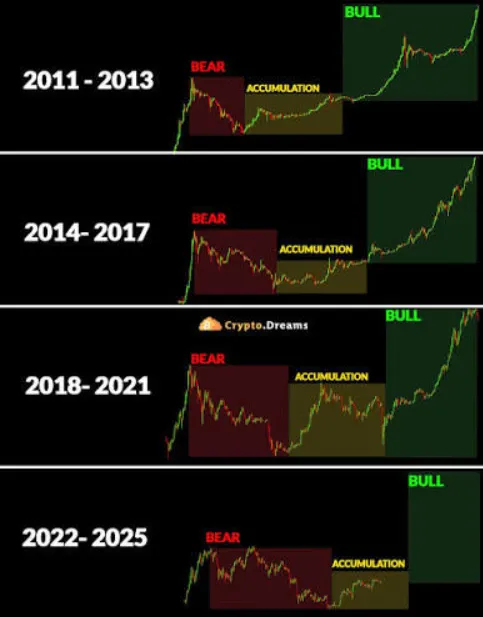
Esto cobra especial relevancia en el caso de las rotaciones de liquidez hacia las altcoins. El simple hecho de que BTC esté en un mercado bajista no significa que la ventana de financiamiento para las «alternativas» esté abierta, ni que vaya a seguir siendo relevante cuando finalmente abra. Esto se debe principalmente a que las expectativas de fondeo para los demás protocolos se formulan con optimismo, pero no consideran las realidades macroeconómicas locales. Los proyectos de altcoins, como se ha señalado, solo prosperan cuando el gráfico de BTC permite que fluya la liquidez. Su modelo de negocio se basa, implícita o explícitamente, en capitalizar las oportunidades que surgen cuando el «activo de riesgo» entra en un modo de marcada búsqueda de rendimientos.
El gráfico de precios de bitcoin seguirá teniendo un comportamiento «interesante», y cada nuevo giro será «explicado» por el coro de los profetas de los ciclos. En ese coro siempre estarán aquellos que «acertaron», algunos de los cuales presumirán su éxito de manera particularmente «ruidosa», así como quienes posteriormente «ganarán» mucho dinero. Esa es la teoría del ciclo de bitcoin, y su mejor utilidad reside en servir como herramienta de control de riesgo en el contexto de la cotización de BTC.
La mayor paradoja es que la teoría del ciclo de bitcoin solo funciona si sus defensores se equivocan en casi todo lo demás. Después de todo, casi siempre hablan en nombre del «dinero inteligente», que solo toma posiciones moderadas y «gestiona el riesgo», como tanto les gusta repetir. Cualquiera que comprendiera verdaderamente la «profecía» del ciclo de bitcoin sería «rico y famoso», de acuerdo con sus propios partidarios. Por lo tanto, resulta evidente que la teoría del ciclo de bitcoin tiene mucho más que ver con la «gestión de riesgo» que con cualquier otra cosa. Esa es la paradoja definitiva de esta teoría: le permite a todo el mundo, salvo al «dinero inteligente», sentirse «iluminado».
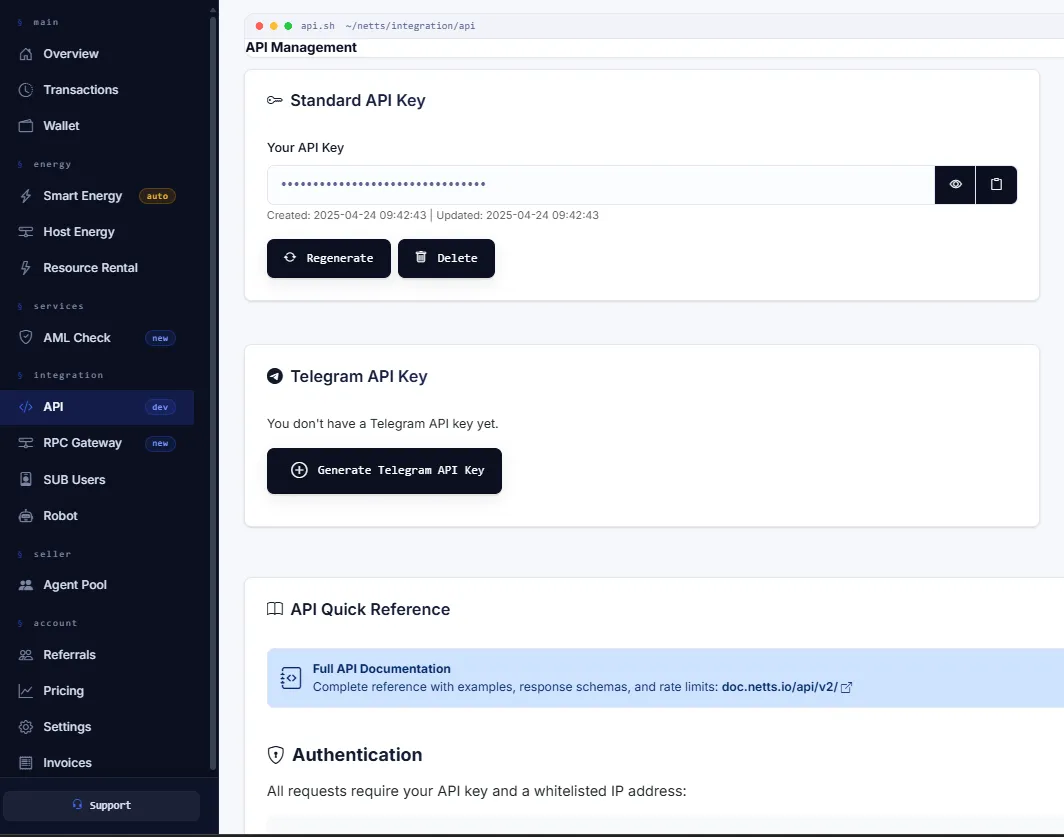
Cuando la conversación finalmente deja atrás las profecías y regresa a la operativa pura, las herramientas realmente útiles se ven mucho menos místicas que un reloj de ciclos: paneles de control, métricas y sistemas que siguen funcionando mientras las narrativas discuten entre sí. Netts Workspace se sitúa en esa capa pragmática de las criptomonedas: acceso a la API de TRON Energy, automatización de USDT, gestión automática de flujos de TRON Energy y Bandwidth, monitorización, generación de reportes y esa infraestructura esencial que sigue importando mucho después de que el feed de noticias haya dejado atrás a las ballenas y los sermones de cuatro años.