ビットコインのサイクル:陰謀論か、それとも真のパターンか?
ビットコインの4年サイクル:真のパターンか、信者たちのレトリックか、それとも人々が実際に取引する以上に説教するために使うリスク管理ツールなのか。
他の言語: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어Bahasa IndonesiaDeutschTagalog
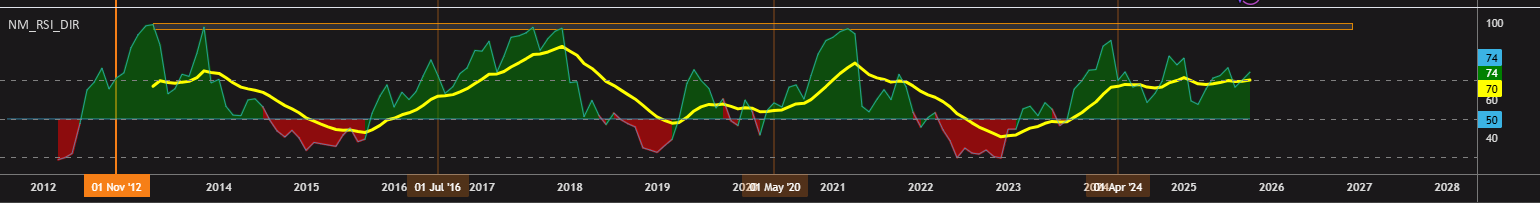
ビットコインが何か「興味深い」動きを見せるたびに、信者たちの聖歌隊が一斉に賛美歌を歌い始めます。それは決まってサイクル、クジラ、流動性、分配、蓄積の話から始まります。誰かが「明らかに」ビットコインを分配した、あるいは誰かが「明らかに」蓄積したと騒ぎ立てるのです。ラリー・フィンクが何かを発言すれば、その逆のトレードが正しいとされ、マイケル・セイラーが何かを発言すれば、胸に赤インクでその確信をタトゥーとして刻み込みます。人々がこれらを語るときの自信満々な態度は、まるで事前に台本を配られていたかのようです。
もし事前に台本を持っているのなら、なぜその大半が口先だけで終わるのでしょうか? ポジションが十分に小さく、エゴが十分に大きければ、いくらでも意見を述べることができます。説教することと、実際に「身銭を切る(skin on the table)」ことへの躊躇との間にある不協和音こそ、ビットコインのサイクルが神聖不可侵の存在として崇められるたびに議論すべき真の論点です。
サイクル理論は間違ってはいませんが、無制限の予測力を持っているわけでもありません。市場が好む手品は、その両方を同時に持ち合わせていると思い込むことです。
サイクル・ナラティブの起源
この理論は、およそ4年ごとにブロック報酬が半減するという観察から生まれました。これらのイベントを巡る価格チャートのドラマは、一定のパターンをたどっているように見えました。すなわち、長期の強気相場の上昇、黙示録的な天井、絶望的な大底、そして次の上昇前の弱気なもみ合い(コンソリデーション)です。人間はこれらのパターンを観察し、それを単なるランダムなノイズ以上のものとして解釈したいという根源的な欲求に駆られました。これはプロトコルの金融政策そのものを巡る現象だけでなく、初期のビットコイン・マキシマリズムが組織的な原理を必要としていたためでもあります。時間は長々としたイデオロギー運動の味方ではありません。「現在は4年サイクルのX年目にいる」と言えることは、他には具体的な中身が乏しかったTelegramチャンネルのイデオローグたちにとって、程よいモチベーション維持の手段となったのです。
この概念が定着したのは、ランダム性を合理化するための便利な手段だったからです。インフルエンサーはこれを利用して、自らの毎週の相場予想をより「科学的」な装いで説明しました。一般の人々も、クリプト市場の「季節」について「新たに教養を得た」と信じることで、これに飛びつくことができました。サイクルをナンセンスだと切り捨てることでさえ、同じ枠組みの中で行われなければなりませんでした。真面目に取り合ってもらうためには、誰もがサイクルという同じ「言語」を話す必要があったのです。この大きな要因は「評判のインフレ」でもありました。「クリプト市場のカレンダー」を正しく解釈する「百戦錬磨」の参加者であることは言うまでもありませんが、「サイクルの知識がある」ことは、友人のTikTok動画だけを頼りに高値掴みをした情報弱者の大衆と自分を差別化してくれたのです。ステータスは、この合唱団に加わるための決定的な動機でした。
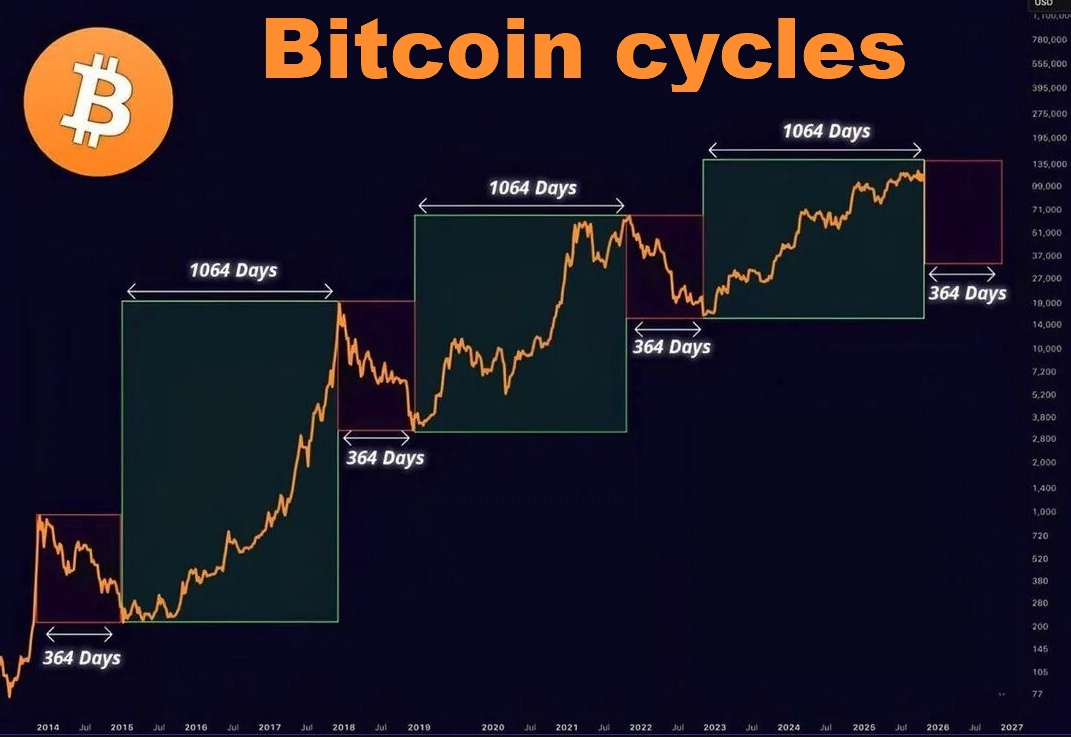
一度そのフレームワークが作り上げられると、ビットコインのパフォーマンスに関するあらゆる知見をその型に無理やり当てはめたくなるのは当然の成り行きでした。そのため、市場のあらゆる変動は「サイクルの加速」、「サイクルの遅延」、「サイクル中盤の保ち合い」、あるいは「後から振り返れば明白だったこと」とされました。モデルが悪用されればされるほど、その支持者たちは次の新たな展開をもさらなる確証へと強引に結びつけようとしました。冷静な観察者の視点から見れば、固く信じ込んでいる信念と矛盾する証拠を退けるには、都合の良いどんな言い訳でも十分だったのです。それこそが、もし存在するならば「有用なパターン」の定義そのものです。つまり、過去の決断を正当化しながら、未来の決断については心地よい妄想に浸ることを可能にする、信仰を支えるツールなのです。
サイクル理論は公平に検証される価値があります。そうした位置づけに対する多くの反論があるにもかかわらず、それがビットコインの価格トレンドを繰り返し促進してきた要因であるという証拠を完全に否定するのは困難です。プルーフ・オブ・ワークの設計には明らかに定期的な供給削減が組み込まれており、その結果生じる力学が価格の動きに影響を与えてきたのは間違いありません。これを「主導要因(ドライバー)」ではなく「影響要因(インフルエンス)」のカテゴリーに分類するのは妥当です。価格は最終的に、需要と供給のメカニクス、そしてトークンの将来性に関するマクロレベルの期待を反映します。供給の削減は、確かに非常に興味深い「希少性の劇場(scarcity theater)」の一種であり、特に信用の供与(レバレッジ)と組み合わさった場合、需要の急増を大幅に増幅させることができます。
最終的に分配の熱狂を引き起こし、その後に「スマートマネー」への再集中をもたらすのは、この希少性とレバレッジの組み合わせです。このプロセスは必然的に繰り返され、繰り返されるにつれて「運命」のように感じられる行動パターンを生み出します。「スマートマネー」は何度も勝利を収め、「一般の参加者」が何らかの「クリプトの因果応報(カルマ)」を信じるようになるのはごく自然なことです。こうして教条(ドグマ)が生まれ、「ビットコイン・サイクル」を巡る取り組み全体は、市場心理と自己実現的予言の組み合わせとして理解するのが最も適切である理由がここにあります。実際の市場参加者の現実の行動を反映している限りにおいて、それは十分に真実なのです。
ビットコイン・サイクル理論を真剣に受け止めるべきもう一つの理由は、人間の行動がそのナラティブとおおむね一致するパターンをたどるという単純な観察結果にあります。バブルが発生するには新たな資金が必要であり、その新たな資金は、既存のバブルのスペクタクルに興奮した新規参入者からもたらされる傾向があります。それらの新規参入者は、自分たちが市場に乗り遅れたと考え、したがってより大きなリターンを得る権利があると思い込みがちです。そのリターンとやらは、通常、弱気相場の「お勉強」を通じて手痛い形で吸い上げられます。カレンダーが行動を指示するわけでは決してありませんが、熱狂とパニックがいつ頃起こりやすいかを大まかに予測できる能力は、その資産の市場テンポに合わせた収益性の高いフレームワークを構築する上で役立ちます。
同様の心理がアルトコインの季節性をも動かしています。BTCのムードが変わるたびに、それは他のプロトコルへの資金フローに影響を与えます。これは、異なるチェーン間での資本の絶え間ないオンランプ/オフランプや、それらにペッグされた資産の相対的な強さの中に見ることができます。ビットコインが「準備資産」である限り、それは「リスクオン/リスクオフ」のナラティブを支配し続けます。エコシステム全体の資本ローテーションは、その価格パフォーマンスを前提としています。最も「自明」で「絶対に成功するはず」のプロジェクトであっても、立ち上げるタイミングを誤れば失敗します。なぜなら、より広範な経済は、ビットコインが体現する「リスク」が最も低いときにしか資金の割り当てを許さないからです。
財務資産としての蓄積、ETFの発表、ビリオネアたちの純資産の誇示などは、すべて同じ火に油を注いでいます。代替経済の複合体全体は、中心的な資産が究極の価値のバロメーターとして機能しているときにのみ成り立ちます。多くの非BTCプロジェクトが、この「リスク資産」が下落したときに跡形もなく消え去ってしまうのはそのためです。彼らの資金調達の前提は善意によるものですが、不況期に何らかの経済圏を立ち上げるという現実世界のリスクを考慮していません。彼らの存在意義が保たれる期間全体が、ビットコインの浮沈によって左右されているのです。
同じ原則が、個々の開発者や従業員の行動をも突き動かしています。彼らの資金調達の前提は同じリスクオン/リスクオフのパラダイムによって規定されており、だからこそ彼らの採用や人員削減のスケジュールはBTCの価格動向と一致します。クリプトプロトコルの従業員の任意の時点における給与の期待水準は、その資産を取り巻く支配的なムードによって設定されます。「一般」の人々も何らかの形で自活しなければならず、したがって彼らも他のすべての人々と同じ回転木馬に乗っているのです。局所的なビットコインの価格チャートが、彼らの家賃を支払う能力や将来に対する全般的な期待を左右します。それこそが、ビットコイン・サイクル理論が市場の現象であると同時に労働の現象でもある理由です。非BTCプロジェクトにとって、資金調達の窓口は「常に開いている」ように見えても、実際に資金を調達できる能力は局所的なBTCの価格トレンドに完全に依存しているという現実は、しっかりと肝に銘じておくべき貴重な真実です。
市場参加者によって「相場カレンダー」が果たす役割に微妙な違いがあることは注目に値します。機関投資家のマーケットメイカーは日々の業務でサイクルモデルを採用しているかもしれませんが、彼らがその理論を「信じている」可能性ははるかに低いです。そうした担当者は、「投資していない状態」を維持するために、「一般的なコンセンサス」が別の方向を示しているときでもリスクを回避することがあります。プロのリスク管理が、「押し目買い」をする素人じみた確信と一致することは滅多にありません。
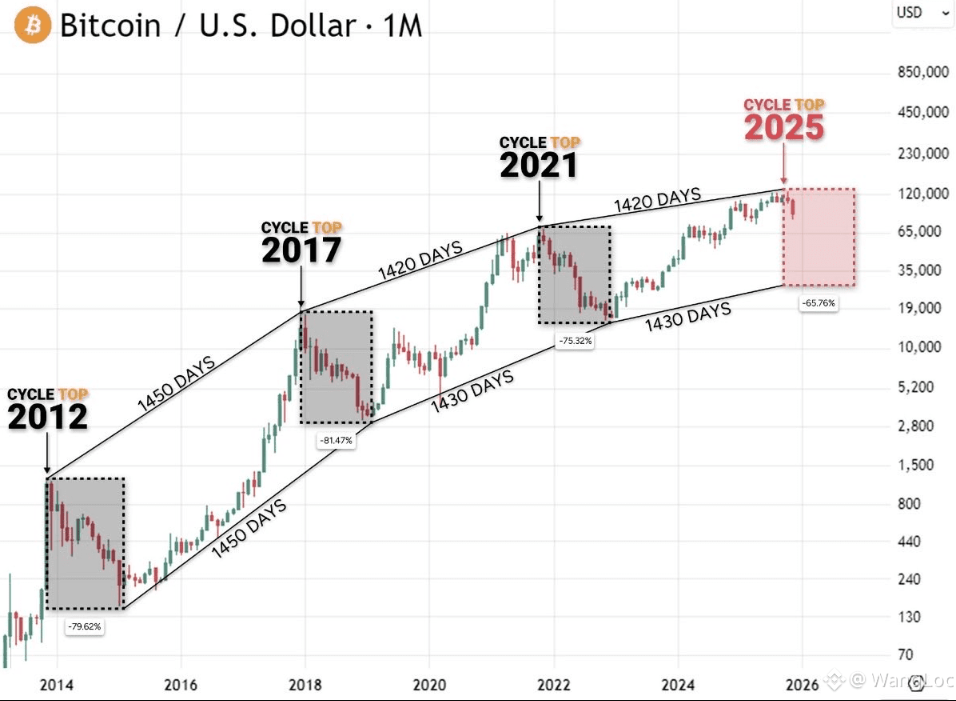
「ビットコイン・サイクル理論」の最も自己認識の高い支持者たち、つまりシステムの仕組みについて自分がいかに無知であるかを理解している人々は、実際に関与しないための口実としてこの理論をしばしば利用します。彼らは「季節」の予言ごっこには参加するかもしれませんが、いざ実際に資本を配分するとなると、ポジションが十分に小さいため、自らを「納得させる」必要すらありません。彼らは疑念と曖昧さから恩恵を受けており、それが潜在的な誤りのダウンサイドから身を守りつつ、常に投資に参加し続けることを可能にしているのです。
これこそが、本物とまがい物を分けるこの概念の実践的な応用です。私たちの間で最も「知識が豊富」な人々が、特定の結末から得るものが最も少ないことがよくあります。このことは、「自らの広範なリサーチを適用」し、その結果として「ポートフォリオをリバランス」しようとしているすべての人にとって、健全な警告となるはずです。自分の主な動機が、特定の結果に対する信念なのか、それともそれについて自分が正しかったように見せたいという欲望なのかを自問することは、常に賢明な判断です。
サイクルと「知っていること」は賭けることではない
多作な支持者たちによって説明されるビットコイン・サイクル理論の要点は、「正しいトレード」を見極める手助けをすることにあります。彼らはまるで、「クジラ」たちが分配心理の変化を知らせるために個別にメッセージを送ってくれるかのように、あるいはブラックロックの公式発表が逆指値(ストップロス)を組み込んだ逆張りトレードであるかのように語ります。彼らは、政策立案者のポジショニングの「明白な逆」こそが「唯一可能なトレード」であるかのように話します。ビットコインの預言者たちによれば、それは自分たちが「市場の内部構造(マシナリー)を見ることができる」のに対し、それ以外の私たちはローソク足を見ることしか許されていないからだというのです。
もしこれが明白な誤りでなかったなら、このような論理自体が現れることはなかったでしょう。真の洞察力を持つごく少数の人々は、確かに「内部構造を動かし」「約定データ(プリント)を見て」います。彼らは自分たちの洞察をビットコイン・サイクルの言葉で説明する必要はありません。なぜなら、そうした人々の大半はトレードを求めることによってのみ「関与」するからです。もしこれらの人々が「サイクル理論家」の中に見出されるとすれば、彼らは公の発言を私的な発言と同じくらい曖昧にしておかなければならないはずです。彼らはプロフェッショナルであり、公開フォーラムは彼らの主戦場ではありません。
より妥当な説明は、ビットコイン・サイクルの「言説」全体がコンテンツを生み出すために作られたものだということです。それは、自分たちが「何かの内部事情に通じている」と聴衆に信じ込ませることで、発言者の影響力を高めるためのパフォーマンス儀式なのです。「その自信は的外れである」というのが、この行動に対するより寛大な解釈でしょう。ビットコインの価格パターンを観察したときに取るべき最も「明白な」アクションは「ナラティブに逆らったトレード」をすることですが、これは「転換点」で行われた場合、リワード・リスク・プロファイルが非常に限られた操作になります。
また、このフレームワークには評判のリスクとリターンの非対称性が組み込まれています。BTCの大底についてたった一度「正確な予測」をするだけで、「真相を知っていた人物」としての地位を享受できますが、予測を外せば長期にわたって信用を失う可能性があります。この力学は、「長期的に考える」市場参加者の間で「強気サイクル」が広く受け入れられている理由を説明しています。また、彼らが最初の「明白な機会」でBTCの天井を宣言したがる理由や、自分たちの言葉を実行に移すことが極めて稀である理由も説明してくれます。口は財布の代弁者ですが、財布は口が装うほど確信を持ってはいないのです。
ここには、一般的なクリプト愛好家の通常のTwitter(現X)での活動との明白な類似点があります。Twitterの世界における彼らの行動は、評判リスクの管理という同じ欲求に基づいています。彼らはグループチャットでサイクルに関連したボトムを宣言しますが、直後に「投資に参加している状態」を保つためだけに、ごくわずかなビットコインを買うだけにとどまります。その後、彼らは自らの行動を「マヌケな初心者(derpy newb)」として儀式のように呪います。一般的なTwitterユーザーは何よりもまず人間であり、ビットコイン・サイクルは彼らにとって、自己懲罰とそれに続く評判スコアの引き上げのための便利なメカニズムを提供しているのです。
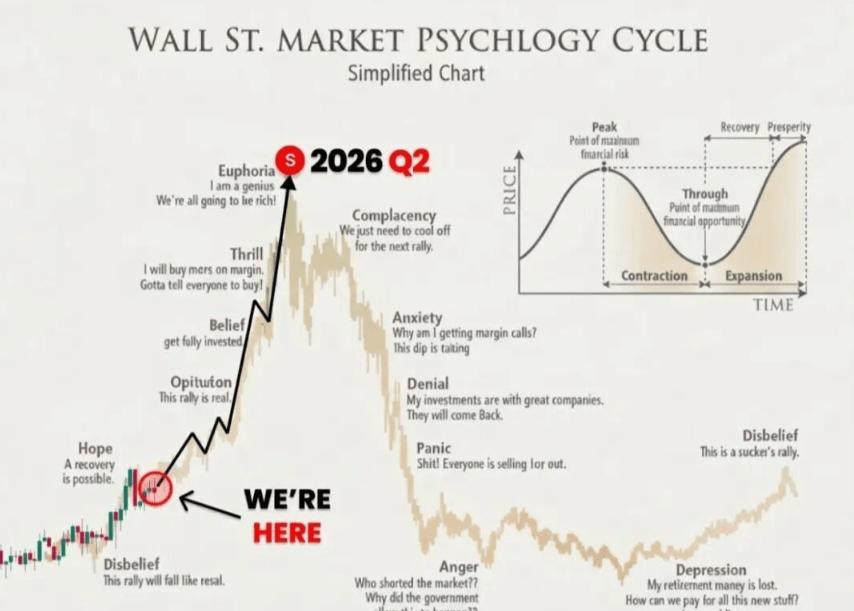
知っていることと、うまく賭けることは別物です。多くのことを「知る」ことはできますが、リスクとリワードの非対称性が重なり合うため、それらがベッティング行動に影響を与えることは稀です。ビットコイン・サイクル理論が最も役立つのは、BTCの価格チャート上の特定の時点における資産のリスクプロファイルを理解するための枠組みとして使用される場合です。ビットコイン・サイクルは、市場があなたをどう扱おうとしているかを理解するために、他の同様に状況に応じたツールと組み合わせて活用するのが最善です。
ビットコイン・サイクルを取り巻く議論の多くは、それが単に特定のリスク管理アプローチの一つに過ぎないという事実を否定しようとする試みとして理解するのが最も適切です。このアプローチは、前述の通り、市場をうまくナビゲートするために使用されます。価格が自分に不利な方向へと激しくギャップを開けた際に、不意を突かれる確率を減らすための手段なのです。これは戦術的なリスク管理の最も初歩的な形態であり、BTCの領域でロングのエクスポージャーを取る場合には不可欠です。「自明な逆張りトレード」について自分が実際に正しかった場合のシナリオを熟考することは常に賢明です。なぜなら、そのようなシナリオは常に、あなたが誰かに多額のビットコインを支払う義務を負うことを伴うからです。
プロのトレーディングデスクはこのことを理解しています。そのため、ビットコイン・サイクルに対する機関投資家の見解は、公の発表としばしば矛盾します。リスク管理者として、彼らは自らのポートフォリオが常に最悪のシナリオに備えられていることを確認しなければなりません。これに加えて「BTCロングへの過大なエクスポージャー」という負債が重なることで、彼らの公式声明は、この業界で働いたことのない人間には「周期的(サイクリカル)」に見えるようになります。機関投資家がビットコイン・サイクルを信じていないわけではありません。むしろ、彼らのリスク管理要件が、リワードへの期待を上回るリスクを取ることを禁じているのです。彼らは「プロフェッショナル」であり、したがって自らのリスク管理慣行を業務上の義務と一致させなければなりません。
市場に対する正しい「見解」と、正しい「行動の見通し」の違いを理解することが重要です。リワードと確率の非対称性、そして個々のリスクプロファイルが重なり合うため、前者が後者を導くことは滅多にありません。これこそが、ビットコイン・サイクル理論の最も「博識な」支持者たちが、表向きは優れた見解を持っているにもかかわらず「期待外れの成果」しか残せない理由です。それは実は至極当然の状態なのです。一般人にとってのあらゆる状況における正しい行動は、前述のように常に彼らの「公の見解」と矛盾します。このようにして、サイクル理論はビットコインの値動きをナビゲートする際の有用なツールとして機能するのです。
ツールとしてのビットコイン・サイクル、妨害者としての知性
サイクルは、客観的な真実として提示することなく、ビットコインをめぐる議論の枠組みを形作るのに役立ちます。むしろ、ビットコイン・サイクル理論は、その資産の市場における役割を認識するための補助として最も役立ちます。ビットコイン・サイクルの「預言者」たちは、私たちがコンテキストの中で価格アクションを認識する能力に貢献しているに過ぎないことを理解するのが重要です。「強気の年」においてさえ、市場の動きが直線を描くことは極めて稀であることを思い出すことは、常に計り知れない助けになります。
市場の線形的な認識は、価格の「収束」の産物に過ぎないことを忘れてはなりません。それは価格が都合よく「期待値」の中に収まった後、後知恵の恩恵によって初めて明白になるのです。「明白な」ビットコイン・サイクルの予測は、これまで議論してきたように、主に必要なリスク管理の調整を促進するためのツールとして有用です。
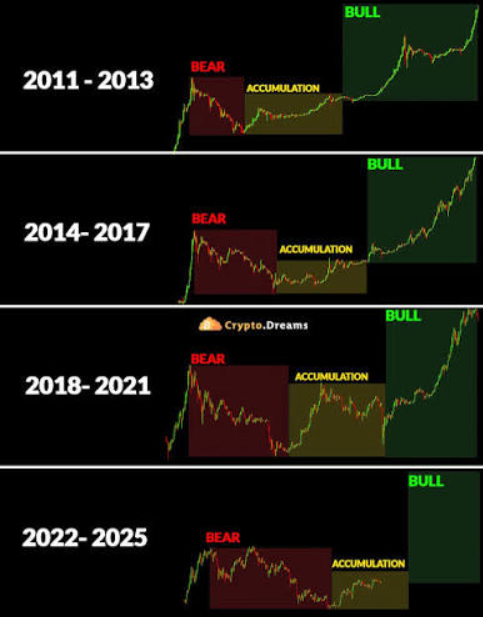
これは、アルトコインの資金ローテーションの場合に特に重要です。BTCが弱気相場にあるからといって、「オルタナティブ」への資金調達の窓口が開いているとは限りませんし、開いたとしてもそれが重要であるとは限りません。これは主に、他のプロトコルの資金調達の前提が善意でなされているものの、局所的な経済の現実を考慮していないためです。前述のように、アルトコインのプロジェクトは、BTCの価格チャートが資金調達を可能にしているときにのみ機能します。彼らのビジネスモデル全体は、暗黙的であれ明示的であれ、「リスク資産」が高まったリスク選好モードにあるときに生じる機会を利用することにあります。
ビットコインの価格チャートは今後も「興味深い」動きを続け、その興味深い展開の一つひとつが、ビットコイン・サイクルの預言者たちの合唱団によって「説明」されることでしょう。その合唱団には常に「正しかった」人々が含まれ、その中には自らの正しさを特に「大声で」主張する者もいれば、その結果として多額のお金を「稼ぐ」者も含まれます。これがビットコイン・サイクル理論であり、BTCの価格動向の文脈においてリスク管理ツールとして活用するのが最善です。
最大の皮肉は、ビットコイン・サイクル理論は、その支持者たちがほとんどの事柄について間違っている場合にのみ機能するということです。結局のところ、彼らは自分たちが好んで言うように、小さなポジションしか取らずに「リスクを管理する」「スマートマネー」を主に代弁しているに過ぎません。支持者たちによれば、ビットコイン・サイクルの「予言」を真に理解した者は誰でも「金持ちで有名」になれるはずです。したがって、ビットコイン・サイクル理論が何よりも「リスクを管理すること」に関係しているのは明白であり、だからこそ議論してきたようにリスク管理とより深く結びついているのです。これこそがビットコイン・サイクル理論の最後の皮肉です。それは「スマートマネー」を除くすべての人が、自分を「洞察力がある」と感じることを可能にしてくれるのです。
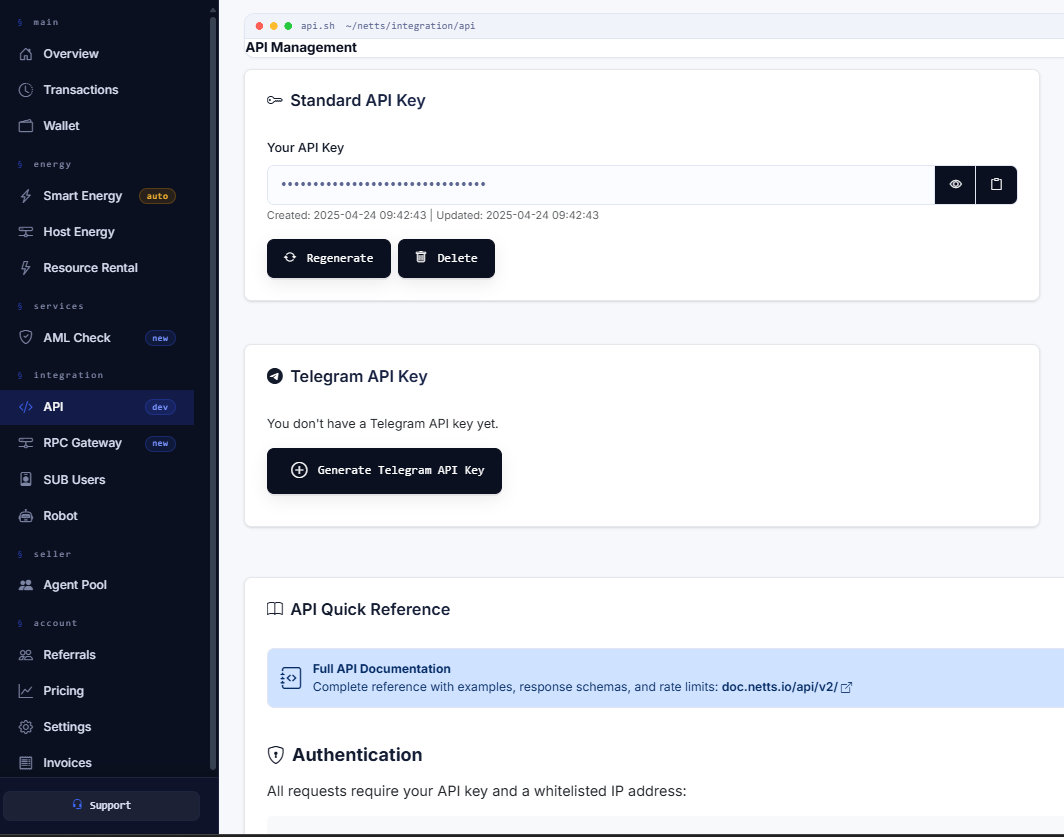
議論がついに予言から離れてオペレーションへと戻ったとき、真に有用なツールはサイクル時計ほど神秘的ではない姿をしています。それはナラティブが議論を戦わせている間も稼働し続けるダッシュボード、コントロール、システムです。Netts Workspaceは、クリプトのそうしたロマンのないレイヤーに位置しています。TRON Energy APIアクセス、USDT自動化、TRON EnergyとBandwidthのフローの自動化、モニタリング、レポーティング、そしてタイムラインがクジラや4年の説教から次の話題へと移り変わった後も依然として重要であり続ける、反復可能なインフラの配管(プラミング)を提供しています。